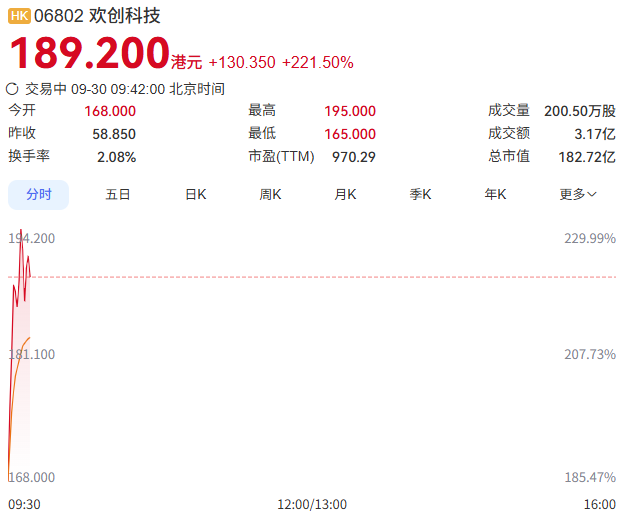
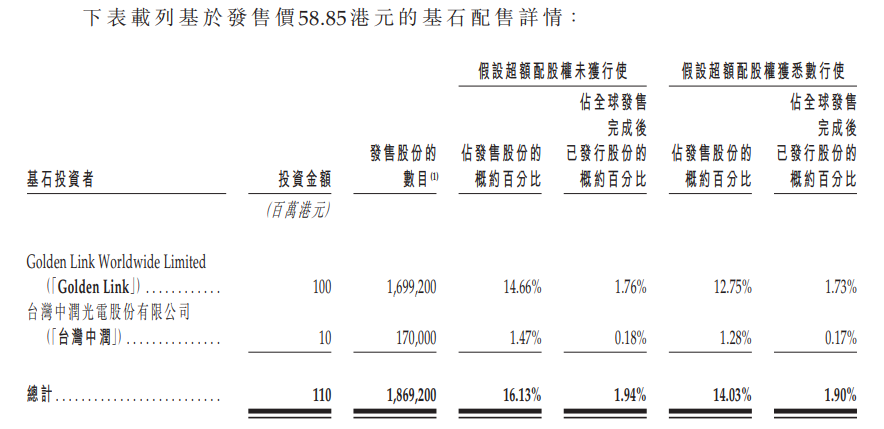
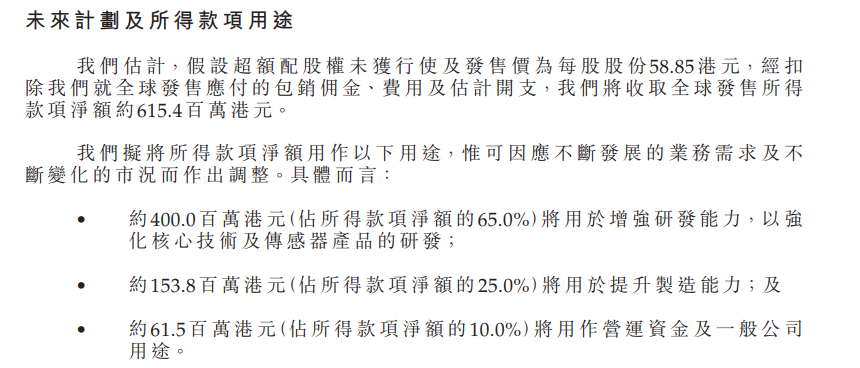
今日(9月30日),国庆节长假前最后一个工作日,深圳又一家传感器公司上市——深圳市欢创科技股份有限公司(下文简称“欢创科技”),正式在香港联合交易所主板挂牌上市,股票代码06802。中金公司、国信证券(香港)为联席保荐人。欢创科技本次港股IPO发售价为58.85港元/股,全球发售1158.88万股H股,占公司所有股份的12%,其中,香港公开发售115.89万股H股,占比10%;国际发售1042.99万股H股,占比90%。以发行价计算,欢创科技发行后初始市值达56.83亿港元。值得关注的是,欢创科技本次港股IPO获得投资者广泛认可,据相关统计,其股票公开发售超额认购达3551倍,约16万投资者参与认购,累计认购金额达2500亿港元,是2026年下半年来最火热的新股之一。受此影响,欢创科技股价今日开盘飙升,截止本文发稿,欢创科技港股报189.2港元/股,暴涨221.5%,市值达182.72亿元。欢创科技本次港股IPO引入两家基石投资者,分别是Golden Link Worldwide Limited认购1亿港元、认购股份占比14.66%;台湾中润光电股份有限公司认购1000万港元、认购股份占比1.47%。两家机构合计申购1.1亿港元、占比 16.13% 。招股书显示,Golden Link为中国&全球新能源龙头企业比亚迪全资子公司、台湾中润为A股上市企业中润光学全资子公司。比亚迪、中润光学两家产业巨头的认购支持,显示了市场对欢创科技未来发展的看好。以发行价58.85港元/股计算,欢创科技本次港股IPO募集资金净额约为6.15亿港元。具体用途为:约4亿港元(占比65%)将用于增强研发能力,以强化核心技术及传感器产品的研发;
约1.538亿港元(占比25%)将用于提升制造能力;
约6150万港元(占比10%)将用作营运资金及一般公司用途。
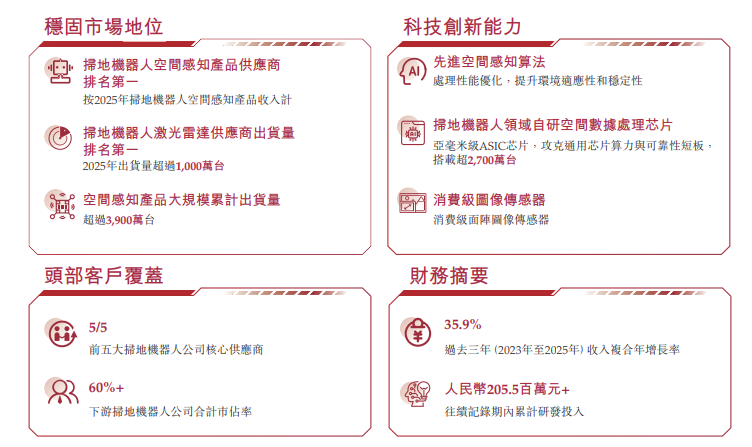
超3900万台!细分传感器赛道隐形冠军:全球最大的扫地机器人空间感知产品供应商,扫地机器人激光雷达出货量全球第一,拥有超25.5%增长率的成长前景欢创科技成立于2013年,主要研发空间感知产品,为扫地机器人提供算法及硬件。欢创科技主要产品包括传统三角测距激光雷达、dTOF 激光雷达、3D TOF 激光雷达及线激光传感器等多元化产品矩阵,目前,欢创科技相关产品主要应用于扫地机器人领域,并表示未来将扩展XR、工业检测等新兴应用场景。除传感器产品外,欢创科技还同时拥有自研亚毫米级 AI 空间数据处理芯片设计、核心空间感知 AI 算法,是业界极少数同时拥有相关产业链技术的企业。
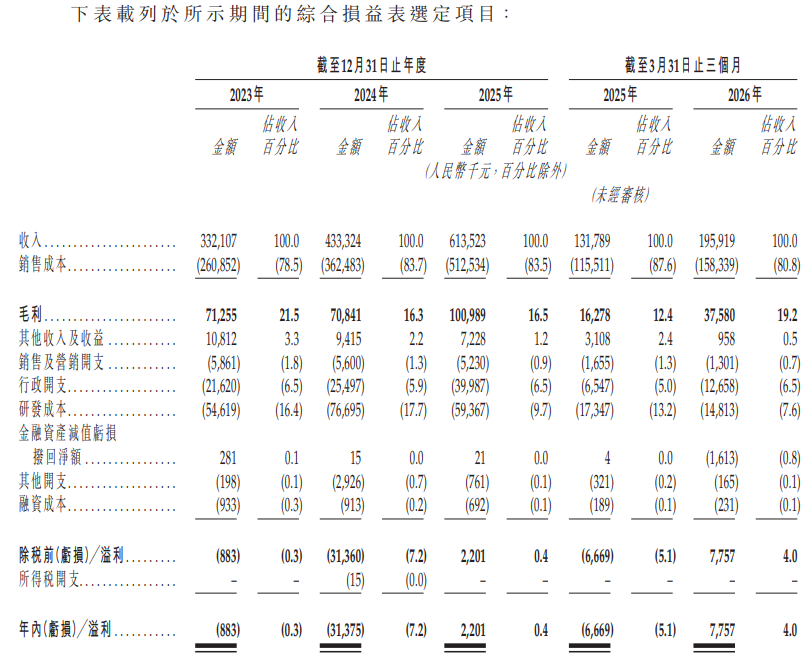
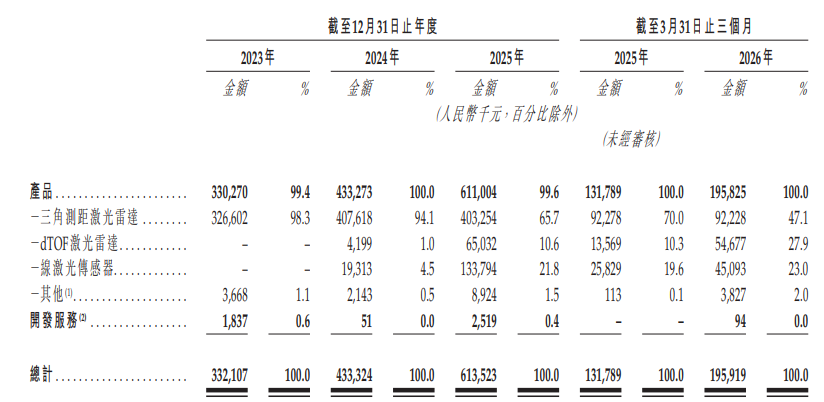
招股书介绍,自成立以来,欢创科技空间感知产品累计出货量超3900万台,其中,仅2025年,欢创科技激光雷达产品出货量超1000万台,线激光传感器出货量超500万台。市场地位方面,按2025年扫地机器人空间感知产品营收计算,欢创科技位居扫地机器人空间感知产品供应商份额第一。按出货量计算,2025年,欢创科技位居扫地机器人激光雷达供应商出货量第一,超1000万台。目前,欢创科技客户已覆盖全球前五大扫地机器人公司——石头、科沃斯、追觅、小米、云鲸,在下游扫地机器人公司中的市占率超60%。从整体智能机器人空间感知市场来看,中国扫地机器人空间感知目前仅占据相对较小的份额,2025 年按销售收入计约占整个智能机器人空间感知市场的 5.9%,尚处于细分赛道中的成长阶段,但增长动能十分强劲。 全球扫地机器人空间感知市场已保持多年稳健增长,市场规模由 2020 年的 16 亿元人民币增长至 2025 年的 31 亿元人民币,五年间实现接近翻倍的增长,复合年增长率达 14.0%。展望未来,受益于扫地机器人在复杂家居环境下对高精度毫米级感知需求的持续提升,以及产品功能从基础清扫向智能导航、自动避障、主动服务等方向的快速升级,预期全球扫地机器人空间感知市场将进入加速增长通道,市场规模将由 2025 年的 31 亿元人民币增长至 2030 年的 91 亿元人民币,复合年增长率大幅提升至 24.3%,增速较前五年接近翻倍。 分技术路线来看,激光雷达作为扫地机器人空间感知的核心部件,其市场增速将高于行业整体水平。激光雷达分部市场规模由 2020 年的 8 亿元人民币增长至 2025 年的 17 亿元人民币,复合年增长率为 14.8%;预期未来五年该分部将录得更快速的增长,市场规模由 2025 年的 17 亿元人民币增长至 2030 年的 52 亿元人民币,复合年增长率达 25.5%,是扫地机器人空间感知市场中增长最快的细分领域之一,反映出激光雷达技术在扫地机器人领域的渗透率持续提升。营收3年CAGR达35.9%快速增长,累计研发投入2.06亿元,已实现盈利!主要财务数据方面,往绩记录期间(2023-2025年),欢创科技分别实现营收3.32亿元、4.33亿元、6.14亿元,利润-88.3万元、-3137.5万元、220.1万元,此外,欢创科技于2026年前3个月实现营收1.96亿元,利润775.7万元。由此可见,往绩记录期间(2023-2025年),欢创科技营收大幅增长,3年间复合年增长率达35.9%,利润由亏损转盈利,在2025年、2026年前3个月均实现了盈利。招股书称,欢创科技2023年、2024年的亏损,主要原因是研发投资巨大,2023年研发投入为5460万元、2024年研发投入7670万元,相关研发投入用于空间感知产品(尤其是dTOF激光雷达及线激光产品)的开发。随着2025年起欢创科技营收的强劲增长,研发投入占比被摊薄,并实现盈利。
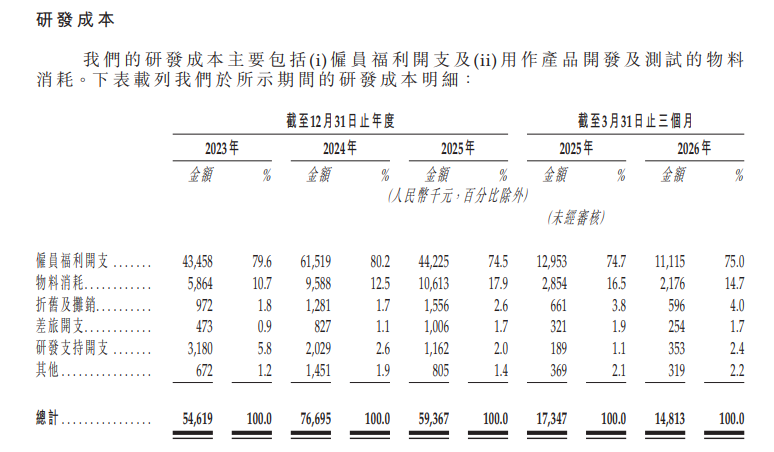
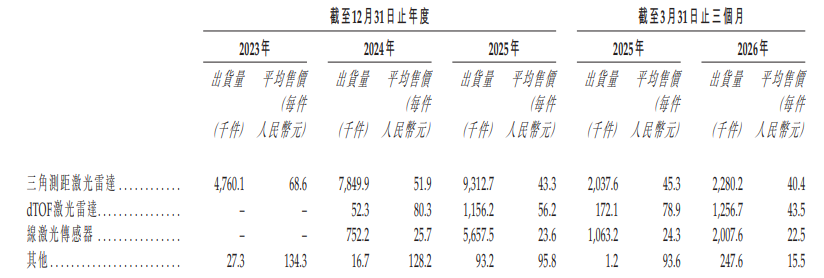
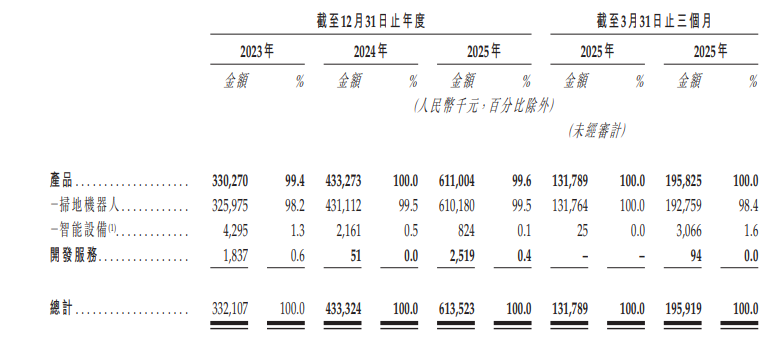
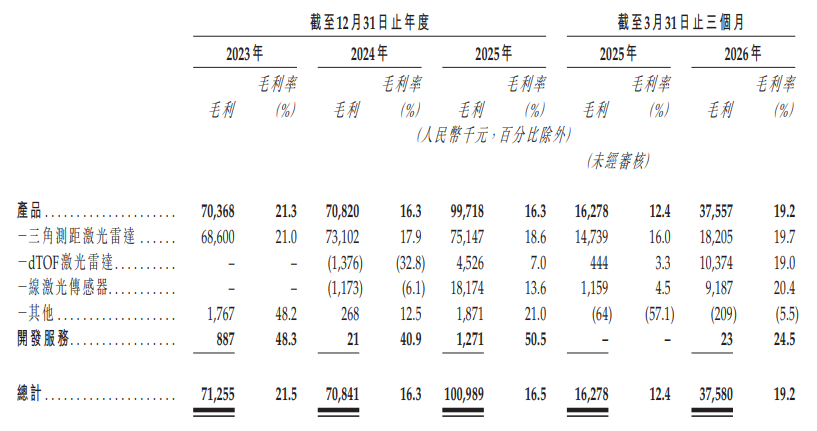
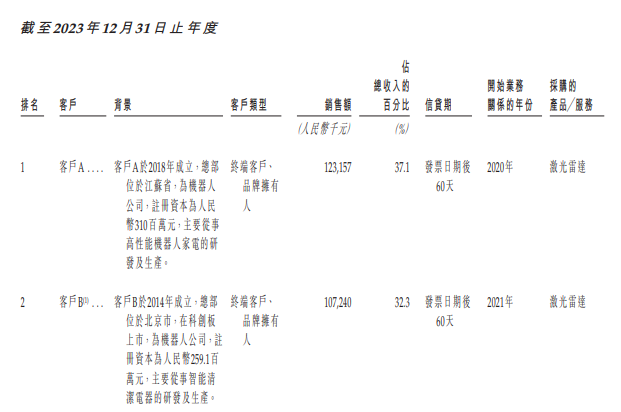
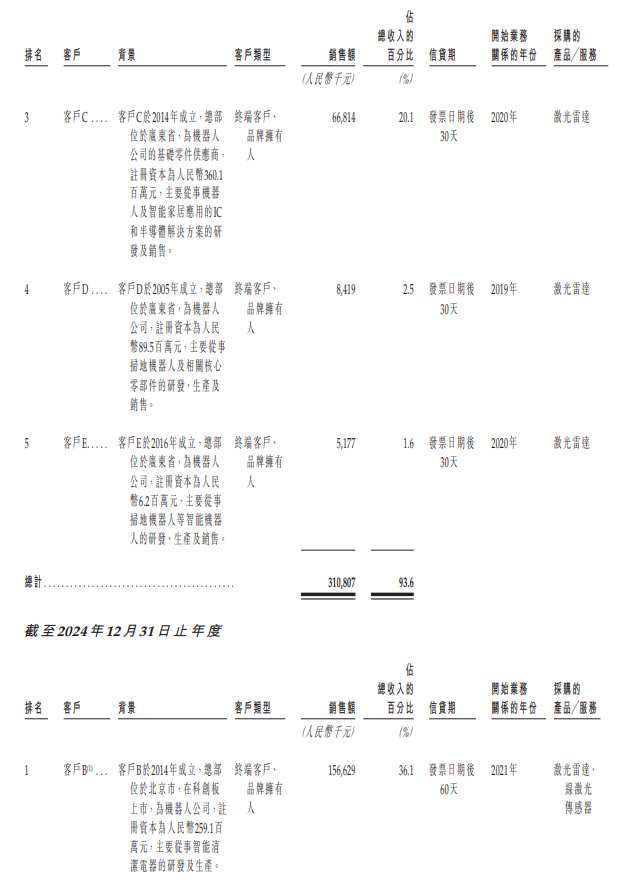
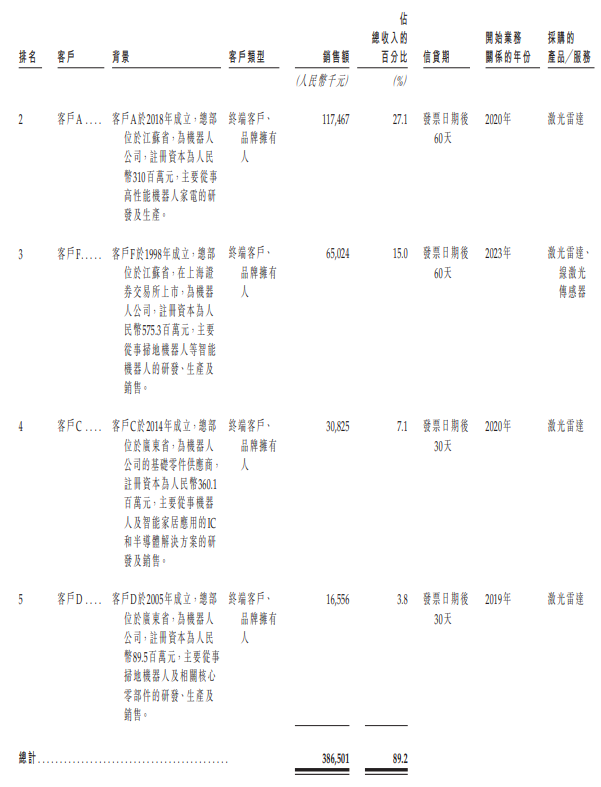
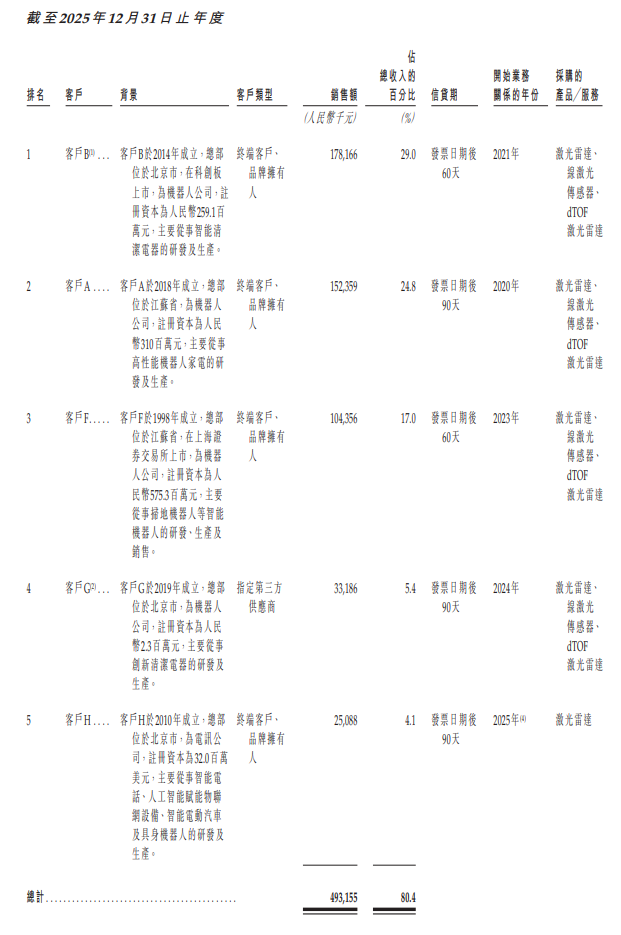
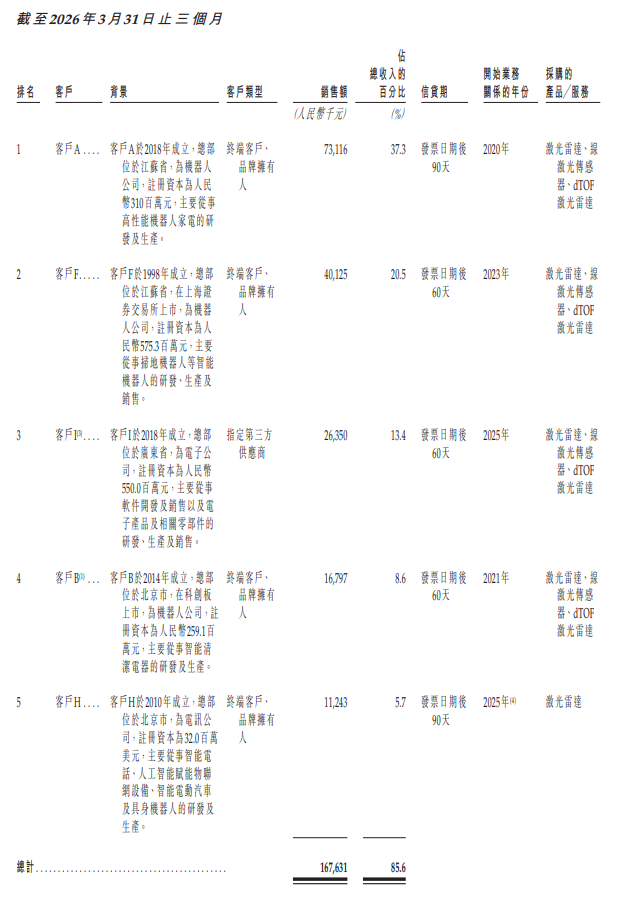
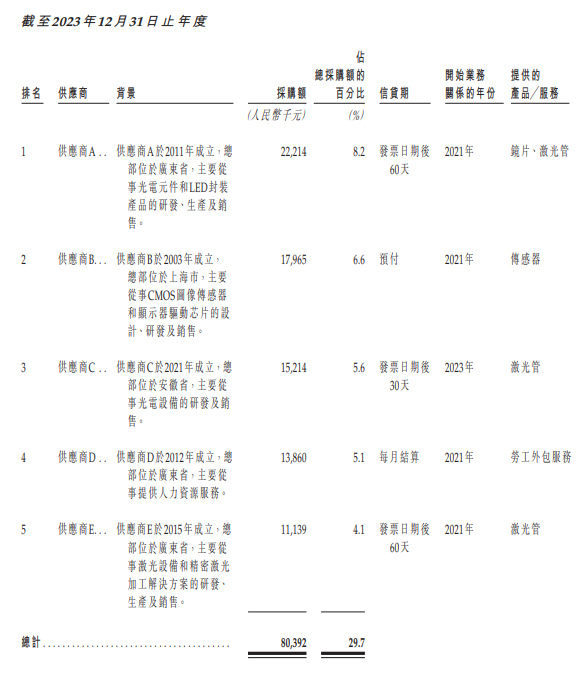
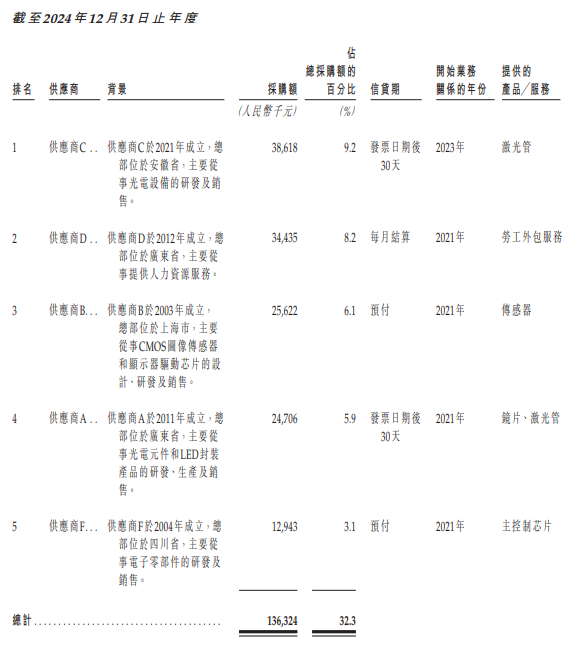
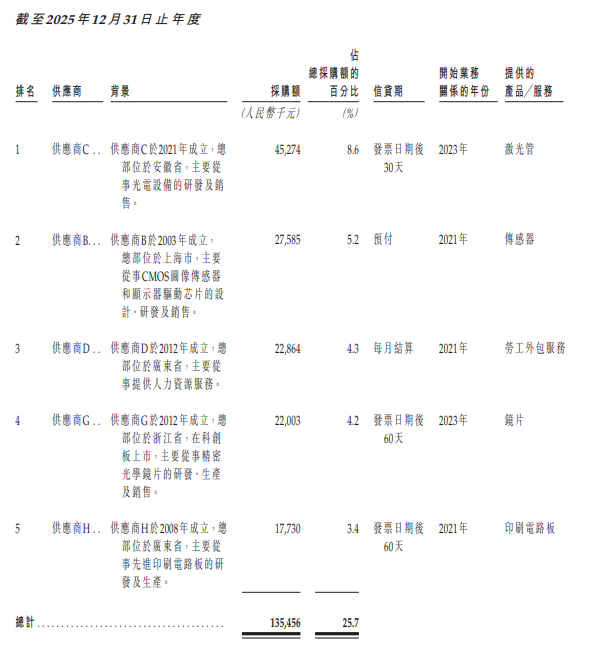
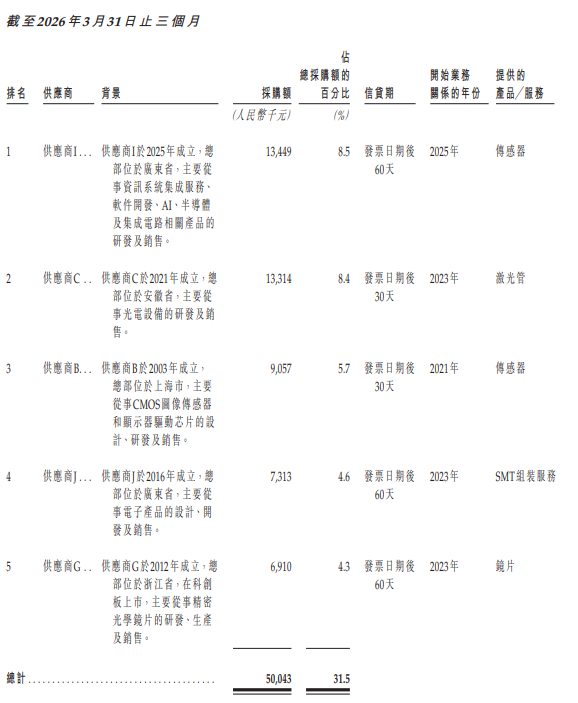
从上文看到,公司成立初期,欢创科技研发投入十分高,为企业建立了深厚的技术壁垒。往绩记录期间(2023-2025年及2026年前3个月),欢创科技研发投入分别为5461.9万元、7669.5万元、5936.7万元及1481.3万元,占同期营收比例为16.4%、17.7%、9.7%及7.6%。可见,随着营收快速增长,研发成本被快速摊薄。截至 2026 年 3 月 31 日,欢创科技研发团队达 110 人,约 27.3% 持有硕士及以上学位,研发人员占总雇员比例 26.5%。截至最后可行日期,欢创科技拥有 172 项已核准专利(含 58 项发明专利、美欧日韩等海外 16 项),另有 30 项全球在申请专利;专利组合策略性覆盖空间感知关键技术,其中精密光学系统 112 项、AI 空间感知算法 5 项、AI 空间数据处理芯片 5 项。分产品营收情况方面,往绩记录期间,欢创科技主要通过销售各类激光雷达产品及线激光传感器产品产生收入。欢创科技主要传感器产品包括三角测距激光雷达、dTOF 激光雷达、线激光传感器、及其他产品。在各期,欢创科技传感器产品营收占比均超过99%甚至达到100%。这些产品中,三角测距激光雷达占据最大份额,dTOF 激光雷达、线激光传感器等新兴传感器产品营收则快速提升。具体传感器产品出货量及售价方面,欢创科技三大产品线量价走势分化明确。其中,三角测距激光雷达(成熟主力)出货量由 2023 年 476 万件增至 2025 年 931 万件,均价由 68.6 元降至 43.3 元。dTOF 激光雷达(新兴爆发)2024 年下半年商业化后出货量由 5.2 万件跃升至 2025 年 115.6 万件,P 系列驱动最新季度出货 125.7 万件,均价由 80.3 元降至 56.2 元。线激光传感器(快速放量)2024 年上半年商业化后出货量由 75.2 万件增至 565.8 万件,均价由 25.7 元微降至 23.6 元。全线产品均价下行主要源于规模经济降本与产品组合变动,欢创科技将部分成本节省通过降价让利客户,符合消费级工业电子定价趋势。营收应用场景来源方面,欢创科技产品下游应用场景主要为扫地机器人、智能设备,其中营收大部分来自扫地机器人,各期占比超98%以上。毛利及毛利率方面,2023-2025 年,欢创科技毛利分别为 7130 万元、7080 万元、1.01 亿元,毛利率为 21.5%、16.3%、16.5%;2025 年一季度毛利率曾探底 12.4%,2026 年一季度已大幅回升至 19.2%、毛利 3760 万元。毛利率波动主因:dTOF 与线激光新产品尚处产能爬坡期效率不足,叠加三角测距产品为抢份额采取竞争性定价;D3 系列改良产品放量后毛利率改善,未来随新产品成熟与规模效应释放,毛利率有望持续提升。主要客户方面,欢创科技主要客户包括知名机器人公司及智能设备制造商,扫地机器人客户合计覆盖全球扫地机器人行业超 60% 市场份额。欢创科技是扫地机器人行业前五大参与者的核心供应商,其中 4 家(客户 A/B/F/H)保持连续 3-6 年合作且收入贡献逐年增长,双方为深度整合的联合开发合作伙伴关系。往绩记录期间(2023-2025年及2026年前3个月),欢创科技前五大客户收入占比分别为 93.6%、89.2%、80.4% 及 85.6%,最大客户收入占比分别为 37.1%、36.1%、29.0% 及 37.3%;2023-2025 年客户集中度逐年下降,客户结构持续优化,2026 年一季度占比有所回升,整体仍呈头部集中特征。主要供应商方面,欢创科技的主要供应商主要包括原材料以及光学零部件、结构零部件及电子零部件等零部件供应商。往绩记录期间(2023-2025年及2026年前3个月),前五大供应商的采购额分别占相关期间总采购额的 29.7%、32.3%、25.7% 及 31.5%。其中,向往绩记录期间各期间最大供应商的采购额分别占相关期间总采购额的 8.2%、9.2%、8.6% 及 8.5%。西安交大、清华校友联合创业,最后一轮融资估值达30.4亿元,石头科技、歌尔股份等产业龙头入股欢创科技由王健、周琨联合创立,其中,王健目前任公司董事长,直接持股约12.52%,通过控制“欢创投资”持股约3.10%、通过“欣乐管理”持股约1.48%。
周琨任公司总经理,直接持股约10.31%,通过控制“欢创时代”持股约1.92%。
王健、周琨、刘屹及上述持股平台通过一致行动安排,刘屹持股约1.86%,合计控制公司约31.20%的投票权,为欢创科技单一最大股东。
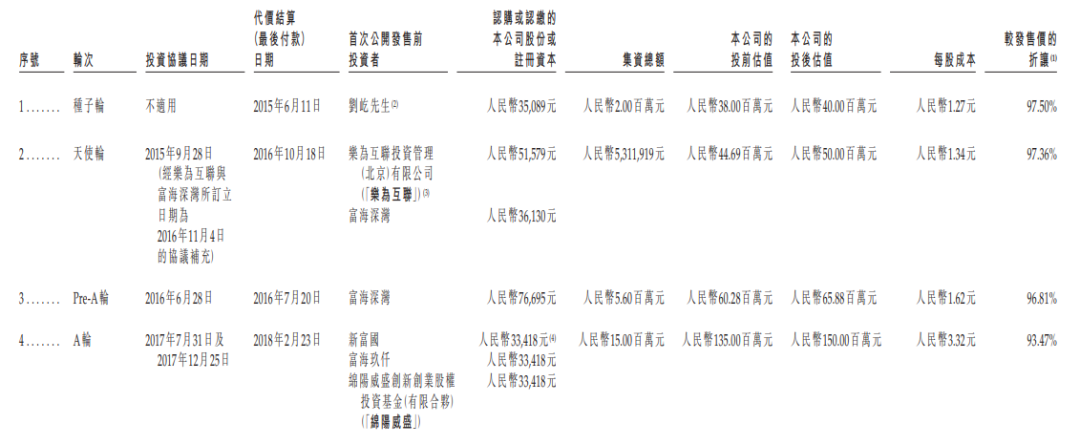
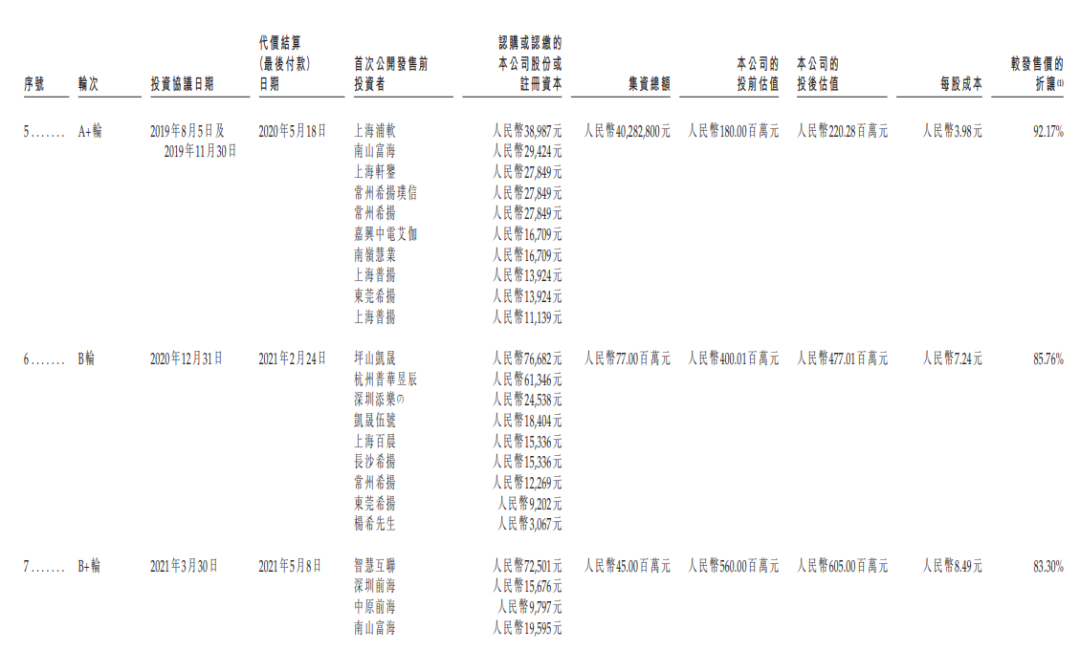
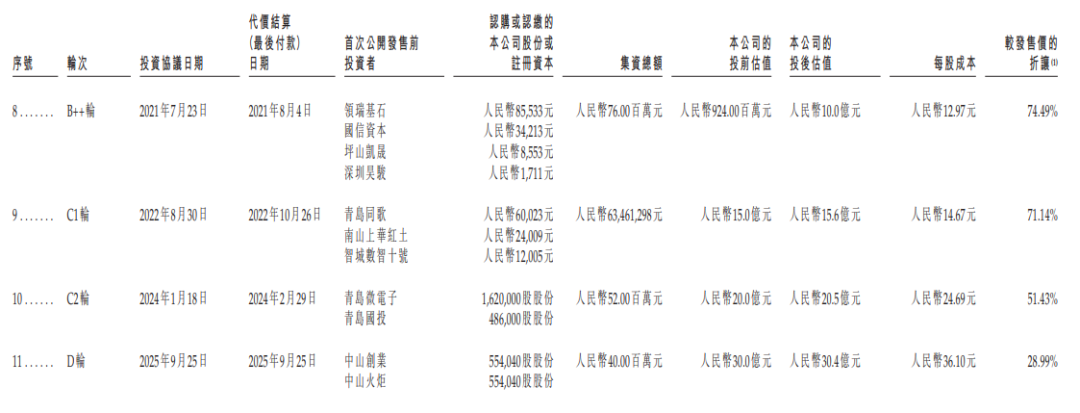
招股书显示,王健于1996 年获西安交通大学机械制造专业学士学位,深耕电信及电子设备制造行业逾 20 年,曾任华录・松下销售经理、纳斯达克上市公司 Zoran 上海办事处总经理、C2 Microsystems 销售及市场总监。周琨为于 2000 年 7 月自清华大学获得精密仪器专业学士学位,并于 2003 年 1 月自清华大学获得自动化专业硕士学位,获深圳市 2023 年度科技进步二等奖,拥有逾 20 年科技公司管理运营经验,曾任芝加哥贝尔实验室研发工程师、卓望信息(深圳)高级工程师、深圳泰山体育副总裁。成立以来,欢创科技获得多轮融资,其最后一轮融资是发生于2025年9月的D轮融资,金额4000万元,投资机构为中山创业、中山火炬,本轮投后估值达30.4亿元。其中,值得关注的是,石头科技的全资子公司石头创新持股 1.83%—— 石头科技同时是欢创科技的第一大客户,客户变股东,锁定供应链关系。歌尔股份通过青岛同歌间接持股 3.18%,歌尔股份是声学、光学精密组件巨头,中国最大的MEMS传感器公司,在机器人零部件领域有天然协同。东方富海以约 13.6% 的持股位居机构股东首位,前海方舟系合计持股 7.73%,还有快播创始人王欣之妻彭鹏,持股 3.18%。欢创科技港股 IPO,是中国扫地机器人空间感知赛道国产化进程的标志性事件,标志着中国扫地机器人产业链正从 "整机出海" 迈向 "核心部件自主 + 产业链协同" 的新阶段。欢创科技以三角测距激光雷达规模化优势覆盖全球扫地机器人行业超 60% 份额的客户,并与石头科技、歌尔股份等产业龙头形成 "客户变股东" 的深度绑定。在空间感知市场 2030 年预计达 91 亿元(CAGR 24.3%)的扩容背景下,叠加 dTOF 激光雷达与线激光传感器等第二增长曲线放量,欢创科技有望借助资本市场实现从扫地机器人空间感知龙头向多场景智能感知平台企业的跃迁,为中国智能机器人产业链核心部件的自主可控注入新动能。



 VIP复盘网
