

对此,本文结合上述四大规划的总体要求和战略部署,试对“十五五”我国能源电力发展的总体趋势试做探讨。
“十五五”期间,火电尤其 是煤电仍将发挥老当益壮的“关键先生”作用。其在电力系统中的角色已发生改变,正从“电量提供者”转向“容量支撑者”,不再简单地追求发了多少电量,而是充当新型电力系统的“调节主体”和“支撑主体”。
一方面,火电的功能定位正在重塑,从“基荷电源”转向“支撑调节性电源”,未来核心任务不再是“多发多赚”,而是逐步转向提供深调峰、快调节、强支撑能力,以适应新能源大规模并网和极端情况带来的电力波动性。
另一方面,火电的盈利逻辑面临重构,从以往的单一电量收益转向多元收益共存,逐步形成“容量电价保底+现货价差套利+辅助服务增收+供热收入”的多维收益模型。固定收益靠容量电价补偿,变动收益随电力市场交易,调节性收益成为重要利润增长点,单纯的发电量收益在总收益中的占比持续下降。
按照规划要求,“十五五”时期火电将加速向基础保障与系统调节并重转型。在持续推动煤电关停和延寿的前提下,推动现役煤电机组实施宽负荷高效改造,低负荷运行工况的煤耗增幅控制在25%以内。
到2030年,现役机组灵活性改造应改尽改,热电联产机组最小发电出力在40%以下,单位发电量碳排降低10%以上。新一代煤电须具备“深调峰、快调节、强支撑、宽负荷、高韧性、低排放”六大特征,鼓励采用零碳低碳燃料掺烧、碳捕集利用与封存(CCUS)等技术实现清洁降碳。
到2030年,60万千瓦等级及以上清洁高效煤电机组占比提高10%以上,煤电总装机预计控制在16亿千瓦以内。大力推动煤电与新能源系统耦合集成,实现一体化调控送出。科学优化天然气发电布局,因地制宜建设一批以国产大型燃气轮机为主的调峰气电站,气电总装机有望达到2.5亿千瓦左右,这些是火电适配新型电力系统的核心要求。
水电作为常规能源中唯一的 可再生能源,既可提供大量稳定可靠清洁低碳的电量、可发挥灵活调节性能,又兼顾防洪、供水、灌溉、航运等功能,构成了电力系统安全稳定运行、清洁高效消纳的核心支撑体系,成为落实可靠替代目标、推动多能协同发展的重要抓手。
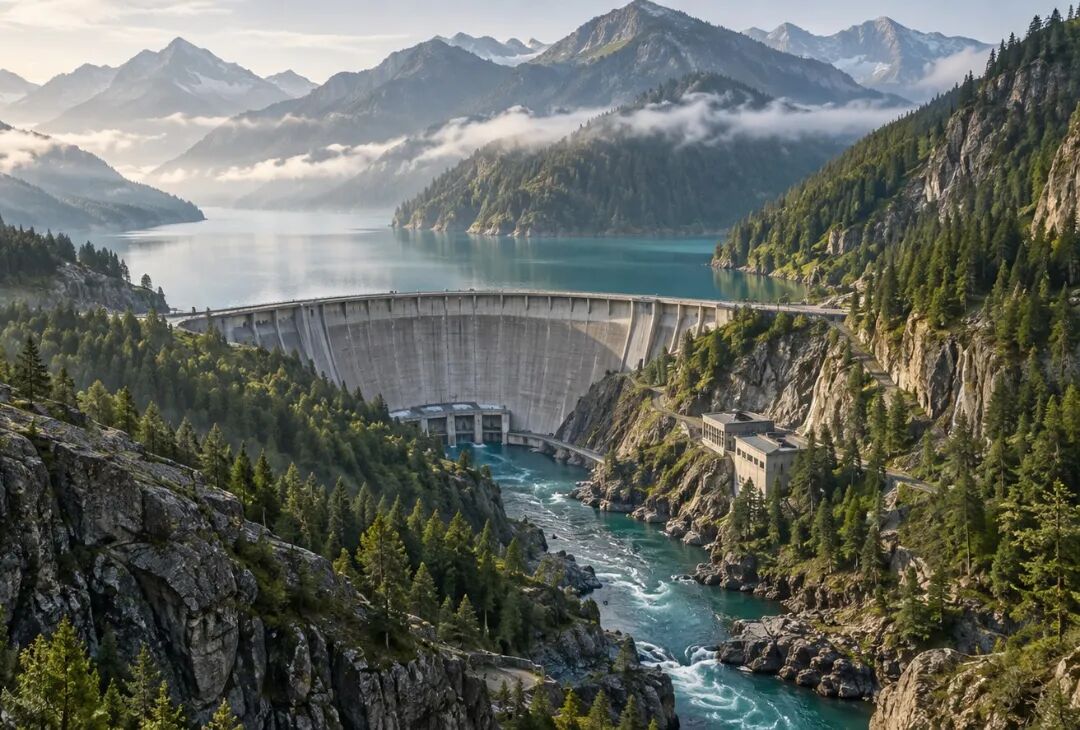
到2030年,全国常规水电装机规模将突破4亿千瓦大关,达到4.1 亿千瓦左右,比“十四五”末增加3000万千瓦;抽水蓄能装机规模达到1.6亿千瓦左右,在“十四五”末的基础上新增投产1 亿千瓦左右。
“十五五”期间,水电将遵循“增量开发+存量改造”并重的发展路径,从单一的发电功能向顶峰、调节与稳定支撑的多重功能转变,并依托“水风光”一体化模式平抑新能源波动、保障高比例可再生能源接入下的系统安全,发挥其作为电力系统“稳定器”和“调节器”的核心作用。
其中,常规水电站重在筑牢基荷底盘,在严守生态保护红线的前提下,积极稳妥推进以雅峡项目为代表的重大水电工程开发建设,科学有序实施存量水电站灵活性提升改造,形成梯次推进的开发节奏,有序释放水电开发潜力。
抽水蓄能电站强化系统调节,按照“服务电力系统+服务特定电源”双轨并行开发逻辑,加快推进西南水风光一体化基地、“三北”风光基地、沿海核电等特定电源服务的抽水蓄能电站建设,以更好地服务大电网调节与基地配套两大场景。
“水风光”一体化加大开发模式创新,统筹就地消纳与外送,构建流域级多能互补,打造清洁能源综合体,推动水风光与产业集成融合发展。三者共同形成“基础电源+调节资源+集成模式”的完整运行闭环。
风电作为新型电力系统的核 心组成部分,是支撑“双碳”目标实现的中坚力量。“十五五”期间,风电将遵循“陆海并举、集散协同、多元融合”的原则,依托技术进步与机制创新“双轮驱动”,确保风电发展从单纯的“规模扩张”转向“扩量提质”与“可靠替代”并重迈进,年均保持1亿千瓦的增长节奏。
首先,在开发思路上秉持“陆海并举、集散协同”的策略。
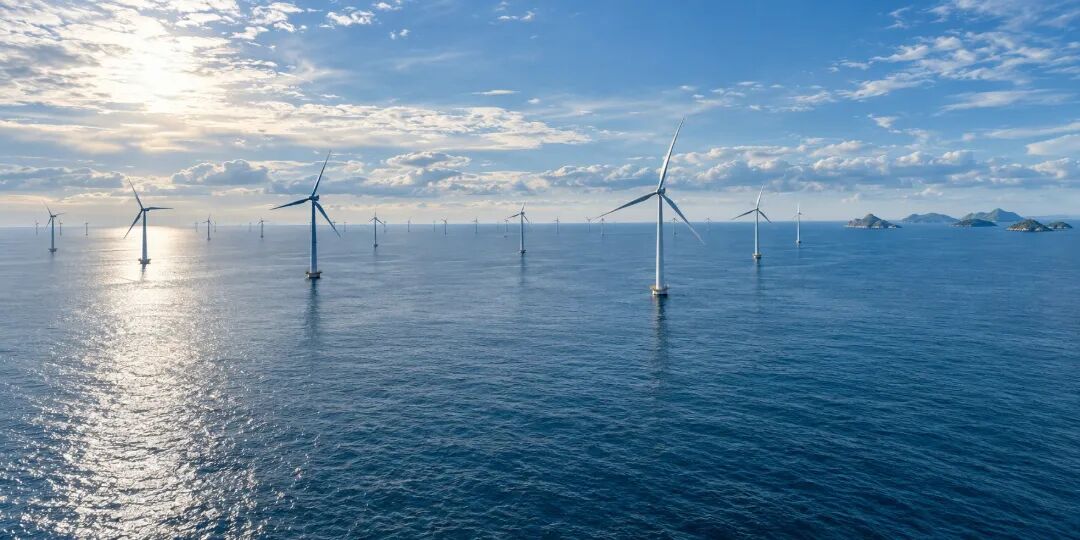
陆上风电以“三北”、西南地区为重点深入推进“沙戈荒”风光基地和“水风光”基地建设,积极开展“千乡万村驭风行动”,深挖应用场景、优化开发布局。海上风电以持续加快近海建设、大力推进深远海风电基地布局建设为要求,力争“十五五”期间全国海上风电新增开工规模1亿千瓦左右,2030年累计装机规模达到1亿千瓦以上。
其次,在发展重心上要从“装机为王”向“可靠替代”转变。
首次提出可靠替代目标:到2030 年,全国风电(含源侧配建储能)平均置信出力达到11%,迎峰度夏、度冬晚高峰时段风电(含源侧配建储能)电量占比达到20%以上,较“十四五”末提高约10个百分点。
这要求未来风电场将成为系统友好型的风电场,预示着风电的衡量标准已从“发了多少绿电”转向“关键时刻顶不顶得住”。规划进一步明确,“十五五”期间新增风光水等可再生能源可靠顶峰发电能力3亿千瓦以上。
再次,在发展方式上要由单一发电向多元一体化利用转变。
大力支持绿电就地利用,将难以外送的电量就地转化为可储存、可运输的化工产品,推广“风光+蓄热电锅炉”集中供暖模式。统筹分散式风电、储能与工业绿色微电网、智能微电网协同建设,支持源网荷储一体化、绿电直连,打造零碳工厂与零碳园区。
“十四五”时期,光伏发电实现了“加速跑”,累计新增装机是“十三五”时期的4.5倍。“十五五”时期,光伏发电将迈入扩量提质、可靠替代的新发展阶段,进入更加理性、稳健、可持续的新境界,实现从“补充能源”向“主体能源”的新跨越。
规划提出,到 2030 年全国风电和太阳能发电总装机将达到28 亿千瓦以上,占全国电力装机比重超 50%,其中光伏装机容量预计“三分天下有其二”,成为第一大装机电源。
“十五五”时期,我国光伏发电将形成以集中式(大基地)与分布式为核心的增长极。
一是规模化的大基地支撑。“三北”六大风电光伏基地将新增装机3.7 亿千瓦以上,重点推进“沙戈荒”大基地建设及光伏治沙工程,打造“点、线、面”相结合的光伏治沙长城。
二是分布式光伏扩容。全国分布式新能源新增装机目标为3 亿千瓦以上,以中东南部等地区为重点,依托工商业、交通、建筑及农业场景,推动分布式光伏多场景多元化开发和空间集约复合利用。
三是加大可靠替代指标。首次设定电力可靠替代目标,要求到2030年光伏平均置信出力达到6% 左右(目前仅1%~2%),新建集中式风光电站置信出力原则上不低于10%,鼓励具备条件的项目超过20%,以提升晚高峰时段的电力保供能力。
还有光热发电,因其具有的长时储能、电热耦合和同步机等特性,成为光伏发电的“最佳搭档”。目前,我国光热装机规模已超200万千瓦、在建约270 万千瓦,国产化率接近100%。
“十五五”期间,我国将在西北和西藏等地区重点布局30万千瓦等级及以上高参数、大容量、高效率光热机组,以逐步提升基地支撑调节能力,增强基地电力供应稳定性和外送能力。到2030年,全国光热发电装机规模力争达到1500万千瓦。
规划再次明确“积极安全有序发展核电”。“十五五”期间,核电发展将迎来战略机遇期,项目审批步入常态化、批量化的轨道,迎来“迈大步”的新阶段。到2030 年,核电装机约1.1 亿千瓦,平均每年新增装机达1000万千瓦。
前不久,国务院常务会议核准了浙江金七门、广东太平岭、辽宁庄河、山东莱阳4个核电项目,共8 台机组。这是“十五五”开局之年的首批核准项目,标志着审批节奏明显加快。2019年重启核电审批至今,我国已核准超60台核电机组,其中有近八成机组是近5 年核准的。目前,我国在运、在建和核准待建核电机组达120台,总规模超1.35亿千瓦,名列世界首位。
随着人工智能时代到来,核电在构建新型电力系统中具有无可比拟的三大优势。
一是作为稳定、清洁的基荷电源,能有效平滑风光新能源的间歇性、波动性对电网带来冲击,并且高度匹配我国东部沿海的高电力需求,成为填补低碳电力缺口的核心路径之一。
二是在核电技术方面我国已实现从跟跑到领跑的跨越,“华龙一号”位居全球三代堆型之首,1200兆瓦商用钠冷快堆(CFR1000)完成标准设计,加上液态燃料钍基熔盐实验堆突破以及小型模块化反应堆(SMR)世界领先,为产业提供坚实“技术底座”。
三是核电正从单一发电向供暖、供汽、制氢、海水淡化等多元领域拓展,为核能综合利用打开了更广阔的发展空间。
与此同时,被称为人类终极能 源的可控核聚变被列入六大未来产业之一。规划提出,强化可控核聚变的技术攻关,突破氚燃料制备循环、材料辐照考验、高性能激光、超导磁体制造等关键技术,力争2027年实现燃烧实验、2035 年建成示范堆、2050年前部署首批商用堆。我国正将核聚变从“永恒的50年”转化为一张清晰、可执行的工程路线图。
生物质能作为以生物质为载体的一种可再生能源,首次被明确写入国家新型能源体系的重要构成,正加速融入生物制造与未来能源体系,推动从“废弃物”向“高端能源原料”跃迁,实现从“鼓励发展”到“强制替代”的历史性跨越。
规划明确提出,要大力推进生物质发电转型升级,因地制宜推进生物质能多元高效利用,成为构建可再生能源非电利用新格局的关键环节。
大力推进生物质发电综合价值提升。在东北等风光及生物质资源富集地区,探索就近布局建设生物质发电与风电光伏项目,集中打捆接入电力系统,实现“风光+生物质”可靠支撑及灵活调节,从单一发电向热电联产和多能互补转变。预计到2030年,我国生物质发电装机规模突破6000万千瓦。
积极推动生物质能多元化非电利用突破。规划强调重点加大生物质能在供热、供气及交通燃料领域的深度应用,稳步推进生物质供热供暖和生物天然气产业化发展,因地制宜解决城乡清洁取暖需求。
努力培育绿色燃料的新蓝海。面对全球航运航空减排需求,加速发展生物甲醇、生物航煤、生物天然气等非粮生物液体燃料,提供绿色燃料替代解决方案,成为这些领域深度脱碳、绿色替代的核心抓手。
总之,在传统化石能源逐渐枯竭的背景下,生物质能是理想的替代能源,被誉为继煤炭、石油、天然气之外的“第四大”能源。未来,生物质能不仅将重塑我国城乡能源结构,而且将成为连接碳中和、绿色制造与未来能源的关键枢纽。
地热能作为唯一来自地球内部的可再生能源,可用于发电、供暖及农业养殖等不同领域。规划系统部署了地热资源勘查、供暖(制冷)、梯级利用、发电示范以及技术创新等多层次多场景的重点任务,具体涵盖以下几大方面。
一是加强重点区域地热资源勘查评价。重点聚焦三区(华北、东北、长江中下游3 个地热区)四带(东南沿海、藏滇、环鄂尔多斯、郯庐断裂4 个地热带)圈定一批勘查开发靶区,摸清资源分布,查明可开发规模和环境承载能力。
二是加强浅层地热能集群化利用。在具备大面积铺设地埋管条件的城镇地区,建设浅层地热能集群化利用试点工程。在农村能源革命试点地区,因地制宜开展浅层地热能供暖试点。在城乡积极推广小型分布式地源热泵技术,尽可能满足居民不同供暖(冷)需求。
三是推广中深层地热能集中开发、梯级利用。鼓励中深层地热能大规模开发利用,重点聚焦规模化开发利用、井下换热技术推广、管理模式创新、现有项目智能化升级等领域,大力提升地热在城市供暖、工业用热中的比例,探索地热能与传统供热方式耦合的商业模式。
四是加大关键地热技术创新攻关力度。加强地热能前沿技术研发,支持干热岩开发技术、高温地热发电技术的研究与应用,稳步推进中高温地热发电示范工程,探索地热能梯级综合利用的新模式。
海洋能指以海水为能源载体的可再生能源,包括潮汐能、潮流能、波浪能、温差能、盐差能等形式。“十五五”时期是建设海洋强国的关键阶段,海洋作为一个巨大的蓝色能源宝库,加快推进海洋能规模化利用具有重要战略意义。
规划提出要“因地制宜推进海洋能规模化利用,持续扩大工程试点;推动海洋能多能互补发展,引导海洋能与相关涉海工程融合”。
一方面,推进海洋能规模化利用。在已有示范工程的带动下,重点在潮汐能、潮流能、波浪能、温差能等富集区域,分阶段启动建设百兆瓦级潮流能、潮汐能规模化利用重点工程,继续稳步推进建设兆瓦级波浪能规模化试点工程与温差能、盐差能等综合利用示范工程,实现由单级应用向成组应用升级。要力争到2030年全国海洋能装机规模达到40万千瓦,相当于目前的30余倍。
另一方面,推动海洋能多能互补发展。鼓励在海岛和深远海区域建设多能互补电站,促进海洋能与海上风电、海上光伏、储能与制氢的融合发展。积极探索海洋能在海上牧场、海水淡化、海上油气平台等领域综合利用,支持在海岛建设海洋能多能互补电站和海洋能规模化、多元化应用示范工程,不断拓展海洋能应用新场景,打造多元融合发展的新范式。
新型储能已被摆到更加突出的地位,不再是新能源的“附属品”,而是跃升为构建新型能源体系和新型电力系统的“刚需品”。
规划提出,“十五五”时期,全国新增新型储能约1.6亿千瓦,到2030 年全国新型储能装机规模达到3 亿千瓦,相当于“十四五”末的2倍多,重点在以下三个方面发力。
大力推进光储一体化。不断完善政策机制,推动具备条件的新能源配建储能实施升级改造和存量新能源电站分批加装储能改造,持续提升调用水平。
积极拓展工商业分布式储能市场,依托虚拟电厂聚合分散储能资源主动参与需求侧响应。
在“沙戈荒”等新能源外送基地,合理规划一批新型储能电站,着力提升通道新能源电量占比,真正改变“建而不用”的困境。
氢能已被列入六大未来产业重点培育方向,成为“双碳”转型、能源替代的关键抓手。经过“十四五”夯基垒土,氢能产业正从试点探索逐步迈入有序破局的新阶段,产业发展进入全面提速的政策红利期。规划提出,到2030 年可再生能源制氢规模达到200 万吨,相当于2025年的8倍。
在制氢端,加大新能源制氢多槽混联、系统集成与集群控制等关键技术攻关,鼓励因地制宜探索深远海、沙戈荒等可再生能源制氢场景,合理布局建设风光氢氨醇一体化基地,支持风光制氢弱联网、离网模式发展,力争在“十五五”末期:资源优势区绿氢成本降至10元/公斤以下,全国平均制氢成本降至15元/公斤以下;交通终端用氢成本降至25元/公斤以下,基本实现与化石能源制氢的成本平价。
在输运端,加强输氢管网布局引导,探索负荷率不足的存量油气管网规模化输送绿色甲醇的新途径。建设多元储运网络体系,加快构建“两横三纵”输氢格局,进一步延伸纯氢管道长度,打通西产东送、北产南运资源协同的输氢通道工程。完善绿色氢氨醇加注等补能设施,加大重点区域港口、机场绿色燃料加注和转运基础设施建设,确保全国加氢站数量持续增长。
在应用端,充分发挥氢能补能快、续航长的优势,大力开展长途重载、绿色船燃、低空经济等场景试点应用,重点推动绿氢在炼化、交通运输、化工冶金等领域的替代应用,积极探索绿色氢氨醇在发电掺烧、规模储能等领域应用,在燃气轮机掺氢方面持续开展技术试验和验证,建立绿色燃料可持续性认证体系。

 VIP复盘网
