

两轮油摩:内销贡献主增量,中大排保持较好态势。公司8月油摩销量同比+93.4%,大幅领先行业(YoY+12.8%),250cc以上销量1.8万辆,同环比分别+19.6%/-23.1%,环比季节性回落;单月销量3.4万辆中,内/外销分别为1.8/1.7万辆,同比分别+155.4%/+53.5%,内销贡献主要增量、外销增速同样亮眼。
①出海:非发达市场中排量高增,中大排短期波动不改长期趋势。公司油摩出海主销欧美,但增长主力在亚洲、拉美、墨西哥等市场,入门级中排量摩托是主要增量。单看26年8月,公司250cc以上/250cc及以下外销量分别为0.7/0.9万辆,同比分别-12%/+268%。尽管中大排外销单月销量波动,但1-8月累计外销达7.2万辆,同比+12%,整体表现稳健。
②内销:中大排市场份额稳居首位,踏板快速上量。8月公司中大排内销依旧保持冲量态势,市占率23.3%稳居市场第一;小排量在踏板新品支撑下快速上量、占比提高。2025年,公司考虑到玩乐赛道虽盈利模式更优、但市场规模远小于通勤赛道,为打开业务天花板在国内先后推出150SC等多款150cc及以下排量踏板摩托,26Q2以来快速放量,贡献单月内销主要增量。8月,公司250cc以上/250cc及以下内销量分别为1.0/0.7万辆,同比分别+59%/+1505%。
全地形车:产品升级贴合海外市场趋势。8月公司国内出口全地形车2.4万台(该口径主要销往非北美市场),同环比分别+72.6%/+8.8%,主要是公司UZ系列产品性价比优势突出、切合海外市场从ATV向UTV升级的市场趋势销量快速增长。
极核电摩:高智能化+技术下放,规模持续爬坡。公司8月电摩销量5.2万台,同环比分别+59.6%/-18.4%,同比保持高增、环比季节性回落。今年1-8月,极核电摩合计销量41.9万台,同比+116.5%,位居行业第三。
公司核心看点在于高地市场量价齐升稀缺性。今年1-8月,公司250cc以上油摩总销量同比+5.5%,慢于行业整体;极核电摩累计销量翻倍,但电自受新国标影响较大;因此公司增长点主要看全地形车。产品方面,Z10今年4月开售,下半年有望规模放量,明年RUV新品销量我们预计可对标U10 Pro;需求方面,公司产品性价比突出,北美高地市场份额稳步增长、量价齐升,预计27年北美市场市占率超12%,可贡献归母净利约15亿,在当前中美/中欧环境下具备稀缺性。
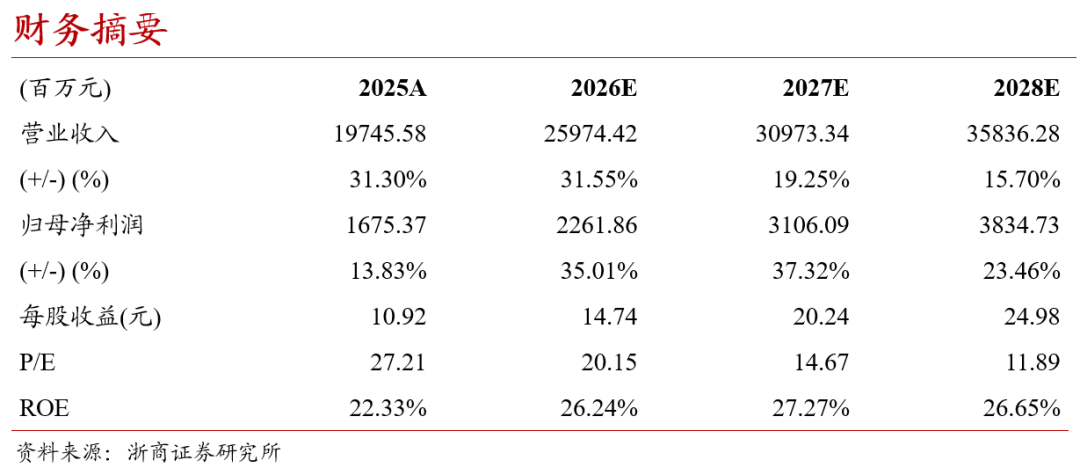
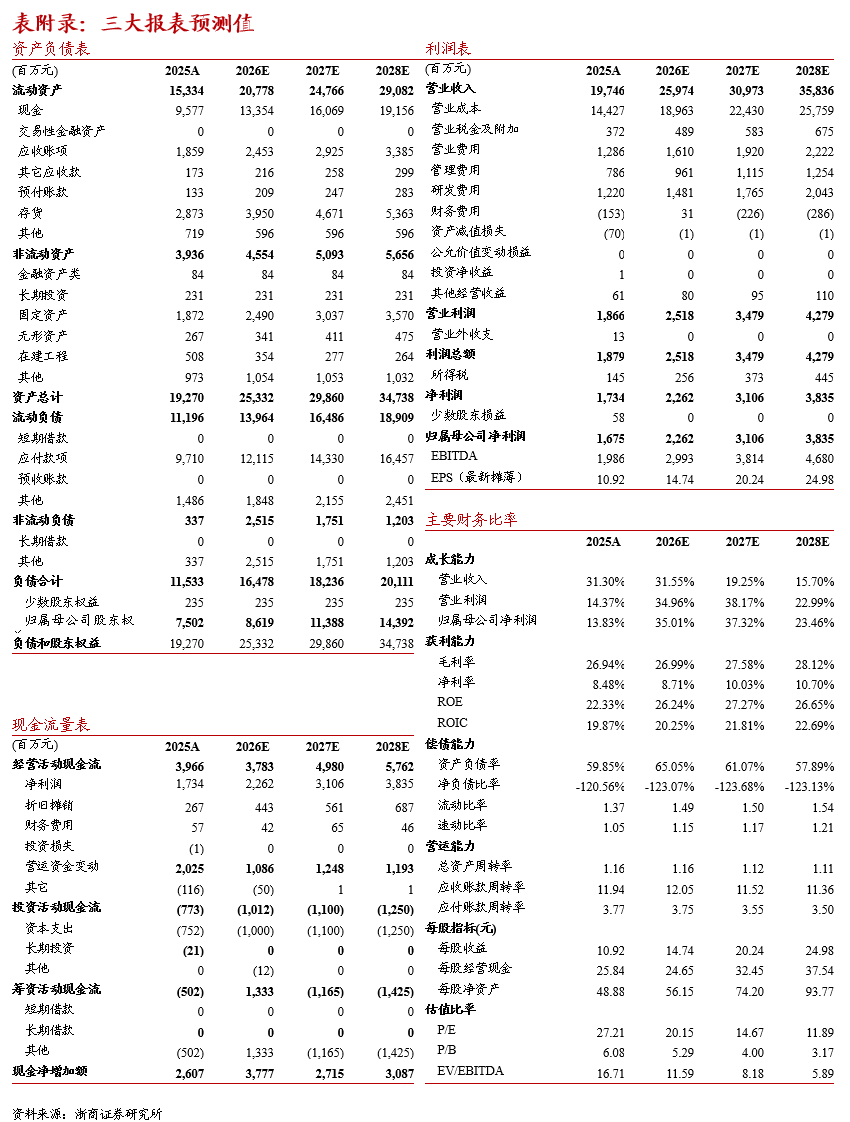
盈利预测与估值:我们预计公司26-28年营收260/310/358亿元,同增31.5%/19.2%/15.7%。归母净利润23/31/38亿元,同增35.0%/37.3%/23.5%,对应PE 20.2/14.7/11.9倍。公司持续受益于主要业务海外高端放量,维持“买入”评级。
风险提示:汇率波动与政策风险、竞争加剧风险、新品推出节奏/表现不及预期。

 VIP复盘网
