

报告显示:
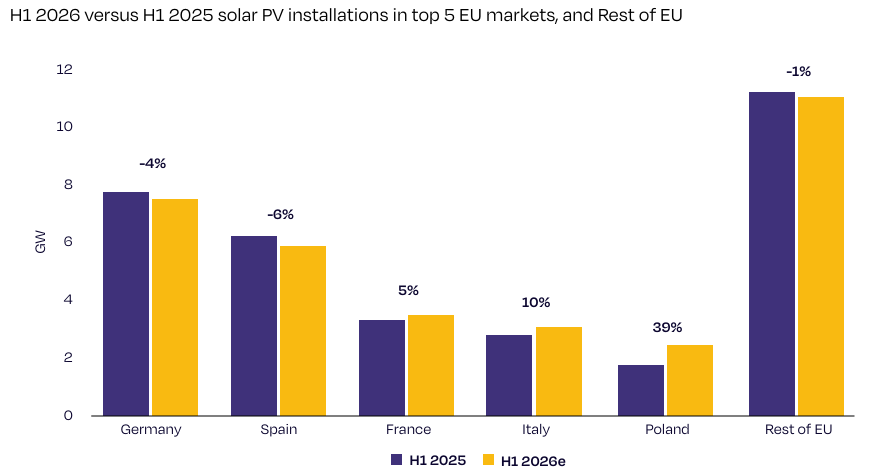
1月至6月期间,新增太阳能光伏发电装机容量至少达到33.8吉瓦,比2025年上半年的33.2吉瓦高出1.9%。尽管市场环境充满挑战,但安装量仍保持较高水平,部分得益于中东冲突引发的新一轮化石燃料危机,这加强了太阳能的经济和能源安全理由,并支撑了多个成员国的需求。
虽然这一结果超出了2025年末的预期,但并不意味着增长势头复苏。各国和各细分市场的市场表现差异显著。
德国和西班牙作为欧盟最大的两个市场,保持了较高的安装水平,而法国、意大利、波兰、罗马尼亚和希腊则实现了同比增长。芬兰和拉脱维亚等规模较小的市场通过大型公用事业规模项目的投产迅速扩张。
相比之下,荷兰、捷克、比利时和匈牙利等几个市场的表现低于2025年水平。
预计2026年整体市场结构变化不大,公用事业规模太阳能仍将是最大的细分市场,占新增装机容量的56%,屋顶太阳能占44%。多个市场的住宅需求减弱,而商业和工业(C&I)需求则表现出更强的韧性。
除新增装机外,太阳能还展现了其对欧洲能源安全的战略价值。
自3月1日中东战争升级以来的前六个月,欧盟太阳能发电避免了约300亿欧元的天然气进口发电成本 - 相当于每周超过10亿欧元。5月、6月和7月,太阳能提供了欧盟20%以上的电力,6月更是达到了创纪录的25%,成为欧盟最大的发电来源。
在夏季热浪期间,太阳能帮助满足了不断增长的制冷需求,而河流高温和低水位则限制了核电和水电的发电能力。太阳能不仅成为关键的脱碳技术,而且日益成为重要的能源安全资产。
与此同时,整合日益增长的太阳能装机量正成为一项日益严峻的挑战。 弃电量增加、太阳能上网电价下跌、出现负电价时段以及晚间电价峰值不断攀升,这些都表明电网、储能及其他灵活性解决方案的发展速度不足以跟上太阳能部署的步伐。若不加快灵活性解决方案的部署,欧洲将面临白天大量低成本太阳能发电利用不足的风险,同时在太阳能发电量下降时,仍需依赖昂贵的化石燃料发电。
2026年的前景已大幅改善,但结构性风险依然存在。根据目前可获得的数据,我们的中情景预测为68.1吉瓦,比我们2025年12月的预测高出6.6吉瓦,仅比2025年修订后的记录69.6吉瓦低2.1%。
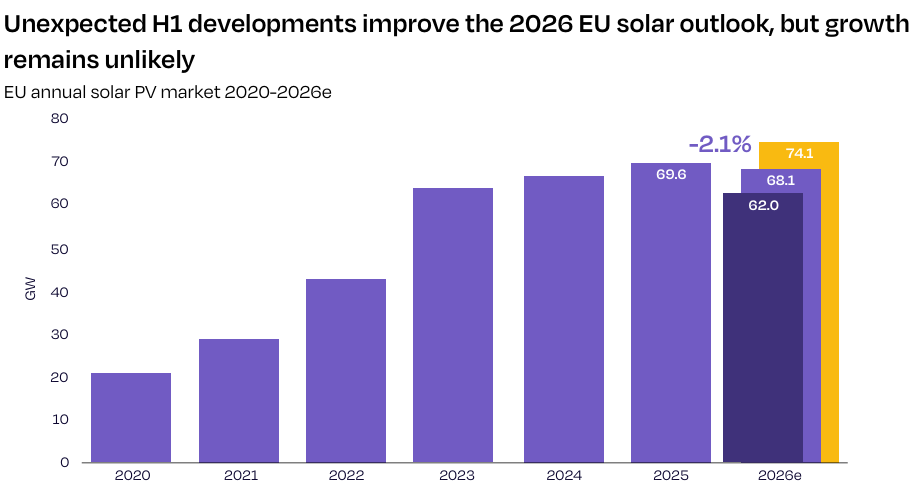
然而,一些成员国的政策支持持续减弱,监管不确定性日益增加,电网约束也愈发明显。2026年最终市场结果仍存在相当大的不确定性。我们的情景预测范围从低情景的62.0吉瓦到高情景的74.1吉瓦,其中68.1吉瓦代表我们目前的中心预期。最终结果将取决于今年剩余时间的市场发展情况以及对初步安装数据的修订。
2026年上半年再次证明,化石燃料价格上涨增强了太阳能的商业案例。但市场韧性是依靠另一场外部能源冲击而非更强有力的政策和监管框架来支撑的,这一事实对于该行业的长期增长前景而言仍是一个警示信号。
报告显示:
1月至6月期间,新增太阳能光伏发电装机容量至少达到33.8吉瓦,比2025年上半年的33.2吉瓦高出1.9%。尽管市场环境充满挑战,但安装量仍保持较高水平,部分得益于中东冲突引发的新一轮化石燃料危机,这加强了太阳能的经济和能源安全理由,并支撑了多个成员国的需求。
虽然这一结果超出了2025年末的预期,但并不意味着增长势头复苏。各国和各细分市场的市场表现差异显著。
德国和西班牙作为欧盟最大的两个市场,保持了较高的安装水平,而法国、意大利、波兰、罗马尼亚和希腊则实现了同比增长。芬兰和拉脱维亚等规模较小的市场通过大型公用事业规模项目的投产迅速扩张。
相比之下,荷兰、捷克、比利时和匈牙利等几个市场的表现低于2025年水平。
预计2026年整体市场结构变化不大,公用事业规模太阳能仍将是最大的细分市场,占新增装机容量的56%,屋顶太阳能占44%。多个市场的住宅需求减弱,而商业和工业(C&I)需求则表现出更强的韧性。
除新增装机外,太阳能还展现了其对欧洲能源安全的战略价值。
自3月1日中东战争升级以来的前六个月,欧盟太阳能发电避免了约300亿欧元的天然气进口发电成本 - 相当于每周超过10亿欧元。5月、6月和7月,太阳能提供了欧盟20%以上的电力,6月更是达到了创纪录的25%,成为欧盟最大的发电来源。
在夏季热浪期间,太阳能帮助满足了不断增长的制冷需求,而河流高温和低水位则限制了核电和水电的发电能力。太阳能不仅成为关键的脱碳技术,而且日益成为重要的能源安全资产。
与此同时,整合日益增长的太阳能装机量正成为一项日益严峻的挑战。 弃电量增加、太阳能上网电价下跌、出现负电价时段以及晚间电价峰值不断攀升,这些都表明电网、储能及其他灵活性解决方案的发展速度不足以跟上太阳能部署的步伐。若不加快灵活性解决方案的部署,欧洲将面临白天大量低成本太阳能发电利用不足的风险,同时在太阳能发电量下降时,仍需依赖昂贵的化石燃料发电。
2026年的前景已大幅改善,但结构性风险依然存在。根据目前可获得的数据,我们的中情景预测为68.1吉瓦,比我们2025年12月的预测高出6.6吉瓦,仅比2025年修订后的记录69.6吉瓦低2.1%。
然而,一些成员国的政策支持持续减弱,监管不确定性日益增加,电网约束也愈发明显。2026年最终市场结果仍存在相当大的不确定性。我们的情景预测范围从低情景的62.0吉瓦到高情景的74.1吉瓦,其中68.1吉瓦代表我们目前的中心预期。最终结果将取决于今年剩余时间的市场发展情况以及对初步安装数据的修订。
2026年上半年再次证明,化石燃料价格上涨增强了太阳能的商业案例。但市场韧性是依靠另一场外部能源冲击而非更强有力的政策和监管框架来支撑的,这一事实对于该行业的长期增长前景而言仍是一个警示信号。

 VIP复盘网
