

海外撑起半边天。
在国内价格战与国际汇率波动的双重扰动下,比亚迪交出了一份“短期承压、结构向上”的半年报。
今年上半年,比亚迪销量、营收、利润同比均有所回落。消息一出,比亚迪首个交易日港股、A股分别下跌5.17%、4.46%。
然而,券商机构却几乎一致看好:海外收入首次超过国内,高端品牌加速放量,闪充技术开启新产品周期......
这份“账面承压、结构升级”的财报,到底讲了什么?
01
根据财报,今年上半年,比亚迪销量为180.85万辆,营业收入3448.15亿元,归母净利润123.25亿元。
不管是营收、还是利润,比亚迪都是数一数二的存在。
值得一提的是,比亚迪是营收唯一破3000亿元规模的上市车企,同时归母净利润也是唯二破百亿的上市车企。
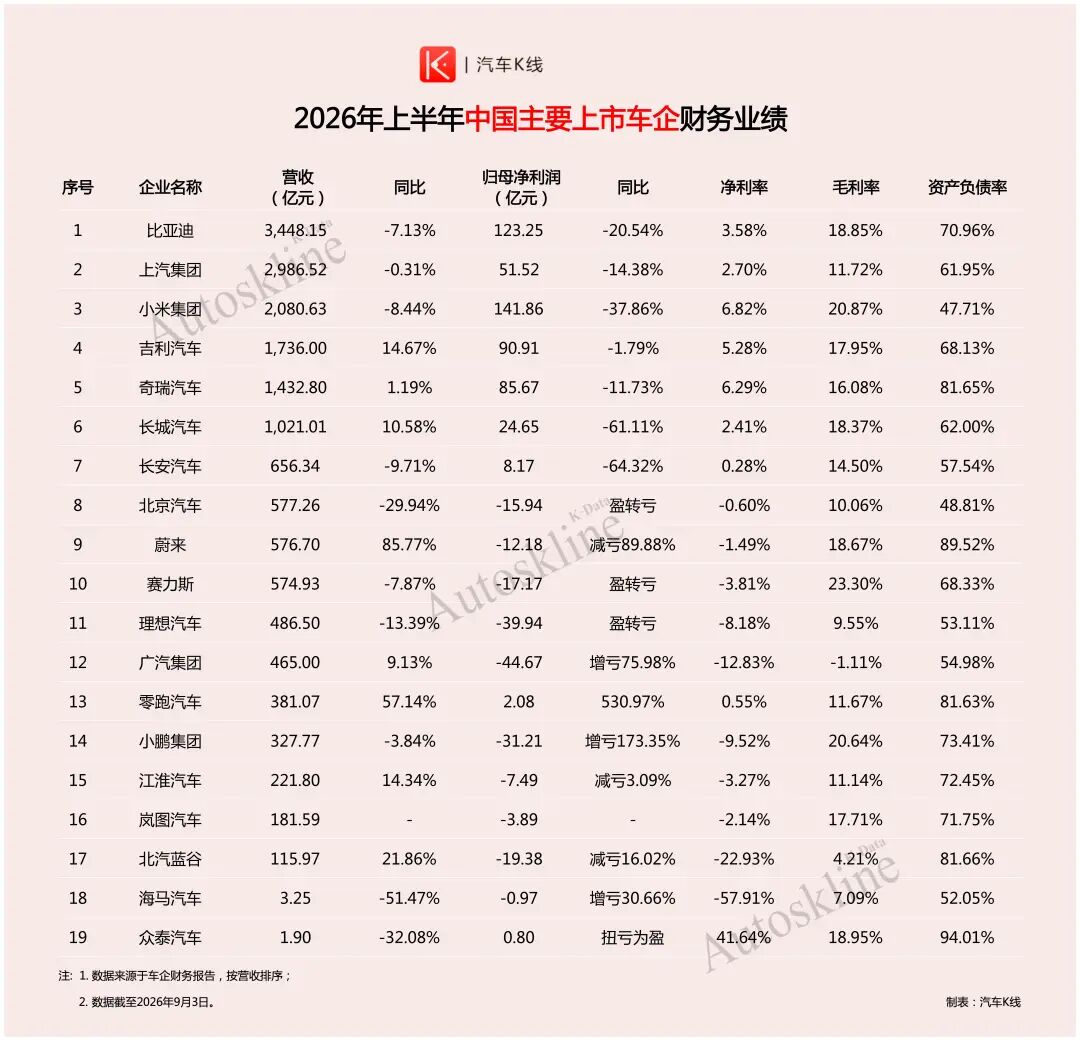
不过,在销量规模上,比亚迪以23.7万辆的差距,输给了上汽集团,丢失了中国上市车企销量冠军的头衔。
但随着闪充技术发布,5月开始,比亚迪重新夺回了上市车企月销冠军的头衔,且两者的累计差距正在快速消失。
此外,比亚迪研发投入在一众上市车企中,也是遥遥领先。今年上半年,其研发投入尽管同比下跌6.54%至288.61亿元,但仍是上汽集团(81.11亿元)的3.6倍。
截至今年上半年,比亚迪的累计研发投入超2700亿元。
02
要说表现最亮眼的,当属海外市场。
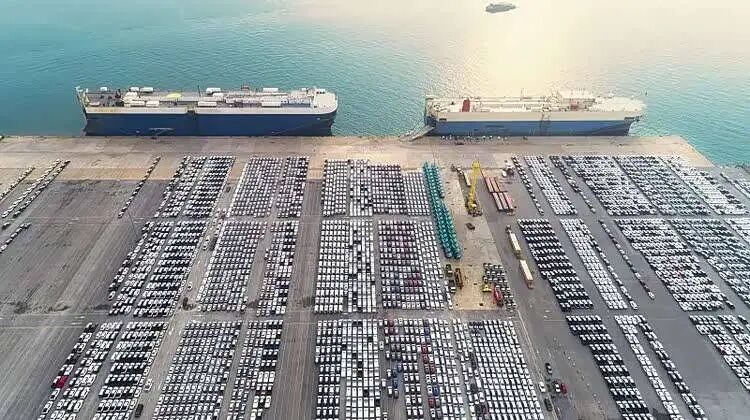
今年上半年,比亚迪海外销量79.2万辆,同比增长67.8%,占总销量的43.8%。8月单月海外销量更冲至18.95万辆,同比暴涨134.4%,再创历史新高。
在英国、巴西、泰国等地,比亚迪已登顶新能源品牌销量榜首。业务版图覆盖全球超120个国家和地区。
更关键的是,海外业务不仅贡献了销量,还重塑了利润结构。
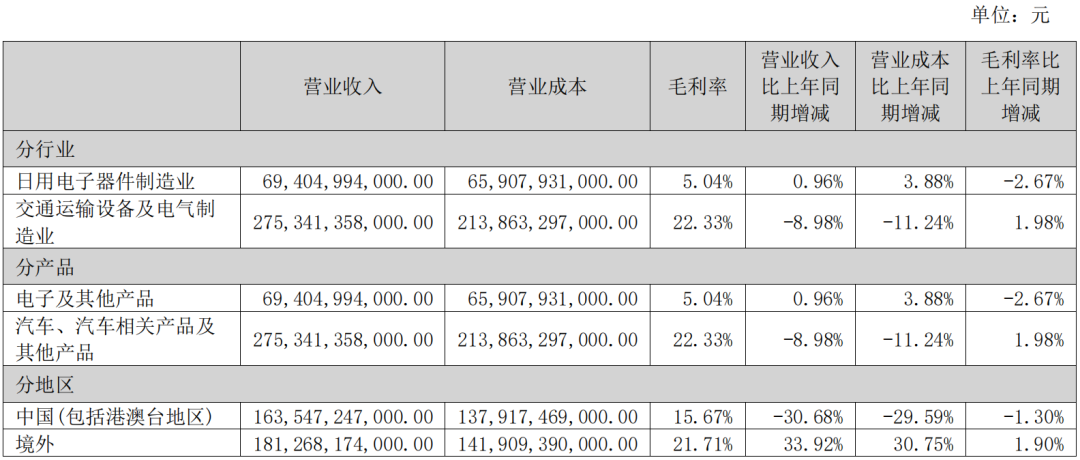
今年上半年,比亚迪境外收入1812.68亿元,同比增长33.92%,占总营收比重首次突破50%,达到52.57%。
与此同时,境外业务毛利率达21.71%,显著高于境内的15.67%。这意味着,海外以43.8%的销量、52.57%的收入,为比亚迪贡献了约六成毛利。
换句话说,比亚迪的利润引擎,正在从国内转向海外。这也是这份半年报最具标志性的变化。《汽车K线》认为,这也将坚定其他中国上市车企海外战略落地。
03
高端化,是比亚迪的第二条上升曲线。
方程豹、腾势、仰望三大品牌半年合计销量22.8万辆,同比增长61.03%,占总销量比重升至12.61%。
其中,方程豹贡献最多,上半年销量达15.95万辆,同比暴增162.53%;不过,腾势和仰望则面临压力,前者上半年销量6.65万辆,同比下跌16.65%,后者虽然同比增长96.61%,但销量仅1972辆。
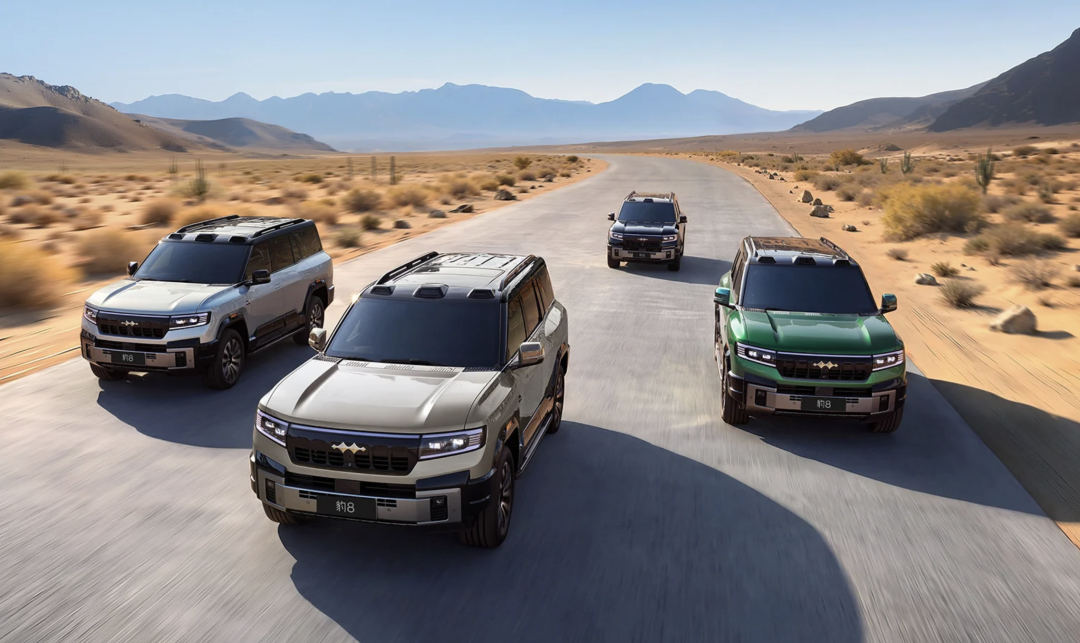
随着高端车型放量,比亚迪的盈利结构正在重塑。高端品牌不仅带来更高单价,也有望改善毛利率,减少对低价走量车型的依赖。
但需要注意的是,高端品牌目前占总销量比重仍只有12.6%,虽然增速快,但体量还不足以完全对冲国内大众市场的失速。
可以说,高端化现在还只是第二曲线的起点。
04
虽然比亚迪的业绩表现遥遥领先,但隐忧同样不容忽视。
最刺眼的就是,归母净利润大幅蒸发,去年上半年,比亚迪的归母净利润为155.11亿元,今年只剩123.25亿元,一下子蒸发了近32亿元,同比下跌20.54%。
与此同时,日均盈利跌破小目标,约6809万元。
直接原因有两个。
一是上半年人民币兑美元升值,比亚迪录得47.03亿元汇兑损失,去年同期为收益31.6亿元,一进一出相差78.63亿元。
比亚迪将净利下滑归因于此,但恰恰暴露了当前国际环境下的风险,比亚迪海外扩张越快,汇率波动对利润表的冲击就越大。
二是国内市场的失速。今年上半年,比亚迪国内收入1635.47亿元,同比骤降30.68%。汽车业务收入2753.41亿元,同比下降8.98%,几乎解释了比亚迪上半年营收下滑7.13%的原因。
国内销量承压,比亚迪上半年销量下跌15.72%。王传福坦言,销量不及预期与第二代刀片电池产能不足直接相关。
更深层的隐忧,在于汽车价格战对利润的持续侵蚀。
今年上半年,汽车行业利润率仅3.76%,整车制造利润率更是低至1.5%。比亚迪单车售价从Q1的约16万元降至Q2的13.6万元。
在这场全行业的失血式竞争中,即便是龙头也难以独善其身。
05
与短期市场情绪不同,主流券商几乎一致看好比亚迪的中长期发展,原因是剔除汇兑扰动后,主营业务盈利质量实际是在大幅改善。
国金证券测算,还原汇兑税后影响并剔除比亚迪电子权益贡献,Q2实际利润约103亿元,同比大增182%,该口径下单车利润达0.93万元。
华泰证券认为Q2盈利强劲反弹得益于闪充技术新产品周期开启及海外业务持续高增,维持“买入”评级。
开源证券指出Q2毛利率同比修复明显,海外市场持续放量,维持“买入”评级。
东方证券强调8月海外销量18.95万辆再创新高,预计海外将成为核心增长极,目标价125.28元。
交银国际看好比亚迪下半年出口表现,维持138.53港元目标价。
国泰海通证券指出海外收入首超国内、闪充生态加速落地,维持“增持”评级。
整体来看,汇兑损失是纸面亏损、海外业务是核心增长引擎、闪充技术+高端化重塑竞争力是机构看好比亚迪的集中共识。
06
当汽车主业进入深度调整期,比亚迪在其他领域的布局同样值得关注。
储能业务已成为比亚迪实实在在的落地项目。2026上半年,比亚迪储能系统出货量位居全球第一,产品进入110多个国家和地区,覆盖源网侧储能、工商业储能、户用储能和AIDC算力储能等场景。
目前,比亚迪正紧抓全球新能源转型与AI算力需求释放的双重战略机遇。不过,储能行业价格竞争同样激烈,规模优势能否转化为利润优势,尚不确定。
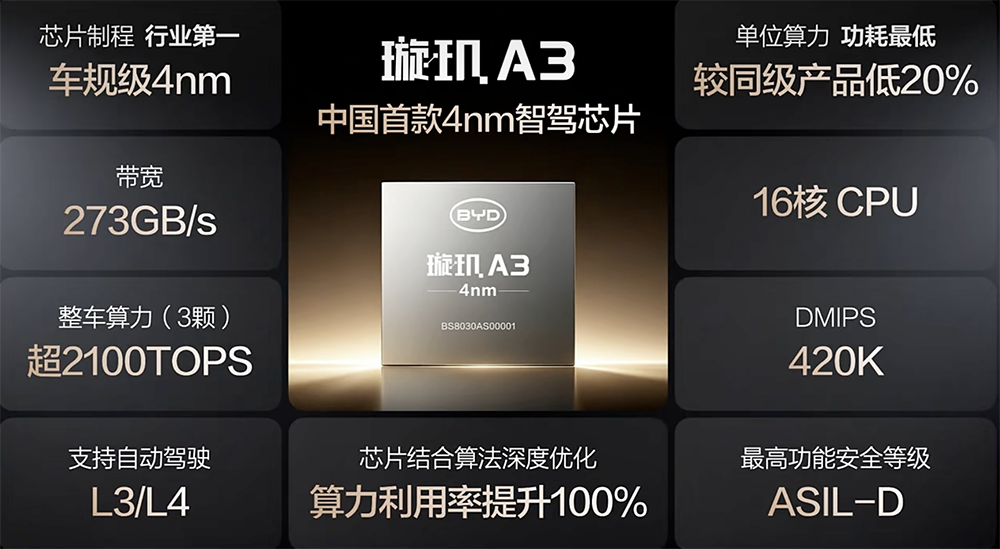
半导体方面,比亚迪5月发布的自研4nm制程智驾芯片“璇玑A3”,已规模化量产。9月推出以璇玑A3为算力中心的新一代4D毫米波雷达芯片,全面覆盖L2-L4级智能驾驶应用。BMS AFE芯片累计出货量突破1亿颗。
在电子与AI算力上,AI算力基础设施业务持续推进,海外客户液冷冷板项目进入量产爬坡阶段。比亚迪电子上半年营收822.34亿元,同比增长2.02%;归母净利润4.26亿元,同比下降75.35%。
07
机器人则是更远期的期权。
如今越来越多的车企开始“造人”,比亚迪也不例外。
2026年8月,比亚迪首款人形机器人“小迪”在世界机器人大会完成全球首秀,并宣布直接转入工厂常态化服务,首批落地场景为内部产线的零部件搬运、质量巡检。
据悉,该项目自2022年由第十五事业部牵头立项,研发周期约4年。
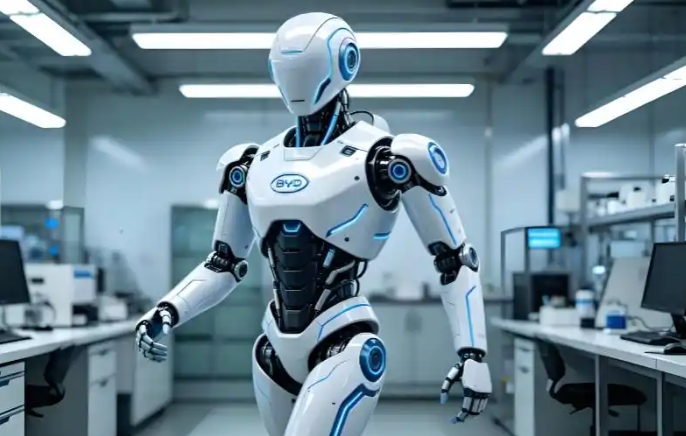
比亚迪执行副总裁李柯公开确认公司正在研发人形机器人,并指出“比亚迪当前重心是工业机器人,因为比亚迪本来就是最大的用户”。
此外,比亚迪已投资参股智元机器人,并与触觉感知企业帕西尼签署战略合作协议。未来计划在每家经销商门店投放机器人,承担迎宾接待、车型讲解等工作。
当然,机器人业务对当前的财报没什么贡献,更多是面向下一个十年的布局。
它的价值在于,比亚迪自身就是工业机器人的最大用户之一,可以用内部场景反哺迭代。但商业化节奏、成本下降曲线和外部客户拓展,仍需时间验证。
08
从比亚迪的半年报来看,它正处于结构性换挡时期。
国内大众市场的旧引擎,在价格战和产能瓶颈的双重挤压下,正在减速。而作为海外市场和高端品牌的新引擎,正在加速启动,但尚不足以完全对冲旧引擎的失速。
海外收入首次超过国内,是这场换挡的标志性节点;汇兑损失暴露的风险,则是换挡过程中必经的代价。
关键在于,海外、高端的结构性改善,能否在足够短的时间内对冲国内价格战的压力?
答案尚无定论,但方向已经明确。比亚迪正从一家依赖国内市场的爆款驱动型车企,向一家全球布局、技术驱动的多元化科技集团进化。
储能、半导体、机器人等业务的布局,正在为这家制造巨头的下一个十年埋下伏笔。这个过程注定不会平坦。
Views of Autoskline:
方向已经明确,答案仍在路上。比亚迪要做的,不是证明自己不会下滑,而是证明自己能在下滑中完成进化。

 VIP复盘网
