

作者|侯兵Hoping
编辑|光储笔记团队
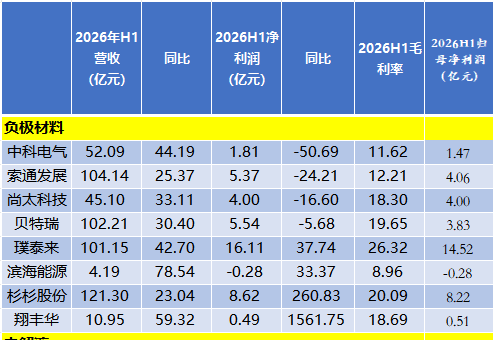
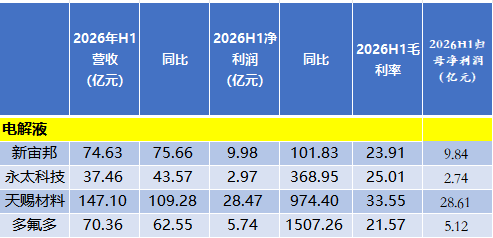
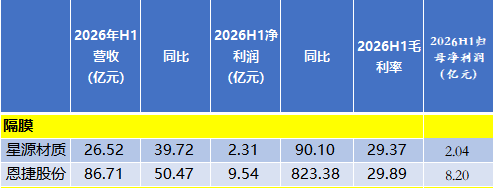
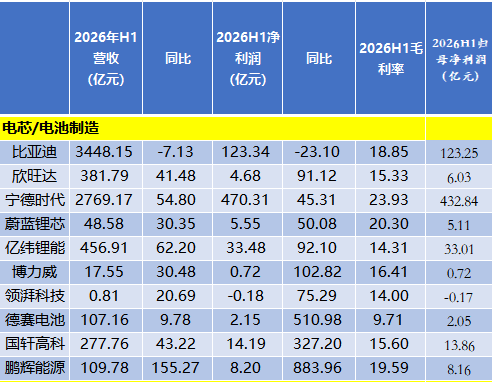
2026年上半年,锂电全产业链可谓精彩纷呈,无论是上游材料还是中游的正负极、隔膜等,还是偏下游的电池,业绩不仅同比增长,更是环比持续增长。
不少企业的盈利录得或者接近历史最好水平,量价齐升。
锂电设备企业则迎来了“合同负债狂欢”:似乎意味着什么不同寻常的事情。
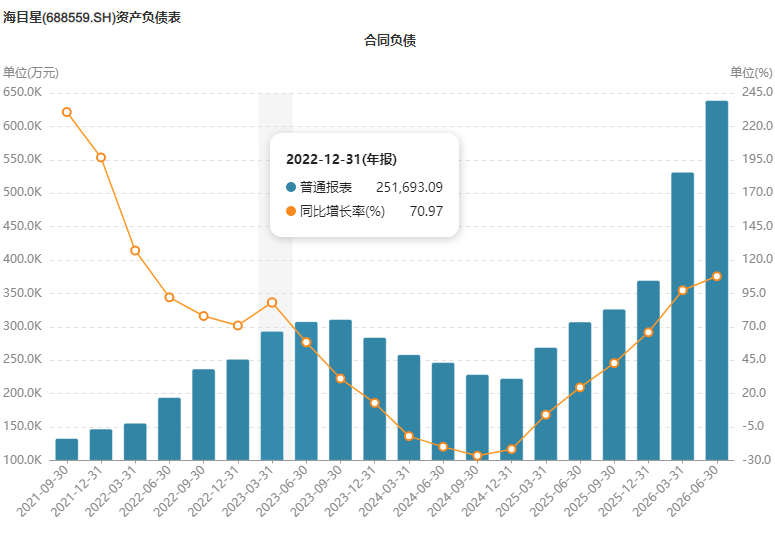
通常情况下,设备大卖,都代表新一轮扩产高潮,而合同负债则最为敏感。
但产业链盈利状况背后是越来越大的分化与暗藏的价格战风险,一旦行业需求减速,则可能意味着快速扩张的产能与需求之间的脱节。
而储能行业已经率先出现了这一征兆,锂电行业似乎也正在反映某种预期。
不过,近期传出锂电行业限制“新增产能”的说法甚嚣尘上,尚未得到验证,但似乎这些也并没有逆转行业的“悲观预期”。
国轩高科、亿纬锂能、中创新航、欣旺达、赣锋锂业等在资本市场的低迷表现似乎说明了一些什么问题?
最近光储笔记看到一个观点,来自国外大行的观点:
亚洲的能源资本开支在2030年预计将翻一番,可靠的能源投资备受关注,但高歌猛进的新能源经历了5年显著增长后将趋于平缓。
该行认为美国页岩气革命带来了廉价且丰富的天然气将为亚洲的AI数据中心和能源安全提供廉价、稳定的基荷电力支撑。
这和光储形成正面交锋。
真正打败他们的是,光储能源的真正平价和电动车锂电性能的进一步发展。
扑朔迷离。
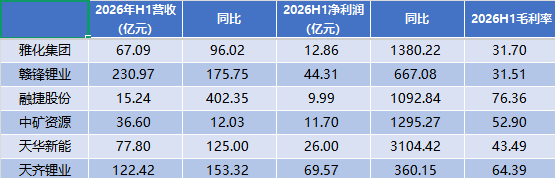
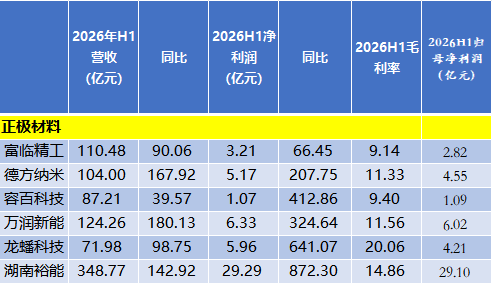
锂电中报大观
整体看法
行业表象看来,风光无两。
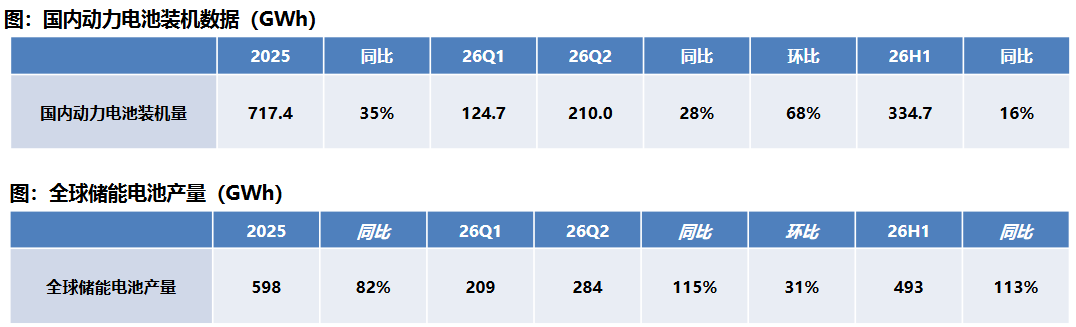
东吴证券研究所研究报告显示:2026年上半年全球动力与储能电池产量为1342GWh,同比增长47%。其中动力电池Q2环比增幅优于储能电池。

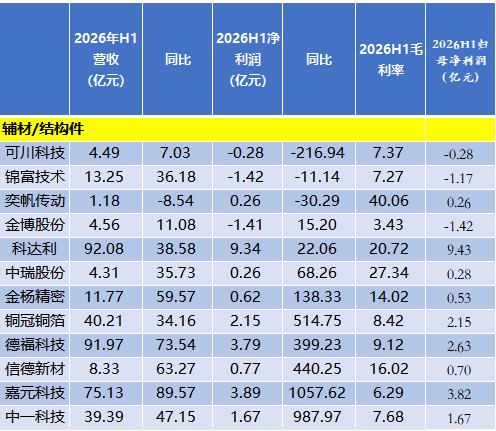
产业链盈利靠前的企业排名:宁德时代、比亚迪、天齐锂业、华友钴业、赣锋锂业、亿纬锂能、湖南裕能、天赐材料、天华新能、璞泰来。
二季度,锂电行业(样本企业)营业收入同比继续增长64%,环比增长22%。从净利润角度来看,统计下的锂电企业二季度净利润同比增长107%,环比进一步增长14%。
环比增速靠前的排名为:
添加剂、三元正极、铝箔、碳酸锂、隔膜、负极、电池、锂电设备、正极、铜箔、六氟磷酸锂、电解液。
行业大好之下,锂电企业的信心倍增:
某上游企业宣称,明年的增长不会低于40%。亿纬锂能更是喊出2027年增长50%以上的判断。
但表象之后,是暗藏的玄机。
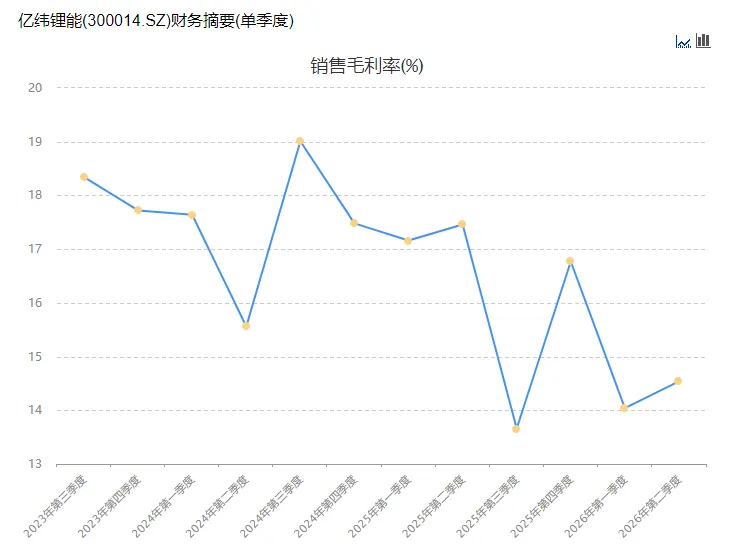
例如亿纬锂能的销售毛利率一直处于低位,而公司盈利高增,主要是量增而费用相对增长有限所带来的“成本节省”。而国轩高科则更为直接,主要源于投资收益,主业盈利依然羸弱。
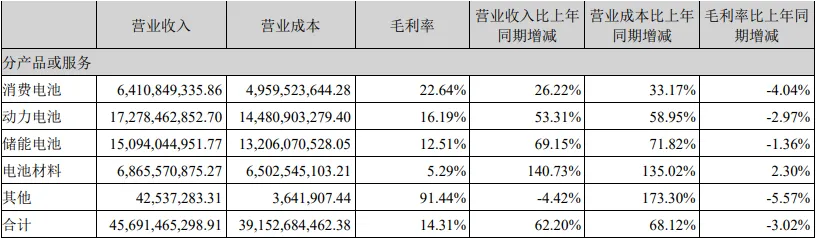
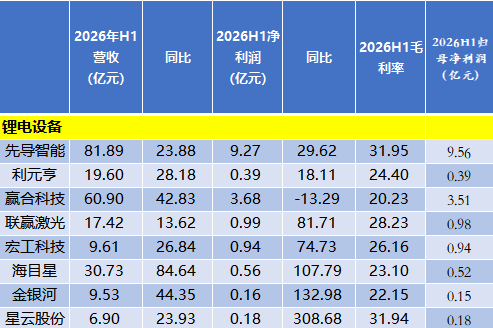
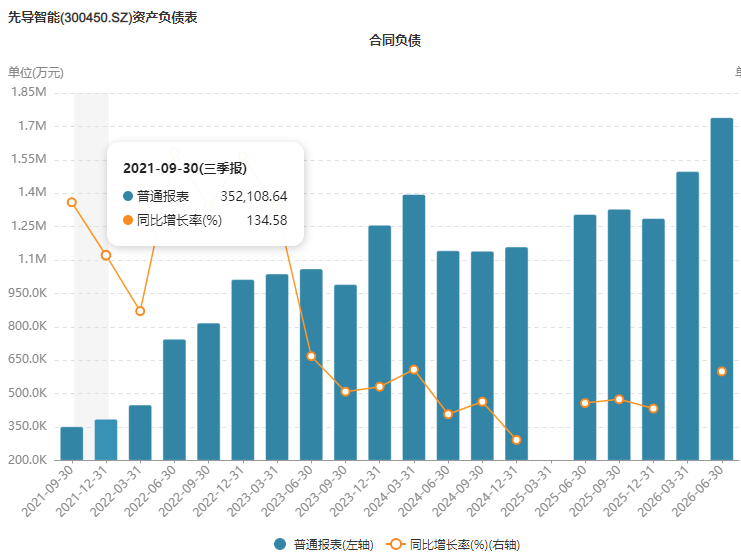
但锂电设备企业狂飙突进的合同负债似乎说明:锂电大扩产正在如火如荼。
比如先导智能合同负债同比增长33%,再度刷新纪录新高。而海目星和联赢激光的合同负债分别同比大增108%和100%!
当然海目星的合同负债放出天量还和其消费电子等领域激光设备突破有关。
细思极恐。
锂电行业未来如何,是否会有价格竞争,行业增速会否一直保持旺盛,产能增长能否得到遏制,都需要谨慎观察。
撰写声明:本文所述净利润为归母净利润。本文系基于公开资料撰写,难免有疏漏错误之处,仅作为信息交流之用,不构成任何依据和建议。
END

 VIP复盘网
