

北京君正集成电路股份有限公司(股票简称:君正股份,曾简称:北京君正)成立于2005年,2011年5月在深交所创业板上市。基于创始团队创新的CPU设计技术,君正股份迅速在消费电子市场实现SoC芯片产业化。
君正股份在处理器技术、多媒体技术和AI技术等计算技术领域持续投入,其芯片在智能视频监控、AIoT、工业和消费、生物识别及教育电子领域获得了稳健和广阔的市场。收购的ISSI公司面向汽车、工业和医疗等领域提供高品质、高可靠性的存储器产品,包括SRAM、DRAM、NOR Flash、2D NAND Flash 和eMMC。
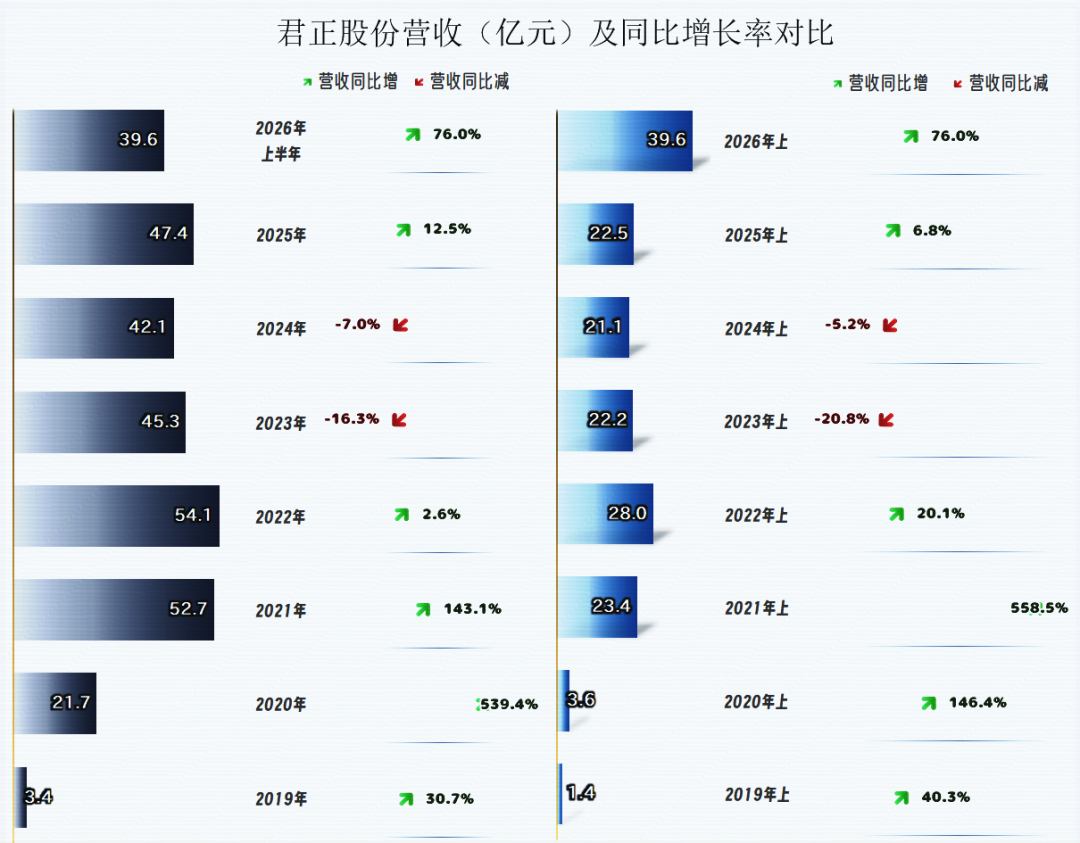
2026年上半年,君正股份的营收同比增长76%,时隔四年后再创上半年的营收新纪录。
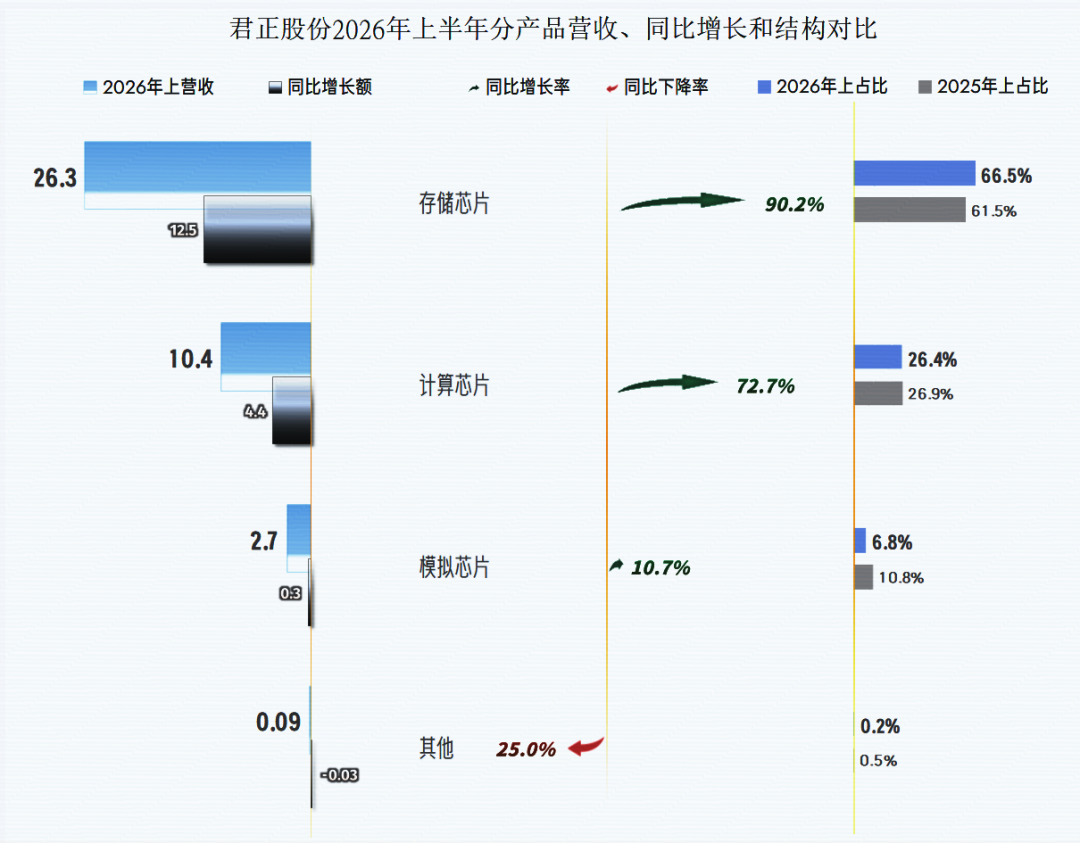
存储芯片的增速最快,占比已经接近2/3的水平;计算芯片的增长也很快,只有模拟芯片的增速相对要慢一些。
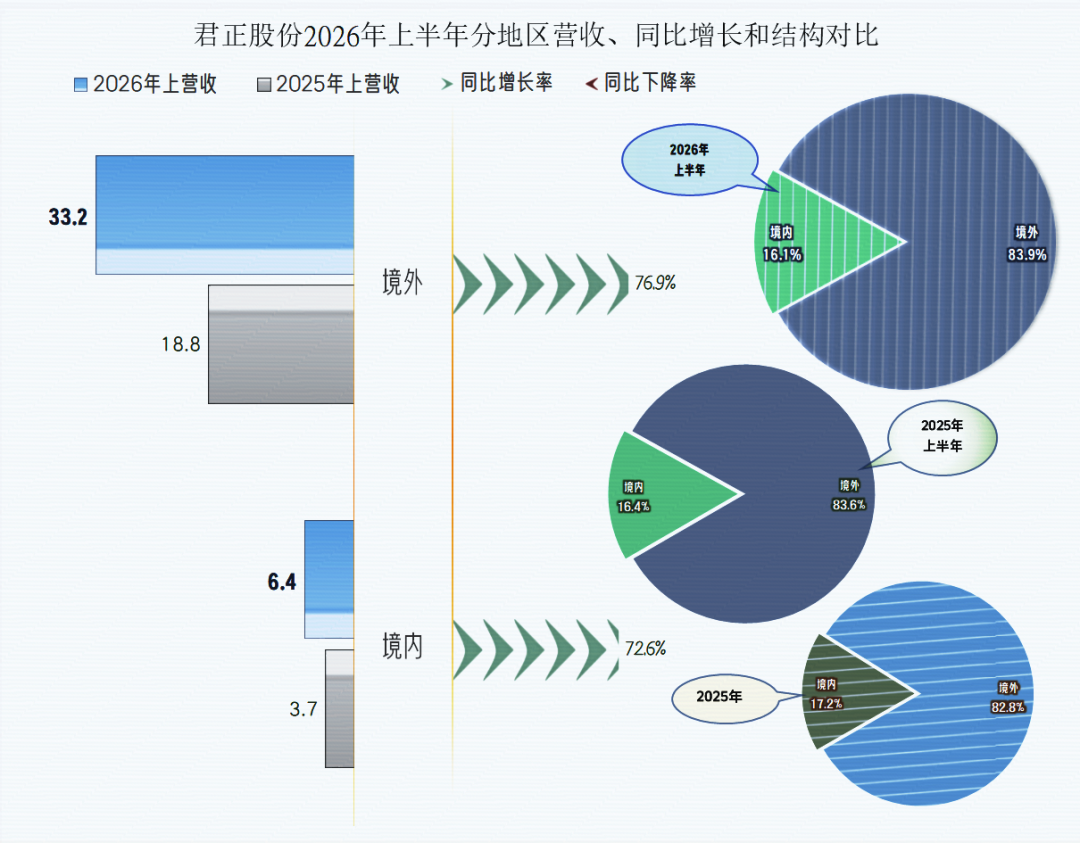
境内外市场均在高速增长,境外市场的增速略快,地区营收结构上的变化不大。
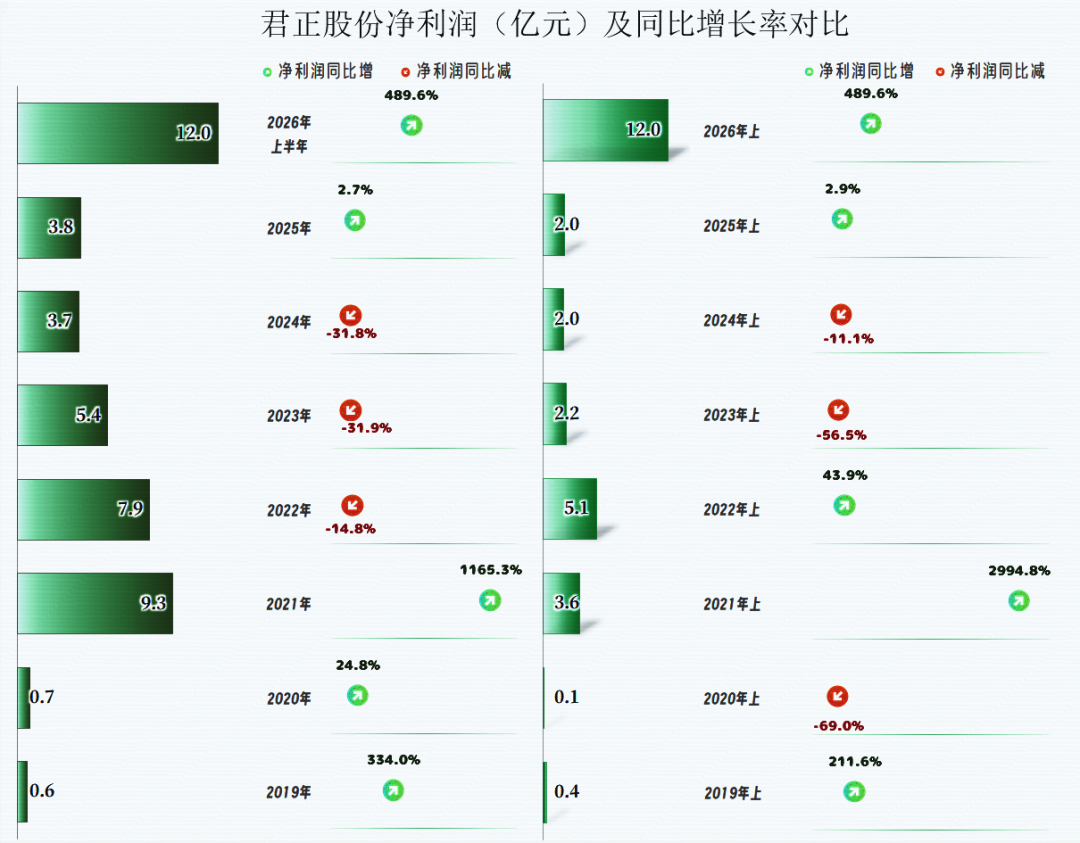
2026年上半年,净利润同比大幅增长4.9倍,其水平已经超过了前期的年度峰值水平,是其他半年的两倍以上,本次的行业大繁荣比上次来得更加猛烈。
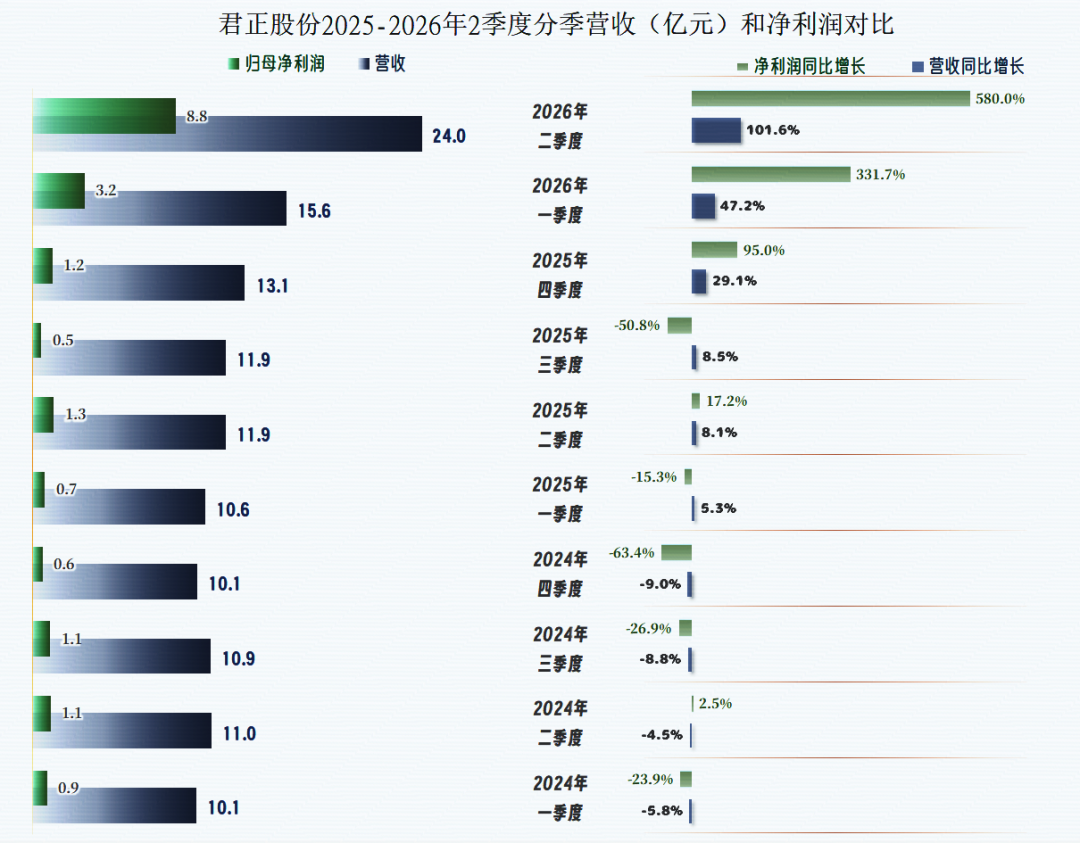
分季度来看,2024年的四个季度,主营业务都是同比下跌的状态,2025年以来恢复了同比增长状态,增速还在逐季持续提升,2026年二季度的增速已经是同比翻倍的水平。
净利润的波动更大一些,2024年和2025年三季度这七个季度,净利润都是以下跌为主,部分季度才有所增长。 最近三个季度的表现就相当亮眼了,特别是2026年二季度近6倍的增长,一个季度就接近以前峰值年份全年的水平。
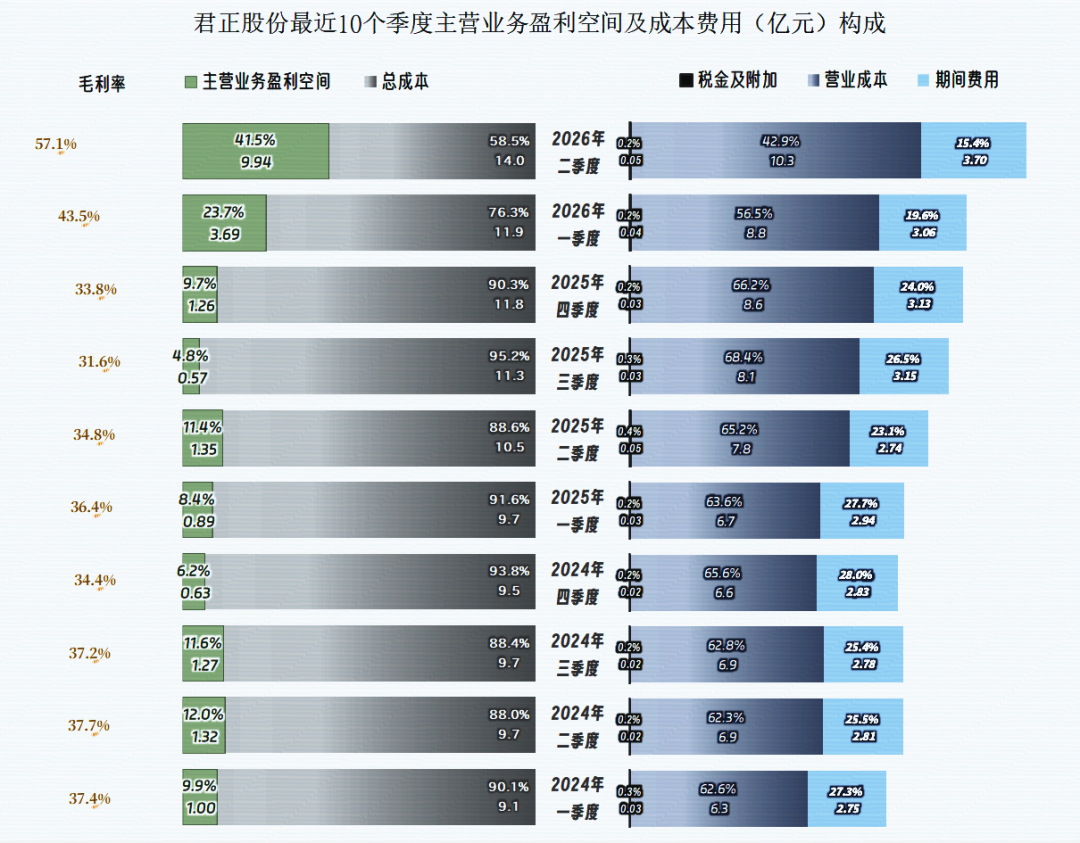
影响主营业务盈利空间的主要因素是毛利率,从2024年四季度至2025年三季度,这段时间的盈利情况不好,正是毛利率处于低位;最近三个季度的主营业务盈利能力大幅提升,也正好对应着毛利率的逐季快速提升。
不过,营收的增减波动幅度并不小,哪怕君正股份的期间费用相对稳定,其占营收比也是波动较大的,但这类影响仍然不是主流,仅是对毛利率波动的补充。
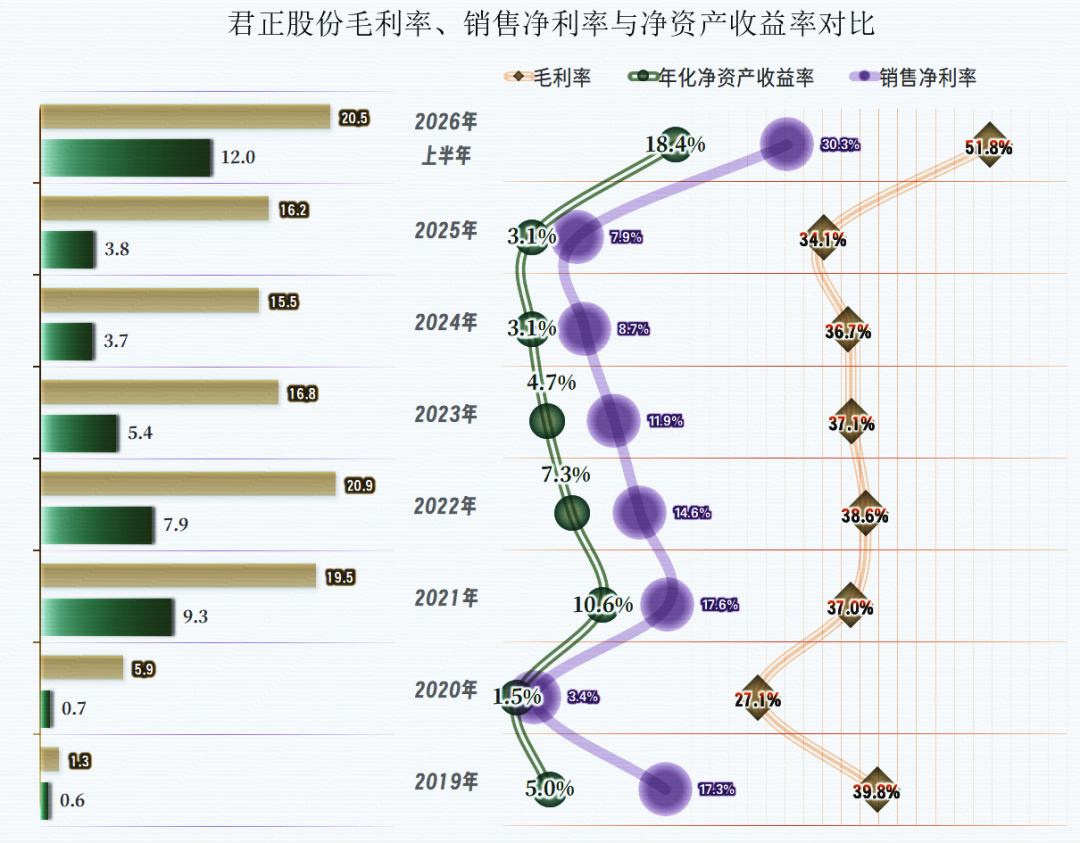
君正股份从2021年以来,毛利率在37%左右稳定了四年,此期间的销售净利率和净资产收益并没能保持稳定,反而是持续下滑,直到2025年搞得靠近及格水平了。2026年上半年的利好来得猛烈,不管前期的经营形势如何,直接暴力将三大指标拉升至以前几乎不敢想的超高水平。
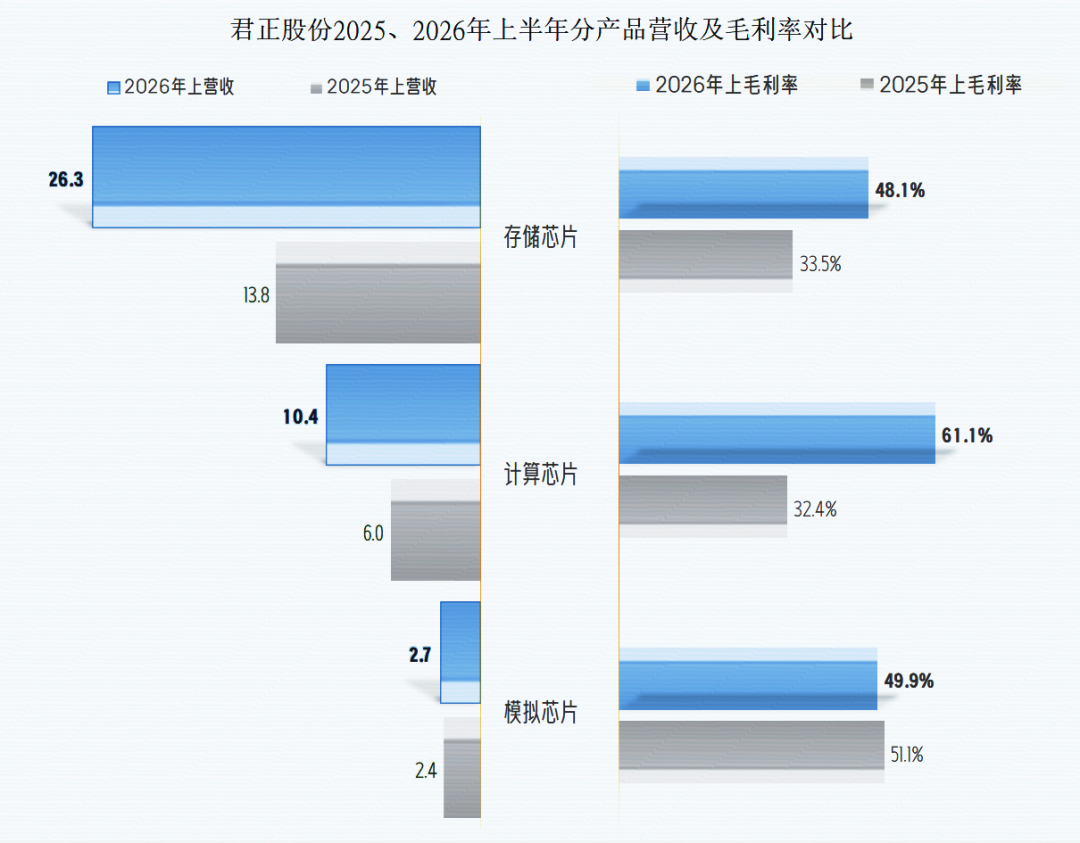
只有模拟芯片业务的毛利率略有下滑,其他两大业务的毛利率均在同比大幅提升。让人有点意外的是,毛利率提升幅度和增长后的水平,均是计算芯片业务更高,这是怎么回事呢?
主要原因是君正股份的计算芯片不是单纯销售CPU,主要是“AIoT / 安防视觉 SoC + 两颗 DRAM 的叠封芯片”,可以说是计算加存储的复合产品。其增长的核心动力仍然是存储芯片的市场价格上涨。
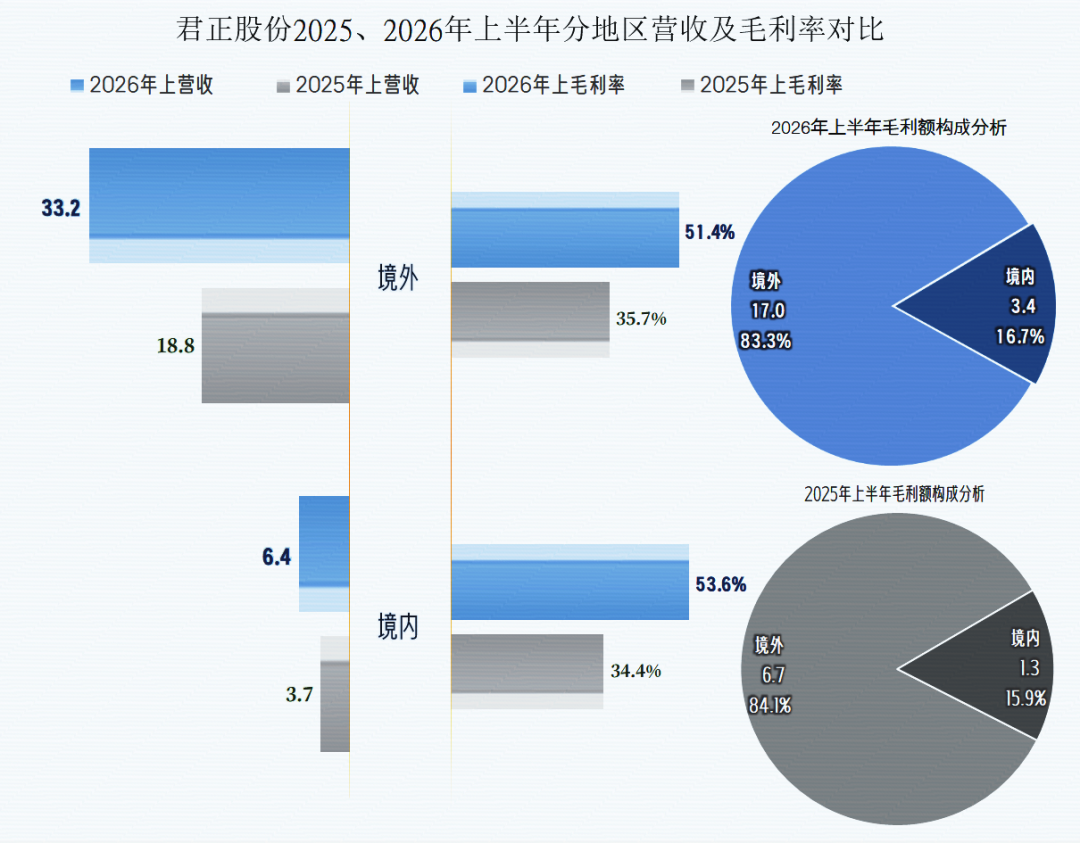
2026年上半年,境内外市场的毛利率均在同比大幅提升,两大市场的毛利率差异并不大,毛利贡献的地区结构也没有明显的变化。
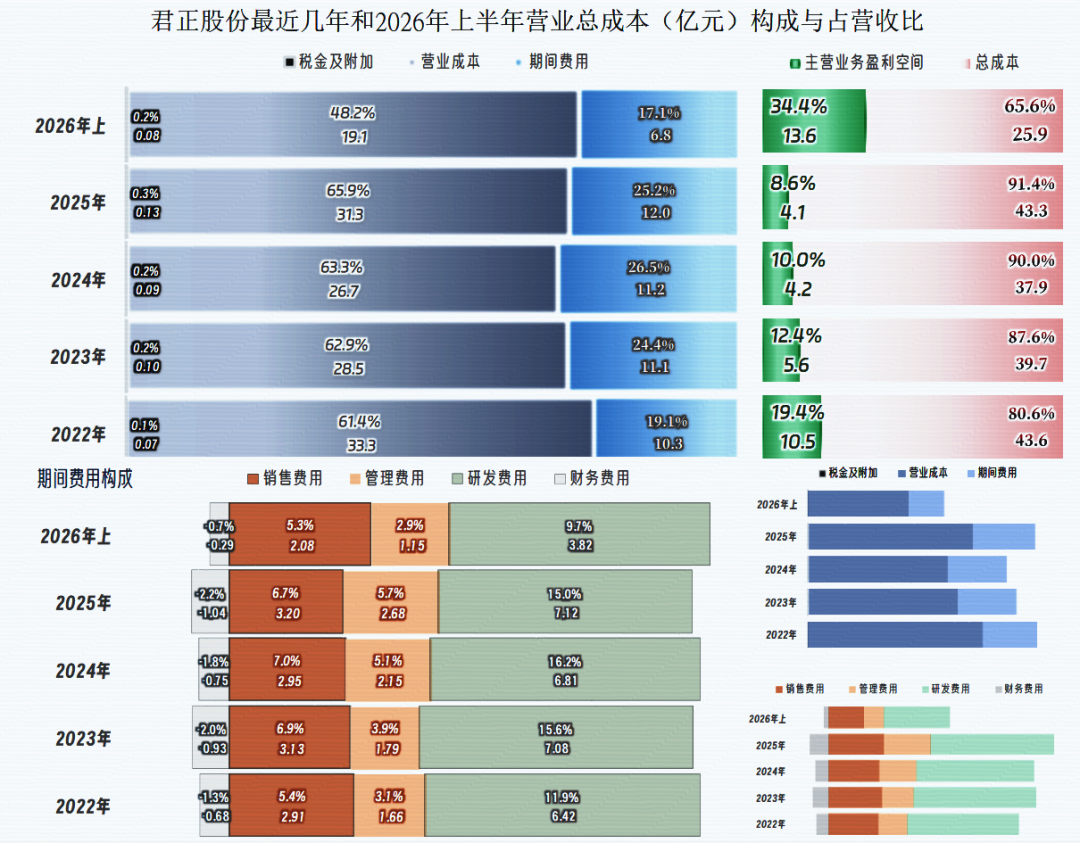
前三年的主营业务盈利空间是在持续下滑的,2023年和2024年的主要影响因素是期间费用占营收比的上升,这是期间费用增长加营收下跌的双重影响,毛利率的影响是次要因素。2025年变成了毛利率下跌的影响更大,期间费用占营收比下降还抵消掉了部分影响。
2026年上半年的情况彻底变了,主营业务盈利空间大幅提升,毛利率大幅增长是主要影响因素;营收大幅增长,摊薄了期间费用占营收比(已经低于2022年)也是重要影响因素。
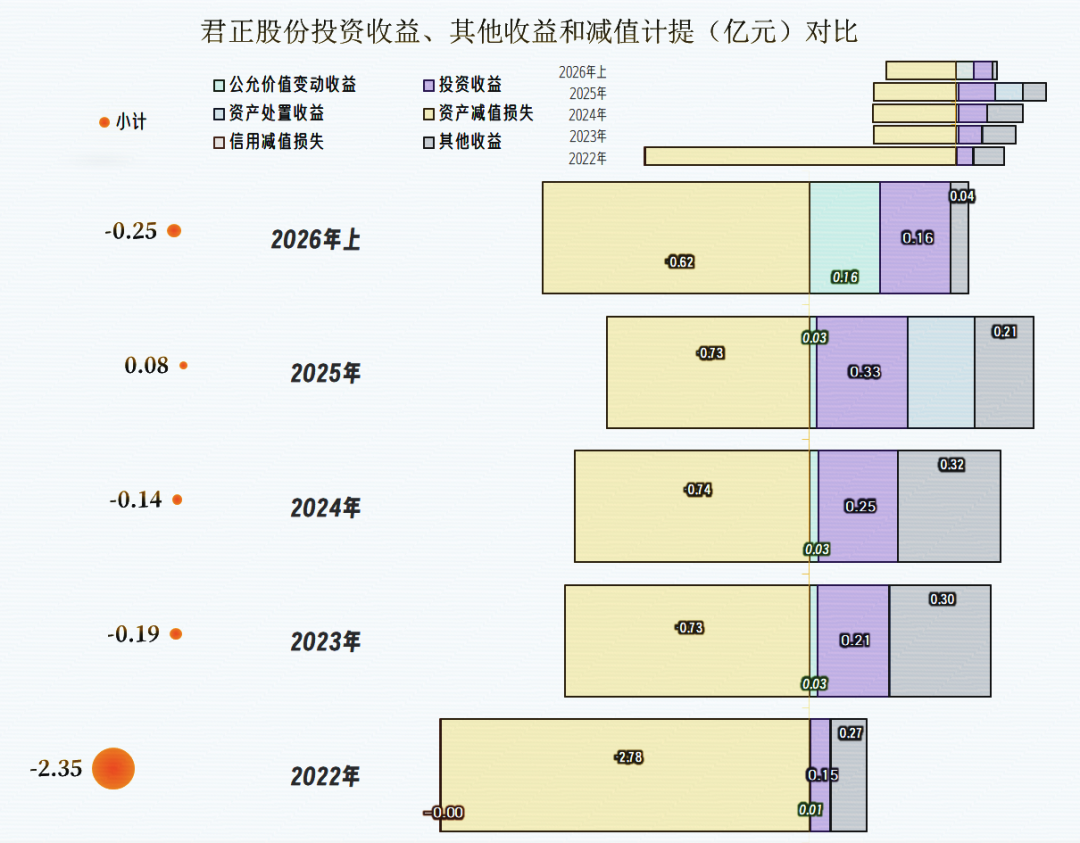
在其他收益方面,除2025年之外,其他年份和2026年上半年都是净损失的状态,主要是“资产减值损失”较高,政府补助、投资收益和公允价值变动收益等很难填上这个坑,2025年算是个意外。
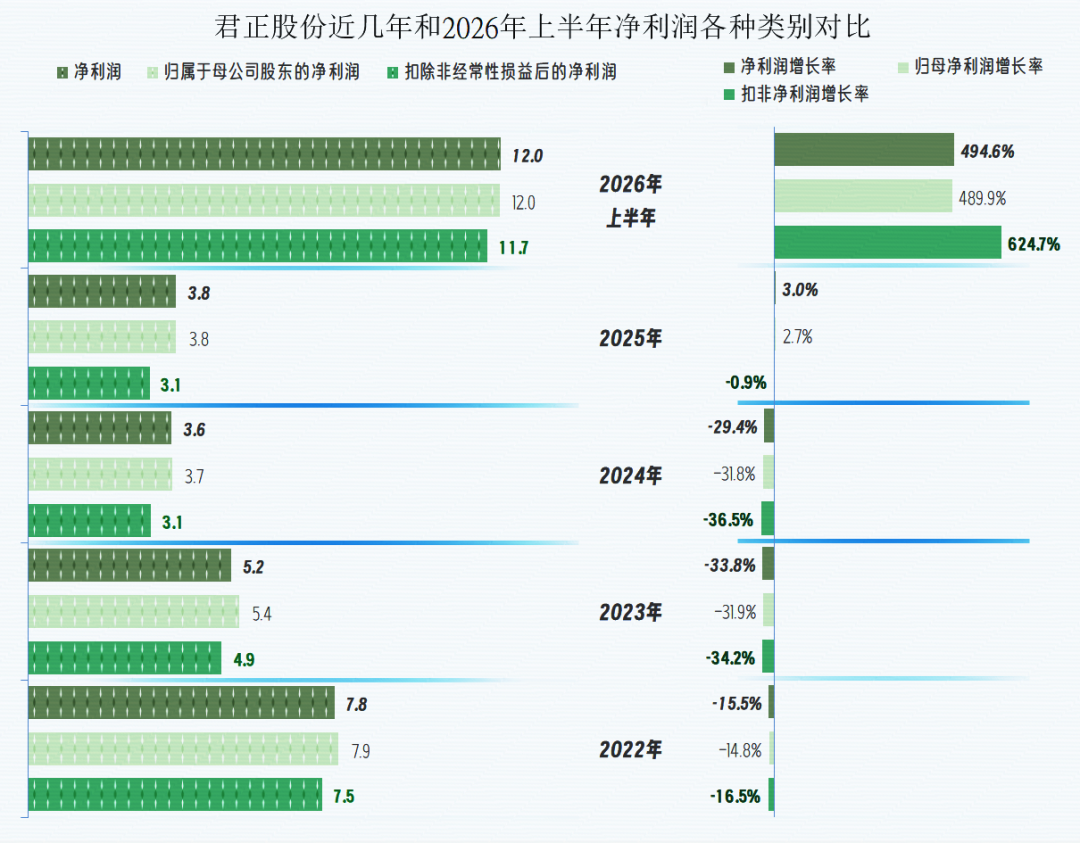
“扣非净利润”与归母净利润的差异并不大,一般都要略低一些,因为“资产减值损失”一般是经常性项目,而抵消项中相当一部分并不是经常性项目。
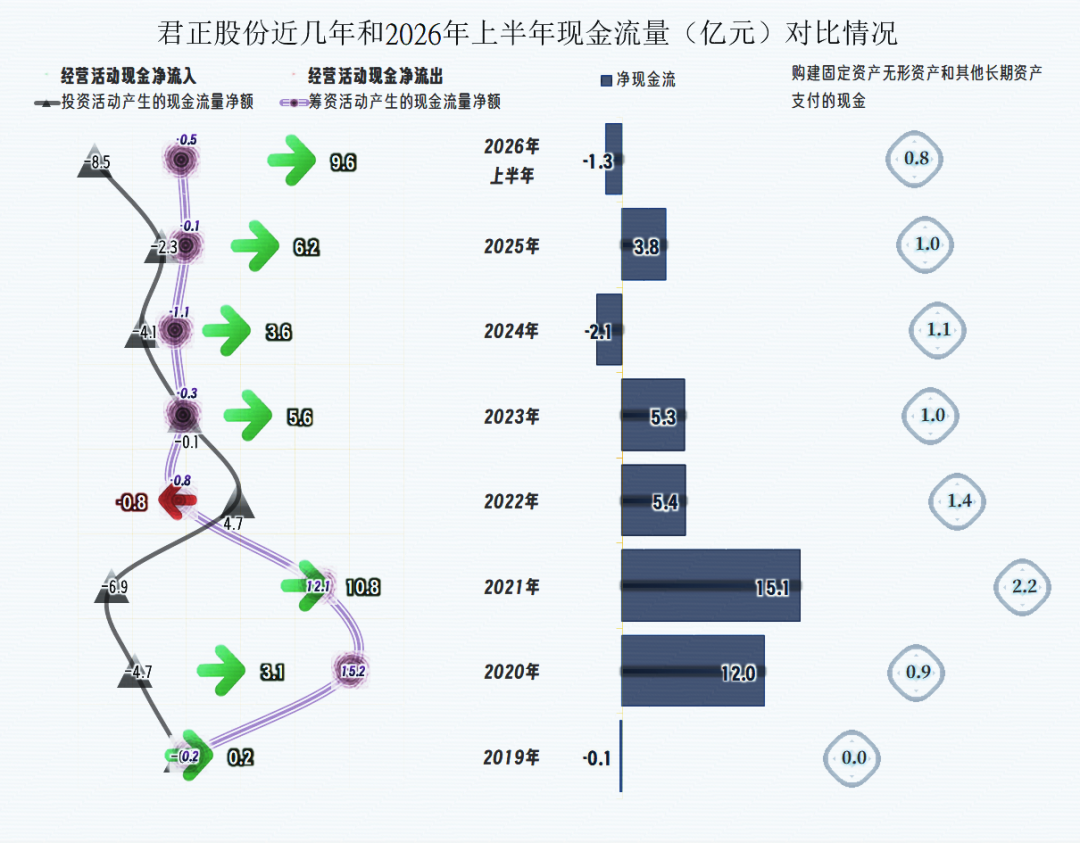
经营活动的净现金流总体上表现是不错的,只有2022年出现过净流出的现象,其他年份的表现均较好。芯片设计类公司对固定资产类的投资需求并不大,最近几年的投入规模在1亿元左右。
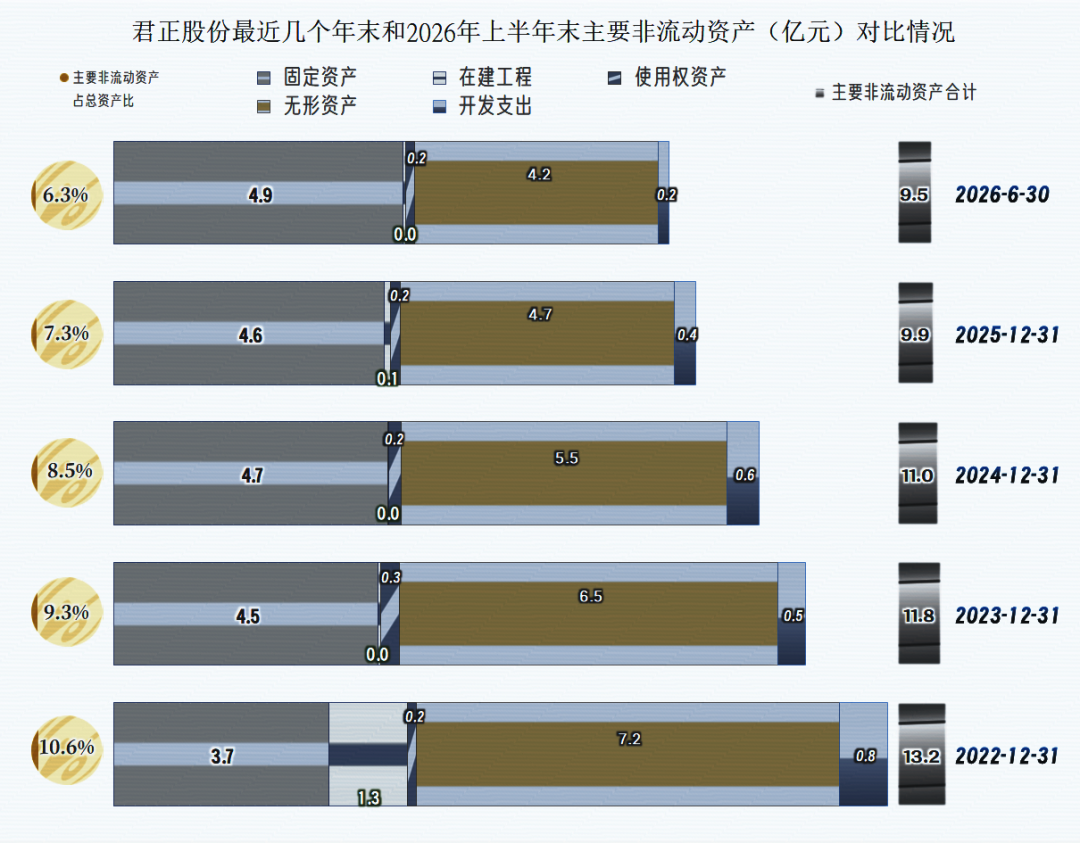
“主要经营性长期资产”在持续下降,其中无形资产的下降是关键,随着无形资产的逐步摊销,后续期间的成本费用压力还会略有下降。固定资产的规模稳中有增,但幅度不大,折旧之类的影响也不会太大。
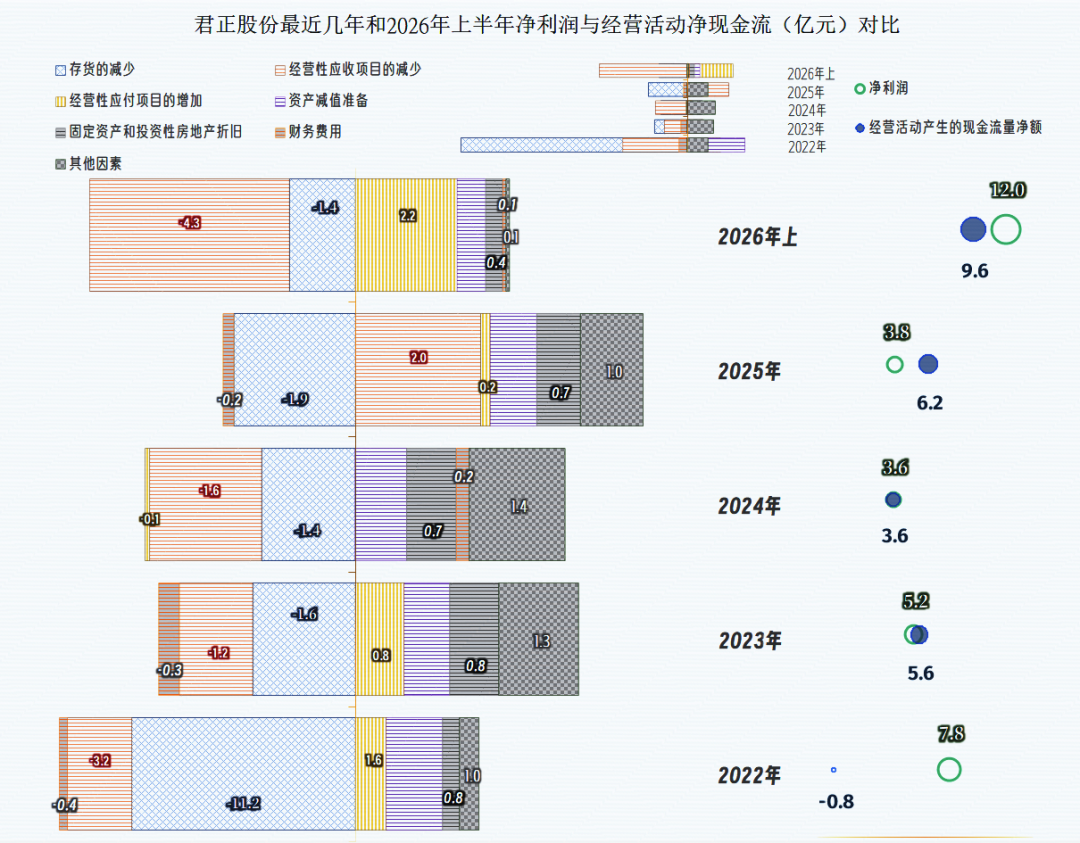
存货一直在增加营运资金的占用,经营性应收项目除2025年之外也是如此,通过经营性应付项目抵消不掉这些影响,需要折旧、资产减值准备等共同来抵消,除2022年之外,基本也能抵消得差不多,这样才避免了经营活动的净现金流与净利润的差异太大。
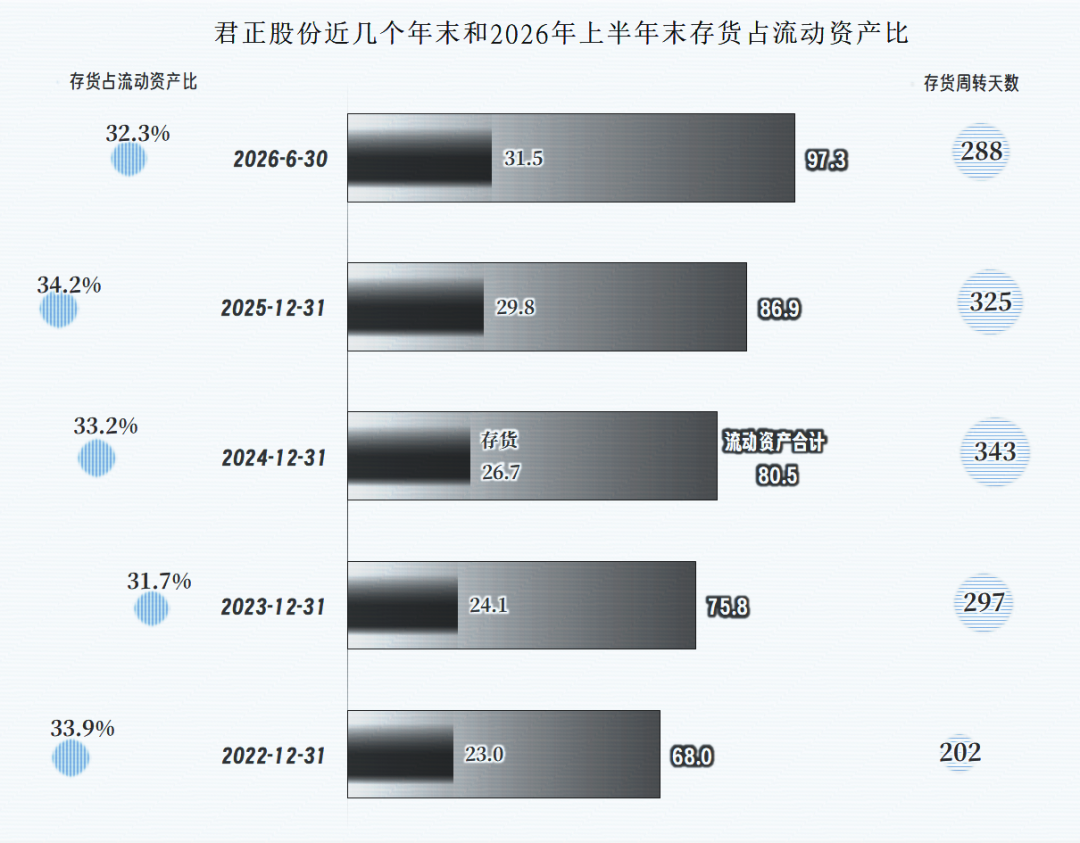
存货的规模在持续增长,这里还是扣除掉存货跌价准备后的余额,但存货周转天数在2025年和2026年上半年均有所下降,存货管理水平正常。
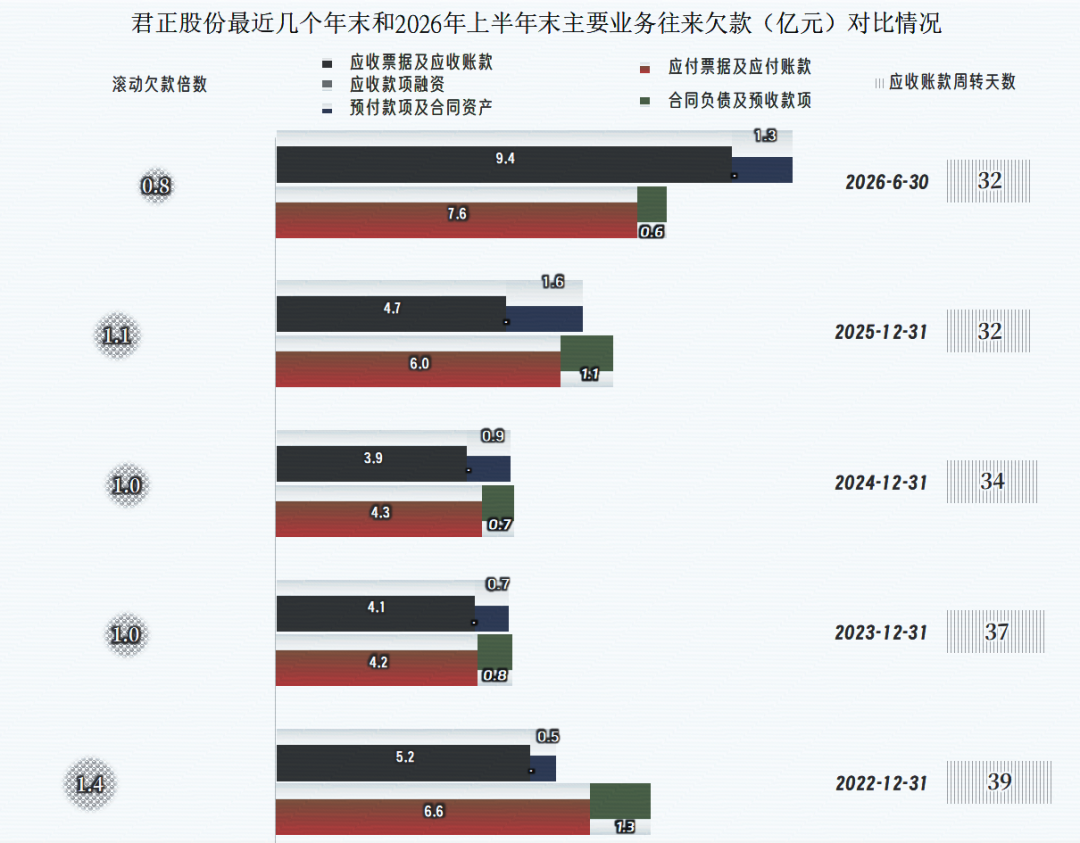
“应收票据及应收账款”在上次繁荣期后有明显下降,直到2025年末和2026年上半年末才大幅增长。不过,应收账款周转天数始终在下降,应收账款管理水平有所提升。
也不能就说一定就是应收账款管理水平在提升,货源紧张时,客户主动付款的动力或压力都是明显在增加的。不仅是欠款付得快,预付款也付得更多。但是,和其他同行有所区别的是,君正股份2026年上半年末的“合同负债”(全部是预收货款)较年初有所下降,其解释为:主要系预收货款已结转所致。
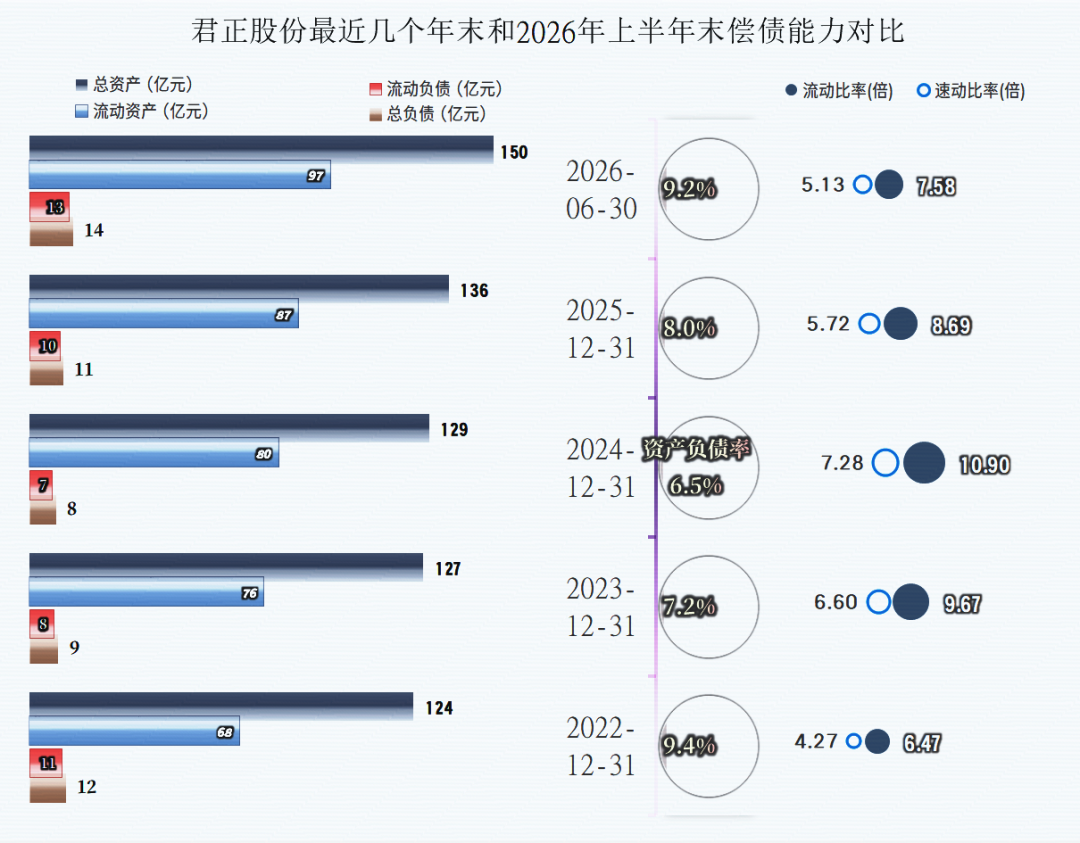
君正股份的资产负债率极低,仅货币资金加交易性金融资产就是总负债的数倍,偿债能力方面当然是没有任何问题的。其几乎没有有息负债,我们也就不看那方面的内容了。
君正股份2026年上半年的表现极好,特别是二季度的表现逆天。如果能延续这种形势至全年,当然会取得一个不错的年度业绩。只是其预收性质的款项较年初下降明显,虽然他们有合理的解释,但后续增长的动力仍值得观察。

 VIP复盘网
