

报 告 摘 要
Token调用量加速攀升,AI推理开启增量新空间。大模型调用正加速走向规模化。海外OpenRouter平台Token调用量亦由2025年9月日均约0.7万亿次增至2026年9月接近18万亿次,全球AI服务器市场规模同步扩张,AI推理需求持续向更广泛的企业和日常业务场景扩散。
智能算力供给持续扩容,云厂商投入加码夯实产业景气。2025年6月,全球总算力达到4495EFLOPS,同比增长117%;中国总算力达到962EFLOPS,同比增长73%。资本开支方面,2025年亚马逊、微软、Alphabet和Meta资本开支同比分别增长约62%、56%、74%和84%,阿里巴巴资本开支同比增长约168%,腾讯亦维持较高投入强度。算力投入有望继续向服务器、网络、数据中心、散热及供电等全链条传导。
硬件升级驱动多环节受益,光互连、PCB、液冷及供电迎来结构性机会。数据中心网络由800G向1.6T迭代,高多层板、封装基板和HDI需求增速快于PCB行业整体;AI GPU机柜峰值功率密度有望由2024年的130kW提升至2029年超过1MW,液冷渗透具备提升空间;800V HVDC架构有望进一步提升供电能效和功率传输能力。算力集群的规模扩张与单机价值量提升,共同推动硬件产业链多点受益。
二、创业板算力基础设施指数(970083.CNI)投资价值分析
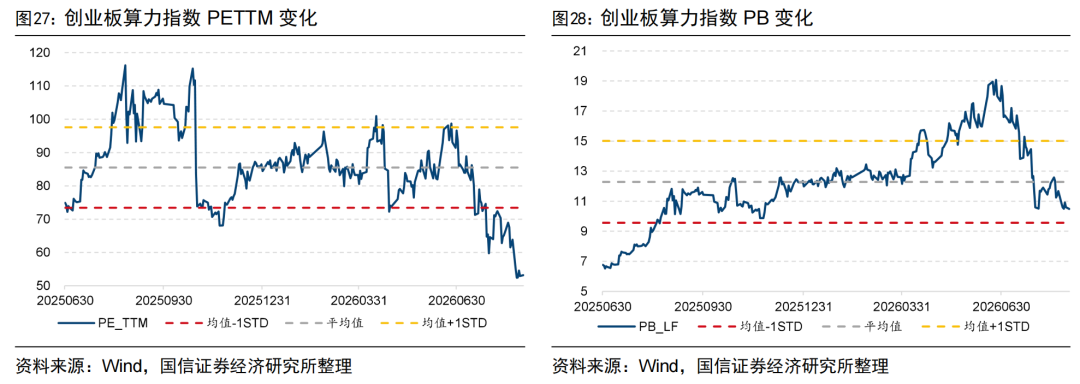
创业板算力基础设施指数(970083.CNI)覆盖光模块与CPO、服务器与存储、PCB、AI芯片、液冷温控、供电、IDC和云服务等核心方向,AI硬件权重约77.51%,是指数配置的核心主线。成分股呈现中小市值、高成长特征,200亿元以下及200亿—500亿元市值区间合计权重约60.72%。指数基本面预期高增,成分股归母净利润合计预计由2025年的379.77亿元增至2026年的963.93亿元。历史业绩表现亮眼,2023—2025年年度收益率分别为49.03%、35.77%和80.01%;截至2026年8月31日,PETTM为53.18倍,PE历史分位数约1.39%,估值已处于样本期偏低水平。
三、天弘基金AI产业链产品介绍
天弘基金围绕绿色能源与电力设备、算力基础设施、芯片硬件、基础软件、大模型及AI应用构建多层产品布局,覆盖光伏与新能源、云计算、芯片、电子、计算机、互联网科技和机器人等方向,为投资者一站式布局AI全产业链提供多元化工具。截至2026年8月31日,天弘基金管理的权益型ETF共计42只,规模合计876.39亿元。
一
AI算力扩容提速,硬件产业链多点开花
算力是数字经济时代的核心生产要素。狭义上,算力指计算设备在单位时间内执行浮点运算的能力,行业通常以FLOPS衡量;广义上,算力是计算、网络运载、数据存储、能源供给与软件调度共同支撑数字任务的综合生产能力。
2023年,工信部等六部门在《算力基础设施高质量发展行动计划》中,将算力定义为集信息计算力、网络运载力、数据存储力于一体的新型生产力,并提出构建通用、智能与超级算力协同发展的供给体系。
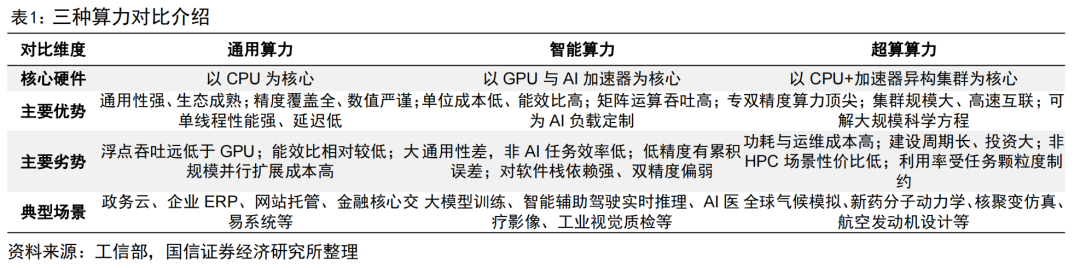
生成式人工智能加速落地后,推理负载的重要性持续上升,算力需求也由以阶段性模型训练为主,逐步延伸至模型迭代、在线推理和智能体调用等持续性场景。多模态、长上下文与智能体应用可能提升单次任务的计算、存储和网络资源消耗。
1
Token消耗量加速攀升,AI推理开启增量新空间
从需求侧看,大模型调用正加速走向规模化。根据艾媒咨询数据,中国Token调用总量由2024年的912.5万亿次快速增至2025年的24619.3万亿次。预计2026年将进一步达到111799.5万亿次,2030年有望升至7046680.4万亿次,2025—2030年复合增速约210%。
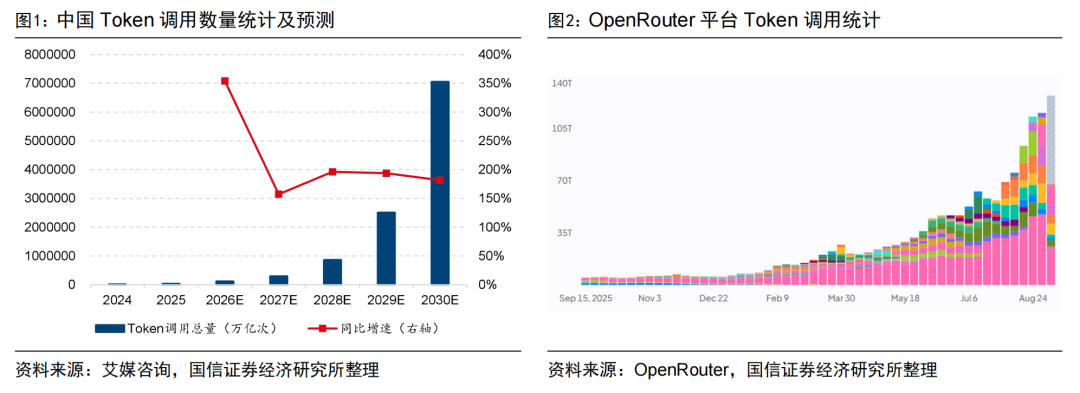
海外市场亦呈现类似趋势:据全球大模型聚合路由平台OpenRouter统计,其平台Token调用量由2025年9月日均约0.7万亿次增至2026年9月接近18万亿次,同比增长约24倍。
Token调用量的快速放量,反映出大模型正由“可用”加速迈向“高频调用”。随着智能体、多轮交互及行业应用持续落地,推理负载的重要性有望进一步提升,算力需求也将由少数头部训练集群,逐步扩散至更广泛的企业级和日常业务场景,持续拉动推理算力、数据传输、存储及数据中心配套资源需求。
与此同时,AI服务器市场也在加速扩张。根据2025年中国人工智能计算力发展评估报告,全球AI服务器市场规模由2024年的1251亿美元增长至2025年的1587亿美元;中国人工智能算力市场规模也由2024年的190亿美元增长至2025年的259亿美元,并预计于2028年达到552亿美元。
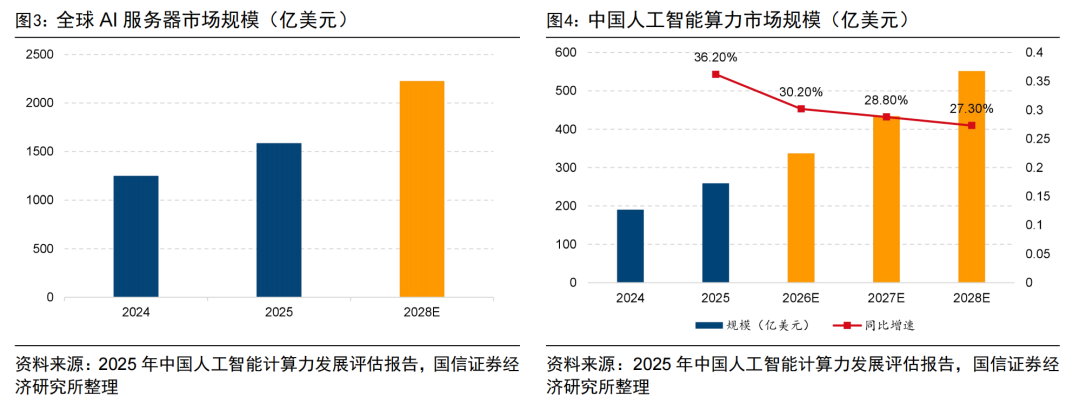
服务器出货和单机配置升级,意味着对高性能计算、网络互联、电力供给和散热系统等一系列需求的同步增加。
2
全球智能算力加速扩容,基础设施建设需求持续释放
供给端亦在同步加速扩张。全球总算力由2020年的429EFLOPS增至2024年的约3200EFLOPS,2025年6月进一步达到4495EFLOPS,同比增长117%。其中,全球智能算力达到3846EFLOPS,占总算力约85%,智能算力已成为算力扩张的主要来源。
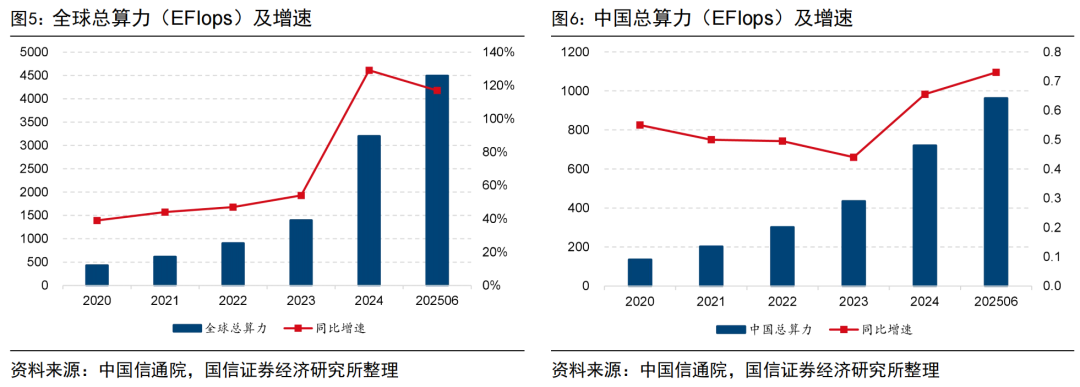
中国供给端同样保持高增。中国总算力由2020年的135EFLOPS增至2024年的约720EFLOPS,2025年6月达到962EFLOPS,同比增长73%;同期中国智能算力为782EFLOPS,同比增长96%,占国内总算力约81%。从结构上看,智能算力在总算力中的占比持续抬升,反映GPU及其他AI加速器驱动的算力集群正在成为新一轮基础设施建设重点。
供给扩张并不只意味着服务器数量增加:大规模智算集群对低时延、高带宽网络,低PUE数据中心,高效散热和稳定供电提出了更高要求。因此,计算力、网络运载力、存储力和能源保障能力共同构成了算力建设的完整链条。
3
海内外云厂商资本开支持续加码,AI基建投入向全链条扩容
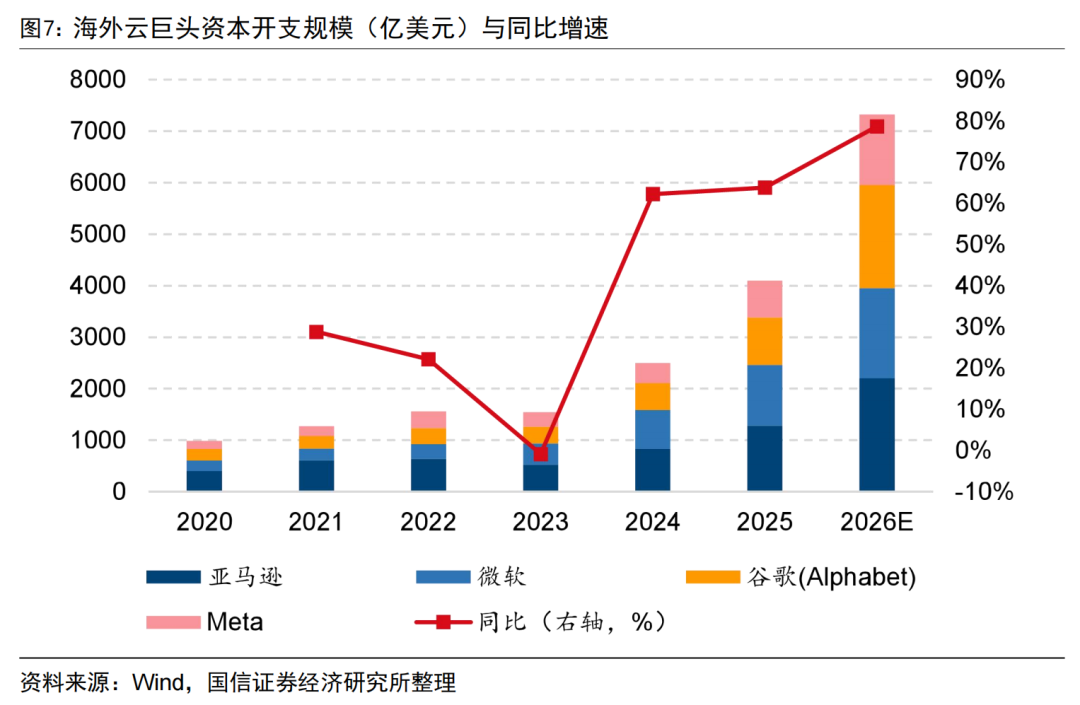
海外云厂商正在将AI基础设施置于资本开支的核心位置。2025年,亚马逊、微软、谷歌和Meta资本开支分别达到1347亿美元、1180亿美元、915亿美元和722亿美元,四家合计4164亿美元,较2024年显著增长。
根据企业财报等公开数据,四家资本开支仍有较高增长预期,四巨头2026年资本开支预计同比增长78%,AI训练、推理及云服务能力建设尚未进入收缩阶段。
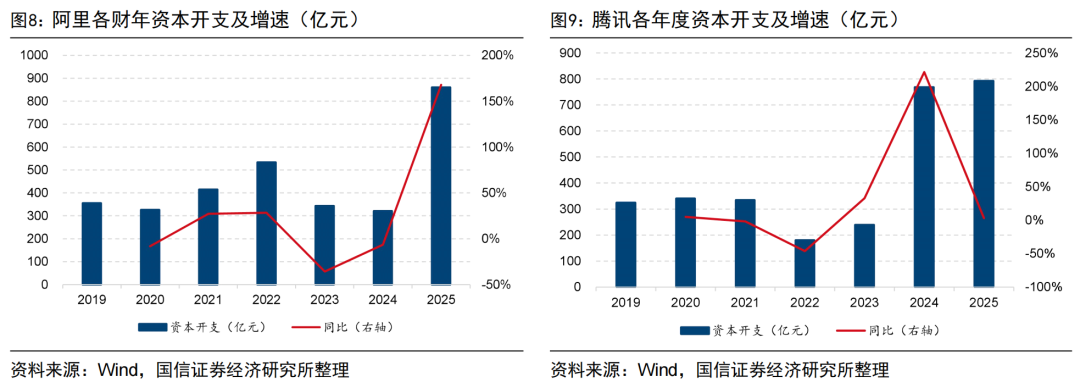
国内投入亦在提升。阿里巴巴2025年资本开支为860亿元,较2024年大幅增长;腾讯2025年资本开支为792亿元,继续维持较高强度。
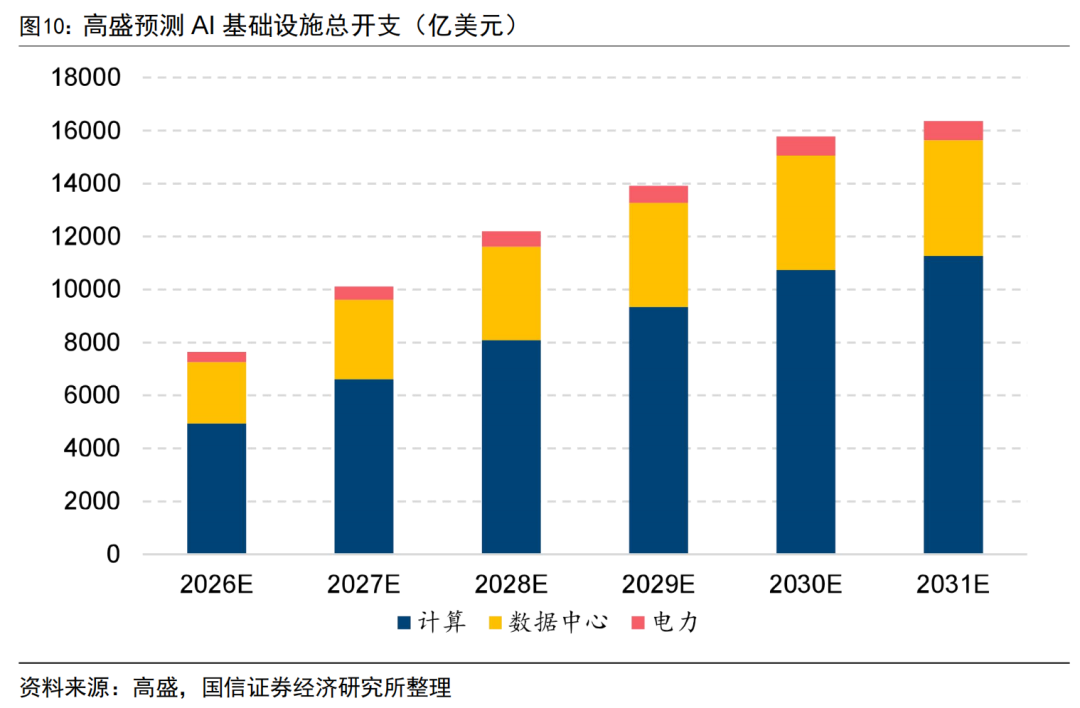
从行业投入看,高盛预计全球AI资本开支规模将由2026年的7650亿美元增至2031年的1.64万亿美元,2026—2031年累计投入约7.6万亿美元,年均投入规模持续攀升。分项看,计算投入仍是核心构成,预计由4940亿美元增至11270亿美元,反映高性能芯片及算力集群仍是AI基础设施建设的重点;数据中心投入将由2320亿美元增至4360亿美元,电力配套投入亦由390亿美元增至730亿美元,表明AI基础设施建设已由单纯的芯片采购,进一步延伸至数据中心、散热及能源保障等全链条扩容。
持续增长的资本开支为大模型训练、模型迭代和推理服务规模化部署提供底层支撑。随着AI应用由试点验证走向生产级落地,算力需求将由集中式训练逐步延伸至高频推理及多场景调用,推动计算、数据中心与电力等基础设施协同投入,算力产业链景气度有望维持在较高水平。
4
硬件升级驱动多环节受益,光互连、PCB、液冷及供电迎来结构性机会
光模块:速率升级、集群扩容与单卡价值量提升形成共振
AI训练和推理集群快速扩容,正推动数据中心网络架构、互连速率和光模块配置同步升级。一方面,数据中心端口速率通常每1-2年迭代一代,已由10G/40G、100G、400G加速迈向800G,并开始导入1.6T;另一方面,网络架构正由以少量跨机柜连接为主,转向Leaf-Spine扁平化架构,东西向流量成为主要流量形态。随着AI训练集群由数十卡扩展至数百卡乃至更大规模,单个集群所需光模块的数量、速率规格和网络层级渗透率均有望提升。
从算力平台演进看,英伟达AI芯片架构迭代已由早期约4年一代加速至约2年一代。过去3年,AI算力集群也从64个AI芯片组成的机柜发展到256个乃至288/576个AI芯片集群,芯片之间的网络连接速率也随之从400G演进至目前使用的1.6T。以B200/B300平台为例,GPU、800G光模块与1.6T光模块的配置比例约为1:1:1.5—2.5;下一代Rubin平台的互连配置有望进一步提升。Google TPUv6/v7、MetaMTIA2/3等自研加速器平台的单卡光模块价值量也已进入3000美元以上区间。
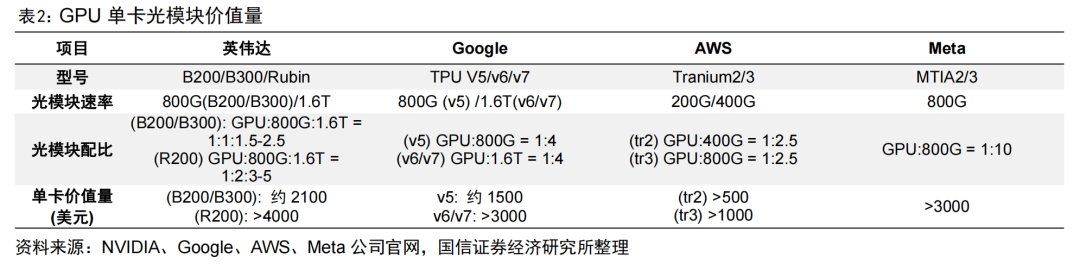
因此,光模块需求并非仅由GPU出货量决定,而是由“传输速率×端口密度×网络层级渗透率×集群规模”共同驱动。速率由800G向1.6T升级可提升单端口价值量;集群规模扩张和扁平化网络架构则增加端口数量与互连层级;CPO、LPO、硅光和AOC等新技术路线,进一步推动光互连向更低功耗、更高密度和更高可靠性演进。量增与产品结构升级并行,有望使光模块成为AI算力基础设施中景气度较高、弹性较强的细分环节。
PCB:AI服务器推动高多层、高阶HDI与高端材料升级
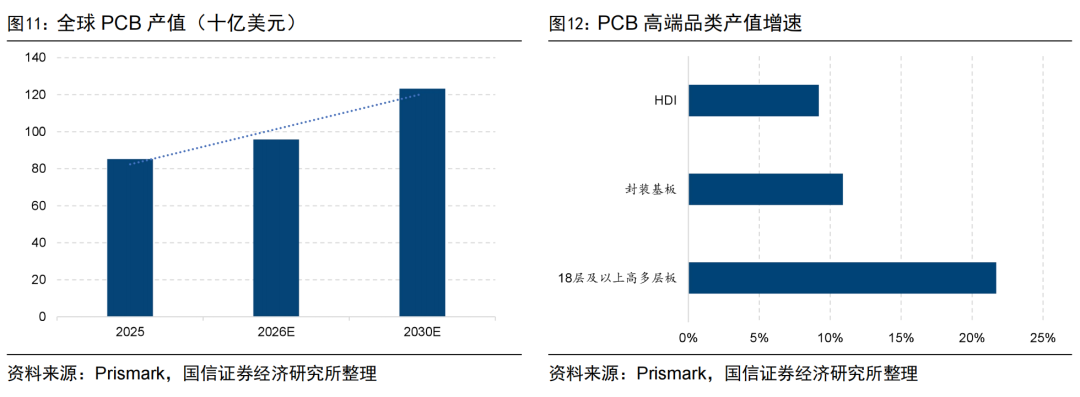
PCB行业的增长逻辑正由传统消费电子周期修复,转向AI算力带动的结构性升级。据Prismark预测,2026年全球PCB产值有望增长至957.8亿美元;2025—2030年,18层及以上高多层板、封装基板和HDI的复合增速分别约为21.7%、10.9%和9.2%,显著快于行业整体的7.7%。AI服务器对高速传输、低时延和高密度互连的要求持续提高,推动PCB产品向更高层数、更高阶HDI、更高等级覆铜板材料及更复杂制程升级。
从单机价值量看,GB200/GB300NVL72机柜的PCB需求主要来自Computer Tray、NVSwitch Tray及主板等环节,预计单机柜PCB价值量约23万-25万元,对应单GPU价值量约3000+元。下一代RubinNVL144架构在GPU数量提升的同时,新增CPX子卡、Midplane等互连模块,并进一步升级HDI阶数、PCB层数及材料规格。RubinNVL144单机柜PCB价值量有望提升至约57万-61.5万元。
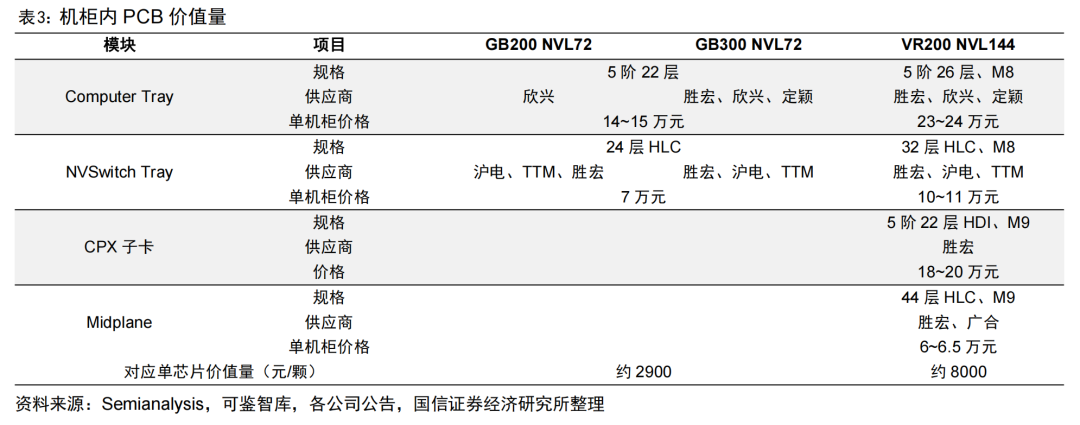
因此,AI服务器对PCB产业链的拉动并非仅来自出货量增长,更来自“计算密度提升+网络互连升级+材料工艺升级+新增功能模块”带来的单机价值量上行。具备高多层板、HDI、先进材料及高端客户认证能力的厂商,有望更充分受益于AI服务器平台迭代。
液冷:AI能耗快速上升,高功率密度推动液冷方案加速渗透
随着大模型训练、推理及智能体调用规模持续扩大,AI数据中心正在成为数据中心能耗增长的主要来源。全球数据中心总能耗预计由2022年的302.7TWh提升至2027年的813.7TWh;其中,AI数据中心能耗预计由23.0TWh增至146.2TWh,2024-2027年复合增速约38%。同期,AI数据中心能耗占全球数据中心总能耗的比例预计由2024年的12.2%升至2027年的18%。AI负载占比持续提升,意味着数据中心的供电、散热与能效管理正成为算力扩容的重要约束。
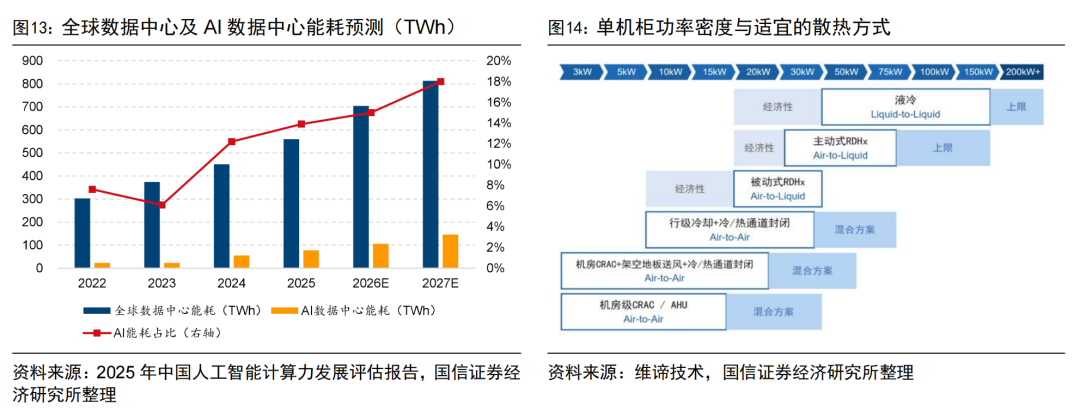
在高功率密度趋势下,液冷有望成为智算中心散热的主要方案。AI训练需要部署高度集中的GPU集群,而单颗芯片功耗仍在持续提升:英伟达B200GPU的TDP功耗已达到1000W,集成Grace CPU与两颗Blackwell GPU的GB200超级芯片功耗达到2700W。随着GPU架构由Blackwell进一步向Rubin Ultra演进,AI GPU机柜峰值功率密度有望将由2024年的130kW提升至2029年超过1MW,传统风冷方案的散热能力与能效水平将面临更大挑战。
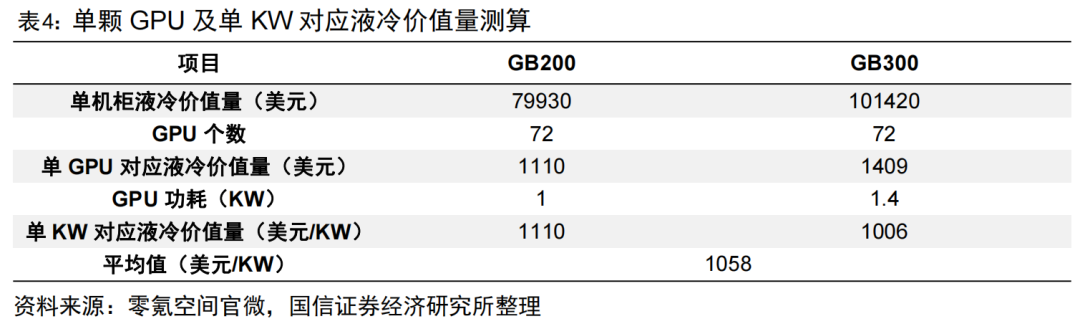
液冷系统的单卡价值量亦随平台升级而提升。经测算,GB200和GB300单GPU对应液冷价值量分别约为1110美元和1409美元;按功率口径估算,北美液冷价值量约为1万-1.1万美元/MW。GB200和GB300单机柜均搭载72颗GPU,对应单机柜液冷价值量分别约为79930美元和101420美元。面向更高功耗的下一代R200平台,单卡液冷价值量有望进一步提升至约2400美元。由此看,AI算力集群扩容与单芯片功耗上升正在共同推动液冷需求从可选配置走向刚性配套。
供电:高功率AI服务器推动数据中心供电架构向高压直流演进
当前UPS仍是IDC数据中心主流供电方案,但随着服务器功率提升和智算集群扩容,其多级转换损耗高、系统复杂、占地较大等问题逐步凸显。AI数据中心对供电系统的需求正转向高效率、高功率密度和低损耗。
海外云厂商已开始推进高压直流方案。2024年10月,Google在OCP大会上介绍用于AIDC的±400Vdc供电架构,长期目标是将供电、电池备份、微电网和储能整合,以实现超过96.5%的能效;Meta和微软亦在推进类似方案。
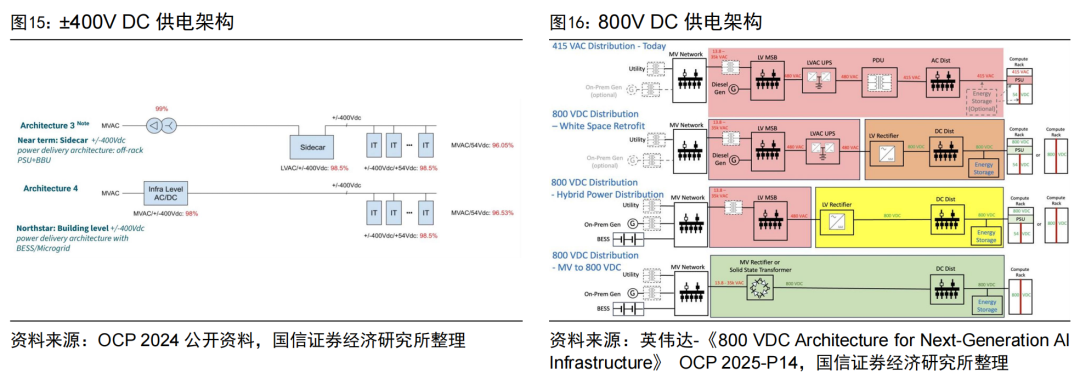
2025年5月,英伟达宣布计划于2027年导入800V HVDC数据中心架构。相较现行54V架构,800VHVDC有望提升能效约5%、功耗传输量85%,并减少约45%的铜材用量,预计可降低数据中心总体拥有成本约30%。固态变压器(SST)可实现10kV交流至800V直流的高效转换,效率可达98%,有望成为下一代AI数据中心高压直流供电架构的关键设备。
二
创业板算力基础设施指数(970083.CNI)投资价值分析
1
指数编制方案
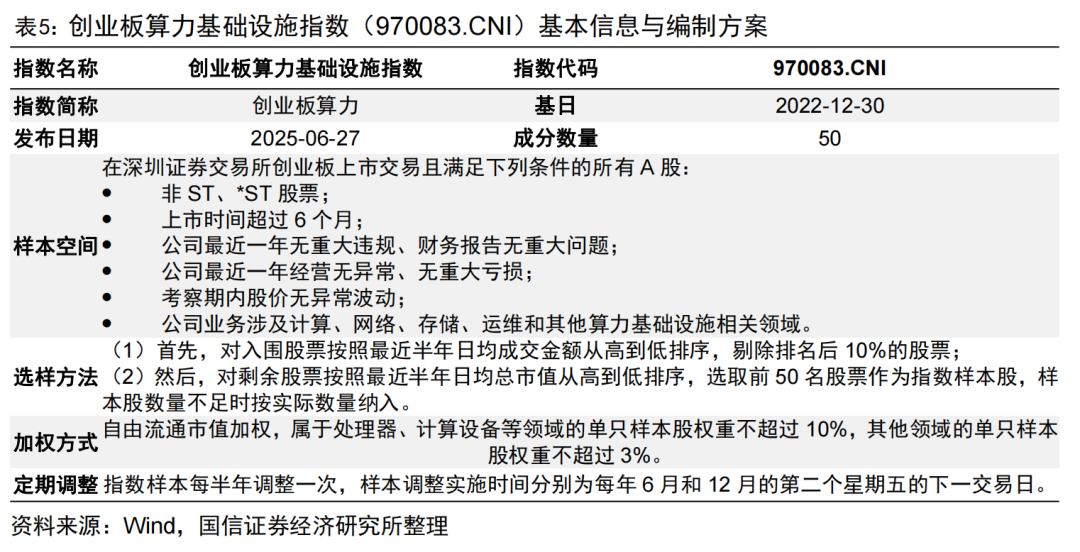
创业板算力基础设施指数(970083.CNI)选取业务涉及计算、网络、存储、运维和其他算力基础设施相关领域的公司,反映创业板算力基础设施领域相关上市公司的股价变化情况。
2
产业链布局全面,AI硬件占据核心权重
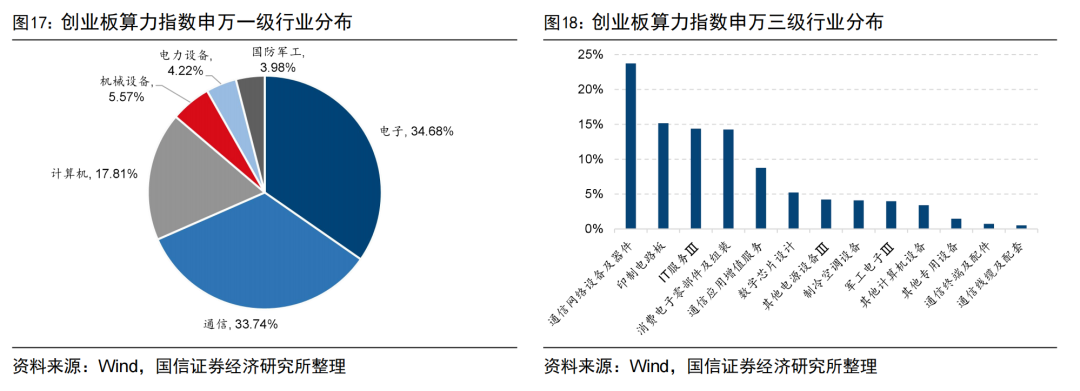
按申万一级行业划分,指数的通信、电子和计算机权重分别为33.74%、34.68%和17.81%,三者合计约86.23%,构成核心行业敞口;机械设备、电力设备和国防军工合计约13.77%,补足液冷、供电及专用设备等环节。申万三级行业中,通信网络设备及器件占23.73%,印制电路板占15.17%,IT服务Ⅲ占14.39%,消费电子零部件及组装占14.26%,通信应用增值服务占8.75%,数字芯片设计占5.24%,其余分布于制冷空调、其他电源设备和军工电子等方向。
若按主营业务对50只成分股作产业链穿透分类,指数呈现“AI硬件为主、算力运营和软件服务为辅”的特征。该分类并非指数公司的官方分类,但有助于理解实际主题暴露。AI硬件及其直接配套环节权重合计约77.51%,AI服务与运营环节权重约22.49%,整体更接近“AI基础设施硬件+运营服务”的组合,而非覆盖模型、互联网平台和终端应用的宽基AI指数。
硬件内部,光模块与CPO相关方向权重最高,达20.46%,直接受益于数据中心网络由800G向1.6T升级;服务器与存储权重17.61%,PCB权重14.66%,共同构成计算、存储与高速互连的核心硬件敞口。液冷与温控、AI芯片、网络设备、网络连接与线缆以及电源与供电等环节权重均在4%—6%之间,覆盖高功率密度AI集群的散热、计算、网络及能源配套需求。
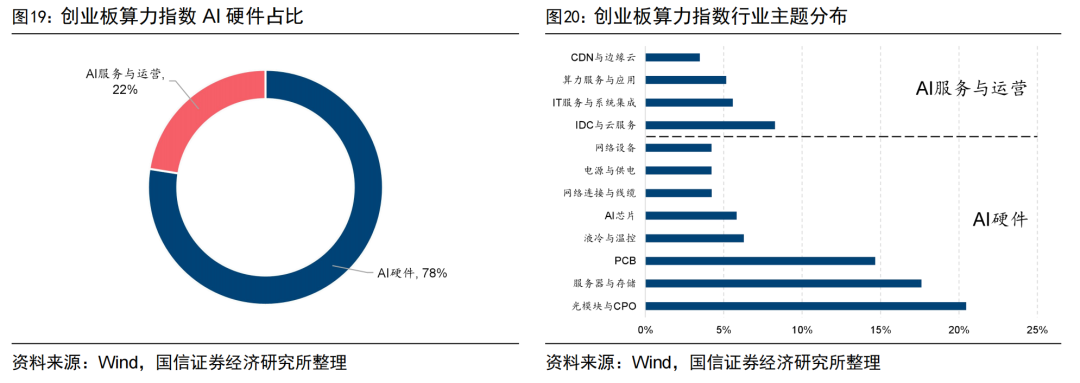
非硬件部分以IDC与云服务为主,权重8.27%,IT服务与系统集成、算力服务与应用分别占5.58%和5.16%,另有3.47%的CDN与边缘云配置。该结构使指数在把握AI硬件扩容弹性的同时,亦覆盖了算力资源运营、调度和行业落地的需求增量。
3
市值结构偏中小盘,同时保留龙头覆盖
截至2026年8月31日,创业板算力指数中200亿元以下、200亿-500亿元市值区间的权重分别为20.94%和39.78%,合计约60.72%;相比之下,创业板指对应区间权重仅约13.55%。尤其是200亿-500亿元区间,创业板算力指数的权重比创业板指高约27个百分点。
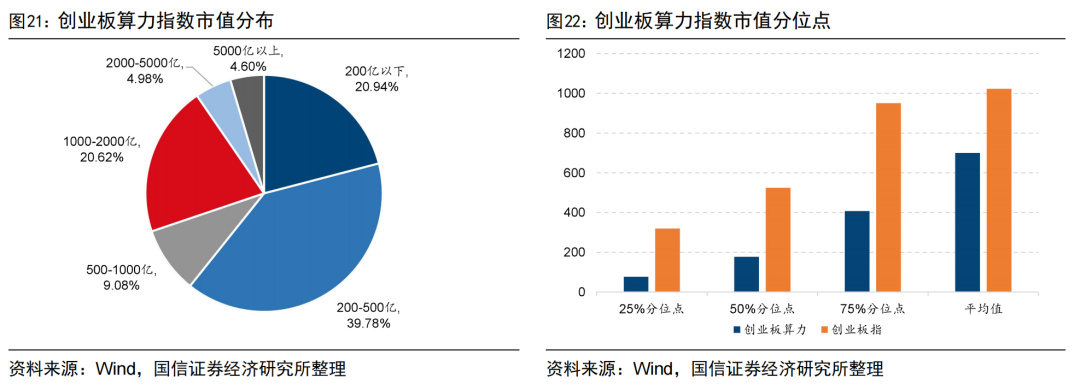
从市值分位数看,创业板算力指数的25%、50%、75%分位数分别为77.23亿元、177.70亿元和408.03亿元,均明显低于创业板指的319.87亿元、525.05亿元和950.87亿元;平均市值为700.53亿元,亦低于创业板指的1023.08亿元。由此可见,指数整体具有较强的中小市值成长属性。
与此同时,指数并非只覆盖小盘公司。协创数据、光库科技、长芯博创等较大市值成分股,以及多家细分赛道头部企业,为指数提供了对产业链龙头的覆盖。中小市值结构有利于增强成长弹性,但也意味着指数对订单、技术路径和估值变化的敏感度通常更高。
4
核心标的覆盖算力关键环节,硬件主线突出
截至2026年8月31日,指数前10大权重股合计占43.96%,第11—20大权重股占27.17%,其余30只成分股占28.86%。前十大成分股中,服务器与存储、光模块与光器件、PCB和液冷温控等硬件环节合计权重约33.05%,占前十大成分股权重约75%;其余约10.91%主要分布于IT服务、CDN与算力服务。头部持仓以AI硬件为主,兼顾资源运营和应用交付,较集中地表达了算力基础设施从设备到服务的产业链机会。
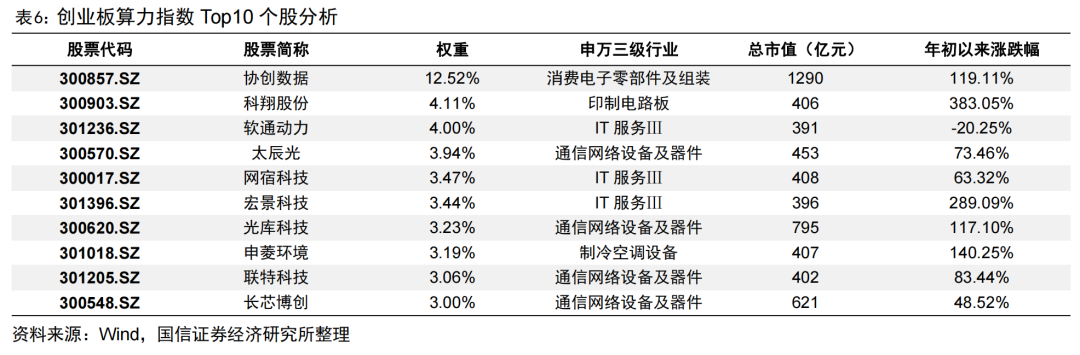
从细分行业看,光模块与光器件是前十大持仓中权重最高的单一方向,太辰光、光库科技、联特科技和长芯博创合计权重约13.23%,直接受益于AI集群互连速率升级和端口密度提升;协创数据权重12.52%,代表智能硬件及数据存储方向;科翔股份权重4.11%,体现高端PCB在AI服务器中的配置需求。算力服务与运营方面,软通动力、网宿科技和宏景科技合计权重约10.91%,覆盖企业AI解决方案、CDN与边缘云、AI算力及行业应用;申菱环境权重3.19%,则补充数据中心温控和液冷基础设施环节。
整体看,前十大成分股构成“存储与智能硬件+高速光互连+高端PCB+温控液冷+算力服务”的组合。该结构既能受益于云厂商资本开支和AI服务器升级,也使指数收益较明显地受核心公司业绩、光互连和PCB等细分方向的景气与估值变化影响。
5
业绩高增可期,基本面景气向上
创业板算力指数成分股归母净利润合计预计由2025年的379.77亿元增至2026年的963.93亿元、2027年的1516.46亿元和2028年的2128.92亿元,对应2026—2028年同比增速约为153.8%、57.3%和40.4%。营业收入合计预计由2025年的2683.88亿元增至2026年的4493.97亿元、2027年的6352.90亿元和2028年的8584.22亿元,对应增速约为67.4%、41.4%和35.1%。
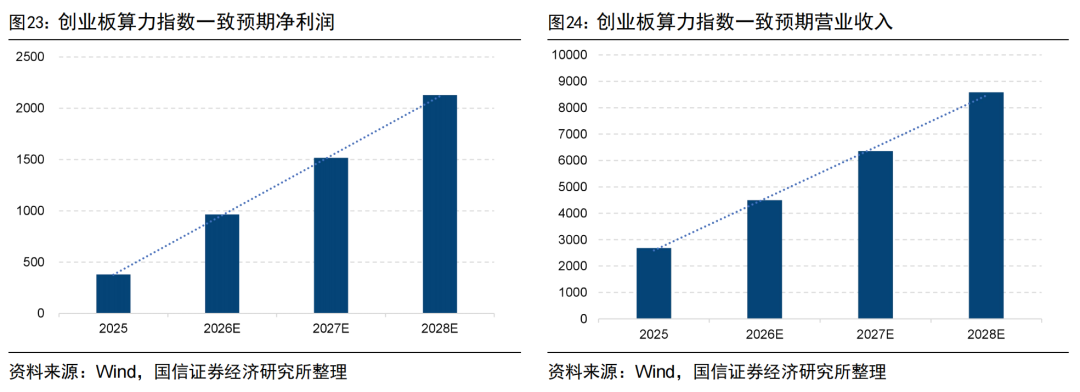
高增预期反映市场对AI基础设施景气延续、产品升级和规模效应改善的判断。
6
历史表现亮眼,成长与弹性兼具
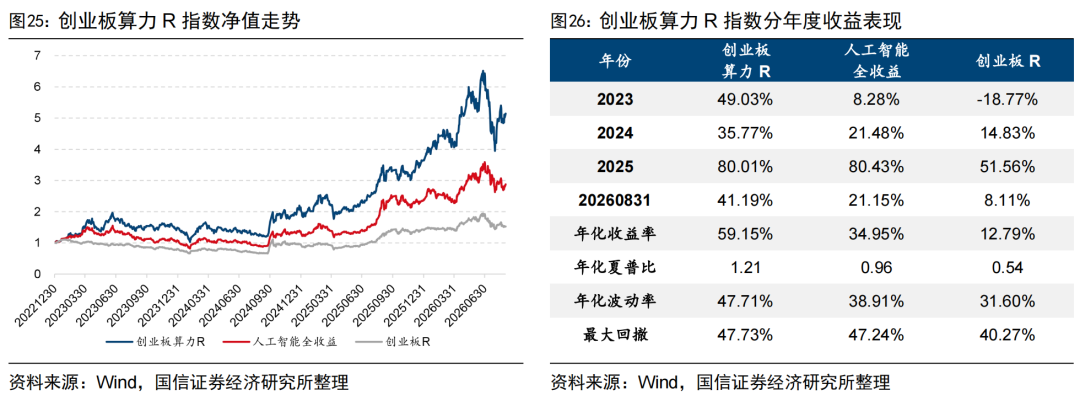
创业板算力全收益指数自2022年12月30日基日以来,表现出较强的主题弹性。2023年、2024年和2025年,指数年度收益率分别为49.03%、35.77%和80.01%;截至2026年8月31日,年内收益率为41.19%。同期,人工智能全收益指数的年度收益率分别为8.28%、21.48%、80.43%和21.15%,创业板全收益指数分别为-18.77%、14.83%、51.56%和8.11%。
从基日至2026年8月31日,创业板算力全收益指数累计净值为5.14,高于人工智能全收益指数的2.88和创业板全收益指数的1.53。同期年化收益率为59.15%,年化夏普比率为1.21,均高于人工智能全收益指数和创业板全收益指数,体现出算力基础设施主题在景气上行阶段较强的收益弹性与风险调整后收益能力。
7
估值回落至历史低位,算力板块估值性价比凸显
截至2026年8月31日,创业板算力指数PE_TTM为53.18倍,低于样本期均值85.52倍,也低于均值减1倍标准差的73.44倍;底稿计算的PE历史分位数约为1.39%。同期PB_LF为10.48倍,低于样本期均值12.29倍,历史分位数约为19.51%。
三
天弘基金AI产业链产品介绍
1
构建多层AI产品布局,覆盖产业链关键环节
AI产业链可沿“能源供给—算力基础设施—芯片硬件—基础软件—大模型—AI应用”的路径展开:绿色能源和电力设备提供电力保障,算力基础设施覆盖服务器、IDC、光模块和云服务,芯片硬件决定计算性能,基础软件和大模型构成AI能力底座,最终由机器人、办公、工业和互联网等应用完成商业化落地。相较于仅配置单一赛道,覆盖产业链不同环节有助于把握AI从基础设施建设向应用扩散的结构性机会。天弘基金目前在AI产业链布局全面,覆盖产业链关键环节:
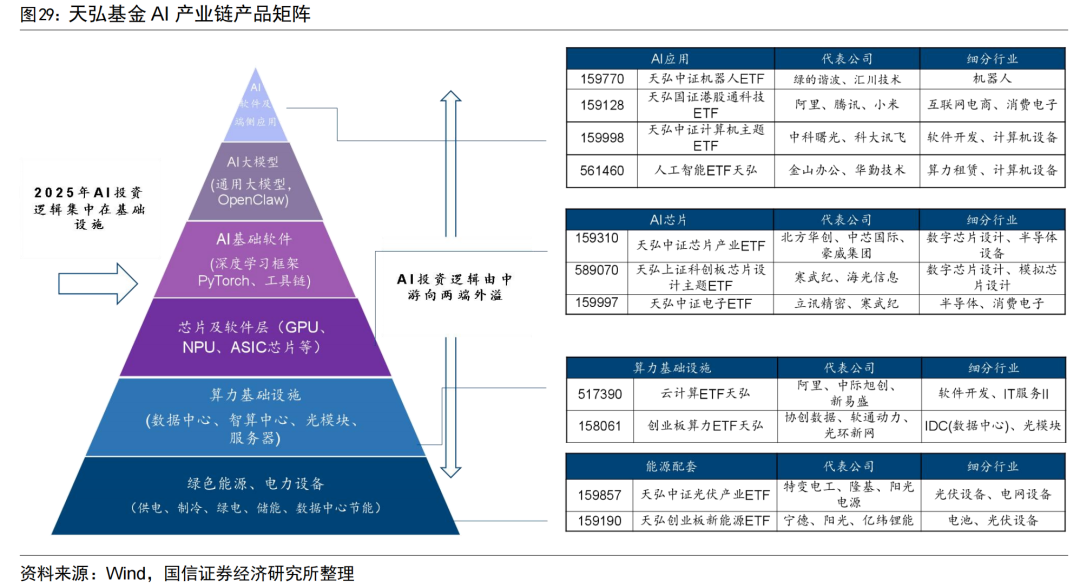
在底层能源与电力配套环节,天弘基金布局光伏产业ETF天弘(159857)、创业板新能源ETF天弘(159190)。其中,光伏产业ETF和创业板新能源ETF覆盖特变电工、隆基绿能、阳光电源、宁德时代、亿纬锂能等新能源产业链代表公司,可从绿电供给、储能和电力设备角度受益于数据中心能耗提升带来的长期需求。
在算力基础设施环节,云计算ETF天弘(517390)覆盖云计算、软件开发和IT服务等方向,代表性成分包括阿里巴巴、中际旭创和新易盛;创业板算力ETF天弘(158061)则进一步聚焦协创数据、软通动力、光环新网等创业板成分股,覆盖存储、光模块、IDC、云服务和算力服务。两只产品分别从跨市场云计算产业链和创业板算力基础设施切入,有望形成对AI资本开支核心受益方向的互补覆盖。
在芯片和硬件环节,芯片产业ETF天弘(159310)覆盖数字芯片设计和半导体设备,科创芯片设计ETF天弘(589070)聚焦寒武纪、海光信息等科创板芯片设计公司,电子ETF天弘(159997)则覆盖半导体和消费电子。该产品组合覆盖从半导体设备、芯片设计到电子制造的多个环节,可用于把握AI算力芯片和终端硬件升级带来的产业机会。
在基础软件、大模型和应用环节,计算机ETF天弘(159998)布局软件开发和计算机设备,代表性成分包括中科曙光和科大讯飞;人工智能ETF天弘(561460)覆盖算力租赁、计算机设备及人工智能主题公司,代表性成分包括金山办公和华勤技术;港股通科技ETF天弘(159128)覆盖阿里巴巴、腾讯、小米等互联网科技平台,可从云服务、模型研发、生态建设和应用分发等维度参与AI发展;机器人ETF天弘(159770)则聚焦绿的谐波、汇川技术等机器人产业链公司,直接受益于AI向具身智能和工业自动化场景的渗透。
整体看,天弘基金的AI相关产品已覆盖能源配套、云与算力、芯片硬件、基础软件、科技平台及机器人应用等多个方向。为投资者提供了从底层基础设施到上层应用的分层配置工具;其中,新成立的天弘创业板算力基础设施ETF将补足其在创业板AI硬件和算力基建方向的产品布局

 VIP复盘网
