

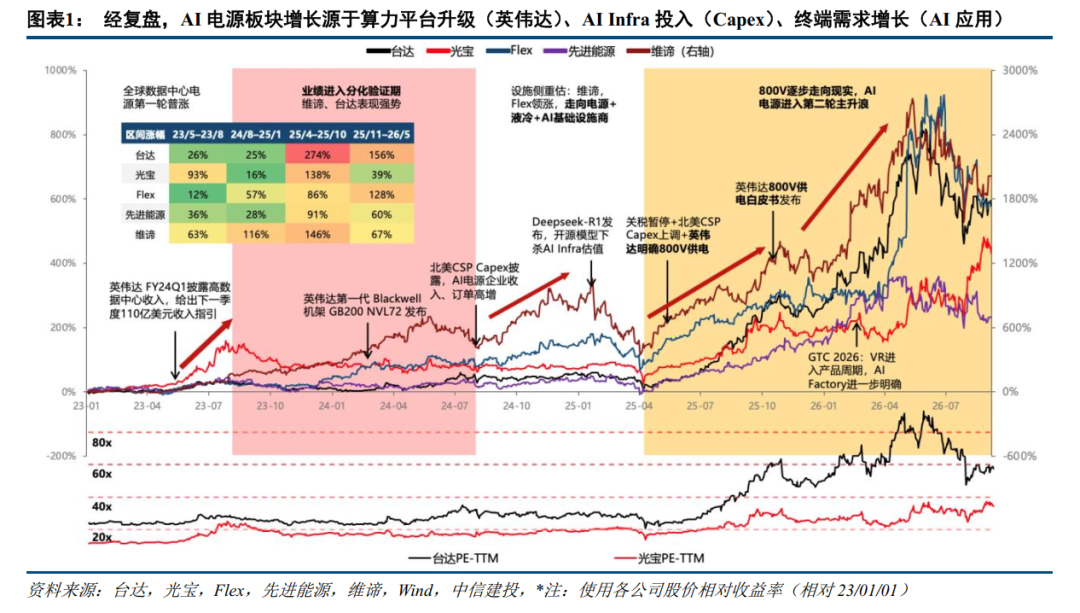
复盘23年以来海外AIDC电源公司股价与基本面变化,可以发现基本面的核心催化是英伟达芯片换代与供电架构升级。上一轮AIDC电源周期得益于Blackwell芯片主要以NVL72等整机柜形式出货,电源价值量大大提升,带动电源企业业绩于25年集中释放,并延续至26年。英伟达下一代Rubin芯片已进入量产爬坡,从英伟达和电源公司的Capex、存货、订单等指标来看,产业链已作好承接准备,景气强度更高。Vera Rubin放量将带动高功率PSU、HVDC Sidecar等新品放量,电源价值量进一步提升,27年有望成为新一轮AIDC电源周期起点,大陆企业有望提升份额并兑现业绩。
上游芯片、机柜迭代和备货是海外电源公司的核心驱动力
1、复盘:25年以来海外电源公司业绩集中爆发,基本面显著上行
我们选取台达、光宝、先进能源、Flex、维谛五只海外电源龙头:台达、光宝、先进能源主要聚焦柜内电源(PSU),逐步向柜外电源、液冷延伸;Flex、维谛偏柜外电源,持续整合液冷、配电及数据中心基础设施能力,向综合AI Infra供应商演进。
23年AI行情以来电源板块先后经历四轮明确普涨,其中以24年年中为界又可分为前后两段。24年年中之前主要驱动来自英伟达业绩指引、新产品发布等,对电源企业而言主要体现在估值上;24年年中之后随着英伟达GB200 NVL72整机柜的发布和北美CSP Capex高增,电源企业基本面开始体现。而从25年下半年开始,随着英伟达发布800V白皮书确立高压直流供电,电源行业进入估值、业绩的双击。
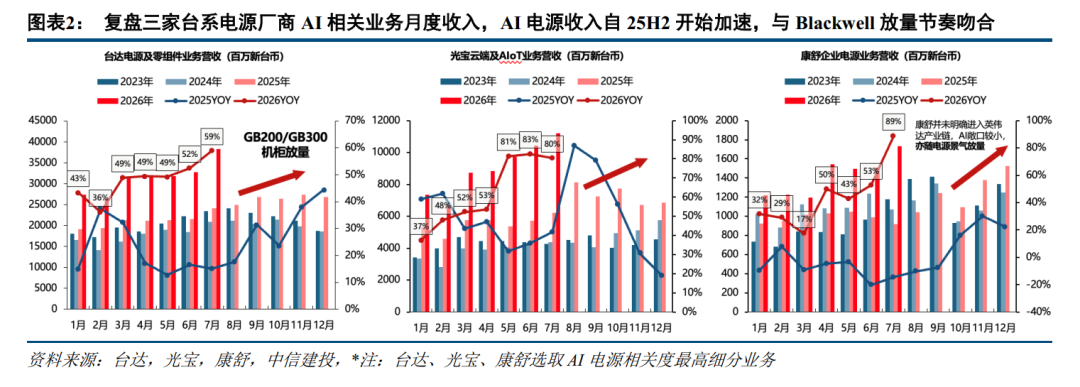
复盘台系电源企业台达、光宝、康舒AI业务月度收入、利润:AI电源业绩加速兑现始于25H2。25Q2末,数据中心业务收入增长斜率提升,AI电源业绩在25年集中爆发。这一阶段英伟达GPU出货主力由Hopper升级为Blackwell,GB200 NVL72进入量产,整机柜形式出货,取代了H系列的8卡服务器形式。电源也升级为33kW Power Shelf,柜内电源量价齐升。26年以来随AI下游需求旺盛,三家公司AI相关业务进一步加速。
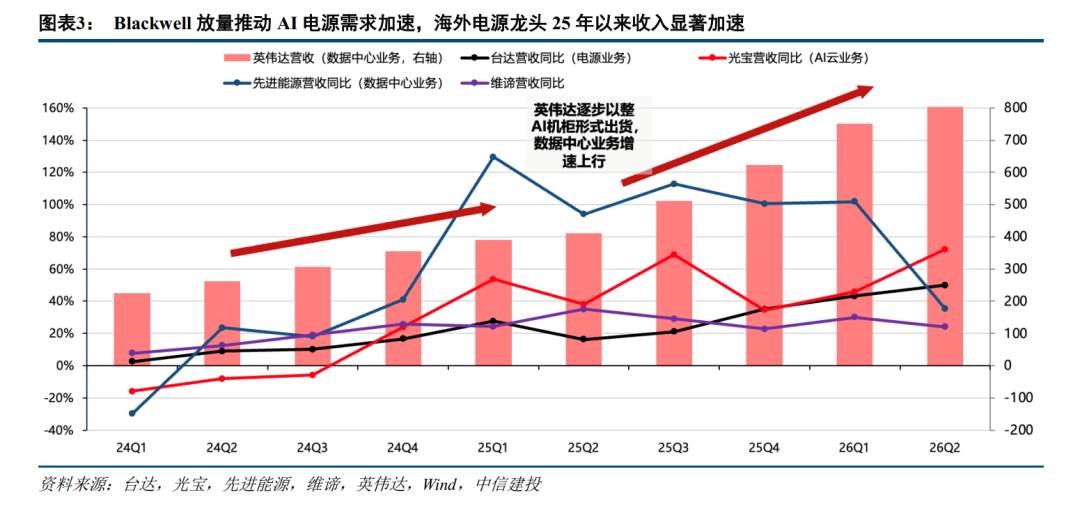
各家电源公司盈利能力也同步提升。自23Q1起至26Q2,台达(电源)、光宝(AI云)、先进能源(数据中心)及维谛收入分别增长至2.1/2.4/3.2/2.2倍,营业利润率分别提升6.0/9.3/7.2/11.0pct。
NVLink 8卡服务器升级为NVLink 72整机柜,AI电源功率跃升。Hopper时代主要交付形态为HGX 8卡服务器,功率约10kW,供电配置服务器级 PSU;进入Blackwell代际后,GB系列升级至NVL72,交付形态演变为AI整机柜,整机柜功率来到200kW级,电源形式升级为33kW Power Shelf,无论是功率级别还是功率密度均实现了跃升。这一转变以25年5月GB200 NVL72进入全面量产为标志,随后GB300爬坡,NVL72机柜的放量与AI电源企业业绩加速高度对应。
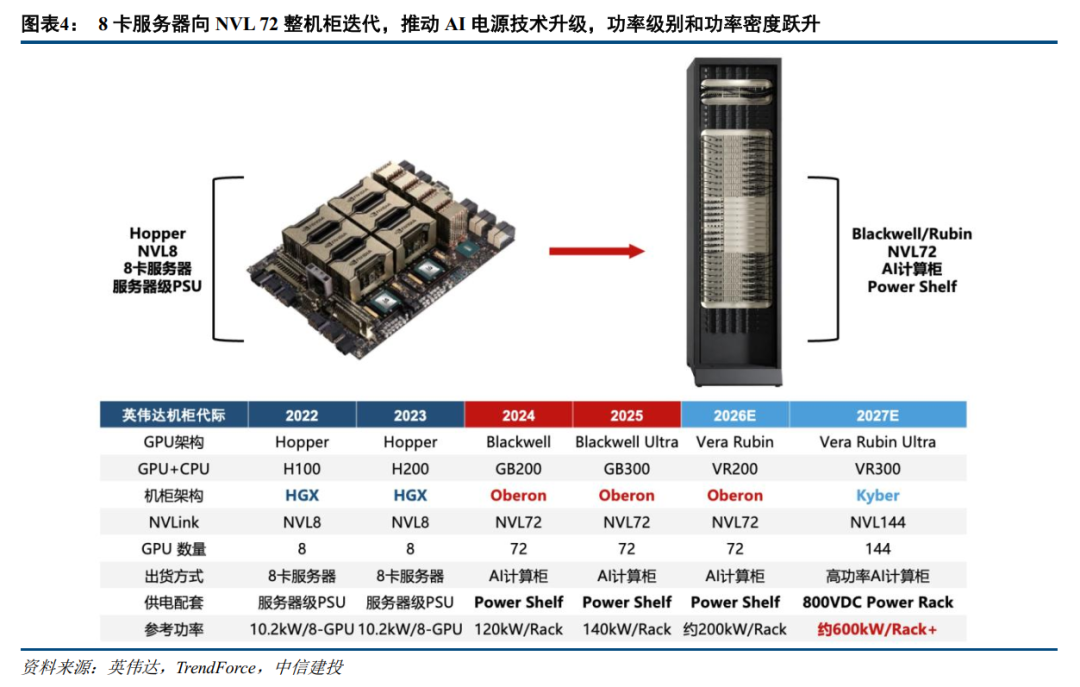
展望后续,英伟达新一代Vera Rubin VR200芯片已开始批量交付,进入爬坡放量,明年VR300(Rubin Ultra)芯片将使用更先进的Kyber机柜架构(NVL 144),同时有望标配800VDC供电。电源功率级别、功率密度将迎来再一次跃升,有望推动电源公司业绩再度爆发。
2、存货、订单、资本开支三大指标从芯片向电源传导,共同指示景气周期
存货: AI电源进入新一轮备货周期,上游芯片已经提前体现
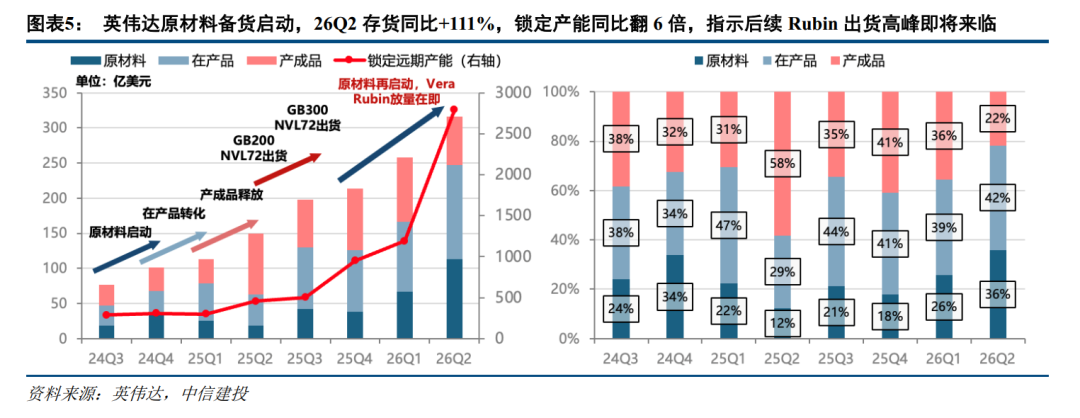
从上游芯片厂来看,复盘英伟达Blackwell这一轮芯片出货周期,24H2-25H1经历了原材料→在产品→产成品的逐季传导,验证了后续GB NVL72 系列AI整机柜出货高景气。26Q2英伟达原材料及在产品占存货科目之比已升至78%,呈现类似的前置备货特征,指示了后续Vera Rubin系列芯片出货的景气度。
结合英伟达业绩会口径,我们判断26H2为英伟达Vera Rubin量产爬坡期,27H1进入规模放量期,27H2左右Rubin系列将取代Blackwell系列,成为英伟达主流出货芯片品种。保守测算26年Vera Rubin NVL72出货1万柜(Q3约3000柜),27年出货7万柜。
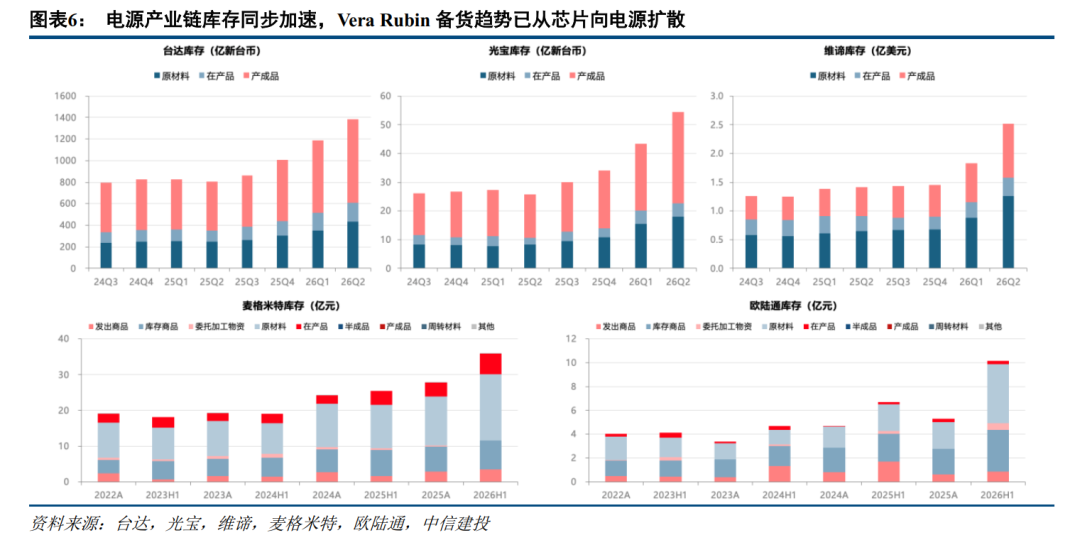
从下游电源厂来看,26Q2台达、光宝、维谛库存分别同比增长72%/112%/79%,较25Q3分别增长61%/81%/79%;同期麦格米特、欧陆通26H1存货同比增长51%/41%。表明电源产业链已提前为Rubin放量带来的柜内高功率电源、800V柜外电源、液冷新品进行锁料、备产。
订单:AI电源下游需求清晰度提升,产业链口径反映需求旺盛
资本开支:AI电源头部厂商进入新一轮产能扩张周期,800VDC新品研发投入先置
3、产品节奏:HVDC Sidecar将成为柜外电源主流出货品种,市场空间28年达到千亿量级
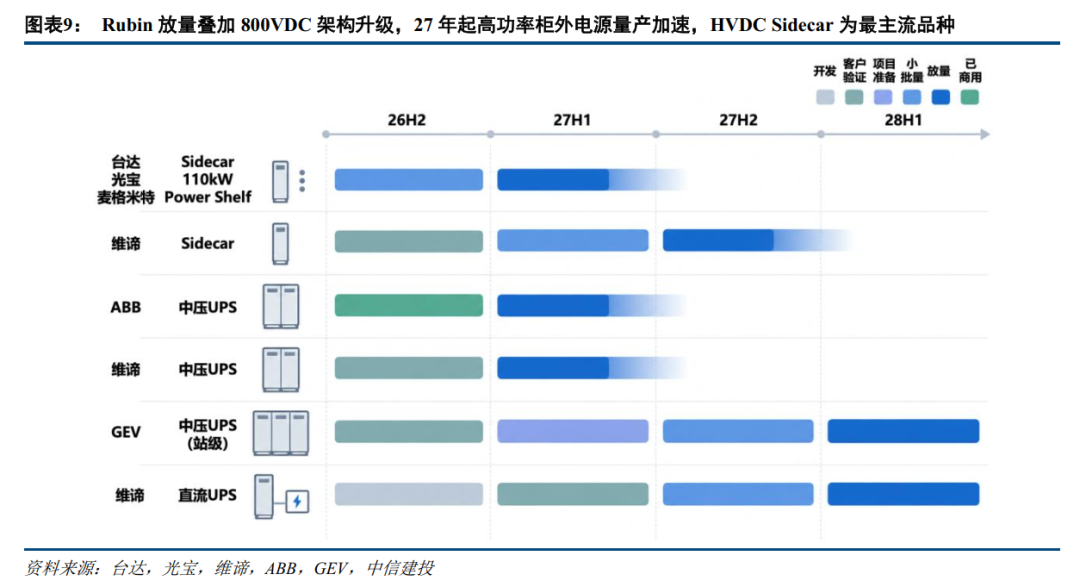
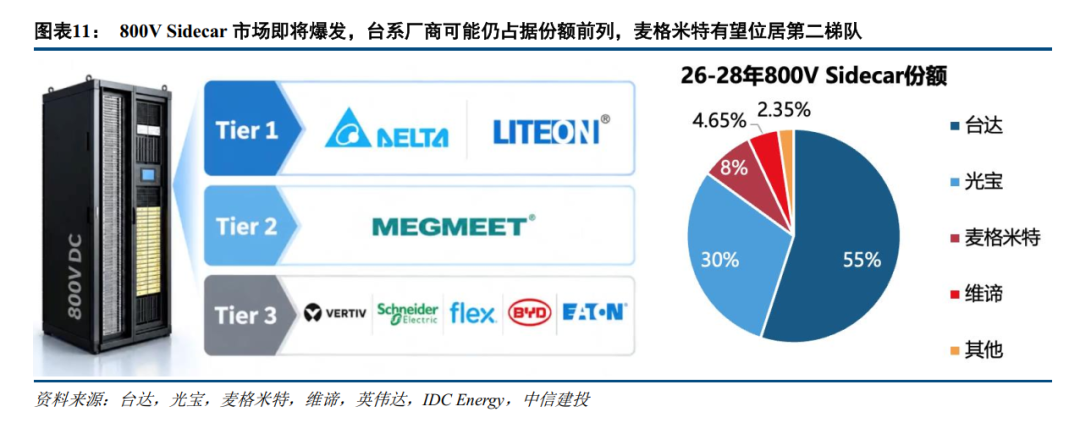
27年到28年为AI柜外电源集中放量窗口。根据产业链最新口径,台达、光宝、麦格米特800V Sidecar预计27H1随Vera Rubin NVL72出货放量,其次是维谛。此外,ABB、GEV等老牌电气设备厂商,以及维谛等厂商也推出了中压UPS、直流UPS等产品,作为HVDC之外的可选方案,有望于27H1–28H1逐步进入量产。
高功率机柜推动电源价值量由柜内Powershelf向柜外Sidecar等环节外溢,800VDC的渗透是核心驱动力。
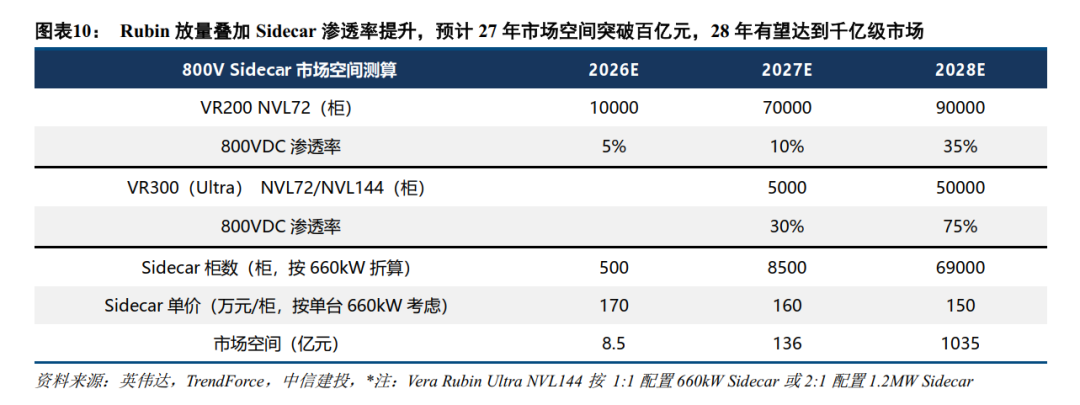
我们预计26-28年VR200 NVL72机柜出货分别为1/7/9万柜,而27-28年VR300(Ultra) NVL144机柜出货分别0.5/5万柜。随着800VDC供电方式的逐步渗透,假设VR200渗透率26-28年分别为5%、10%、35%;VR300(Ultra)渗透率27-28年分别为30%、75%(定义为660kW sidecar :NVL机柜之比),26-28年Sidecar出货量为500/8500/69000柜。
按Sidecar单位价格在2.3-2.6元/W,对应660kW Sidecar单套价格150-170万元,1.2MW Sidecar单套价格在270-310万元,26-28年Sidecar市场空间在8.5/136/1035亿元,28年有望达到千亿级市场。
大陆企业在本轮Rubin和800V周期中有望异军突起,抢占更多份额。根据IDC Energy测算,预计26-28年英伟达 800V Sidecar中,台达、光宝、麦格米特、维谛份额分别约为55%/30%/8%/4.7%,其他厂商合计约2.4%。
投资建议:Rubin和800VDC将引领下一轮电源周期爆发,大陆厂商有望抢占更高份额
大陆电源企业未曾经历上一轮AI电源周期。核心在于Blackwell这一代电源份额仍被台系电源企业把持,造就了后者自25年下半年开始的业绩集中爆发。机柜功率提升、高功率Powershelf电源配套需求,使得电源整体ASP提升、出货量高增。
新一代芯片带来了电源架构迭代和打破原有格局的机柜。我们认为大陆企业有望在这一轮Rubin系列芯片放量、800VDC逐步渗透的背景下提升份额。
当前英伟达存货、业绩会指引均显示Rubin进入量产爬坡阶段,我们预计Vera Rubin 26/27/28年分别出货1/7/9万柜,Vera Rubin Ultra 则在27/28年分别出货0.5/5万柜,将带动110kW柜内电源放量。同时800VDC供电在这一代逐步渗透,27、28年800V Sidecar进入增长快车道,我们测算,Sidecar 26/27/28年市场空间在8.5/136/1035亿元,接近千亿级市场。带动电源市场总盘子和ASP持续通胀。
1)需求方面:算力建设需求不及预期,国内外云厂商资本开支不及预期,AI终端需求不及预期等。
2)供给方面:电力、功率半导体、有色金属资源、存储、电子元器件等上游原材料供给紧张。
3)政策方面:国内外政策支持力度不及预期,加息导致融资困难,能耗审批趋严,新建数据中心遭到地方政策反对等。
4)国际形势方面:海外制裁加深,关税、进口禁令等。
5)市场方面:竞争格局大幅变动;竞争加剧导致份额、价格、盈利能力低于预期;运输等费用上涨;汇兑损失等。
6)技术方面:技术迭代进度不及预期;技术路线切换风险等。

 VIP复盘网
