
扫码体验VIP

扫码VIP小程序
医药:名词解释:医药板块是指在股票市场中,专注于医疗健康相关企业的集合,包括制药、生物技术、医疗器械、医疗服务等多个细分领域。
- 板块介绍
- 板块百科
- 板块资讯
- 强势股票
医药:创新药全球化加速与政策支持,医保支付优化+中药消费升级构筑业绩韧性,行业进入高质量发展周期
1、板块介绍
经过长期回落调整,医药板块在2023年下半年-2024年迎来大拐点,政策面、业绩面、筹码面等多重因素见底反转。
自2018年“4+7”药品集中采购以来,药品和器械集中采购范围持续扩大,规则不断成熟完善,总体来看,集采控费对国内医药产业边际影响最大的时期已经接近尾声。常态化的集采控费机制,一方面其价格预期趋于稳定和温和,另一方面集采的落地进一步催化国产品牌提升医院报量和市场份额,加速对进口替代。
公共卫生环境因素出清,院内诊疗和消费医疗受到的限制解除,诊疗流量修复;各类国家、联盟和地方集采控费举措持续落地,行业格局和预期管理逐渐稳定;医疗领域反腐廓清行业生态,市场预期稳定后头部企业受益集中度提升。但未来板块投资风格上相较于上一轮上行周期会有明显变化,自下而上在稳健成长的行业贝塔中寻找超额收益,强调医药板块的需求刚性、防守价值和稳健成长抗波动能力,做价值成长投资。从板块选择上看,院外板块强于院内板块,医药强于医疗;考虑当前市场资金特点,和医药板块发审环境变化,建议尤其重视中小盘医药标的主业见底回升困境反转机会;同时外延并购、商业授权BD也极有可能是2024年医药板块催化的重要机会。同时,创新药品器械的成长价值,创新成长也依然是最重要的投资主线之一。
创新药与仿创药:建议重视创新和存量品种兼具,现金流和估值水平有优势的仿创结合药企;把握出海创新机会,寻找海外合作与商业拓展预期差;与此同时,随着宏观环境和流动性的改变,港股生物科技类创新药企同样具备重大估值开发潜力。建议关注ADC、GLP-1以及AD等创新赛道的龙头以及估值底部业绩向上空间较大的龙头类。
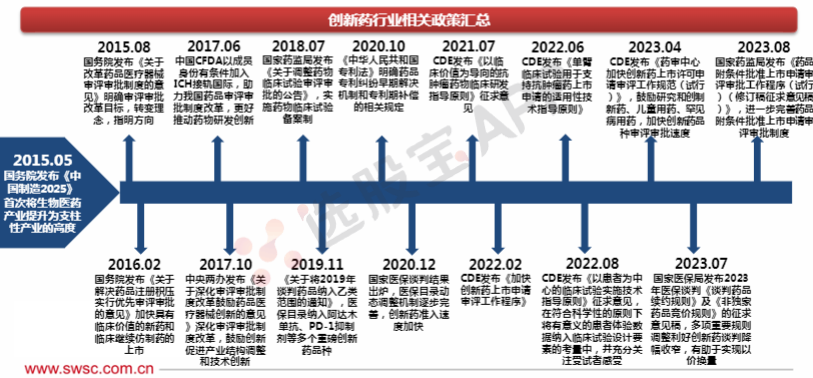
仿制药与原料药:建议重点关注仿制药集采出清反转机会、新产品批量上市和海外突破三大关键催化。
近年来由于国际公共卫生环境和供应链秩序变化,部分原料药品种价格出现波动。随着上述影响因素逐步解除,目前行业价格处于恢复过程中,原料药主业有望企稳。同时,仿制药制剂品种集采出清已经大面积完成,部分行业优秀企业实行原料药制剂一体化战略,保证质量同时成本可控,集采谈判中在价格上更具优势。部分企业原料药制剂一体化企业开展高端突破和国内首仿,同时叠加增量品种批量上市,长期成长通道进一步拓宽。一部分优质企业布局突破特色品种,打造国际化产品管线,加快出海进程。
生物制品:建议重点关注高性价比标的以及大单品加速放量的相关标的。生长激素:政策影响预期温和,性价比高有望迎来强修复。长效干扰素:慢乙治愈临床探索逐步深入,市场独占期放量快。胰岛素:集采影响逐步出清,关注创新+国际化催化落地。疫苗:围绕大品种布局。血制品:看好具备浆源优势的企业。医疗器械:目前时间点板块估值仍处于行业底部,未来板块存在较大反弹空间,建议重点关注院内器械设备领域的底部反转和创新出海机遇,如化学发光、优质高值耗材、医疗设备出海等。
中药与药店板块:中药重点看好国企改革、中药消费品以及基药受益相关标的。门诊统筹将进一步加速处方外流,为院外连锁药房带来巨大的增量市场,持续看好头部药房在未来的处方外流市场中取得更高的市场份额。
CXO与医药商业供应链:CXO产业仍处于景气度修复期,随着周期内的投融资寒冬逐渐触底,看好竞争格局优质的临床前CRO企业。医药上游产业链短期业绩压力不改整体趋势,持续看好国产替代和研发创新主线。医疗服务:医疗服务客观需求具有刚性,随着居民生活水平和健康意识的提升,医疗服务板块有望实现稳健增长。
医美板块:展望2024年,医美行业将受益于消费力释放,行业整体增速回升。在研管线储备丰富、新品上市或放量在即、有望受益于营销改革的企业有望受益。
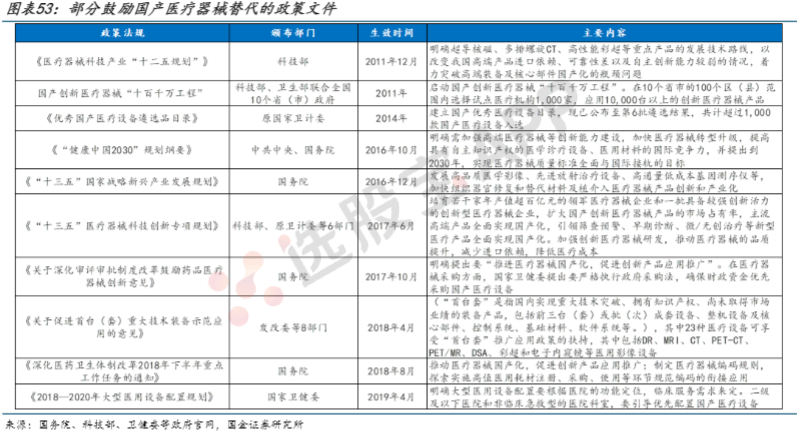
医疗器械:目前国内医疗器械行业中依然只有少部分完成了国产替代,大量高端细分领域国产化率仍较低,未来国产替代空间较大。近年来部分领先的国产厂商依靠持续增加研发投入和丰富的产品线逐渐靠近国际先进水平,具备越来越强的市场竞争能力。
医药板块深度解析
股票市场中的健康守护者
一、医药板块概述
医药板块作为股票市场的重要组成部分,承载着人们对于健康与生命的深切关注。这一板块汇聚了众多致力于医药研发、生产、销售及相关服务的企业,涵盖了从原料药到成品药,从医疗设备到医疗服务的全产业链。
二、行业特点
- 高技术含量:医药研发需要高度的专业知识和技术积累,持续的创新是行业发展的核心驱动力。
- 高成长性:随着人口老龄化趋势加剧和人们对健康需求的提升,医药行业呈现出强劲的增长潜力。
- 政策敏感:医药行业的监管政策对其发展具有重要影响,政策导向往往决定行业未来的走向。
三、细分领域分析
- 制药企业:专注于新药研发、生产与销售,是医药板块的中坚力量。
- 生物技术:利用现代生物技术进行药物研发,具有更高的技术含量和市场潜力。
- 医疗器械:为医疗机构和患者提供诊断、治疗所需的各类设备。
- 医疗服务:包括医院、诊所、康复中心等,提供直接的医疗照护服务。
四、投资风险与机遇
医药行业虽然具有广阔的市场前景,但同时也面临着研发投入大、周期长、政策变动等风险。然而,随着全球健康意识的提升和医疗技术的进步,医药行业依然孕育着巨大的投资机会。
总结而言,医药板块作为股票市场中的健康守护者,其发展前景广阔,但同时也伴随着一定的投资风险。投资者在关注其高成长性的同时,也应审慎评估潜在风险,以实现资产的稳健增值。
2026-09-17 09:33
创新药、CRO概念开盘拉升,百普赛斯涨超10%,万邦医药、陇神戎发、百花医药、塞力医疗跟涨
2026-09-17 04:00
美联储宣布加息、暗示今年还将继续紧缩之际,标普500指数收跌33.92点,跌幅0.45%,报7551.81点,美联储宣布加息之际维持微幅上涨状态,美联储主席沃什新闻发布会开始后出现一波V形反转行情,北京时间02:42-03:27持续下跌。 道琼斯工业平均指数收跌631.21点,跌幅1.21%,报51461.90点。 纳斯达克综合指数(纳指)收跌3.146点,跌幅0.01%,报25978.425点。 纳斯达克100指数收涨7.223点,涨幅0.03%,报28945.061点。 纳斯达克科技市值加权指数收涨0
2026-09-17 04:00
中概股瑞图生态收跌超34%,阿特斯跌超7%,联想涨7%,羚羊控股涨超78%
纳斯达克金龙中国指数收跌0.55%,报5734.17点,北京时间02:00美联储宣布加息、点阵图暗示今年还将加息之后持续走低,美联储主席沃什新闻发布会 结束后收复部分失地。 中概股里,瑞图生态收盘回撤34.29%,报1.84美元,美股早盘一度达到20.85美元,试图延续9月15日涨676.27%的表现;碳博士控股跌23.89%,硕迪生物跌8.86%,阿特斯太阳收跌7.35%,晶科能源跌4.01%,腾讯控股ADR跌2.38%,小米集团ADR跌2.31%,B站、百度至少跌2.04%,阿里巴巴跌1.89%,美团ADR跌1.78%,贝壳、华住、网易至少跌1.42%,金山云跌1.05%,比亚迪ADR跌0.94%,中通快递、腾讯音乐、百胜中国、新东方至少跌0.78%,京东,蔚来、再鼎医药、万国数据至少跌0.23%。 汽车之家涨0.19%,拼多多涨0.87%,大全新能源、小鹏、唯品会、世纪互联至多涨1.51%,日月光半导体涨2.24%,理想涨2.3%,亚朵、携程至多涨3.01%,网易有道涨3.61%,联想集团ADR涨7.03%,燃石医学涨7.19%,MindForge涨8.36%,智能未来涨12.33%,富册金融科技涨21.95%,纳米盒涨36.84%,羚羊控股涨78.68%。 ETF中,中概互联网指数ETF(KWEB)收跌0.98%,中国科技指数ETF(CQQQ)收涨0.15%。 德银嘉实沪深300指数ETF(ASHR)收涨0.12%,MSCI新兴市场ex中国ETF(EMXC)收涨0.19%,XtrackersHarvest中证50(ASHS)收涨1.14%。
2026-09-16 17:35
阳光诺和:公司及全资子公司江苏诺和必拓新药研发有限公司收到国家药监局核准签发的《药物临床试验批准通知书》,在研项目BTP0427复方缓释胶囊(规格I、规格II)临床试验申请获得批准,同意开展临床试验,拟用于治疗射血分数降低的慢性心力衰竭
2026-09-16 17:34
睿智医药:子公司与香港理工大学战略合作框架协议到期终止
睿智医药公告,全资子公司上海睿智医药研究集团有限公司与香港理工大学签署的《战略合作框架协议》合作期限届满,未达成续期安排,协议自动终止。公司与UNIVERSITI KEBANGSAAN MALAYSIA(马来西亚国立大学)、PHARMA MEDICAL SDN BHD.签署的《战略合作框架协议》合作期限届满,自动终止。上述框架协议到期终止后,各方权利义务随之终结,互不承担违约责任,无需向对方支付任何赔偿或补偿。
2026-09-16 17:01
ST百灵:全资子公司百灵毓秀(珠海)医药有限公司收到国家药品监督管理局核准签发的《药物临床试验批准通知书》,同意糖宁通络乳膏开展用于糖尿病足溃疡的临床试验
2026-09-16 15:55
天益医疗:子公司宁波天益药业科技有限公司收到国家药监局颁发的多个《药品注册证书》,获批产品为低钙腹膜透析液共6个规格及腹膜透析液共6个规格,用于终末期肾病患者腹膜透析治疗
2026-09-16 13:13
创新药概念股表现活跃,成都先导、艾迪药业涨超10%,药康生物、诚达药业、美迪西、哈药股份涨幅居前
2026-09-16 08:57
全国统一医保医疗服务项目目录首次制定,首批覆盖13个类别
今天(16日),国家医保局正式印发《国家基本医疗保险医疗服务项目目录(第一批)制定工作方案》,我国将首次制定全国统一的医保医疗服务项目目录,进一步规范医保支付范围,提升保障公平性与基金使用效能。 方案明确,坚持“保基本”定位,综合考量各地基金承受能力、临床实际需求,按照“分类制定、动态完善”推进。首批将覆盖心血管、呼吸、眼科、妇科、放疗、麻醉、护理、康复、口腔种植、辅助生殖等13个类别。目录落地后,将率先应用于跨省异地就医结算,再逐步和各省支付范围衔接。(央视新闻)
2026-09-16 04:18
周二(9月15日),美股行业ETF普遍收跌,可选消费ETF跌1.75%,生物科技指数ETF跌1.27%,网络股指数ETF跌0.96%,全球科技股指数ETF跌0.33%,半导体ETF涨0.11%,能源业ETF涨2.17%
2026-09-16 04:00
标普500指数收跌34.25点,跌幅0.45%,报7585.73点。 道琼斯工业平均指数收跌328.09点,跌幅0.63%,报52093.11点。 纳斯达克综合指数(纳指)收跌204.843点,跌幅0.78%,报25981.571点。 纳斯达克100指数收跌189.32点,跌幅0.65%,报28937.838点。 纳斯达克科技市值加权指数收跌0.45%,报2932.1799点,美股盘初显著下跌,绝大部分交易时间低位窄幅震荡。 费城半导体指数收涨44.266点,涨幅0.40%,报11175.547点。 费城
2026-09-16 04:00
中概股晶科能源收跌超5%,小米跌约3%,瑞图生态涨超676%
纳斯达克金龙中国指数收跌1.14%,报5765.90点,逼近6月25日收盘位5690.24点。 中概股里,华谌科技收跌67.17%,康乃德生物跌32.17%,绿专资本跌18.5%,狮子集团控股跌13.31%,碳博士控股跌8.78%,RH跌6.96%,NIP Group跌6.93%,晶科能源跌5.64%,阿特斯太阳能、奇富科技、小鹏、亚朵、理想、世纪互联至少跌3.25%,金山云跌3.15%,小米集团ADR跌2.82%,贝壳、唯品会、腾讯音乐、网易有道、百胜中国、中通快递、大全新能源、蔚来、百度、拼多多至少跌1.64%,比亚迪ADR跌1.42%,新东方跌0.99%,京东跌0.62%,美团ADR跌0.52%。 阿里巴巴涨0.1%,日月光半导体涨0.11%,携程涨0.44%,华住、万国数据至多涨0.56%,再鼎医药、网易至多涨1.27%,腾讯控股ADR涨1.07%,中阳金融集团涨2.69%,爱奥斯科技找那个4.86%,盛丰物流涨12.33%,Phoenix Asia涨18.09%,纳米盒涨26.67%,瑞图生态涨676.19%。 ETF中,中概互联网指数ETF(KWEB)收跌1.01%,中国科技指数ETF(CQQQ)收跌0.11%。 德银嘉实沪深300指数ETF(ASHR)收跌0.63%,MSCI新兴市场ex中国ETF(EMXC)收跌0.21%,XtrackersHarvest中证50(ASHS)收涨0.13%。
2026-09-15 19:22
东北制药:全资子公司东北制药集团沈阳第一制药有限公司获得恩格列净片《药品注册证书》,用于治疗2型糖尿病、心力衰竭和慢性肾脏病
2026-09-15 16:38
恒瑞医药:子公司注射用瑞卡西单抗获III期临床试验批准
恒瑞医药公告,子公司广东恒瑞医药有限公司收到国家药监局核准签发的注射用瑞卡西单抗《药物临床试验批准通知书》,同意开展III期临床试验,适应症为颅内动脉粥样硬化性狭窄的成人患者以降低卒中复发风险。
2026-09-15 16:37
恒瑞医药:子公司福建盛迪医药有限公司收到国家药监局核准签发的《药物临床试验批准通知书》,同意HRS-4139片开展中重度斑块状银屑病临床试验
| ID | 股票名称 | 涨幅% | 现价 | 换手率% | 总市值 | 炒作逻辑 |
|---|---|---|---|---|---|---|
| 1 | 金石亚药 | 19.98% | 12.49 | 13.14% | 43亿 | 公司拥有国内感冒药一线品牌“快克”和“小快克”,多潘立酮片完成集采接续采购,双氯芬酸钠缓释片中选第十二批国家集采,公司表示集采有助于产能提升和渠道拓展,综合影响可控且正向 |
| 2 | 百花医药 | 10.01% | 11.87 | 23.45% | 46亿 | 综合服务性CRO企业,控股股东、实际控制人拟变更为金华市国资委 |
| 3 | 南华生物 | 10.04% | 9.1 | 3.8% | 30亿 | 湖南省政府旗下,干细胞储存和节能环保双主业,其中生物医药板块主要为细胞医疗服务,为客户提供干细胞、免疫细胞等生物资源的检测及储存服务 |

 VIP复盘网
-
VIP复盘工具
- 更多复盘工具
- 股票复盘百科
-
股票复盘知识
- 掌握MACD精髓,解锁股市大涨牛股秘籍
- 股市策略深度剖析:聚焦龙头与连板策略
- 三分钟揭秘:精准辨识股市主力洗盘与出货策略
- 股市人生:三位老股民的沉浮与启示
- 巧妙把握卖出时机:股票投资的五大黄金法则
- 庄家洗盘策略深度剖析:揭秘市场操控的艺术
- 逆向思维在股市中的制胜之道
- 股市智慧:掌握个股投资的六大黄金法则
- 股市涨跌之谜:揭秘影响股市的关键因素与交易智慧
- 股市迷雾中的灯塔:深入解析反抽行情的奥秘
- 股票估值的深度剖析与实战应用
- 老股民的天道酬勤:炒股赚钱的智慧与策略
- 华尔街新星:17岁高中生炒股赚取7200万美元的传奇故事
- 开盘15分钟,精准狙击黑马股的九大策略
- 揭秘成长性大牛股的奥秘与捕捉策略
- 探寻“明日之星”:解锁翻倍股票的十大秘诀
- 散户与庄家的智慧较量:解码股市波动背后的逻辑
- 揭秘黑马股的成长之路:从低起点到爆发的奥秘
- 股市淘金:洞悉赚钱者的策略与心态
- 股市中的消息与股价波动:利好为何低于预期,分歧反倒超预期?

当前版本:V3.0