
海外安全讨论尚未改变模型高频迭代节奏,RSI逐步成为OpenAI、Anthropic等头部模型企业共识;国内阿里、智谱分别完成约800亿港元、50亿美元融资,规模化投入支撑模型能力追赶,腾讯亦加大海外算力采购。商业化方面,海外企业合作深化,ChatGPT广告年化收入运行率达到10亿美元,Muse推动消费端变现路径拓宽;国内Agent仍有望通过提升单用户任务密度,带动Token调用及新一轮ARR增长。国内AI板块整体趋势上行,建议关注算力服务、国产芯片与超节点,以及具备场景、数据和企业交付能力的B端AI应用厂商。
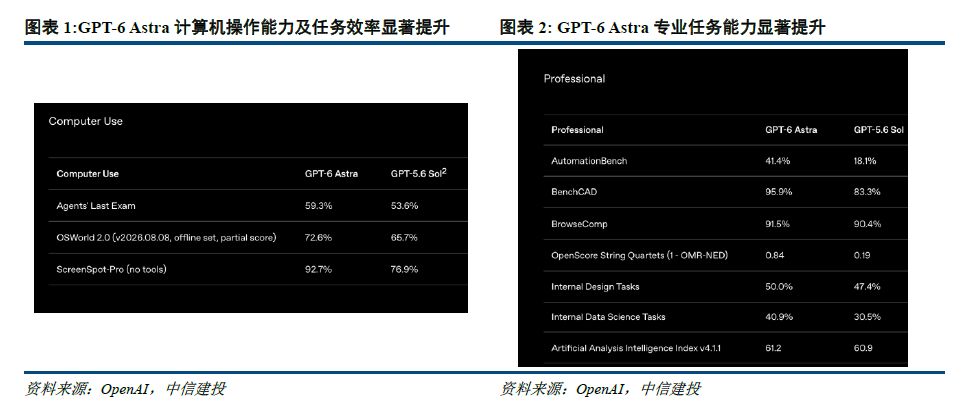
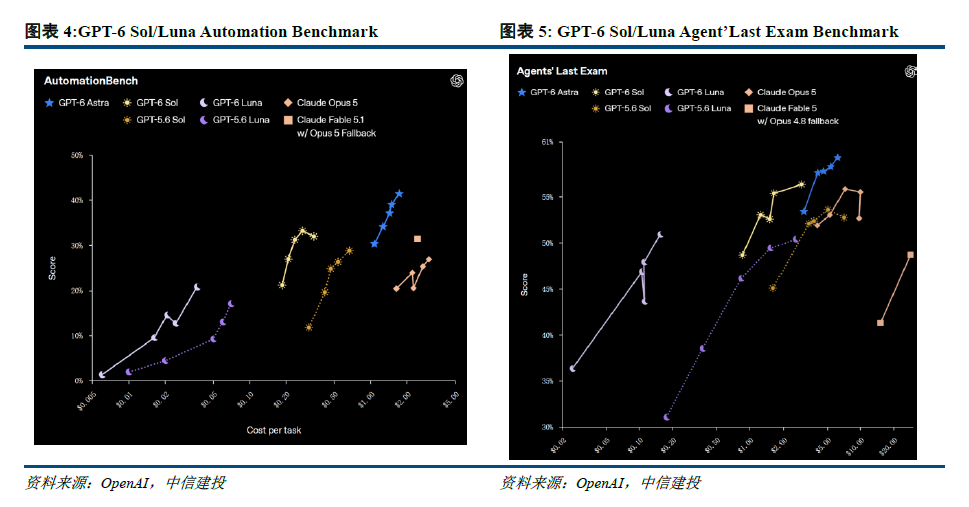
安全讨论尚未改变模型高频发布节奏,OpenAI与Anthropic接连更新GPT-6 Sol/Luna、Opus 5.5和GPT-6.1 Sol,后者能力接近GPT-6 Astra的同时成本仅1/5。研发自动化开始反哺模型迭代,截至8月,Claude在人类监督下主导的研发工作占比升至26%。商业化方面,Anthropic与Salesforce、贝恩深化合作,推动Agent进入企业流程;ChatGPT广告年化收入运行率达到10亿美元,Muse拓展个人任务入口,消费端商业价值开始释放。
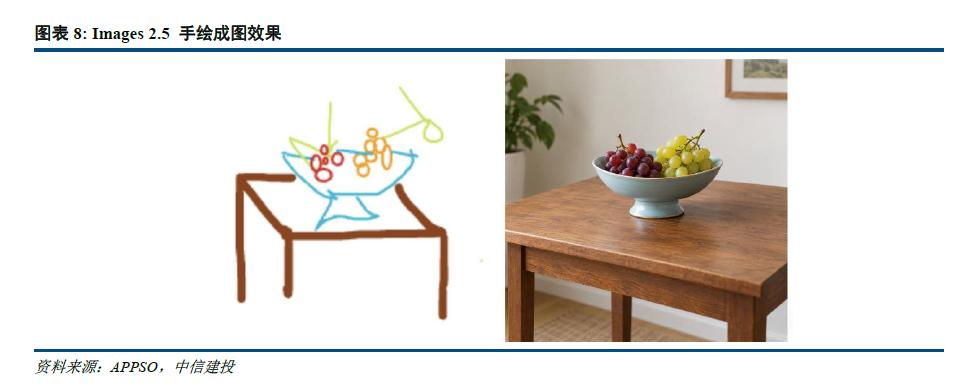
国内:融资支撑模型扩展,Agent任务加速ARR上行
阿里完成约800亿港元配售,智谱完成约50亿美元股债融资,腾讯亦加大海外算力采购。商业化方面,MiniMax 7月Token消耗量达到1月的20倍,智谱将年末ARR目标由24亿美元上调至30亿美元。办公Agent竞争及Harness生态仍在演进,下一阶段增长更取决于有效任务量、使用留存和付费转化,模型能力提升有望带动新一轮收入扩张。
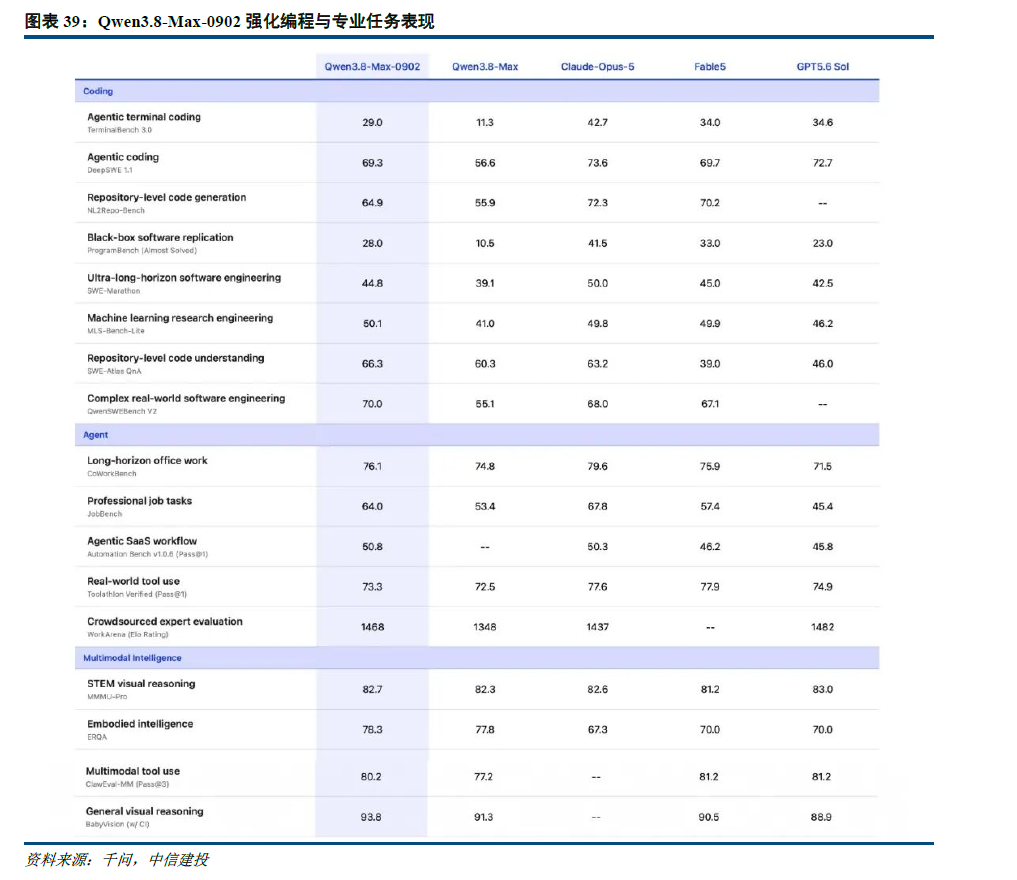
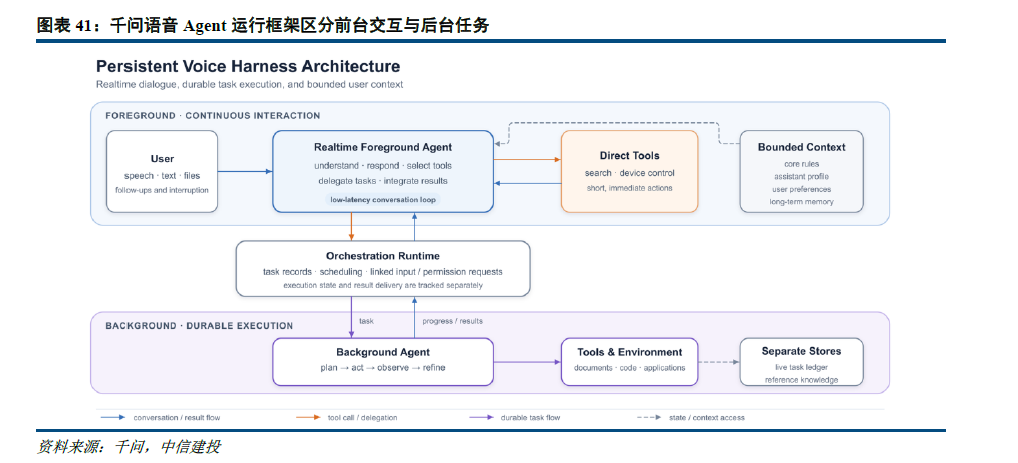
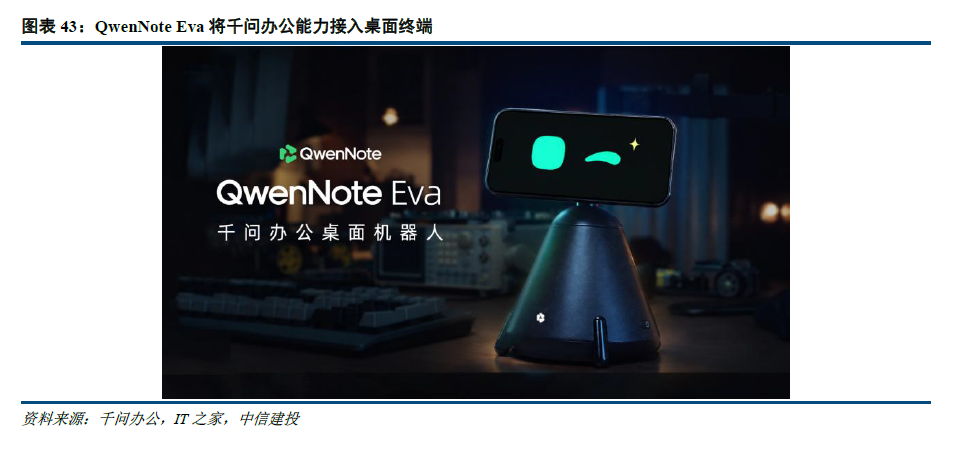
行情回顾:硬件与海外软件修复领先
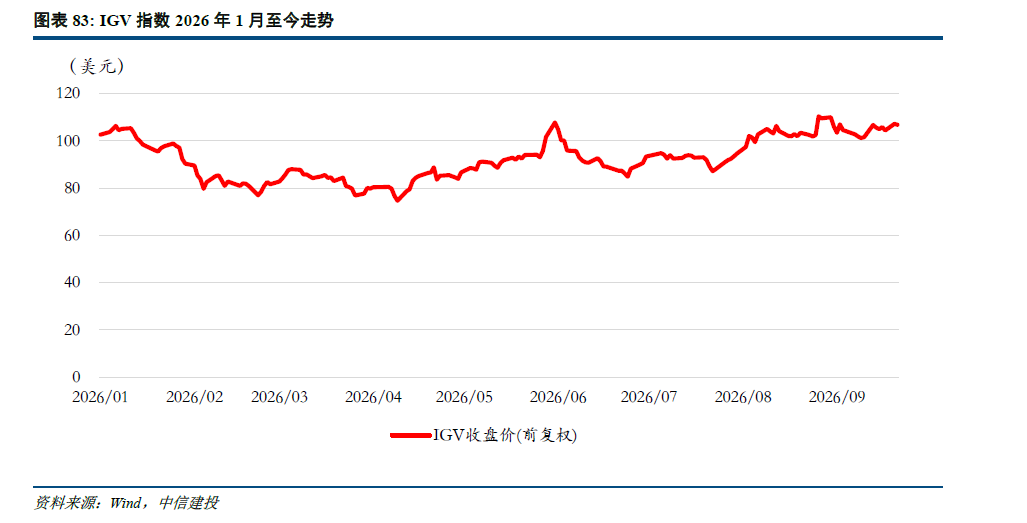
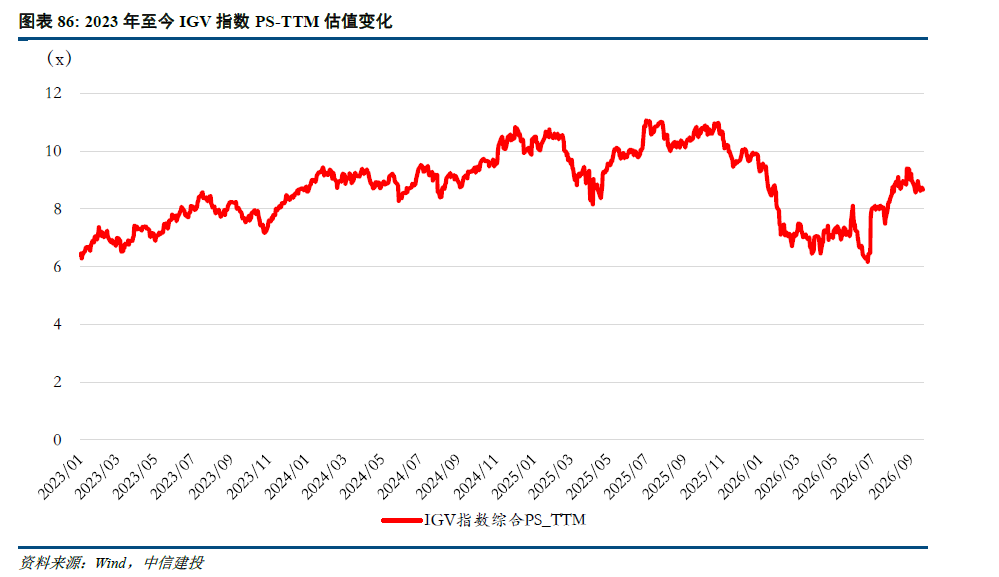
以7月31日收盘为基期,截至9月30日,IGV和费城半导体指数分别上涨12.6%、11.6%;A股通信、电子上涨4.7%、3.2%,计算机、传媒下跌5.2%、3.2%。估值方面,IGV综合PS-TTM为8.59倍,申万计算机、传媒分别为2.80倍、2.68倍,较2025年末分别下降10.1%、21.6%、18.6%。海外软件的AI付费与数据调用增长为估值修复提供支撑,国内应用端表现仍较分化。后续定价将更加重视客户采购、持续使用及利润贡献,具备明确AI收入和交付能力的企业更有望获得估值支撑。
 VIP复盘网