
乘风破浪终有时,底部窗口已渐近
核心观点
综述:2026年年初至今,汽车板块整体承压,回调幅度-21.90%,销量呈内外分化趋势,其中内需依然静待复苏,出海缔造强力支撑,带动细分板块跑出超额收益,此外部分AI+板块也有较好表现。
一、复盘26H1,景气结构分化,电动化和出海带来核心增量
复盘2026年上半年表现,汽车板块指数整体承压分化,细分赛道百花齐放。整车层面,其中乘用车26Q2代表归母净利合计约112亿元、同比约-38.7%。重卡26Q2代表公司利润同比+219.4%;客车26Q2代表公司利润同比+10.1%,政策潜在风险形成压制。摩托车头部高端出海逻辑得到验证,26Q2代表公司利润同比+4.61%。零部件:传统汽零内需随上游承压、出海龙头与科技零部件表现更优(26H1零部件毛利率18.62%,100亿市值以上公司为19.20%,海外毛利率19.60%)。
二、整车:出海长期机遇依然明确,在政策核心变量中寻找细分领域预期差
展望2026Q4,市场依然关注在高地与新兴市场的壁垒放量,乘用车板块核心关注明年国内以旧换新补贴退坡、欧盟关税、出口退税等多变量年末的充分演绎,伴随板块利空持续磨底,靴子落地底部区间望释放超预期动能,优质龙头迎来板块最大的预期差表现;重卡板块预计四季度增速走弱,重点关注26年出海与内外需政策目标,在估值安全边际下有望双击;全地形车/摩托车关注高地市场持续放量,高端大排量与全地形车出海验证;客车关注出口增速与指引延续性,IAA法案是核心焦点。
三、零部件:科技转型依然是alpha核心增量,关注底部区间化细分领域龙头
零部件经历过去3年估值大幅抬升,年初至今回调19.18%,PE-TTM从29.72回落至25.04,部分零部件泡沫夯实,多零部件龙头估值调整至15倍内,当前底部区间点关注二次催化,产业景气度实质变化决定是否超越前高表现。建议重点关注:低估值高股息稳健品种与出海资产;AI+资产:仍是核心高增方向,关注低估值与景气新兴赛道叠加;机器人:Optimus放量在即,为核心高弹性题材方向;智能驾驶:关注在L3/L4中占比提升的价增环节。总体而言,汽车零部件主业估值夯实酝酿底部变化,关注低估值/高分红/全球化/科技化的底部区间重点零部件。
四、Q4投资策略综述
展望四季度与年底,市场核心关注依然是景气度拐点与超跌位置的判断,以及跨年海内外政策分析展望。我们认为当前在底部区间的汽车已在内外扰动中酝酿积极机遇,风险因素正在加速落地,底部区间低估值布局机遇逐渐显现。建议继续围绕“出口托底/结构升级”+“科技第二曲线”两条主线配置:
出海链关注低估值/高分红与成长型龙头的双重布局动能。①乘用车已入磨底阶段,指数较2025年5月高点回落约四成,内需同比约-18%,出口M1–M7同比约+74%、占批发约35.7%;出海为超跌整车提供安全边际,四季度重点关注利空落地与超跌表现;②重卡呈内销周期+出海成长,全年内销中枢约80万辆、关注电动化,出口M1–M7约26.7万辆、同比约+41.5%,向非洲/东南亚/拉美多极切换,客车关注超跌底部布局;③全地形车/摩托车高端出海领先(无极、春风等),欧/拉美及北美高端放量。
零部件依然关注核心科技预期差表现,重点布局零部件平台型转型。建议关注以下方向:①AI+(AIDC/机器人且有订单或扩产);②销量承压下细分龙头韧性;③出海占比提升+智驾增量。AIDC高景气、海外排产多至28年后,关注切入机组/代工的整机+配套核心零部件;机器人赛道看好本体硬件,Q4起Optimus等演示→量产验证、国内万台级,配稀缺1–2家环节与力/触觉传感等国产替代,看好T链批产,Optimus年底前仍有望亮相。
五、重点标的
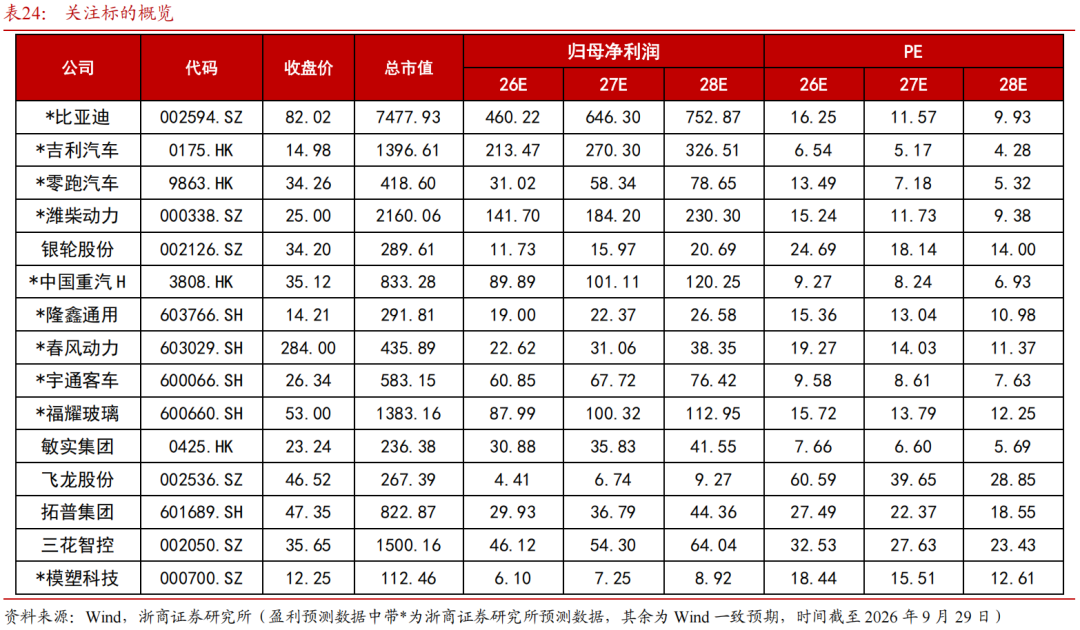
比亚迪、吉利汽车、零跑汽车、潍柴动力、银轮股份、中国重汽H、隆鑫通用、春风动力、宇通客车、福耀玻璃、敏实集团、拓普集团、三花智控、模塑科技。
风险提示:内外需求不及预期、海外贸易保护与本地化壁垒抬升风险、新兴赛道成长不及预期、新能源与智能化渗透不及预期。
报告原文:《乘风破浪终有时,底部窗口已渐近——汽车行业26Q4投资策略》20260930
署名作者:文姬,傅昌鑫
 VIP复盘网