
本期报告,我们重点讨论两个热点话题:一是节前A股成交量大幅萎缩,二是节中美债利率与纳斯达克指数同步新高。
第一,如何看待节前A股成交量大幅萎缩?
1. 在一轮牛市中,调整伴随缩量是常态,当前缩量55%并不罕见。中短期角度,缩量55%反而对应不错的短期反弹机会。
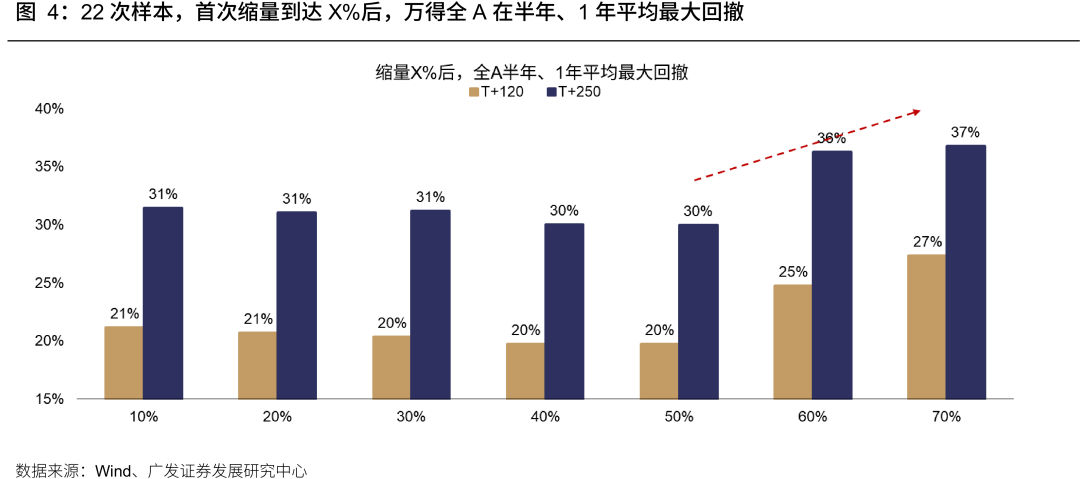
2. 【缩量60%】是关键阈值,对应本轮成交额MA5约1.4万亿元,当前滚动平均成交额仍有1.6万亿元。(不建议以单日成交额作为评判标准,经常容易出现凸点,不具备代表性)
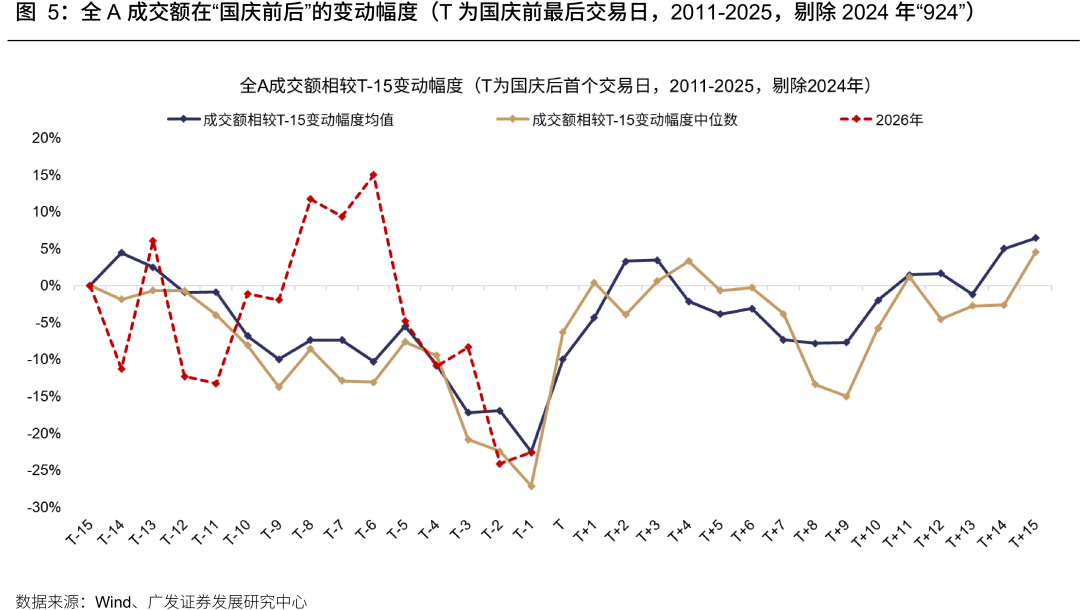
3. 节前全A的缩量也受到国庆长假日历效应的冲击,并不能反映当前全市场的参与意愿降低到警戒水平。这种“节前缩量”的特征,基本上在节后一周内即基本恢复至前期缩量前的水平。
第二,如何看待假期美债与纳指同步新高?
国庆假期期间,美股费半指数延续了9月下旬以来的趋势,对进一步高企的美债利率脱敏、逆势上涨:虽然10年期美债利率继续攀升超过5.3%、创下2002年以来的新高,但是美股科技板块对于持续攀升的美债利率,则表现出脱敏的迹象——10月以来前5个交易日,费城半导体指数上涨4.31%,英伟达、台积电等代表公司的股价迭创新高。
相较之下,9月下旬以来,美股道琼斯工业指数表现就明显较费半指数的更弱,道指自8月初的高点持续调整、下跌5.2%,近期也呈现出震荡走弱的趋势。
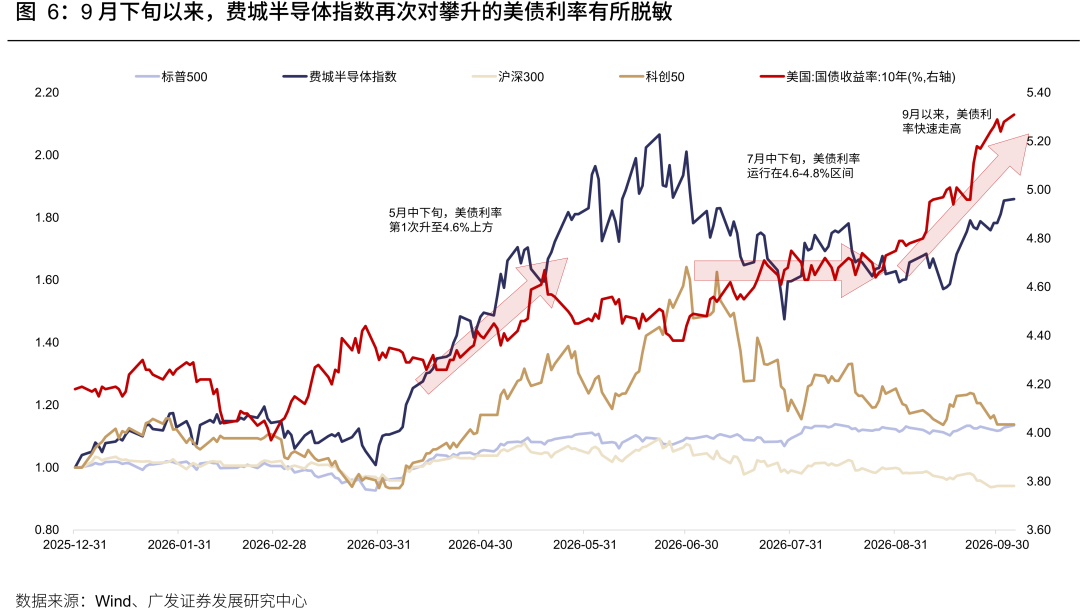
1、过去三十余年的美股历史表明,美债利率上升,冲击更大的是道指、而非科技成长。
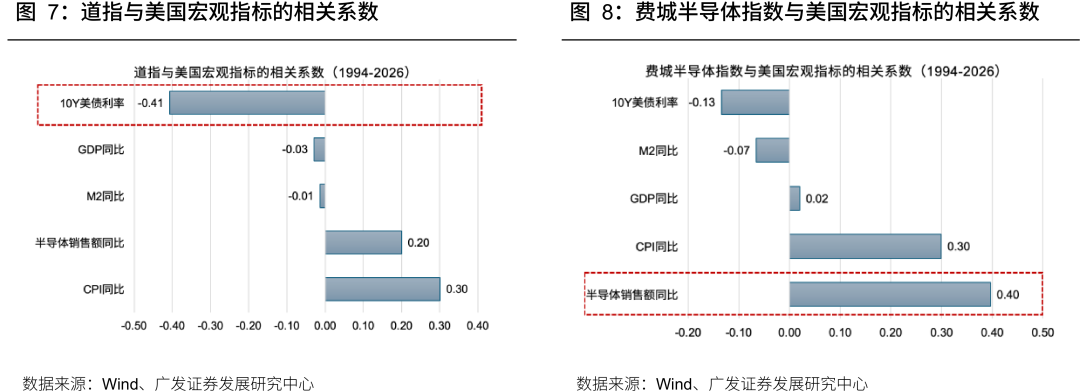
2、与费城半导体指数相关性显著更高的是全球半导体销售的同比增速。
这说明美股科技公司表现与产业趋势更为相关,而对于两者的领先滞后性,则又是一个“反直觉”的结论——大家往往认为股价的拐点【领先于】产业趋势的拐点,而事实上,对于费城半导体指数 VS 全球半导体销售额而言,股价见顶【滞后于】半导体销售额增速高点约10个月。
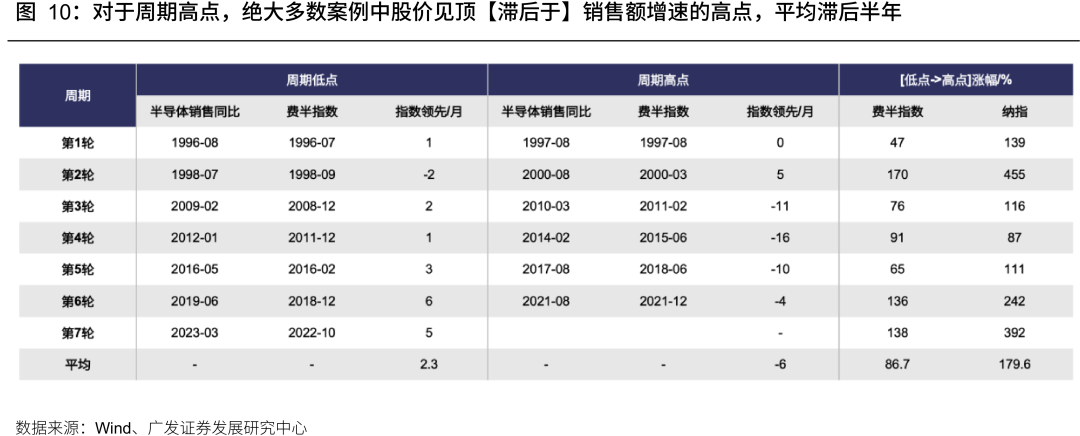
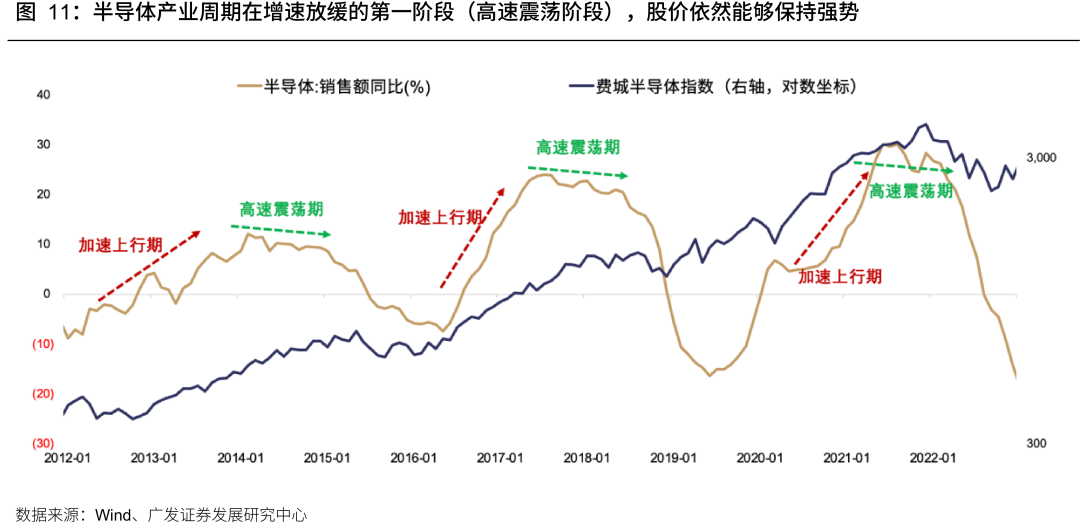
3. 在全球半导体周期加速上行的阶段,股价上涨是无可厚非的;而当产业景气趋势见顶,高位震荡、或者自高位小幅降速的时候,股价的表现依然不错。
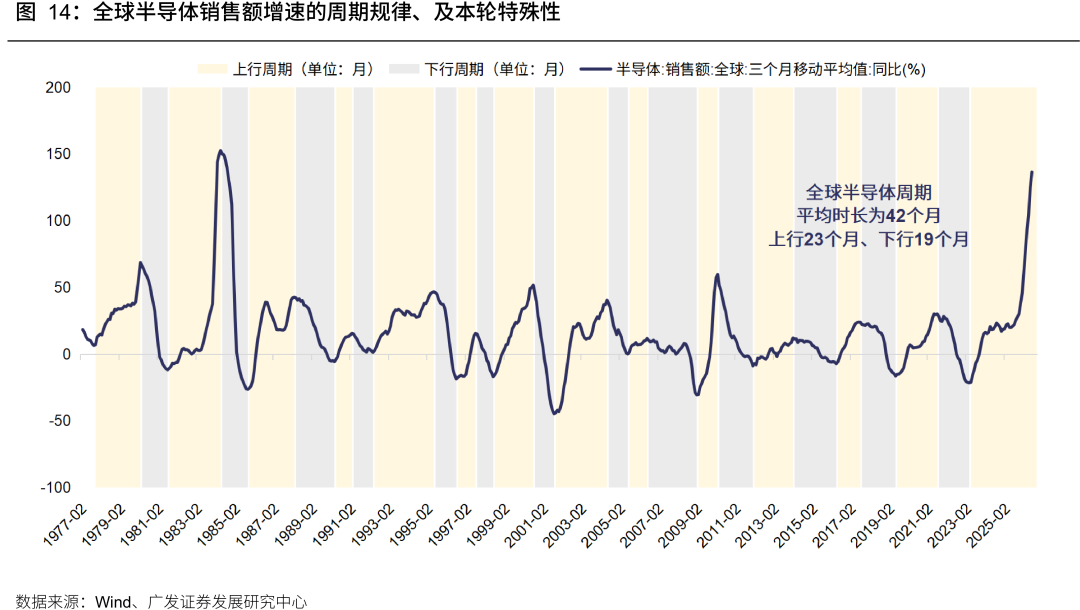
4. 历史上,全球半导体周期的平均时长为42个月,上行23个月、下行19个月。本轮半导体周期的低点自2023年4月开始,由于AI产业的快速迭代、本轮周期的上行时间早已突破历史时长。
5. 下一阶段,如何合理展望全球科技产业周期的β?
基于上述判断,同时考虑纳斯达克、英伟达、台积电先后新高所反映的预期,我们认为本轮科技产业周期大概率处于加速上行、或高速震荡期,而非很快进入大幅降速期。
因此,从β层面、趋势的判断是向上或维持高位的。对应到A股的科技风格,全球科技产业β的平稳,也保障了A股科技风格依然可以挖掘α的投资机会。
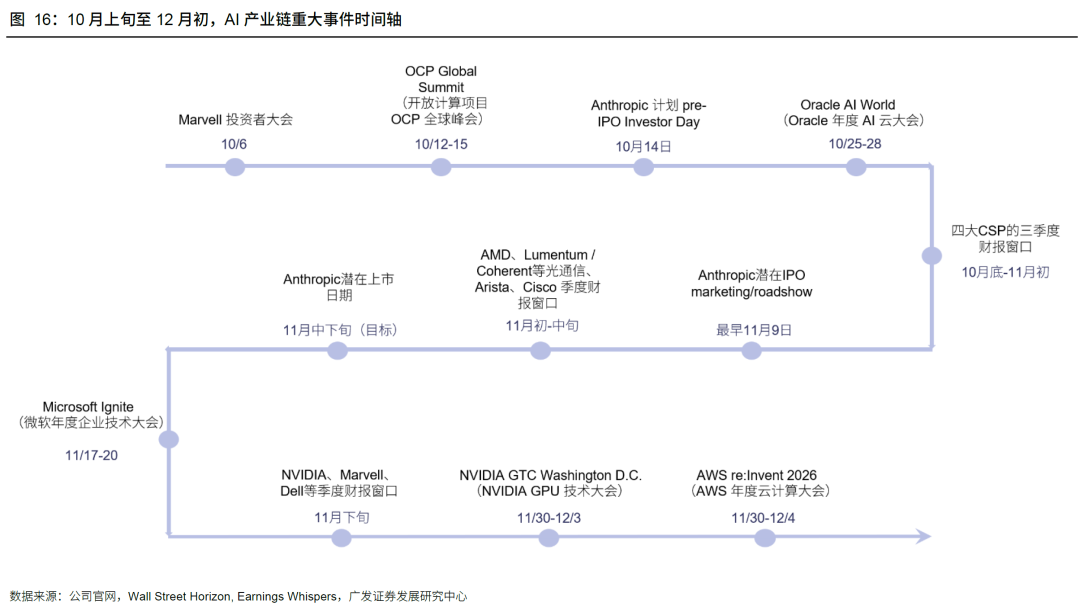
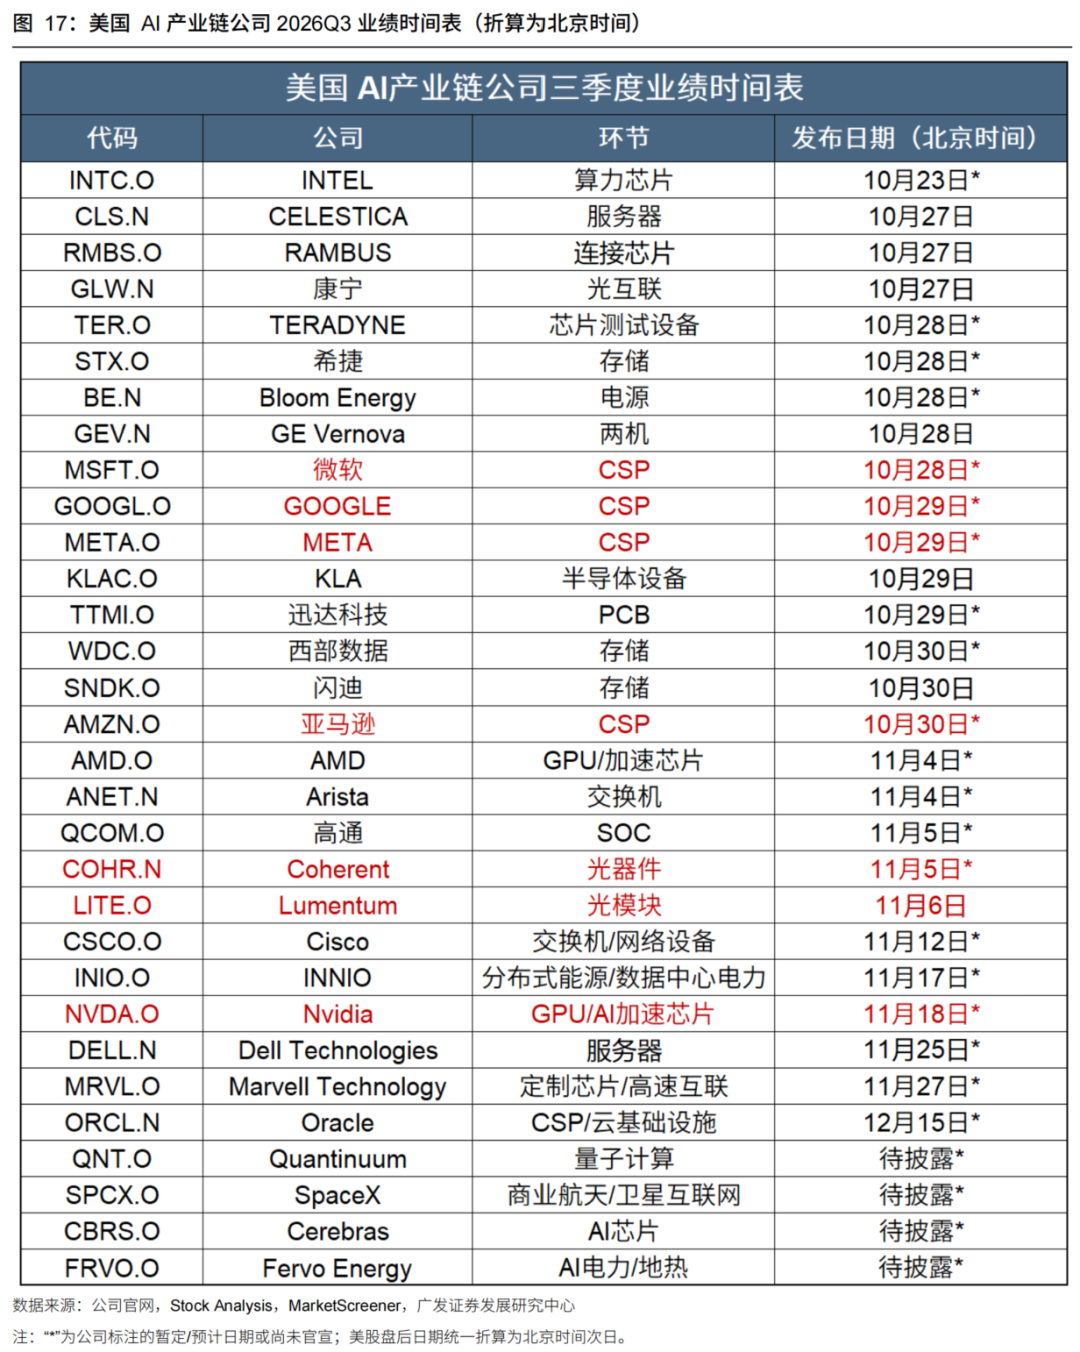
而β的强度,进入10月后,AI产业的一系列催化剂仍然值得关注和验证,有望再次增强需求层面新叙事(Anthropic新模型及IPO进展,OCP大会,11月美国财报季)。
最后是乖离率模型的更新。
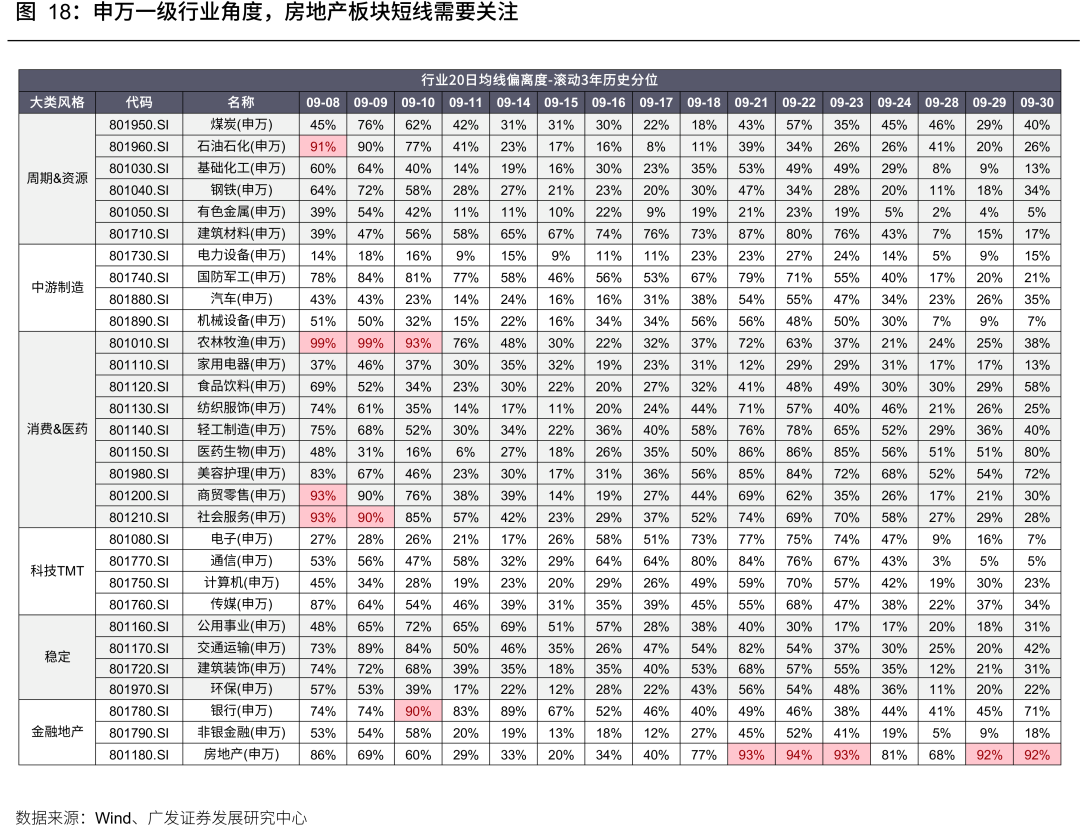
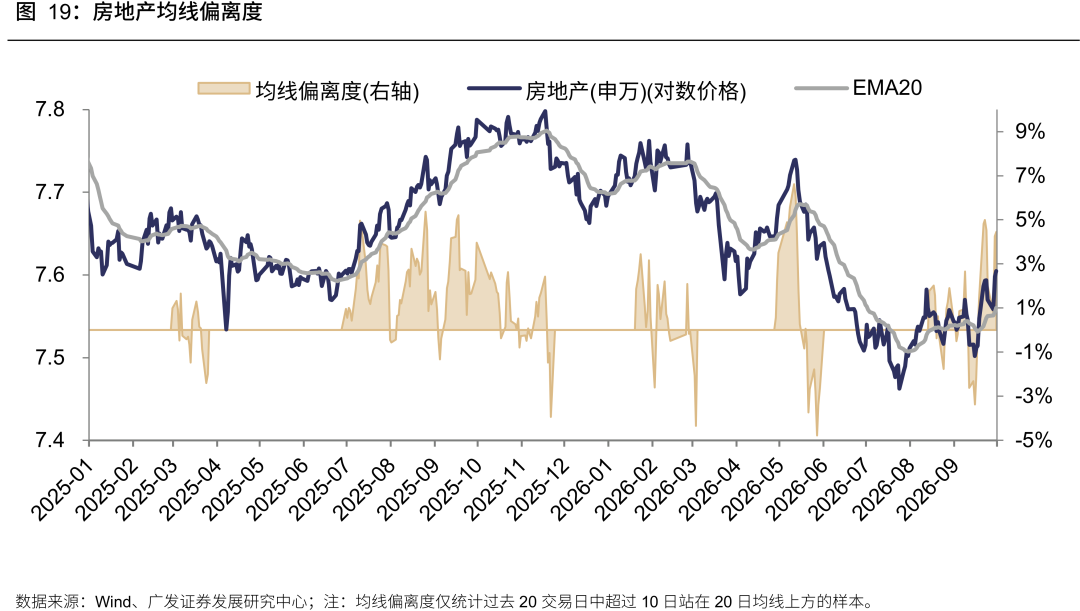
从申万一级行业的角度,仅房地产板块EMA20均线偏离度处在过去3年92%分位,水位相对偏高,因此,当前位置贝塔角度来看,地产不是好的买点,可以关注距离基本面改善最近的区域,比如上海销售占比高的地产公司,类似去年的香港本地地产公司。
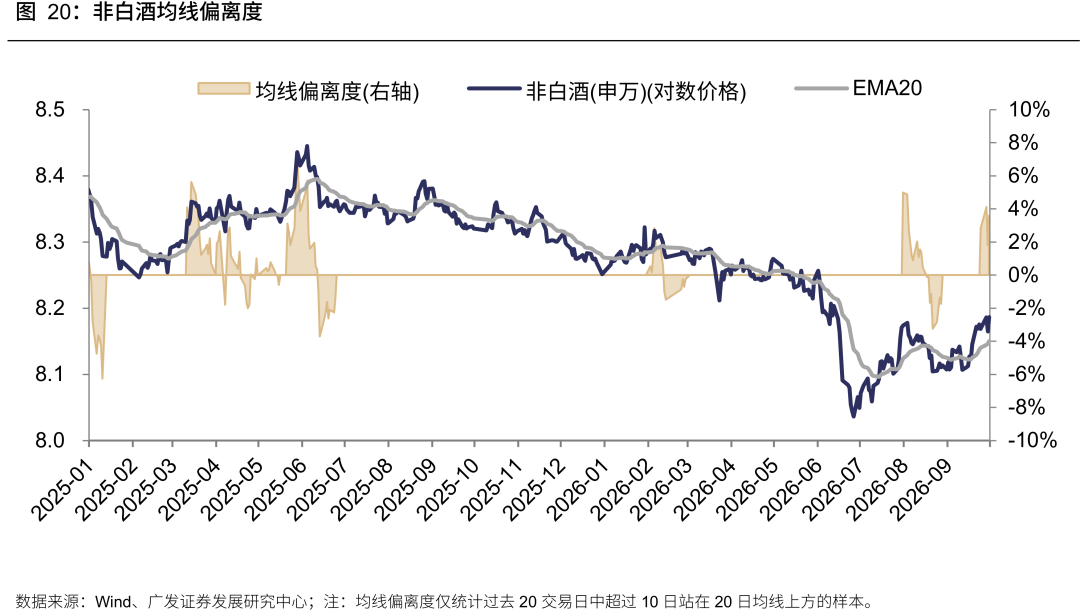
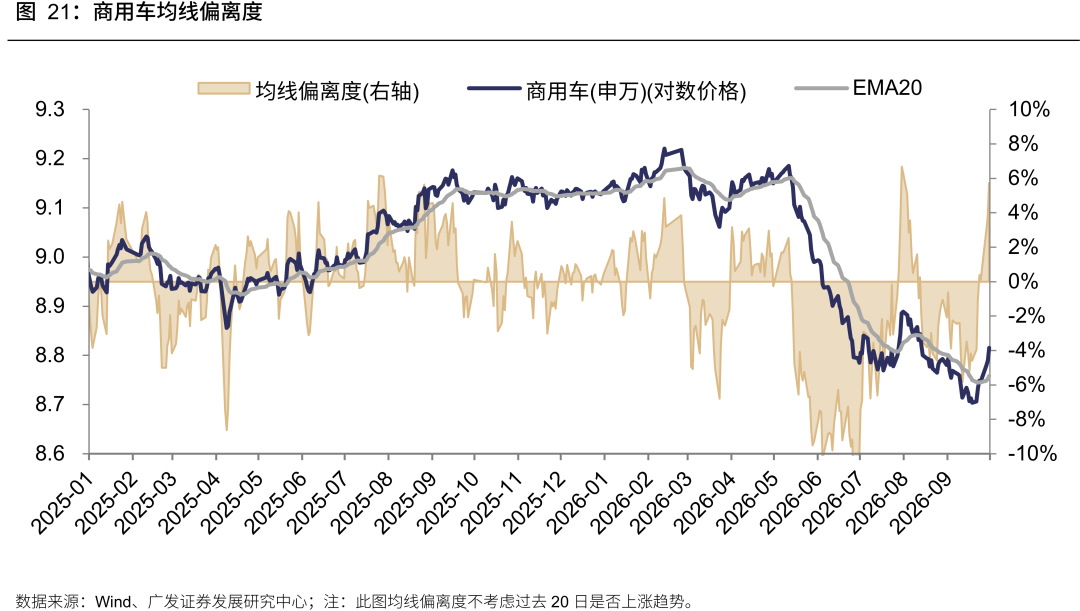
其余细分板块中,非白酒、商用车需要关注偏离度过高的风险。
当前,所有科技细分方向,乖离率模型都没有发出风险提示信号。
一、如何看待节前A股缩量的问题?
节前的最后2个交易日,市场量能陷入冰点,全A成交连续2日萎缩至1.5万亿以下,引发部分投资者的担忧。关于全A缩量的问题,我们在之前的2篇报告有过更为详细的讨论:《牛市成交最多萎缩到什么程度?反弹是否一定依赖放量? 20260913》《“持币过节”还是“持股过节”? 20260927》。
主要有以下几点结论:
(1)在一轮牛市中,调整伴随缩量是常态,当前缩量55%并不罕见。2005年以来22次典型样本中,有21次都缩量超过30%,有13次都缩量超过50%,当前全A成交额MA5自7.1的3.5万亿元缩量至9.30的1.6万亿元,缩量幅度约55%,历史上有11次样本缩量超过55%,其中8次缩量后市场仍然延续牛市。
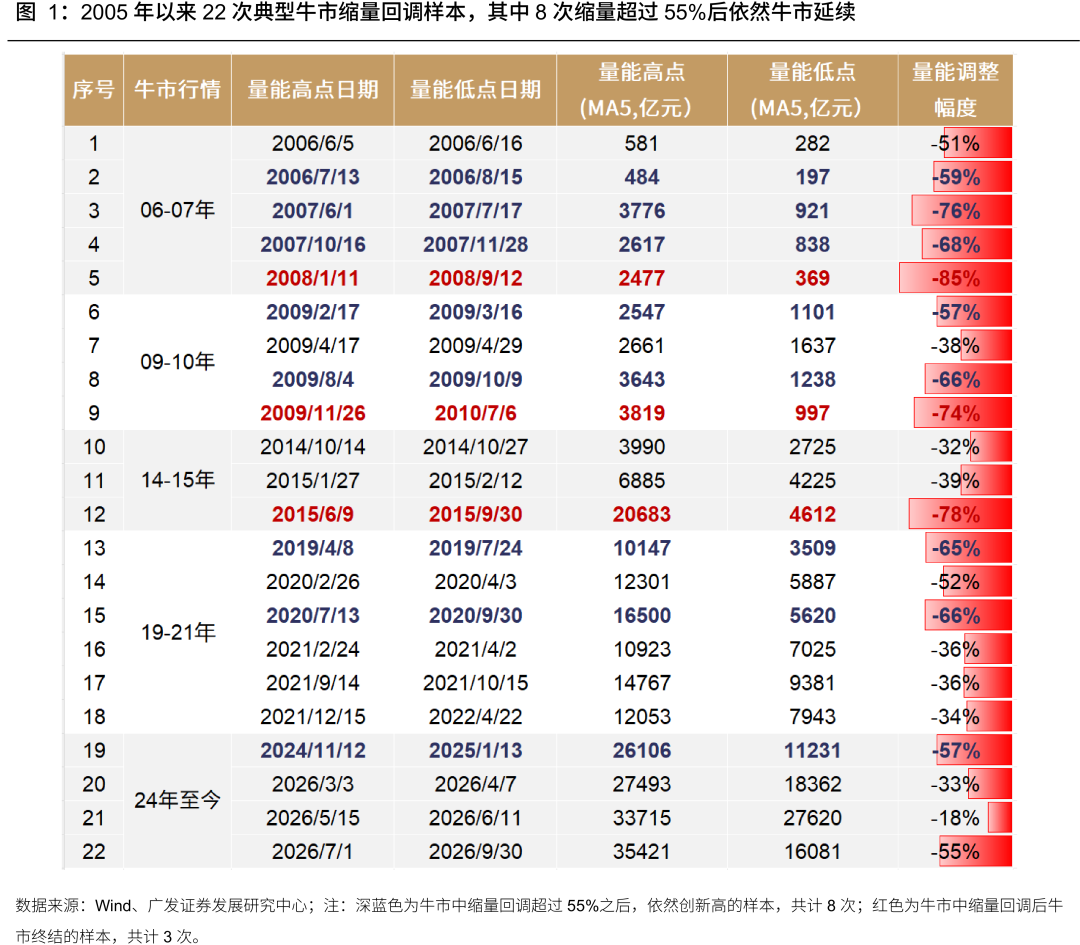
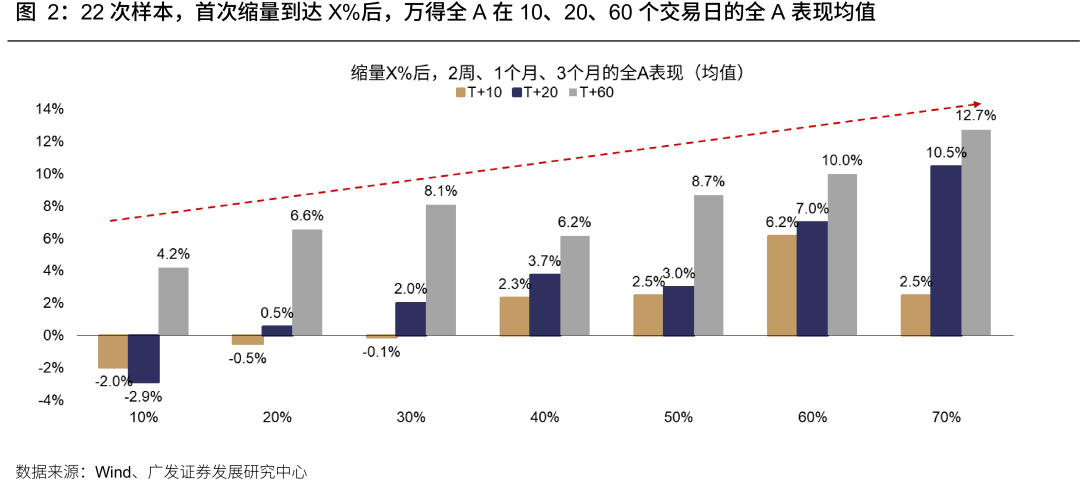
(2)中短期角度,缩量55%反而对应不错的短期赔率。牛市中缩量10%-30%往往短线尚未调整充分(1个月内胜率、收益不高),缩量40%-60%短期赔率合适(1个月、3个月胜率都在60%以上),可能出现月度级别的反弹行情。
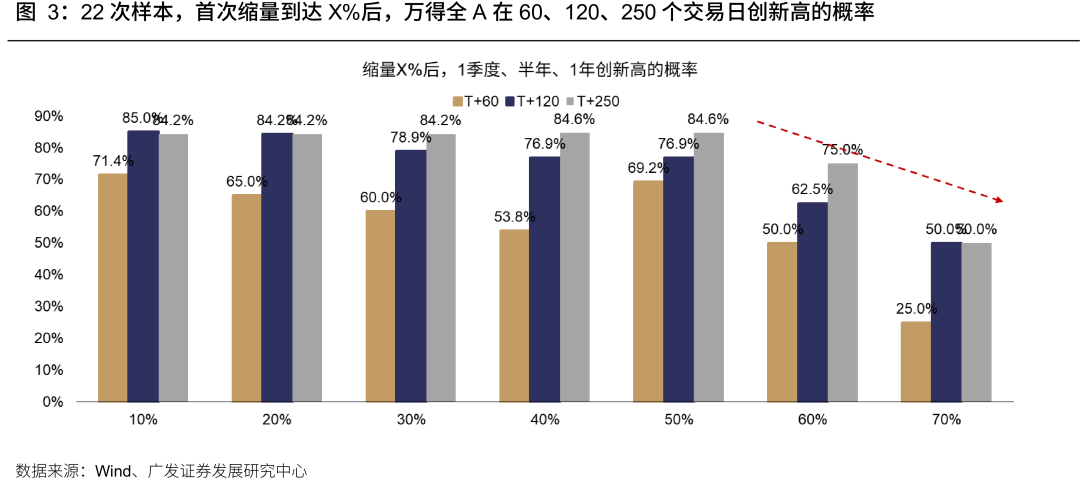
(3)【缩量60%】是关键阈值,对应本轮成交额MA5跌至1.4万亿元,当前成交额MA5仍有1.6万亿元。从缩量信号后创新高概率、最大回撤看,缩量一旦达到60%,未来1季度、半年、1年创新高的概率明显降低(即牛市终结的概率提升),信号之后的最大回撤也明显增加(即熊市的概率提高),而当缩量仅达到50%时,市场1季度、半年、1年创新高胜率仍高、后续回撤也较低,但是1个月内创新高的概率明显降低。
(4)节前全A的缩量也受到国庆长假日历效应的冲击,并不能反映当前全市场的参与意愿降低到警戒水平。我们考察过去十五年的样本(剔除24年国庆前后“924”带来的异常值),以“国庆节”前最后一个交易日作为基期T时刻,我们发现在节前1-2周,市场成交量确实会有萎缩。以过去15年的平均情况、中位数情况来看,市场成交量在“国庆假期”前萎缩的幅度在25%-30%。
不过,这种“节前缩量”的特征在国庆假期之后1-2周会迅速恢复,基本上在节后一周内即基本恢复至前期缩量前的水平。
二、如何看待节中美债利率与纳斯达克指数同步新高?
国庆假期期间,美股费半指数延续了9月下旬以来的趋势,对进一步高企的美债利率脱敏、逆势上涨:虽然10年期美债利率继续攀升超过5.3%、创下2002年以来的新高,但是美股科技板块对于持续攀升的美债利率,则表现出脱敏的迹象——10月以来前5个交易日,费城半导体指数上涨4.31%,英伟达、台积电等代表公司的股价迭创新高。
相较之下,9月下旬以来,美股道琼斯工业指数表现就明显较费半指数的更弱,道指自8月初的高点持续调整、下跌5.2%,近期也呈现出震荡走弱的趋势。
近期费半与道指走势的差别,印证了我们在前期报告中的数据验证:过去三十余年的美股历史表明,美债利率上升,冲击更大的是道指、而非科技成长。
下图实证数据表明,道指与10Y美债利率的相关系数为-0.41,费半仅-0.13;而两者与半导体销售额同比分别为0.20和0.40。
一个与久期直觉相悖的现象是,道指的利率相关系数高于费半,可能原因在于其成分中金融、工业等对利率与经济周期敏感的权重更高,而科技板块盈利预期的波动幅度足以覆盖贴现率变动的影响。另外,利率下行阶段,道指中较多的对贴现率敏感的长久期蓝筹,估值中枢也得到修复。
这里值得一提的是,如果我们讨论的是自然科学(例如物理、化学),相关系数可能要达到0.8、0.9甚至更高的水平才有研究价值;但是股票投资属于社会科学,因此0.4的相关系数就已经具备较为显著的意义。
由此可见,作为全球科技产业的引擎、美股科技公司的表现与产业趋势(例如费城半导体销售周期)是更为相关的,而贴现率的变化只构成短期扰动、很少影响中期趋势。
如果对两者的相关性、领先滞后性做进一步讨论,我们会发现另一个“反直觉”的结论——大家往往认为股价的拐点【领先于】产业趋势的拐点,而事实上,对于费城半导体指数 VS 全球半导体销售额 而言,绝大多数的股价见顶的拐点,是【滞后于】半导体销售额同比增速的高点的。
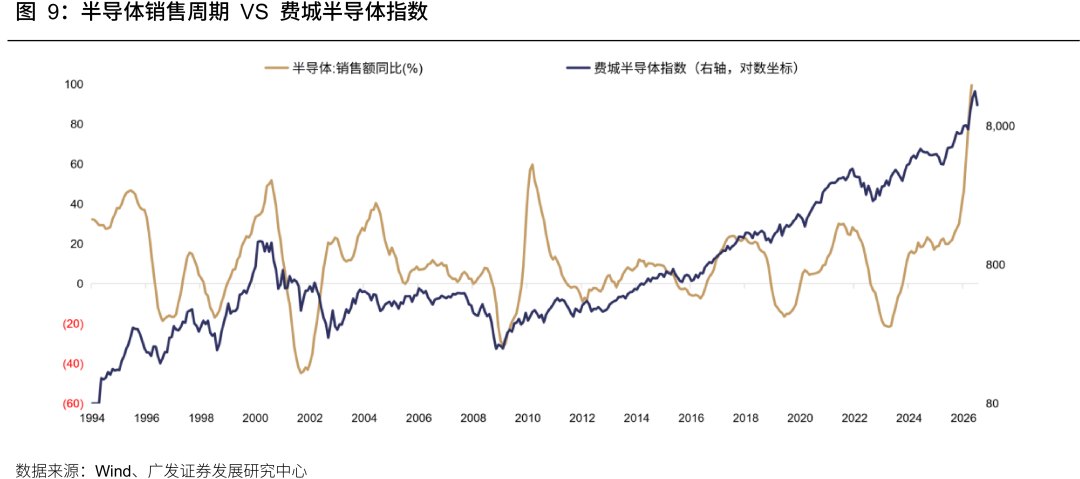
对于上表中周期高点的若干案例,当中比较特殊的一次是“第2轮”科网周期。费半的高点出现在2000年3月,而半导体销售额增速的高点出现在2000年8月。对于这一次,股价没有滞后、反而是领先开始下跌。
这次案例比较特殊,在2000年科网泡沫时期,因为千禧年到来、“千年虫”未能出现,导致此前科技产业预期了数年的大规模“换机潮”就此落空,这种“一次性冲击”带来的需求减记,影响是巨大的。因此股价不需要等待最终确认数据的降速、而率先反应了“一次性冲击”带来的需求证伪,股价表现是领先的。
但除此之外,我们发现,随后的2010-2011年周期高点,2014-2015年周期高点,2017-2018年周期高点,2021-2022年周期高点,这些案例中股价高点【滞后于】产业周期高点,平均滞后6-10个月。
换句话说,在产业加速上行的阶段,股价上涨是无可厚非的;而当产业景气趋势见顶,刚出现下滑、或者增速在高位小幅降速的时候,股价的表现依然不错。
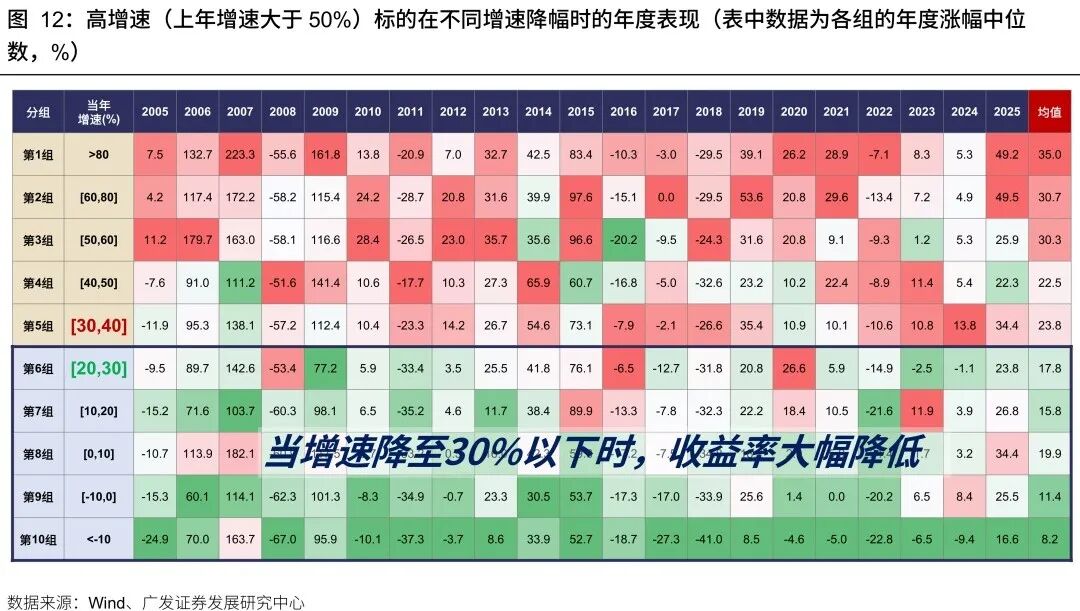
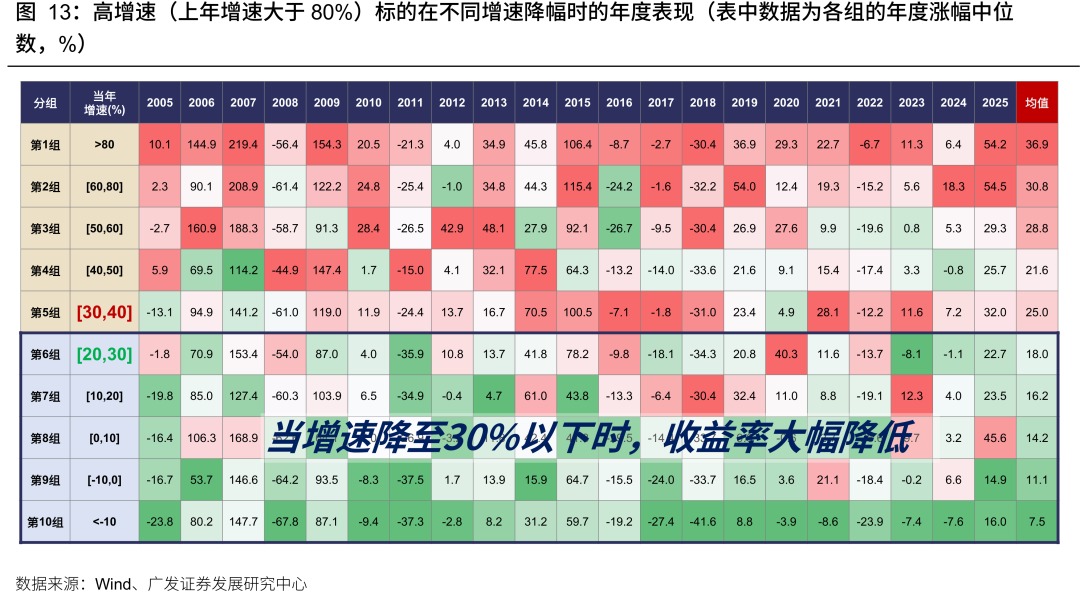
这也再次印证了我们此前围绕“景气投资”的核心结论:景气拐点的判断关键在于增速何时出现趋势性的向下拐点,换言之,增速边际降幅达到多大时,股价会出现显著的负超额收益?两个经验值【30%】&【-50%】。
首先,对T-1年增速>50%标的,按T年的增速降幅(降幅=本年/上年-1)分10档,降幅分别从-10%到-100%。
可以发现规律:
(1)增速边际回落,但维持较高增速的标的,仍有超额收益(第1组~第5组);(2)第4组是临界线(增速>30%),当增速降至30%以下,市场表现显著变差。
另外,对T-1年增速>80%标的,同样按T年的增速降幅(降幅=本年/上年-1)分10档,降幅分别从-10%到 -100%。
可以发现:
(1)增速边际回落,但维持较高增速的标的,仍有超额收益(第1组~第5组);(2)第5组是临界线(增速降幅小于50%),当增速降幅超过50%时,表现显著变差;(3)高增长但降幅过大的标的,表现出了高增速的陷阱。一方面可能反应的是其盈利大起大落的“周期属性”;另一方面,也可能反应市场在高增长时期对盈利过度乐观,导致在降速增长时大幅杀估值。
回到本轮周期,历史上,全球半导体周期的平均时长为42个月,上行23个月、下行19个月。
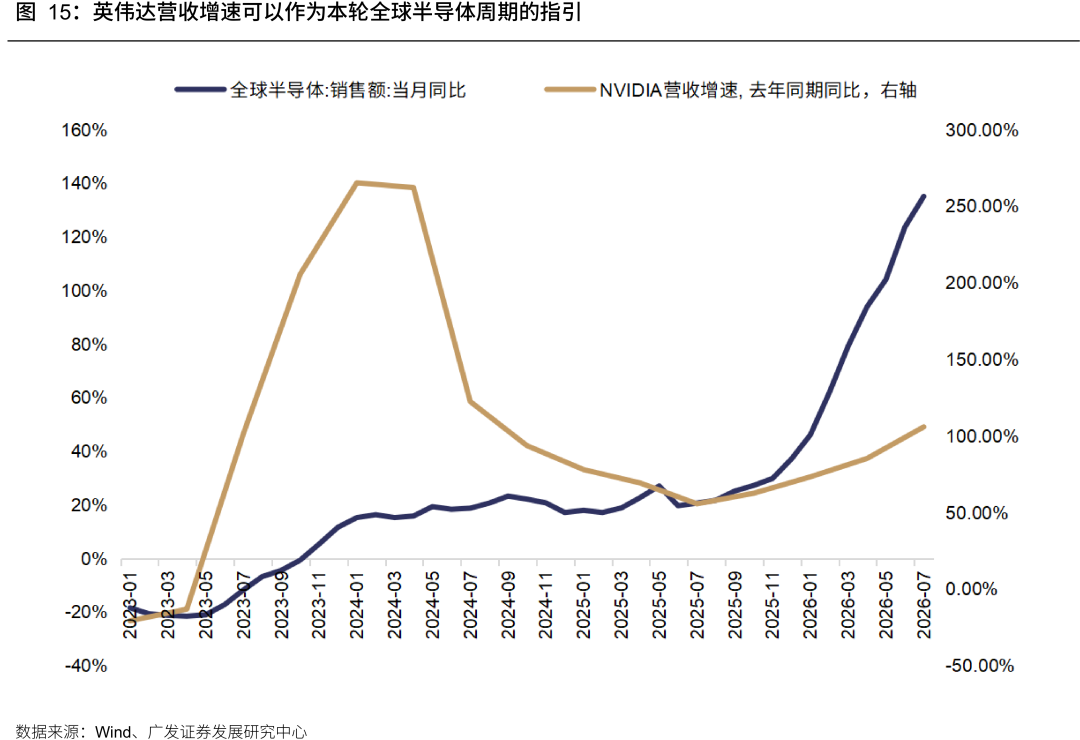
本轮半导体周期的低点是在2023年4月开始,而由于AI产业的快速迭代、使得本轮周期的上行时间早已突破了历史时长。而在按照时间规律、增速可能开始下行的25Q3,反而因为全球AI coding 的进一步爆发,半导体销售额增速不降反升、进一步大幅提速。
那么,下一阶段,如何合理展望全球科技产业周期的β?
其一,以25Q3作为AI产业带动的新一轮半导体销售周期的起点,那么按照过往周期的时间规律,上行期约在2年左右,时间规律指向本轮周期可以延续至27年Q3附近。
其二,对应到本轮AI产业周期,英伟达营收增速可以作为本轮全球半导体销售周期的指引指标(下图);参考英伟达8月最新的财报指引,管理层明确给出了2027年自然年70%的营收增长指引,而如果供应链的瓶颈突破,则“明年的增长实际上指向翻倍(doubling)”,这预示着明年半导体周期的β有望维持高位。
其三,基于过去几轮周期高点的经验,本轮半导体销售周期也可能会经历“加速上行”和“高速震荡”的不同阶段;而在产业增速由“加速上行”转为“高速震荡”时期,股价表现依然保持强势,投资者对于一定程度的降速具有容忍度、而大幅降速才是触发股价下行的分水岭。
基于上述判断,同时考虑纳斯达克、英伟达、台积电先后新高所反映的预期,我们认为本轮科技产业周期大概率处于加速上行、或高速震荡期,而非很快进入大幅降速期。
因此,从β层面、趋势的判断是向上或维持高位的。对应到A股的科技风格,全球科技产业β的平稳,也保障了A股科技风格依然可以挖掘α的投资机会。
而β的强度,进入10月后,AI产业的一系列催化剂仍然值得关注和验证,有望再次增强需求层面新叙事(Anthropic新模型及IPO进展,OCP大会,11月美国财报季)。
10月初至12月初,AI产业链将进入“技术路线更新—业绩兑现验证—商业化定价重估”的密集催化期,投资逻辑有望从资本开支扩张,进一步转向结构性增量与投入回报的双重验证。
10月12—15日OCP全球峰会,以及11月30日—12月3日英伟达GTC华盛顿大会,将成为观察定制芯片、光互连、机柜级系统及供电散热技术路线的重要窗口;10月底—11月初四大云厂商财报、以及随后的英伟达、Dell等财报,则将依次验证“云端投入—硬件订单—收入利润”的传导;而10月25—28日Oracle AI World、11月17—20日Microsoft Ignite等事件则值得跟踪企业级Agent、AI与办公流程融合的进展,从而判断后续的投资逻辑能否从模型能力叙事转向持续付费的商业化模式。
三、乖离率模型更新,近期各个行业是否有过热风险?
四、本期重要变化
本章如无特别说明,数据来源均为wind数据。本期时间段为9月27日-10月6日。
(一)中观行业
1.下游需求
房地产:30个大中城市房地产成交面积累计同比下降7.28%,30个大中城市房地产成交面积月环比下降71.60%,月同比下降9.39%,周环比下降24.73%。国家统计局数据,1-8月房地产新开工面积2.99亿平方米,累计同比下降24.80%,相比1-7月增速下降0.80%;8月单月新开工面积0.32亿平方米,同比下降30.49%;1-8月全国房地产开发投资47978.85亿元,同比名义下降19.90%,相比1-7月增速下降0.70%,8月单月新增投资同比名义下降26.15%;1-8月全国商品房销售面积4.9880亿平方米,累计同比下降12.10%,相比1-7月增速下降0.30%,8月单月新增销售面积同比下降15.41%。
汽车:乘用车:9月1-27日,全国乘用车市场零售125.8万辆,同比去年9月同期下降29%,较上月同期增长1%,今年以来累计零售1,297.3万辆,同比下降22%;9月1-27日,全国乘用车厂商批发147.4万辆,同比去年9月同期下降30%,较上月同期下降12%,今年以来累计批发1,865.7万辆,同比下降7%。新能源:9月1-27日,全国乘用车新能源市场零售82.7万辆,同比去年9月同期下降20%,较上月同期增长2%,今年以来累计零售750.1万辆,同比下降13%;9月1-27日,全国乘用车厂商新能源批发103.2万辆,同比去年9月同期下降11%,较上月同期下降7%,今年以来累计批发1,081万辆,同比增长7%。
2.中游制造
钢铁:螺纹钢现货价格本期较上期涨0.37%至3266.00元/吨,不锈钢现货价格本期较上期跌0.42%至14806.00元/吨。截至9月30日,螺纹钢期货收盘价为3112元/吨,比上期下降0.06%。钢铁网数据显示,9月中旬,重点统计钢铁企业日均产量185.50万吨,较9月上旬上升3.40%。8月粗钢累计产量65184.70万吨,同比下降3.10%。
化工:截至9月20日,甲醇价格较9月10日涨40.23%至3695.90元/吨,顺丁橡胶价格较9月10日涨11.96%至15102.40元/吨。
3.上游资源
国际大宗:WTI本期跌1.84%至89.43美元,Brent涨5.11%至102.61美元,LME金属价格指数涨1.00%至5733.90,大宗商品CRB指数本期涨0.21%至410.94,BDI指数上期跌2.48%至3070.00。
炭铁矿石:本期铁矿石库存上升,煤炭价格上涨。秦皇岛山西优混平仓5500价格截至2026年10月5日涨0.23%至988.00元/吨;港口铁矿石库存本期上升0.39%至16421.00万吨;原煤8月产量上升5.42%至36182.30万吨。
(二)股市特征
股市涨跌幅:上证综指本期下跌1.19%,行业涨幅前三为房地产(申万)(3.52%)、医药生物(申万)(2.32%)、银行(申万)(1.54%);跌幅前三为通信(申万)(-7.84%)、电子(申万)(-6.40%)、机械设备(申万)(-4.42%)
动态估值:截至9月30日,A股总体PE(TTM)从上期20.70倍下降到本期20.10倍,PB(LF)从上期的1.75倍降低到本期的1.71倍;A股整体剔除金融PE(TTM)从上期35.38倍降低到本期34.24倍,PB(LF)从上期的2.44倍降低到本期的2.37倍。创业板PE(TTM)从上期59.54倍下降到本期57.16倍,PB(LF)从上期4.18倍下降到本期4.01倍;科创板PE(TTM)从上期的146.86倍下降到本期131.52倍,PB(LF)从上期的6.07倍下降到本期的5.57倍;沪深300PE(TTM)从上期的13.01倍下降到本期12.96倍,PB(LF)从上期的1.33倍下降到本期1.32倍。行业角度来看,本期PE(TTM)分位数扩张幅度最大的行业为环保、国防军工、商贸零售。PE(TTM)分位数收敛幅度最大的行业为电子、公用事业、机械设备。此外,从PE角度来看,申万一级行业中,石油石化、有色金属、基础化工、电力设备、公用事业、交通运输、房地产、环保、美容护理、家用电器、商贸零售、农林牧渔、食品饮料、传媒、通信、非银金融估值低于历史中位数。建筑材料、轻工制造估值高于历史90分位数。从PB角度来看,申万一级行业中,基础化工、钢铁、建筑材料、电力设备、国防军工、建筑装饰、公用事业、交通运输、房地产、环保、美容护理、社会服务、汽车、家用电器、纺织服饰、商贸零售、农林牧渔、食品饮料、医药生物、计算机、传媒、银行、非银金融估值低于历史中位数。电子估值高于历史90分位数。本期股权风险溢价从上期1.15%上升至本期1.24%,股市收益率从上期的2.83%上升到本期的2.92%。
融资融券余额:截至9月29日周二,融资融券余额26089.79亿元,较上期下降1.07%。
AH溢价指数:本期A/H股溢价指数下降到125.28,上期A/H股溢价指数为126.77。
(三)流动性
9月28日至9月30日期间,央行共有7笔逆回购到期,总额为20628亿元;7笔逆回购,总额为27225亿元。公开市场操作净投放(含国库现金)共计597亿元。
截至2026年9月30日,R007本期下降0.74BP至1.3795%,SHIBOR隔夜利率下降1.89BP至1.3620%;期限利差本期上升1.65BP至0.4625%;信用利差下降1.82BP至0.2478%。
(四)海外
美国:9月30日公布9月25日原油库存量数据为4013.00千桶,前值为3885.00千桶;9月30日公布9月25日原油和石油产品(不包括战略石油储备)库存量数据为1,244,313.00千桶,前值为1,251,356.00千桶;9月30日公布9月25日炼油厂开工率数据下降1.50%,前值为94.00%;10月1日公布9月26日初请失业金人数:季调数据为197,000人,前值为198,000人;10月1日公布9月ISM制造业PMI数据为54.50,前值为54.60;10月2日公布9月失业率:季调数据上升0.10%,前值为4.10%;10月5日公布9月ISM服务业PMI数据下降0.50%,前值为55.40%。
日本:10月1日公布第三季度短观大型制造业景气判断指数数据上升2.00%,前值为22.00%;10月2日公布8月失业率:季调数据上升0.10%,前值为2.40%。
英国:9月30日公布第二季度GDP(修正):季调:同比数据上升0.53%,前值为0.84%。
欧元区:10月1日公布8月欧元区:失业率:季调数据维持前值水平,前值为6.40%;10月2日公布9月欧元区:CPI:同比(初值)数据上升0.60%,前值为3.20%。
标普500上期跌0.27%收于7722.72点;伦敦富时跌2.50%收于10428.27点;德国DAX跌1.85%收于24939.35点;日经225涨2.93%收于68309.46点;恒生涨0.42%收于24613.27点。
(五)宏观
工业企业利润:本期周一公布8月工业企业:利润总额:累计同比数据为15.70%,8月工业企业利润总额:当月同比数据为4.20%。
PMI及大项:本期周三公布9月PMI数据为50.10%,9月PMI:生产数据为51.70%,9月PMI:新订单数据为50.50%,9月PMI:产成品库存数据为47.60%,9月PMI:原材料库存数据为48.20%。
五、下期公布数据一览
下期看点:中国9月外汇储备(亿美元);9月官方储备资产:特别提款权(亿美元);中国台湾9月CPI:同比(%);美国10月16日原油库存量(千桶);美国9月30日原油库存量(千桶);中国台湾9月进口额:同比(%);中国台湾9月出口额:同比(%);日本8月经常项目差额:季调(亿日元);美国10月03日初请失业金人数:季调(人)。
10月7日周三:中国9月外汇储备(亿美元);9月官方储备资产:特别提款权(亿美元);中国台湾9月CPI:同比(%);美国10月16日原油库存量(千桶);美国9月30日原油库存量(千桶)。
10月8日周四:中国台湾9月进口额:同比(%);中国台湾9月出口额:同比(%);日本8月经常项目差额:季调(亿日元);美国10月03日初请失业金人数:季调(人)。
六、风险提示
地缘冲突超预期,使得全球通胀上行压力超预期;海外通胀及美国经济韧性,使得全球流动性更快进入紧缩周期;国内稳增长力度不及预期,使得经济复苏乏力及市场风险偏好下挫等。
 VIP复盘网