
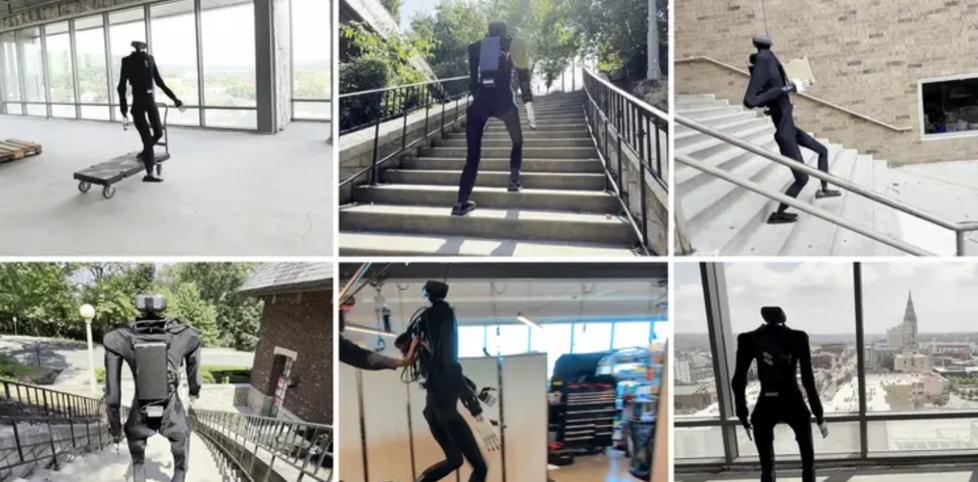
9月15日,arXiv出现一篇论文,《BRIDGE:An Open-Source Humanoid Platform via Morphology-Control Co-Design for Physical AI》,中文意思是“形态-控制协同设计的开源人形平台”,Skild AI两位创始人参与创作,并且重点展示了一台88厘米、13公斤的开源人形平台。
一家卖大脑的具身智能公司,发布了一台开源的身体,其背后意义耐人寻味。
01.
Skild在赌什么?
把Skild AI的资本曲线拉出来看,节奏很陡。
2023年成立,2024年11月B轮估值47亿美元。2025年6月B轮估值47亿。2026年1月C轮估值140亿,软银和英伟达领投,14亿美元融资额。从47亿到140亿,不到一年翻了三倍。累计融资超20亿美元。
软银和英伟达为什么愿意押这个数?软银的机器人大脑+躯体战略,其实是把AI能力灌进物理世界,Skild的Skild Brain是这条战略里最接近通用大脑的产品。
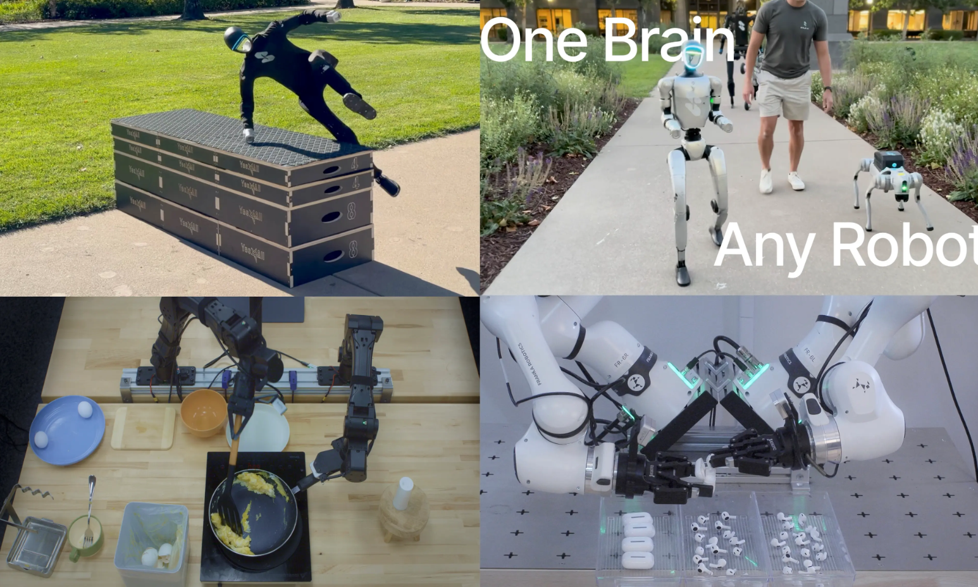
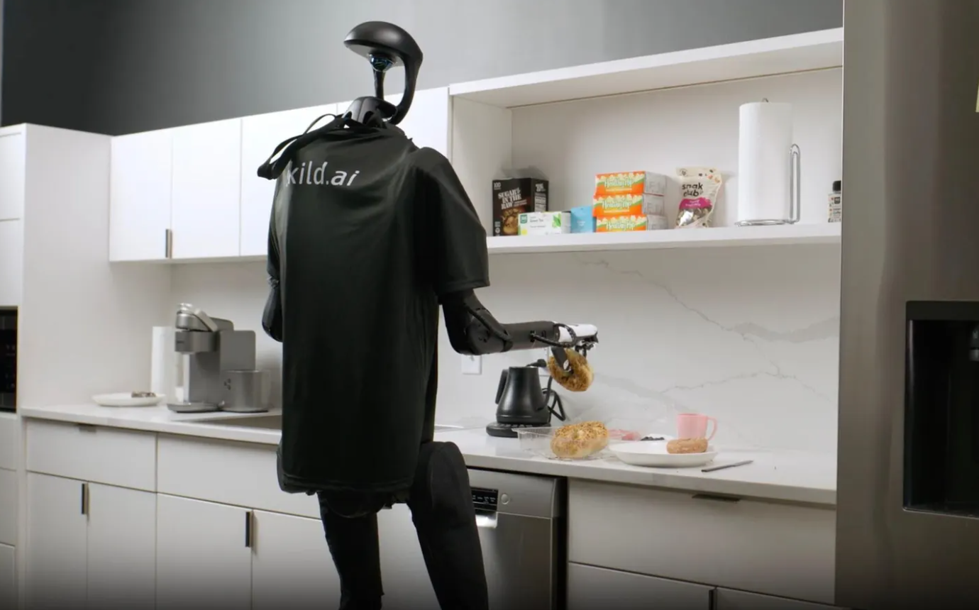
原本Skild AI做的事,是一个omni-bodied的通用机器人大脑,一个模型驱动四足、人形、桌面机械臂、移动机械臂几乎所有机器人本体,不用逐任务重编程。2026年3月,Skild AI和ABB Robotics、Universal Robots、英伟达签了合作,把Skild Brain部署进工业机械臂产线,同年还有富士康产线部署。
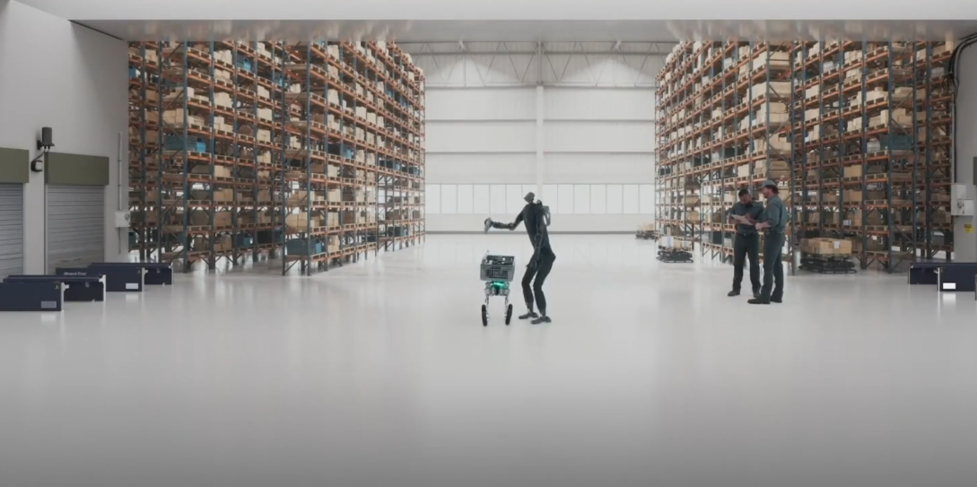
这些部署的共同点,Skild不造一台完整的机器人去卖,它给别人的机器人配大脑。
大脑装进ABB的机械臂、装进Universal Robots的协作臂、装进富士康的流水线,按部署收ARR。本体厂商出身体,Skild出大脑,按大脑收费。这是Skild的商业模式,卖大脑,不卖身体。
那它为什么还要做一台自己的身体?
读完论文我们发现,这台88厘米的开源机器人,不是正式的产品,是Skild AI试图给全行业定大脑和身体之间的参考接口。
Skild AI认为,大脑和身体之间的接口,或许比大脑本身值钱。
02.
为什么大脑公司要碰身体?
因为做大脑的公司,本质上非常依赖物理载体,Skild Brain要跨机器人部署,就要求身体有一个统一的接口。
但现如今,数百家机器人公司,每个机器人厂商的电机不同、关节不同、控制频率不同,大脑每接一个新的身体,就要重新做一轮适配。
ABB的机械臂适配一套,Universal Robots的协作臂适配一套,富士康的流水线又适配一套。适配成本越来越高,大脑的通用性就越难兑现。
Skild做BRIDGE,不是自己用的,是希望提供给全行业一台开源的参考身体,让140亿美元的大脑有地方跑,最终把适配成本从每个厂商一套降到一套参考。
BRIDGE的尺寸,更接近桌面级而不是工业级。BRIDGE的硬件图纸、控制策略、训练脚本全部公开,其高88厘米、13公斤,比宇树G1的1.5米、35公斤小一半,比优必选Walker X的1.7米小更多,主打就是一台能放在实验室台面上的机器人,其核心目的也是服务开发者,希望帮助算法团队快速跑通。
简单来说,它相当于Skild AI给整个Physical AI行业定了一个最小可用身体。你不需要造一台1.7米的人形机器人,你只需要一台88厘米的、开源的、能跑Skild Brain的参考平台,就能把大脑的部署门槛降下来。
Skild AI希望,任何团队拿到这台开源的机器人,就能在自己的实验室里复现Skild Brain的部署流程。
为了实现这一目标,论文核心其实讲的是形态-控制协同的架构设计。
因为传统做法里,硬件团队先画出身体,算法团队再往上面套控制策略,两条线各做各的,最后联调,发现身体的关节角度限制算法的动作空间,算法的响应延迟又逼着硬件重新调参数。
BRIDGE把两条线合成一个设计循环。身体的关节配置跟着算法的动作需求变,算法的训练数据又跟着身体的实际响应变。迭代到收敛,身体就是算法的参考实现,而算法就是身体的灵魂规格,这也意味着下一个机器人厂商的竞争壁垒不是更灵活的关节,而是大脑和身体在同一个循环里共进化的能力。
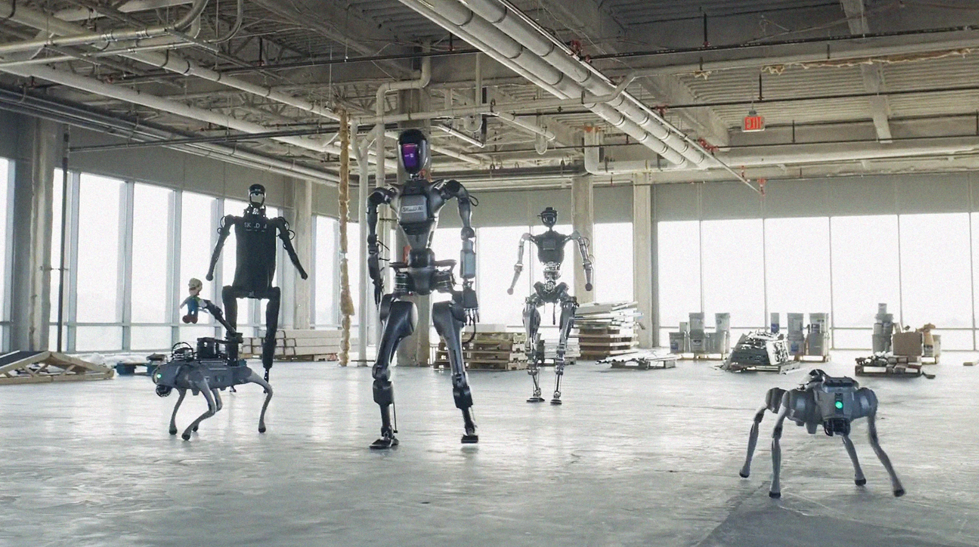
有趣的是我们发现,Skild AI此前经常用宇树的H1作为大脑的承载,而宇树今年发布的UnifoLM-WMA-0,这个跨本体世界模型其实与Skild AI做的非常类似,UnifoLM-WMA-0这个跨机器人本体的开源世界模型适配范围看起来非常广,但宇树的做法更像是先把本体做成事实的普遍性开源标准,再去做好大脑。
类似的是2025年3月,智源研究院在中关村论坛发的布RoboOS,这是一个跨本体的大小脑协作框架,配套开源具身大脑RoboBrain,可实现跨场景多任务轻量化部署。智源RoboOS解决的也是同一个问题,跨本体协作,但其主要走开源一个框架的路线。然而这几条路本质上殊途同归。
03.
参考身体意味着什么
类比芯片行业。Intel不靠卖开发板赚钱,开发板的意义在于,全行业的软件都在Intel平台上调试、测试、优化。当软件生态全部跑在Intel平台上,换到别的平台就要重写驱动。
Skild BRIDGE赌的是同一个逻辑。当全行业的机器人大脑都在BRIDGE上适配过,换到别的参考身体就要重新做一轮适配。适配成本降了,但前提是,你用的参考身体是BRIDGE。以前本体厂商卖一台机器人收一次钱,以后卖一台机器人收一次钱,还要给大脑公司交一次适配费。本体厂商的护城河,正在被大脑厂商的接口重新定价。
卖大脑的公司造身体,不是进入本体赛道,是在降低大脑部署的成本。适配成本降了,所有大脑公司的ARR都会加速。先定义接口的人,先收后手的钱。
但这里一个隐秘的前提是,这套路径的前提,是仿真生态要先立起来。
国内现在仿真生态还碎片化,Isaac Sim、MuJoCo、Gazebo各占一角,没有事实标准。而Skild因为投资方的原因,已经明确选了Isaac Sim。
Skild的S1模型完全在英伟达Isaac Sim里运行,2026年9月22日其公开了一个演示,自我对弈训练踢球,然后把技能迁移到真实世界,确实非常丝滑,但这套体系无疑等于帮英伟达把仿真层的事实标准再加固了一圈。
因为参考平台的意义,同样不在于自己卖多少台,在于它被多少人拿来当基准。
在未来,大脑和身体的边界迟早会打穿,那么谁先定义了这个接口,谁就定义了下一个机器人行业的标准。
 VIP复盘网