
一场全面整合重组已至。
截至9月30日,《汽车K线》统计2026年9月中国汽车股榜单发现,当前汽车资本市场确实可以用“极其惨烈、极度分化、逻辑重塑”来形容。
虽然大盘可能没有崩盘,但汽车板块内部的撕裂感极强,一场中国汽车行业整合重组的巨大革新正在孕育。
9月份的资本市场,笔者认为已经反映出资金对汽车产业的定价方式正在发生根本性的转变。投资者从看销量和渗透率转向看利润和现金流,从为智能化的梦想买单转向更严苛的商业化审视。
以下是《汽车K线》对这份数据的深度解读。
01
首先是涨幅榜,低位博弈与局部硬件狂欢。
总榜涨幅前十看似红火,但拆解来看,底色并不扎实。
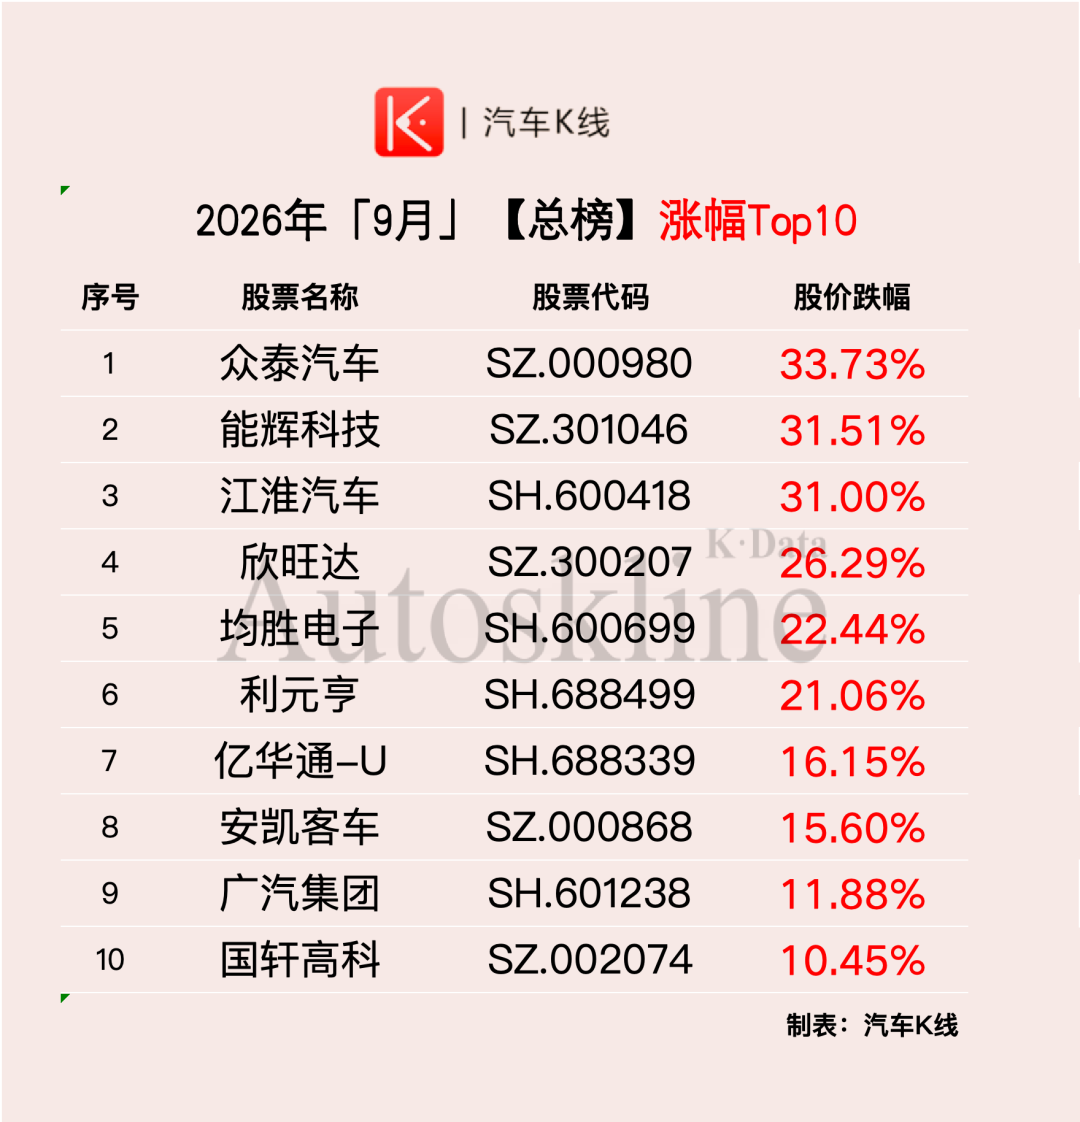
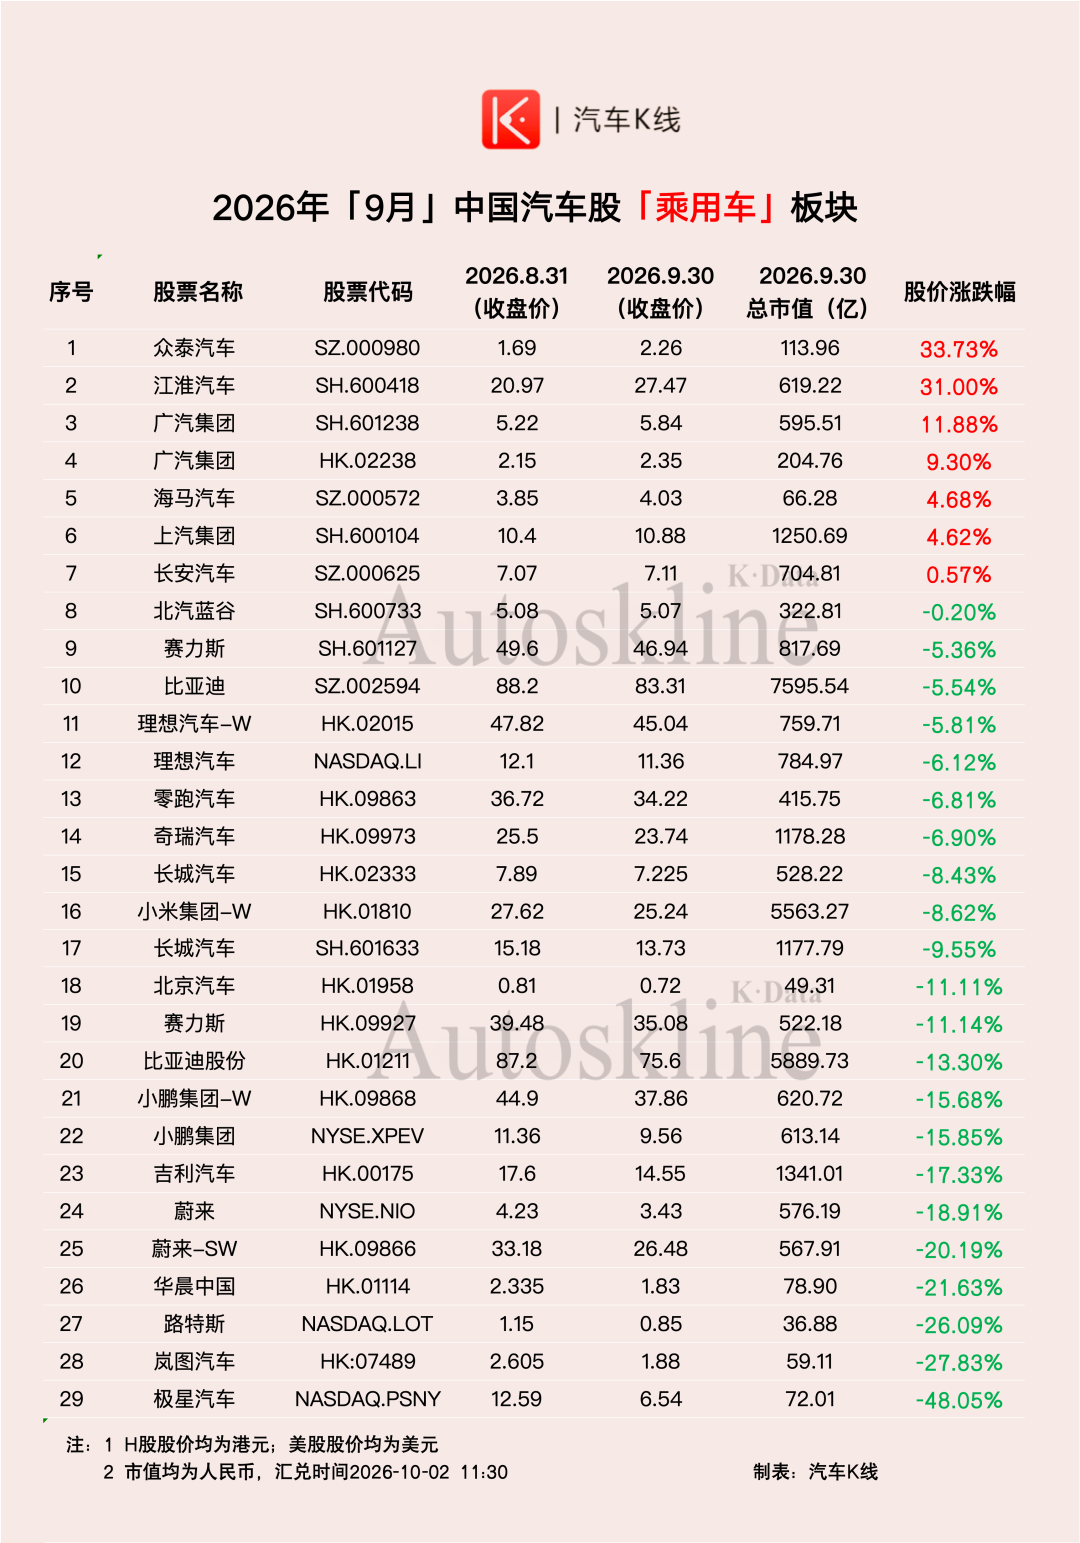
一方面,题材与困境反转炒作,如众泰汽车涨幅第一(33.73%),属于典型的低价股/重组预期的资金炒作,基本面支撑极弱。
江淮汽车的强势(31%)则大概率与华为智选车合作的深化预期有关。
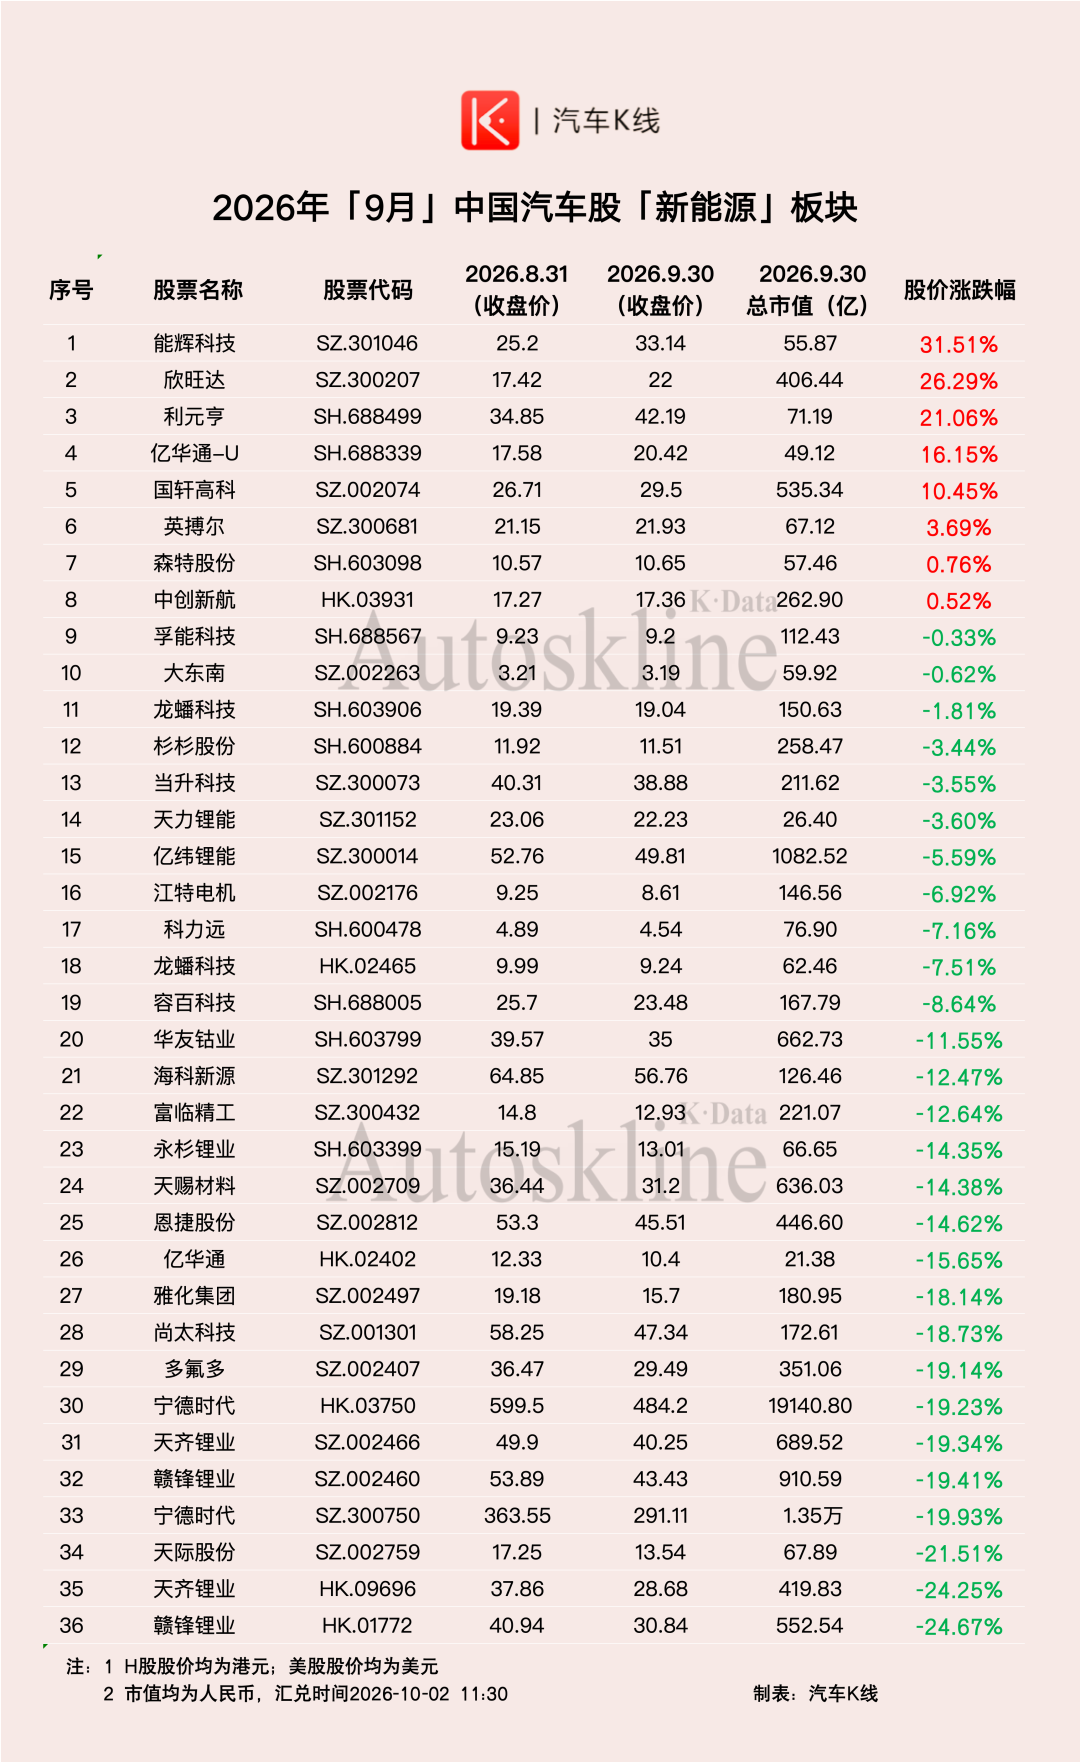
另一方面,局部新能源硬件与电力设备如:能辉科技(31.51%)、欣旺达、利元亨、国轩高科等涨幅居前。
这说明在新能源整体承压的背景下,资金仅在寻找有业绩支撑或新技术预期的细分龙头进行避险。
此外,广汽集团的逆势上涨(11.88%)很有意思。在传统车企普遍承压的情况下,广汽的上涨可能是由于极度低估后的估值修复预期,以及一汽和广汽整合重组等政策刺激下的情绪反弹。
02
其次是跌幅榜,自动驾驶信仰崩塌与产业链挤泡沫。
《汽车K线》认为,跌幅榜才是9月汽车资本市场真正的“重灾区”,透露出极强的寒意。
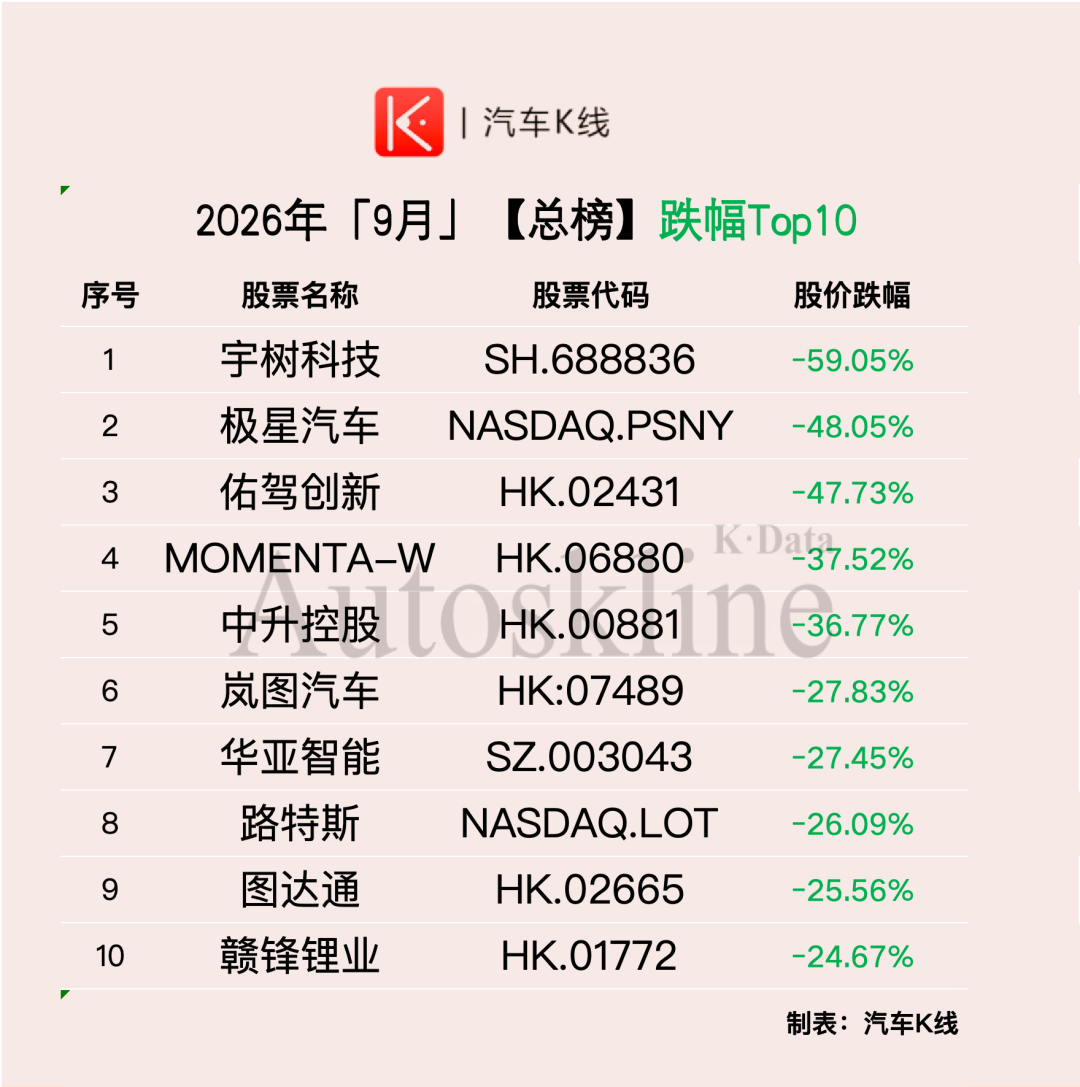
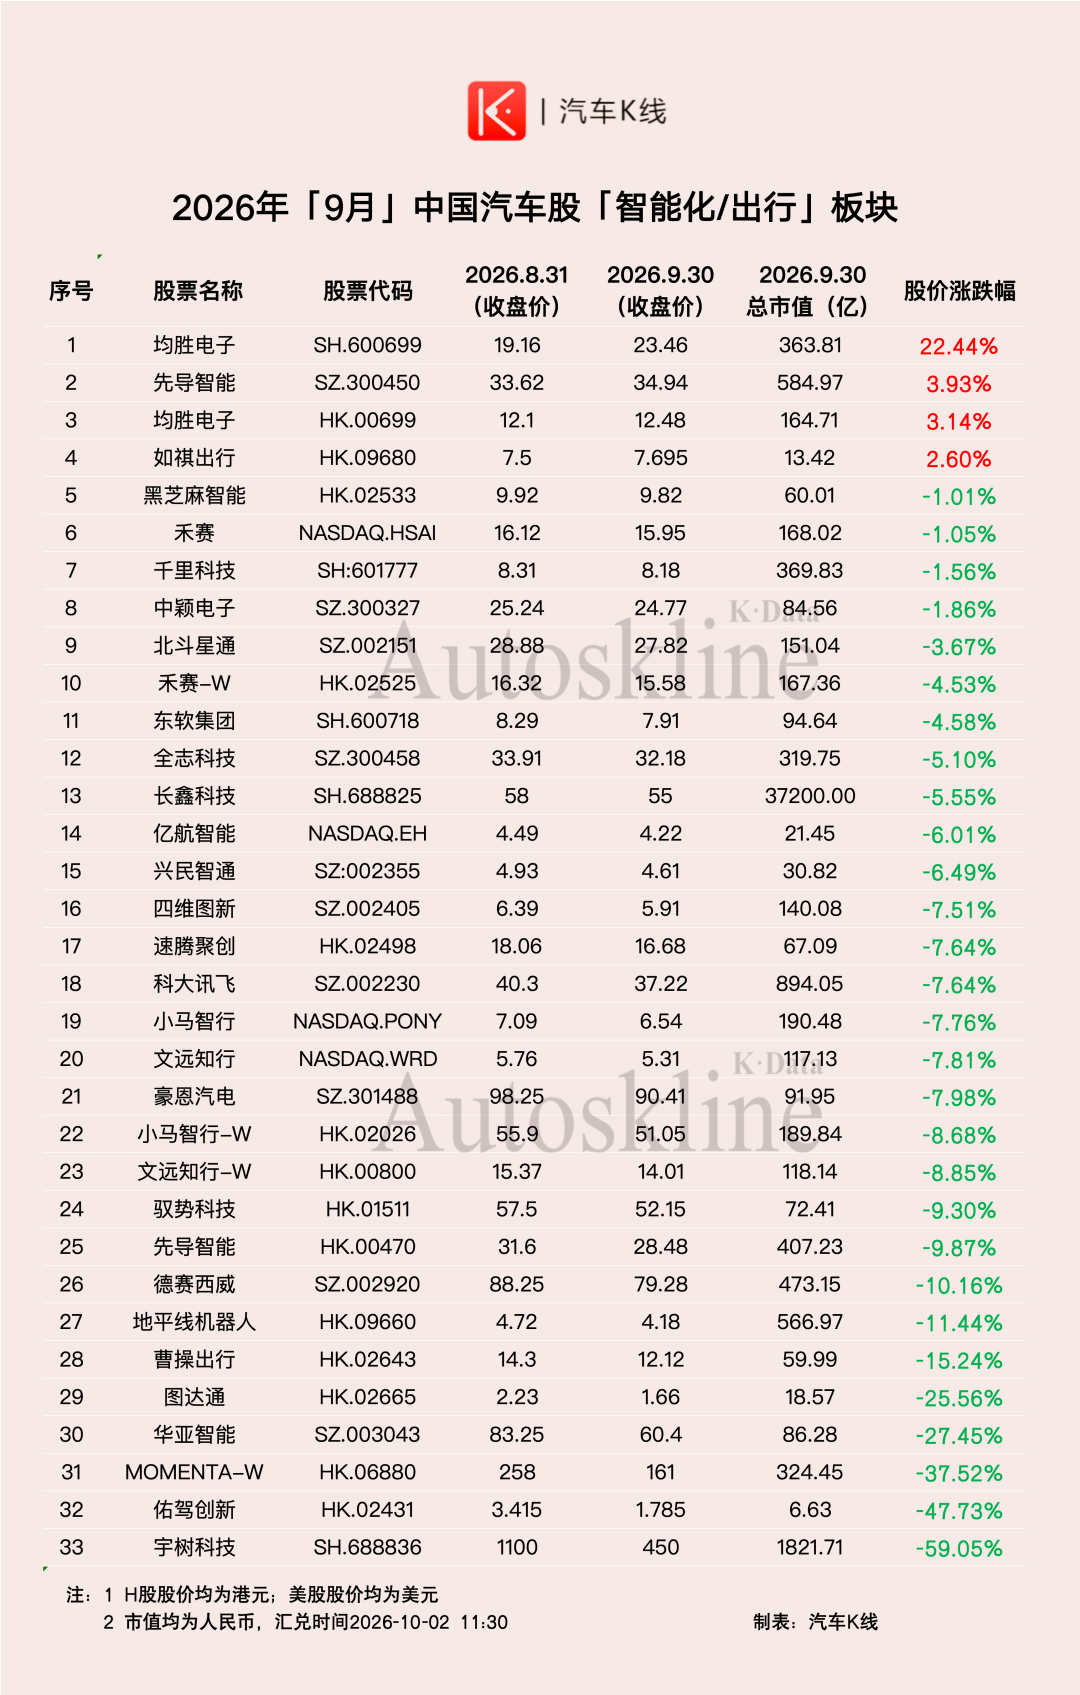
一是自动驾驶与智能化赛道惨遭杀估值。这是最让人震撼的。宇树科技(-59.05%,此处榜单将其列入智能化板块,若为机器人概念则受概念退潮影响)、极星(-48.05%)、佑驾创新(-47.73%)、Momenta(-37.52%)、图达通(-25.56%)。
这意味着资本市场对L3/L4自动驾驶的商业化落地进度彻底失去了耐心,一级市场的估值泡沫正在二级市场被无情戳破。
二是新能源上游产业链继续探底。赣锋锂业(-24.67%)、天齐锂业、宁德时代(-19.93%)等权重股持续回调。
锂电池产能过剩、碳酸锂价格低迷以及价格战向上游传导的阴霾,依然未散去。
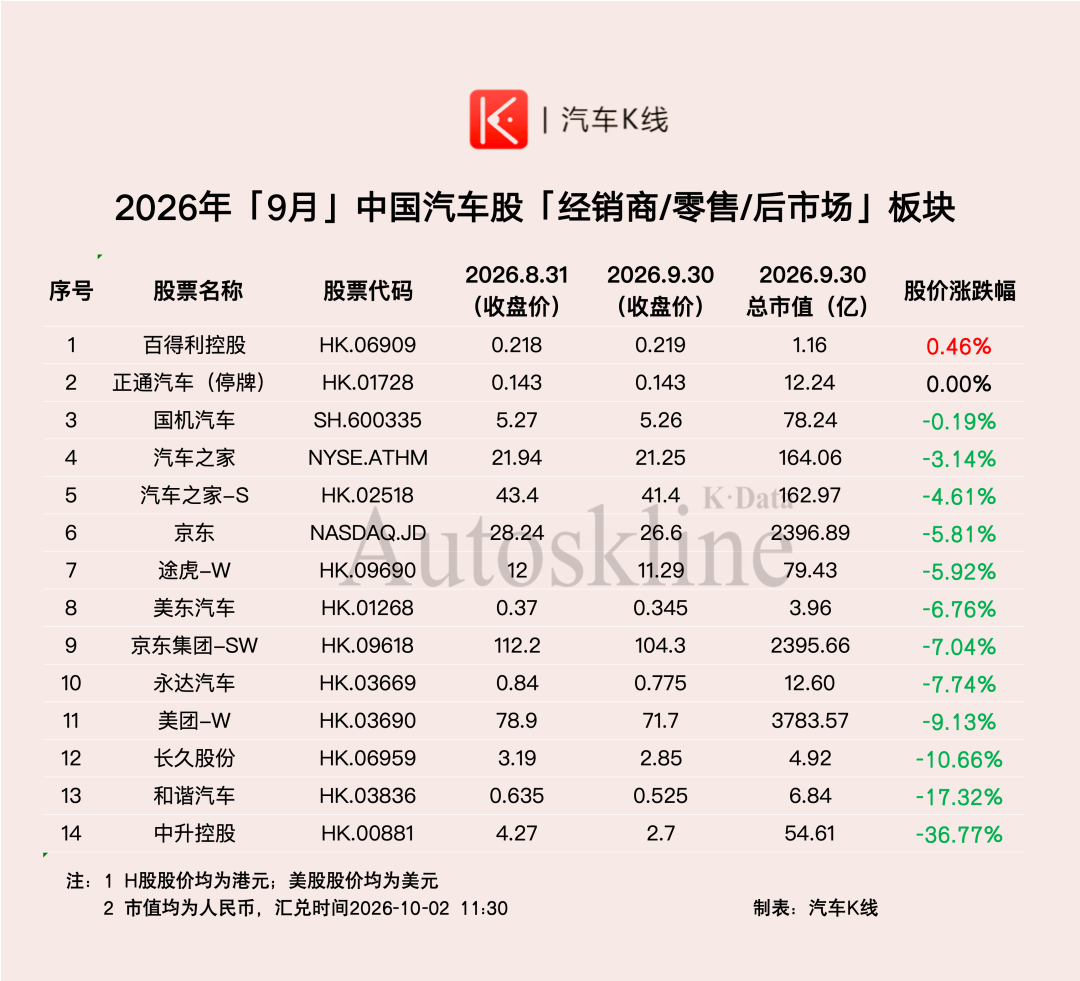
三是终端经销商与豪华车遭遇重创。中升控股暴跌36.77%,和谐汽车跌17.32%。
这直接反映了终端市场的惨烈价格战——车企卷价格,经销商利润被极限挤压,卖豪车不再是一门暴利生意。
四是主流新势力与新能源车企全线尽墨。乘用车板块中,蔚来(-18.91%)、小鹏(-15.68%)、赛力斯(-5.36%)、理想(-5.81%)、比亚迪(-5.54%)几乎无一幸免。
03
虽然汽车市场“金九银十”在终端销量上可能有所体现,但在资本市场看来,汽车行业的基本面恶化速度快于预期。
从中国汽车流通协会乘联分会的零售数据来看,今年9月汽车市场并不乐观。
而《汽车K线》统计的上市车企半年报也显示车企即便增收,却不增利。为什么国内市场表现不是太好?因为疯狂的价格战导致行业整体利润率持续下滑,资本市场不再相信亏损换销量的故事。
不仅如此,智能化变现受挫。众所周知,高阶智驾的研发投入极高,但消费者付费意愿下降,导致大量自动驾驶企业面临现金流危机(从跌幅榜可见一斑)。
叠记近期出海遭遇壁垒,《汽车K线》已经在过往文章中提及,海外市场(如欧美)的关税政策,阻碍了国内车企的利润释放。
04
这就难以避免资金面抽水。资金正在从汽车这种重资产、高资本开支、内卷严重的板块流出,转向其他避险或高红利板块。
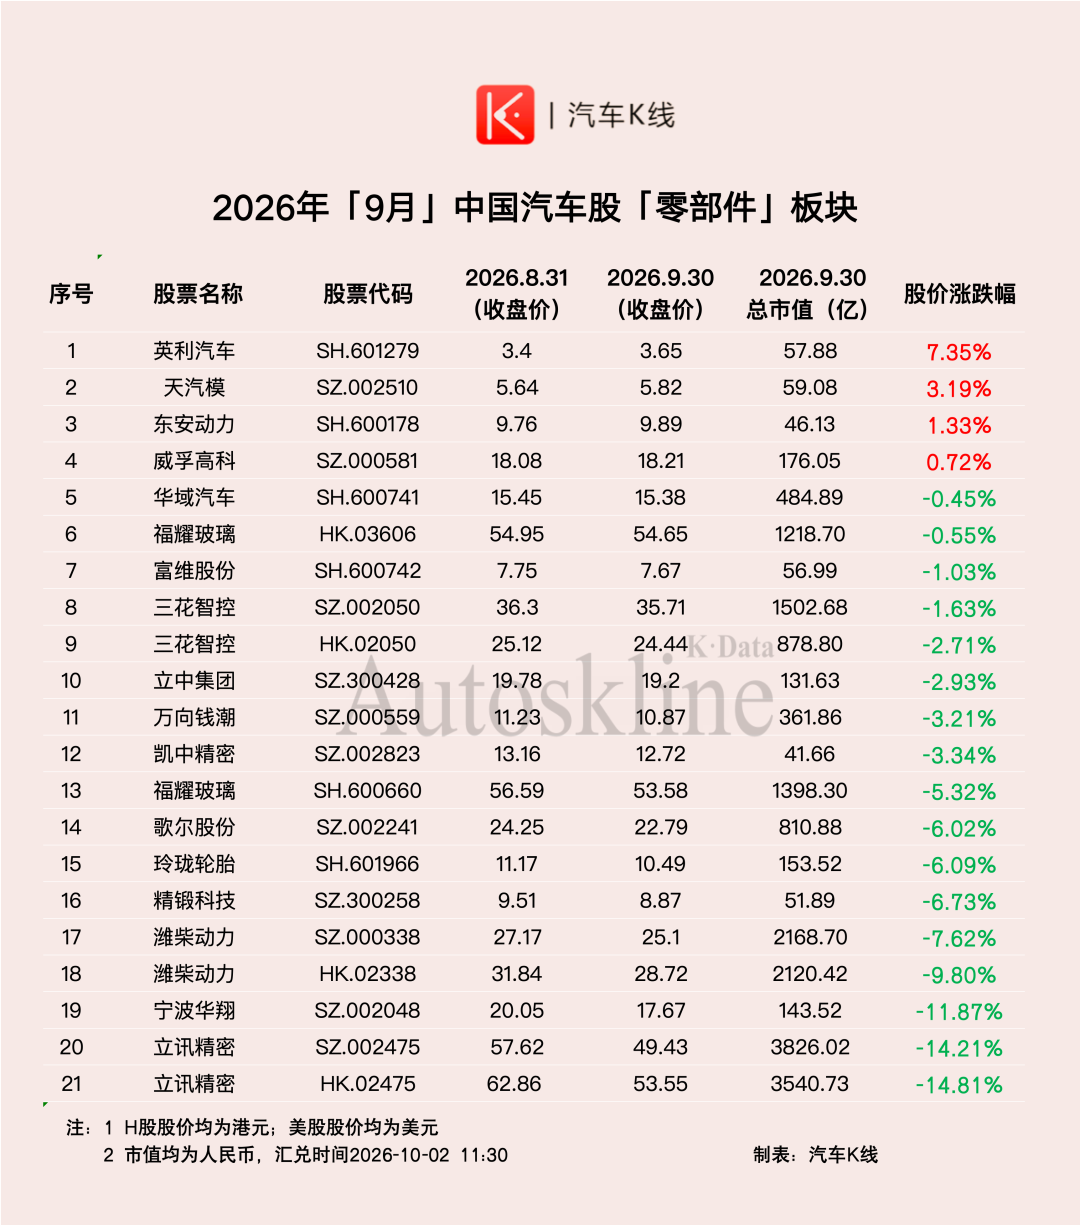
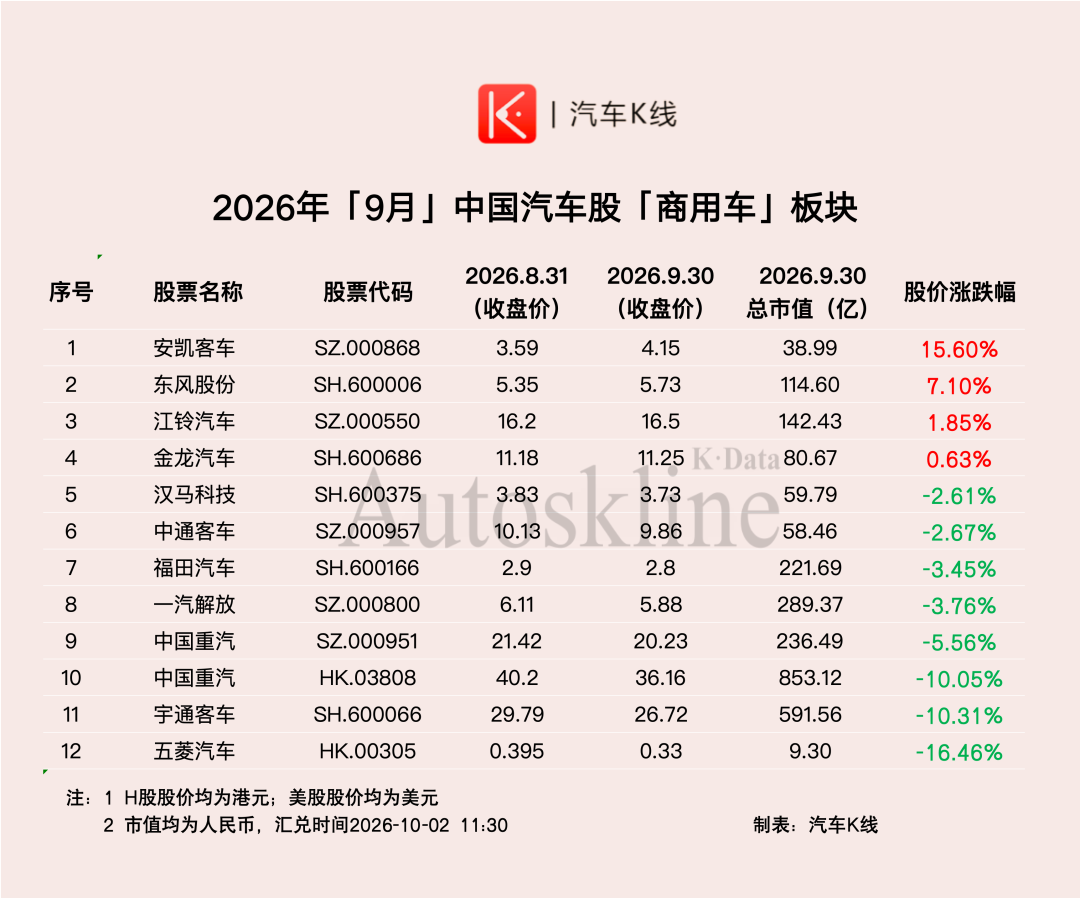
因此,这份9月榜单是一个残酷的洗牌期缩影。在商用车(如五菱、中国重汽)和零部件(如立讯精密、潍柴动力)板块,同样呈现跌多涨少的局面。
对于接下来的四季度,《汽车K线》觉得,资本市场对汽车板块的态度预计仍将保持谨慎。
当然,只有真正能穿越价格战泥潭、实现稳定盈利、且在海外市场取得实质性突破的上市车企和供应链企业,才能重新获得资金的青睐。然而,短期内,这种指数震荡、个股惨烈分化的局面很难改变。
附:汽车股六大板块周度走势(9月)
 VIP复盘网