
CoPoS技术解析、核心挑战与量产展望。
如果说CoWoS是过去几年AI芯片界的“封装之王”,帮助英伟达H100、B200和AMD MI300等巨头将GPU与内存完美“拼接”,那么现在这位王者正面临着成长的烦恼。
随着芯片越做越大,原本使用的圆形晶圆在切割方形芯片时,产生了越来越多的边角料浪费,效率瓶颈愈发凸显。为了打破这一局限,台积电推出了颠覆性技术——CoPoS。
 CoPoS到底先进在哪儿?
CoPoS全称Chip-on-Panel-on-Substrate,是一种为应对AI大算力芯片尺寸突破光罩极限而诞生的新一代面板级先进封装技术。它将传统封装使用的圆形硅晶圆换成了面积更大的方形玻璃或有机面板,核心思路就是“化圆为方”。
CoPoS的技术革新主要体现在两个方面:
一是“化圆为方”带来的面积效率跃升。传统12英寸圆形晶圆在排布方形芯片时,四个角的空间无法利用,材料利用率通常不足85%;而方形面板可将利用率提升至90%以上。以英伟达B200为例,一片12英寸圆形晶圆在理想情况下仅能放置4组芯片;而同等尺寸的方形面板,保守估计可容纳9-16组,这相当于在相同材料面积下实现了产能翻倍。
二是玻璃材料带来的低成本、大尺寸、高速度。面对AI芯片尺寸扩张与性能提升的双重挑战,传统有机基板因翘曲和高损耗逐渐逼近物理极限。而玻璃基板凭借优异的热稳定性、低介电损耗以及高刚性特征,不仅克服了超大尺寸下的形变瓶颈,支持更高密度的互连集成,还通过降低信号传输损耗,实现了高速数据传输。这种材料在低成本、大尺寸承载与高频高性能之间取得了罕见平衡,被视为解决未来AI算力瓶颈的理想方案。
CoPoS与CoWoS的差异
虽然CoWoS和CoPoS都是台积电主导的先进封装技术,旨在通过2.5D/3D集成方案解决AI芯片的高带宽与高算力需求,但两者有着明显差异。
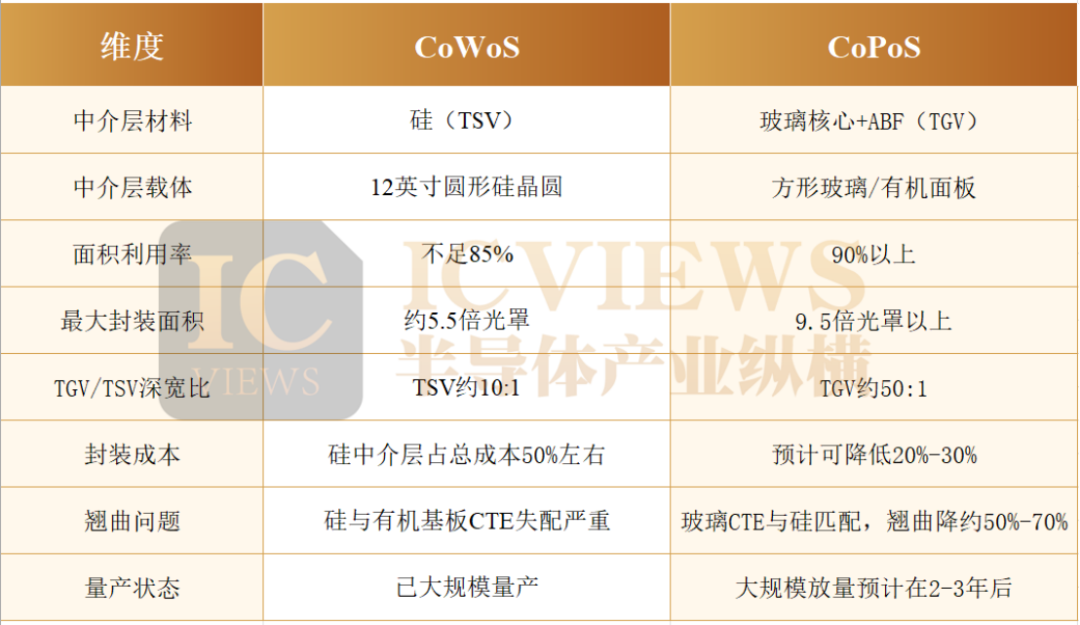
综合对比来看,尽管CoPoS能够显著提升生产效率,并降低封装成本,但CoWoS凭借卓越的良率水平和高度的技术成熟性,依然稳固占据着当前先进封装市场的主流地位。Mordor Intelligence的市场数据有力地佐证了这一现状:2025年CoWoS市场份额高达69%,预计2025-2031年复合年增长率达30.33%。
CoPoS制造难点有哪些?
CoPoS之所以没能迅速取代CoWoS的市场地位,核心原因在于“化圆为方”并非简单的载体替换,这中间横亘着难以忽视的工程断层,就连台积电董事长魏哲家都坦言,“CoPoS的技术复杂度远高于现有的CoWoS工艺”。
首先,最核心的物理难题就是翘曲控制。面板尺寸从300mm圆形扩展到310mm方形,甚至515×515mm、750×620mm,多层RDL、HBM堆叠和塑封树脂在热加工中产生的热应力会被大幅放大。翘曲直接影响到光刻曝光和对位精度,进而拉低良率。
其次,还要解决大面积工艺均匀性问题。以CMP(化学机械抛光)为例,传统晶圆旋转涂覆工艺无法适配大板,当处理面积从直径300mm圆形扩展到310mm方形,抛光液流动均匀性偏差会从±2%陡增至±15%,直接导致铜互连层厚度波动超过50nm,引发RDL对位偏移。目前,专用大板涂覆、动态翘曲校正设备仍处于验证阶段。
TGV玻璃通孔良率低下,也是制约CoPoS量产的难题之一。由于玻璃材料兼具高硬度与脆性特征,激光钻孔时的能量微小波动容易引发通孔尺寸偏差及微裂纹生成,导致基板报废。此外,在孔径小于10μm的微细结构中,化学镀液面临严重的渗透阻力,想要实现完美无瑕的铜填充,更是对工艺极限的严峻考验。
此外,还有信号完整性与可靠性问题。由于面板级RDL存在走线更长、边缘效应更显著的特点,极易导致信号完整性受损,并引发“尾部延迟”(Tail Latency)问题。因此,对于追求极致低延迟的AI训练芯片而言,CoPoS是否能够达到与成熟硅中介层相当的性能水平,目前仍缺乏足够的实测数据支持。
除了工艺迭代,CoPoS对设备和产线也提出了严峻的重构挑战。从圆形晶圆转向方形面板,光刻机需要调整掩模系统,而贴装、检测与切割等设备也需要进行适配性升级或彻底替换。这一系列复杂的设备改造与新建工作构成了巨大的工程挑战,据估算,单是台积电搭建CoPoS试产线的资金投入就超过了50亿美元。
距离规模量产还有多远?
面对CoPoS制造工艺的高门槛,台积电采取了“稳扎稳打”的策略,制定了明确的三年进阶路线图——台积电已建置CoPoS试产线,2026年为设备与材料验证关键期,预计2027年进入试产,2028年下半年正式量产。
在产能爬坡方面,台积电计划2028年在中国台湾厂区实现小规模量产,月产不低于500 Panel;到2029年末,月产能提升至1.2万Panel;2030年将达3万Panel(同比增长241%);2031年进一步增至5.3万 Panel。
事实上,除了台积电,国内厂商也在同步抢跑。2026年7月,燧原科技联合先封科技,共同发布了中国首款基于CoPoS技术的AI芯片样品。这一突破性成果直接抢在台积电CoPoS路线“2027年试产、2028年量产”的时间表之前,填补了国产玻璃基面板级封装技术此前的行业空白。
此外,京东方斥资约9.93亿元搭建玻璃基板试验线,目标是在2027年一季度、最晚上半年达到量产投资决策条件。沃格光电旗下湖北通格微已建成年产10万平方米的TGV量产线,并实现小批量供货。长电科技已初步完成玻璃基板在大尺寸FCBGA(倒装芯片球栅阵列)封装的应用验证,在CoPoS领域展现出了强劲的技术储备与产业化先发优势。上海超硅已率先实现方形硅片量产交付,环球晶圆与合晶科技也相继完成送样或小批量验证,三方共同推动了我国AI高性能计算(HPC)芯片CoPoS先进封装产业链的关键材料突破。
从产业长期发展来看,CoWoS仍将在未来2-3年支撑当前主流AI芯片的量产需求,而CoPoS凭借尺寸、性能、成本的全方位优势,将在2028年后逐步成为下一代大算力芯片的主流封装方案,推动整个先进封装产业从“晶圆级时代”正式迈入“面板级时代”。
 VIP复盘网