
01
核能与地热:用长期订单换取未来电源
长期承购正在支持存量核电恢复与“延寿”。9月9日披露,NextEra获得19亿美元贷款,用于支持615MW的Duane Arnold核电站重启。Google已签署25年购电协议,预计2029年开始供电。同日披露的芬兰合作中,Google与Fortum签署22年核电购电协议,2028年先以较小购电量生效,2030年至2049年购买洛维萨核电站50%的发电容量。对这类项目而言,长期客户提供的收入确定性,是重启、延寿和增容投资的重要支撑。
而先进核能走的却是另一条时间线。7月30日披露的Crusoe与Aalo合作,计划2027年在爱达荷国家实验室部署近1MW的Spark模块化数据中心,开展核供电概念验证;配套Aalo Pod反应堆装机为50MWe,两者不能视为相同规模。Nano Nuclear与Supermicro在5月签署的合作仍为非约束性谅解备忘录,微堆商业部署目标在2030年代初。判断核能对数据中心的实际贡献,需要把已签购电合同、验证项目和远期商业目标分开。
地热也在从技术试点走向大额采购。9月2日,Google与Fervo签署396MW购电协议,关联预计2028年投运的犹他州Cape Station项目,并保留在2030年6月前将购电量扩大至996MW的选择权。扩购权体现了对未来资源的预留,但数据中心建设仍取决于工程、审批和商业条件。印尼PGEO则完成卡莫江绿色数据中心电气化可行性研究,拟以试点检验商业模式与用户需求。前者进入大额承购,后者仍在验证市场,两种进展不能归为同一种成熟度。
从这些合作看,电源选择已经包含对建设周期的安排。存量核电通过延寿和重启争取未来供给,地热承购通过选择权保留扩张空间,微堆则先解决验证和许可。对数据中心来说,签约日期、供电开始日期与园区扩张日期是三个需要对齐的时点。技术路线越新,越需要把验证和商业部署之间的距离保留在项目判断中。
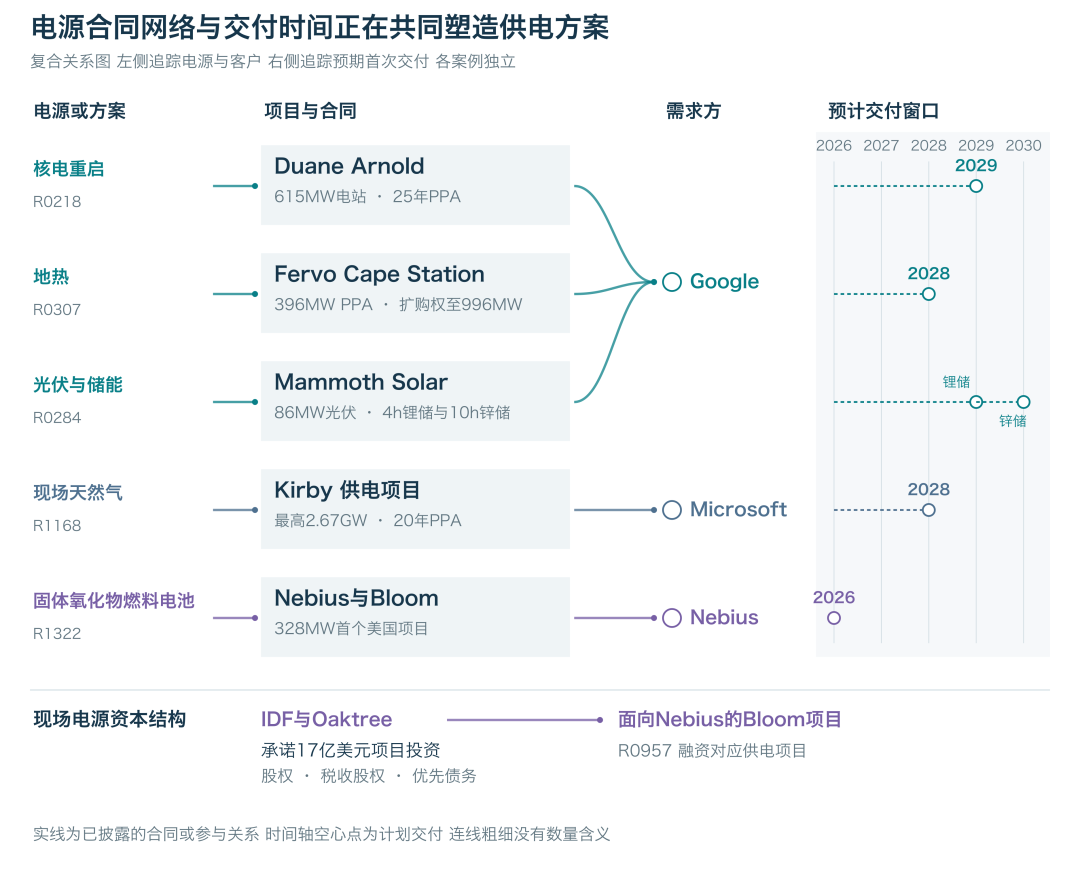
图1 供电合同网络与项目交付时间复合图
各行对应独立案例。时间轴为材料披露的预计首次交付,Mammoth分别标注锂储与锌储节点。电源容量、购电量和储能配置各有口径,不累计相加。
02
现场供电:电源建设开始拥有独立融资
现场天然气供电的变化,也体现在电源与数据中心的联合开发。微软得州佩科斯园区规划2GW,配套由雪佛龙与Engine No.1开发最高2.67GW供电能力,双方签订20年购电协议,预计2028年首次供电。园区建设与电源设备、长期承购被放在一起安排,使天然气从备用能源进入大型项目的持续供电方案。这里的2.67GW是电源侧容量,并非已经投运的数据中心负荷。
现场燃料电池已经同时进入主电源和备用电源场景。5月21日披露,Nebius与Bloom Energy签约部署固体氧化物燃料电池,首个美国项目容量328MW,预计年内投运。Bloom平台兼容天然气、沼气和氢气,但该项目的具体燃料没有披露,因此不能直接将其归为纯氢或零碳供电。7月,IDF与Oaktree又宣布承诺17亿美元项目投资,为面向Nebius的Bloom供电项目组织股权、税收股权及优先债务融资,显示现场电源正在形成专门的投资结构。
氢能的扩张同样需要区分运行经验和未来规模。7月15日,ECL与PowerCell宣布战略联盟,并获Bosch支持,计划逐步部署超过300MW氢燃料电池系统。协议同时包含正式设备订单和谅解备忘录;其中已有运行经验的是加州MV-1数据中心,其PowerCell系统运行超过两年。超300MW代表后续扩展方向,并非已经投运的容量。技术验证、制造支持和后续订单在同一合作中并存,恰恰说明规模化需要逐步兑现。
备用供电则更强调具体运行场景。Equinix于6月在都柏林DB3启动为期12周的氢燃料电池试验,部署两台机组支持冷却系统,测试替代柴油备电的可能性。其系统描述为持续输出250至500kW,集成216kWh电池储能。此类试验的价值在于积累运行、安全与电网削峰数据;它与数百兆瓦主电源计划承担的任务不同,不宜仅按容量大小排列技术优劣。
03
储能分工:从支撑几小时到响应毫秒级扰动
储能配置正随任务细分。9月公布的Mammoth Solar项目,将86MW太阳能与两种电池组合:70MW/280MWh锂离子储能计划2029年投运,10MW/100MWh锌基长时储能计划2030年投运。按能量与功率之比计算,两者名义时长分别为4小时和10小时。Google将购买项目的能源、容量和清洁能源属性。不同技术组合服务于负荷匹配,太阳能装机与储能功率也因此不能简单相加,作为连续供电能力。
更长时间尺度的合作已进入商业框架。8月,Noon Energy与Sabanci Renewables宣布以购电协议或容量承购协议推进项目,规模上限为1GW、100GWh,首批商业部署预计2027年启动。100小时的名义能量功率比呈现了长时储能的方向,但这里的数字仍是合作上限。它与已完成试点的电池不能放在同一“已部署容量”序列中,更不能替代对具体站点运行条件的判断。
比较这些项目时,储能功率描述输出能力,储能能量描述可储存的电量,二者的比值才形成名义时长。时长可以帮助理解配置差异,却不能独自说明供电可靠性。尤其是太阳能、短时电池和长时电池的组合,具有不同投运时间和合同安排;要评价其对数据中心的贡献,仍需回到具体组合,而不能仅看一个最大容量数字。
储能还能改变清洁能源权益的使用时间。9月21日公布的Google得州试点,由Anole的240MW/480MWh和Burksol的100MW/200MWh电池参与,通过带每小时时间戳的证书,把Google已有环境属性转移至其用电超过可再生能源供应的时段。Google不承包电池全部使用权,也不承担商业或调度风险,运营商保留资产控制权。由此产生的创新是合同安排:环境收益与电力市场调度收益可以分别组织。
短时间尺度上,储能又承担电网支撑任务。ABB在8月发布超级电容储能方案,将储能、构网型功率转换和数字控制结合,服务爱尔兰大型负荷的故障穿越要求。材料所述要求是电压恢复后500毫秒内恢复故障前90%的用电需求。这里需要的是快速响应与持续连接能力,评价维度已从备用电池能支撑多久,扩展到数据中心在电网扰动中如何表现。
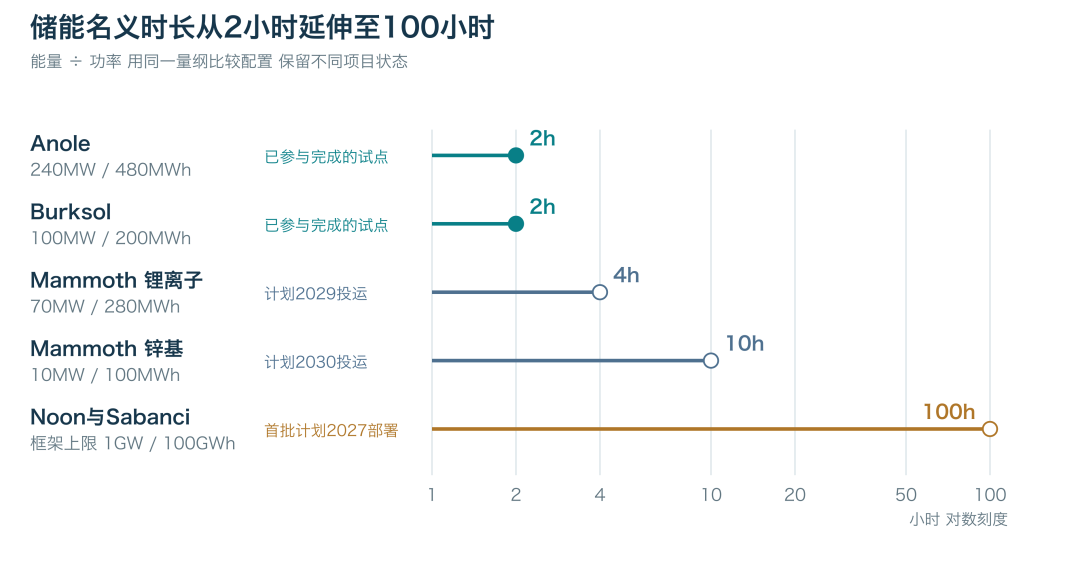
图2 不同储能配置的名义能量功率比
名义时长由材料中的MWh÷MW计算,未扣除效率和可用荷电范围,不代表数据中心可完全离网运行的保证时长。Noon为合作框架上限,并非已建单站。
04
800VDC:机架功率正在改写配电设计
外部电源增加之后,还要将电力有效送到高密度机架。NVIDIA在8月公布的800VDC路线分阶段推进:先以兼容MGX的电源机架服务既有设施,计划2027年推出支持每排2MW的列式电源中心,未来再面向新设施采用原生直流电源块。路径差异对应不同建设条件,也意味着800VDC的进展不能仅以是否宣布采用这一电压来衡量。
系统验证成为关键一步。9月,Exascale与Compal签署意向书,拟把固态变压器、模块化数据中心、GPU服务器、液冷与软件控制放入同一原生800VDC平台进行验证。合作明确指出,跨电力、服务器、冷却和控制的一体化物理验证仍然有限。生产级部件进入共享测试环境,说明电气接口、热管理和控制协同仍需共同完成工程验证。
供配电设计也越来越接近计算设备本身。Delta的DSX方案将储能、固态变压器、800VDC与液冷连成系统,公布单个电源机架最高800kW等产品能力;其98%的电源转换效率与板级DC-DC峰值98.5%,分别属于特定转换环节,不能视为园区整体效率。Schneider则将UPS、开关设备、冷却、锂电和配电系统预制集成,推出2至2.5MW配置。两者分别强调系统协同和标准化交付,共同反映电力工程向设备集成环节前移。
05
买电方式变了:容量、能源与环境权益分别交易
购买电力的形式正在变得具体。9月,Oracle与RWE签署433MW虚拟购电协议,关联得州既有风电场,并属于Oracle超过1.7GW电力组合的一部分。这里既不能将433MW再次加到组合总量上,也不能把虚拟购电等同于专线全天候供电。合同提供的能源权益,应与数据中心实际获得的物理供电条件分别理解。
能源即服务则改变资产建设的分工。Hitachi与X Labs在5月提出合作,由X Labs设立特殊目的公司,设计、建设和运营能源园区,数据中心运营商入驻接电;首个园区计划2030年代初完工。与Google储能试点保留运营商调度权的安排相比,这类模式关注的是由谁投资、拥有和经营能源设施。供电服务可以围绕客户需要组合,但责任划分仍须落实到具体合同。
已有分布式资源也进入数据中心容量采购。8月,Sunrun与Voltus合作,从PJM和MISO区域数千套住宅太阳能及储能系统中提供容量,参与Voltus的“自带容量”项目。其虚拟电厂平台通过市场认证容量,为开发商提供新的连接路径,且已与Google签署100MW协议。这个案例的重点是聚合资源与容量机制,而非新建一座100MW专属发电厂。
这些模式的共通点,是把原本笼统的供电需求拆成可交易、可分工的服务。虚拟购电对应能源组合,电池合同可以单独处理环境属性的时间转移,能源园区负责设施建设与运营,虚拟电厂提供聚合容量。它们可以服务于同一家运营商的不同需求,但无法仅凭合同名称判断是否解决了同一项供电约束。
06
算力参与调度:负荷灵活性进入供电合同
负荷调整已经进入大型供电合同。8月,佐治亚州监管机构批准Georgia Power与OpenAI签署供电合同,合同包含约3200MW(3.2GW)新增用电需求。OpenAI承担为其供电所需的全部基础设施费用,并在该合同中承诺最高1000MW(1GW)灵活需求响应,供电预计于2028年至2032年间启动。这里的3.2GW是新增用电需求,最高1GW则是用电高峰时可削减负荷的需求响应承诺,均不代表新增电源容量,也不能相加;更值得关注的是,费用承担、用电需求和可削减负荷开始在同一合同安排中协商。
灵活性也需要从承诺转成可衡量的表现。9月成立的AI能源管理联盟,由Emerald AI、Google和NVIDIA推动,提出以响应速度、持续时间、可预测性和紧急行为等指标评价设施,而不限定具体硬件。其路径包括转移计算任务、释放储能、使用配套发电。FlexSysAI此前公布的平台,则把跨区域计算调度与电价、电网状态结合,拟在澳大利亚开展试点。调度软件由此进入供电方案,但收益和并网改善仍需项目实践验证。
这些进展共同指向一个更具体的判断:数据中心需要同时管理电源交付、机架供电和负荷行为。长期PPA解决未来资源的确定性,系统验证解决电力如何交付到计算设备,灵活性合同则约定设施在电网承压时能够做什么。三者的容量、时间和责任能够衔接,供电方案才有条件转化为可用算力。2026年供电创新的分量,最终要由它能够支撑多少算力、在何时上线来衡量。
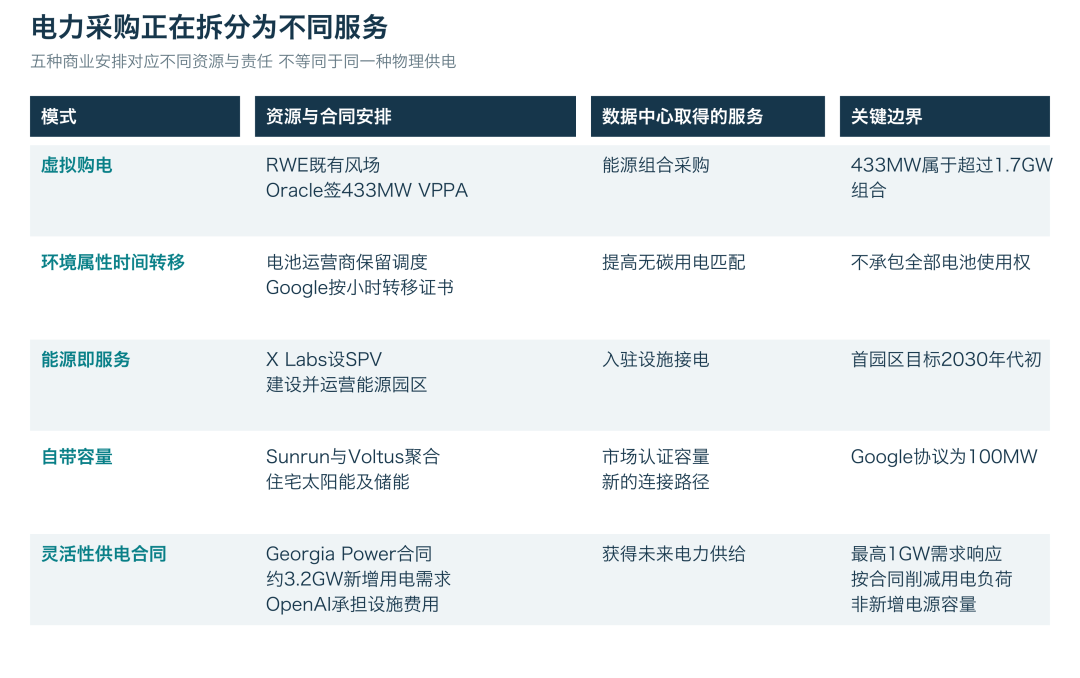
图3 五种供电商业模式的交易结构
结构图依据具体案例归纳,不表示各模式已普遍采用;环境权益、认证容量、物理供电和可调节负荷分别列示。
 VIP复盘网