

两个月,九份投资者关系活动记录。从8月7日天合光能半年度业绩说明会,到8月25日至26日大全能源参加券商策略会、8月28日TCL中环举办投资者开放日、晶澳科技召开半年度网上业绩说明会,再到9月11日通威股份业绩说明会,以及进入9月后隆基绿能、阿特斯、晶科能源、晶科科技陆续披露的投资者交流记录——这份时间表恰好铺满了硅料、硅片、电池、组件直至下游电站的全产业链。
透过这些记录,2026年光伏行业的中场图景逐渐清晰:供需失衡仍在延续,主链企业继续失血,但"反内卷"政策在8月激活了硅料、硅片环节的价格修复;与此同时,投资者问询的焦点,已经从"何时止亏"转向"如何盈利"。
一、行业坐标:供需失衡延续,装机深幅回落
TCL中环在投资者开放日上的判断,几乎是全行业的共识:"2026年上半年,光伏行业供需失衡延续,政策切换、银价上涨及国内新增装机大幅回落,产业链主要环节仍处周期底部。"
据国家能源局数据显示,2026年上半年国内光伏新增装机72.07GW,同比下降66%;其中集中式2955万千瓦、分布式4222万千瓦,截至6月底全国光伏发电累计装机12.72亿千瓦,同比增长15.8%。高基数主要来自2025年同期的"抢装潮"——分布式管理办法与136号文影响下需求被明显前置,叠加新能源电价市场化改革下项目收益不确定性增加与电网消纳约束,今年需求端出现深幅回调。价格同步承压,上半年产业链各环节价格波动下行,多数制造企业持续亏损,中国光伏行业协会将这段时期概括为"深度调整中蓄势"。
二、业绩底色:主链仍在失血,减值计提充分
九份记录中,亏损与减值被披露得相当充分。
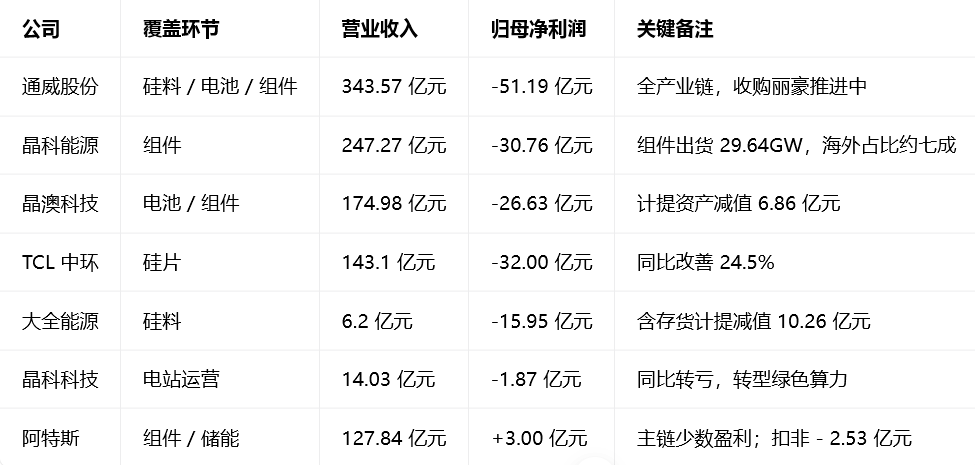
主链主要公司2026年上半年业绩一览
注:通威、晶科能源、晶科科技数据来自半年报;TCL中环、晶澳科技、大全能源数据来自投资者关系活动记录。隆基绿能上半年归母净利润亏损同比扩大43%,BC组件销量同比增长125%、海外收入占比升至65%以上;阿特斯(美股CSIQ口径)上半年归母净利润约-1.09亿美元。
减值方面,通威上半年计提资产减值损失23.1亿元,其中存货跌价准备20.36亿元;晶澳科技上半年累计减值6.8亿元;大全能源归母净利润中包含存货计提减值损失10.26亿元。通威股份中报营收343.57亿元、同比下降15.19%,归母净利-51.19亿元,上年同期为-49.55亿元;晶科能源中报营收247.27亿元、同比下降22.32%,归母净利-30.76亿元,上年同期-29.09亿元,亏损小幅扩大。
三、价格修复:8月硅料硅片先行,"反内卷"成最大变量
8月以来,光伏产品主要环节价格出现阶段性修复——但修复首先发生在硅料和硅片环节。TCL中环表示,硅片价格"于8月上旬实现阶段性修复,目前主要体现在硅料和硅片环节";通威股份称,"8月以来上游硅料环节报价上涨,主要受益于国内'反内卷'政策的有力推进实施",叠加国内外阶段性需求拉动。
政策信号在8月密集释放。8月3日,多晶硅期货全线涨停,主力合约收报35890元/吨;8月6日晚,八大多晶硅龙头齐聚上海,签署《反内卷倡议书》,承诺所有产品售价不得低于完全成本,并严格执行能耗新标准、主动出清高耗能落后产能。此前一天,市场监管总局已在江苏盐城对光伏行业开展价格合规指导。
现货价格随之抬升。8月17日,多晶硅N型复投料报40.4元/千克、单日上涨0.95元/千克,N型致密料报40元/千克;硅片方面,8月中下旬183N硅片成交均价环比大涨40%至1.12元/片,210RN、210N同步跟涨。多家机构认为,硅料、硅片库存已明显去化,价格正向成本支撑区间修复。
相比之下,处于产业链下游的电池、组件环节涨价传导尚待观察——这正是投资者最关心的下一步。
四、问询转向:从价格、产能到政策、现金流、技术、并购
从各家公告看,投资者关注的焦点、提问的方向已经发生变化。
价格与供需。 TCL中环被问及硅片价格上涨的可持续性及硅片环节盈利修复时点;通威被问及硅料涨价原因;晶澳被问及上游涨价对下游电池组件价格的影响;天合被问及组件环节盈利能力展望。
产能与开工率。 通威被问及产能出清时点、三季度开工率与四季度排产安排;天合光能则给出一个更宏观的判断——新效率标准"预计行业将淘汰约20%左右的电池组件产能"。据测算,伴随2027年安全、标识、能效三项强制性国标落地及招投标制度改革,这一比例可能更高:华泰证券测算,基于新国标3级能效标准,TOPCon/HJT/BC合计可出清约310GW产能,出清比例达31%。
政策与现金流。 隆基被问及反内卷进度及后续政策动向;通威的投资者询问联合协议签署后价格与股价为何仍未起色——这几乎是所有投资者对"政策底"是否等于"市场底"的共同疑问。通威同时被问及二季度亏损下的流动性安全、三季度与四季度现金流能否转正、分红安排及可转债是否下修;晶科科技被问及上半年亏损原因,公司回应主要系区域光照资源不及上年同期、新能源结算电价回落及电力消纳受限加剧所致。
技术路线。 隆基被问及BC产品溢价及维持代差优势的核心壁垒——上半年其BC组件销量同比增长125%,新签订单已较TOPCon实现约1至2美分/瓦的溢价;晶澳被问及银包铜导入进展,公司回应称银包铜路线"目前控制在量产中试阶段",当前银价下技术经济性优势不明显、可靠性待验证,将视银价趋势与技术成熟度再导入。
并购。 通威收购丽豪事项被反复问及进展、估值调整及是否终止。这一交易若完成,通威硅料产能将超110万吨、全球市占率约36%,是今年光伏行业最重要的并购之一。9月初,市场监管总局已依法无条件批准通威收购丽豪清能股权案。
五、结语
九份记录勾勒出的行业信号是复杂的:一方面,主链企业仍深陷周期底部,现金流、减值和可转债问题成为投资者新的焦虑点;另一方面,"反内卷"政策正把价格从硅料、硅片环节向上推动,效率国标则为落后产能出清设定了时间表。
当投资者不再追问"何时止亏",而是开始追问"涨价能否持续、盈利何时兑现、现金流何时转正",这本身,或许就是周期底部正在被确认的另一种注脚。
两个月,九份投资者关系活动记录。从8月7日天合光能半年度业绩说明会,到8月25日至26日大全能源参加券商策略会、8月28日TCL中环举办投资者开放日、晶澳科技召开半年度网上业绩说明会,再到9月11日通威股份业绩说明会,以及进入9月后隆基绿能、阿特斯、晶科能源、晶科科技陆续披露的投资者交流记录——这份时间表恰好铺满了硅料、硅片、电池、组件直至下游电站的全产业链。
透过这些记录,2026年光伏行业的中场图景逐渐清晰:供需失衡仍在延续,主链企业继续失血,但"反内卷"政策在8月激活了硅料、硅片环节的价格修复;与此同时,投资者问询的焦点,已经从"何时止亏"转向"如何盈利"。
一、行业坐标:供需失衡延续,装机深幅回落
TCL中环在投资者开放日上的判断,几乎是全行业的共识:"2026年上半年,光伏行业供需失衡延续,政策切换、银价上涨及国内新增装机大幅回落,产业链主要环节仍处周期底部。"
据国家能源局数据显示,2026年上半年国内光伏新增装机72.07GW,同比下降66%;其中集中式2955万千瓦、分布式4222万千瓦,截至6月底全国光伏发电累计装机12.72亿千瓦,同比增长15.8%。高基数主要来自2025年同期的"抢装潮"——分布式管理办法与136号文影响下需求被明显前置,叠加新能源电价市场化改革下项目收益不确定性增加与电网消纳约束,今年需求端出现深幅回调。价格同步承压,上半年产业链各环节价格波动下行,多数制造企业持续亏损,中国光伏行业协会将这段时期概括为"深度调整中蓄势"。
二、业绩底色:主链仍在失血,减值计提充分
九份记录中,亏损与减值被披露得相当充分。
主链主要公司2026年上半年业绩一览
注:通威、晶科能源、晶科科技数据来自半年报;TCL中环、晶澳科技、大全能源数据来自投资者关系活动记录。隆基绿能上半年归母净利润亏损同比扩大43%,BC组件销量同比增长125%、海外收入占比升至65%以上;阿特斯(美股CSIQ口径)上半年归母净利润约-1.09亿美元。
减值方面,通威上半年计提资产减值损失23.1亿元,其中存货跌价准备20.36亿元;晶澳科技上半年累计减值6.8亿元;大全能源归母净利润中包含存货计提减值损失10.26亿元。通威股份中报营收343.57亿元、同比下降15.19%,归母净利-51.19亿元,上年同期为-49.55亿元;晶科能源中报营收247.27亿元、同比下降22.32%,归母净利-30.76亿元,上年同期-29.09亿元,亏损小幅扩大。
三、价格修复:8月硅料硅片先行,"反内卷"成最大变量
8月以来,光伏产品主要环节价格出现阶段性修复——但修复首先发生在硅料和硅片环节。TCL中环表示,硅片价格"于8月上旬实现阶段性修复,目前主要体现在硅料和硅片环节";通威股份称,"8月以来上游硅料环节报价上涨,主要受益于国内'反内卷'政策的有力推进实施",叠加国内外阶段性需求拉动。
政策信号在8月密集释放。8月3日,多晶硅期货全线涨停,主力合约收报35890元/吨;8月6日晚,八大多晶硅龙头齐聚上海,签署《反内卷倡议书》,承诺所有产品售价不得低于完全成本,并严格执行能耗新标准、主动出清高耗能落后产能。此前一天,市场监管总局已在江苏盐城对光伏行业开展价格合规指导。
现货价格随之抬升。8月17日,多晶硅N型复投料报40.4元/千克、单日上涨0.95元/千克,N型致密料报40元/千克;硅片方面,8月中下旬183N硅片成交均价环比大涨40%至1.12元/片,210RN、210N同步跟涨。多家机构认为,硅料、硅片库存已明显去化,价格正向成本支撑区间修复。
相比之下,处于产业链下游的电池、组件环节涨价传导尚待观察——这正是投资者最关心的下一步。
四、问询转向:从价格、产能到政策、现金流、技术、并购
从各家公告看,投资者关注的焦点、提问的方向已经发生变化。
价格与供需。 TCL中环被问及硅片价格上涨的可持续性及硅片环节盈利修复时点;通威被问及硅料涨价原因;晶澳被问及上游涨价对下游电池组件价格的影响;天合被问及组件环节盈利能力展望。
产能与开工率。 通威被问及产能出清时点、三季度开工率与四季度排产安排;天合光能则给出一个更宏观的判断——新效率标准"预计行业将淘汰约20%左右的电池组件产能"。据测算,伴随2027年安全、标识、能效三项强制性国标落地及招投标制度改革,这一比例可能更高:华泰证券测算,基于新国标3级能效标准,TOPCon/HJT/BC合计可出清约310GW产能,出清比例达31%。
政策与现金流。 隆基被问及反内卷进度及后续政策动向;通威的投资者询问联合协议签署后价格与股价为何仍未起色——这几乎是所有投资者对"政策底"是否等于"市场底"的共同疑问。通威同时被问及二季度亏损下的流动性安全、三季度与四季度现金流能否转正、分红安排及可转债是否下修;晶科科技被问及上半年亏损原因,公司回应主要系区域光照资源不及上年同期、新能源结算电价回落及电力消纳受限加剧所致。
技术路线。 隆基被问及BC产品溢价及维持代差优势的核心壁垒——上半年其BC组件销量同比增长125%,新签订单已较TOPCon实现约1至2美分/瓦的溢价;晶澳被问及银包铜导入进展,公司回应称银包铜路线"目前控制在量产中试阶段",当前银价下技术经济性优势不明显、可靠性待验证,将视银价趋势与技术成熟度再导入。
并购。 通威收购丽豪事项被反复问及进展、估值调整及是否终止。这一交易若完成,通威硅料产能将超110万吨、全球市占率约36%,是今年光伏行业最重要的并购之一。9月初,市场监管总局已依法无条件批准通威收购丽豪清能股权案。
五、结语
九份记录勾勒出的行业信号是复杂的:一方面,主链企业仍深陷周期底部,现金流、减值和可转债问题成为投资者新的焦虑点;另一方面,"反内卷"政策正把价格从硅料、硅片环节向上推动,效率国标则为落后产能出清设定了时间表。
当投资者不再追问"何时止亏",而是开始追问"涨价能否持续、盈利何时兑现、现金流何时转正",这本身,或许就是周期底部正在被确认的另一种注脚。
 VIP复盘网