消费者等待更长续航,车企等待新的产品优势,电池企业则希望率先掌握下一代技术。这些需求共同汇成一个关键问题:固态电池究竟什么时候能用上?
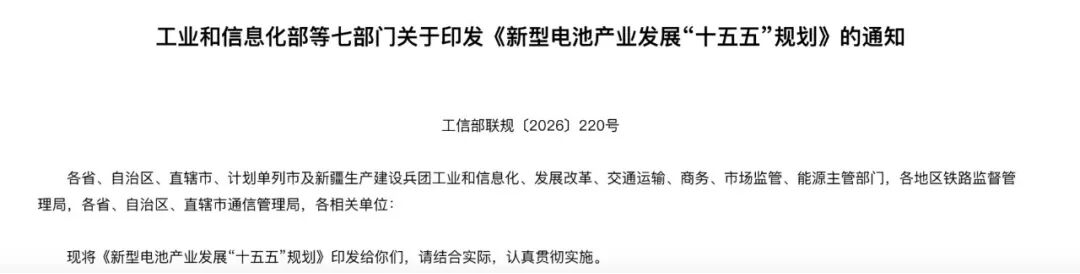
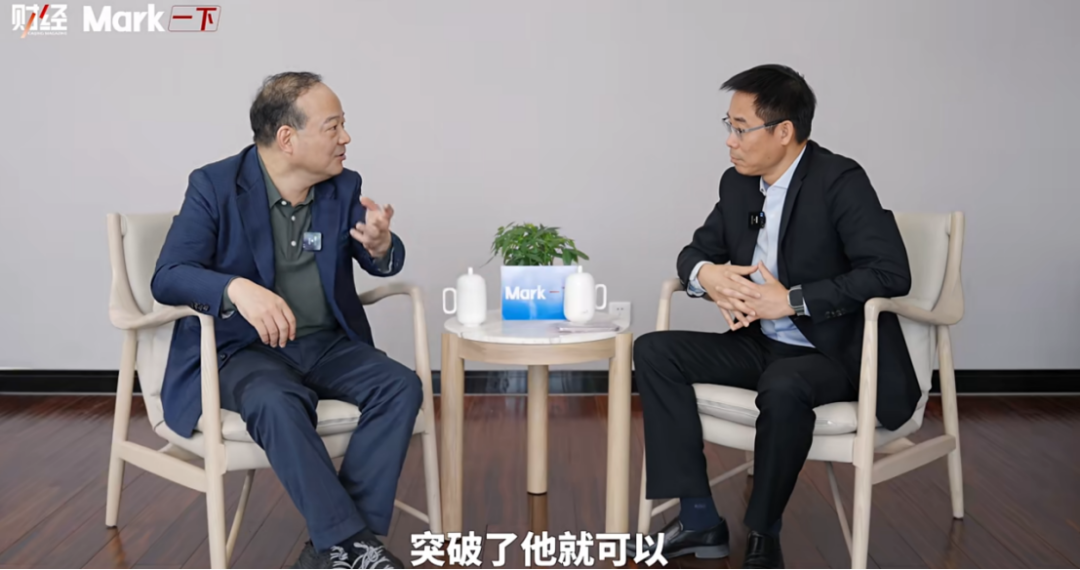
进入2026年,这个问题看起来有了很大进展。企业不仅公布能量密度和量产计划,也开始展示测试车、交付产品,并尝试在储能、航空等领域寻找客户。不过,9月28日,七部门公布《新型电池产业发展“十五五”规划》,提出到2030年,全固态电池初步实现规模化应用。政策目标为产业提供了共同方向,企业接下来需要完成的,是材料、制造、验证和应用之间的衔接。宁德时代董事长曾毓群曾提供了一个理解行业进展的方法。今年6月接受《财经》采访时,他提出,技术成功应该由“事件推动”,而不是由时间定义。关键突破发生,产业化便有条件推进。用这个思路观察企业行动,固态电池的发展实际上不是一个可以概括的问题。哪些产品已经交给客户,哪些电芯进入车辆测试,哪些材料和工艺正在建立批量生产能力——以及,这一切到底是否真正合乎固态电池的相关定义,又有没有规模化的能力和价值。值得期待的未来都绑定在一些事件的进展,而非某个量产年份或者厂商的宣传上,这是当前的一个事实。关于曾毓群的固态电池观点,外界最容易记住的是技术成熟度判断。
6月,在大连夏季达沃斯论坛上,他用1至9级的技术成熟度划分来描述固态电池,认为目前处于第4级,第9级才对应量产。更完整的理解,还需要结合他在《财经》采访中的回答:固态电池并非电池技术的最终边界,电解质之外,正负极仍有很多发展空间;是否能够实现商业化,需要明确应用规模与产品条件。在这种尺度的讨论中,向少量战略客户提供测试电芯,与让百万辆汽车采用某种电池,涉及的能力不同。前者验证性能和适配,后者要求长期稳定生产、完整供应链,以及消费者能够接受的价格。产业发展会经历多个环节,每个环节都能产生实际进展,也有各自需要完成的任务。曾毓群提出的“事件推动”,适合用来理解上述过程。界面稳定性改善,是一个技术进展;电芯从小尺寸扩展到车用规格,是一个工程进展;连续生产的良率提高,是一个制造进展;客户完成验证并开始采购,则是一个商业进展。多种进展积累之后,规模化应用才会获得基础。因此,固态电池的技术价值,也需要沿着相似逻辑理解。使用固体电解质,为电池材料组合和结构设计提供了新的可能,包括与高容量负极配合,提高能量密度。最终产品表现仍由电解质、正负极、界面和结构共同决定。
企业研发的目标,应当是获得续航、寿命、安全性或使用条件方面的改进,而不只是完成电解质形态的改变。孚能科技9月披露的研发进展,体现了企业如何把目标分配到不同产品阶段。公司表示,能量密度超过330Wh/kg的半固态电池已经批量交付eVTOL客户;新一代半固态电池突破400Wh/kg,进入中试;60Ah硫化物全固态电池预计年底下线,目标能量密度向500Wh/kg以上推进。批量交付、中试与计划下线,对应不同的产业化状态。孚能以已有产品服务客户,同时继续开发更高性能电芯,客户使用与后续研发得以并行。行业向前发展,正需要企业持续完成类似的具体任务。理解固态电池的发展,首先需要明确产品分类。
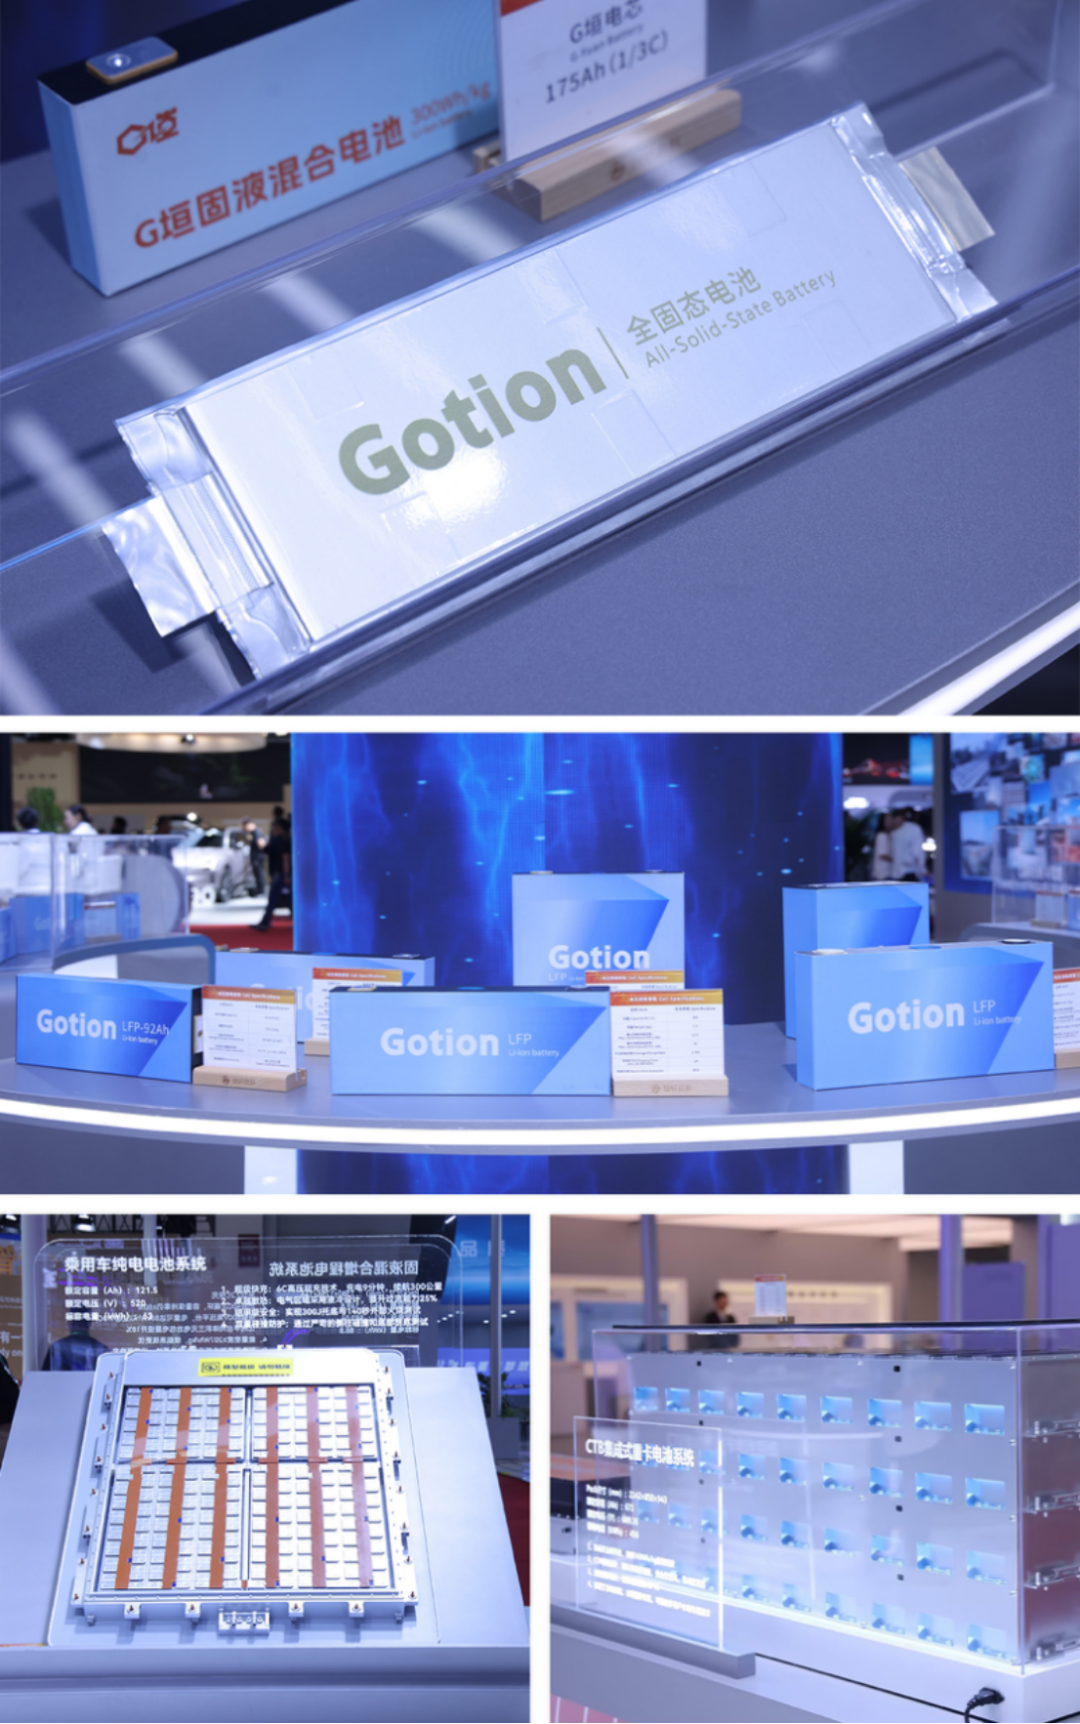
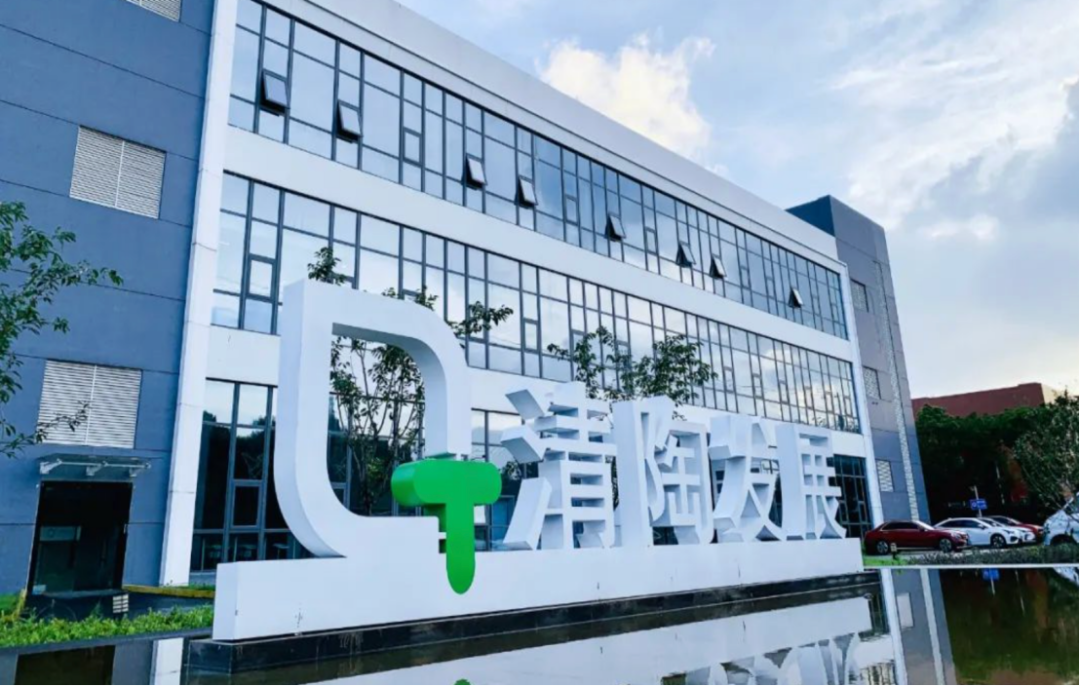
目前被广泛讨论的产品,既包括仍保留液态组分的固液混合电池,也包括全固态电池。二者在材料体系、制造工艺和验证要求上存在差异。已经交付的固液混合产品,可以说明相关技术开始进入市场;全固态的发展,则需要观察其自身的工程验证进度。5月16日至17日,国轩高科在全球科技大会上集中发布七款新品,其中包括金石全固态电池和G垣混合固液电池。7月,公司在链博会上进一步披露,金石采用硫化物路线,能量密度突破400Wh/kg,并通过针刺、高温等安全测试;与此同时,公司还介绍了自主研发的硫化锂制备工艺。国轩同时推进混合固液与全固态产品,并将研发延伸到关键材料,反映了产业化需要多项能力共同推进。电芯设计决定性能目标,材料供应影响质量与成本,制造工艺决定能否稳定复制产品。发布电芯之后继续攻关材料,是为了使后续生产拥有更完整的支撑。固态电池制造的特殊要求,也解释了为何企业需要投入中试。固体与固体接触,要求企业改善界面接触和长期稳定性;部分硫化物材料对水、氧敏感,生产环境需要严格控制;压实、成膜等工序还需与材料特性匹配。实验室获得优秀性能后,企业要通过中试验证设备、工艺参数与质量控制,寻找可以连续生产的方法。中试线由此成为研发成果进入制造体系的重要环节。设备供应商、材料企业、电芯厂和整车厂开始共同参与,固态电池也从单个团队的研发课题,逐渐发展为产业链协作工程。此外,在市场端,从行业公开信息来看,清陶能源配套上汽MG4的固液混合车型已面向消费者交付,国轩G垣混合固液电池样车已完成超过一万公里路测。消费者使用能够提供温度、充电习惯、长期衰减等反馈,车辆路测则帮助企业验证电池与整车系统的配合。相关经验能够支持企业改善工程与服务能力;全固态材料体系的开发,也可以借助既有车辆平台、测试资源和客户关系推进。商业产品与前沿研发各有任务,共同扩大企业的技术积累。9月公布的产业规划将先进电极材料、新型电解质、制造质量和回收体系纳入发展任务,意义也在于推动完整产业条件建设。固态电池需要的不只是高性能电芯,还包括稳定供应、可靠制造、统一验证与后续服务。配套条件逐步成熟,技术成果才能被更多客户采用。在典型企业之外,电商平台也是出海的重要观察哨。
汽车是固态电池的重要市场,但产业化机会并不限于汽车。不同客户愿意为什么付费,决定新产品能够从哪里起步。乘用车需要兼顾售价、寿命、快充和全天候使用;航空设备更关注重量与飞行能力;部分工业场景看重特殊环境适应性;储能用户则围绕安全、寿命和长期运营评价产品。孚能科技向eVTOL客户批量交付半固态电池,便与航空领域对重量的敏感有关。电池是飞行器的重要重量来源,在其他条件相近时,更高能量密度有助于减少电池重量,或者为航程和载荷提供更多设计空间。产品性能因而能够对应明确的客户需求,企业也有机会从实际应用中获得持续反馈。根据清陶能源披露的经营信息,储能电池在2025年贡献了公司62.8%的收入;其内蒙古乌海800MWh固液混合电池储能项目,已经进入实际商业运营。项目价值不仅在于装机规模。储能电站需要多批次电芯保持一致性,还涉及系统集成、热管理、运行监测和维护。产品投入运行后,企业能够积累循环寿命、衰减和故障处理经验,客户也能评价技术是否满足长期经营要求。生产端获得订单,研发端获得运行反馈,企业便有条件继续改进产品。上述应用说明,产业化可以由多个市场共同推进。航空、储能和汽车各自提出性能要求,也为企业提供不同的验证条件。最先形成稳定采购的场景,有机会帮助企业完善工艺、扩大生产,再服务更多客户。材料企业需要稳定提供符合要求的产品,设备企业需要帮助客户实现可靠工艺,电池企业则需要把性能优势转化为可交付、可维护的产品。先获得客户认可并积累生产经验的企业,会拥有更充分的条件开展后续研发。固态电池因此值得积极期待。它的价值正在通过产品、工程和客户逐步得到验证,产业参与者也在从单纯追求性能纪录,转向建设制造与应用能力。曾毓群的“事件推动”,可以成为观察未来进展的有效方法。孚能的客户交付、国轩的材料与电芯研发、清陶的车型配套和储能运营,各自承担不同任务。它们共同呈现的,是新技术如何进入真实市场,再由市场需求促进技术完善。到2030年初步实现规模化应用,已经成为政策明确的方向。通向目标的过程,将由更多材料突破、稳定生产、车辆验证和客户采购构成。固态电池的未来,不必等待某次发布会宣布它已经到来。企业每完成一项能够被验证的进展,未来就获得更多现实基础。

 VIP复盘网