
近期,日本三大光刻胶巨头JSR、东京应化、信越化学联合宣布,自2026年10月1日起对全球客户执行全新定价体系。业界认为,此轮涨价由供需关系紧张、成本上升及产业格局变化共同驱动。在巨头涨价的带动下,半导体产业将受何影响,国内光刻胶厂商又将何去何从?
三大巨头联合调价,高端光刻胶涨幅显著
据悉,三大光刻胶巨头全品类新订单基础涨幅达15%,具体品类涨幅呈现较为明显的结构性差异。面向HBM配套的浸没式ArF光刻胶涨幅最高,达到24%,反映出AI算力爆发对高带宽存储芯片产能扩张的强劲拉动。
高端ArF系列长协报价整体上调16%-22%,其中浸没式ArF因技术壁垒最高、供给最为集中,议价权较强。KrF常规牌号涨幅相对温和,在9%到14%之间,但面向3D NAND的厚膜KrF涨幅达到18%-20%,同样高于常规水平。
业界指出,此轮涨价的驱动因素来自多个层面。需求端,AI算力爆发带动HBM和先进制程芯片产能扩张,高端光刻胶供不应求,推高了厂商议价权。供给端,日系厂商的产能正向EUV、高端ArF倾斜,成熟制程光刻胶供给收缩,部分高端产品产能爬坡有限,导致现货散单和长协报价同步上涨。
成本方面,上游树脂、光产酸剂(光酸)等原材料及能源成本上行,叠加部分高端光刻胶被纳入出口管制后审批周期延长,合规成本增加,部分成本被转嫁至终端价格。此外,头部厂商通过涨价维持价格纪律,以应对前期扩产带来的成本压力,保障利润水平。
光刻胶涨价,半导体产业影响几何?
光刻胶是半导体、显示面板和印刷电路板制造过程中的核心感光材料,由感光树脂、光致产酸剂(PAG)、溶剂和添加剂组成。在光刻工艺中,光刻胶通过光照发生化学变化,将掩模版上的微细图形转移到硅片、玻璃或PCB等基片上,实现精密的电路图案加工。
光刻胶的性能直接决定了芯片的最小特征尺寸和集成密度。随着制程向7nm、3nm及以下节点演进,对光刻胶的精度要求呈指数级提升,光刻胶成为推动摩尔定律持续演进的关键材料瓶颈之一。同时,光刻胶的缺陷率、线宽粗糙度等指标直接影响芯片良率,一款匹配度高的光刻胶能够降低晶圆厂废片率,提升产线稼动率,从而降低芯片制造成本。
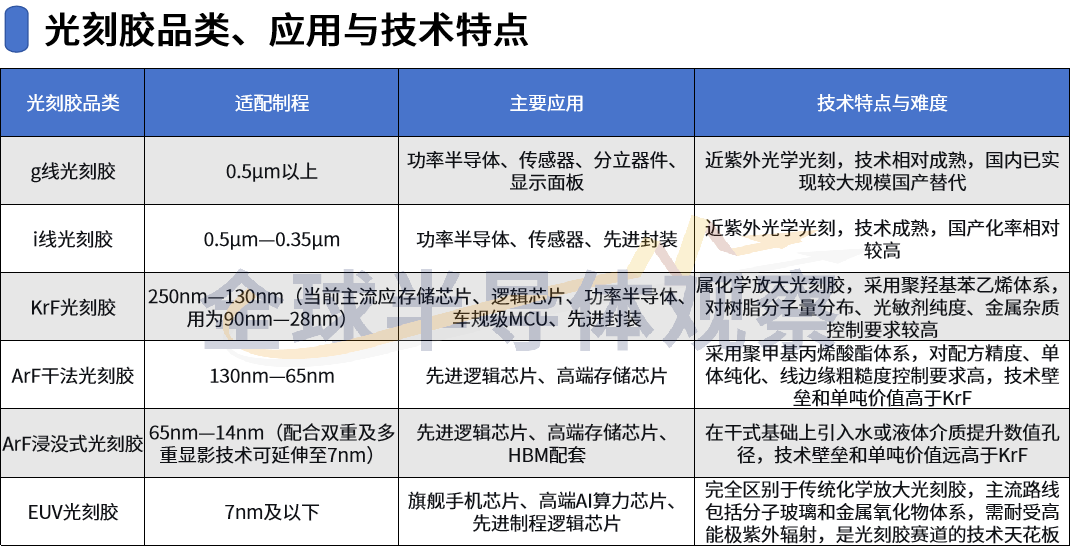
从产品品类看,高端光刻胶核心包括KrF、ArF和EUV三大类。
KrF光刻胶主要适配28nm至90nm成熟制程,覆盖存储芯片、功率半导体、车规级MCU等;
ArF光刻胶分为干法ArF和浸没式ArF,干法ArF主要适配130nm至65nm制程,浸没式ArF适配65nm至14nm制程,配合多重显影技术可延伸至7nm,是先进逻辑芯片和高端存储芯片制造的关键材料。浸没式ArF技术壁垒和单吨价值远高于KrF;
EUV光刻胶适配7nm及以下顶尖制程,用于旗舰手机芯片和高端AI算力芯片,是光刻胶赛道的技术天花板。
全球高端光刻胶市场长期被日本、美国等国际巨头垄断,国内高端光刻胶进口依赖程度高。
不过,据业界观察,此次日系巨头涨价,对半导体晶圆厂的整体成本冲击较为有限。因为光刻胶在晶圆制造整体成本中占比极低,同时晶圆厂普遍采用多源采购并备有安全库存。
尽管成本占比低,但光刻胶在半导体制造领域的重要性极高。随着光刻胶涨价拉大了国产与进口的成本差距,叠加日系产能紧张,业界认为未来晶圆厂导入国产光刻胶的意愿有望提升,国产替代窗口期将加速打开。
国内短期难跟进涨价,高端光刻胶国产替代迎窗口
业界认为,国内光刻胶厂商短期内全面跟进涨价的动力有限,但部分具备国产替代优势或成本传导能力的细分品类存在涨价空间。比如,ArF光刻胶国产化率极低,日系巨头大幅涨价为国内厂商提供了国产替代的窗口期。部分实现技术突破的头部厂商因产品供不应求,具备一定议价权,存在涨价预期。
但受限于国内厂商产能规模小、短期无法大规模放量,实际能兑现的涨价收益有限。厂商现阶段的核心目标仍是推动产品稳定量产和扩大市占率,调价多放在产能完全释放之后。
近期,鼎龙股份就向媒体透露,当前国内光刻胶整体国产化率仍处于低位,公司现阶段的核心目标是全力推动高端光刻胶产品实现稳定量产,产品定价调整将放在产能完全释放、出货规模大幅提升之后才会纳入考量。
全球高端光刻胶市场呈现高度集中的寡头垄断格局,主要由日本厂商主导,代表企业包括东京应化、JSR、信越化学、富士胶片和住友化学。
东京应化在全球市场处于领先地位,EUV领域份额居前,KrF和g/i线领域同样占据重要位置;
JSR在全球市场占有重要份额,EUV领域处于领先,ArF领域优势明显;
信越化学在全球市场占据较大份额,KrF和ArF领域优势突出;
富士胶片在化学放大胶领域具有较强竞争力;
住友化学在ArF和KrF领域形成互补优势。
此外,美国杜邦在ArF浸没式光刻胶领域具有重要地位。韩国东进世美肯在OLED面板光刻胶领域占据主导地位,并已实现EUV光刻胶量产。
中国企业在中低端光刻胶领域已实现大规模国产替代,在高端领域正加速追赶。
结语
三大光刻胶巨头集体涨价,反映出高端光刻胶供给紧张与AI算力需求爆发之间的结构性矛盾。对国内产业而言,这既是成本压力,也是国产替代加速的窗口。随着下游晶圆厂导入意愿提升、验证周期缩短,国内高端光刻胶企业有望在产能释放和产品稳定量产后,逐步承接更多市场份额。
 VIP复盘网