

CRO,是创新药产业的"工业母机"与"超级卖水人"。
一个新药从实验室到药房,平均要十年以上。每一张新药处方背后,无不站着一家合同研发组织(CRO)替药企做毒理、跑临床、管数据、造分子。
可以说,没有CRO,现代创新药的研发效率或将倒退十年。
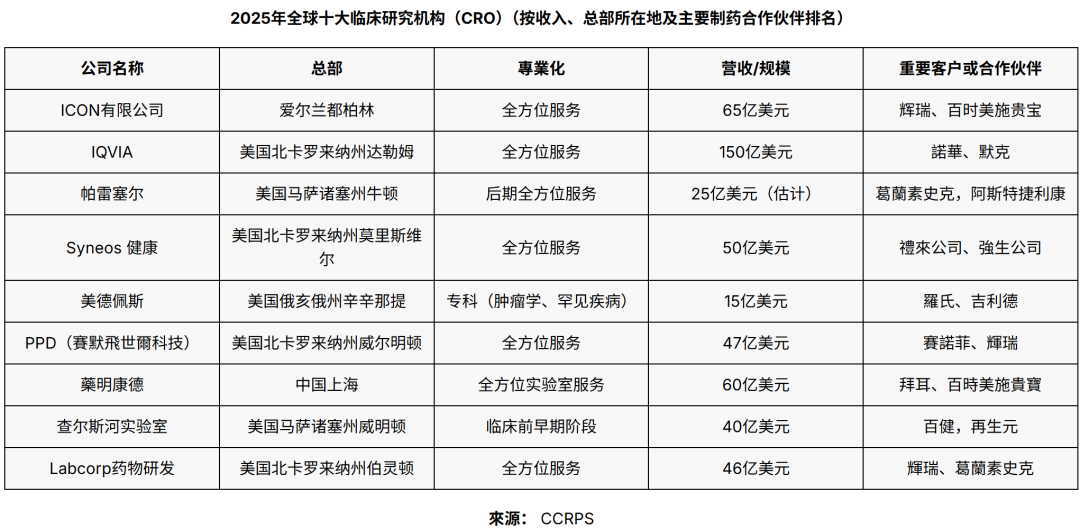
根据Research Nester,2025年全球十大CRO排名 :美国的IQVIA约150亿美元居首,爱尔兰的ICON约65亿美元第二,中国的药明康德约60亿美元第三。其后是Syneos Health约50亿美元、赛默飞旗下PPD约47亿美元、Labcorp药物研发约46亿美元、Charles River约40亿美元。
前十名中,美国占7席、爱尔兰1席、中国1席(药明康德)。前七家合计吃掉全球市场约一半的份额。CRO的整体格局是“美国超级垄断+西方巨头平台化”。而国内的CRO企业则是多而不强。
CRO(Contract Research Organization,合同研究组织),是为药企、Biotech提供药物研发外包服务的专业机构。
一款新药平均要花10年以上、10亿美元以上才能上市,CRO的存在让专业的人做专业的事,把药企从重资产研发中解放出来。
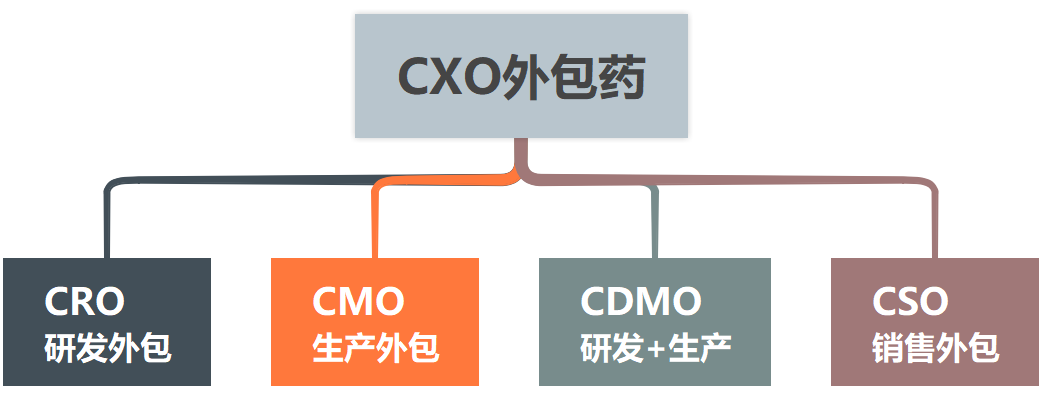
CRO按研发链条,大体可分为四段:
(1)药物发现CRO:靶点验证、化合物筛选、分子砌块。代表玩家:药明康德(HitSage/HitFinding)、康龙化成、成都先导、皓元医药。这是链条最上游、单项目金额最小、但最吃工程师红利的环节。
(2)临床前CRO:安评(安全性评价)、药代动力学、毒理实验、模式动物。代表玩家:昭衍新药("猴茅")、美迪西、Charles River。这是刚性环节——任何分子上临床前必须过安评,且实验猴等动物资源构成硬壁垒。
(3)临床CRO:I-IV期临床试验运营、数据管理与统计、注册申报。代表玩家:IQVIA、ICON、泰格医药、Medpace。这是价值量最大的环节,占CRO市场约六成,也是地缘暴露度最高的环节(涉及人类遗传数据)。
(4)CDMO/CMO:CMO主要承接生产制造环节,CDMO则进一步延伸至工艺开发、技术转移及商业化生产。
代表玩家:药明康德(CRDMO)、凯莱英、药明合联、三星生物、Lonza。严格说已越出"CRO"范畴,但在中国CXO语境里通常合并盘点。
2、产业链价值量分布&竞争烈度
(1)创新药CRO产业链
众所周知,创新药研发是场“九死一生”的豪赌。创新药的全流程开发技术壁垒高、耗时漫长且投资巨大。据研究,药物开发项目从 I期临床到获得美国 FDA 批准上市,成功率平均为 7.9%。
另外,创新药研发还有一个双十定律(Ten-Year,Ten-Billion-Dollar Rule)---开发一款创新药平均需要10年时间和10亿美元投入。
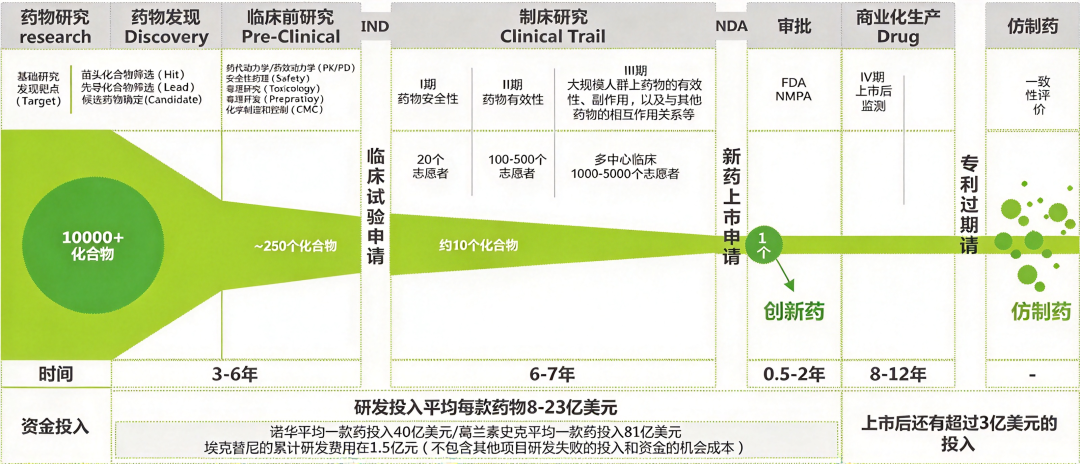
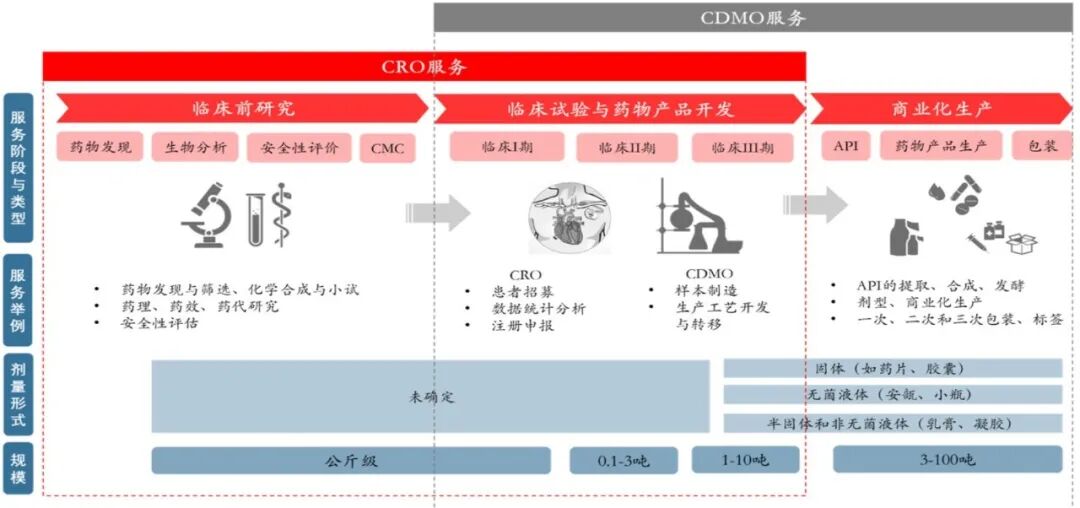
创新药的全流程开发,核心环节涵盖三大关键耗时节点:
① 药物发现与临床前研究阶段(通常耗时2–4 年):完成靶点发现、先导化合物优化与GLP毒理安全性评价;
② 临床研究试验阶段(核心高壁垒环节,通常耗时 3–7 年):完成I期安全性与耐受性评价、II期概念验证与III期大规模确证;
③ NDA申报审批及商业化生产阶段(耗时1–2 年):技术转移、工艺验证(PPQ)及cGMP商业化放量。
下图:创新药临床阶段开发流程
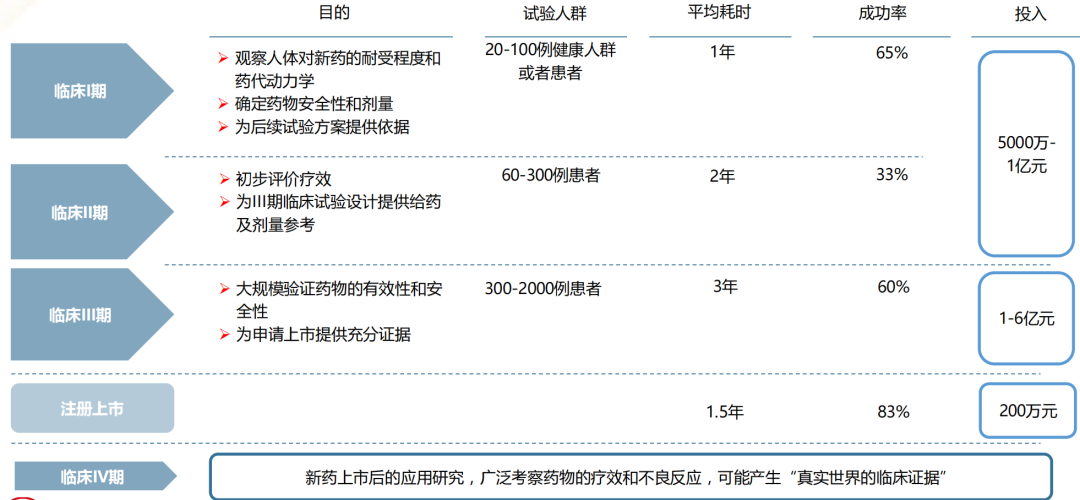
从价值分布看,临床试验(尤其II/III期)占CRO市场约六成,临床前约占两成,药物发现约占两成。越是靠近临床后期,订单金额越大、周期越长、粘性越强——一个III期项目订单动辄数千万美元,横跨数年。
(2)竞争格局
从竞争格局看,三个分化极其鲜明:
临床CRO:全球前十营收门槛约25亿美元,但除IQVIA外没有一家份额超过10%——军阀混战,比拼全球站点网络与数据能力;
临床前安评:资质+动物资源构成硬门槛,国内昭衍一家独大,但价格战惨烈;
CDMO:中国厂商凭工程师红利+快速扩产碾压式增长(药明康德TIDES业务2025年+96%),是中国相对优势最大的环节。
需求端,中国已经不只是"世界工厂"。
2025年中国NMPA受理IND申请1878项,同比增长13.34%;中国总部企业发起的临床试验占全球试验启动量约30%;2026年上半年中国创新药License-out交易总额997亿美元,占全球同类交易的58%(医药魔方)。研发需求与研发外包,正在中国形成共振。
二、全球CRO药企:谁吃肉、谁喝汤、谁啃骨头--大盘点
创新药研发是一条从分子到上市的万里长征,每一段路背后都有特定的CRO。
我们按照"全球平台能力"和"壁垒厚度",将所有玩家分为三档:吃肉(平台巨头/细分霸主)、喝汤(有实质份额、竞争激烈)、啃骨头(赛道分散、利润承压)。
(分档与盈利区间为个人研究观点,不代表企业真实排名与行业实力)
全球CRO的第一梯队,清一色美欧老钱。它们用三十年时间织就了覆盖50+国家的站点网络、与FDA/EMA数十年的监管默契、以及最值钱的资产--数据。
1、IQVIA(艾昆纬/美国):整桌最肥的肉--数据+临床双引擎
(1)核心壁垒:
QVIA 于2016年由全球最大的医疗数据提供商 IMS Health 与全球最大的临床研究组织(CRO) Quintiles 合并而成。 形成了“数据+咨询+CRO”的一体化商业模式,被誉为“医药界的麦肯锡+彭博社”
2025年总营收约160亿美元,其中临床研究(CRO)业务约89亿美元,均居全球第一;2025年Q2单季营收40.2亿美元,在手订单超过321亿美元。
(2)吃肉理由:
IQVIA吃肉,不只是因为临床运营能力强,而是它手里握着全球最全的处方流向与医生处方数据。药企做临床试验选址、患者招募、竞品分析,绕不开它的数据库。临床是服务业,数据是印钞机——这不是竞争,是收租。
2、Labcorp(徕博科/美国):中心实验室+CRO双霸主
(1)核心壁垒:
LabCorp成立于1971年的美国,通过2015年对全球CRO巨头Covance(科文斯)的收购,以及后续对Chiltern、PAML等公司的并购,跃升为全球最大的CRO企业之一,与IQVIA并列为全球CRO“双龙头”。
LabCorp同时也是北美最大的医学检验公司之一,2023年将临床CRO业务分拆为Fortrea后,保留药物研发/中心实验室业务,年营收约46亿美元,在中心实验室(central lab)领域全球领先,客户覆盖辉瑞、GSK。
(2)吃肉理由:
临床试验里每一个受试者的血样,几乎都要过中心实验室。通过旗下Covance等品牌,为全球生物制药和生物技术公司提供端到端的药物开发服务,曾连续多年位居全球CRO公司营收榜第一。
3、ICON(爱恩康/爱尔兰):并购机器拼出来的全服务巨头
(1)核心壁垒:
ICON是全球三大医药CRO,第二大临床CRO,总部位于爱尔兰都柏林,于1990年创立,并在美国纳斯达克上市。
公司先后收购了欧洲医疗器械CRO MedPass International、居家患者服务商Symphony Clinical Research、全球后期服务提供商MAPI Group等。2017年,ICON收购了中国合同研究组织北京惠氏(BeijingWits)。
2025财年营收65亿美元,全球第二。2021年以120亿美元吞并PRA Health Sciences,一战跻身第一梯队,客户包括辉瑞、百时美施贵宝。
(2)吃肉理由:
ICON是CRO行业"并购整合"玩法的教科书--没有数据霸权,没有仪器全家桶,就靠一次一次并购把站点网络铺到全球。它是"拼图式吃肉"的典范。
4、Thermo Fisher(赛默飞/美国):仪器之王顺手收了CRO
(1)核心壁垒:
科学仪器与生命科学耗材的全球霸主(市占超21%),2021年以174亿美元收购国际CRO巨头PPD,PPD年营收约47亿美元(CCRPS口径)。客户覆盖辉瑞、赛诺菲等顶级药企。
(2)吃肉理由:
别的CRO卖服务,赛默飞卖的是"科学仪器+耗材+实验室+CRO"的全家桶。客户做一个项目,从移液枪头到临床试验,一张合同全买齐。这种平台交叉销售能力,全球仅此一家。
5、药明康德(中国上海):全球CRDMO一哥--唯一打进全球前三的中国企业
(1)核心壁垒:
全球唯一全链条CRDMO一体化龙头,业务贯穿药物发现→临床前→临床测试→CDMO商业化,实现了“端到端”的一体化服务;同时也是TIDES(多肽/寡核苷酸)CDMO龙头、ADC等高附加值新分子平台,全球头部药企深度绑定,跨业务对冲管线失败风险,利润体量断层领先。
2025年营收454.6亿元(约63亿美元),同比增长15.8%;归母净利润191.5亿元,同比大增102.65%;
(2)吃肉理由:
① 凭借在GLP-1(减肥药)全球减肥药爆款持续放量,多肽产能就是印钞产能,药明的TIDES在手订单同比增长20.2%,服务客户数+25%、服务分子数+45%; ② 全球难找代餐:工程师红利+快速扩产+一体化CRDMO模式(从分子到商业化一站式),华泰证券直言"中短期全球地位难以撼动"。
6、Charles River(美国):临床前与模式动物的隐形冠军
(1)核心壁垒:
Charles River(查尔斯河):临床前CRO全球吃肉龙头,模式动物+安评+GLP毒理一体化垄断,稀缺实验动物资源,临床前安评壁垒最高,毛利率稳定。2025年营收约40亿美元(CCRPS口径),客户包括百健、再生元。
(2)吃肉理由:
任何分子上人体临床之前,必须过GLP安评这一关,而Charles River手里握着全球最大规模的标准实验动物种群。动物资源+资质认证,二十年攒出来的护城河,短期无人能复制。
(二)吃小肉:细分赛道霸主
这一档玩家,不盲目追求大而全,要么在细分领域做到极致,要么踩中了时代最大的贝塔(GLP-1、ADC)。
1、Lonza(龙沙/瑞士):全球最大、最年长的CDMO企业之一
提供从早期发现、活性药物成分(API)定制开发、到商业化生产的全产业链、全流程服务,覆盖小分子、大分子、细胞与基因治疗、胶囊及健康原料等板块。
2、三星生物(韩国):全球CDMO第一梯队
三星生物是韩国三星集团旗下的全球生物制药CDMO,成立于2011年,总部位于韩国仁川。与瑞士龙沙(Lonza)、中国药明康德等并列为全球CDMO第一梯队。
其拥有全球最大的生物药CDMO产能(截至2025年底总产能达78.4万升),且产能高度集中,单厂最大产能达18万升,规模优势显著。
在生物类似药商业化CDMO领域市占率超30%,是辉瑞、诺华、BMS、罗氏等全球Top10药企的核心代工合作伙伴。
3、Medpace(美德佩斯/美国):肿瘤+罕见病专科临床的"小而美之王"
Medpace是全球领先的中小型生物制药(中小Biotech)临床CRO“隐形冠军”和“黑马”。2025年营收25.3亿美元,净利润4.5亿美元--全行业最高盈利水平;2025年Q4营收同比大增32%,客户包括罗氏、吉利德。
别家CRO什么都做,Medpace只做肿瘤、罕见病等专科领域, 精准定位于服务中小型Biotech,为其提供 I-IV 期临床的全方位、全流程外包服务,形成了差异化的竞争优势。
4、药明合联(无锡):ADC CDMO的"全球单点之王"
全球第二大ADC CRDMO(仅次于瑞士龙沙Lonza),全球市占率约22%-25%。国内绝对第一,国内在研ADC项目约75%由其提供CRDMO服务,形成“一超多弱”的垄断格局
它是全球极少数(国内唯一)实现“抗体-连接子-毒素-偶联原液-制剂”全链条闭环服务的厂商。2025年营收近60亿元,在手未完成订单超14亿美元,项目漏斗(临床前至商业化)非常深厚。
毕马威2026年报告显示,全球90%的ADC授权交易与中国资产相关;全球进入临床的PD-(L)1/VEGF双抗全部与中国企业相关。ADC大爆炸,药明合联就是那个"卖铲子的人"。
(三)国际喝汤梯队
1、Fortrea(富启睿/美国):全球领先的临床CRO)龙头,Labcorp 2023年剥离出来的"弃子",提供从 I 期到 IV 期的全面临床试验管理和商业化解决方案,2025财年营收27.2亿美元。
2、Syneos Health(赛纽仕/美国):常年稳居全球前十大CXO公司之列, 是少数将“临床开发”与“商业化”完全整合的端到端生物制药解决方案提供商。
3、Parexel(精鼎医药/美国):是公认的临床全服务CRO巨头,服务覆盖全球100多个国家,在CRO的早期临床(I/II期)与晚期临床(III/IV期)均占据领先地位,尤其在肿瘤、自身免疫、罕见病等治疗领域具有显著优势。
4、Eurofins(欧陆科技/卢森堡):检测起家的欧洲巨人,在食品、环境、医药检测多线作战,CRO只是其版图一角,凭借在药物发现、药理学和农业科学CRO领域的绝对领先优势。
(四)国内喝汤团队
1、康龙化成(北京):中国版"小药明",全球实验室服务前三
是国内全流程一体化CRO/CDMO的龙头,综合实力稳居国内CRO第二梯队,与药明康德、凯莱英并称为国内CXO行业“三足鼎立”格局。
从实验室服务起家,一路向CDMO、临床延伸,路线图就是"小号药明康德"。海外收入占比近八成、全球化客户结构是它最硬的资产;但净利率(2025年归母16.64亿元,同比-7.22%)和规模与巨头仍有代差。对标锚点:中国版ICON前段。
2、泰格医药(杭州):国内临床CRO绝对龙头
国内临床CRO市占率第一(不同口径约13%-35%),也是全球临床CRO前十中唯一的中国企业。
泰格医药专注为全球药企和医疗器械企业提供全流程的临床试验外包服务(I-IV期),覆盖药物研发从IND申报到上市后研究的全链条。对标锚点:中国版IQVIA(临床段)。
3、昭衍新药(北京):药物非临床CRO第一
在国内药物非临床CRO市场中,昭衍新药的市场份额长期保持在28%-30%,连续五年稳居国内第一,远超其他同业。
在医药研发外包(CXO)行业,昭衍新药与药明康德、康龙化成、泰格医药并称为“药物研发服务外包企业(CRO)四小龙。
4、药明生物(无锡):大分子CRDMO
药明生物的前身是药明康德内部的大分子(生物药)事业部。2015年,药明康德从美股私有化退市后,启动“一拆三”战略,将业务拆分为独立板块,药明生物由此分拆独立,并于2017年在港交所独立上市。
药明生物与瑞士龙沙(Lonza)、韩国三星生物并列为全球大分子CDMO的头部企业,在复杂分子(如ADC、双抗)领域全球市占率第一。
5、凯莱英(天津):小分子CDMO的追赶者
6、博腾股份:小分子+新分子CDMO龙头
博腾股份深耕小分子创新药CDMO领域,在抗病毒(特别是抗艾滋病)和抗肿瘤药物细分赛道具有显著的技术优势,小分子+新分子双线布局的代表性厂商。
(五)喝清汤/ 啃骨头梯队
以下公司排名仅为个人研究观点,不代表企业真实地位。
1、美迪西:国内临床前CRO头部
美迪西属于临床前CRO领域的“二线弹性龙头”,提供“药物发现+药学研究+临床前研究(药效学、药代动力学、毒理学安全性评价)”的一站式综合服务。
3、九洲药业: 小分子CDMO第二梯队
在2025年中国CDMO企业排名中,九洲药业稳居前三,仅次于药明康德和凯莱英,尤其在多肽、小核酸等新兴业务领域增长迅速。
3、其他啃骨头赛道:
奥浦迈、百诚医药、皓元医药、成都先导、药石科技、阳光诺和、博济医药等中小玩家,市值普遍在100多亿或几十亿,在细分环节(上游、中间体、数统、SMO、分子砌块等)寻找活口。
三、总结&展望
无CRO,则无Biotech。没有研发外包,创新药永远是大药企的特权;有了CRO,一个科学家带十个人的团队,也能向FDA递交新药申请。
CRO不是制药业的配角,而是创新药平权的基础设施。
当前,全球创新药CRO呈现清晰的吃肉、喝汤、啃骨头三级分化格局,行业进入强者恒强的结构化景气周期。
吃肉梯队由美欧老钱主导,数据霸权、仪器全家桶、并购拼图、中心实验室、模式动物,五种吃法各霸一方。中国龙头药明康德则靠CRDMO+多肽一体化杀进唯一吃大肉梯队。
喝汤梯队为细分赛道专精企业,涵盖康龙化成、泰格医药、药明生物、凯莱英、昭衍新药等,依托细分技术壁垒、国产替代机遇站稳细分赛道,拥有稳定客源与盈利能力,但缺乏全产业链整合能力。
啃骨头梯队以国内的美迪西、益诺思、九洲药业、等为代表。多为人力密集或标准化配套环节,安评与中小CRO,市场较小,盈利空间狭窄。
整体来看,CXO行业资源持续向头部集中,龙头壁垒愈发稳固,细分专精者稳步受益,而低端配套企业增长受限,分层固化的格局将长期延续。
而CRO的格局与竞争,归根结底是一场关于时间、耐心与信任的长跑。海外巨头用三十年的站点网络与数据积累垒起了高墙,中国厂商要用更短的时间穿越同样的距离,靠的不是投机,而是一单一单拼搏出来的全球信任。
一款新药的诞生,来自千万次实验的突破;一个产业的崛起,来自一家又一家企业的出圈。
美欧吃肉者不会永远吃肉,我们啃骨头者也不会永远啃骨头。
这场吃肉比赛大PK,中国已坐上了牌桌,必将越打越精彩!
引用参考图片和文献:艾瑞咨询、中信建投证券、21世纪经济报道、券商中国、东方财富研究中心、ChinaMedGlobal、CCRPS、沙利文、医药魔方、Evaluate Pharma、毕马威、药明康德/康龙化成/泰格医药/昭衍新药/凯莱英2025年年报、等各公司官网。以上观点不代表本人立场,不构成投资建议。

 VIP复盘网
