

2025年,中国饲料工业总产值突破1.29万亿元;总产量达3.42亿吨,双双创下历史新高。但增长的内涵正在发生深刻变化——产值增速明显低于产量增速,“量的扩张”正让位于“结构与利的修复”。这并非增长的终点,而是发展逻辑的升级:国内饲料市场正从高速发展向高质量发展转变,从追求规模速度转向追求质量效益,从同质化的价格竞争转向差异化的价值竞争。
与此同时,另一组数据引人注目:2025年中国饲料级磷酸盐三大主流品类出口合计达118万吨,量价齐升。一袋饲料级磷酸盐的出海,折射的是整个中国饲料产业的全球化跃迁。从头部饲料企业海外销量逼近千万吨级,到磷酸盐出口由“产品出海”迈向“产能布局”,再到“原料—添加剂—饲料”联动的产业生态协同——中国饲料产业正在经历从“产品”到“产能”再到“生态”的深刻跨越。
饲料产业走到哪里,添加剂产业就跟到哪里——饲料与磷酸盐等添加剂产业的协同出海、双向成就,正成为中国农业全球化进程中最鲜明的正向力量。
云南新龙矿物质饲料有限公司总经理袁艳林
中国饲料工业用四十余年走完了从起步到赶超的历程。1980年代配合饲料工业从零起步,1990年代产能快速扩张,2000年代规模化养殖带动工业饲料渗透率持续提升,2010年代产量跃居全球第一。而如今,行业站上新的起点。2025年全国饲料总产量虽再创新高,增速却明显放缓,行业进入存量竞争阶段——这既是一场转型压力测试,更是从高速发展迈向高质量发展的战略窗口。
产业集中度的大幅跃升印证了这一判断。云南新龙矿物质饲料有限公司总经理袁艳林指出,2025年全国10万吨以上规模厂家达1127家,占全国饲料总产量65.2%;百万吨以上规模厂家37家,占比57%;其中7家企业集团年产量超过1000万吨。猪禽料占总产量近八成,行业已形成具备全球竞争力的“航母级”企业主体。产业集中度与专业化水平的大幅跃升,正是饲料工业高质量发展最直观的注脚。
在存量中找增量,在全球化中开新局。面对国内市场的深刻转型,头部企业将目光投向海外,全球化拓展成为打开增长边界、承载高质量发展的重要战略选择。其中新希望、海大两家企业颇具代表性。两大龙头合计海外饲料销量已接近一千万吨,海外业务正式成为企业“第二增长曲线”。
饲料厂建到哪里,上游添加剂就走到哪里。头部饲料企业出海,直接带动饲料级磷酸盐海外需求增量释放。2025年,DCP(磷酸氢钙)、MCP(磷酸二氢钙)、MDCP(磷酸一二钙)三大主流品类合计出口118万吨:DCP出口26.1万吨,同比增长35%;MCP出口约49.1万吨,同比增长33%;MDCP出口约42.4万吨,同比增长4.7%。进入2026年,DCP出口均价从479美元/吨跃升至671美元/吨,量价齐升态势确立。更值得关注的是出口结构本身的升级:MCP、MDCP两大高端品类合计出口超过90万吨、约占出口总量近八成,“以质取胜”正逐步取代“以量取胜”,高质量发展的成色在出口数据中得到印证。
袁艳林指出,饲料级磷酸盐出口流向与全球饲料产量增长最快区域高度同构:越南以约25.5%的占比稳居中国DCP出口第一大目的国,马来西亚、印尼、孟加拉、日本构成第二梯队,巴西成为增量最显著市场。
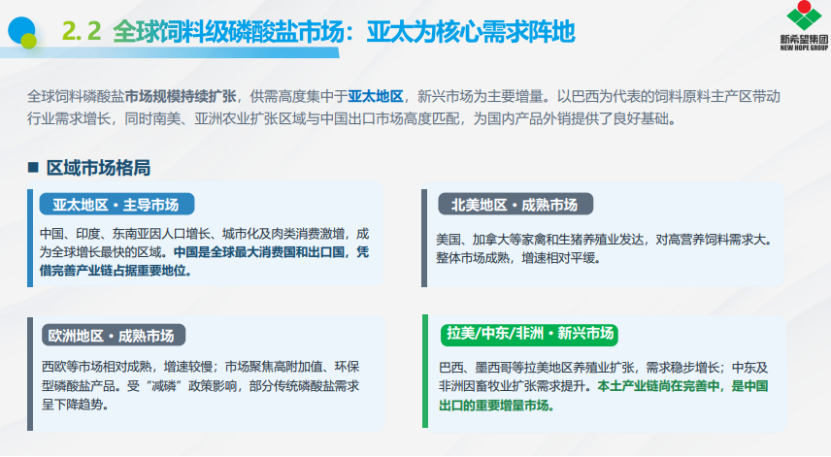
“东盟是基本盘,南美是新增量。”袁艳林表示,东盟凭养殖体量与航运半径构成稳定基本盘,南美增量则与中资养殖产能落地同步,呈现“跟随客户出海”特征。他同时提醒,东盟已有本土磷酸盐新建产能规划,巴西存在关税与贸易保护不确定性,各国进口登记认证周期长,构成市场拓展门槛。但他同时强调,机遇总体大于挑战:东盟基本盘稳固、南美增量可期、全球蛋白需求长期向上,中国饲料级磷酸盐出海的基本面依然坚实。
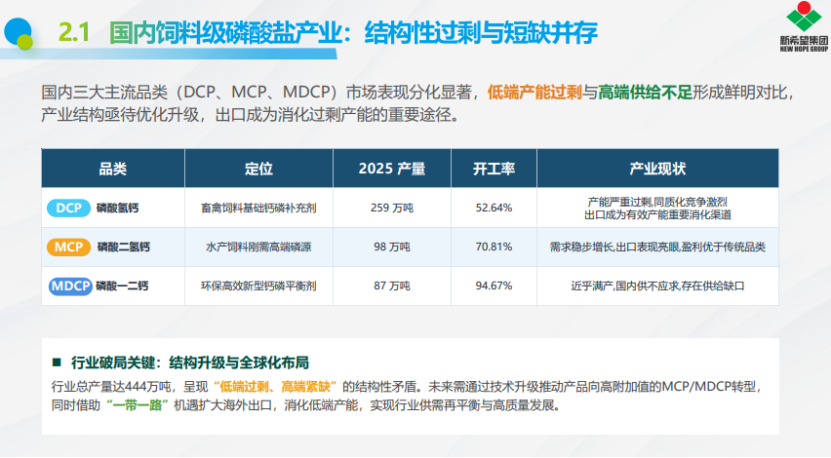
磷酸盐出口高增背后,是国内产业结构的深层矛盾。2025年,国内饲料级磷酸盐总产量达444万吨,呈现“低端过剩、高端紧缺”格局:DCP产量259万吨,开工率仅52.64%,产能严重过剩,出口成为消化过剩产能的重要渠道;MCP产量98万吨,开工率70.81%,水产饲料刚需高端磷源,盈利优于传统品类;MDCP产量87万吨,开工率高达94.67%,近乎满产,国内供不应求。一降一升之间,正是行业供给体系向高附加值、高质量方向演进升级的生动写照。
袁艳林明确提出,磷酸盐等添加剂原料的出口不是“单兵突进”,而是饲料产业整体出海的“先导”与“压舱石”——原料出海提前铺就了清关、认证与供应链渠道,为饲料产品落地海外扫清障碍、降低成本。
其逻辑清晰:磷酸盐出口先行,建立清关、分销、品牌与认证渠道,为饲料产品出海铺路;饲料企业海外建厂,获得本土化稳定钙磷供应,降低对单一进口来源依赖;供应链双向锁定,已出现原料与饲料头部客户绑定案例;生态与标准输出,质量标准、认证体系与定价权同步出海。
“原料先行、饲料跟进、闭环放大——出海正从企业个体行为,升级为‘原料—添加剂—饲料’联动的产业生态行为。”袁艳林如是判断。他同时透露,目前行业已出现原料与饲料头部客户绑定案例,但尚未成为普遍现象,“这既是差距,也是机会”。随着更多头部原料企业与饲料企业走向深度绑定,这一协同模式有望从个案走向常态——饲料产业为添加剂产业提供市场载体,添加剂产业为饲料产业提供供应链保障,两者相互赋能、编队出海,共同放大中国农牧产业在全球市场的话语权。
面对全球化新阶段,袁艳林提出“三步走”路径:
短期(2026—2027)夯实基本盘,深耕东盟核心市场,重点与越南、马来西亚等区域大客户签订长期战略合作协议;
中期(2028—2030)产能出海,复制埃及、巴西成功建厂模式,推动磷酸盐产能与饲料海外基地配套布局,实现“就地生产、就地供应”;
长期(2030年及以后)全球生态,输出行业标准与技术体系,深度参与国际定价话语权建设,打造“中国饲料+中国磷原料”的全球化产业闭环。
从一袋磷酸盐的出口,到一座海外工厂的落地,再到一套中国标准与技术体系的输出,中国饲料产业的全球化正经历从“产品”到“产能”再到“生态”的深刻跃迁。这条出海之路,一头连着中国饲料工业的高质量发展,一头连着全球蛋白供给的稳定与繁荣——中国饲料产业与添加剂产业正携手同行,以协同出海书写互利共赢、可持续发展的全球农业新篇章。
正如袁艳林在汇报结尾所言:“希望,让生活更美好。”这句新希望集团朴素的企业愿景,恰是中国饲料产业出海的最深层动力——以全球化布局服务全球蛋白需求,以产业协同共建可持续的全球农业生态。

 VIP复盘网
