

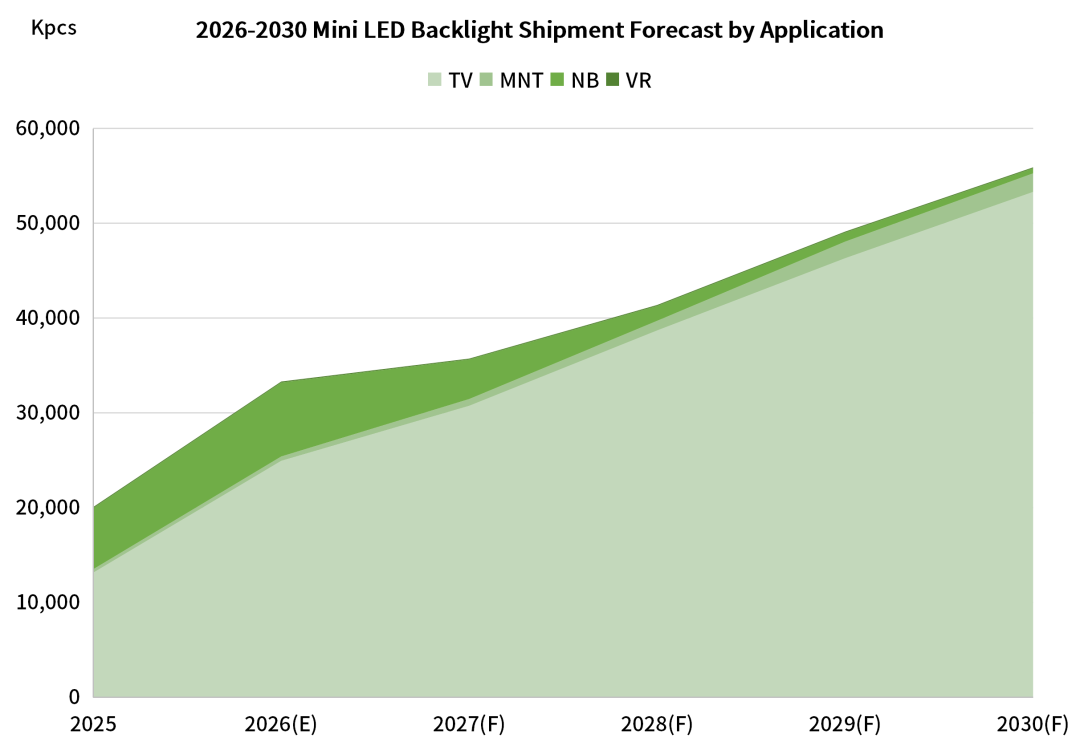
其中,TV应用仍为市场主要成长动能,受惠于RGB Mini LED技术逐步向主流市场延伸以及中国「以旧换新」政策持续推动,2026年Mini LED背光TV出货量可望达2,500万台,市场渗透率超过10%。
TV品牌持续扩大Mini LED产品布局
随着Mini LED背光TV出货规模快速成长,品牌厂商持续透过价格带下移、尺寸扩增与技术差异化拓展市场。
三星(Samsung)凭借取消量子点膜的M70、M80等平价系列成功切入主流市场,预计市占率达到30%以上,并重夺全球领导者地位。
中国品牌TCL则透过因地制宜策略与全面聚焦SQD Mini LED技术稳固中高端市场,预估出货量增长,市占率维持全球第二。
海信(Hisense)策略聚焦大尺寸与高端化,借由RGB Mini LED建立技术差异。
此外,小米(Xiaomi)持续发挥高性价比产品优势,Sony则聚焦高阶RGB Mini LED市场,两者皆透过扩增产品尺寸矩阵强化市场布局。
COB与POB封装技术并行发展
在封装技术方面,Mini LED背光市场呈现COB与POB并行发展的趋势。COB技术凭借高分区方案优势,持续稳固其在高端与大尺寸电视应用的核心地位,预计2026年在Mini LED背光TV市场的占比将接近50%。
同时,POB方案具备成熟工艺与显著的成本优势,在华为、小米等品牌扩大导入高性价比机种的带动下,于中低阶市场加速替代传统背光LED,2026年POB Package需求量预估将达160亿颗以上。
两种封装路径将依产品定位与成本需求形成差异化布局,并进一步影响LED芯片及封装供应链的需求结构。
IT与VR应用持续面临OLED竞争
相较于TV应用,Mini LED背光在IT与VR市场的发展则面临OLED技术竞争。
TrendForce分析指出,2026年Mini LED笔记本电脑(NB)在苹果MacBook Pro的拉货带动下,出货量预估短期内大幅成长,但随着8.6代OLED产线陆续开出及苹果计划于2027年后转向OLED,Mini LED NB市场预期将于2028年步入快速衰退期。显示器(MNT)市场则受惠于降本效应,虽能在中低阶站稳脚步,但高阶份额已遭OLED侵蚀。
此外,VR领域的旗舰机型正加速转向自发光、具备像素级控光特性的OLEDoS方案,随着生产良率提升与成本下探,Mini LED在VR领域的画质溢价空间大幅压缩,长期面临被进一步边缘化的风险。

 VIP复盘网
