

最近,弗若斯特沙利文发布了《2026全球人形机器人市场研究报告》,给当下火热的人形机器人行业交出一份权威盘点。
报告显示,2025-2026上半年全球人形机器人市场增长势头很猛,行业正在从实验室小批量测试,走向规模化交付。根据沙利文报告统计,优必选拿下两大赛道的全球第一:全球人形机器人整体市场和全尺寸具身智能人形机器人市场,收入市占率均位居全球首位。
从数据看全球人形机器人竞争
国产品牌包揽前五席位
先看全球人形机器人整体市场数字。
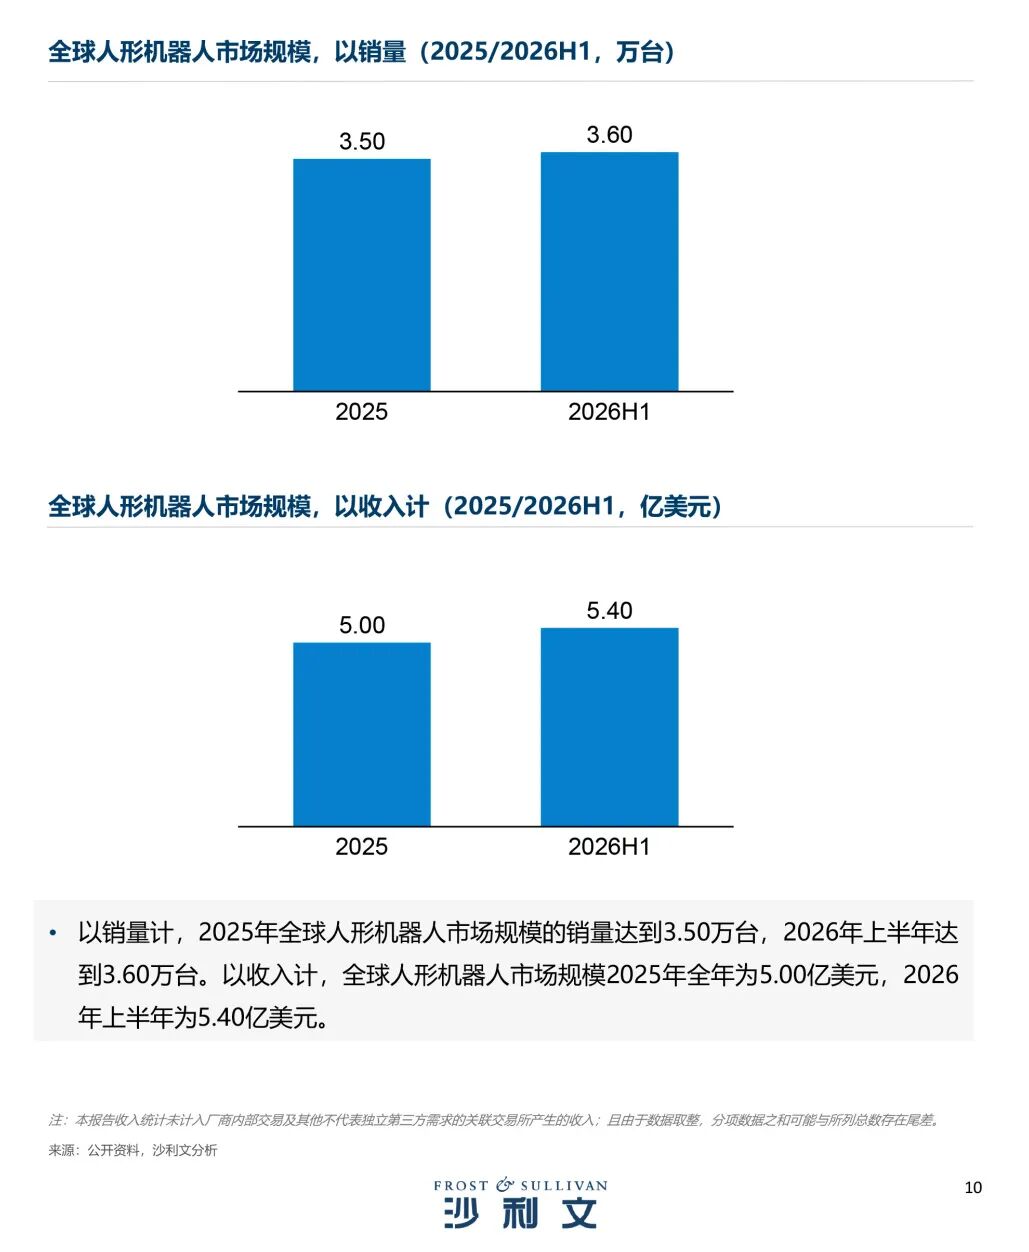
2025年,全球人形机器人全年卖出3.5万台,对应收入5亿美元。
仅仅到2026年上半年,半年就交出3.6万台的销量,收入5.4亿美元,半年收入已经超过 2025全年。
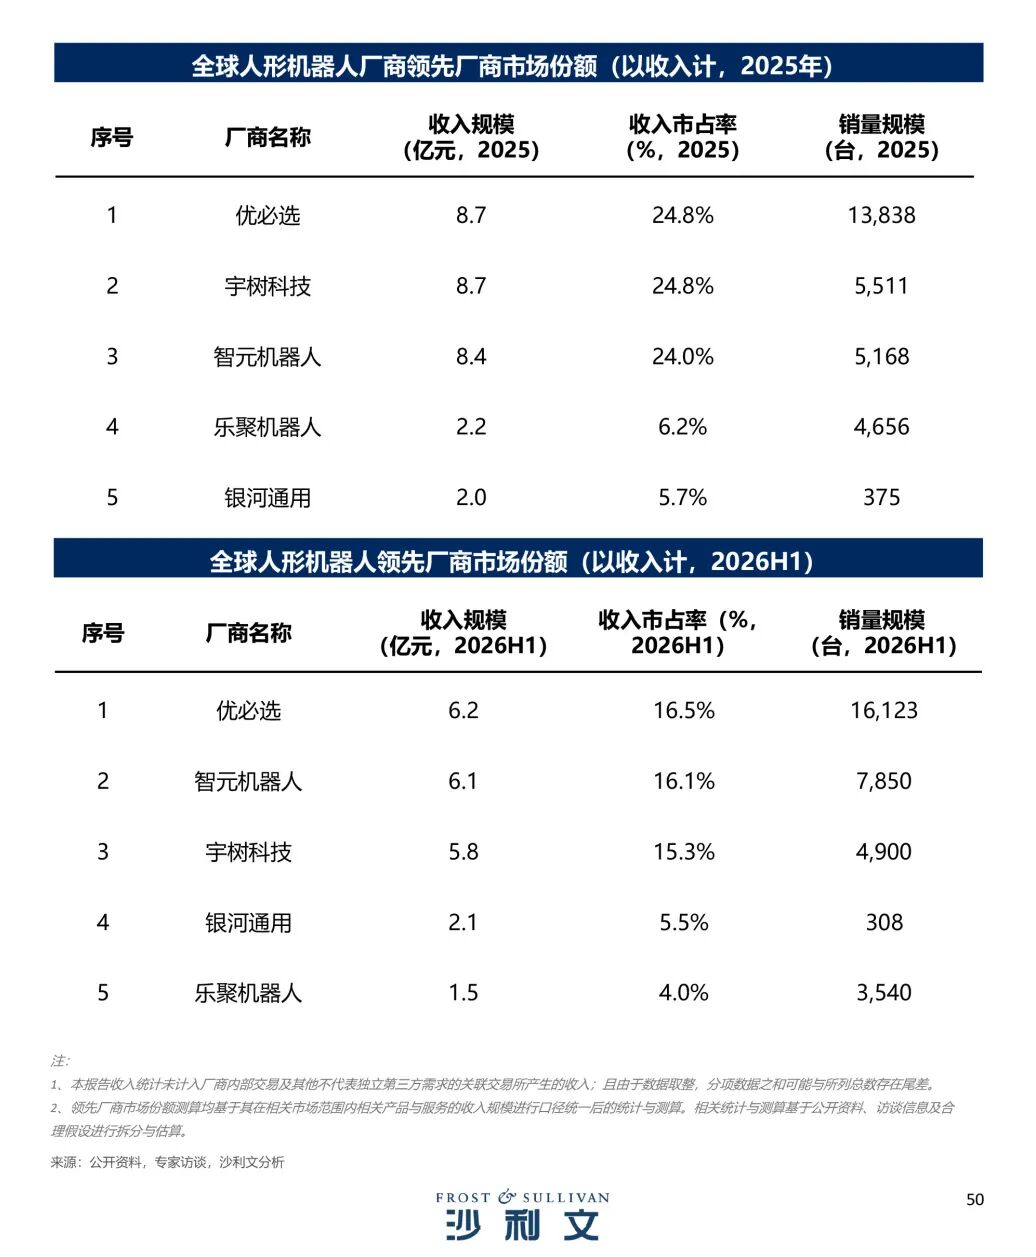
一个很值得关注的现象:2025-2026 上半年,全球人形机器人收入TOP5全部是中国厂商,合计拿下超 50% 市场份额。
具体到优必选:
2025年收入8.7亿元,出货13838台,收入市占率 24.8%,排在全球第一;
2026上半年收入6.2亿元,销量16123台,继续守住榜首位置。
智元机器人、宇树科技、银河通用、乐聚机器人紧随其后。
小科普:这份报告统计收入,未计入厂商内部交易及其他不代表独立第三方需求的关联交易所产生的收入,统计口径更严谨。
放眼海外,特斯拉Optimus、Figure AI、Agility这些玩家,在本体硬件、基础具身算法上有不少积累。不过产品大多还停留在原型迭代、实验室小规模试点,业务也更多偏向企业内部自用。
全尺寸具身智能
销量占比有限,却扛起行业主要营收
很多人以为全尺寸具身智能人形机器人,只是把机器“做高做大”,其实远不止如此。
报告给出明确定义:全尺寸具身智能人形机器人身高≥160 厘米,通常本体AI算力达到200TOPS以上,非遥控、非预编程。它是硬件、运动控制、具身大模型、真机交互数据、系统集成的综合产物,优势是可以直接适配工厂现有的工位,具备做搬运、上下料、装配等工业任务的软硬件底子。
这条赛道的数据反差很有意思:
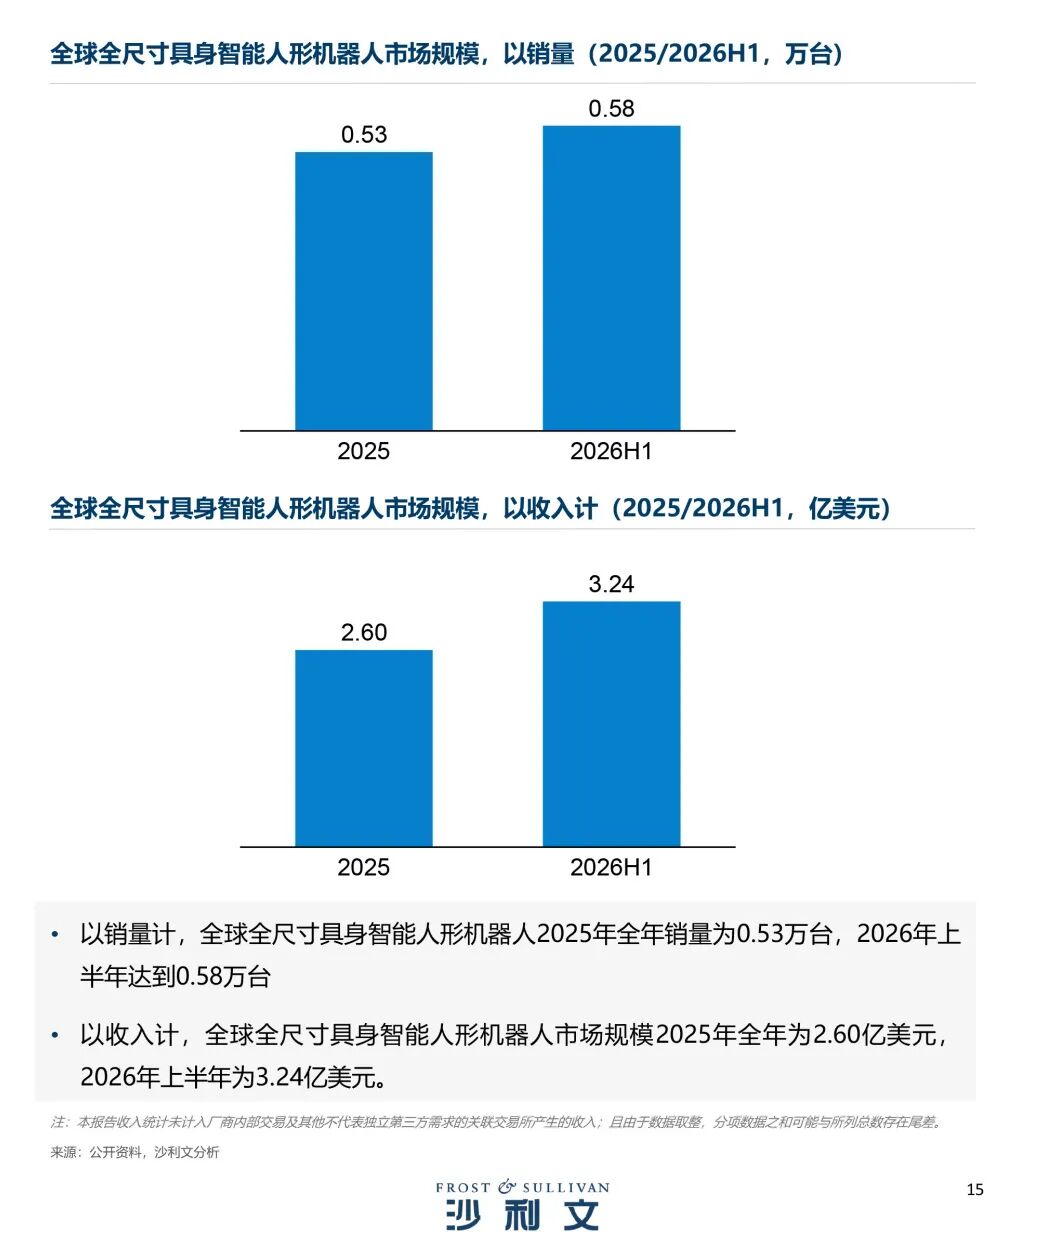
2025年全球销量0.53万台,收入2.6亿美元;
2026上半年销量0.58万台,收入3.24亿美元,半年收入同样超过去年全年。
虽然销量占比不算高,但它贡献了行业大部分营收。
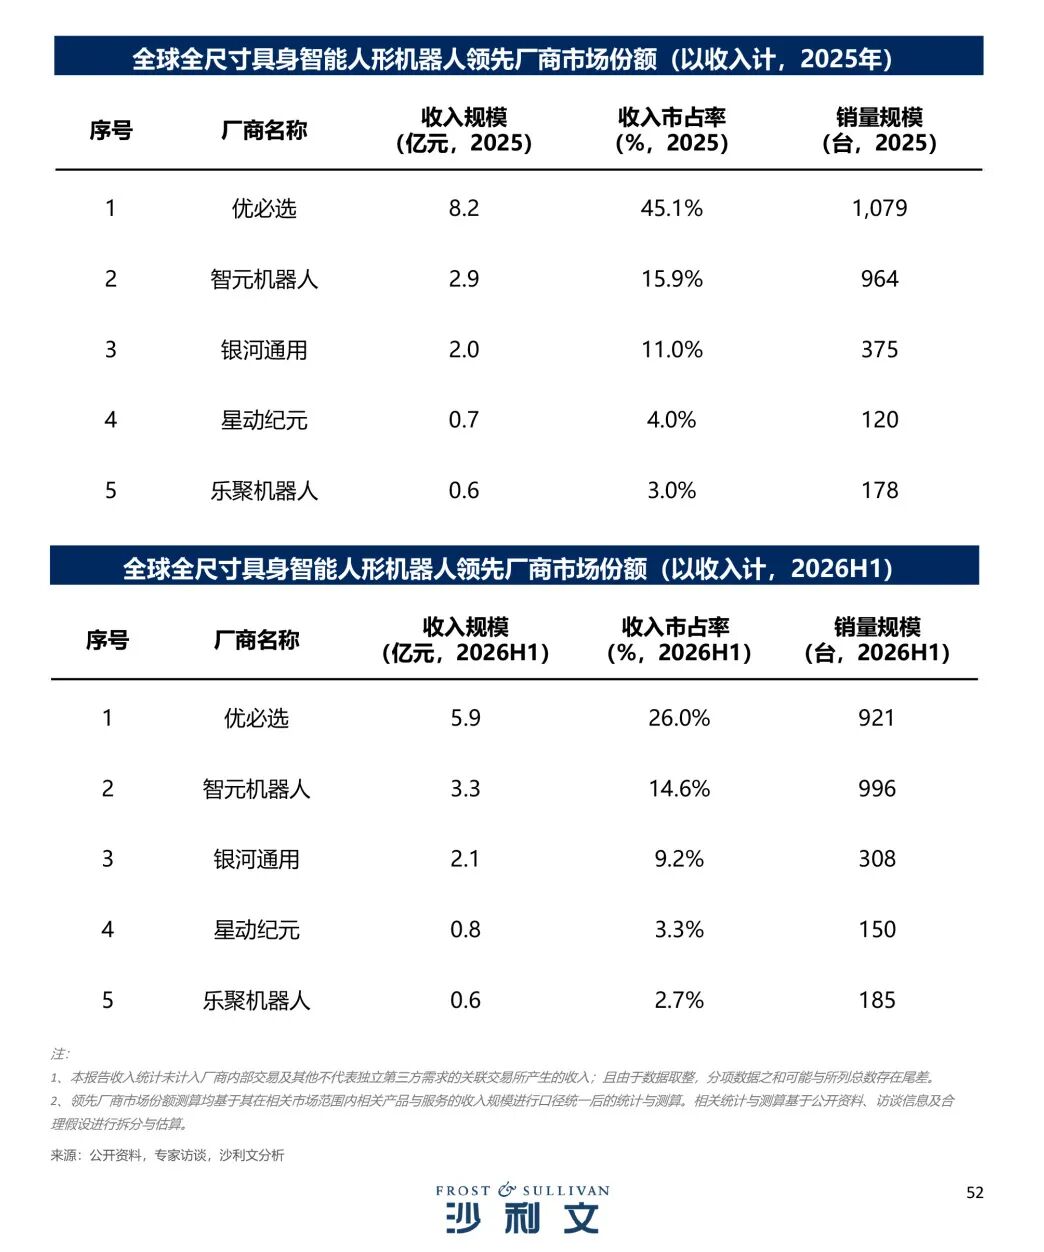
优必选在这条赛道继续保持领先:2025年收入8.2亿元,市占率45.1%,全球第一;2026 上半年收入5.9亿元,依旧保持首位。智元机器人、银河通用、星动纪元、乐聚机器人是赛道内的主要参与者。
报告也对比了国内外各家企业的多机协同能力:
海外厂商的多机协同,大多用于训练和数据采集;国内不少企业的多机联动,多用于算法训练或者舞台表演场景。报告技术能力评估显示,依托Thinker 基座、世界模型、VLA大模型这套体系,优必选具备产线级任务分解、全局调度及多机协同的技术能力。
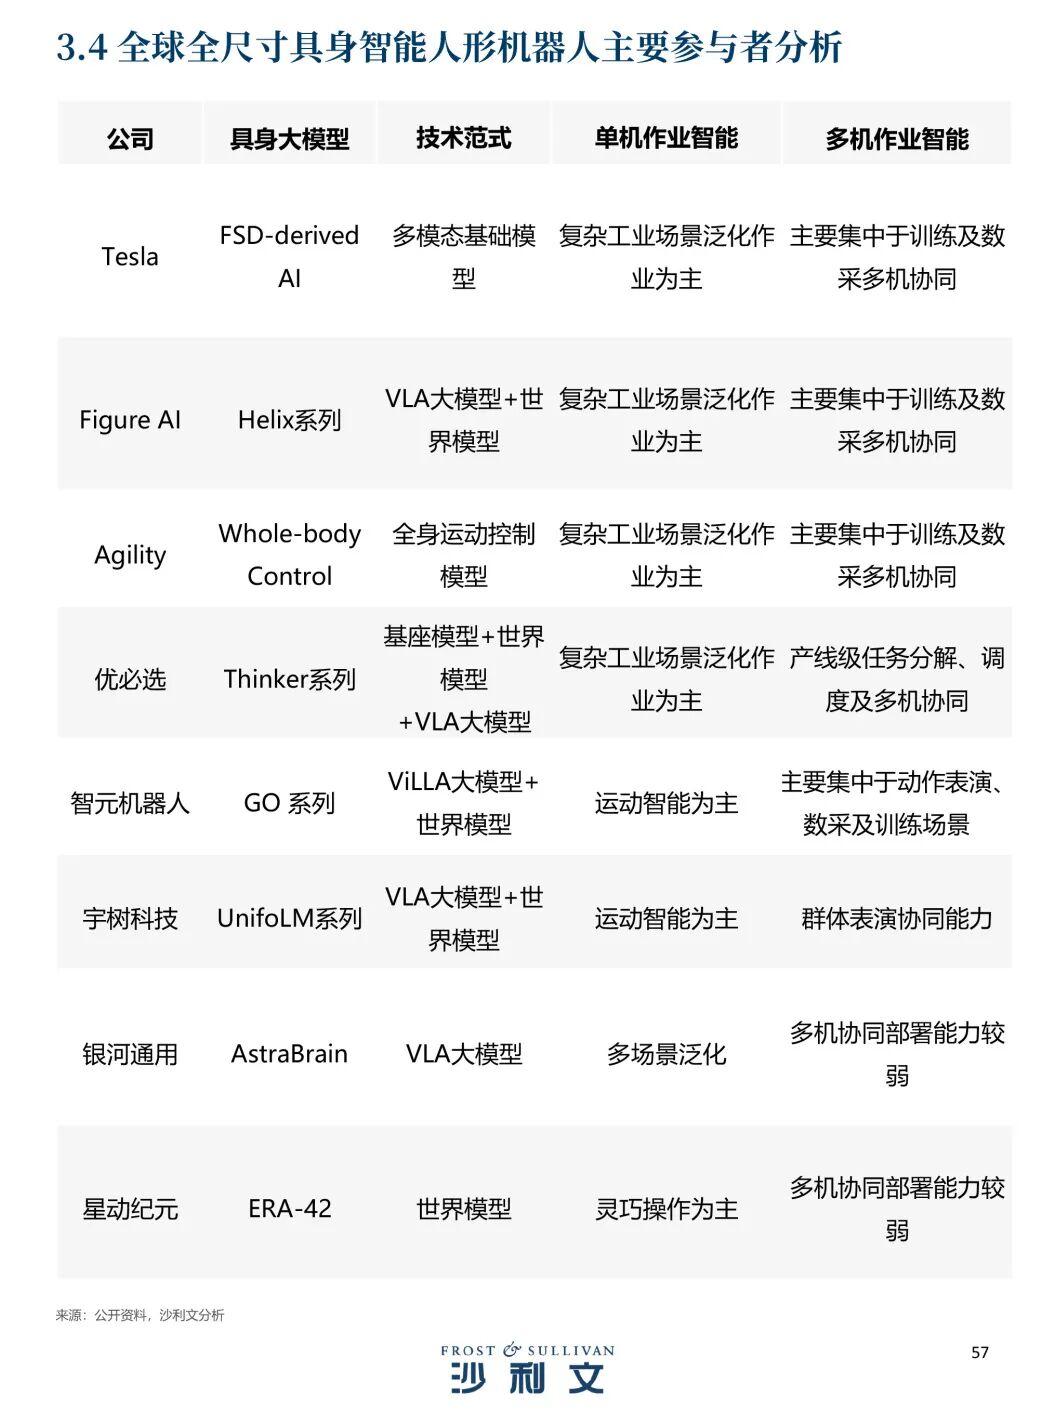
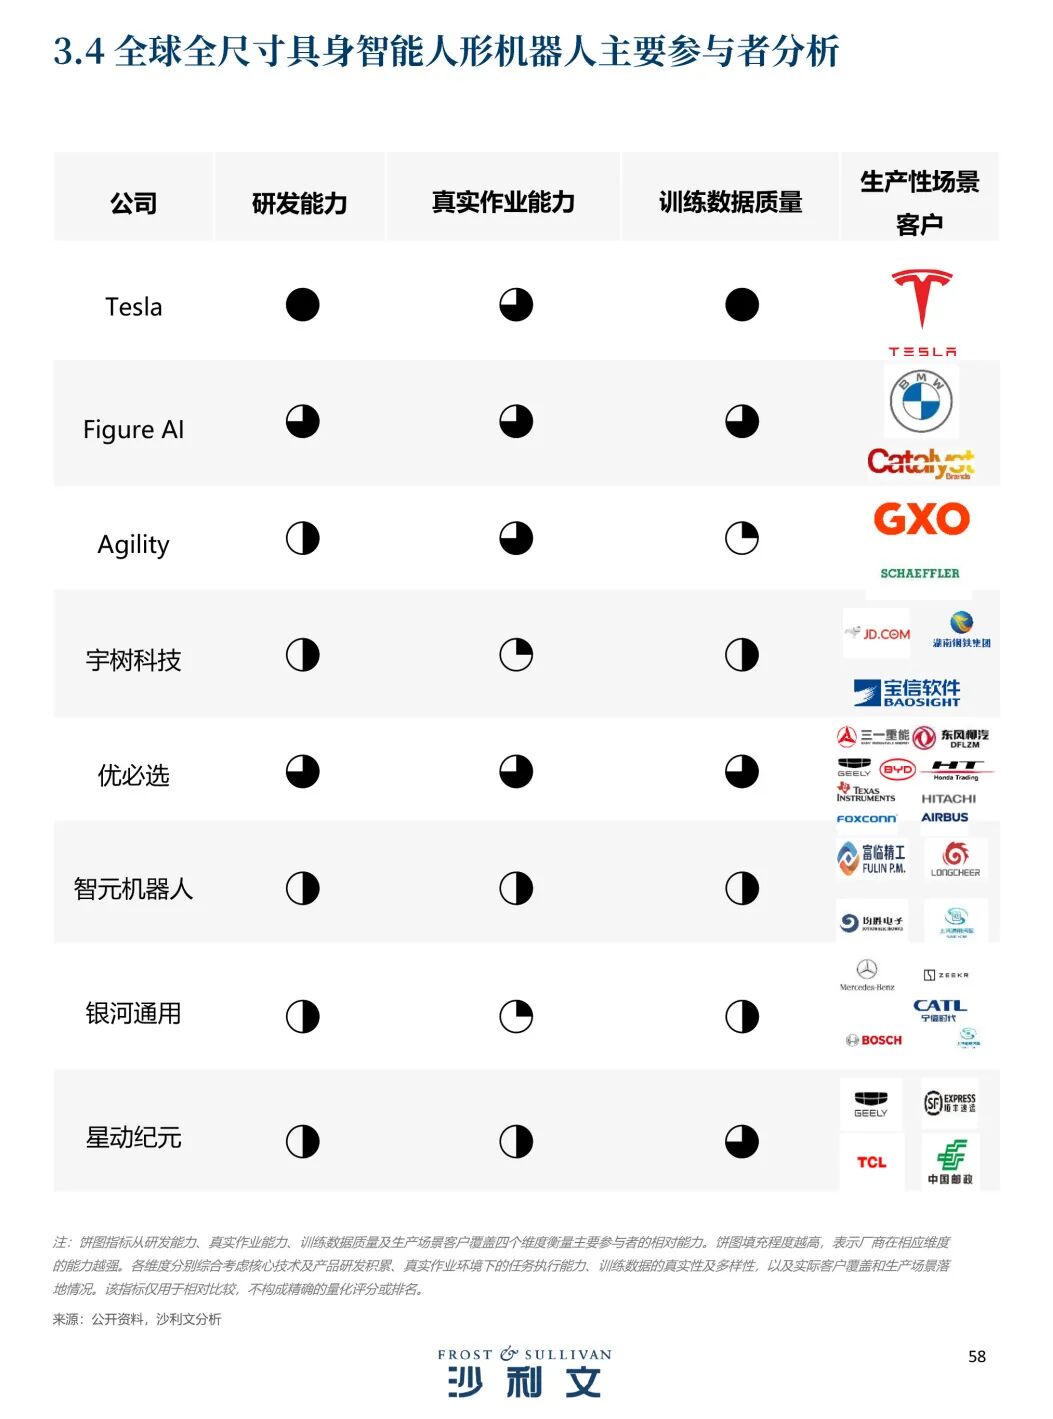
报告从研发能力、真实作业能力、训练数据质量、生产性场景客户覆盖四个维度横向对比头部厂商。对比结果显示,优必选在生产场景客户覆盖维度和数量表现突出;特斯拉研发和数据能力相对突出,但客户以内部使用为主。
四大场景表现分化
生产作业跑出最高收入增速
报告把人形机器人的应用分成四大类:娱乐表演、科研教育、数据采集、生产作业。
娱乐表演市场整体平稳;科研教育市场规模小幅回落;数据采集体量基本持平,主要用来训练具身 AI 模型;生产作业在四大场景里收入增速最猛。
来看硬核数字:2025年,生产作业人形机器人销量0.07万台,收入0.47亿美元;
2026上半年销量0.12万台,收入0.78亿美元,半年收入较2025全年大涨 65.9%。
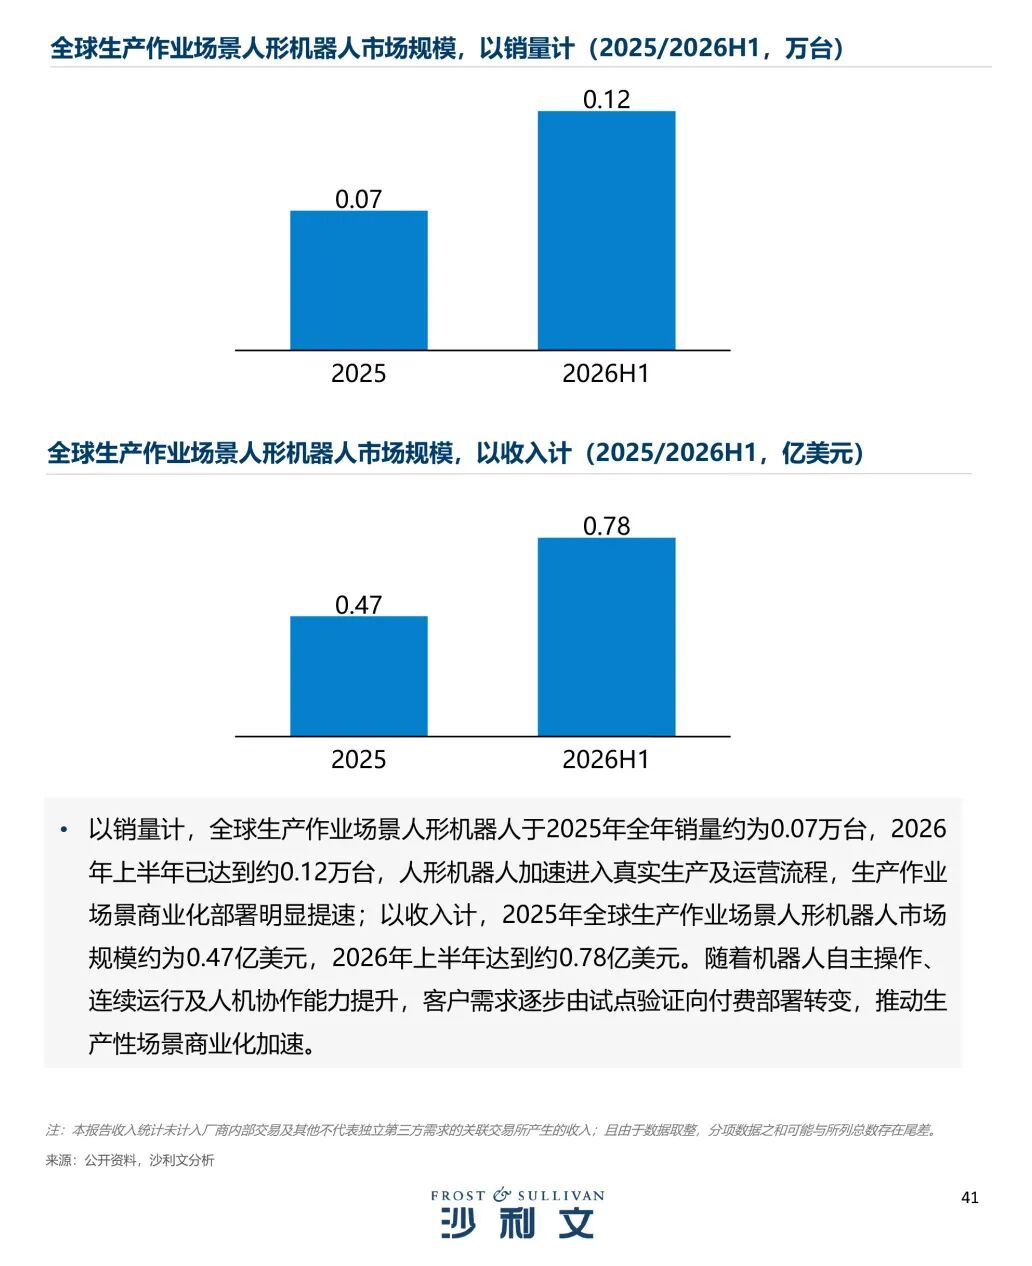
报告提到,生产作业门槛很高,对机器人自主操作、作业效率、稳定性、安全性、长时间运行都有严格要求。报告同时划分商业化成熟的五个阶段:技术展示、客户试点、付费部署、常态化运营、规模化复制,能不能搞定真实产线任务,是人形机器人从演示走向商业化的关键一关。
面向汽车制造、智慧物流、3C 电子、半导体、航空制造等行业,优必选不只是输出人形机器人整机,还配套工艺适配、现场调试、全周期运维整套落地方案。
从 2025 年开始,全尺寸具身智能人形机器人已经成为优必选的核心收入来源,今年9月工业人形机器人超级智慧工厂投产,规划年产能超万台。
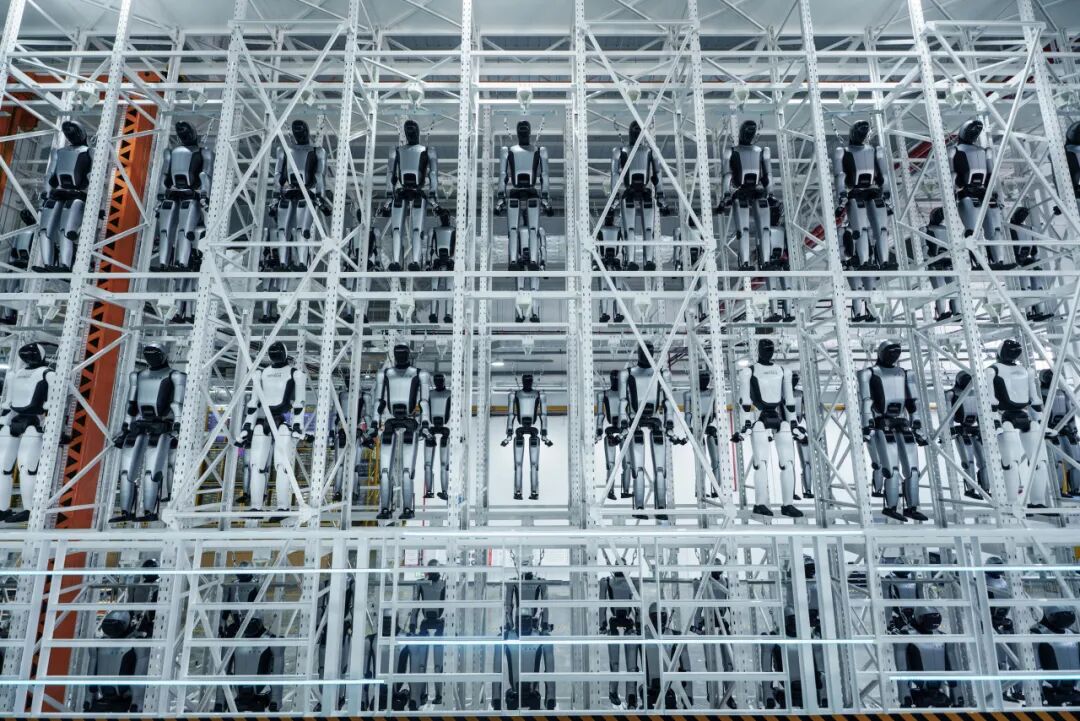
产能搭建完成只是基础,真实产线才是检验人形机器人的考场。接下来,优必选会依托工业项目持续沉淀真机工况数据,迭代具身大模型与整机硬件;针对汽车、3C、物流等行业工位需求,持续打磨工艺适配、现场部署和运维流程,沉淀可复制的落地方案。
面对生产作业场景的各类现实门槛,优必选将以客户现场的实际使用反馈为标尺,一步步推进全尺寸具身智能人形机器人在工业场景的落地。

 VIP复盘网
