

企业计划至2028年5月投入6.78万亿韩元,扩产FCBGA产品。
面对AI服务器与高性能计算市场爆发式增长的需求,三星电机正在开展公司有史以来规模最大的资本开支项目。生成式AI浪潮带动全球算力基础设施持续扩容,高端AI芯片的出货需求向上传导至封装环节,作为芯片与主板之间桥梁的高端封装基板,已经成为算力产业链里的紧缺瓶颈。在此背景下,三星电机计划大幅扩充高附加值半导体基板产能,生产基地布局于韩国世宗工厂以及越南生产子公司,这两处将成为其全球供应链的核心枢纽,承接来自全球算力大厂的中长期订单。
三星电机于9月28日对外公布,总投资规模达6.78万亿韩元(约合49.8亿美元),其中世宗工厂投入4.27万亿韩元,越南子公司投入2.51万亿韩元,用于扩建倒装芯片球栅阵列(FCBGA)生产设施。本轮投资从本月启动,持续至2028年5月,全面量产计划定于2028年9月。值得注意的是,仅世宗工厂这部分投资,就创下三星电机史上单一产品资本开支的最高纪录,金额相当于该公司去年年末股东权益的43.6%。如此高比例的权益投入,也侧面反映出管理层对FCBGA赛道长期景气度的判断,高端基板业务已经上升为三星电机未来数年最重要的增长曲线。
本次大规模扩产的一大特点,是与全球大型科技客户深度协同推进。合作模式下,客户支付预付款支持项目资本开支,并承诺中长期采购量。这一产业模式在高端基板、先进封装领域并不少见:由于FCBGA产线设备投入高、工艺验证周期漫长,单纯依靠基板厂商自有资金扩产风险极高,头部算力客户为锁定稳定供货,愿意以预付款方式分担扩产成本。这既减轻三星电机前期资金压力,也能保障工厂投产后拥有稳定订单来源。据行业消息,总投资中有相当一部分来自客户预付款,相关合约期限约35年。这种绑定式合作,意味着本轮新增产能基本已经锁定下游需求,大幅降低产能投产之后供需反转的风险。
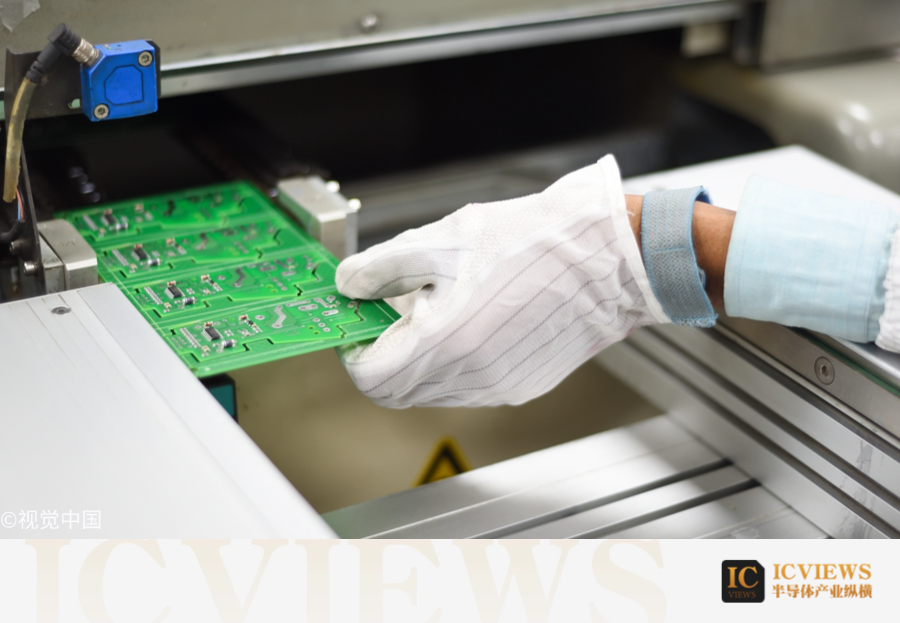
FCBGA是关键核心元器件,负责将AI加速器、图形处理器(GPU)、中央处理器(CPU)等高性能半导体连接至主板,传输电信号与电力。随着AI半导体向多芯片封装集成方向演进,基板也呈现面积更大、层数更多的发展趋势,制造难度与产品价值随之快速攀升。传统CPU、消费级芯片所用基板层数较少,工艺门槛相对可控;而面向大模型训练的高端AI芯片,单颗芯片封装面积更大、信号密度更高,对基板平整度、线路精细度、散热性能都提出严苛要求。多层线路叠加带来良率管控难题,高端FCBGA的产能建设远快于产能爬坡,这也是当前全球基板供给缺口难以快速填补的核心原因。
当前半导体基板市场供给严重不足。尽管全球厂商纷纷扩产,FCBGA的交付周期(从下单到交货)已经拉长至4856周,远高于12周的正常水平。放眼全球FCBGA市场,主要供给集中在少数几家头部厂商,供给端产能释放节奏受制于设备交付、工艺良率、洁净厂房建设等多重约束,短期很难快速放量。这种供方占优的市场环境,有望提升三星电机的议价能力,进而带动盈利水平改善。在算力资本开支持续上行的周期里,基板厂商掌握更强定价权,产品涨价可以直接传导至利润端。
韩亚证券预测,三星电机今年第三季度营收将达到3.83万亿韩元,同比增长33%;营业利润预计暴涨154%,至6615亿韩元。业绩向好源于多层陶瓷电容器(MLCC)与封装基板的涨价效应。受益于面向AI服务器客户的强势议价能力,市场还认为公司盈利存在进一步上调空间。过去MLCC是三星电机传统基本盘,但消费电子周期波动大,利润弹性有限;而AI算力带动的FCBGA业务毛利率显著高于传统被动元器件,正在逐步重塑三星电机的收入结构,降低公司对消费电子市场的依赖。
世宗工厂作为三星电机韩国本土核心生产基地,将定位为先进工艺高附加值产品的主要生产据点。韩国本土工厂承担高难度、高附加值产品的研发与量产任务,越南基地则更多承接规模化量产,形成“韩研发+越量产”的供应链布局,兼顾工艺保密与成本控制。借此布局,公司将积极承接来自AI服务器,以及高性能计算、汽车电子等高增长赛道的市场需求。汽车半导体同样对高端封装基板需求持续提升,车规基板具备长生命周期、高可靠性要求,可以作为FCBGA业务的第二增长曲线,对冲AI算力市场未来可能出现的周期波动。
三星电机总裁张德铉表示,高附加值半导体基板已经成为决定半导体性能、影响供应链稳定性的关键零部件。在过去,行业关注焦点集中在芯片晶圆制造,封装基板长期被视作配套辅料;但在多芯片共封装成为主流方案之后,基板的信号完整性直接决定整套芯片系统能否稳定运行,供应链地位显著抬升。他指出:“我们将依托差异化的基板技术与稳定供货能力,强化FCBGA业务在人工智能、服务器、汽车电子等高增长市场中的竞争力。”

 VIP复盘网
