

固态电池赛道,喊口号的人远比真正批量化交付产品的人多得多。
当行业还在讨论不同技术路线的产业化前景时,恩力动力已经把半固态(混合固液)电池送进了无人机、电摩和具身智能的量产清单,2026年又在安徽滁州(凤阳)建成了一座2GWh先进固态电池智造基地。早在十年前,这家公司就单押固态电池,在液态电池爆发式增长阶段,并未动摇这一初心。在主流视线之外,把固态电池这条难走的路,走到了能看到曙光的位置。
这份务实,或许与恩力的“学术基因”有关。恩力动力创始人、董事长戴翔博士,师从2019年诺贝尔化学奖得主、“锂离子电池之父”古迪纳夫教授;联合创始人车勇博士,则与日本硫化物超离子导体发明人、“全固态电池第一人”菅野了次教授长期合作。两位创始人的师承渊源,让恩力从起步便锚定硫化物这条“最难也最有想象力”的技术路线,并走出一条“半固态—准固态—全固态”的阶梯式路径,不贪一步到位,但每一步都要踩实。
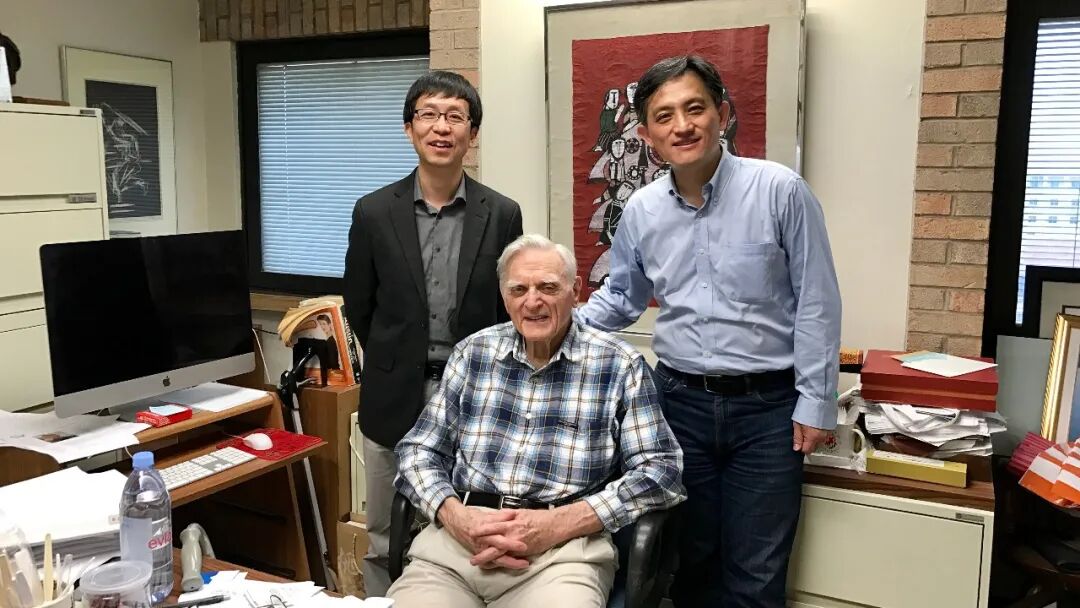
图为恩力动力创始人、董事长戴翔(右),恩力动力联合创始人车勇(左)与约翰·B·古迪纳夫在一起
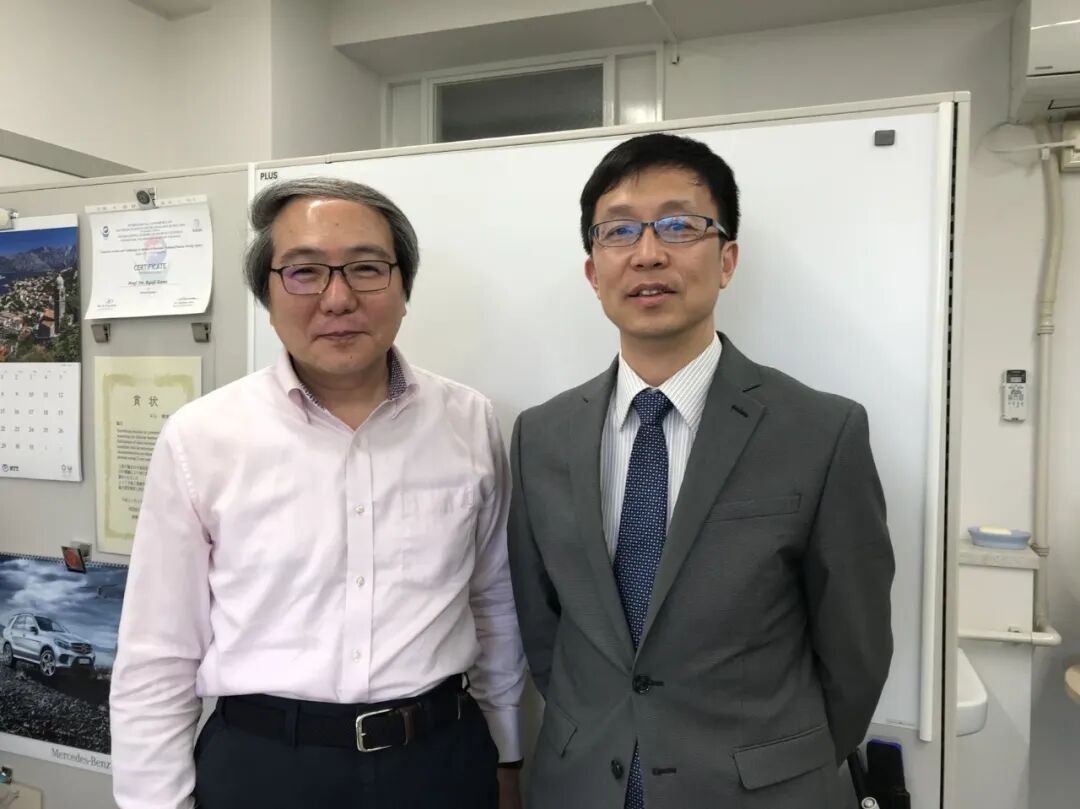
图为恩力动力联合创始人车勇(右)与菅野了次在一起
如今,恩力半固态电池已实现300-400Wh/kg能量密度的量产交付,锂金属电池能量密度最高冲至525Wh/kg;全固态电池已进入中试阶段,预计2027年实现小批量应用,率先落地具身智能体领域。从平流层无人机到高端电摩,从软银到均胜电子,订单和产能同步起势,传递出一个信号:固态电池的产业化拐点,正在到来。
但站在拐点之上,面临的挑战同样严峻。产能爬坡、成本压降、供应链成熟度、全固态工程化难题等,每一步都是先完成从0到1、再跨越从1到N的硬仗。半固态是过渡态还是独立赛道?混合固液与液态电池的竞争边界在哪里?第一波真实的大规模需求会在哪个场景兑现?放眼2030与2035,整个产业的渗透率能走到哪里?恩力如何理解这场“长跑赛”?
带着这些问题,电池中国与恩力动力首席运营官樊耀兵展开了一次深度对话。以下为对话摘要。
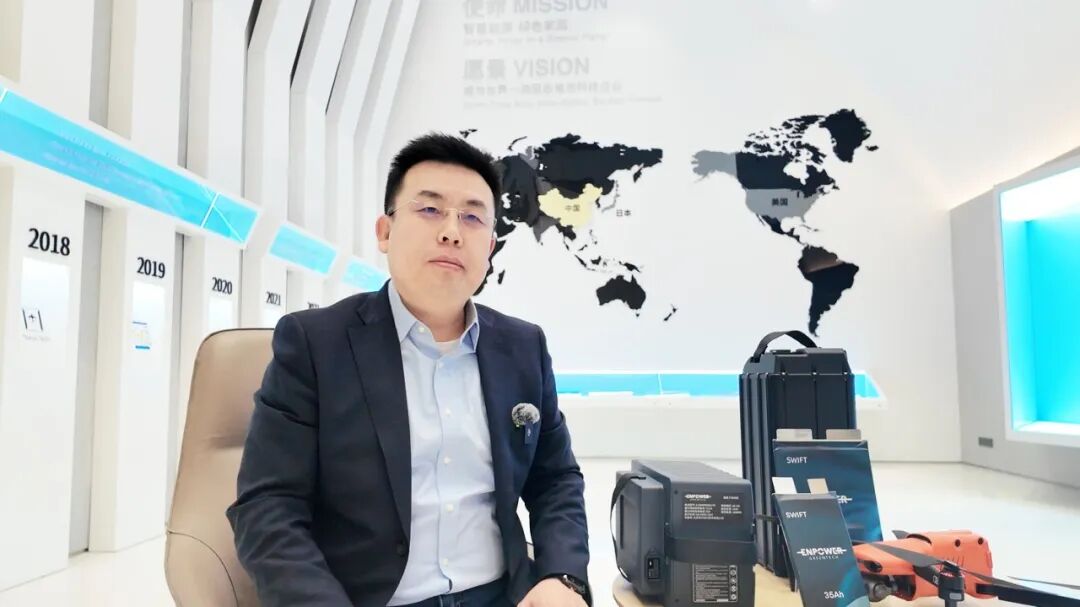
图为电池中国独家对话恩力动力首席运营官樊耀兵
路线之辨>>>
电池中国:有观点认为混合固液只是通向全固态的过渡产品,也有观点认为它会长期共存,甚至占据主流出货量。恩力是同时布局这两条技术路径的企业,你们的判断是什么?
恩力动力:它们不是替代关系,而是接力与共存的关系,而且这是一种长期的产业格局。
从技术上看,混合固液确实发挥着向全固态演进过渡的作用。高镍正极、锂金属负极、界面改善等技术,虽有工艺差异,但材料选型、制造管理和客户应用经验是相通的,会成为下一阶段的基础积累。
但从商业上看,混合固液自身有长期独立价值。它的优势在于性能提升的同时兼顾了现有产业链、制造成熟度和成本。而全固态则继续向更高能量密度、安全性、宽温域等性能边界推进。两者未来服务的市场并不完全重合,所以会长期共存。
恩力采用“量产一代、中试一代、研发一代”的产品迭代机制,滚动推进。现阶段,混合固液做规模化交付和商业化发展,全固态则处于从中试到小批量验证的推进阶段。
商业化答卷>>>
电池中国:恩力的混合固液电池(“恩力磐石”系列)已批量交付电摩头部客户,从商业化角度来看,它和液态电池的竞争边界在哪里,有何差异?
恩力动力:首先要说一下,液态电池在成本、供应链、制造效率上仍然有很强的优势。混合固液的差异,体现在液态锂电池难以同时兼顾的性能优势上:一是高安全性,二是能够打开更高的能量密度上限。
商业竞争的边界不在于“谁技术更先进”,而在于性能和安全提升给客户带来的价值,能不能覆盖多出来的成本。如果一个市场最核心的诉求就是极致低成本,那么现阶段混合固液并不占优势,也没必要和成熟液态电池打价格战。
“恩力磐石”面对的是高端电摩市场,这个市场既要高倍率、高比能,也要安全稳定、长寿命,同时又比无人机客户更看重价格,所以它真正要解决的是性能、安全、成本和规模制造之间的平衡问题。
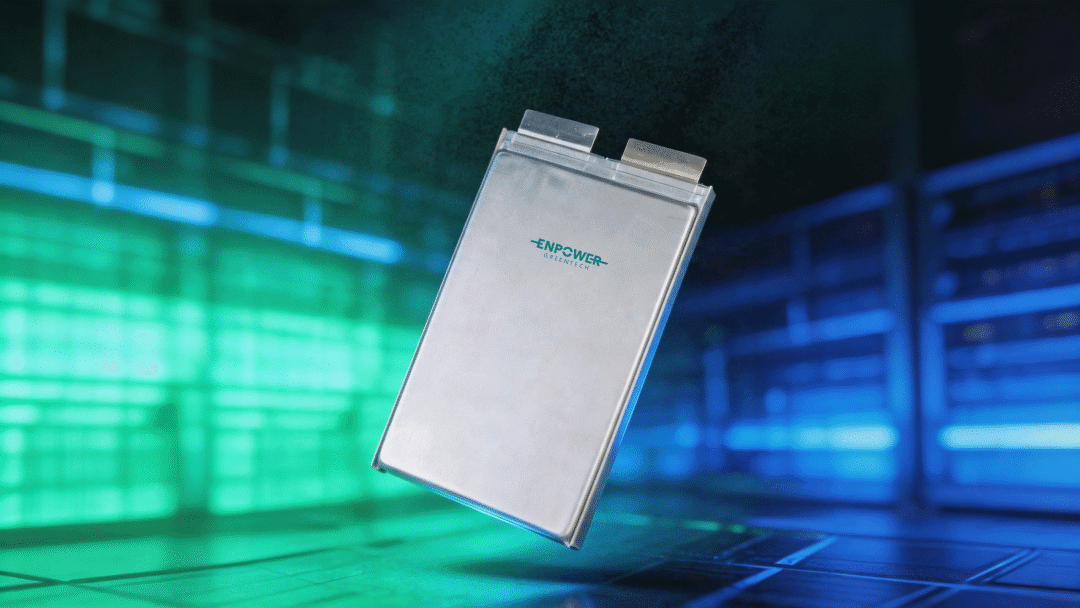
图为“恩力磐石”系列53.5Ah电芯
混合固液真正的竞争力取决于能否通过高性能和稳定交付,给客户的使用体验和长期运营带来实际价值。如果这些价值能够覆盖相对液态电池更高的那部分成本,这个场景就落入了混合固液的竞争力边界之内。随着规模扩大、成本下降,这条竞争边界还会继续向更多大众市场移动。
电池中国:低空经济和人形机器人都还处在放量前夜,您判断固态电池第一波真实的大规模需求会在哪个场景兑现?
恩力动力:目前非常看好人形机器人在内的具身智能场景。
实际上低空经济市场需求很大,但现阶段无人机相当一部分续航、安全和环境适应需求已经能由混合固液满足,而且这个市场已经形成一定规模。
全固态电池将率先在对性能要求高、又能够接纳新技术早期导入的市场中放量。具身智能和它的匹配度更高,有三方面原因:
(1)全固态提升的性能可以满足具身智能的能源供给需求:在有限重量和空间下需要更长工作时间,同时存在大量启停、关节动作和动态负载,对能量密度、瞬时功率、安全和长期可靠性要求都很高。
(2)机器人行业目前仍在快速迭代,产品方案没有完全定型,客户对新技术接受度更高,早期对成本敏感度低。
(3)产业化节奏一致:未来3到5年,具身智能,特别是人形机器人本身也在从样机、小批量向规模化应用发展,全固态有机会跟着这一轮产业化同步放量。
电池中国:去年11月,全球首个搭载高比能半固态电池的物流无人机获得中国民航局TC适航认证,电池来自恩力动力。TC适航认证主要涵盖哪些方面,为什么难度被称为“天花板级”?
恩力动力:TC适航认证的难度,在于核查的是整机在真实运行条件下能不能长期、安全、稳定地飞,而不是各个零部件分别通过几项固定测试、参数“合不合格”。
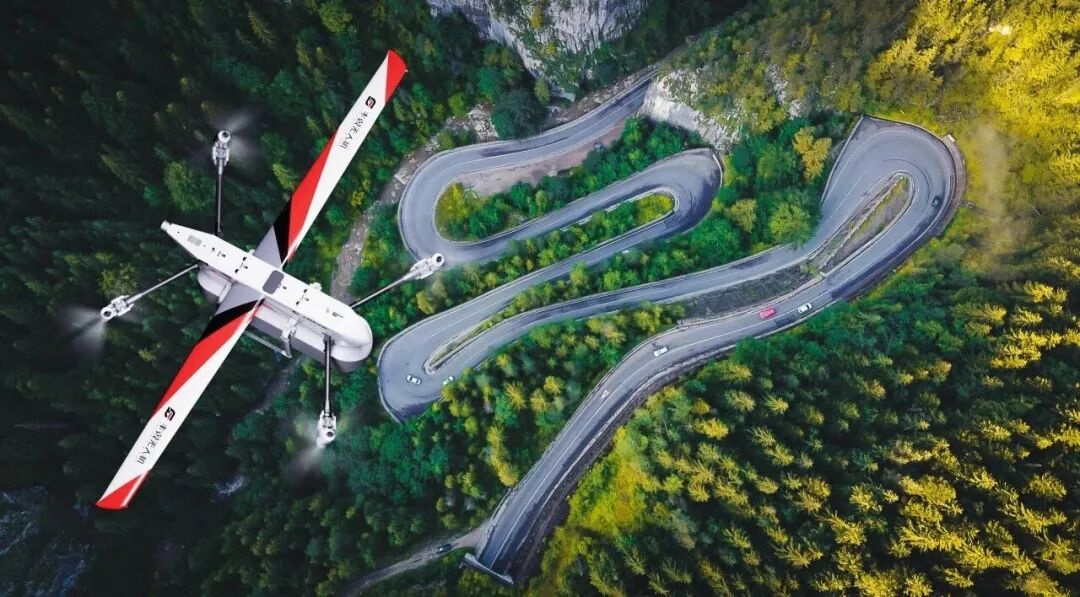
当时搭载恩力半固态电池的整机,围绕飞行性能、结构、航电、动力、持续适航、制造符合性、设计保证7个专业维度接受审查验证。今年民航局颁布的无人机适航标准更加系统化,关注的是整机在不同环境、不同工况,甚至出现异常和故障以后,整机还能不能保持安全、可控。
对电池来说,也不是只看能量密度、倍率、循环,而是要跟着整机经历不同环境、不同飞行工况以及异常状态的验证。最新标准已经把能源系统、低能源保护、动力失效和功能可靠性等单独列入验证要求。换句话说,在TC适航验证里,不仅要证明电池“性能好”,还要证明这些性能在真实飞行边界和异常条件下都能够稳定、安全地兑现。
这对恩力来说意义很大。它证明了我们的产品能够在实操中稳定、安全地发挥性能,为我们进入更高要求的航空应用场景提供了非常有分量的事实验证和应用背书。
十年磨一剑>>>
电池中国:固态电池已经成为全球电池产业的核心赛道,恩力动力坚持固态电池路线多年,完成多基地建设、多场景批量交付。您如何概括恩力动力现阶段所处的发展位置?
恩力动力:恩力正在从“技术产业化”进一步走向“规模商业化”。
前十年我们主要解决的问题是,技术能不能做出来、产品能不能通过客户验证。现阶段的图景已经很不一样了,“恩力天际”“恩力磐石”半固态产品已经进入规模量产和批量交付;安徽2GWh固态电池智造基地今年7月完成产能爬坡;应用场景全面铺开,进一步推出“恩力天际Ultra”锂金属准固态系列和针对具身智能的“恩力灵眸”系列产品;全固态也在从中试验证继续向小批量应用推进。
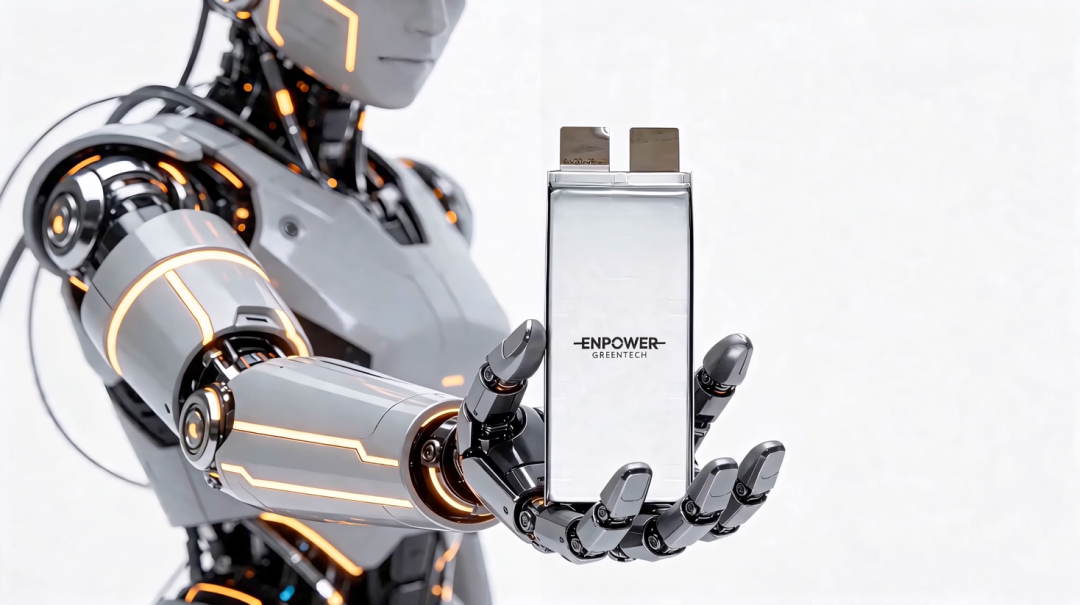
图为“恩力灵眸”系列电芯产品
现在更重要的是,能不能稳定制造、持续交付、形成规模订单。对恩力来说,接下来真正的考验,是把已经形成的技术和产品优势,持续转化成规模制造、客户订单和稳定商业结果。
电池中国:恩力从十年前进入电池赛道就押注固态电池,过去十多年液态电池产业发展势如破竹,期间有没有动摇过?为什么要一直坚持固态路线?
恩力动力:我们依然认为当初选择固态电池路线的方向没有错。
我们一直贯彻的理念是“做人类需要的电池”。这里的“需要”,不是技术概念,而是解决真实应用里现有电池还解决不了的问题:能不能让飞行器飞得更远,让机器人工作得更久,同时把安全性真正往前推进一步。
从市场验证来看,随着无人机、eVTOL、机器人等新型设备的发展,一些场景对能量密度、安全性、宽温域等要求已经开始逼近液态体系的边界。固态电池更有机会进一步打开这个边界。
对我们恩力而言,坚持固态路线的“底气”正是来自过去十年里客户需求、技术验证和实际应用的不断印证:固态电池仍然是最可能实现进一步性能突破、真正解决这些现实需求的技术方向。
电池中国:恩力的打法是先切无人机、eVTOL、机器人、高端电摩这些“对性能极度敏感、对价格不敏感”的细分市场,再图主流市场。这个战略有哪些考量?
恩力动力:这是结合初期市场地位与硫化物固态电解质技术路线作出的选择,也体现了长期主义下的务实发展原则。对创业公司来说,硫化物固态电池需要长期投入,但长期路线也需要阶段性的成功来支撑。如果一开始就进入主流车用市场,投入大,还要面对头部竞争,那就不是创业公司最有优势的战场。
所以当时选择走“窄门”,找对性能有刚性需求、技术提升能直接变成整机价值、同时愿意接受新技术的市场。无人机的续航、载荷、能量密度直接影响任务能力;eVTOL对能量密度、安全和功率性能要求高;高端电摩对高倍率、续航、安全和动力性能同样有明确刚需。
为了让长期路线走得稳,我们先在这些市场把产品做出来、卖出去、真正用起来,形成商业结果和应用反馈,再继续支撑下一阶段的研发和产业化。恩力的路径很明确,先避开和巨头在主流市场正面竞争,从最能体现技术价值的市场切入,再逐步往更大的主流市场走。
具身智能新纪元>>>
电池中国:人形机器人被列入“十五五”未来产业规划,具身智能产业正进入爆发迭代期,其对电池的要求有什么特征?恩力动力在这方面的布局是怎样的?
恩力动力:具身智能更考验的是综合平衡,不是单独把某一项性能做满。
拿人形机器人来说,它们在执行指令过程中有大量启停、关节动作和瞬时负载变化,所以除了能量密度,还会关注峰值倍率、瞬时响应、动态负载稳定性。同时,未来机器人会越来越多进入与人近距离协作的场景,循环寿命、安全性和长期可靠性也会越来越重要。
我们的布局有三个维度。
产品端已经推出针对具身智能应用场景的“恩力灵眸”系列半固态产品。
全固态方面,已面向具身智能市场推进1-20Ah产品,当前10Ah全固态电芯能量密度达到400Wh/kg,预计2027年率先在具身智能领域小批量应用。
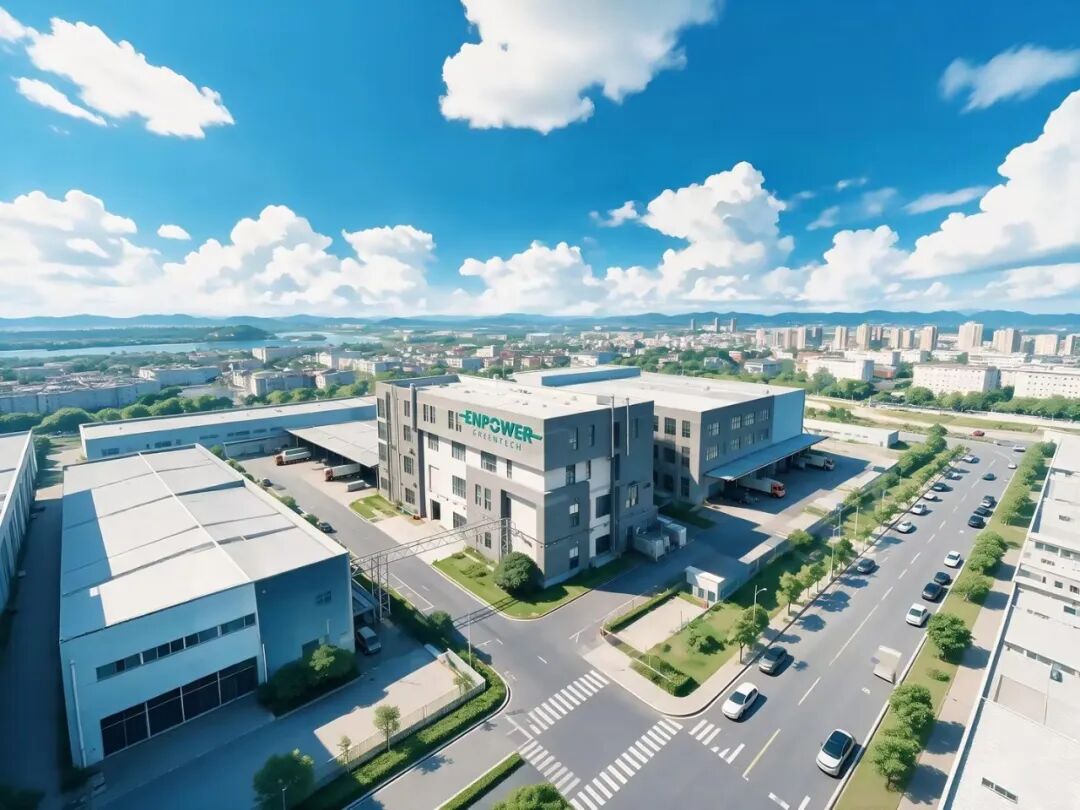
图为恩力动力南京固态电池研发中心——江苏恩力宁芯动力技术有限公司
在合作端,我们与均胜电子合作成立合资公司宁波均恩新能源。我们恩力出电芯技术、产品开发、制造;均胜出车规级BMS、系统集成、品质管理、产业化;合作范围从单一电芯,延伸到“电芯+BMS+数据服务+补能方案”。
电池中国:人形机器人会不会成为固态电池的“试炼场”?
恩力动力:会,而且可能率先形成规模应用。
人形机器人在内的具身智能对性能的需求与全固态高度匹配,前面已经讲过。更关键的是,具身智能成本敏感度相对低、对新技术接受度高。
这个领域内的产品最大的特点是验证反馈快。续航、瞬时功率、衰减、动态稳定性,很快会在真实运行中暴露并反馈给电池企业,推动产品继续优化迭代。这是一个天然“试炼场”,不是单方面的技术验证,而是技术与应用之间快速闭环的进化机制。
产能与平台>>>
电池中国:近期,恩力滁州、无锡基地相继布局、建成智造基地,在您看来,这是订单需求驱动,还是因技术成熟、具备商业化条件而提前储备产能?
恩力动力:两方面都有。市场需求在起势,同时技术和制造能力也到了可以继续放大的阶段。恩力的原则一直是“适当前置,但不脱离真实需求”。
产线建设本身有周期,不能等现有产能完全不够用了再开始建;但也不会脱离客户验证、订单和产品成熟度去盲目扩产。
安徽滁州2GWh固态电池智造基地完成产能爬坡,是因为它已经满足了这三个条件:产品已经从早期客户验证逐步进入批量交付;北京大兴0.3GWh电芯智造基地已经把半固态量产完整跑通;市场需求和制造能力同时到了可以进一步放大的阶段。
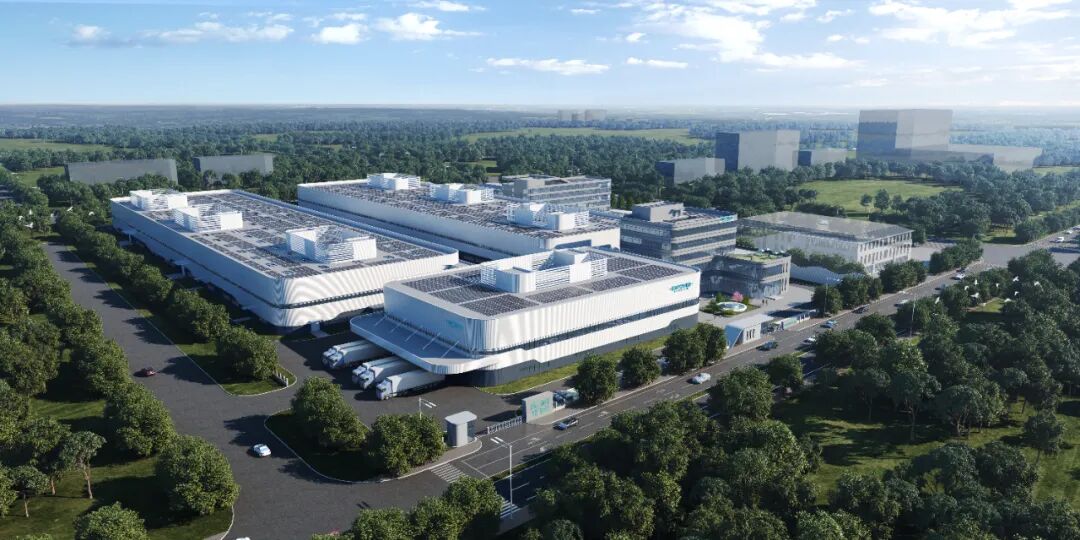
恩力动力安徽滁州2GWh先进固态电池智造基地——恩清动力电池科技(安徽)有限公司
而无锡2GWh先进电池Pack智造基地承担的角色则不同,重点是补强Pack研发、制造和交付能力,为承接未来更多电池系统解决方案需求提前做准备。
所以不是简单的“有订单就建厂”,也不是“先把产能建出来等市场”,而是市场、技术和制造成熟度共同决定扩产节奏。
电池中国:恩力规划了半固态(SWIFT)、准固态(FLEET)、全固态(KOSMOS)三个平台,对应“量产一代、中试一代、研发一代”。能否用一个具体的产品案例,讲讲三个平台之间的技术复用与迭代关系?
恩力动力:上一个阶段看起来确实是,SWIFT半固态做量产交付,FLEET准固态做中试验证,KOSMOS全固态做研发。但随着产品成熟,这种对应关系会向前滚动。
也就是说,SWIFT、FLEET、KOSMOS不是永久对应“量产、中试、研发”三个固定阶段。“量产一代、中试一代、研发一代”是一套滚动推进的产品迭代机制。
以“恩力天际Ultra”为例,Ultra属于FLEET锂金属准固态,不是从零开始做。它在前期SWIFT阶段积累了高比能材料应用、负极表面处理和规模制造经验。Ultra进一步引入锂金属负极后,重点解决负极界面稳定、循环等新的问题。再往KOSMOS全固态推进,引入硫化物固态电解质后,会出现新的挑战:固-固界面、超薄电解质膜、压力管理。但前面形成的高比能材料、锂金属负极保护、界面工程、工程化验证能力不会推倒重来,而是继续复用。
三个平台不是三套孤立路线,而是让前一代验证过的能力继续向下一代传承,再去解决新的问题。技术迭代不是推倒重来,是层层递进。
远望2035>>>
电池中国:到2030和2035年,您心目中固态电池产业的图景是什么?固液/全固态在整体锂电池出货中的渗透率会到多少?
恩力动力:2030年和2035年会有很大不同。
2030年,混合固液从先导市场进一步切入规模市场,在汽车、低空经济、机器人、电摩等领域形成更成熟的批量供应。全固态则从中试、小批量验证进入规模产业化阶段,早期先在具身智能等对能量密度、安全性要求高的市场形成规模应用。混合固液和全固态合计渗透率有机会达到10%左右,主要出货量来自混合固液,全固态刚进入放量阶段。
2035年,固态电池会成为比较成熟的技术体系。混合固液仍会长期存在,主要服务对成本、性能和制造成熟度要求比较均衡的市场。全固态随着材料、工艺、良率和供应链的成熟,会从早期高价值市场进一步进入汽车等更大规模市场。整个固态电池体系全球渗透率有机会超过15%,其中全固态本身有望接近9%。
但更值得期待的是能不能让无人机、人形机器人以及更多新型设备突破原来的能源限制,形成新的市场规模。这才是固态电池真正的价值所在。
电池中国:面向未来3至5年,对于固态电池整个产业,您有什么寄语?恩力动力希望在全球固态电池产业中扮演什么样的角色?
恩力动力:我们希望行业真正从“技术热”走向“产业热”。
未来几年不缺新的技术发布和性能纪录,真正重要的是把技术变成稳定产品,实现规模制造、持续交付和真实商业应用。只有客户真正开始用、产线稳定运行、供应链同步成熟,固态电池产业才算进入新的阶段。
恩力未来3至5年的目标很明确:继续扩大非车用市场优势,成为头部非车用客户优先选择的固态电池解决方案提供商;将全固态电池从中试、小批量验证推进至规模化商业化;力争五年后跻身全球固态电池企业第一梯队。
电池中国:作为电池前沿技术领域的变革引领者,您对电池产业“十五五”发展有哪些核心期待或寄语?
恩力动力:我希望中国现有的电池产业优势,能够继续延伸到固态电池等下一代技术。过去,中国已经形成了比较完整的技术、制造和供应链能力,“十五五”阶段更重要的是把这些优势继续转化成下一代产业竞争力。
电池产业不是靠一两家公司就能做起来的,需要材料、设备、电芯、系统、应用端一起成熟。最希望看到的,不是越来越多的技术概念,而是更多真正有价值的技术能够落地为产品、实现规模化,形成全球竞争力。

 VIP复盘网
