

油 脂
棕榈油:
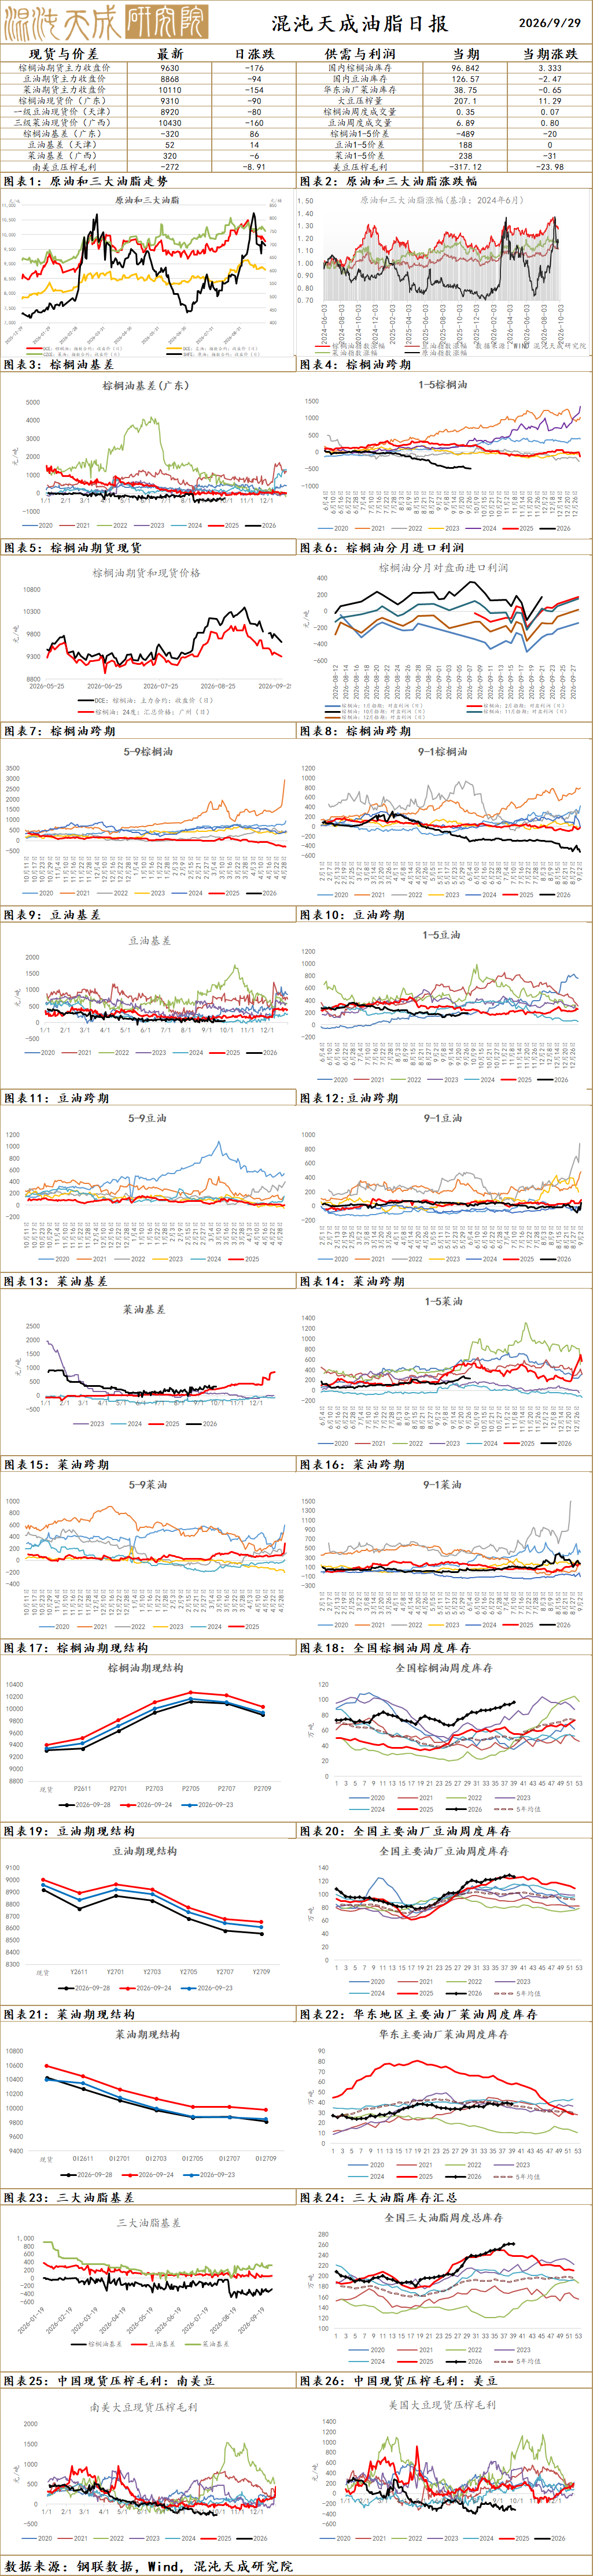
昨日棕榈油主力收盘9630元/吨,下跌176元/吨,跌幅1.79%;基差:天津-150(76),山东-90(76),江苏-270(86),广东-320(86)。
供给端:本周厄尔尼诺指数3.0℃,环比上升0.1℃;印尼7月棕榈油出口量为319万公吨,同比下降9.87%,出口量为319万公吨,同比下降9.87%,库存触及276万吨,较上月略有下降;SPPOMA数据,2026年9月1-25日马来西亚棕榈油单产环比上月同期增加18.73%,出油率环比上月同期增加0.40%,产量环比上月同期增加20.84%(上期21.3%);MPOA数据,马来西亚9月1-20日棕榈油产量较上月同期增加18.91%。其中马来西亚半岛产量增加11.95%,东马来西亚产量增加30.50%,沙巴产量增加33.77%,沙捞越产量增加23.72%;ITS数据显示,马来西亚9月1-25日棕榈油出口量为887557吨,较上月同期的1045204吨下降15.1%(上期12.8%);MPOB数据显示,马来西亚8月毛棕榈油产量为181.75万吨,环比增加1.39%,棕榈油出口为129.47万吨,环比下降7.50%,马来西亚8月棕榈油库存为282.45万吨,环比增加7.48%,累库幅度高于预期的4.9%;AmInvestment Bank表示,预计马来西亚未来三个月产量将保持强劲;路透社消息,由于种植园受到长期干旱天气和大面积火灾的影响,印度尼西亚加里曼丹的主要棕榈油产出在第四季度可能会下降12%到15%;印尼气象机构表示,预计印尼从11月开始的雨季将比往年更短,61%的陆地面积将经历雨季推迟,由于今年干旱,印尼2027年棕榈油产量预计将下降2-8%;GAPKI官员表示,印尼2027年棕榈油产量预计将下降2.9%,至5680万吨;GAPKI数据显示6月毛棕榈油产量环比增加15.8%,6月该国棕榈油出口量为328万吨,较去年同期下降9.2%,6月底棕榈油库存为284万吨,较前一月有所回落;印尼林业特别工作组发言人表示,该工作组已经没收了500万公顷的棕榈油种植园和工业森林特许权,印尼林业工作组将237万公顷被征收的种植园移交给国有棕榈油种植商AGRINAS。
需求端:印度政府发布通知称,毛棕榈油和毛豆油的基本进口关税已从10%下调至5%,精炼棕榈油和精炼豆油的进口关税降至27.5%,食用油进口关税调整自9月24日起生效;据行业报告测算,B60项目每年可能需要消耗约2200-2300万吨毛棕榈油,明显高于目前B50每年约1600-1700万吨的需求水平;印尼官员:目前B50普及率达80%;印度8月份棕榈油进口环比增长7%,达到78万吨,为六个月以来最高水平,食用油进口环比增长4%,达到154万吨,创11个月以来新高;EPA公布了针对34家炼油厂提交的34份小型炼油厂豁免申请的裁决决定,涉及2025年合规年度共计17.6亿个可再生燃料信用额,EPA假设2025年有9.9亿个能源计量单位(IN)获得豁免,超出这⼀假设的额外约7.7亿个能源计量单位将被提议重新分配到未来的强制性要求中,将2025合规年度可再生燃料标准(RFS)的合规报告提交截止时间予以延长,从原本的2026年9月1日延后到2026年10月1日;美国环保署数据显示,美国7月乙醇 (D6) 信用额度生成量为12.9亿,较6月的12.8亿略有增加,而生物质基柴油 (D4) 信用额度从8.41亿降至7.96亿;2026年印尼B50总分配量为1675万千升,小幅增加10万千升,符合前期市场预期;马来西亚种植与原产业部预计,将半岛及沙巴地区的生物柴油掺混比例从B10提升至B12或B15,每年可削减柴60%;上周国内棕榈油库存96.8万吨,环比增加3.6%,同比增加75%。
观点:美伊谈判反复,原油回落;厄尔尼诺指数环比增加0.1℃至3.0℃,印尼马来迎来季风降水;马来高频数据显示9月产量大增出口放缓,印尼7月数据供需双弱,现实累库预期加强,生柴提供中长期需求支撑,厄尔尼诺提供远月减产预期,等待回调企稳,后续关注产区天气以及印尼生柴执行情况。
豆油:
昨日豆油主力收盘8868元/吨,下跌94元/吨,跌幅1.05%;基差:福建308(51),广东268(11),江苏188(11),山东58(11),天津48(11)。
供给端:截至9月20日当周,美国大豆优良率为58%,市场预期为58%,前一周为58%,上年同期为69%,美国大豆收割率为12%,此前一周为6%,去年同期为8%,五年均值为8%,美国大豆落叶率为62%,此前一周为44%,去年同期为58%,五年均值为58%;阿根廷布宜诺斯艾利斯谷物交易所周二表示,阿根廷2026/27年度大豆产量预计为5360万吨,2025/26年度该国大豆产量为5010万吨;截至上周四,巴西2026/27年度大豆播种进度达到1.2%,之前一周为0.4%,去年同期的播种率为0.9%;Conab在新作物首次预估中表示,巴西2026/27年度大豆产量预计达到1.8164亿吨,较上一年度增长0.7%;NOPA8月大豆压榨量为2.05亿蒲式耳,较7月的2.16亿蒲式耳下降5.2%,压榨量低于预期,豆油库存降至12.01亿磅,较7月末的13.6亿磅下滑11.7%,豆油库存低于预期;克里姆林宫:俄罗斯总统普京与美国总统特朗普通电话,美国总统特朗普专注于努力尽快结束乌克兰冲突,黑海出口预期好转;国家粮食和物资储备数据中心:上周国内主要油厂大豆压榨量252万吨,环比上升19万吨,同比上升25万吨,较过去三年同期均值上升45万吨,本周受部分油厂停机等影响,预计压榨量将下降至190万吨左右。
需求端:国家主席将于9月23日至25日对美国进行国事访问;中美双方经贸团队正在探讨推进各自300亿美元规模的对等降税框架安排;印度8月份豆油进口环比激增21%,达到创纪录的601000吨,食用油进口环比增长4%,达到154万吨,创11个月以来新高;美国环境保护署(EPA)公布了针对34家炼油厂提交的34份小型炼油厂豁免申请的裁决决定,涉及2025年合规年度共计17.6亿个可再生燃料信用额,EPA假设2025年有9.9亿个能源计量单位(IN)获得豁免,超出这⼀假设的额外约7.7亿个能源计量单位将被提议重新分配到未来的强制性要求中;美国环保署数据显示,美国7月乙醇 (D6) 信用额度生成量为12.9亿,较6月的12.8亿略有增加,而生物质基柴油 (D4) 信用额度从8.41亿降至7.96亿;巴西矿业和能源部预计将于2027年2月完成柴油中生物柴油掺混比例最高达20%的技术可行性测试,届时可能获得监管批准,如果需要进行规格调整,批准时间可能推迟至2027年8月;上周国内豆油库存150万吨,环比下降0.7%,同比增加3.6%。
观点:美伊谈判反复,原油回落;美豆产量高于预期,收购进度较快,NOPA8月豆油库存低于预期,中美领导人会面,达成“300亿美元”对等降税安排,利多兑现,生柴提供一定需求支撑,等待回调企稳,后续关注巴西大豆种植以及生柴政策。
菜油:
昨日菜油OI主力收盘10110元/吨,下跌154元/吨,跌幅1.5%;基差:广东270(-6),广西320(-6),江苏590(-6),福建240(-6)。
供给端:截至9月23日当周,加拿大萨斯喀彻温省油菜作物收割已完成24.93%,准备直接收割的有29.18%,已经割晒的有21.41%;特朗普总统在“真实社交”平台上发帖称:乌克兰已同意不袭击俄罗斯能源目标,俄罗斯也已同意采取同样措施,黑海出口预期好转;9月16日,加拿大统计局公布其对2026年菜籽产量的首次预估为2205万吨(上一期为2160万吨),高于市场预期;USDA大幅上调澳大利亚和俄罗斯菜籽产量预期,澳大利亚油菜籽面积和产量达到历史第二高水平,预测 2026/27 年度澳大利亚油菜籽产量 780万吨,较上月上调 15%,比上年增加 2%;俄罗斯油菜籽产量创纪录700万吨,较上月上调9%,比上年增加 27%,全球菜籽产量9997万吨,较上月上调188万吨,幅度1.9%;乌克兰农业部公布,该国2026年油菜籽收割工作已经全部完成,总产量为379万吨,高于2025年的330万吨;2月28日,商务部正式裁定原产于加拿大的进口油菜籽存在倾销,并决定自2026年3月1日起的五年内,对相关加方公司征收5.9%的反倾销税;中国与澳大利亚签署关于实施和审议中澳自贸协定的谅解备忘录。
需求端:美国环境保护署(EPA)公布了针对34家炼油厂提交的34份小型炼油厂豁免申请的裁决决定,涉及2025年合规年度共计17.6亿个可再生燃料信用额,EPA假设2025年有9.9亿个能源计量单位(IN)获得豁免,超出这⼀假设的额外约7.7亿个能源计量单位将被提议重新分配到未来的强制性要求中,将2025合规年度可再生燃料标准(RFS)的合规报告提交截止时间予以延长,从原本的2026年9月1日延后到2026年10月1日;美国对加拿大部分产品征收50%进口关税,市场对未来加籽需求有所担忧;美国环保署数据显示,美国7月乙醇 (D6) 信用额度生成量为12.9亿,较6月的12.8亿略有增加,而生物质基柴油 (D4) 信用额度从8.41亿降至7.96亿;加拿大最新生物燃料激励计划已明确将菜籽油列为核心原料;上周国内菜油库存53.2万吨,环比下降2.3%,同比下降35%。
观点:美伊谈判反复,原油回落;USDA大幅上调澳大利亚和俄罗斯菜籽产量,数据偏利空,国内挺价情绪松动,生柴提供中长期支撑,维持震荡,后续关注地缘以及生柴政策。
豆菜粕
今日主题:宏观政策扰动不明 双粕震荡回调
一、市场观点
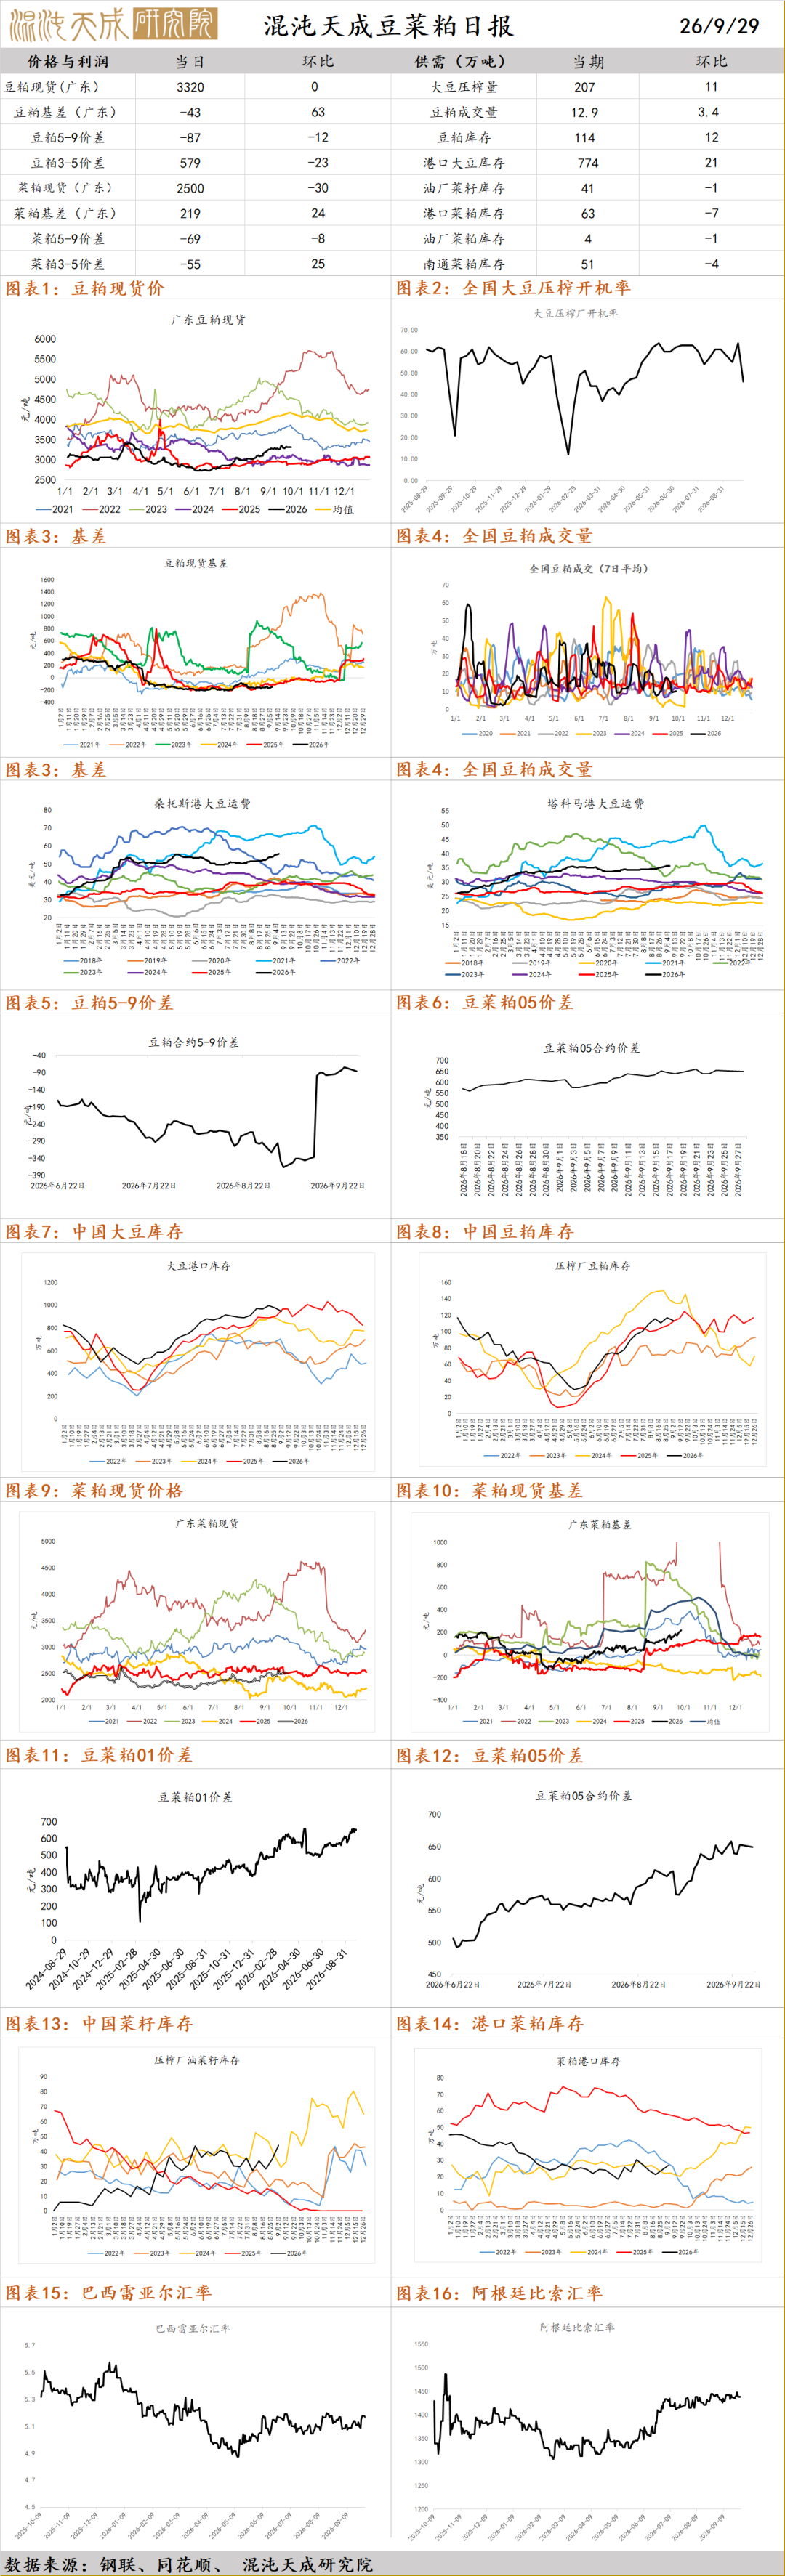
价格方面,昨日广东豆粕现货报3320元/吨,环比未变,对应基差为-43元/吨,基差环比+63元/吨。
供需端,成本上行以及油柏晓晓板因素推动内盘两柏大幅上涨。另外11月船期至2月船期的国内大豆采购存在较大不确定性,极端厄尔尼诺天气也提示巴西早期播种风险,这吸引资金入场持续入场做多远月豆粕,短期形成持续上涨趋势,同时拉动今日菜新补涨。库存方面:截止到2026年第36周末,国内进口大豆库存总量为840.79万吨,较上周的869.62万吨减少28.83万吨,去年同期为779.07万吨,五周平均为838.1万吨。国内进口油菜籽库存总量为49.90万吨,较上周的36.50万吨增加1340万吨,去年同期为16.00万吨,五周平均为35.71万吨。
总的来说,短期宏观层面美伊释放谈判意愿,原油下行拖累美豆油大幅回调,内盘蛋白粕节前震荡窄调为主。后续来看,一是重点关注两国后续贸易谈判结果,二是USDA9 月供需报告出炉后,市场交易重心转向美豆需求与南美产区天气。美豆方面,尽管 8 月压榨量环比回落,但依旧维持历史同期高位;叠加中国持续采购美豆,出口需求旺盛对美豆盘面形成支撑,后续重点跟踪中美关税谈判动态。南美方面,巴西大豆播种逐步开启,厄尔尼诺气候环境下,产区天气风险值得重点关注。国内蛋白粕端,随着进口大豆持续到港,油厂及港口大豆库存攀升至历史同期高位;而下游生猪养殖持续亏损,拖累备货意愿,豆粕存在继续累库压力,蛋白粕整体供需格局维持宽松。我们对蛋白粕保持中性判断。
二、消息与数据
1.机构数据:9月进口大豆到港呈预计少于8月,大豆压榨量环比或将小幅下降,豆柏累库速度放缓,节前下游饲料企业及贸易商存在刚性备货需求,而榨利仍深陷亏损区间,油厂挺价意息较为强烈。豆粕现货供应将收缩。(豆粕论坛)
2.机构消息:美豆国内需求旺盛,中国采购积极,美豆供需报告下调单产,美豆企稳回升。国内豆粕:豆粕现货报价普遍上调20一30元,基差保持稳定国内大豆到港充足,油广开机率维持在60%以上,国内油厂豆粕库存开至115万吨,现货压力增大。(豆粕论坛)
4.美豆报告:9月USDA报告显示,26/27年度美豆单产预期为52.8蒲英由,高于市场预期的52.5蒲/英由和8月报告的52.7蒲/英由:出口量预期为16.85亿薄,高于8月报告的16.6亿蒲:期末库存预期为3.1亿蒲,预期为2.98亿蒲,8月为3.2亿蒲,本次报告整体中性偏空。(饲料行业信息网)
橡胶
今日主题:原料上扬国内去库 胶价再次收节前宏观压制
一.观点总结
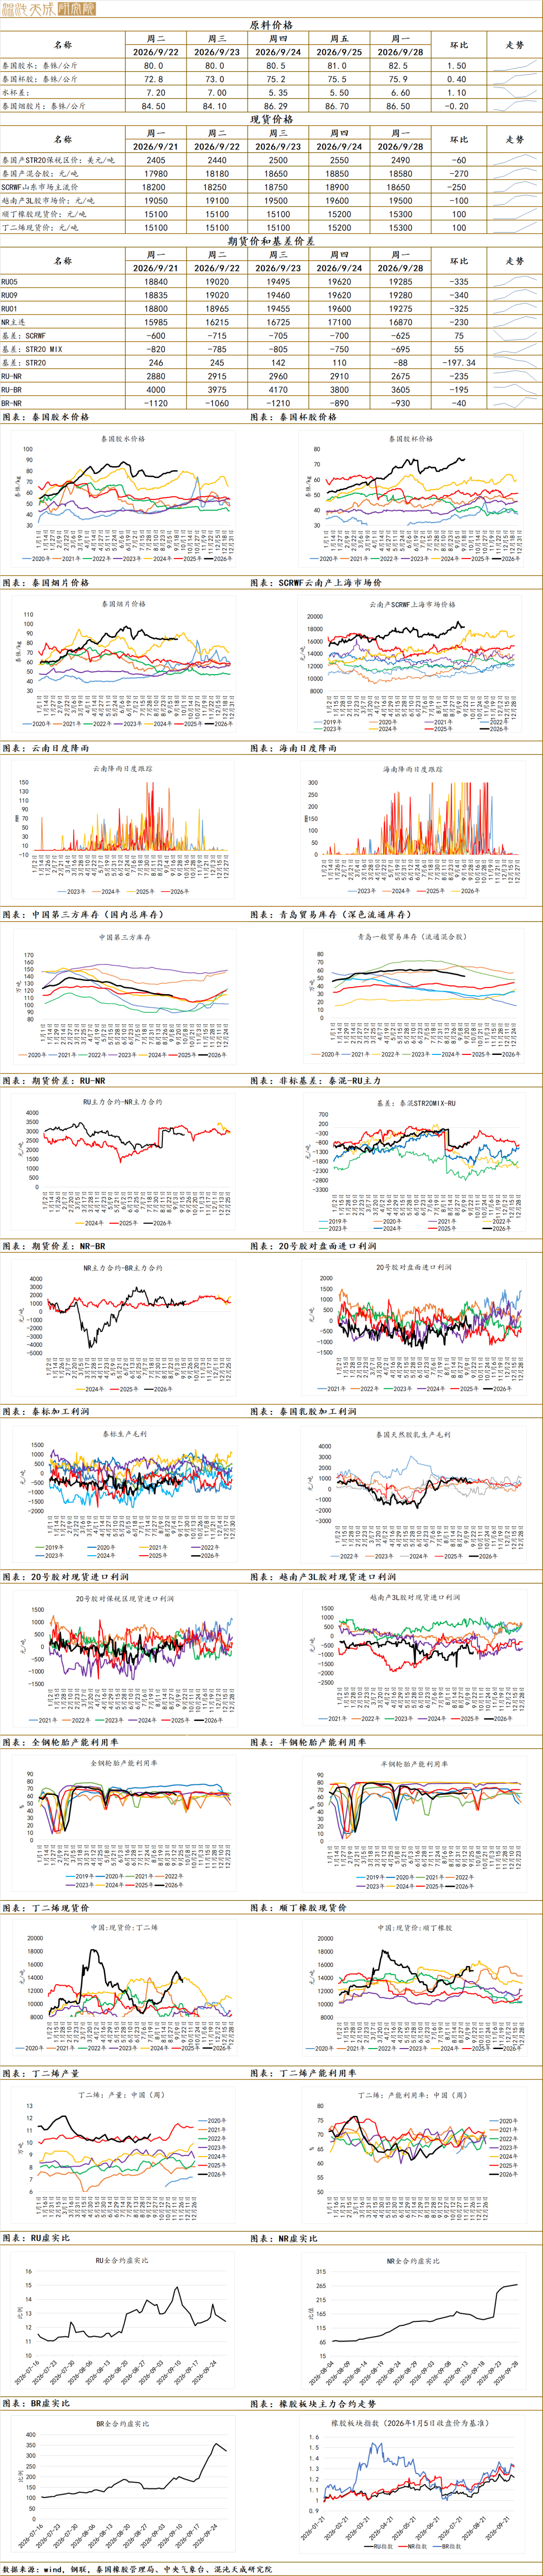
原料价格方面,昨日泰国中央市场胶水报价82.5泰铢/kg,环比+1.5泰铢/kg;胶杯报价75.9泰铢/kg,环比+0.4泰铢/kg。现货价格方面,山东地区SCRWF报价18650元/吨,环-250元/吨。
天气方面,据路透数据,近两日云南降雨趋于减少,海南降雨有所增多,国内整体土壤墒情良好。东南亚方面,泰国东北部再度遭遇强降雨,南部尚未进入多雨时段,区域天气扰动仍较为频繁。印尼境内,苏门答腊降雨量环比改善,自低位有所回升;加里曼丹地区依旧持续重度干旱,印尼整体土壤墒情维持历史极端偏低水平。
供给端,原料产量来看,据ANRPC,7月成员国天胶累积产量录得555万吨,单月产量同比下滑2.1%,累积同比下滑1.1%。泰国原料报价来看,胶水78泰铢、胶杯70泰铢往上偏强运行,原料端当前同比历史高位可验证产地原料供需紧缺度。
需求端,本周中国半钢胎样本企业产能利用率为65.30%,环比-0.51个百分点,同比-5.67个百分点;全钢胎样本企业产能利用率为65.08%,环比+0.93个百分点,同比+0.19个百分点。周期内样本企业产能利用率表现不一,个别半钢胎样本企业因故检修,叠加多数企业处于控产状态,拖累开工小幅走低;全钢胎上周检修企业装置生产逐步恢复,带动产能利用率恢复性提升,然仍有部分企业适度控产,限制整体开工提升幅度。
总的来说,本周原料端的继续上扬,国内的去库尚可,都支撑当下橡胶的强现实逻辑,但受节前宏观氛围偏空影响,昨日胶价偏弱运行。后续来看,我们认为节后产区步入旺季,橡胶迎来关键验证期,四季度整体橡胶估值或仍具备向上的驱动,国内库存即将去化至同比走弱的水平,策略上推荐宏观利空压制后,逢低做多NR、RU为主。
1.机构消息:截至2026年9月27日,青岛天然橡胶样本一般贸易库存较上期(20260920)减少0.78万吨至51.65万吨,降幅1.49%。(隆众)
2.机构消息:科特迪瓦前8个月橡胶出口量同比降1.9%。QinRex最新数据显示,2026年前8个月,科特迪瓦橡胶出口量共计123万吨,较2025年同期的125万吨下降1.9%。(QinRex)
3.机构消息:越南前8个月天胶、混合胶合计出口量同比降12%。(QinRex)
4.宏观消息:美国8月PPI同比加速至5.4% 超于预期。美国劳工部周四公布的数据显示,美国8月生产者物价指数(PPI)年率为上升5.4%,市场此前预期为成长5.3%。美国8月PPI月率上升0.4%,市场此前预期为成长0.4%。(QinRex)
生 猪
今日主题:养殖端认卖居多 猪价下探临近拐点
一.市场观点
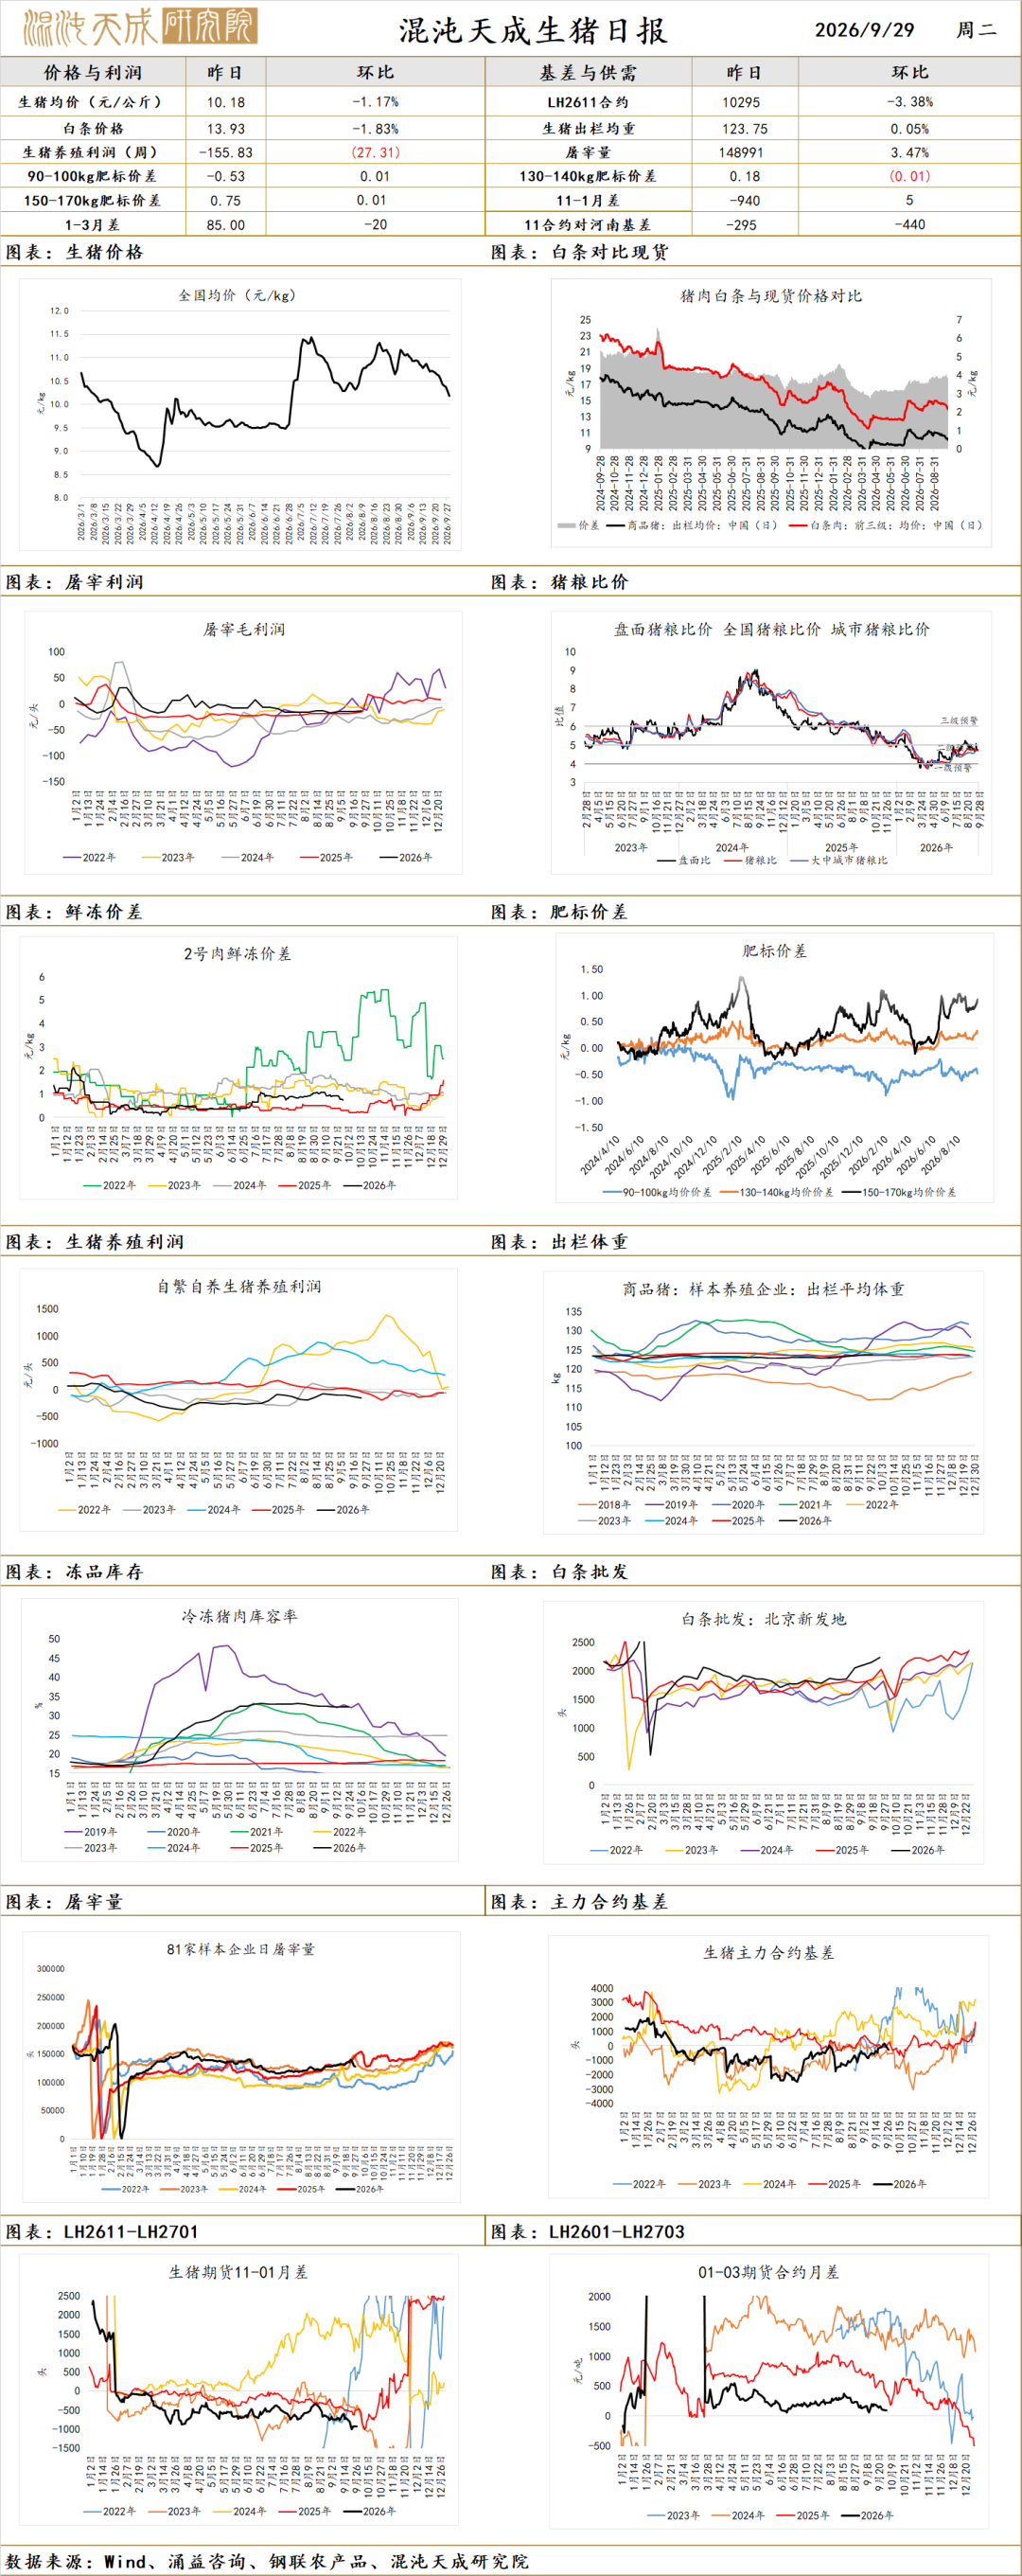
现货端,今日全国均价录得10.18元/kg,环比-1.2%。盘面上,昨日LH2611主力合约收盘于10295元/吨,环比-3%。
供需层面来看,养殖端近期有加速出栏迹象,三家机构样本内涌益样本显示,截至上周末出栏均重环比降幅走阔,为后续养殖端春节补库创造了基础。需求端,双节需求表现中性,预计国庆节后宰量或惯性回落数日,随后回归均值,整体10月需求或好于9月。
投机需求来看,近期二育出库较多,截至9月20日二育存栏录得36.27%,环比下滑6.5%,为后续双节结束后的春节补库腾挪出了补栏空间。
总的来说,近期生猪市场供增大于需增,导致现货持续偏弱运行,养殖端有加速抛售的迹象,短期猪价暂时难逆转下行趋势。后续来看,养殖端超卖需要体重进一步下滑验证,国庆前暂时没有需求亮点,关注节后二育补库以及10月供给收敛对猪价对的支撑,我们认为短期猪价临近底部,策略上宜节后逢低做多11合约、01合约。
二.消息与数据
1.机构消息:企业出栏量有稳有增,整体成交难度仍有增加。(涌益咨询)
2.机构消息:省内标肥价差有所扩大,各省主因均为标猪价格下滑。目前300斤大猪超标猪0.2-0.6元/斤(北方),0.5-0.9元/斤(南方);350斤大猪超标猪0.6-0.8元/斤(北方),0.9-1.4元/斤(南方)。(涌益咨询)
3.猪企新闻:又一养猪巨头拟套保33亿元!牧原、新希望、神农、大北农...17家上市猪企超240亿布局期货套保。(猪场动力网)
苹 果
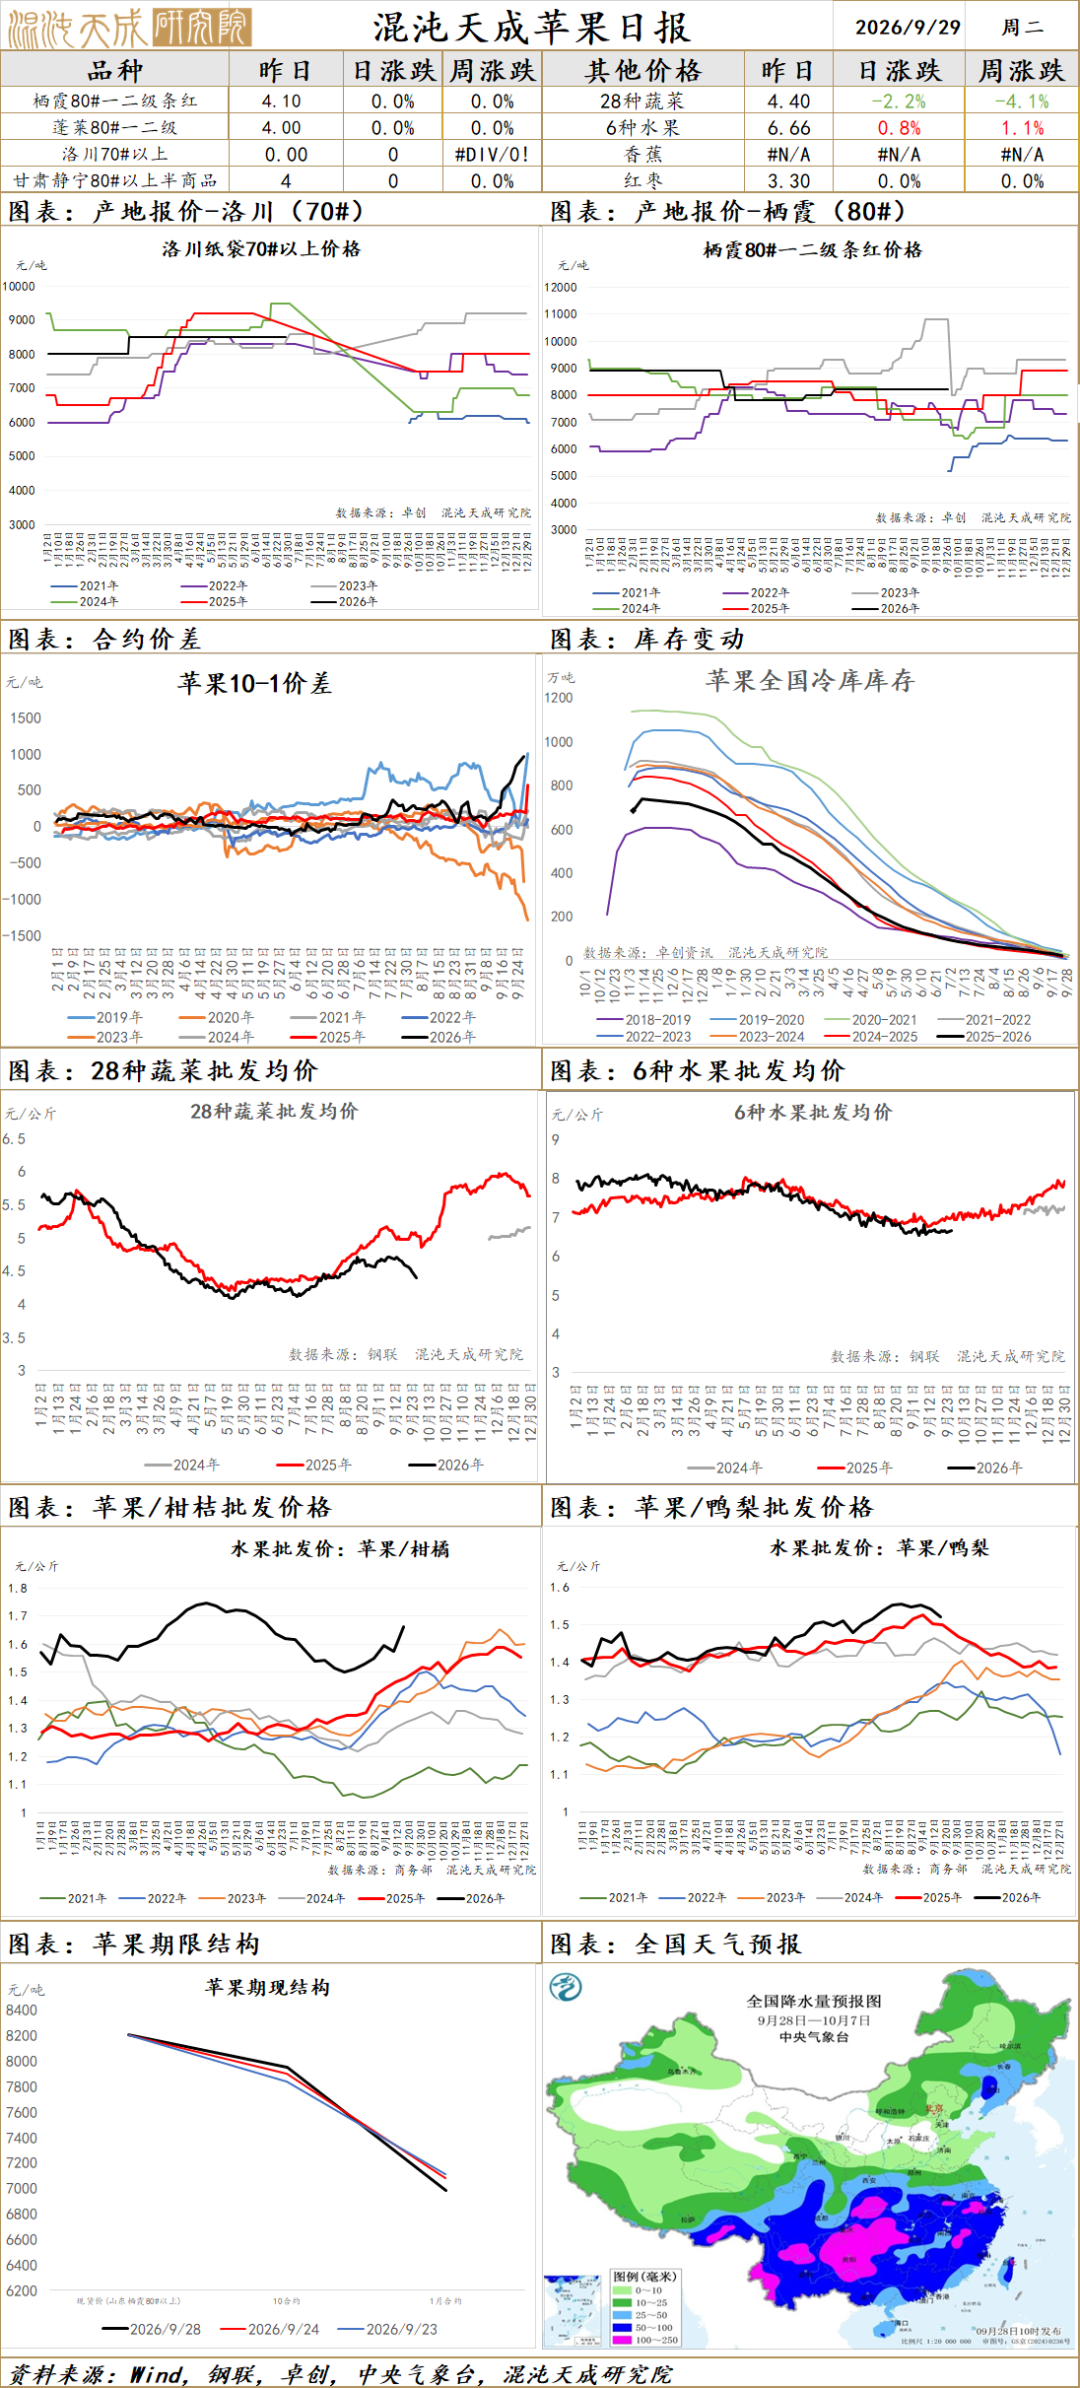
苹果:新季苹果来看,目前各产区等晚富士大面积脱袋,陕西产区目前交易品种秦脆价格回落,烟富小幅波动,客商整体拿货积极性不高;苹果库存果来看,山东产区整体走货尚可,目前库内余货不多;中秋期间市场苹果整体走货一般,个别市场价格小幅下跌;中秋需求端表现一般,大量下树收购前市场仍存在较大分歧,预计维持震荡,近期关注产区天气和国庆走货情况。
红 枣
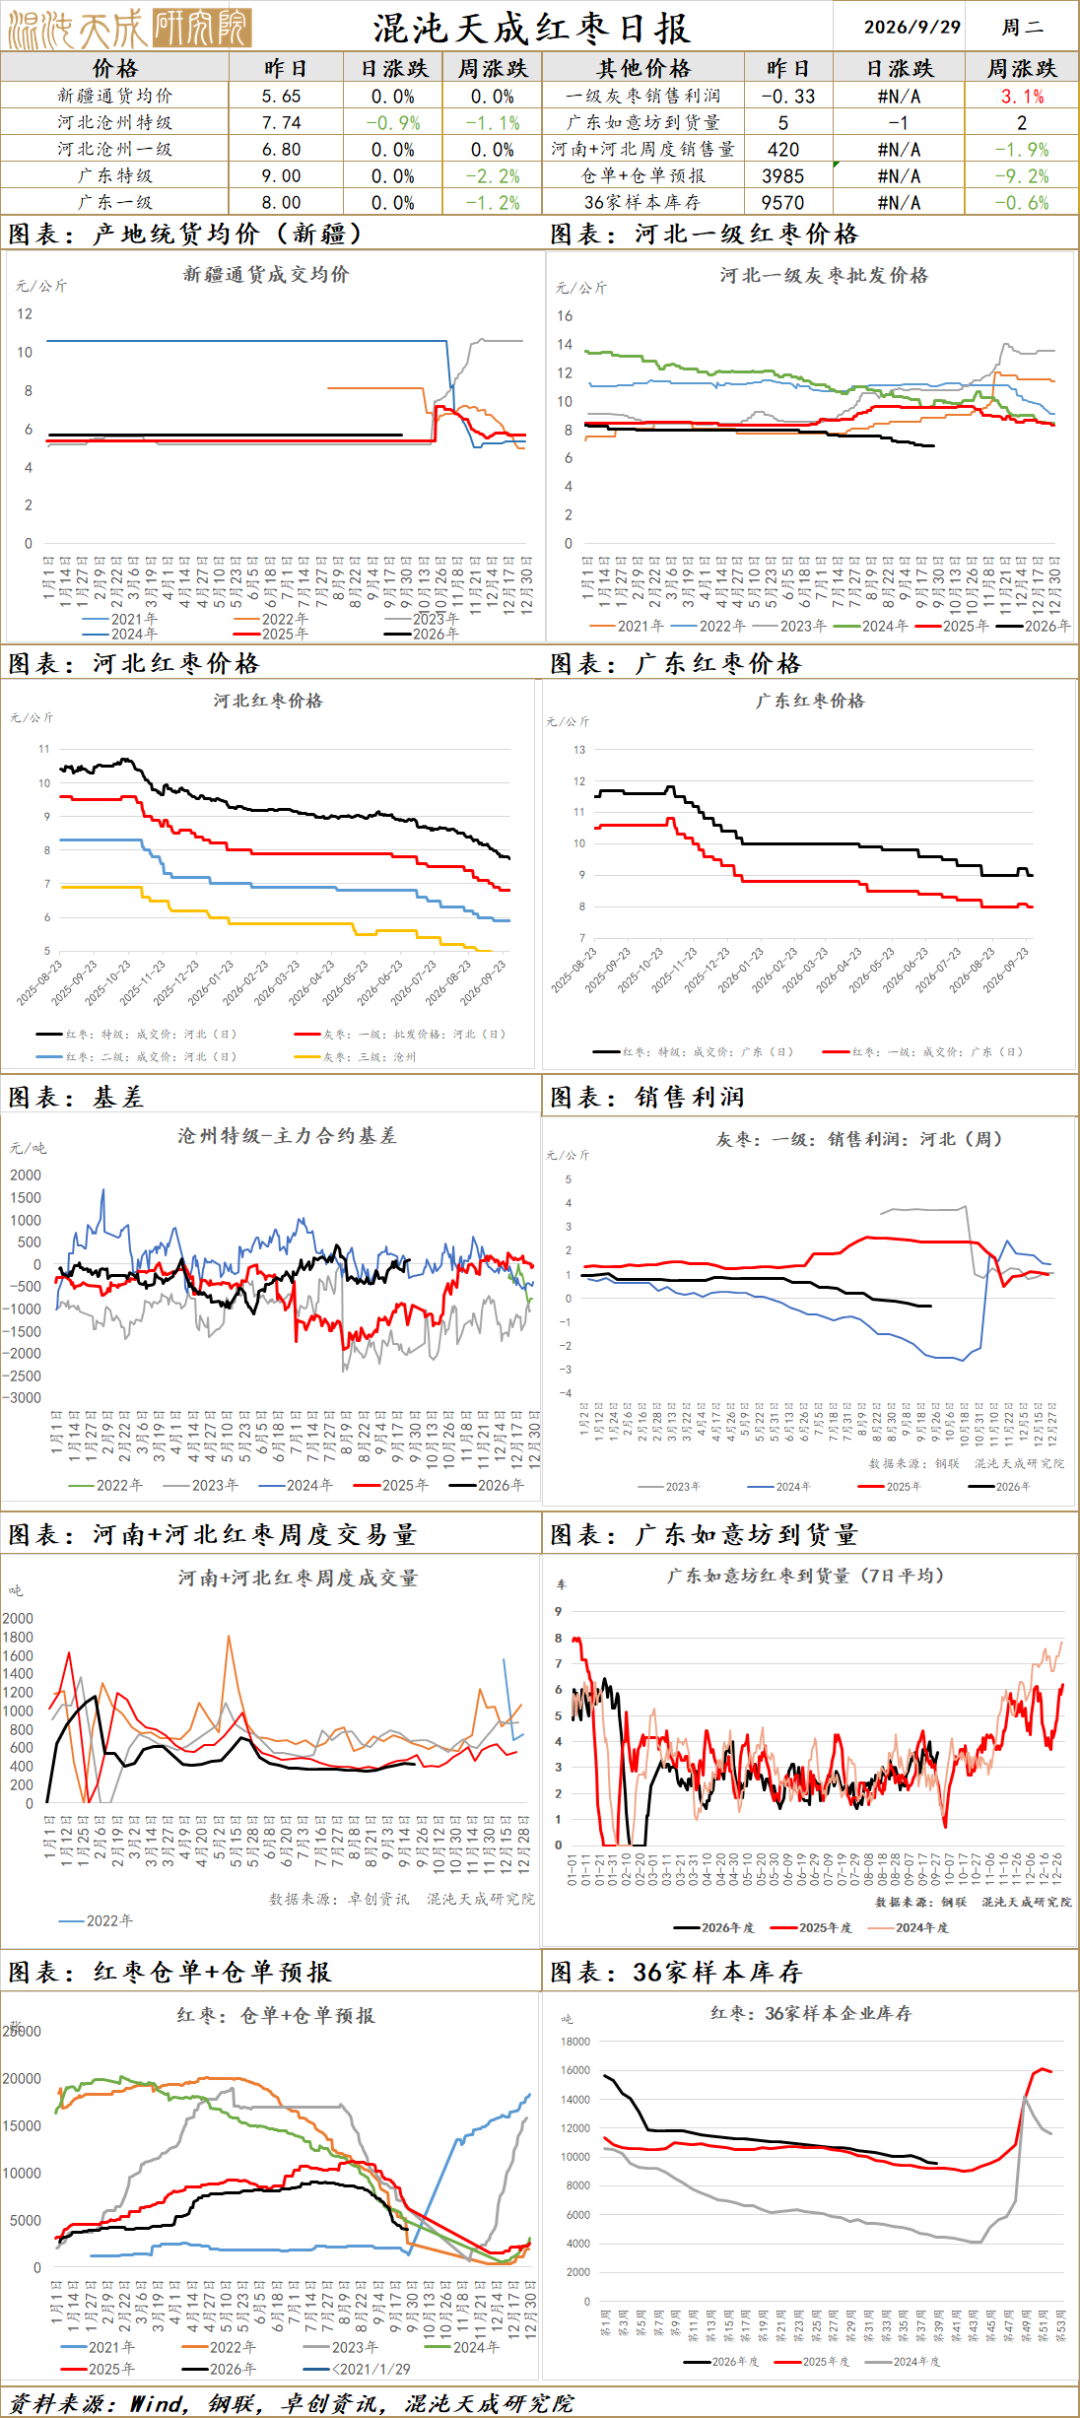
红枣:新疆主产区灰枣的产量与质量情况已趋于明朗。截至9月底,产区新季灰枣的质量基本稳定,整体质量较去年略有下降,主要表现为少量烂枣、裂口及部分干条现象;河北崔尔庄到货7车,市场货源供应持续,成交一般;广东如意坊市场到货5车,以新疆来货为主,客商挑选合适货源按需备货;新季产量预估在60万吨附近,总体供应充足,维持底部宽幅震荡。
棉 花
棉花2026.9.29
一、市场观点
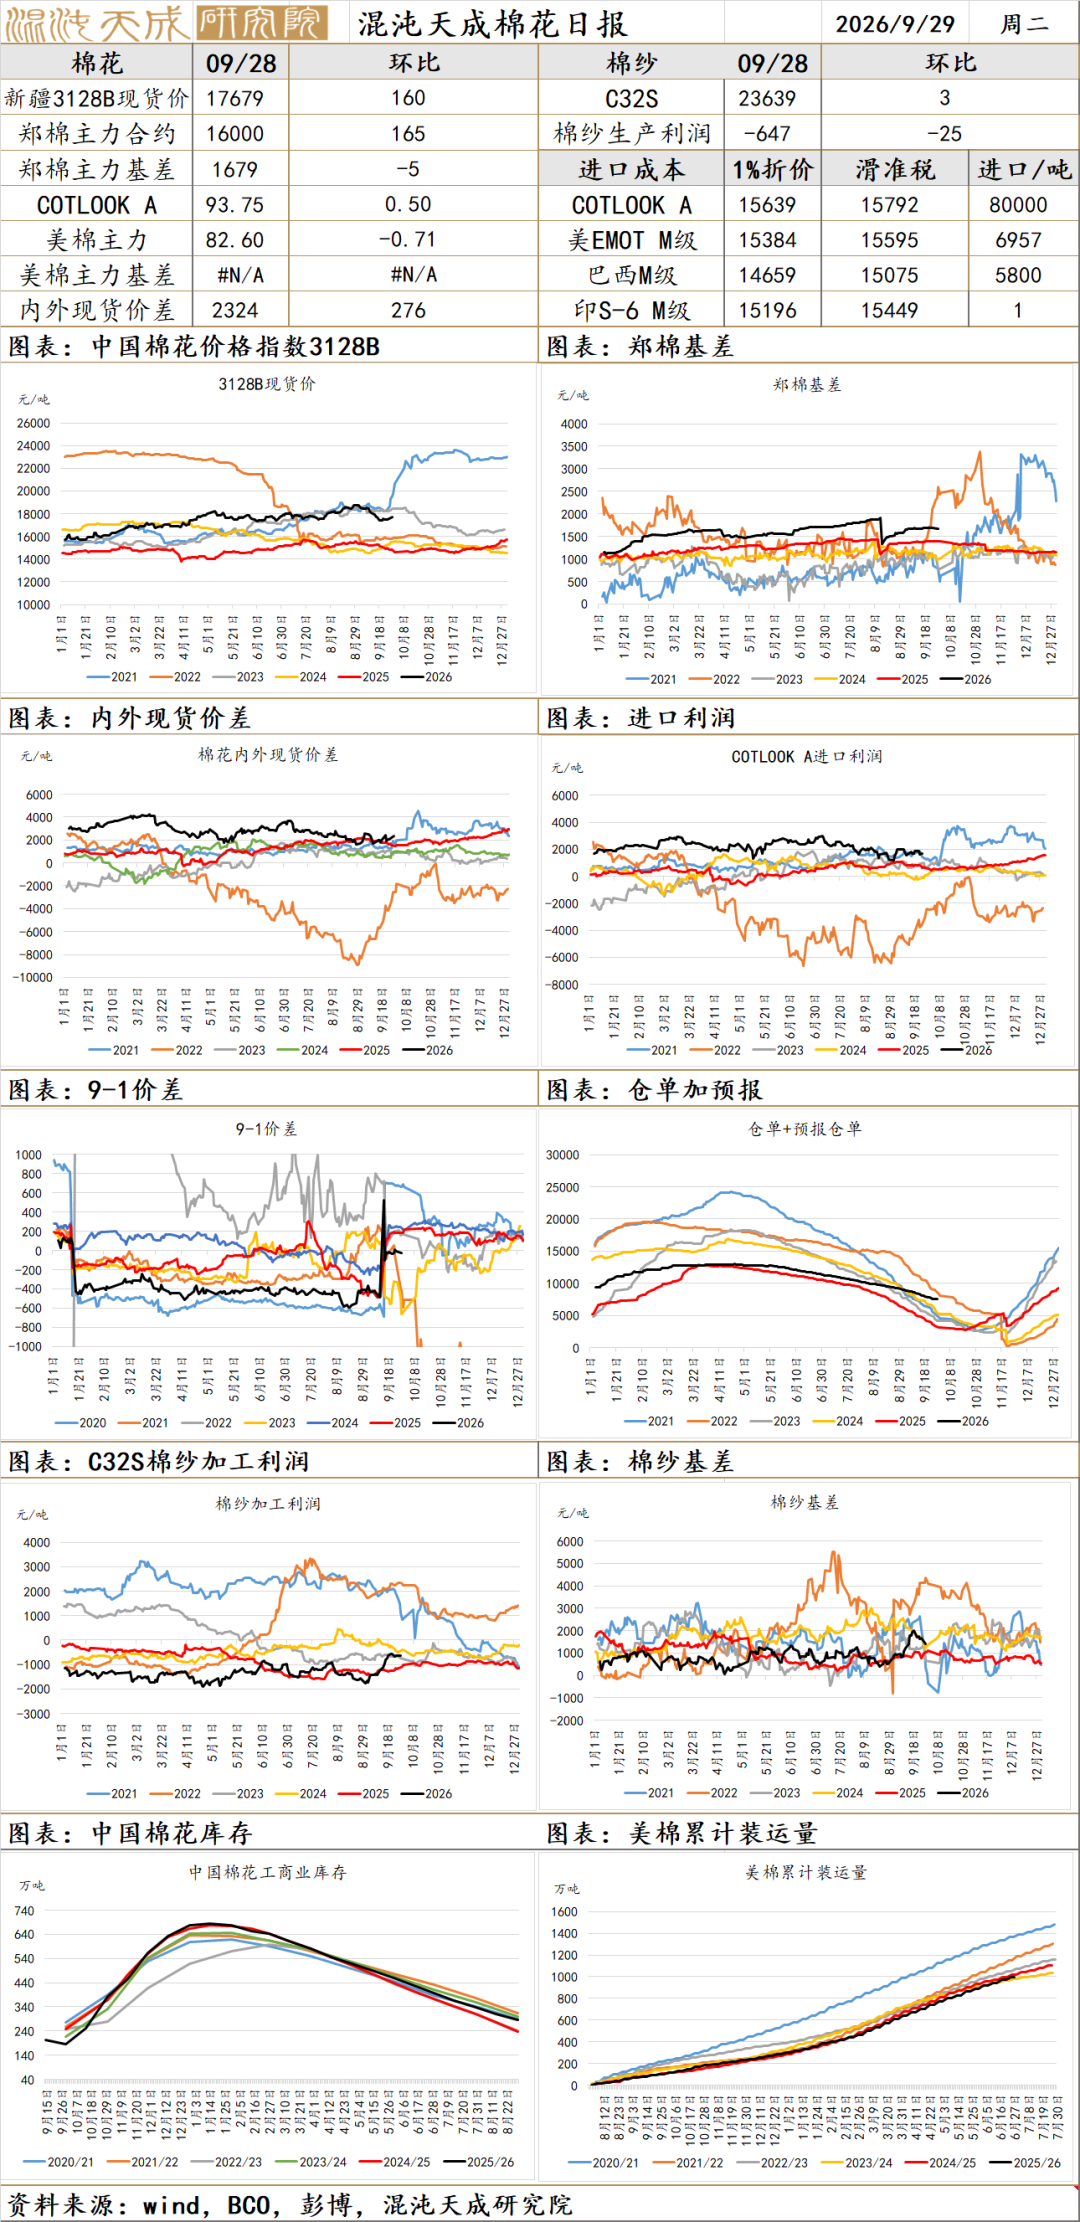
价格:9月28日,国内新疆棉3128B均价17679元/吨,较昨日上涨160元/吨;郑棉主连收于16000元/吨,较昨日上涨165元/吨;期现基差为1679元/吨,较昨日下降5元/吨。
供应端:USDA8月公布26/27年度全球棉花产量预测,其中全球产量预期2564万吨,同比减少3.4%;国内方面,中国棉花总产预期740万吨,同比减少4.6%,面积与单产同时进行下调,原因是中国新季棉花减种政策,以及对新季国内天气状况的担忧;美国棉花总产预期297万吨,同比减少2%,主要受当前主产区土壤干旱影响下调收获面积;巴西CONAB第八次发布2026/27年度棉花总产预测数据,总产预期上调至406万吨,同比减少0.5%,较前期产量预测大幅上调。
需求端:旺季需求不及预期,下游纺企维持刚需小单采购。
结论:中秋假期期间,疆内籽棉收购价出现普遍上涨,节后盘面高开反弹。国内方面,BCO 生产调查新疆植棉面积环比下调,2026年全国棉花种植面积环比下调至4516.8万亩,同比减幅4.5%;国际方面,USDA26/27产季全球库销比超预期下调,下调至58.42%,同比减少4.7%;美棉干旱率有所缓解,但土壤墒情仍然偏低。USDA26/27年度全球棉花产量预测,其中全球产量预期2553万吨,同比减少3.8%,全球棉花供需正转向紧平衡格局,基本面持续改善,但短期新棉上市预期抑制盘面,需求旺季不及预期,短期震荡偏弱看待。
二、消息与数据
1、BCO9月中国棉花产销平衡表,上调新季国内棉花产量16万吨,达到742万吨,同比下降36万吨。
2、CONAB8月份发布的2026/27年度产量预测数据:2026/27年度巴西棉花总产预期为408.5万吨,环比上调2.5万吨,种植面积下调至201.83万公顷,单产上调至135公斤/亩。
3、储备棉销售工作将于2026年7月20日开始。
4、2026-2028年新疆棉花目标价格为每吨18600元。统筹考虑近年来新疆棉花生产情况,以及当地水资源、耕地资源状况,对新疆棉花以固定产量510万吨进行补贴。
5、USDA首次公布26/27年度全球棉花产量预测,其中全球产量预期2530万吨,同比减少3.1%;国内方面,中国棉花总产预期730万吨,同比减少5%;美国棉花总产预期290万吨,同比减少4.3%。
6、BCO 2026年全国棉花实播面积调查,2026年全国棉花种植面积环比下调108.1万亩至4516.8万亩,同比减幅4.5%。总产环比上调2.0万吨至725.8万吨,同比减幅6.8%。
7、国家发改委:2026年棉花进口滑准税加工贸易配额总量为30万吨
白 糖
白糖2026.9.29
一、市场观点
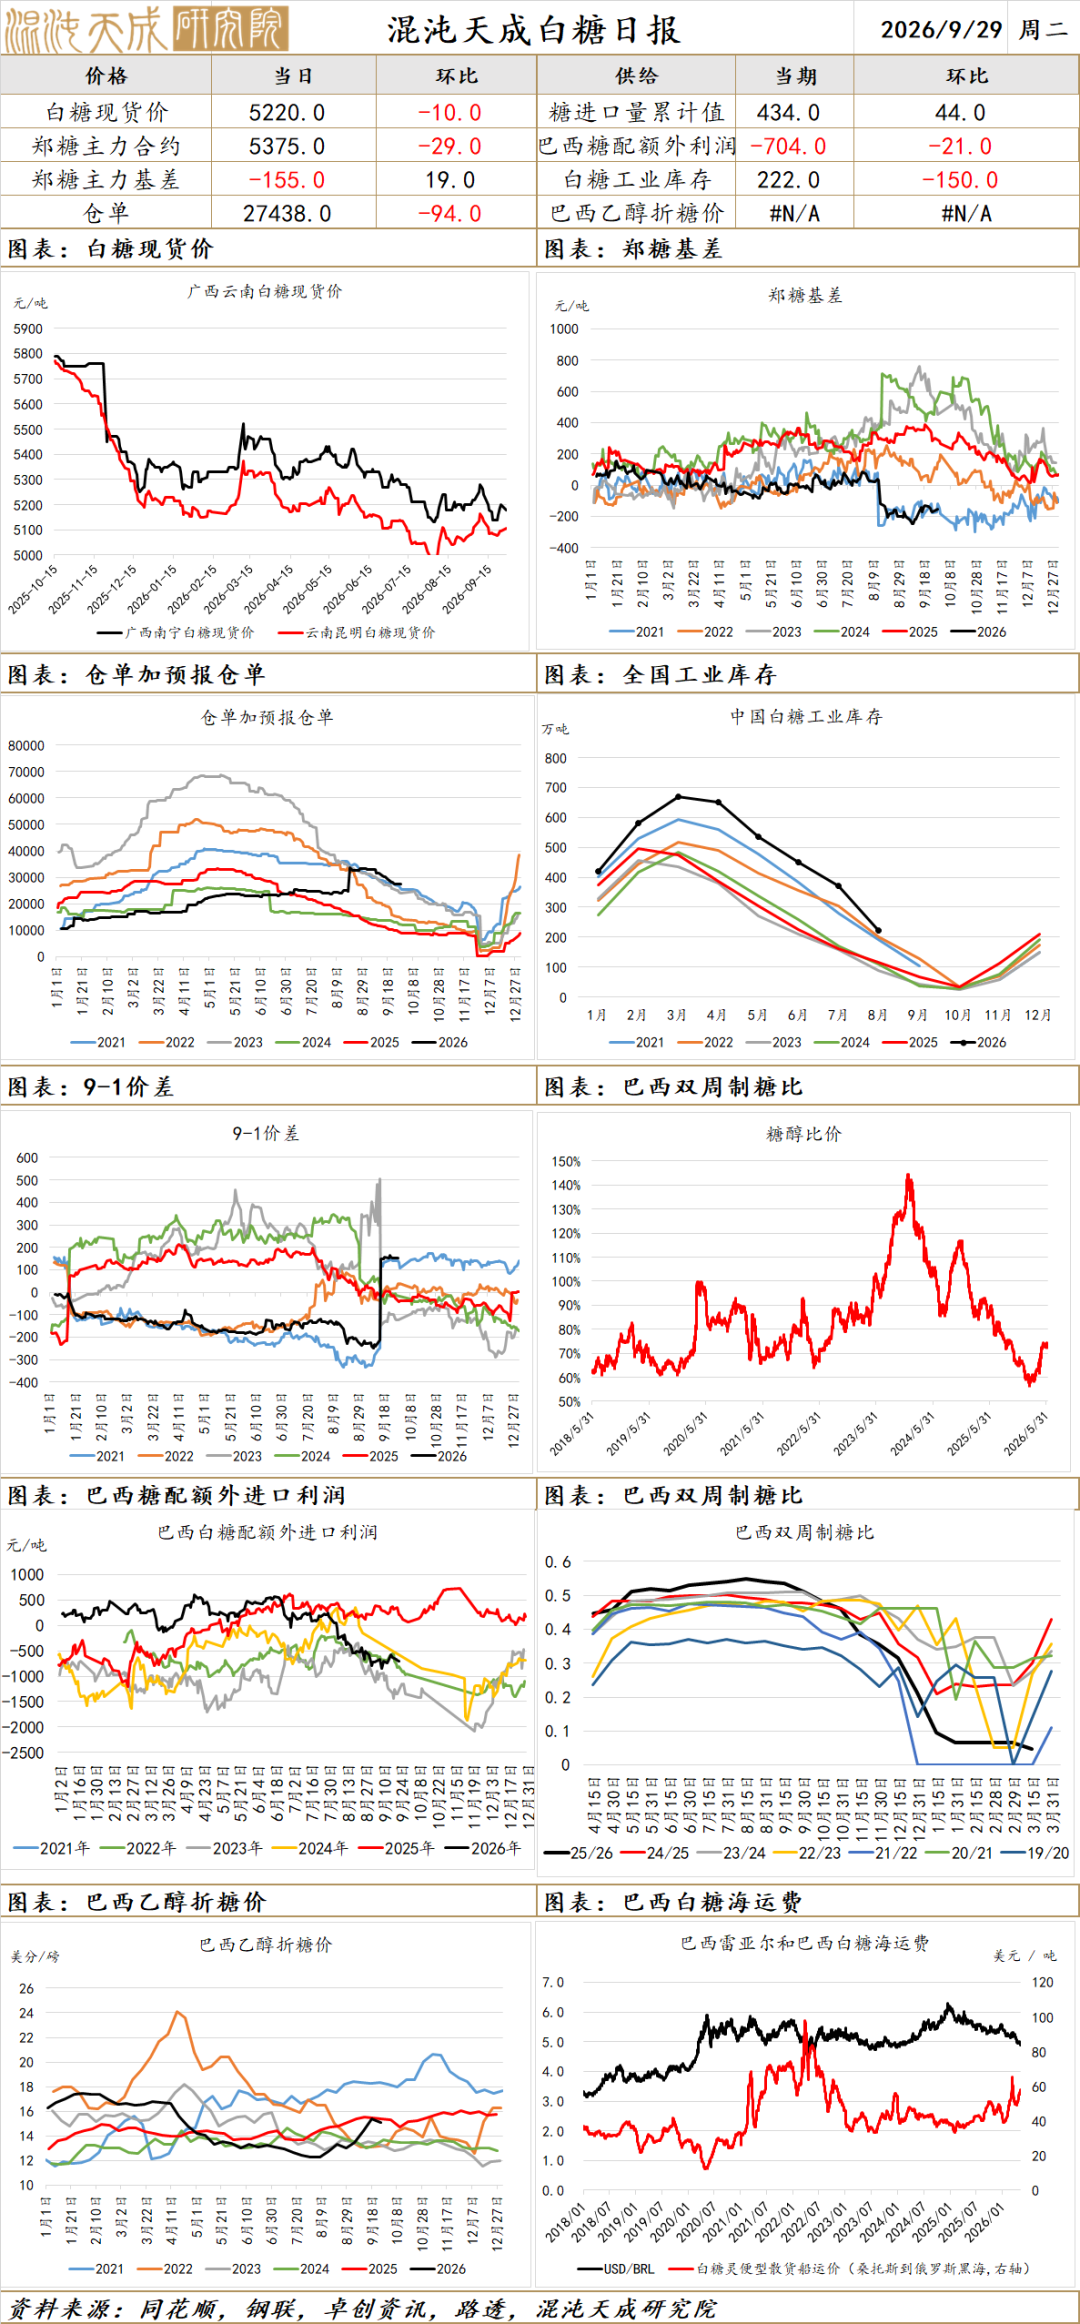
价格:9月28日,国内南宁白糖现货价格为5220元/吨,较昨日下跌10元/吨;郑糖主连收于5375元/吨,较昨日下跌29元/吨;期现基差为-155元/吨,较昨日上涨19元/吨。
供应端:印度25/26榨季截至4月30日累计产糖2752.8万吨,同比增加约7%。据巴西能源与矿业部信息,该国计划在5月初召开的国家能源政策委员会会议上,提交提案,将汽油中乙醇强制掺混比例由30%上调至32%。5月上半月,预计巴西中南部主产区的甘蔗压榨量预计将触及4245万吨,同比下滑0.2%,糖产量预计较之前一年同期下滑14%,至208万吨。2025/26榨季截至5月底,广西产混合糖769.74万吨,工业库存320.72万吨;广东产糖量66.097万吨,库存12.107万吨;云南产糖292.84万吨,工业库存130.44万吨。截至4月14日,泰国2025/26榨季累计产糖1195.68万吨 ;截至4月15日,印度2025/26榨季累计产糖2739万吨,同比增加196万吨 ;IBGE预计巴西2026年甘蔗产量为7.0603亿吨,同比增加0.4%。
需求端:当前处于消费淡季,下游采购以刚需为主,整体成交一般,产销率放缓。
结论:北方新糖已陆续开机,南方甘蔗糖预计10月中下旬开始压榨,加上库存仍处高位,供应宽松格局短期难改。不过进口加工仍处亏损状态,进口成本高企对国内价格形成支撑,下行空间也相对有限。国际方面,巴西乙醇价格不断上涨,市场预期巴西制糖比走低,从而减少巴西食糖供应;国内方面,受产量超预期增加影响,国内食糖市场仍在供应宽松周期。综合来看,供应端国内外多空交织,需求端未见明显好转,整体上涨动能不足,但当前白糖估值处于偏低水平,下方存在成本支撑,厄尔尼诺预期存在,继续下跌空间不大,预计将持续底部震荡,直至基本面发生明显改善。后续需重点关注地缘冲突持续情况及全球厄尔尼诺天气演变。
二、消息与数据
1、6月农业部预测,国内白糖25/26产季产量继续调增,调整到1280万吨,首次预测26/27产季增产至1293万吨。
2、2026/27榨季截至4月上半月,巴西中南部地区累计入榨量为1995.6万吨,较去年同期的1667.6万吨增加328万吨,同比增幅达19.67%;累计制糖比为32.93%,较去年同期的44.71%减少11.78%;累计产糖量为64.7万吨,较去年同期的73.5万吨减少8.8万吨,同比降幅达11.94%。
3、巴西国家商品供应公司(Conab)预计巴西2025/26榨季产糖量为4,420万吨,同比增长0.1%;预计甘蔗乙醇产量同比下降6.9%至273.3亿升;预计甘蔗和玉米的乙醇总产量同比增长0.8%至375亿升。
4、沐甜30日讯 截至3月底广西收榨糖厂过半,预计3月份广西单月糖产量在140-150万吨,达到近十个榨季第二高的水平,仅低于18/19榨季的166.5万吨,同比大增110-120万吨,25/26榨季截至3月底广西累计糖产量预计突破700万吨。
5、根据印度糖业与生物能源制造商协会(ISMA)发布的最新预估,2025-26榨季印度食糖产量预期下调,净糖产量预计为2930万吨。
6、迪拜糖业大会指出2026/27榨季全球过剩或收窄至约140万吨,低于25/26年度的470万吨。

 VIP复盘网
