

中金研究
2026年AI算力共振,助推特种电子布扩产周期。织布机等作为产业二阶导,2026Q3市场关注度显著提升。一方面,国产织布机设备逐步小批量验证;另一方面,海外特种电子布龙头盈利能力超预期,强化产业资本开支意愿。我们建议重点关注2026H2-2027年国产电子布织布机性能提升和订单兑现。
Abstract
摘要
行业近况评论
特种电子布结构性缺口,加速产能重构。1)需求高景气:AI算力集群对信号传输完整性和翘曲控制要求高,特种电子布渗透率快速抬升。据Frost Sullivan,2025-2030E全球特种电子布市场复合增速将达到30.4%,2030年达23.5亿美元。2)提价传导:据卓创资讯,2026年电子布多轮提价,厂商盈利能力修复,强化资本开支意愿。
纺织机械路径:从常规设备,向精密制程跨越。电子布由玻璃纤维纱经纬交织而成,横跨“化工+纺织+表面工程”。从纺织装备来看,特种电子布带来设备门槛显著升级:
► 玻纤加捻机:特种电子纱直径向微米级升级,设备企业围绕高转速稳定性与细纱张力控制竞争。我们认为2026年国产加捻设备已率先突破高端市场,并进入订单兑现期。
► 电子布织布机:薄型&特种布面临“高纬密+低转速”瓶颈,压缩织布机单位产能。海外织布机供应弹性较低,国产如日发纺、泰坦、北自等加快客户验证;
海外竞争格局重塑,国产设备迎黄金窗口。2026.6丰田工业(织布机龙头)完成私有化退市,其设备扩产意愿较为克制,全球高端供给带来缺口。我们认为,鉴于国产电子纱、电子布本轮扩产集中于内地,国产设备具有技术迭代的天然优势,有望从普通电子布批量验证。
风险
高端特种布验证不及预期、竞争加剧、行业投放产能不及预期等。
Text
正文
特种电子布产能扩张,涨价贡献弹性
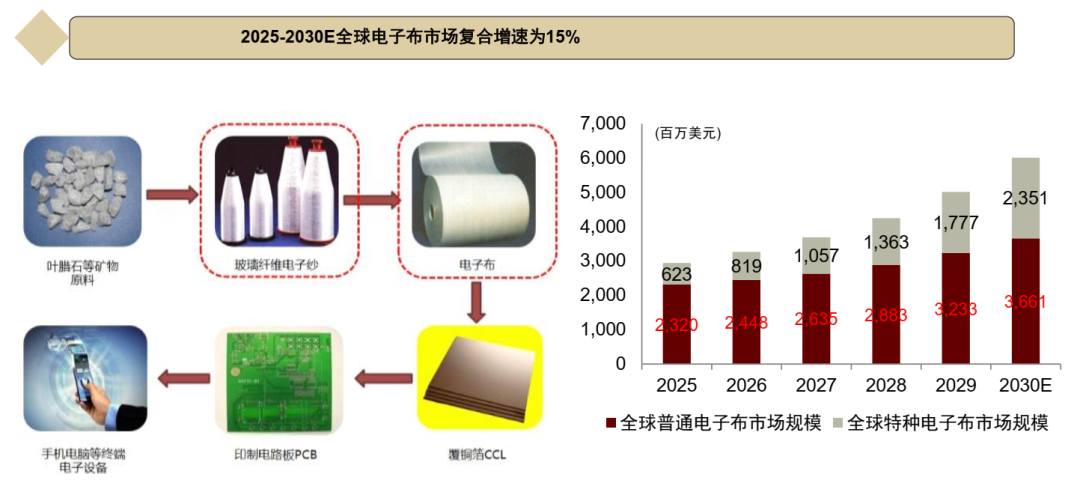
2025-2030年全球特种电子布市场复合增速超过30%。电子布由玻璃纤维纱经纬交织而成,是覆铜板(CCL)的增强骨架基材。电子布的介电常数(Dk)和介电损耗(Df)是决定信号传输质量的关键指标。
按照玻纤类型来看,电子布可分为普通电子布(厚布>100μm、薄布36–100μm、超薄布28–35μm、极薄布<28μm)及特种电子布(低Dk/Df、低CTE及石英布)。1)相较于普通电子布,特种电子布可实现介电常数(Dk)降低30%以上、介质损耗因子(Df)降低57%以上。2)Low Dk/Df电子布用于降低800G/1.6T交换机、AI服务器及光模块高速电互连的传输损耗,Low CTE电子布则主要用于GPU/ASIC大型封装基板,降低热膨胀与翘曲风险。
根据弗若斯特沙利文统计,2025年全球整体电子布规模由2021年的21.40亿美元稳步增至2025年的29.43亿美元(CAGR为8.3%)。2025年全球电子布市场中,21%来自于特种电子布,79%来自于普通电子布。根据弗若斯特沙利文预测,2025-2030年全球特种电子布市场复合增速将达到30.4%,低Dk/Df布、低CTE、石英布市场增速为19.4%、49.0%、75.1%。
图表1:电子布代际演变
根据日东纺(全球特种电子布龙头)的最新技术路线图,2022–2034年,AI同时推动两条电子布升级路线:高速PCB推动Low Dk/Df玻纤NE→NER→NEZ升级;大尺寸GPU/ASIC封装则推动Low CTE玻纤T-glass需求增长。
图表2:日东纺技术路线图(2026.8月更新)
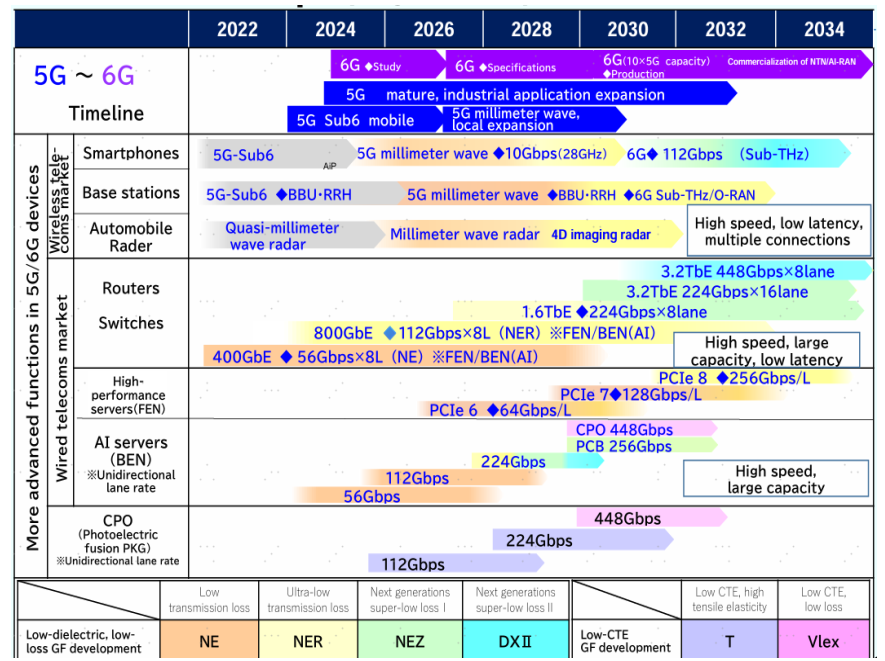
资料来源:日东纺FY2027 1Q公告,中金公司研究部
日东纺利润率提升,上调全年预期。从日东纺财务数据来看,2025年供给释放相对有限,各季度营收同比增速整体维持个位数;1Q27FY(对应2026Q2自然季)季度公司整体营收同比增长20.6%,单季度毛利率同比提升6ppt/环比提升2ppt至44%。公司电子材料业务1Q27FY贡献了公司89%的营业利润增量。
根据公司公告,2026年上半年盈利能力提升,主要在于高毛利的特种电子材料占比提升及产品线价格上调。公司最新一期(2026年8月份)同时上调FY2027全年营收指引2.9%至1410亿日元,上调全年营业利润指引15.4%至300亿日元。
图表3:2026年日东纺单季度营收提速
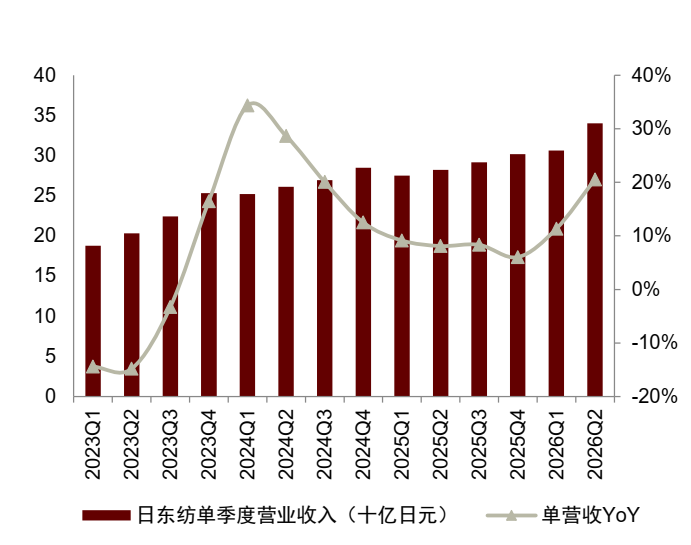
资料来源:日东纺公告,中金公司研究部
图表4:2026Q2(自然季)日东纺毛利率环比提升
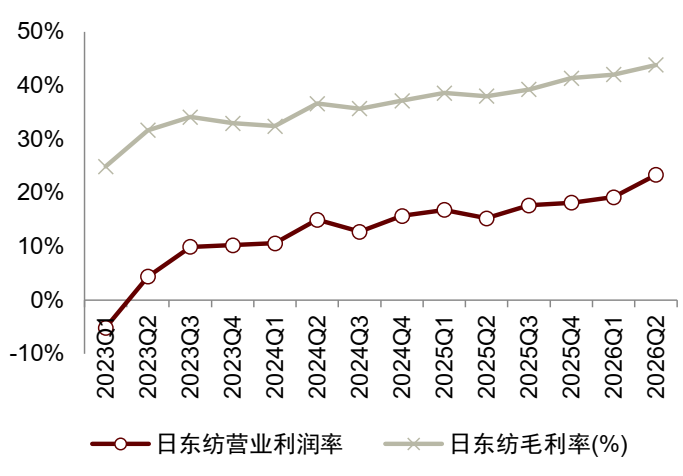
资料来源:日东纺公告,中金公司研究部
中国厂商把握窗口,扩产高端电子布。2025年下半年以来,国内中材科技(泰山玻纤)、中国巨石、国际复材等资本开支较大,旨在快速提升高端电子布市场份额。我们统计2026H1中国巨石/中材科技/宏和科技资本开支分别为22/21/16亿元。从扩产难点来看,特种电子布在原纱产能、纺织设备以及长周期客户认证等多环节叠加。
图表5:2022-2026年A股电子布代表公司资本开支统计
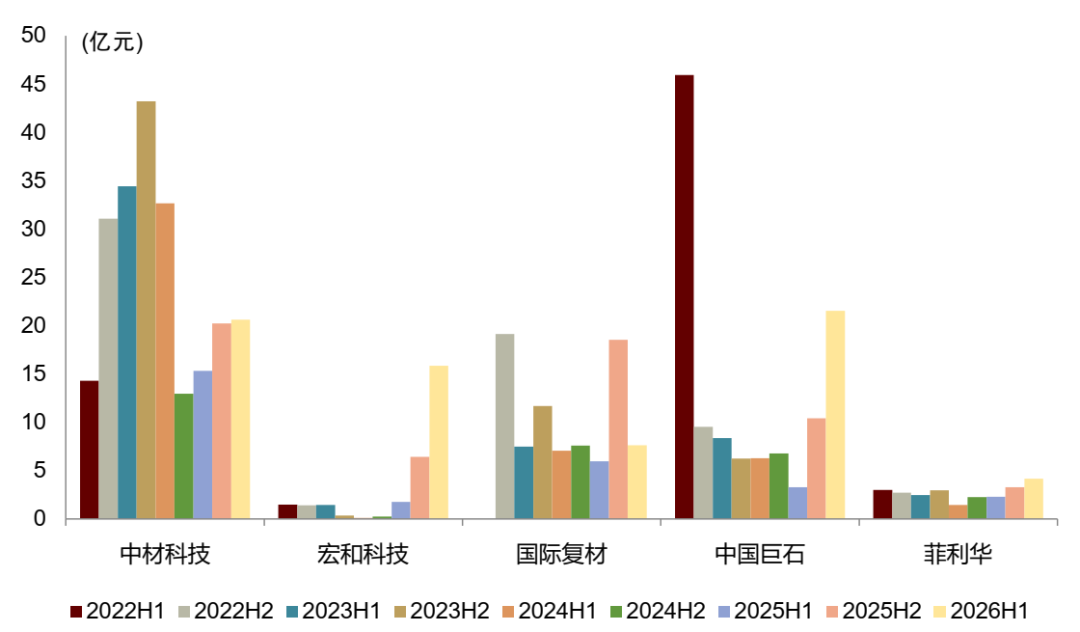
资料来源:各公司公告,中金公司研究部;注:我们以现金流量表——购建固定资产、无形资产和其他长期资产支付的现金统计。
特种电子布需求挤占产能,2026年行业多轮涨价。1)据卓创资讯,2026H1电子布行业已完成多轮提价,8月底2116与1080薄型电子布均价升至12.7元/米、13.1元/米,普通电子布(7628型号)升至10.0-10.2元/米,涨价周期由季度缩短至月度;根据报道,中国巨石9月电子布厚布与薄布分别提价15%、20%。2)从上市公司披露数据来看,宏和科技2026H1电子级玻纤布平均售价达到11.91元/米,同比增长147.7%。
图表6:宏和科技电子布平均售价(元/米)与电子纱平均进价(元/kg)
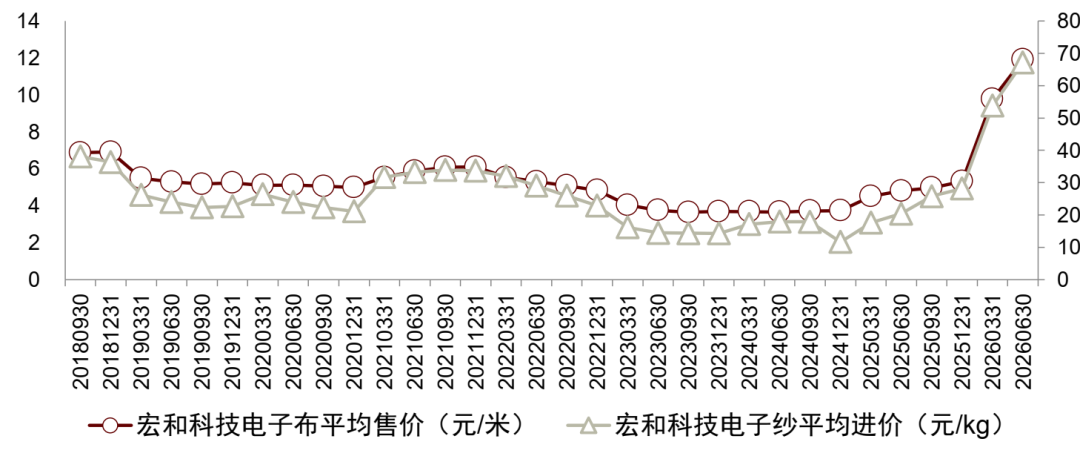
国产纺织机械乘风而上,迎来新机遇
国内纺织机械拥有较好产业基础。1)下游:根据中国纺织机械协会,国产纺机在国内市场占有率稳定在75%左右。2025年我国纺织机械出口额达到60.25亿美元,同比增长28.6%;2026H1织造机械运行总体平稳。我们认为电子布重资产扩产企业集中在中国大陆,与国产设备存在区域服务与技术沟通天然优势。2)参与企业:纺织机械在各环节均经历长期市场角逐,头部企业延伸产业链、研发意愿持续。参考纺织机械发展历程,国产设备常常能在供需缺口期发挥相对优势,迅速迭代。
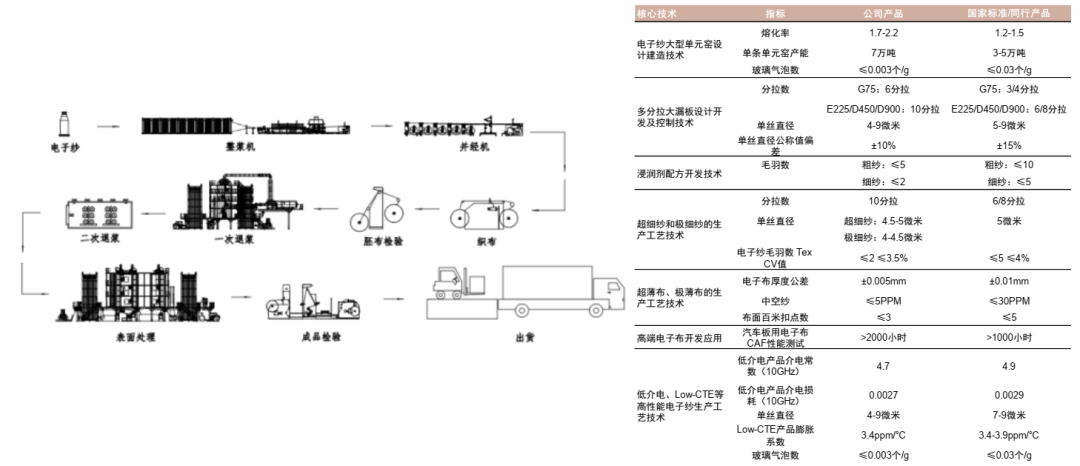
从电子布生产环节来看,需经历:高温熔融、拉丝成纱、加捻与并捻形成电子纱,后经整经与织造、后处理与定型。整体来看,属于“化工+纺织+表面工程”综合工艺链。具备“电子纱—电子布”纵向一体化能力的生产体系
► 上游(电子纱制备):对于二代Low Dk电子布和Low CTE电子布,熔融拉丝工艺严苛。1)配方层面:Low CTE玻璃引入TiO₂等难熔氧化物,并协同调节SiO₂、Al₂O₃等含量,使玻璃在兼顾低热膨胀系数和电性能的同时仍保持可纺性;2)熔制方面:高性能玻纤熔化温度比普通E glass高出约100-150℃,温度窗口更窄,加快窑体耐火材料损耗,进一步推高检修频率与折旧摊销费用;3)拉丝层面:超薄电子布向4-5µm超细单丝发展,对漏板多分拉、单丝直径一致性及连续拉丝稳定性要求进一步提升。
► 中段—加捻。通过电子加捻机给予纱线一定的捻度,增加纤维束的拉伸强度,形成电子纱。加捻使得单丝间形成纤维束,减少织造过程中的断纱与毛羽。
► 中段—整经/上浆。利用高精度电子整经机将数千根石英纱线平行卷绕到经轴上,通过整经机的恒张力控制系统和断经监测确保数千根纱线的松紧度完全一致。1)整经:需同时控制整浆张力、并轴张力、送经张力与卷绕张力等多个环节,薄型电子布对张力波动更敏感,控制不足易导致断经、纬密不均等缺陷。2)上浆:提高纱线在高速喷气织造下的耐磨性和强度。
► 中段—织造(核心工序):常见无梭织机主要包括剑杆/喷气/喷水三类,电子布织造以喷气织机为主,利用压缩空气流将纬纱带入织口,实现非接触式引纬。电子布对平整度、孔隙率、布纹均匀性的要求极高,因此需要严格精确控制喷气织机张力、速度和纬密。
► 后处理:化学改性与表面工程。
图表7:低介电、Low-CTE等高性能电子纱生产流程及指标
资料来源:光远新材招股说明书(申报稿,2022年),中金公司研究部
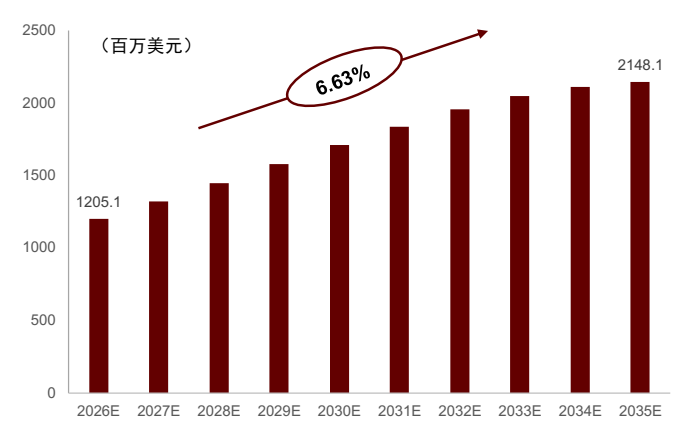
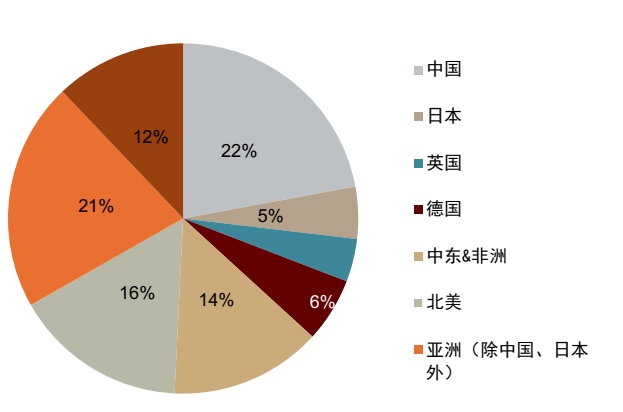
2026年全球喷气织布机预计规模12亿美元。喷气织布机织造速度可达每分钟1500纬以上,广泛应用于服装、家用纺织和产业用布。据Industry Research预测,2026年全球喷气织布机市场规模(包含民用纺织 + 工业玻纤/电子布织机)共计12亿美元,分地区看,亚太主导全球喷气织布机市场需求,2025年市场份额为48%。
图表8:2026E-2035E全球喷气织布机市场规模预测
资料来源:Industry Research,中金公司研究部
图表9:2025年全球各地区喷气织布机需求分布
资料来源:Industry Research,中金公司研究部
电子布用喷气织机需经历系统化升级:
► 引纬路线设计:气流控制兼顾稳定性与能耗。电子布织机研发的首要攻关难点为引纬路线,玻纤纱线细、脆且易产生散丝、破丝,对主辅喷嘴气流稳定性及喷射时序要求较高。
压缩空气是喷气织机最主要的能耗来源,以丰田JAT910为例,其通过主辅喷嘴协同、高响应电磁阀及i-SENSOR实时监测纬纱飞行状态并优化引纬参数;相比JAT810,空气压力降低约10%、空气消耗降低约20%。
► 电控:决定纬密和布面一致性。电子布织造需通过传感器,实时监测气压、纱线张力和缺陷检测,减少设备辊体跳动误差。此外,电子布织机的电控系统与普通织机外观相似,但具备特殊功能,比如纱线勾连时可实现自动推除,避免人工接触。以日发纺为代表的国产厂商,2026年以来电子布织机的研发进度大幅加快。
► 零部件工艺:决定机械精度与长期稳定性。电子布对布面疵点和连续生产稳定性要求较高,核心零部件需同时满足较高的加工精度、耐磨性和长期精度保持能力。零部件磨损不仅提高维护及停机成本,也可能造成喷气方向、剪纬位置或设备振动发生变化,进而影响纬纱飞行及布面一致性。
电子布薄型化带来“高纬密+低转速”挑战。特种电子布(Low‑Dk一代/二代、Low‑CTE、Q布等)织造环节在物理参数上与传统厚布不同,压低单位织机产出效率:
► 纬向密度大幅提升:以日东纺Style WEA 1006为例,典型极薄布1006的纬向密度约110ends/in,是7628厚布(33ends/in)的3.3倍。假定喷气织布机转速不变,同样设备理论产量约为厚布产量的30%,产能差异悬殊。
► 织机转速下行:随织机转速提升,开口、引纬和打纬产生的动态张力及摩擦冲击增加,断经断纬概率上升,而薄型电子布抗拉强度低于厚布,因此在实际生产中需调低转速。电子布织机的引纬系统、打纬机构与传统民用织布机有本质区别。
► 电控算法:电子布的克重均匀性要求很高,例如每平方米的克重误差需控制在正负2克或3克以内。张力过小会影响成圈效果,张力过大则容易拉断经纱。柔性运转的实现,高度依赖于对工艺机理和经验的深刻理解,并将其转化为精确的算法。
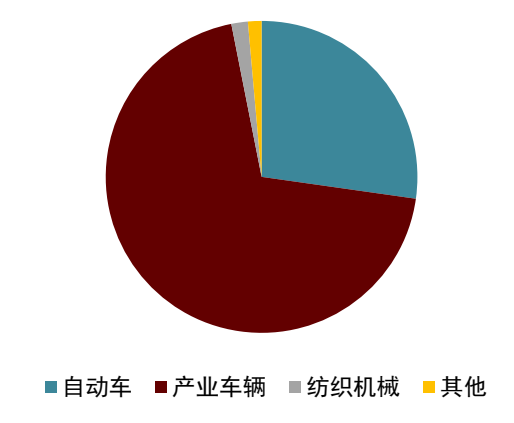
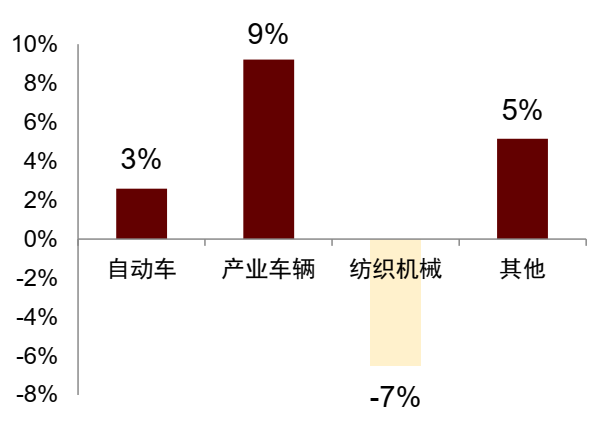
丰田工业私有化退市,带来国产织布机机会。丰田工业FY2026纺织机械收入为747亿日元,仅占集团收入约1.7%,业务体量明显低于产业车辆和汽车板块;丰田工业已于2026年6月完成退市,在高端电子布需求快速增长背景下,日本头部织机厂商新增供给扩张仍较为克制。我们认为,国产织布机市场验证有望从中小客户逐步切入,重点关注2027-2028年订单批量化。
图表10:FY2026丰田工业营收构成
资料来源:丰田工业公告,中金公司研究部
图表11:FY2026丰田工业营收同比增速
资料来源:丰田工业公告,中金公司研究部
电子纱升级抬高设备要求。随电子布向薄型、极薄型及低介电方向升级,电子纱在细度、捻度、抱合力均匀性及一致性上的要求进一步提高,竞争重点转向高速运行下的稳定性和一致性控制,用于PCB的电子级玻纤纱已对捻度、抱合力均匀性及细度一致性提出更高要求。
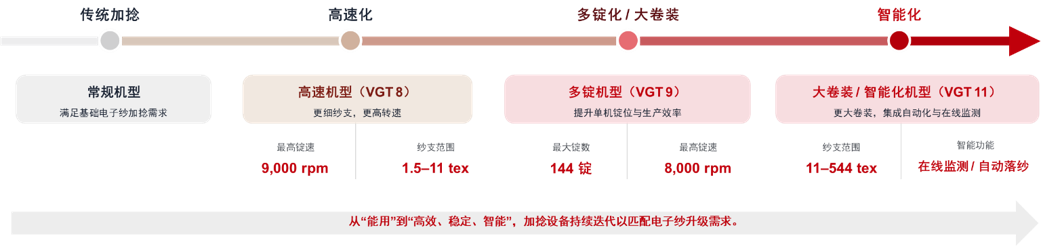
高速与一致性构成核心壁垒。高端玻纤加捻机需同时解决锭子高速稳定、张力和气圈控制、卷装成型以及多轴电控同步等问题。Saurer GlassTwister VGT系列最高锭速可达8,000甚至9,000rpm(VGT 8),捻度覆盖10-250捻/米;国产厂商的难点主要集中在高速下振动控制、细纱张力稳定、锭间一致性以及长期连续运行可靠性。
国产替代已进入放量阶段,高端市场仍较集中。玻纤加捻机国产供应链已形成一定产业基础,卓郎、经纬等厂商均已实现批量供货。当前行业竞争的关键已从普通玻纤加捻转向更细电子纱和高端电子布对应设备,具备高速稳定运行、低捻控制和长期客户验证能力的厂商更有望承接这一轮扩产需求。
图表12:玻纤加捻机迭代历程(以卓郎Saurer为例)
资料来源:Saurer官网,中金公司研究部
风险提示
1. 高端设备国产化验证不及预期:喷气织机在极薄及特种布领域的电控算法与气流控制难度较大,验证周期可能延长。
2. 行业竞争加剧风险:电子布纺织机械竞争维度覆盖技术、工艺优化、客户认证等多重领域。倘若企业无法取得有效突破,竞争加剧会带来价格承压、盈利能力下滑等风险。
3. 电子布产能投放不及预期:纺织机械作为扩产二阶导,受制于下游资本开支意愿;若2027年电子布产线建设不及预期,可能导致设备订单可见度下调。

 VIP复盘网
