

1
煤炭再配置机会,积极布局煤炭股
本周要闻回顾:动力煤价格反弹,晋陕蒙三省开工率下探
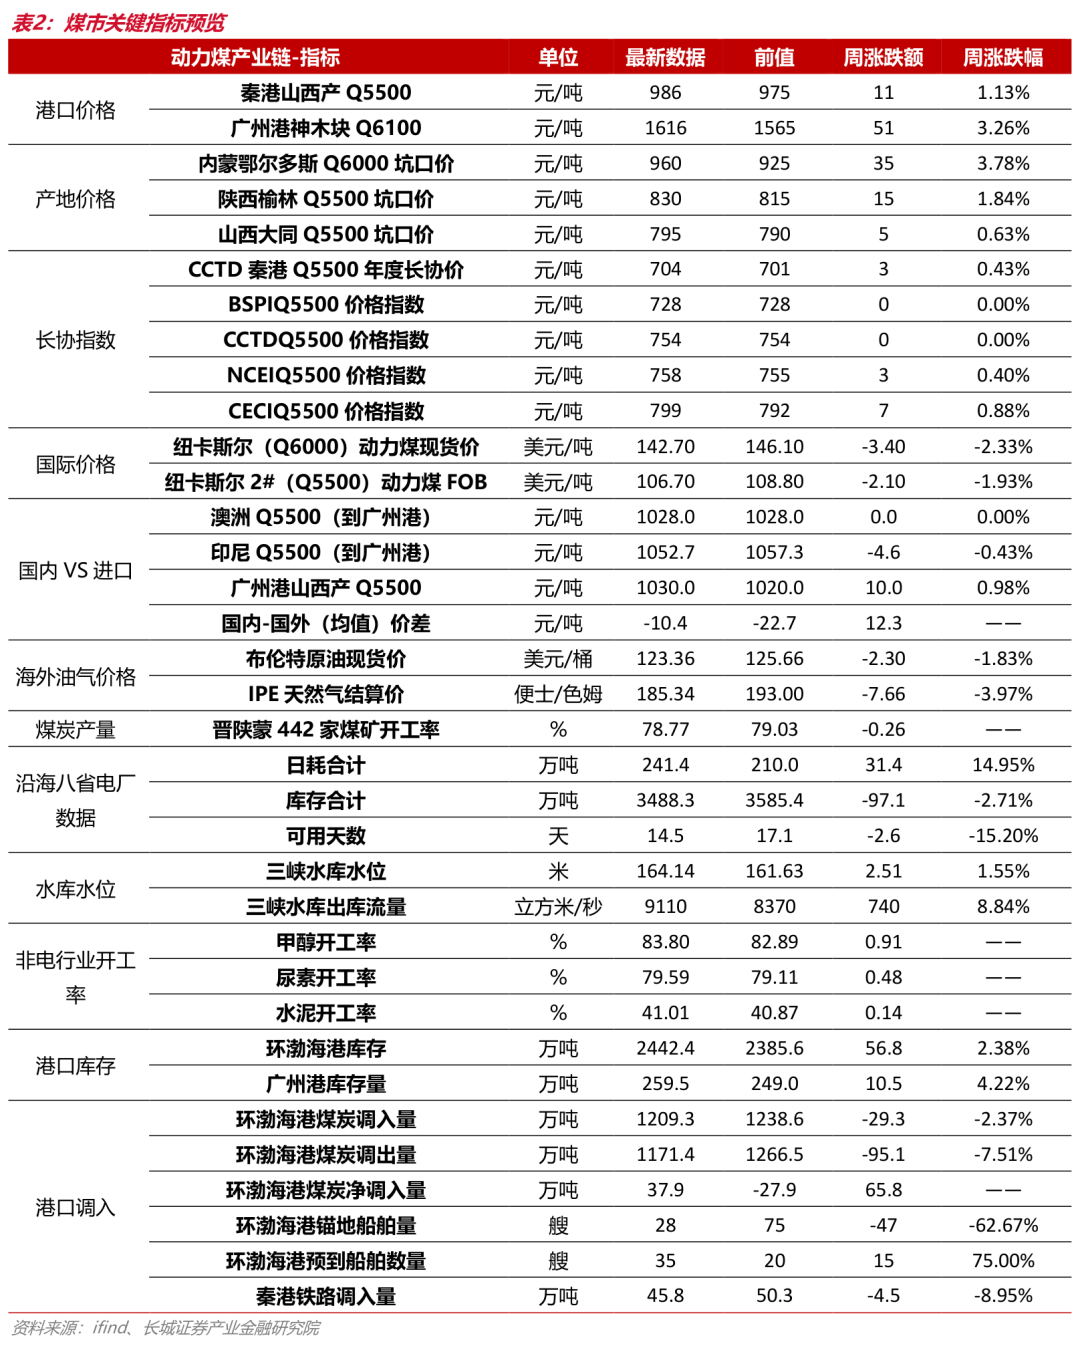
动力煤方面:截至9月24日,秦港Q5500动力煤平仓价为986元/吨,周环比上涨11元/吨,涨幅1.13%;产地价格齐涨,鄂尔多斯Q6000坑口报价960元/吨,环比上涨35元/吨,涨幅3.78%;陕西榆林Q5500坑口报价830元/吨,环比上涨15元/吨,涨幅1.84%;山西大同Q5500坑口报价795元/吨,环比上涨5元/吨,涨幅0.63%。炼焦煤方面:截至9月24日,京唐港主焦煤报价2700元/吨,环比持平;焦煤期货主力合约报价1494元/吨,环比下跌119元/吨,跌幅7.35%。煤矿开工率:晋陕蒙三省442家煤矿开工率78.77%,环比下跌0.26个百分点;其中山西省煤矿开工率63.06%,环比上涨0.20个百分点;内蒙古煤矿开工率87.47%,环比下跌0.96个百分点;陕西省煤矿开工率88.98%,环比上涨0.26个百分点。
煤炭再配置机会,积极布局煤炭股
催化剂之一:动力煤价格反弹:秦港平仓报价986元,迎峰度冬期间有望再上破1000元关口,我们仍要格外重视供给端的紧张状态,当前晋陕蒙的综合开工率自5月22日山西煤矿爆炸事件以来仍旧处在偏低水平,山西的开工率影响非常之大,重视后续可能发生的严重供需错配现象,即煤矿生产端表现出【安全大于保供】。催化剂之二:业绩同比提升:从港口煤价对比,上半年均价同比去年上涨约90元,涨幅13%;二季度环比一季度上涨约100元,涨幅14%;大部分煤炭公司的中报业绩的同环比大幅上涨,煤炭的年度和季度业绩低点已过。催化剂之三:美伊冲突核心矛盾难解,全球能源危机仍在:我们曾提到要“重视原油的中枢油价抬升、淡化时点油价的回落”,分析隐含了美伊之间的核心矛盾是难以调和和回到战争之前的,地缘的冲突、海峡的中断风险、原油的战略补库、能源设施的重建、贸易渠道的重塑,都将让油价走高。从而间接利多煤炭。催化剂之四:科技&煤炭资金跷跷板:海内外科技板块巨震,松动筹码资金有望关注低洼的煤炭板块,当前煤炭整体持仓非常之低,代表增量资金入场之后的弹性非常大。催化剂之五:煤炭上市公司发布股东增持公告和中期分红,均显示产业资本对煤炭价值的认可。动力煤价判断:当前能源危机的背景下,电厂更关注的是“现金盈亏平衡线”而非“报表盈亏平衡性”,我们提到过电厂的报表盈亏平衡线860元和现金平衡线1000元(即对应的动力煤现货价格),此前煤价已上破1000元,后期仍有望超过前高,且当前也尚未达到1155元(年度长协上限770元的1.5倍)的价格水平。
投资建议:周期弹性与稳健红利双逻辑
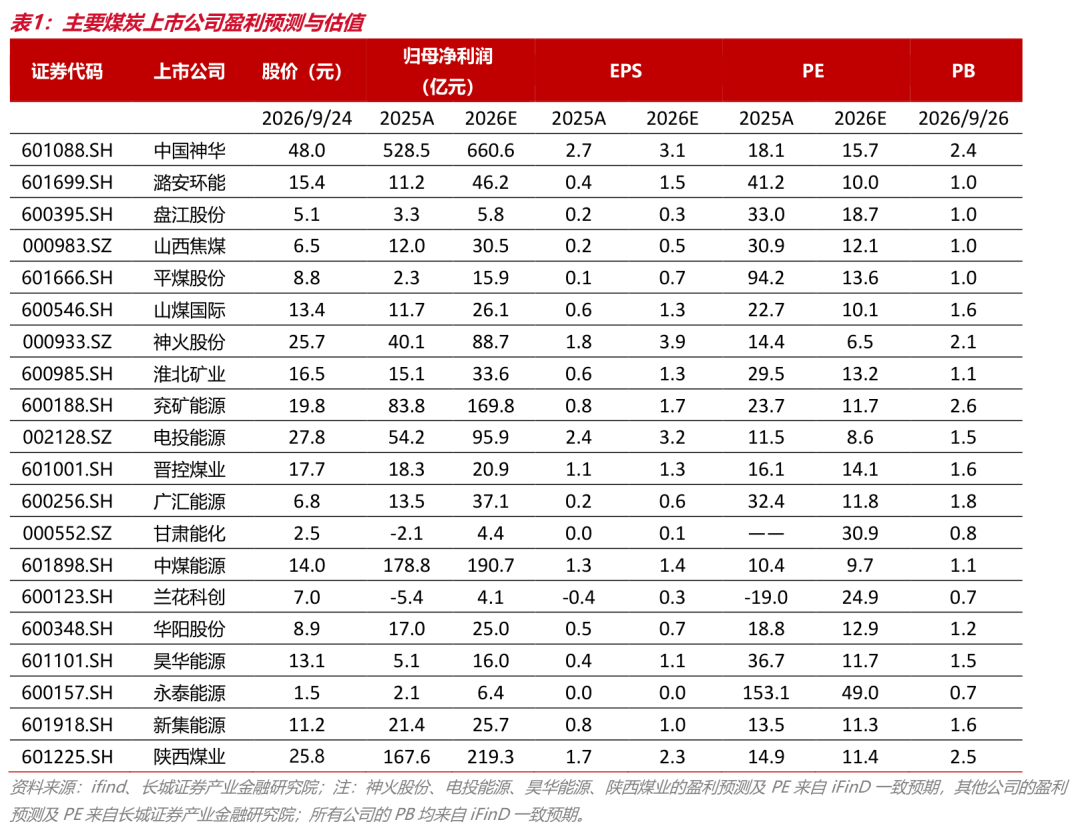
受益标的:动力煤弹性:兖矿能源、晋控煤业、广汇能源;稳健红利:中国神华、新集能源、中煤能源、陕西煤业;焦煤弹性:淮北矿业、平煤股份、潞安环能、山西焦煤。
风险提示:经济增速下行风险,进口煤大增风险,可再生能源加速替代风险,政策调控煤市风险、矿井复产不确定性影响
2
煤市关键指标预览
3
煤炭指数跑赢沪深300,估值仍在全行业对比中偏低
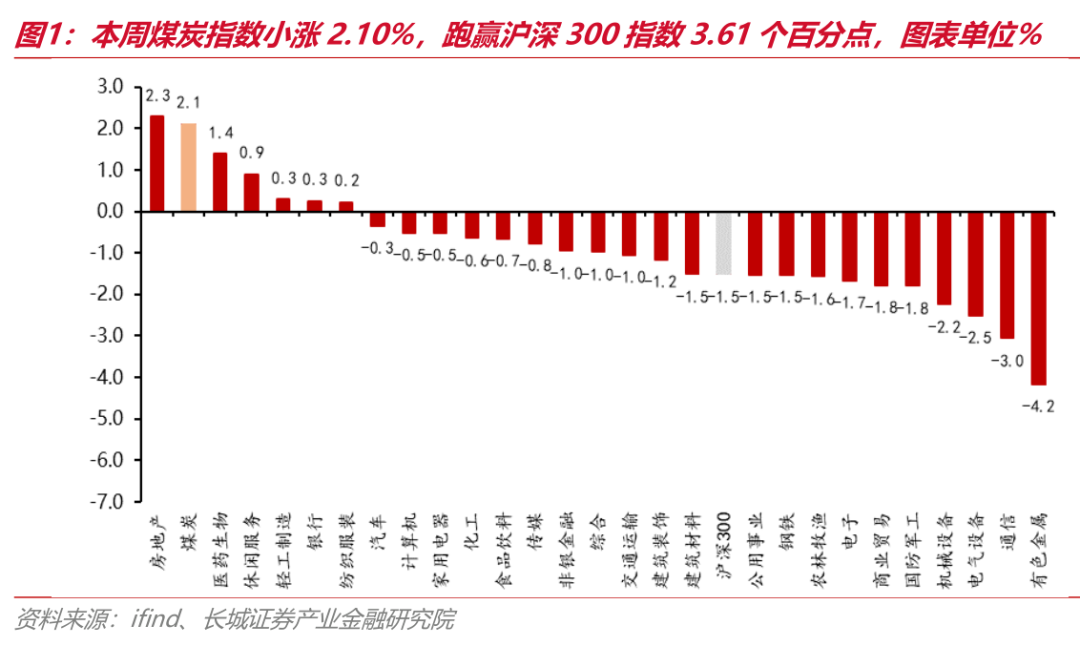
煤炭指数小涨2.10%,跑赢沪深300指数3.61个百分点
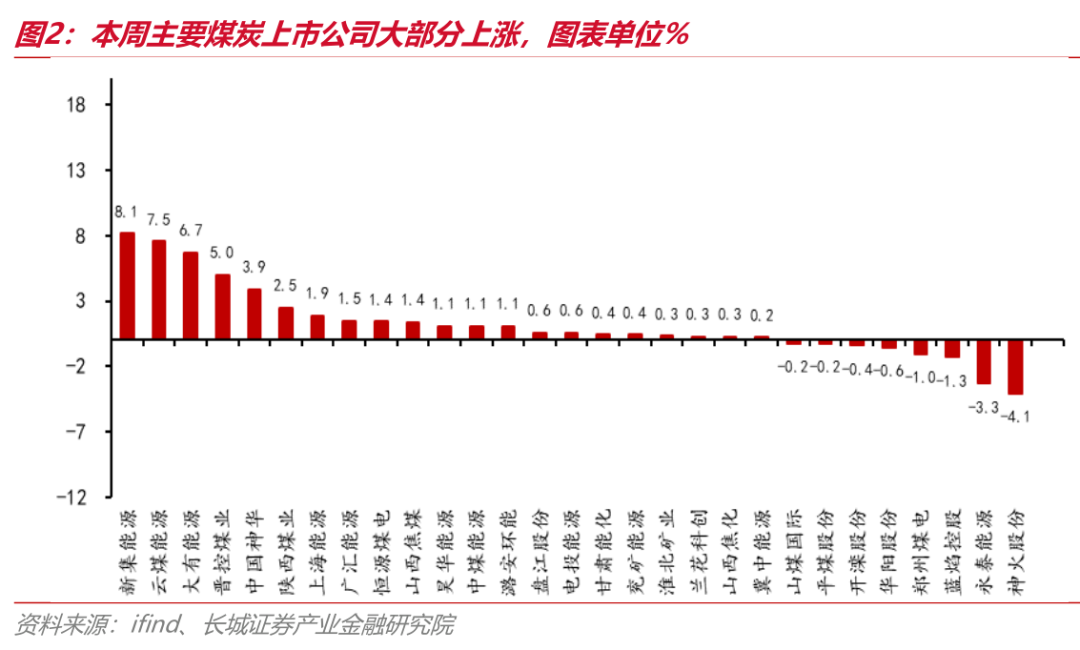
本周(2026.9.21-2026.9.24)煤炭指数小涨2.1%,沪深300指数小跌1.51%,煤炭指数跑赢沪深300指数3.61个百分点,主要煤炭上市公司大部分上涨,涨幅前三名公司为:新集能源(+8.15%)、云煤能源(+7.55%)、大有能源(+6.68%);跌幅前三名公司为:神火股份(-4.07%)、永泰能源(-3.29%)、蓝焰控股(-1.30%)。
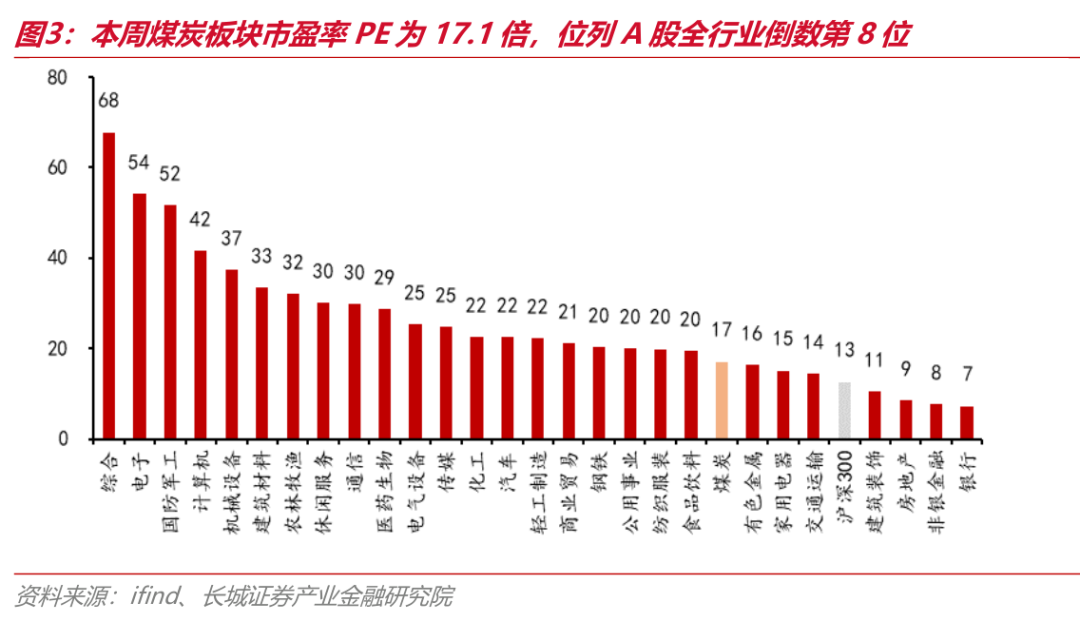
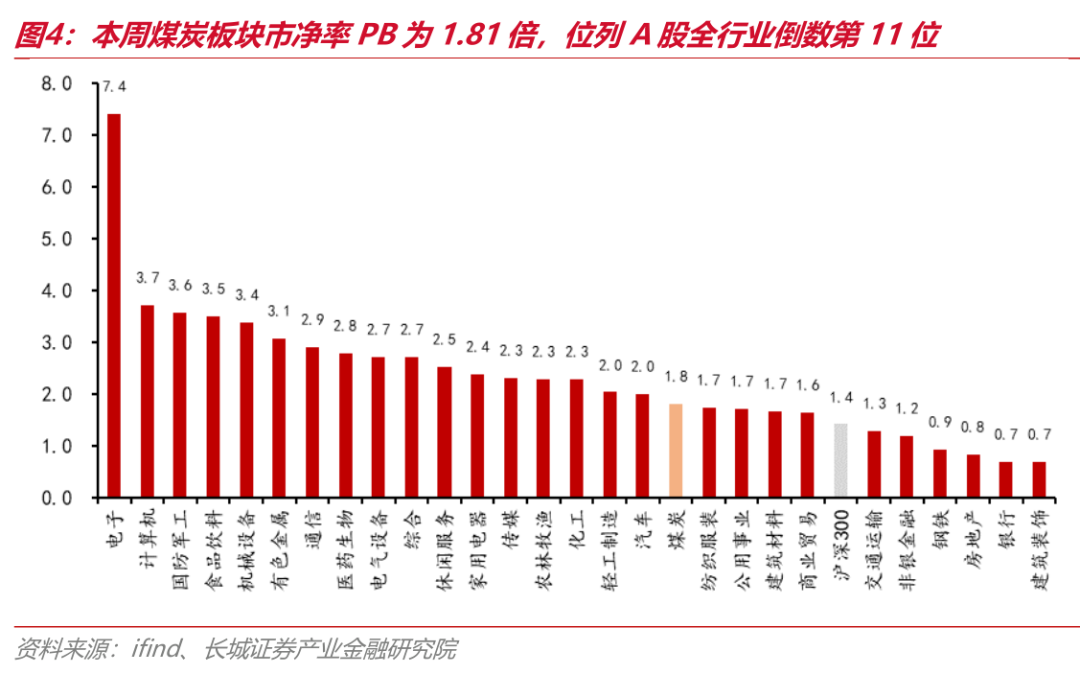
估值表现:市盈率PE为17.1倍,市净率PB为1.81倍
截至2026年9月25日,根据PE(TTM)剔除异常值(负值)后,煤炭板块平均市盈率PE为17.1倍,位列A股全行业倒数第8位,煤炭板块市净率PB为1.81倍,位列A股全行业倒数第11位。
4
动力煤产业链:秦港价格小涨,山西煤矿开工率微涨
国内动力煤价格:秦港价格小涨,产地价格上涨
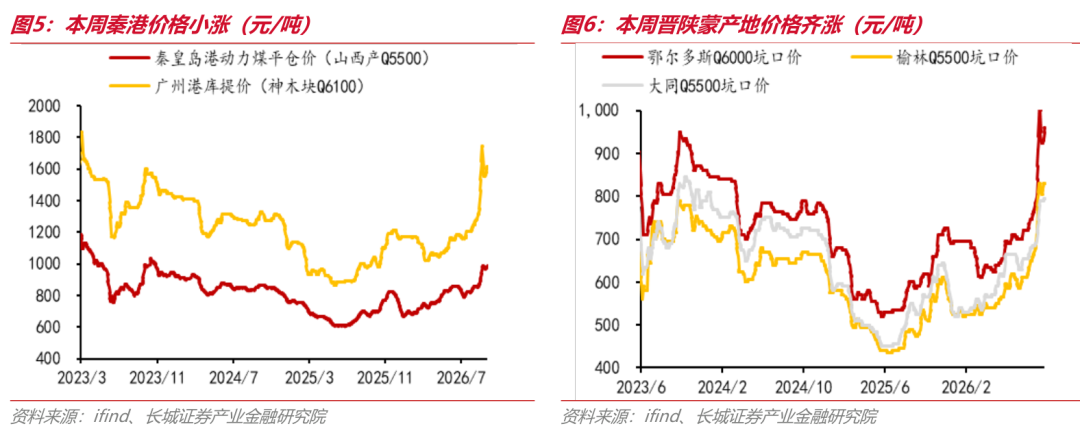
秦港价格小涨。截至9月24日,秦港Q5500动力煤平仓价为986元/吨,周环比上涨11元/吨,涨幅1.13%;广州港神木块库提价为1616元/吨,周环比上涨51元/吨,涨幅3.26%。
晋陕蒙产地价格齐涨。截至9月24日,鄂尔多斯Q6000坑口报价960元/吨,环比上涨35元/吨,涨幅3.78%;截至9月24日,陕西榆林Q5500坑口报价830元/吨,环比上涨15元/吨,涨幅1.84%;截至9月24日,山西大同Q5500坑口报价795元/吨,环比上涨5元/吨,涨幅0.63%。
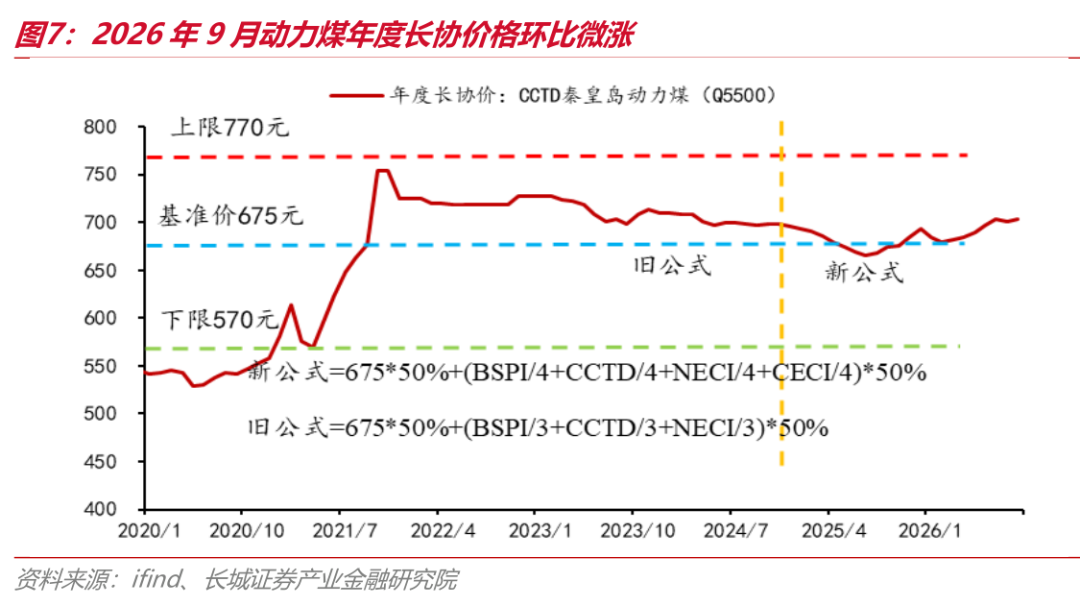
年度长协价格:2026年9月动力煤长协价格微涨
2026年9月动力煤长协价格微涨。截至2026年9月,CCTD秦港动力煤Q5500年度长协价格704元/吨,环比上涨3元/吨,涨幅0.43%。
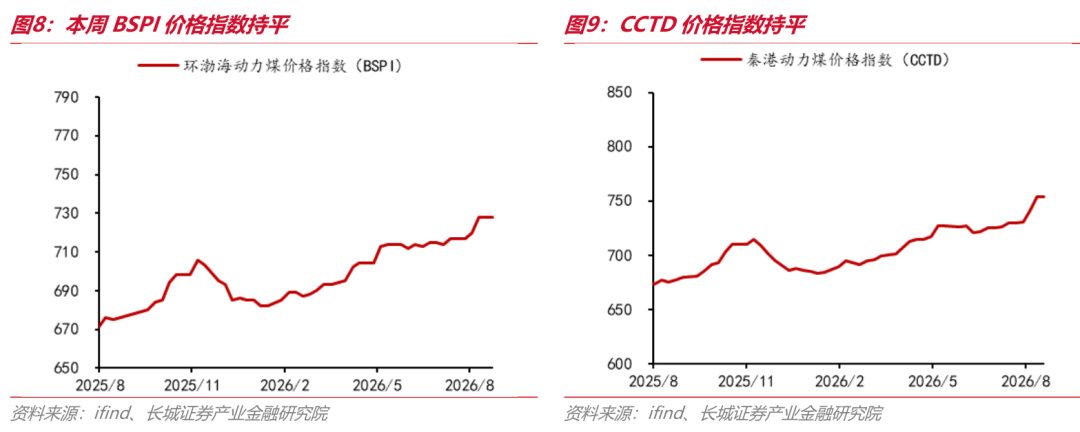
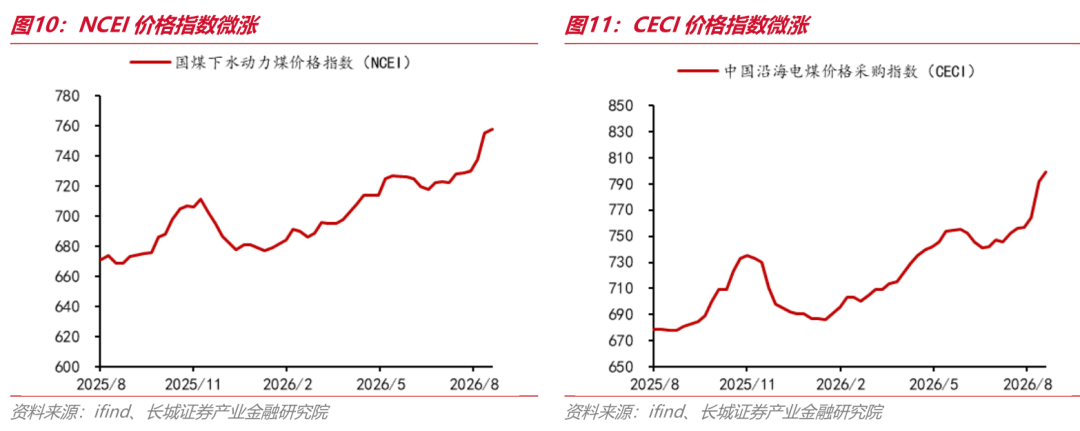
BSPI价格指数持平,CCTD价格指数持平,NCEI价格指数微涨,CECI价格指数微涨。截至9月23日,环渤海动力煤价格指数(BSPI)价格728元/吨,环比持平;截至9月18日,CCTD秦港动力煤Q5500价格754元/吨,环比持平;截至9月18日,NCEI下水动力煤指数758元/吨,环比上涨3元/吨,涨幅0.40%;截至9月18日,CECI中国沿海电煤采购价格指数799元/吨,环比上涨7元/吨,涨幅0.88%。
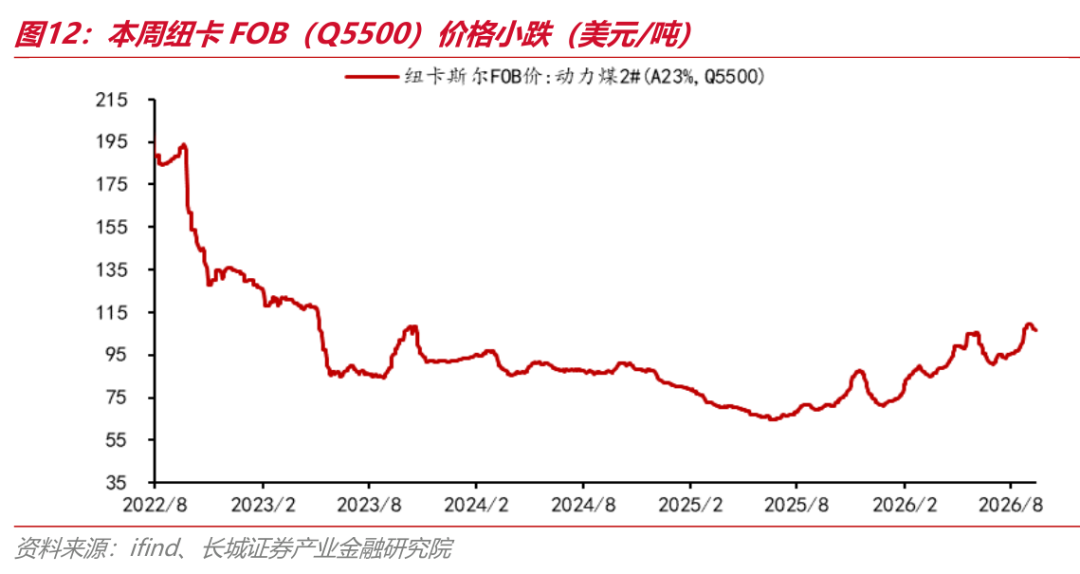
国际动力煤价格:纽卡斯尔NEWC(Q6000)价格小跌,纽卡斯尔FOB(Q5500)价格小跌
纽卡斯尔NEWC(Q6000)价格小跌。截至9月24日,纽卡斯尔NEWC(Q6000)报价142.70美元/吨,环比下跌3.40美元/吨,跌幅2.33%。
纽卡斯尔FOB(Q5500)小跌。截至9月23日,纽卡斯尔2#动力煤FOB报价106.70美元/吨,环比下跌2.10美元/吨,跌幅1.93%。
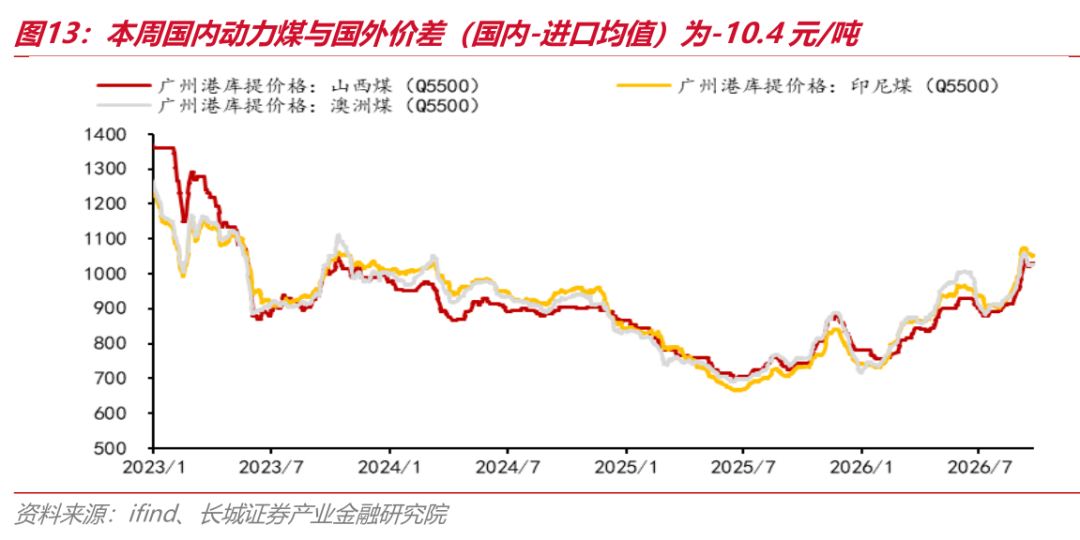
国产动力煤有价格优势。截至9月24日,广州港澳煤Q5500到岸价1028.0元/吨,环比持平;广州港印尼煤Q5500到岸价1052.7元/吨,环比下跌4.6元/吨,跌幅0.43%;广州港山西煤Q5500到岸价1030.0元/吨,环比上涨10.0元/吨,涨幅0.98%。国内动力煤与进口煤均价价差(国内-进口均值)为-10.4元/吨。
布油价格小跌,天然气价格小跌
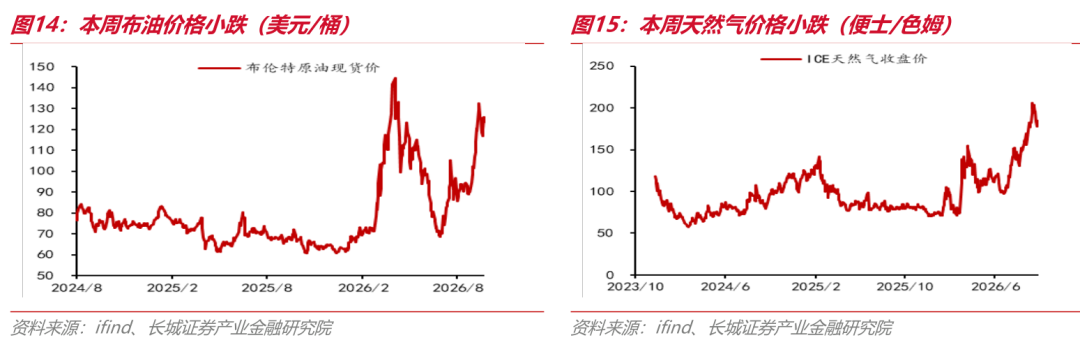
布油价格小跌,天然气价格小跌。截至9月25日,布油现货价为123.36美元/桶,环比下跌2.30美元/桶,跌幅1.83%。截至9月23日,ICE天然气收盘价为185.34便士/色姆,环比下跌7.66便士/色姆,跌幅3.97%。
煤炭生产:晋陕蒙煤矿综合开工率微跌,山西煤矿开工率微涨
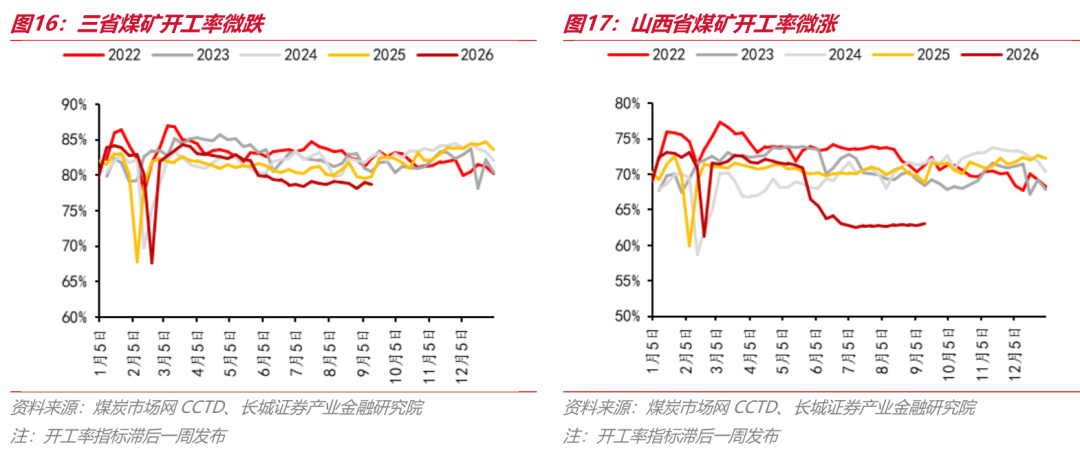
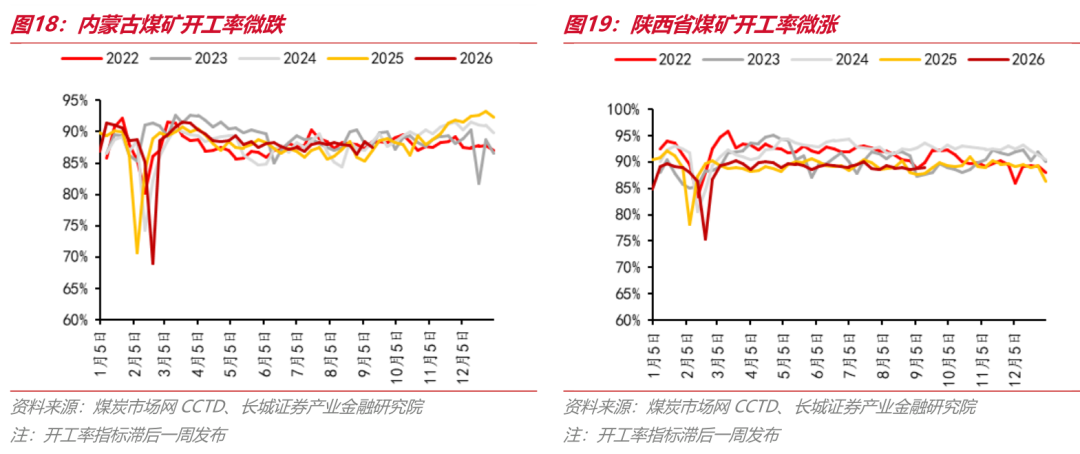
煤矿开工率微跌。截至9月13日(滞后一周发布),晋陕蒙三省442家煤矿开工率78.77%,环比下跌0.26个百分点;其中山西省煤矿开工率63.06%,环比上涨0.20个百分点;内蒙古煤矿开工率87.47%,环比下跌0.96个百分点;陕西省煤矿开工率88.98%,环比上涨0.26个百分点。
沿海八省电厂日耗:电厂日耗大涨,库存小跌,可用天数大跌
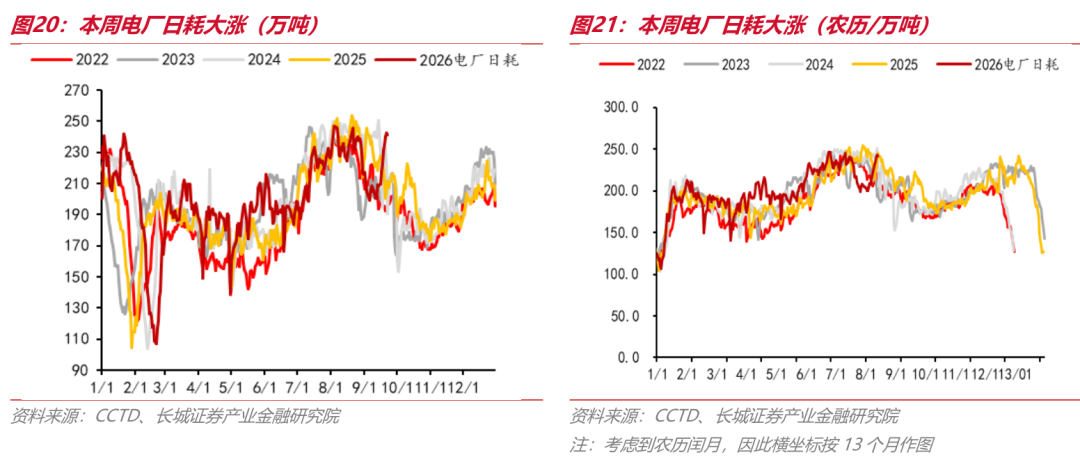
电厂日耗大涨。截至9月23日,沿海八省电厂日耗合计241.4万吨,环比上涨31.4万吨,涨幅14.95%。
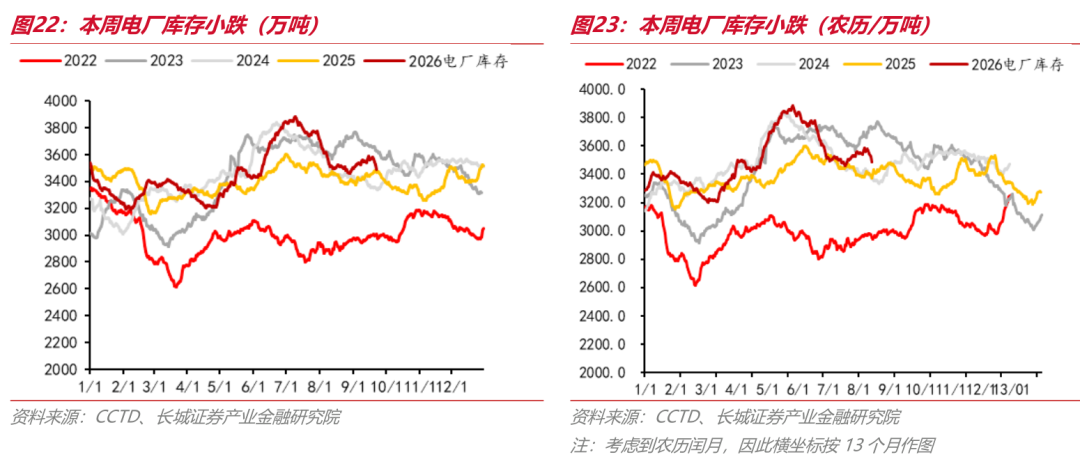
电厂库存小跌。截至9月23日,沿海八省电厂库存合计3488.3万吨,环比下跌97.1万吨,跌幅2.71%。
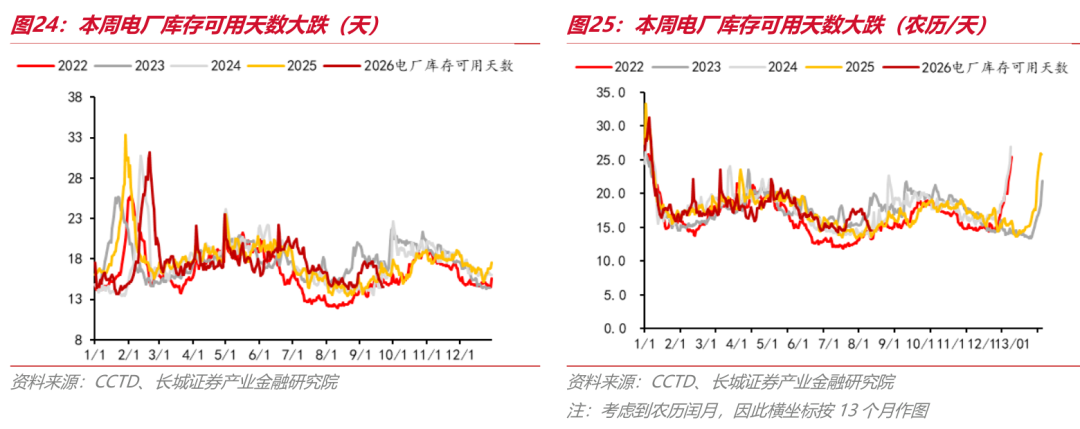
电厂库存可用天数大跌。截至9月23日,沿海八省电厂库存可用天数14.5天,环比下跌2.6天,跌幅15.20%。
水库变化:三峡水库水位小涨,三峡水库出库流量大涨
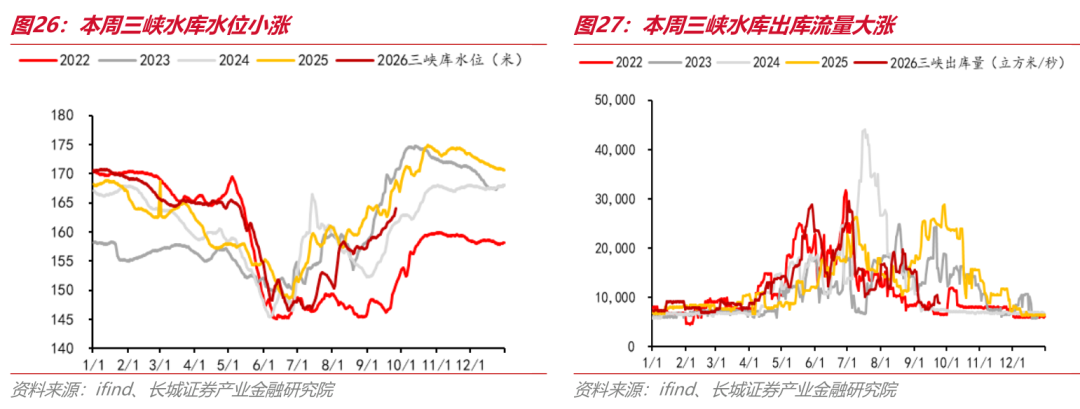
三峡水库水位小涨。截至9月26日,三峡水库水位为164.14米,周环比上涨2.51米,涨幅1.55%。
三峡水库出库流量大涨。截至9月24日,三峡水库出库流量为9110立方米/秒,周环比上涨740立方米/秒,涨幅8.84%。
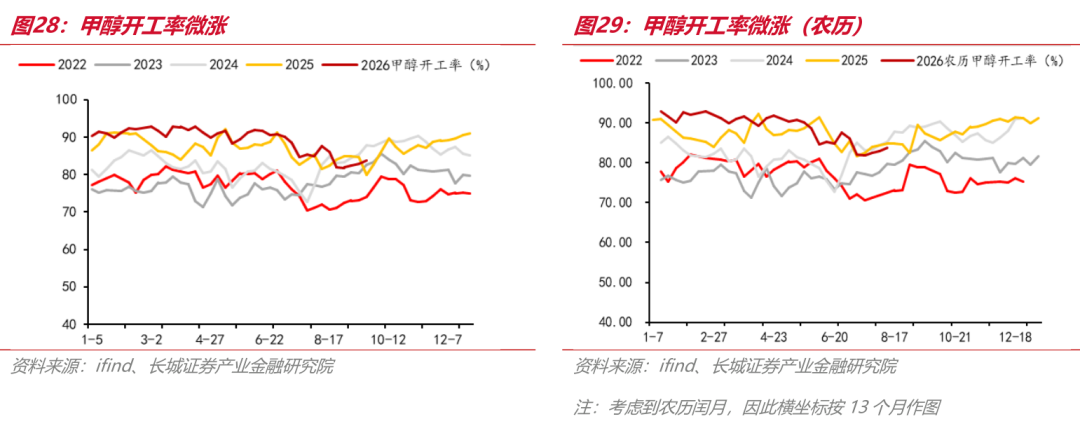
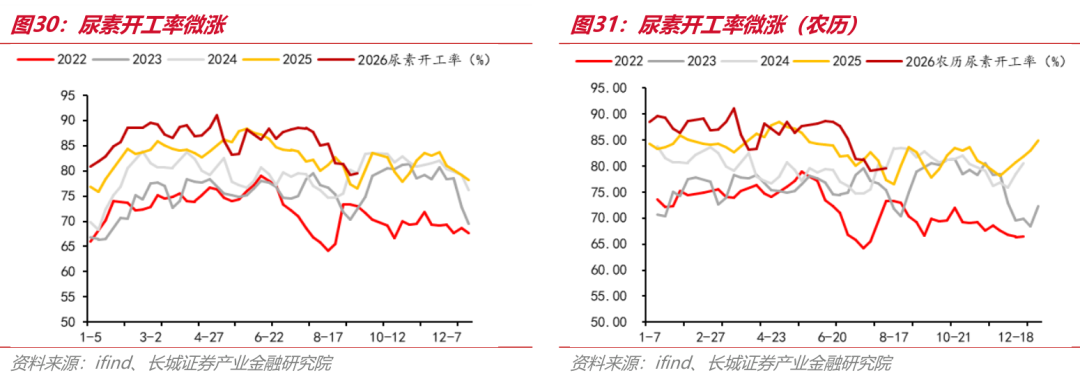
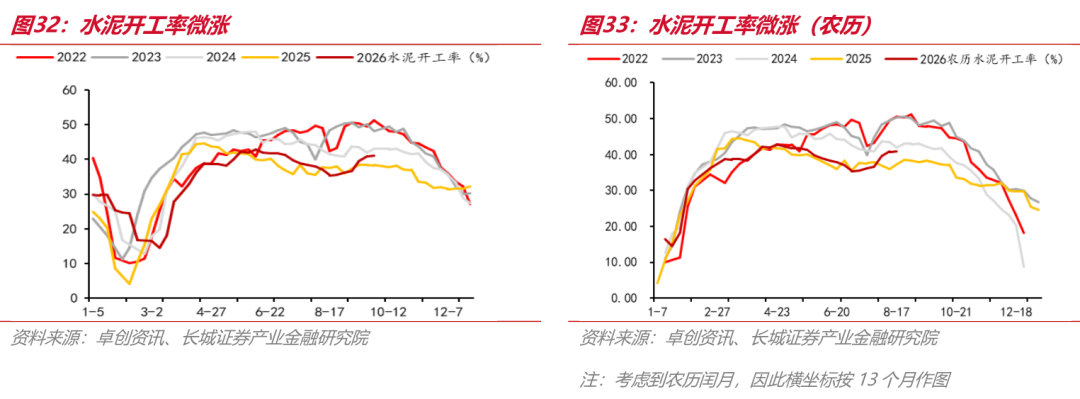
非电煤下游开工率:甲醇开工率微涨,尿素开工率微涨,水泥开工率微涨
甲醇开工率微涨。截至9月18日,国内甲醇开工率为83.80%,环比上涨0.91pct。
尿素开工率微涨。截至9月17日,国内尿素开工率为79.59%,环比上涨0.48pct。
水泥开工率微涨。截至9月25日,国内水泥开工率为41.01%,环比上涨0.14pct。
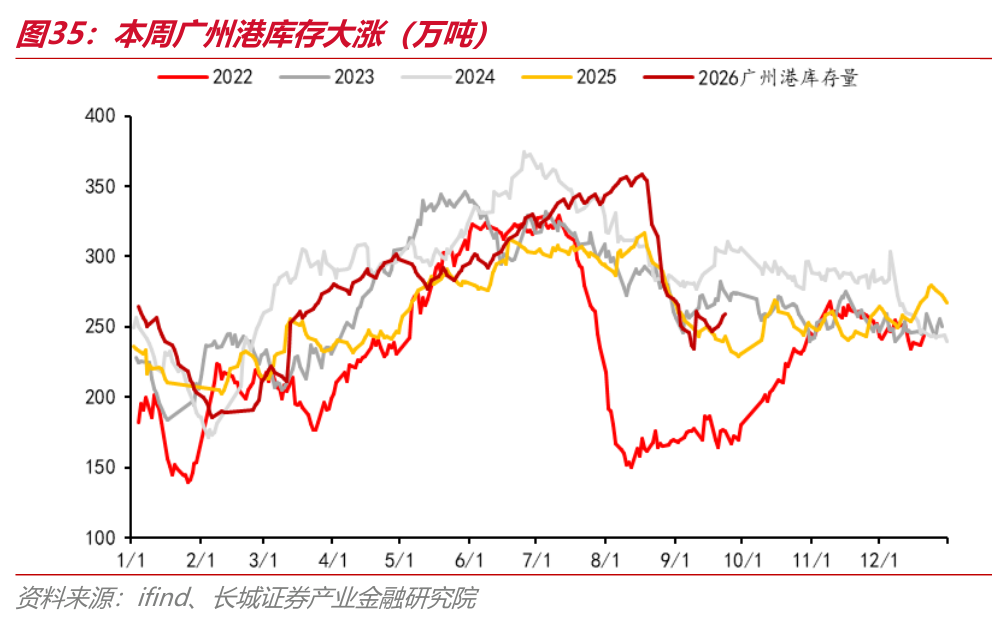
动力煤库存:环渤海库存小涨,广州港库存大涨
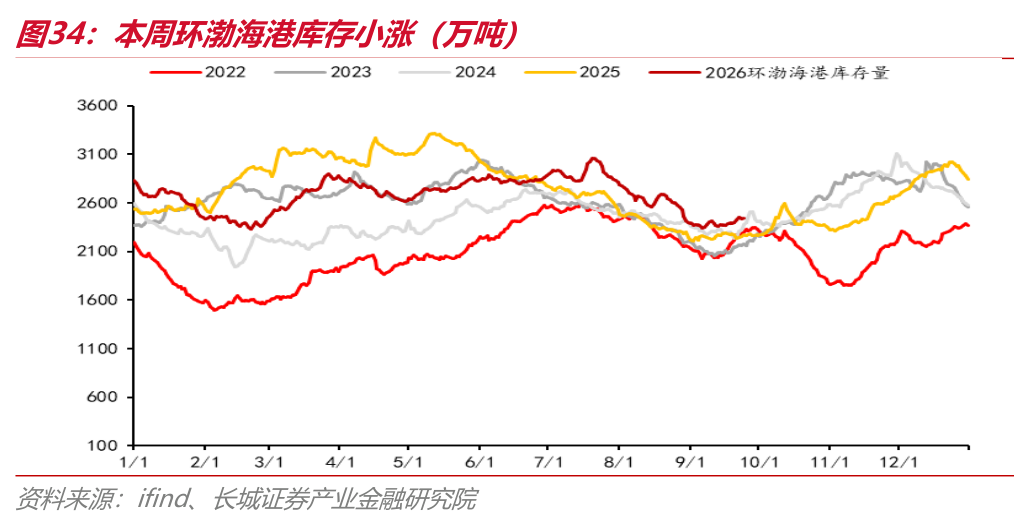
环渤海港库存小涨。截至9月24日,环渤海港库存2442.4万吨,环比上涨56.8万吨,涨幅2.38%。
港口调入调出量:环渤海港口为煤炭净调入
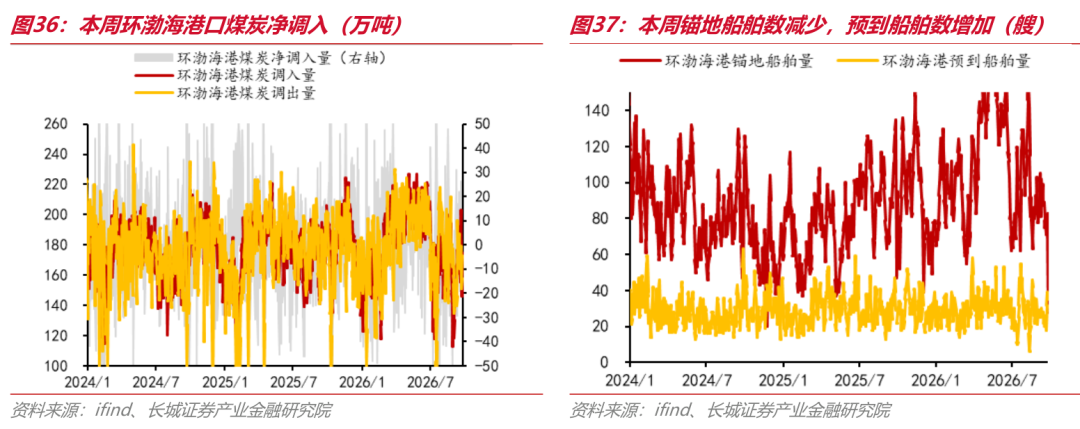
环渤海港口净调入。截至9月24日,环渤海港口调入量为1209.3万吨,环比下跌29.3万吨,跌幅2.37%;调出量为1171.4万吨,环比下跌95.1万吨,跌幅7.51%;本期净调入37.9万吨,上周净调出27.9万吨,净流向由调出转为调入。
环渤海港锚地船舶数减少。截至9月25日,环渤海港锚地船舶数量为28艘,环比减少47艘,降幅62.67%。
环渤海港预到船舶数增加。截至9月24日,环渤海港预到船舶数量为35艘,环比增加15艘,增幅75.00%。
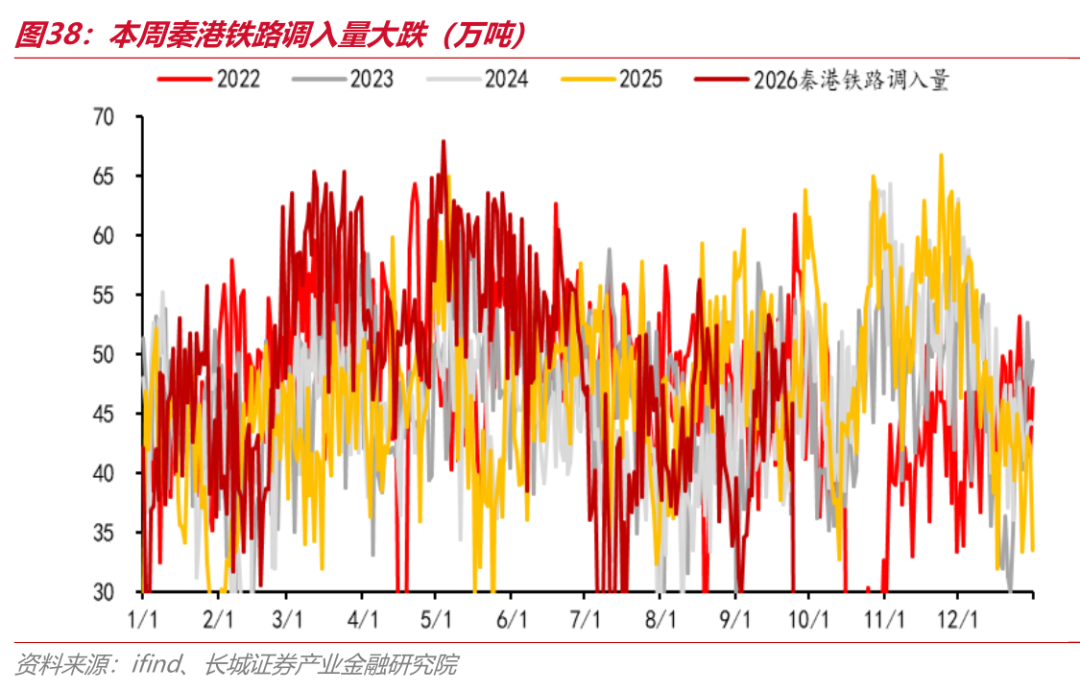
秦港铁路调入量大跌。截至9月24日,秦皇岛港铁路调入量45.8万吨,环比下跌4.5万吨,跌幅8.95%。
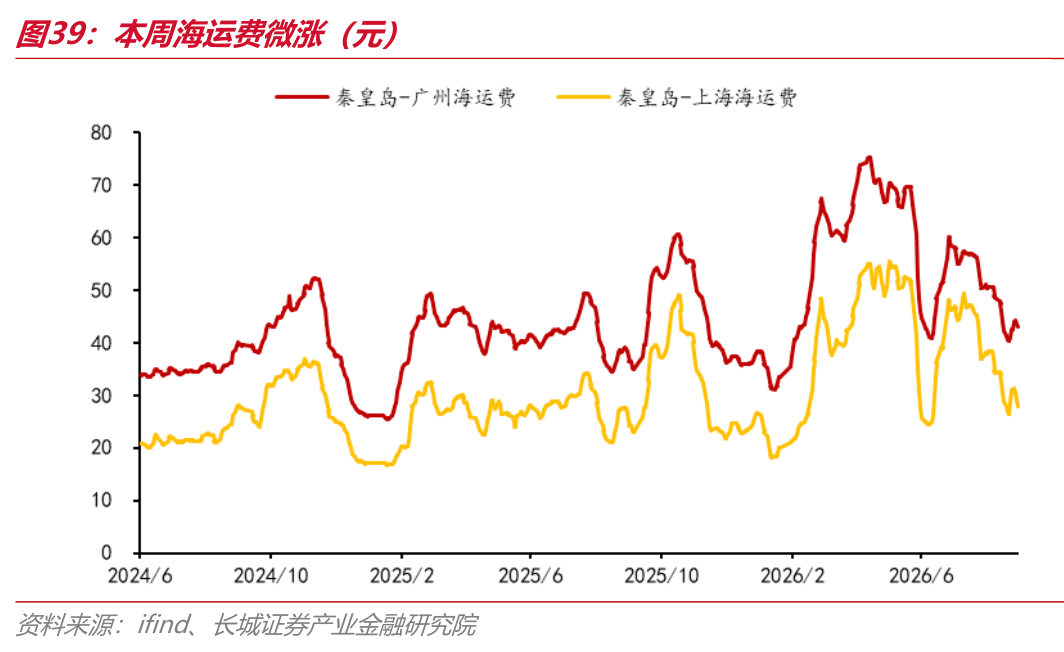
国内海运费价格变动:海运费价格分化
海运费涨跌互现。截至9月24日,秦皇岛-广州运费为43.1元/吨,环比上涨2.0元/吨,涨幅4.87%;秦皇岛-上海运费为27.9元/吨,环比下跌0.9元/吨,跌幅3.13%。
5
炼焦煤产业链:港口焦煤价格持平,铁水日均产量微跌
国内炼焦煤价格:港口焦煤价格持平,山西产地价格下跌,期货价格大跌
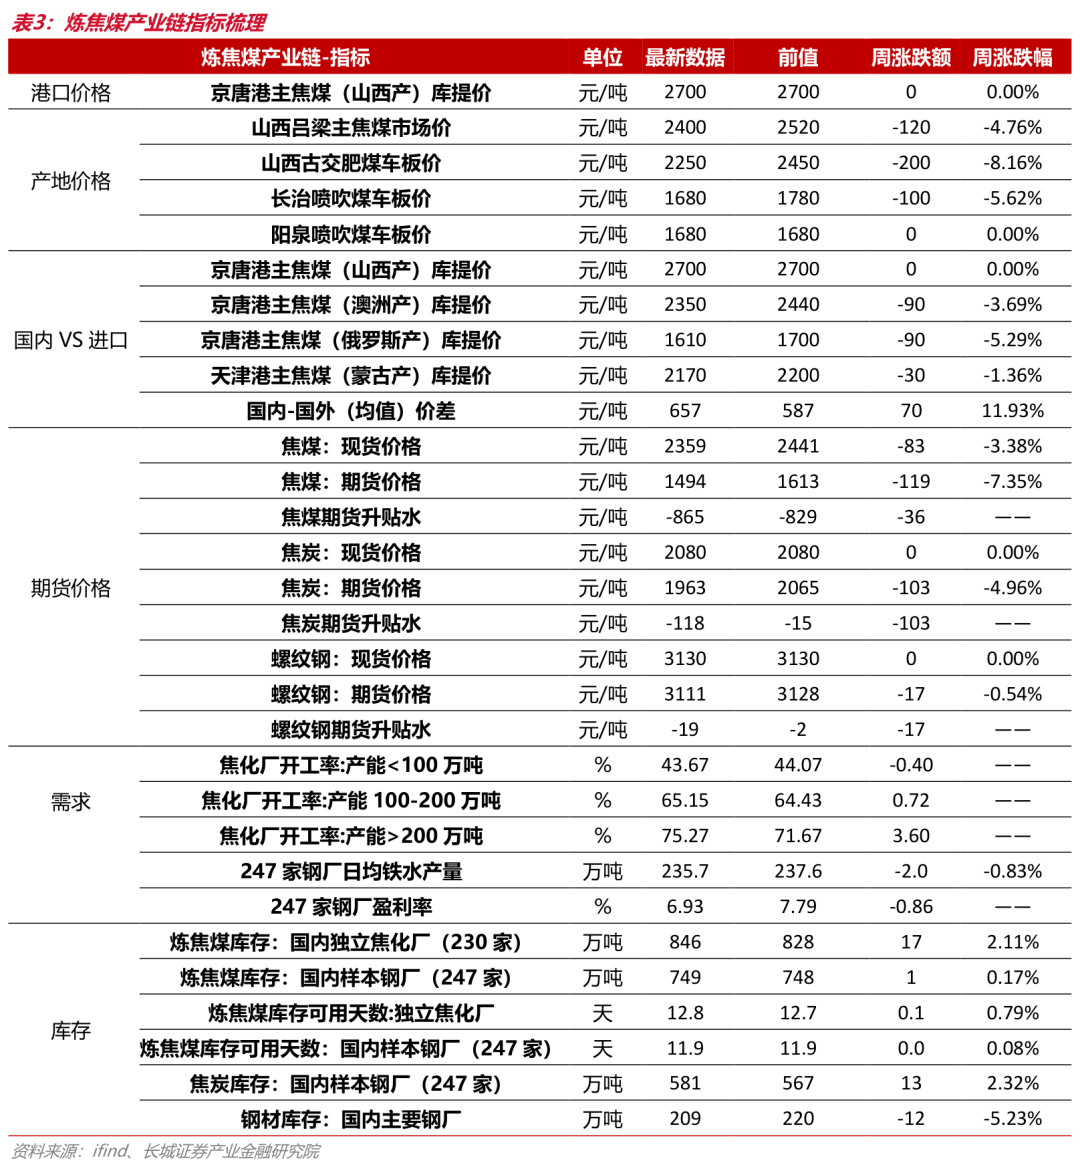
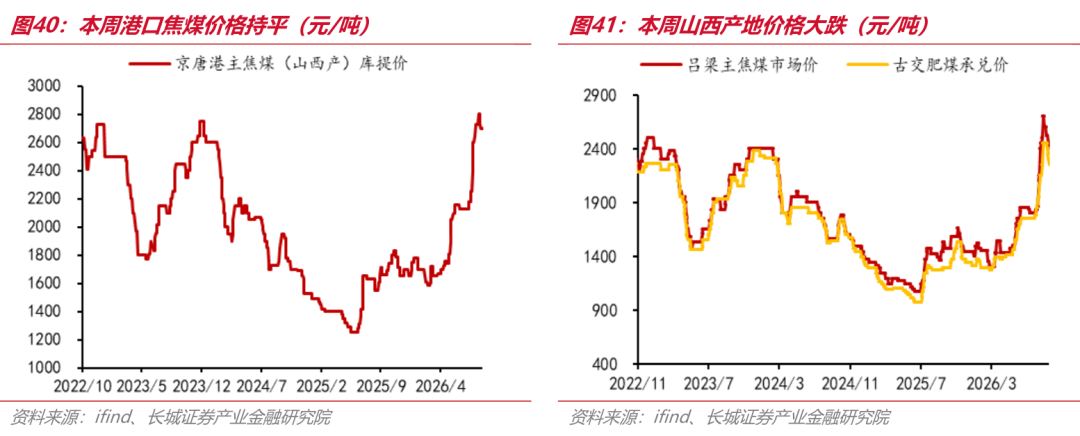
港口价格持平。截至9月24日,京唐港主焦煤报价2700元/吨,环比持平。
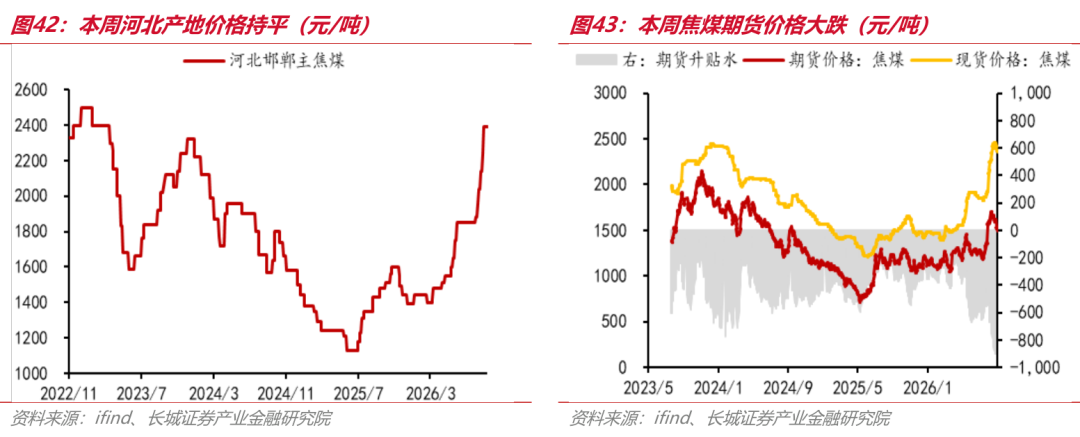
山西产地价格大跌。截至9月24日,山西产地,吕梁主焦煤报价2400元/吨,环比下跌120元/吨,跌幅4.76%;古交肥煤报价2250元/吨,环比下跌200元/吨,跌幅8.16%。截至9月24日,河北产地,邯郸主焦煤报价2390元/吨,环比持平。
期货价格大跌,现货价格小跌。截至9月24日,焦煤期货主力合约报价1494元/吨,环比下跌119元/吨,跌幅7.35%;现货报价2359元/吨,环比下跌83元/吨,跌幅3.38%。期货贴水865元/吨,贴水幅度扩大36元/吨。
国内喷吹煤价格:长治喷吹煤大跌,阳泉喷吹煤持平
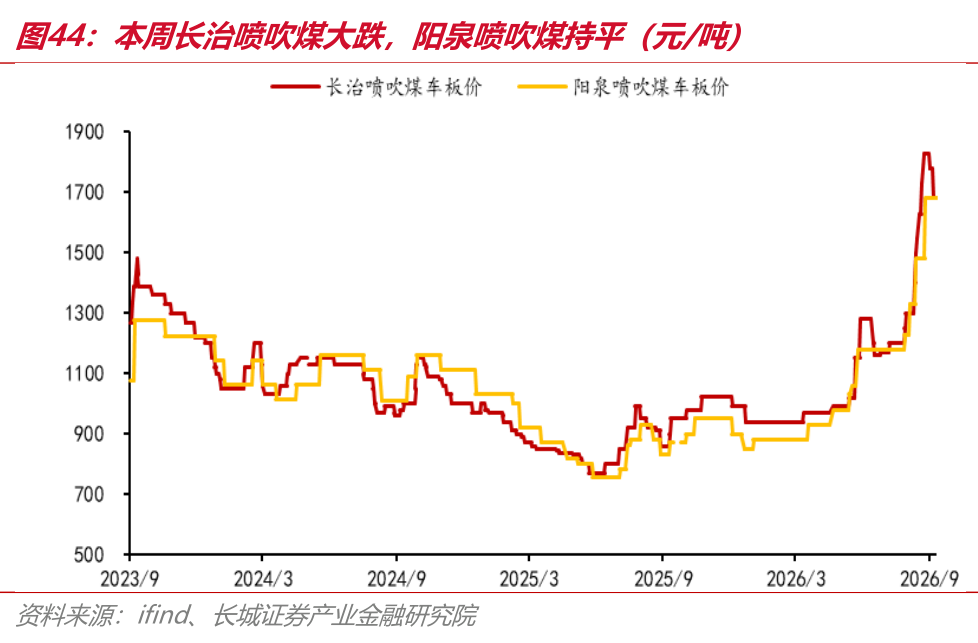
长治喷吹煤大跌,阳泉喷吹煤持平。截至9月24日,长治喷吹煤车板价报价1680元/吨,环比下跌100元/吨,跌幅5.62%;阳泉喷吹煤车板价报价1680元/吨,环比持平。
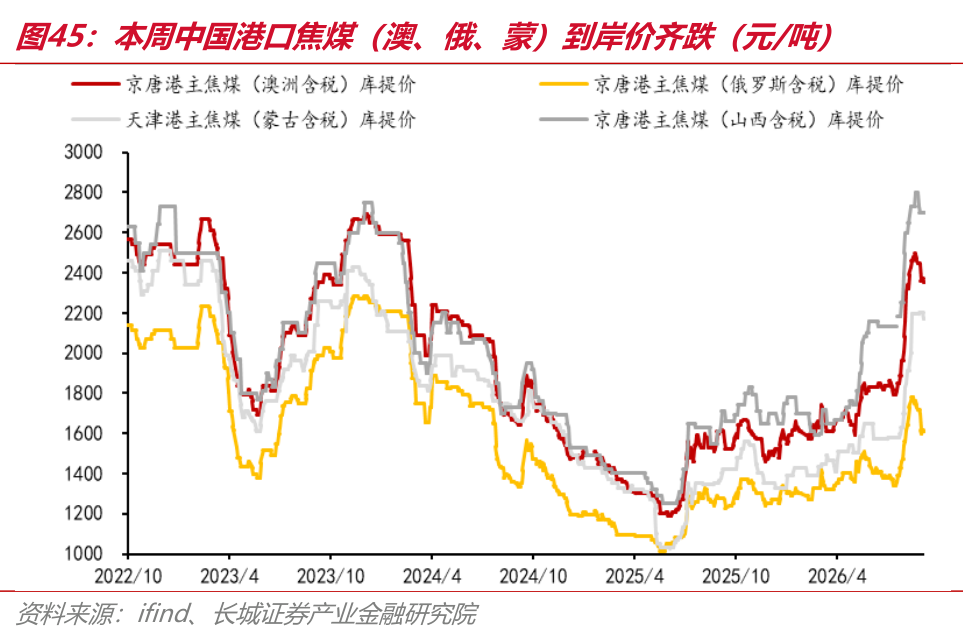
国际炼焦煤价格:中国港口焦煤(澳、俄、蒙)到岸价齐跌
截至9月24日,京唐港主焦煤(澳洲含税)报价2350元/吨,环比下跌90元/吨,跌幅3.69%;京唐港主焦煤(俄罗斯含税)报价1610元/吨,环比下跌90元/吨,跌幅5.29%;天津港主焦煤(蒙古含税)报价2170元/吨,环比下跌30元/吨,跌幅1.36%;京唐港主焦煤(山西含税)报价2700元/吨,环比持平。国内焦煤与国外焦煤均值价差(国内-国外均值)为657元/吨。
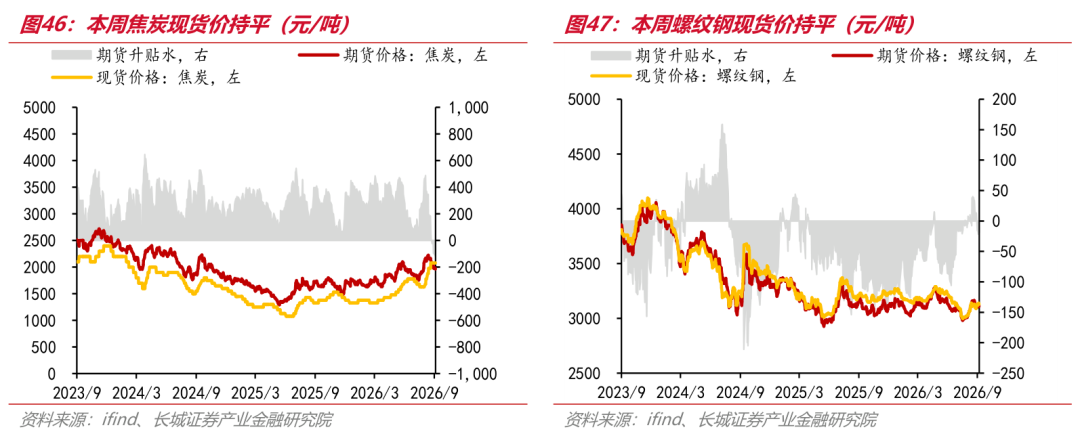
焦钢价格:焦炭现货价持平,螺纹钢现货价持平
期货价格大跌,现货价格持平。截至9月24日,焦炭期货主力合约报价1963元/吨,环比下跌103元/吨,跌幅4.96%;现货报价2080元/吨,环比持平。期货贴水118元/吨,贴水幅度扩大103元/吨。
期货价格微跌,现货价格持平。截至9月24日,螺纹钢期货主力合约报价3111元/吨,环比下跌17元/吨,跌幅0.54%;现货报价3130元/吨,环比持平。期货贴水19元/吨,贴水幅度扩大17元/吨。
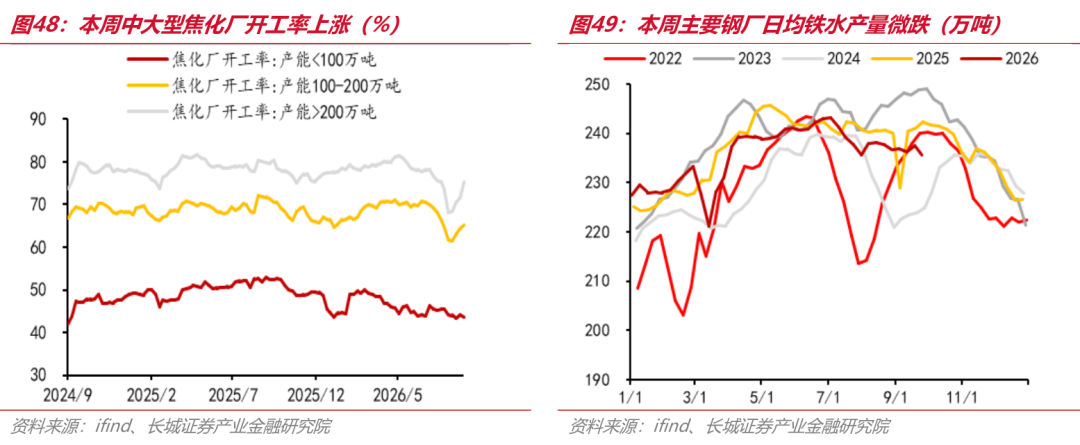
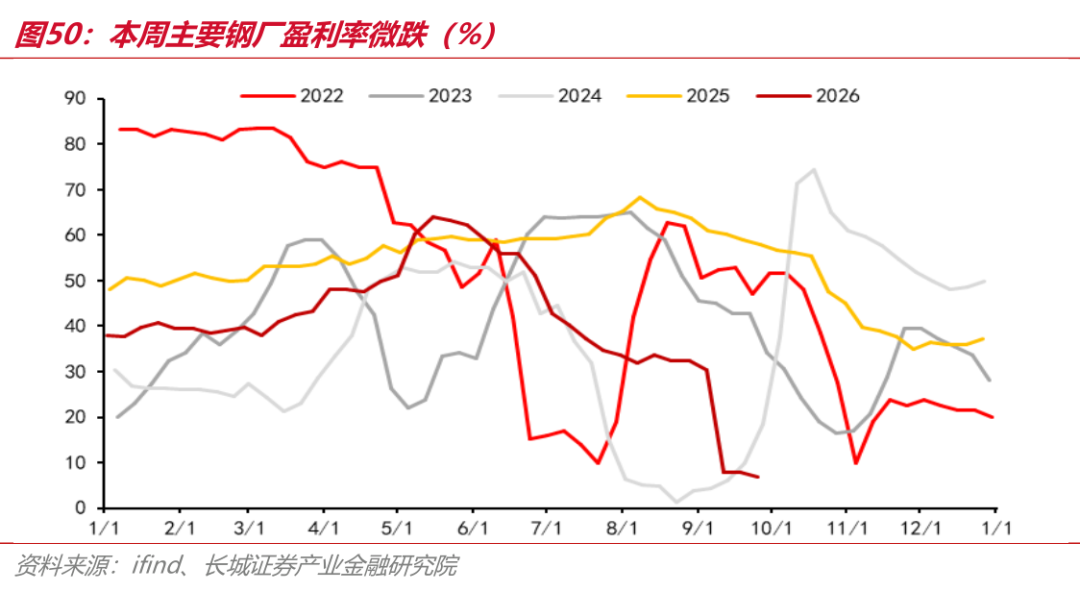
焦钢厂需求:中大型焦化厂开工率上涨,日均铁水产量微跌,钢厂盈利率微跌
中大型焦化厂开工率上涨。截至9月25日,焦化厂开工率按产能大小划分情况为:产能小于100万吨为43.67%,环比下跌0.40个百分点;产能100-200万吨为65.15%,环比上涨0.72个百分点;产能大于200万吨为75.27%,环比上涨3.60个百分点。
日均铁水产量微跌。截至9月25日,国内主要钢厂日均铁水产量235.7万吨,周环比下跌2.0万吨,跌幅0.83%。
钢厂盈利率微跌。截至9月25日,国内主要钢厂盈利率6.93%,周环比下跌0.86pct。
炼焦煤库存:独立焦化厂库存小涨,样本钢厂库存微涨
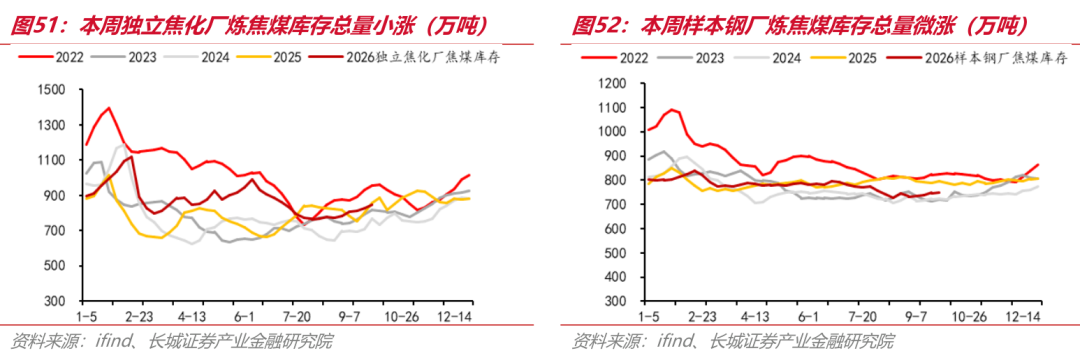
独立焦化厂炼焦煤库存总量小涨,样本钢厂炼焦煤库存总量微涨。截至9月25日,国内独立焦化厂(230家)炼焦煤库存846万吨,环比上涨17万吨,涨幅2.11%;国内样本钢厂(247家)炼焦煤库存749万吨,环比上涨1万吨,涨幅0.17%。
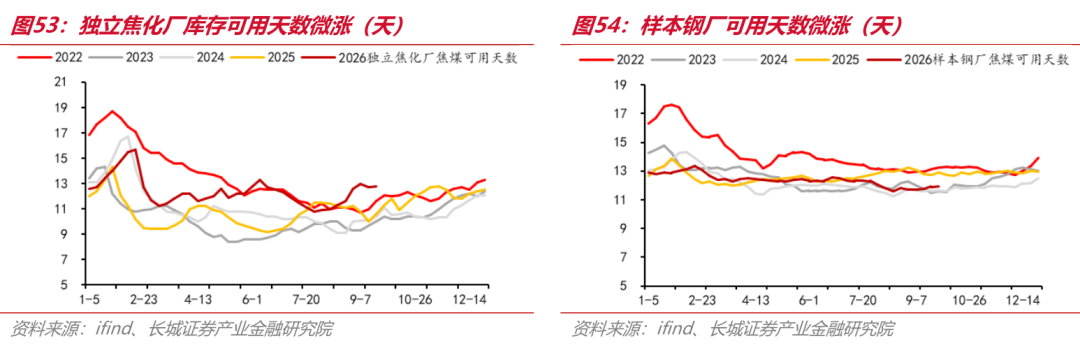
独立焦化厂库存可用天数微涨,样本钢厂可用天数小涨。截至9月18日,独立焦化厂炼焦煤库存可用天数12.8天,环比上涨0.1天,涨幅0.79%;国内样本钢厂(247家)炼焦煤库存可用天数11.9天,环比上涨0.1天,涨幅1.02%。
焦炭库存:国内样本钢厂焦炭库存总量小涨
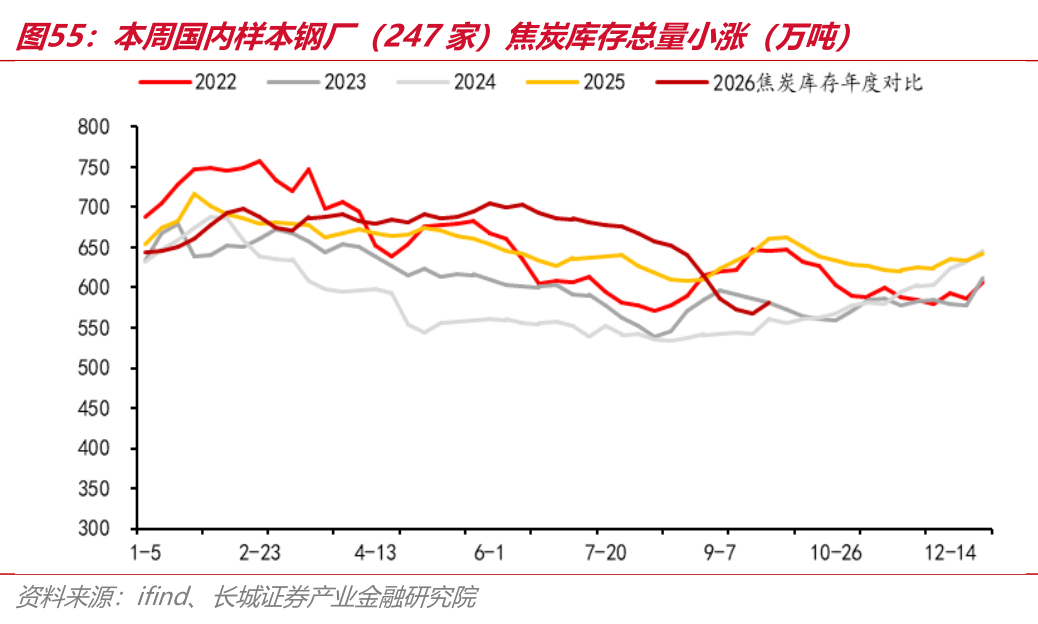
焦炭库存总量小涨。截至9月25日,国内样本钢厂(247家)焦炭库存581万吨,环比上涨13万吨,涨幅2.32%。
钢铁库存:钢材库存总量大跌
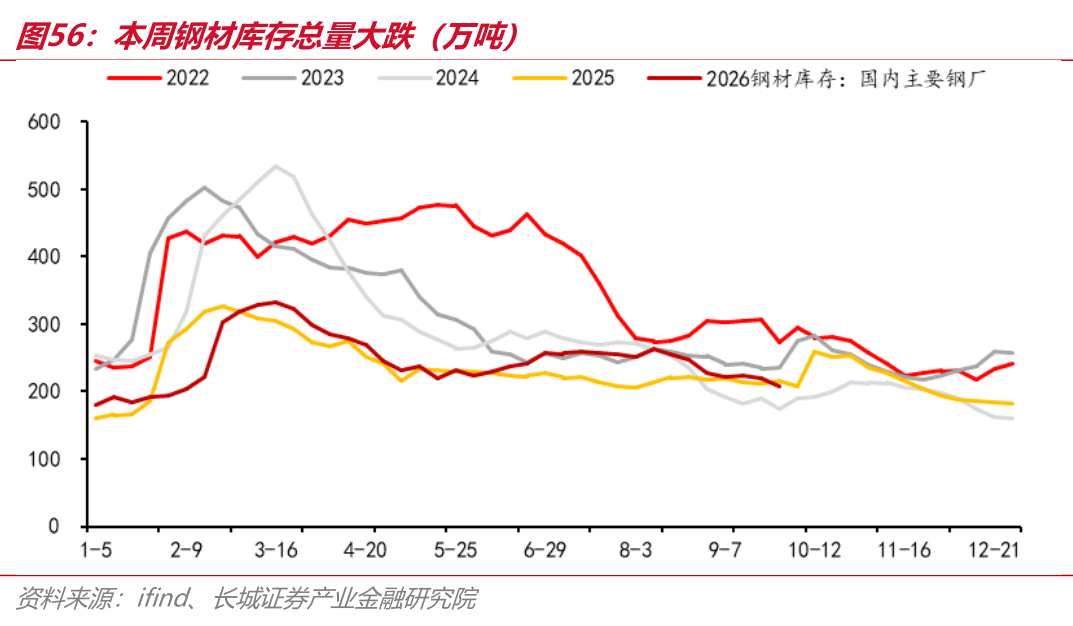
钢材库存总量大跌。截至9月25日,国内主要钢厂钢铁库存209万吨,环比下跌12万吨,跌幅5.23%。
6
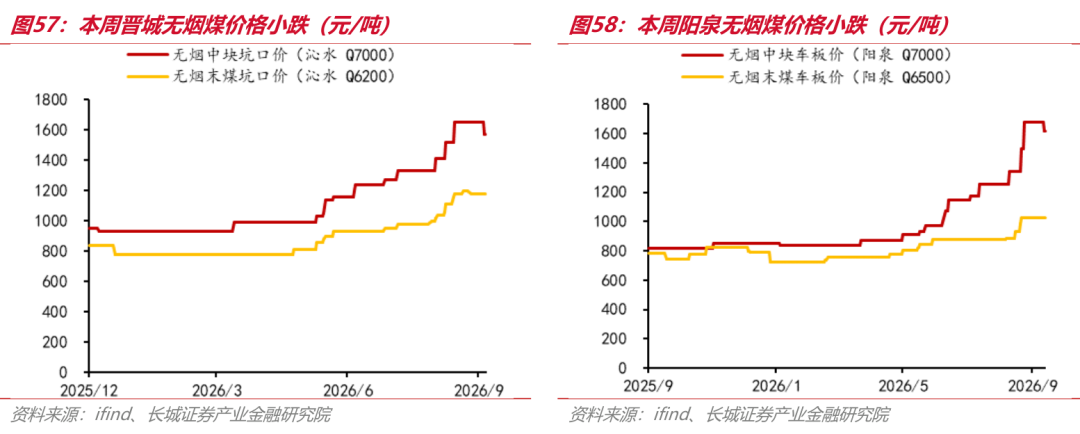
无烟煤:晋城无烟煤价格小跌,阳泉无烟煤价格小跌
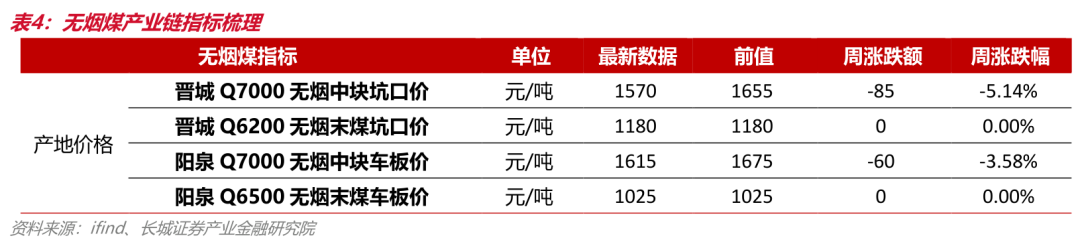
晋城无烟煤价格小跌。截至9月24日,晋城沁水Q7000无烟中块坑口报价1570元/吨,环比下跌85元/吨,跌幅5.14%;晋城沁水Q6200无烟末煤坑口报价1180元/吨,环比持平。
阳泉无烟煤价格小跌。截至9月24日,阳泉Q7000无烟中块车板价报价1615元/吨,环比下跌60元/吨,跌幅3.58%;阳泉Q6500无烟末煤车板价报价1025元/吨,环比持平。
7
公司公告回顾
20260921兖矿能源:9月21日发布2026年半年度权益分派实施公告,本次A股利润分配以权益分派股权登记日A股股份总数5,961,352,020股,扣除公司回购专用证券账户中的股份1,965,200股后剩余A股股份5,959,386,820股为基数,向A股股东派发现金股利0.20元/股(含税),共计派发A股现金红利总额1,191,877,364元(含税)。本次利润分配不送股,不进行资本公积转增股本。股权登记日为2026年9月28日,除权(息)日为2026年9月29日。
20260922美锦能源:9月22日发布关于第一大股东部分股份解除质押和被质押的公告,公司第一大股东美锦能源集团有限公司完成部分持股的解除质押及重新质押,本次股权质押是为满足大股东自身生产经营需求。截至2026年9月21日,美锦集团持有美锦能源16.46亿股,本次置换完成后,美锦集团累计质押股份16.46亿股,质押股份占自身持股比例高达99.99%,占上市公司总股本37.34%,质押股份无限售、冻结情况。公告中特别作出风险提示,美锦集团质押股份占其所持股份比例超过80%,提醒投资者关注相关风险。
20260922苏能股份:9月22日发布首次公开发行限售股上市流通公告,公司首次公开发行限售股将于2026年9月29日起上市流通。本次上市流通的限售股为公司首次公开发行限售股,股东数量为1名,即控股股东徐州矿务集团有限公司,上市流通数量约52.83亿股,占公司总股本的76.69%。
20260923中国神华:9月23日发布公告称,公司本次限售股上市流通数量为45766.59万股,占公司股份总数的2.11%,上市流通日期为2026年10月8日。本次解除限售后,公司有限售条件流通股占公司股份总数的比例由8.40%降至6.29%,无限售条件流通股占比由91.60%升至93.71%,公司股份总数保持不变,约216.89亿股。
20260924淮北矿业:9月24日发布关于子公司拟公开挂牌转让煤炭产能置换指标的公告,公司全资子公司淮北矿业股份有限公司拟将其持有的153.528万吨/年煤炭产能置换指标以公开挂牌方式进行转让,首次挂牌价105万元/万吨(含税)。若上述煤炭产能置换指标按照105万元/万吨(含税)全部对外转让,预计交易金额为1.61亿元。
20260924恒源煤电:9月24日发布关于公司投资理财业务进展的公告,同意使用总金额不超过11.7亿元(含)自有资金开展投资理财业务,自行购买证券公司发行的低风险理财产品和证券交易所国债逆回购两种低风险理财产品,自董事会审议通过后12个月内有效。
8
行业动态
河南省:从严从细落实瓦斯防治各项举措。据河南省工业和信息化厅消息,9月18日省工业和信息化厅组织召开全省煤矿瓦斯防治技术攻关座谈会暨四季度瓦斯防治工作会。会议要求,四季度要重点抓好安全生产“大筛查”问题清单闭环整改;规范瓦斯等级鉴定管理,确保数据真实、结论准确;做实突出矿井“一矿一策、一面一策”论证,逐矿逐面编制针对性治理方案;要扎实做好煤矿安全生产突出问题整治工作,着力推进三年行动顺利收官,切实做好“双节”期间应急值守工作。
批而不放量,印尼供应仍存不确定性。据中国煤炭市场网9月26日消息,尽管最新消息称巴彦矿业的RKAB配额已得到批准,但获批量据称约仅为其申报量的一半。叠加超强厄尔尼诺导致的内河水位持续偏低,四季度印尼煤炭供应端仍存不确定性。由于目前印度多数电厂库存明显偏低,9月起进口需求被迫重启,四季度进口量预计将明显增加,或将制约印尼煤流向中国的量。
湖南研究部署煤矿安全生产专项规划。据湖南省应急管理厅消息,9月22日上午,省长毛伟明主持召开省政府第100次常务会议,会议原则通过《湖南省煤矿“三个一批”分类处置总体方案(送审稿)》。会议强调,要始终坚持人民至上、生命至上,严格对标国家产业政策标准,以“关闭退出一批、提质改造一批、扩能提升一批”为抓手,有序淘汰落后产能,持续推进技术改造,聚力打造标杆矿井,切实强化全省煤矿安全生产源头治理、标本兼治,有效防范化解重大风险隐患,牢牢守住安全底线。
金之钧:煤炭消费将在“十五五”期间达峰和平稳退坡。据财联社9月22日消息,近日2026中国煤炭消费总量控制研讨会在北京举行,对于“十五五”,金之钧表示,煤炭消费将在“十五五”期间达峰和平稳退坡。煤炭作为能源安全“压舱石”的定位短期不会改变,转型方向是先立后破、稳中求进。根据《煤炭工业发展“十五五”规划》,到2030年,全国大型现代化煤矿产能比重提升至87%,智能化煤矿产能比例提升至75%,煤炭产能储备达到1亿吨/年以上。
印尼国内煤炭需求预计到2029年将持续增长。据中国煤炭资源网9月22日消息,印尼国内煤炭需求预计到2029年将持续增长,主要受发电需求推动。印尼能源与矿产资源部矿产和煤炭总司煤炭业务发展主任阿塞普·库尔尼亚·佩尔马纳(Asep Kurnia Permana)9月18日在雅加达举行的一场讨论会上表示,电力行业煤炭需求预计将从2025年的1.39亿吨增至2026年的1.42亿吨、2027年的1.48亿吨、2028年的1.52亿吨以及2029年的1.54亿吨。
山西炼焦煤矿停产情况跟踪。据中国煤炭资源网调研结果显示,截至9月23日山西省停产炼焦煤煤矿(长治、太原、晋中、吕梁、临汾五市)合计51座,涉及产能5540万吨;停产煤矿数量日环比减少1座,相比5月25日减少68座。停产产能日环比下降120万吨,相比5月25日下降7910万吨。周度来说,较9月16日停产煤矿数量减少6座,停产产能下降660万吨。
9
风险提示
经济增速下行风险、进口煤大增风险、可再生能源加速替代风险、政策调控煤市风险、矿井复产不确定性影响。

 VIP复盘网
