

2026年上半年,在AI算力基建与全球存储扩产的双重驱动下,半导体设备板块延续高景气。
27家A股半导体设备上市公司上半年合计实现营业收入 580.55 亿元,加权同比增长约 26.6%;合计归母净利润 118.28 亿元,整体净利率约 20.4%。结构上,前道15家贡献营收 499.10 亿元、归母净利 99.39 亿元,是板块的绝对主体;后道12家营收 81.45 亿元、归母净利 18.89 亿元,体量约为前道的六分之一,但盈利质量更高(后道加权毛利率约 52.2%,显著高于前道的 39.3%)。
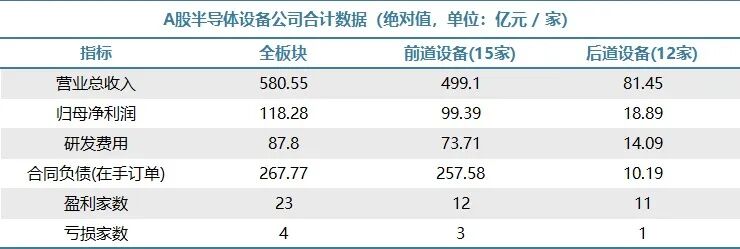
23家盈利,4 家亏损,产业未来2-3年需求乐观
27家中 23 家实现盈利,仅 4 家亏损(中科飞测(-1.27亿)、至纯科技(-2.87亿)、京仪装备(-0.41亿)、矽电股份(-0.06亿)),且亏损主体多为高研发投入、订单尚未兑现的阶段性亏损,并非行业性的盈利恶化。板块整体毛利率 41.1%,呈"前道压舱、后道高质"格局。
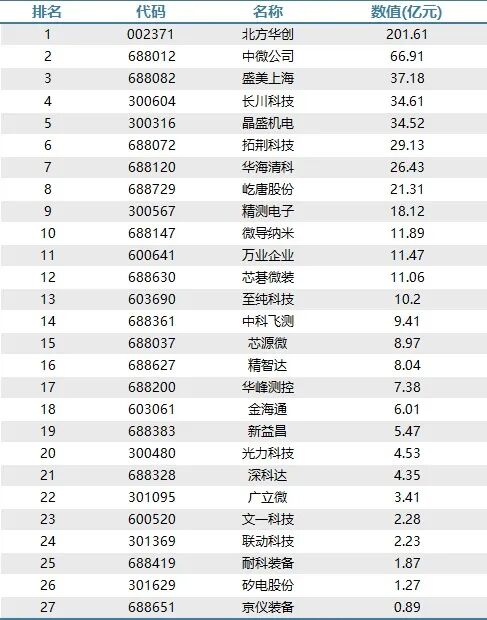
从增速看,板块呈现"后道弹性显著高于前道、前道龙头更为稳健"的特征。北方华创以 201.61 亿营收(+24.9%)、33.7 亿净利稳居第一,规模与质量兼具。中微公司(营收+34.9%)、拓荆科技(营收+49%)、长川科技(营收+59.7%)、金海通(营收+95%)、精智达(营收+81%)等展现高成长;晶盛机电(-40.5%)、至纯科技(-36.6%)、矽电股份(-30.3%)则受主业周期或客户节奏影响出现下滑。
多家权威机构与主流券商对 2026 年下半年及中期保持乐观,核心共识是"AI 扩产 + 国产替代"双轮驱动:
SEMI(国际半导体产业协会)年中预测,2026 年全球半导体制造设备销售额将达 1659 亿美元,同比增长 23.2%,创历史新高,2028 年有望升至 2295 亿美元;其中 WFE 口径 2026 年约 1439 亿美元。中国大陆连续六年为全球最大设备市场,2025 年销售约 493 亿美元,国产化率由 2020 年不足 10% 升至 2025 年约 35%,2026 年有望突破 40%。
中信证券认为,2026 年三季度设备产业链订单景气度将进一步提升,产业界对未来 2 至 3 年需求保持乐观;中长期看,先进逻辑自主可控、3D NAND 架构升级、HBM 及先进封装将持续打开设备新品类与价值量空间,预计 2028 年中国半导体设备市场规模有望接近 1000 亿美元。
国信证券、方正证券等指出,AI 需求爆发叠加进口替代,国产设备厂商正迎来"黄金窗口",前道及封测设备企业进入高增长窗口期,尤其看好国产化率仍低的量检测、涂胶显影、探针台/探针卡等环节。
资金与政策层面,国家大基金三期规模 3440 亿元,约七成以上定向投向半导体设备与材料;"十五五"规划将半导体设备列为科技攻坚首要领域,部分环节享受长达十年的所得税减免。
研发超87亿,研发费率显著高于A股制造业水平
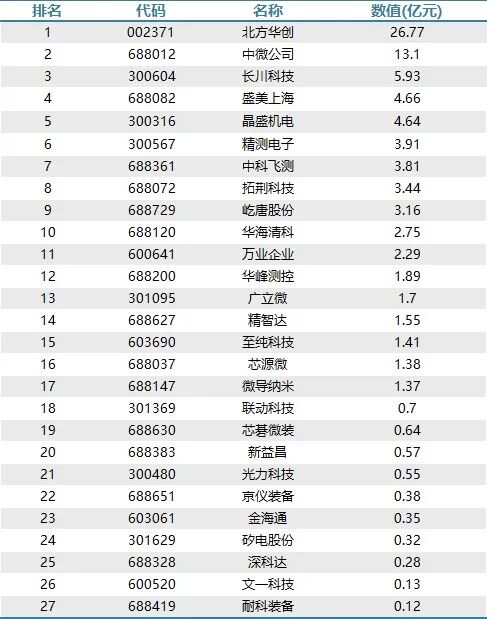
上半年 27 家合计研发投入 87.80 亿元,整体研发强度(研发费用/营收)约 15.1%,显著高于 A 股制造业平均水平,体现设备行业"技术密集"的本质。分结构看,前道研发 73.71 亿元(强度约 14.8%),后道 14.09 亿元(强度约 17.3%)——后道虽体量小,但研发强度更高,反映测试、封装环节正加速技术迭代以追赶海外。
研发投入高度集中于头部:北方华创(26.77 亿)、中微公司(13.10 亿)两家即占板块研发投入的约 45%;拓荆科技、盛美上海、华海清科、中科飞测、精测电子、晶盛机电、长川科技次之。
各类别公司的产品技术方向探讨
(1)平台型龙头(北方华创、中微公司):向全工艺覆盖与更先进节点推进。北方华创已形成刻蚀、薄膜沉积(PVD/CVD)、清洗、热处理、立式炉的平台化布局,工艺覆盖度超 80%,研发重心转向多工艺协同与整线交付;中微公司的 CCP 刻蚀已进入台积电 5nm 及更先进节点,并向更高深宽比刻蚀与先进封装设备延伸。
(2)薄膜沉积(拓荆科技、微导纳米):PECVD/ALD/SACVD 是先进制程薄膜堆叠的核心。拓荆在三大主线基础上向混合键合设备延伸;微导纳米专注 ALD 原子层沉积,向多场景渗透。该环节国产化处于"快速上量"阶段。
(3)清洗与湿法(盛美上海、至纯科技):盛美上海以单片清洗、电镀、湿法工艺立足,全球市占率居前,并向涂胶显影拓展;至纯科技聚焦高纯工艺系统与湿法清洗,工艺能力完整。清洗环节国产化率已较高,是招标首选品类之一。
(4)平坦化与材料装备(华海清科、晶盛机电):华海清科是 A 股唯一 12 英寸 CMP 量产厂商,并向晶圆减薄延伸;晶盛机电以半导体级单晶硅生长炉(8/12 英寸)、碳化硅外延设备为代表,处于晶圆制造最前端的拉晶环节,是第三代半导体材料的国产主力。
(5)涂胶显影与量检测(芯源微、中科飞测、精测电子):芯源微是国内唯一前道涂胶显影(Track)量产企业;中科飞测、精测电子主攻膜厚、OCD、电子束等量检测设备。量检测是当前国产化率最低的环节之一(约 5%–10%),也是政策与资本未来五年攻坚重点,成长弹性最大。
(6)离子注入与去胶/热处理(万业企业、屹唐股份):万业旗下凯世通为离子注入国产龙头,处于上量阶段;屹唐股份的干法去胶国产化率已约 90%,并拓展快速热处理(RTP)与干法刻蚀。
(7)后道测试(长川科技、华峰测控、金海通、精智达、广立微、矽电股份):长川科技测试机/分选机/探针台平台化;华峰测控在模拟/数模混合 ATE 领先;矽电股份率先实现 12 英寸探针台国产化。HBM 与高端芯片测试复杂度提升,正拉动高端探针卡与存储测试机需求。
(8)后道封装与减薄划片(新益昌、深科达、光力科技、耐科装备、文一科技):固晶、键合、划片、切筋成型等封装设备,受益于 Chiplet/先进封装浪潮;光力科技划片机、耐科封装模具等逐步导入头部产线。
在手订单267.77亿,交付周期8-12月
以合同负债近似衡量在手订单,27 家合计 267.77 亿元,相当于上半年营收的 46%,构成未来收入确认的"蓄水池"。结构上极度集中于前道:前道合同负债 257.58 亿元(占 96.3%),后道仅 10.19 亿元(占 3.7%)——这与前道设备单价高、交付周期长(8–12 个月)的特性一致。
头部订单厚度显著:北方华创 53.2 亿、拓荆科技 51.31 亿、中微公司 27.72 亿、晶盛机电 36.79 亿、华海清科 20.62 亿位居前列。尤其拓荆科技合同负债(51.31 亿)近乎其上半年营收(29.13 亿)的 1.8 倍,订单蓄水池远超当期收入;北方华创、中微的合同负债/营收比也处于健康高位,预示下半年及 2027 年收入的强确定性。
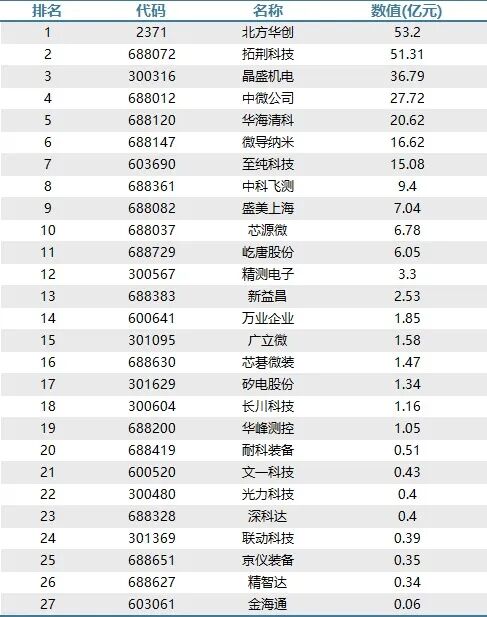
在手订单的构成,揭示了需求的三条主线:
先进逻辑自主可控:中芯国际等本土晶圆厂的成熟与先进制程扩产,拉动刻蚀、薄膜沉积、清洗、热处理等用量最大的设备批量采购,国产设备已成招标首选之一。
存储超级周期:长江存储、长鑫存储的 3D NAND 与 DRAM(含 HBM)扩产,是本轮订单最大的增量来源之一。3D NAND 层数提升重点拉动刻蚀、薄膜沉积、CMP;DRAM 微缩与 HBM 发展则增加量测检测、深孔加工、晶圆减薄与先进封装设备投入。
先进封装与第三代半导体:CoWoS、Chiplet 等先进封装产能成为 AI 大芯片出货瓶颈,直接带动减薄、键合、测试设备需求;碳化硅等第三代半导体扩产,则支撑晶盛机电、北方华创等材料与外延设备订单。
从国产替代梯度看,去胶(约 90%)、清洗/CMP/热处理/刻蚀已规模化替代;薄膜沉积、离子注入处于快速上量;而量检测(5%–10%)、涂胶显影(约 6%)、光刻(低于 1%)仍是"卡脖子"环节,也是未来订单弹性最大、政策最聚焦的方向——这意味着国产设备的渗透空间远未见顶。
结论
2026 年上半年,27 家半导体设备整机厂商以 580.55 亿营收、118.28 亿净利交出高景气答卷,15.1% 的研发强度与 267.77 亿在手订单共同筑牢增长确定性。在 AI 扩产与国产替代双轮驱动下,前道平台型龙头稳健压舱、后道测试封装弹性释放,而量检测、涂胶显影、光刻等低国产化率环节正打开最具想象力的渗透空间。下半年及中期,板块仍被主流机构视为高景气、强确定的方向。

 VIP复盘网
