

国内量子通信网络正从城域示范应用向规模化组网部署加速推进。
“十五五”规划纲要明确将量子科技列为六大未来产业之首,提出推动其成为新的经济增长点,我国量子信息产业由此进入“技术攻坚+产业落地+生态构建”并行的战略新阶段。作为量子科技三大方向中商业化进程最快的领域,量子通信的发展轨迹恰好印证了这一产业跃迁,自1984年BB84协议首次从理论上证明量子密钥分发的可行性,到2016年“墨子号”科学实验卫星完成洲际密钥分发验证,四十余年间,这项脱胎于量子力学的前沿技术,已逐步成为数字经济时代的安全底座。
如今,国内量子通信网络正从城域示范应用向规模化组网部署加速推进,行业热度高涨的同时,认知分歧始终存在,“信息论可证安全” 究竟是基于物理定律的技术本质,还是市场包装的营销概念?从器件到系统集成再到行业应用,整条产业链的分工格局与成熟度如何?
击穿经典密码防线:量子通信站上时代风口
要读懂量子通信的产业价值,首先要厘清一个最基础的问题,我们谈论的量子通信,本质上在说什么?
广义的量子通信涵盖量子密钥分发(QKD)、量子隐形传态、量子安全直接通信等多个方向,但后者大多仍停留在实验室原理验证阶段。真正走出实验室、实现工程化商用的,只有量子密钥分发(QKD),这也是当前产业界的主体。
QKD的逻辑并不复杂,通信双方通过单光子级的量子态传输完成密钥协商,基于量子不可克隆定理,任何第三方的窃听行为都会不可避免地干扰量子态,进而被通信双方即时察觉并舍弃该段密钥。
换句话说,它实现的是信息论层面可证明的安全——安全性不依赖于计算复杂度,而是建立在物理学基本定律之上,只要量子力学原理成立,其密钥传输的安全性就无法被破解。
这正是量子通信从前沿物理概念走向全球产业的根本原因,它要解决的,是一场正在逼近的、关乎整个数字世界根基的安全危机。
过去半个世纪,全球数字安全体系建立在“数学复杂度”的基石之上。从支撑互联网的RSA算法,到我国商用密码的SM2算法,主流公钥密码的本质,都是依托“大数分解”“离散对数”等经典计算机难以在有效时间内求解的数学难题。不是这些密码绝对解不开,而是用全球最快的超级计算机破解,需要耗费成百上千年,在实际应用中等同于安全。这套逻辑支撑了从网银交易、政务数据到军事通信的几乎所有数字场景,是信息时代的隐形底座。
但量子计算的出现,击穿了这一根基。量子比特的叠加态赋予了量子计算机天然的并行计算能力,1994年提出的Shor算法早已证明,容错通用量子计算机可以在多项式时间内破解绝大多数现有公钥密码算法。原本需要上千年的破解工作,在量子计算机面前可能只需要数小时。
当一项技术关乎整个国家的数字安全根基,它就必然从产业问题上升为国家战略问题。截至2025年,全球已有30余个国家和地区发布国家级量子科技战略,公开财政累计投入规模超350亿美元。美国通过《国家量子倡议法案》规划投入60.78亿美元,将量子通信列为国防安全技术;欧盟通过旗舰计划联合各成员国累计投入超110亿欧元,推动欧洲量子通信网络组网与标准化;日韩、新加坡等也相继出台专项计划,加速技术落地。
在我国,量子通信的战略地位经历了“三级跳”,“十三五”期间首次纳入国家重大科技项目,建成“京沪干线”等全球首批国家级示范工程,完成从原理验证到工程可行的跨越;“十四五”升级为前沿科技领域,QKD技术要求纳入密码行业标准,金融、电力、政务全面启动合规试点;进入“十五五”,量子科技被明确列为未来产业赛道,地方专项债可用于量子基础设施建设,产业正式进入放量增长周期。
DV与CV之争:两条路线塑造的产业江湖
从产业结构看,量子通信已经形成清晰的上中下游垂直分工体系。上游是技术根基层,决定着整机性能的天花板;中游是系统集成与整机制造层,是承上启下的产业价值中枢;下游是场景应用层,完成商业价值的最终变现。三层环环相扣,共同推动量子通信从实验室技术走向规模化商用。
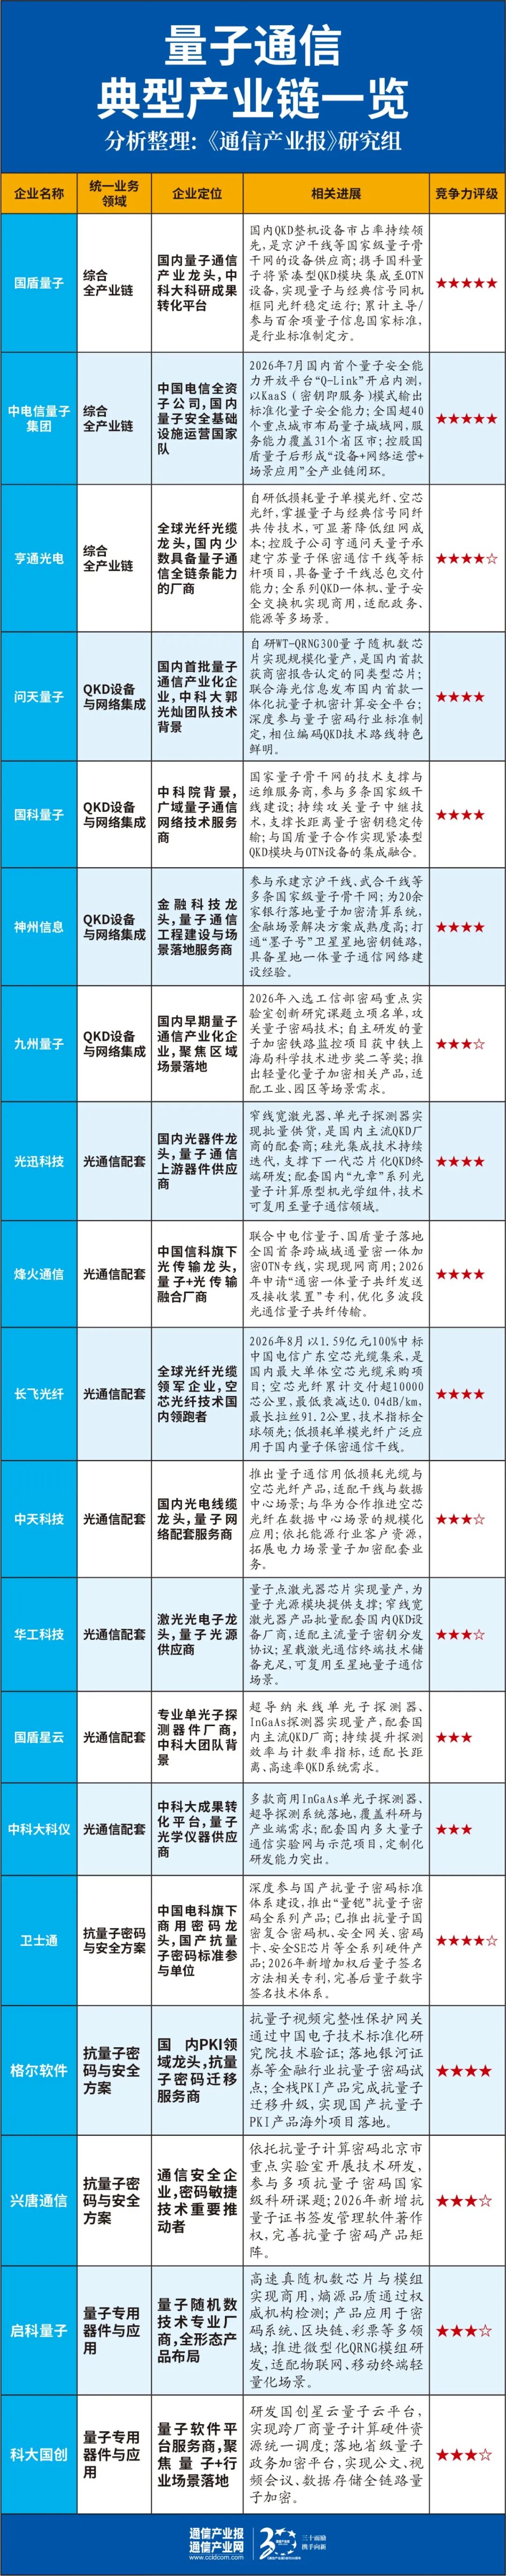
上游是元器件与关键材料环节,也是整条产业链技术壁垒最高、“卡脖子”问题最集中的领域,具体可分为量子光芯片、有源器件、无源光器件、特种材料四大类,直接决定整机的传输距离、密钥速率、误码率三大指标,也占据了整机七成以上的物料成本。
量子光芯片是器件端的载体,国内代表玩家包括烽火通信旗下飞思灵、国盾量子自研芯片团队,以及部分传统光通信芯片企业,当前在中低速调制芯片领域已实现自主突破,高端大规模集成光芯片仍处于工程化攻坚阶段。有源器件中,单光子探测器是离散变量QKD的部件,国盾量子、问天量子都已实现自研量产,超导纳米线单光子探测器也在中科院体系及相关科创企业推动下逐步走向商用;窄线宽激光器等光源,已逐步完成本地化发展。
无源光器件与特种光纤领域,亨通光电、中天科技、长飞光纤等传统光通信龙头已具备成熟供给能力,低损耗空芯光纤等特种材料也在烽火、长飞等企业推动下进入示范应用阶段。
中国科学院院士郭光灿曾直言,量子通信产业不能只盯着整机,器件自主可控才是真正的底气。把上游根技术攥在自己手里,产业才不会被“卡脖子”。
下游是商业价值的最终变现环节,当前量子通信的商业化路径非常清晰,从政务、金融、能源这类高安全刚需场景起步,逐步向通用场景渗透,主力付费方是政府部门与央企,正慢慢向市场化企业级市场延伸。
在整条产业链中,中游整机与系统集成环节处于承上启下的枢纽位置,也是价值最集中、竞争最激烈的主场之一。
这一环节涵盖QKD整机设备、组网管控设备、网络集成建设、抗量子密码(PQC)产品四大板块。其中,QKD整机是技术比拼的主战场。很多人误以为整机厂商只是做器件的简单组装,实则不然。
QKD整机的竞争力体现在协议栈优化、系统集成调试、工程化可靠性、侧信道攻防四个维度,同一套器件组合,不同厂商调校出的系统,密钥生成率、误码率、长期运行稳定性差距能超过30%。除此之外,跨节点组网管控能力和国密、涉密等合规资质,是拿下政务、金融、能源大额订单的门槛,也是中小厂商难以逾越的壁垒。目前,国内QKD设备市场集中度很高,头部六家企业合计占据近九成市场份额,头部效应还在持续强化。
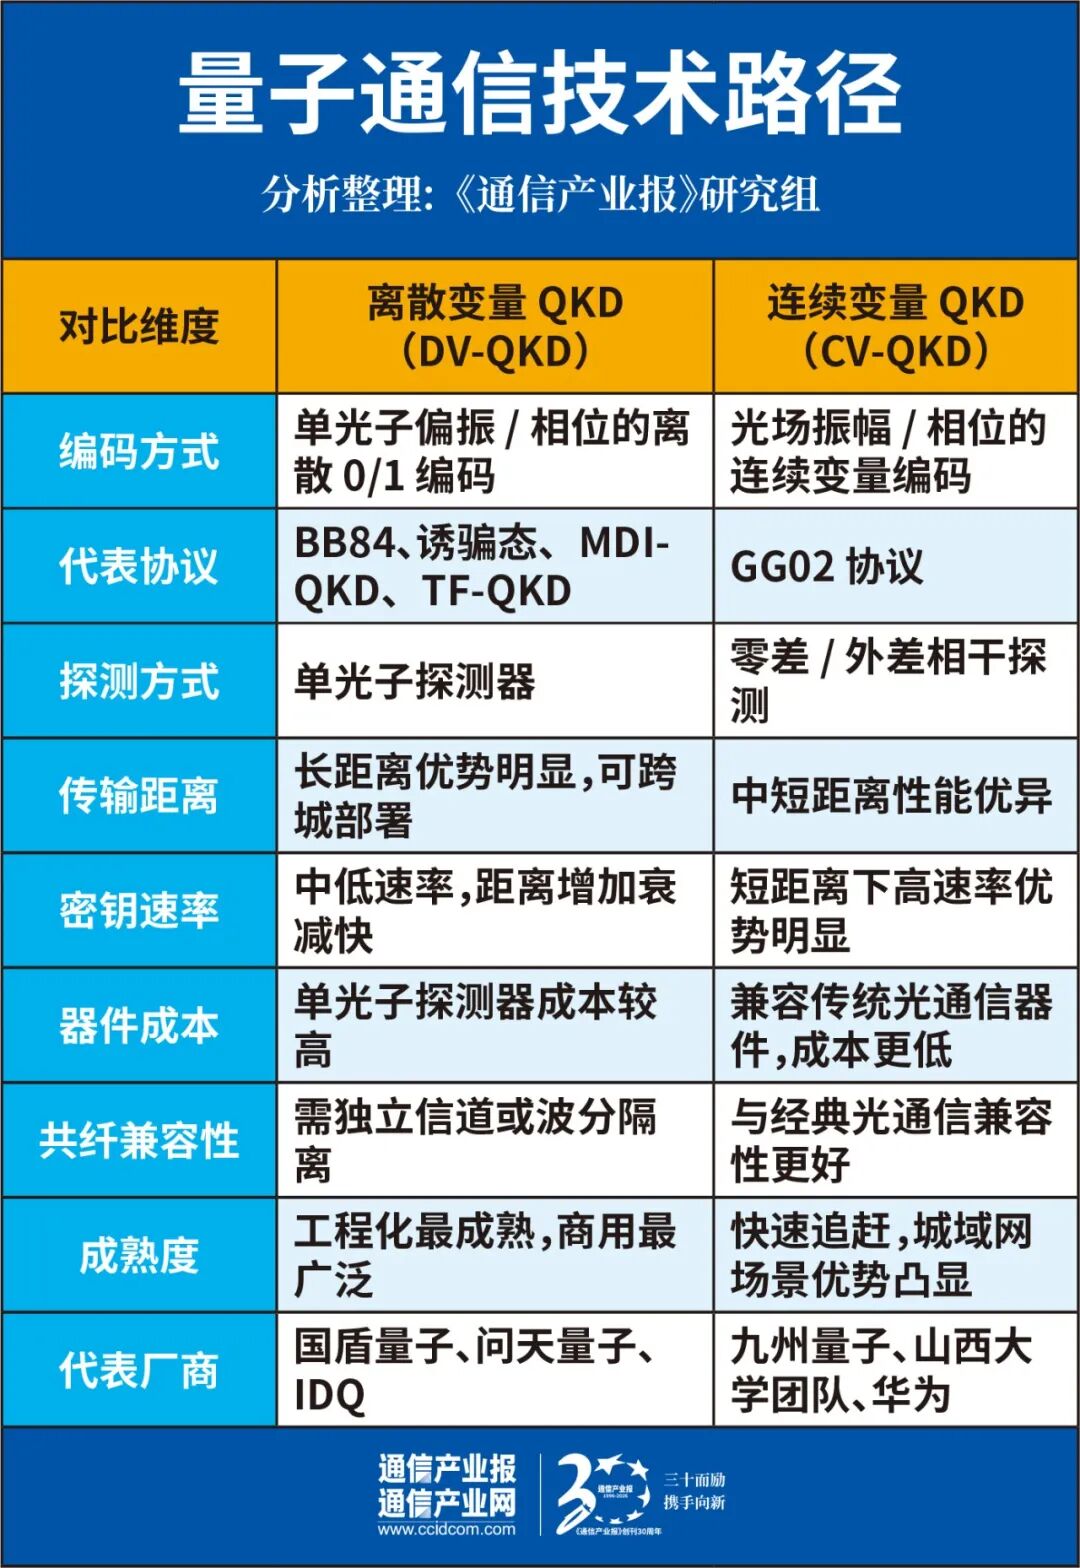
当前行业并未形成统一的技术路径,而是天然分化为离散变量QKD(DV-QKD)与连续变量QKD(CV-QKD)两大技术阵营。前者依托单光子探测实现长距离传输,是当前骨干干线网络的主流技术;后者兼容传统光通信器件,在城域接入场景具备显著成本优势。两条路线的性能差异与场景分野,直接塑造了国内整机厂商的竞争格局,头部企业各有侧重,走出了截然不同的产业化路径。
长跑者的棋局:量子通信迈向务实进化
据行业测算,2026年全球QKD市场规模约1.8亿美元,预计到2035年将攀升至12.1亿美元,年复合增长率维持在20%以上;中国依托国家级骨干网与运营商城域网的建设红利,市场增速显著高于全球平均水平,是当前全球量子通信落地节奏最快的市场之一。
但繁荣的试点背后,产业仍未跨过规模化商用的临界点。
第一是成本门槛。单套QKD设备造价仍处高位,叠加专网部署的配套成本,大规模铺开的经济性不足,市场化付费意愿尚未形成。第二是标准门槛。行业标准体系仍在完善过程中,不同厂商的设备、密钥管理系统互通性不足。第三是认知门槛。终端用户对量子安全的价值认知仍不充分,多数企业仍持观望态度,真实的市场化需求尚在培育过程中。
站在“十五五”的开局节点,量子通信产业正走到技术深化与规模应用的关键交叉口。过去二十年,中国量子通信走完了从原理验证到工程落地的从0到1;未来五年,则要完成从试点示范到规模化应用的“从1到10”。这条突围之路,既要在技术上持续攻坚,也要在产业上谋篇布局。
一是通量密一体深度融合,从“外挂”走向“内生”。独立建网的模式注定无法规模化,QKD终将从独立设备演变为光通信网络的原生安全能力,通过板卡级集成实现共纤传输、统一网管,大幅降低部署成本。二是QKD与PQC协同,构建双重安全防护体系。物理安全与数学安全绝非替代关系,而是互补关系,未来的抗量子安全体系必然是“QKD+PQC”的混合架构,覆盖从干线到轻量终端的全场景。三是芯片化与小型化,打开民用场景的想象空间。硅光集成技术将推动QKD向芯片级、板卡级演进,功耗降低85%以上,让量子安全从政务金融走向物联网、工业互联网等更广阔的市场。
回望量子通信的发展历程,从BB84协议的纸上理论,到“墨子号”的星地验证,再到如今全国范围的商用部署,这条路上从来没有一蹴而就的奇迹,只有一步一个脚印的积累。它从来不是用来制造短期财富神话的“黑科技”风口,而是一项需要持续投入、耐心培育的战略性基础技术。
方向已经清晰,道路注定漫长。中国量子通信的下一个十年,终将在技术攻坚与产业落地的双向奔赴中,走出一条属于自己的务实之路。
《通信产业报》2026.8.17第25期

 VIP复盘网
