

行情回顾
本月生猪价格整体呈现明显下行表现,主要因生猪出栏压力相对较大,并且生猪出栏体重维持高位,总体供应方面相对比较宽松。需求方面来看,近期开始有一定好转表现,冻品库存也开始呈现一定下行。但市场仍然呈现明显供过于求的状态,供应端压力增加仍然是近期市场主要表现。近期饲料价格上行对于养殖利润也产生一定影响,市场补栏动力有限,仔猪与母猪价格整体呈现下行表现,总体产能呈现去化,淘汰母猪价格呈现下行,产能下行压力有所增加,总体市场压力仍然比较明显。
期货方面来看,盘面明显高于现货,现货价格呈现下行,盘面整体也有一定压力,近期下行动力开始明显增加,盘面跌幅比较明显。
市场分析
本月生猪出栏量维持高位一方面源于产能压力相对较大,另一方面也源于出栏相对比较集中,根据产能相关数据来看,预计后续供应变化不大,但近期出栏集中可能使得后续出栏压力有所好转。不过总体产能仍然维持高位,预计生猪市场供应仍然比较宽松,压力仍然存在。普通养殖户近期出栏表现一般,可能一定程度反应存栏压力有所好转,后续供应方面可能继续减少。二次育肥本月整体出栏为主,预计后续可能出栏压力有所减少。不过近期市场大体重猪源供应增加,预计二次育肥主动入场动力可能也比较有限。出栏体重方面来看,近期生猪出栏体重整体维持高位运行。预计后续供应端压力仍然相对较明显。需求方面来看,后续整体改善动力可能也比较一般。市场仍然以供需偏宽松为主。
期货方面来看,盘面期现价差修复速度有所加快,但是现货整体好转幅度有限的情况下,预计期货压力仍然存在。后续现货预计下行速度有所放缓或者更多呈现震荡表现,但在盘面仍然高于现货的情况下,预计仍有一定下行压力。
交易策略
1.单边:建议逢高抛空为主。
2.套利:LH11-7反套。
3.期权:看跌衣领期权。(以上观点仅供参考,不作为入市依据)。
风险提示:出栏压力快速下降,体重下降速度较快。
第一部分 基本面情况
一、供应端:出栏压力增加 猪价整体下行
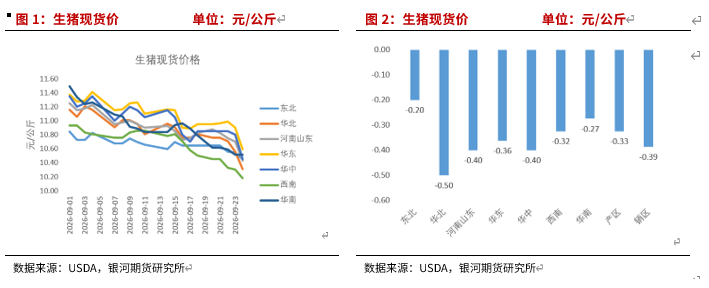
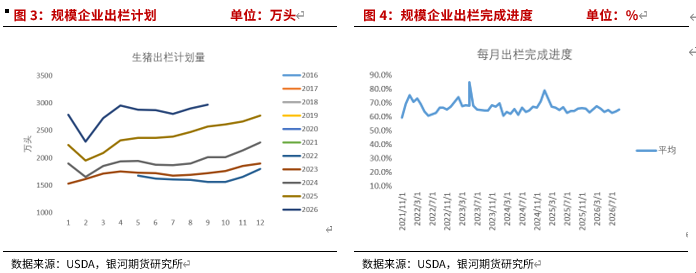
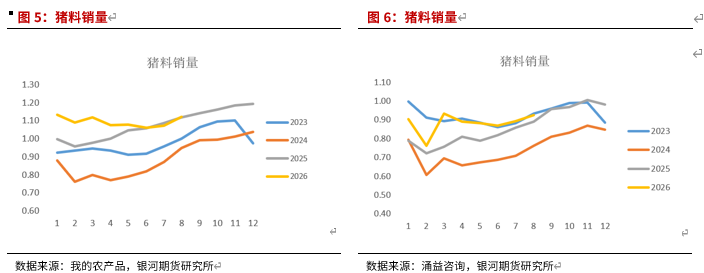
月内生猪价格整体呈现下行态势,本轮生猪价格下行整体与供应端关系比较密切,各环节出栏压力均呈现明显增加态势。本月初期以来,生猪市场整体维持稳定,各环节出栏动力相对比较一般,其中西南地区下跌压力比较有限,主要原因可能在于此前一段时间下跌幅度相对较大并且价格维持低位运行短期跌幅呈现一定放缓,同时东北地区对于后市有一定看涨动力,整体猪价表现也相对比较稳定。不过在此期间华北以及华东地区出栏压力相对比较明显,价格压力开始明显增加。总体生猪市场仍然供应相对宽松,价格呈现小幅下行状态。进入本月中旬以后,生猪出栏压力开始明显增加,华中和西南地区下行压力开始明显放大,其他地区整体出栏积极性也相对比较明显,市场供应端开始明显宽松,压力增加比较明显。总体来看,本月生猪市场出栏压力相对比较集中,养殖端各环节主动出栏动力增加,市场承接能力一般,价格压力开始呈现明显增加表现,各区域表现来看,其中东北地区相对比较稳定,跌幅整体有限,主要因为散户压力好转。华北地区压力相对较大,各环节出栏压力均呈现明显增加。华南地区以及西南地区此前下行幅度有限,但后续整体下行速度开始加快。截止9月24日当周,全国主产区生猪均价在10.41元/公斤,较上月末下跌约0.33元/公斤,全国主销区生猪均价在10.61元/公斤,较上月末下跌约0.39元/公斤。整体来看,本月规模企业出栏量环比呈现增加态势,根据涌益口径预估,本月规模企业出栏计划环比增加约3.13%,整体出栏量明显高于市场预估结果。规模企业出栏计划增加主要原因一方面在于一般进入9月份以后,企业出栏量通常呈现增加态势,另一方面也在与此前一段时间市场普遍对于市场行情相对比较乐观,整体呈现一定集中出栏表现。整体出栏完成情况来看,截止9月20日,规模企业出栏完成计划在65.11%左右,基本位于历史正常水平,在整体出栏计划环比增加的情况下,一定程度反应了总体出栏压力维持高位。出栏节奏方面来看,本月初期市场出栏完成情况明显偏慢,但是进入本月中旬以后,出栏节奏开始有所加快。根据产能变化情况来看,预计后续出栏量整体变动有限,但从本月出栏表现来看,规模企业可能存在一定集中出栏的情况,因此预计后续出栏压力可能有所好转,不过需要说明的是,规模企业整体产能仍然维持高位,预计整体出栏压力仍然比较明显,变动可能相对有限。
普通养殖户方面来看,预计整体出栏量可能同样有所增加,但是增幅影响相对比较有限。近期普通养殖户出栏增加主要因此前市场普遍在此期间存在集中出栏动作,近期本身位于生猪出栏高峰期。不过绝对增幅可能相对比较有限,一方面从整体饲料数据来看,普通养殖户存栏逐步进入下降阶段,三方口径数据显示,生猪饲料整体增速开始放缓一定程度反应存栏压力好转。另一方面,本月以来大小猪价差虽然有所下行,但仍然位于相对高位,也一定程度反应整体散户数量减少。并且从部分散户相对集中的区域来看,近期下行幅度相对比较有限,也一定程度说明了散户压力好转。不过从出栏节奏方面来看,本月散户出栏量应当有所增加,这主要因为近期本身属于集中出栏时期,出栏动力相对较强。根据产能方面数据来看,预计普通养殖户产能下降较明显,近期出栏积极性虽然较高,但整体存栏压力有限,后续出栏量可能继续呈现下行表现,供应压力可能也将逐步减少。
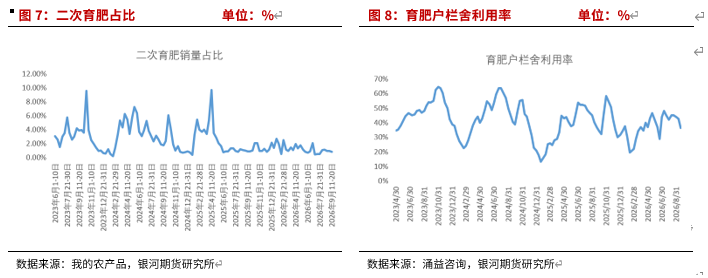
本月以来,二次育肥整体呈现一定出栏表现,一方面近期整体位于生猪集中出栏时期,二次育肥本身存在一定出栏动力,另一方面,近期大小猪价差整体下行,二次育肥入场动力也有所减少。根据涌益口径数据显示,截止9月20日,二次育肥栏舍利用率在36.27%左右,较上月整体有所减少,近期基本位于相对偏低水平。整体来看,本月二次育肥入场谨慎,虽然整体存栏相对偏低,但价格呈现持续下行表现,并且近期大体重猪源供应量开始增加,大小猪价差整体下行,二次育肥入场整体转为谨慎。加之近期本身位于生猪出栏集中期,市场出栏压力开始有所增加。
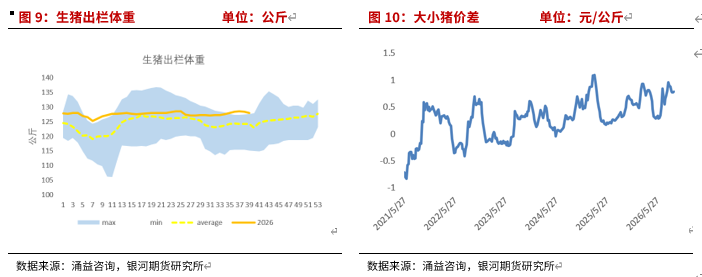
本月生猪出栏体重整体呈现明显上涨,根据涌益口径数据显示,截止9月24日当周,生猪出栏体重增加至128.82公斤,较上月末增加约0.16公斤,整体增速高于市场预估,并且从本月生猪出栏体重走势来看,月初生猪出栏体重增速相对较快,后续开始呈现一定下行表现。其中主要原因可能在于市场在本月初期以来出栏节奏相对偏慢,出栏体重整体有所增加,但进入本月中旬以后,养殖端生猪出栏动力开始增加,出栏体重压力有所好转。大小猪价差方面来看,近期整体呈现一定下行表现,但整体仍然维持高位运行,主要因市场大体重猪源供应开始有所改善,近期养殖端产能仍然比较充足,出栏量不出现明显增加的情况下,预计整体生猪出栏体重仍将维持高位运行。
二、需求端:生猪需求好转 价格支撑有限
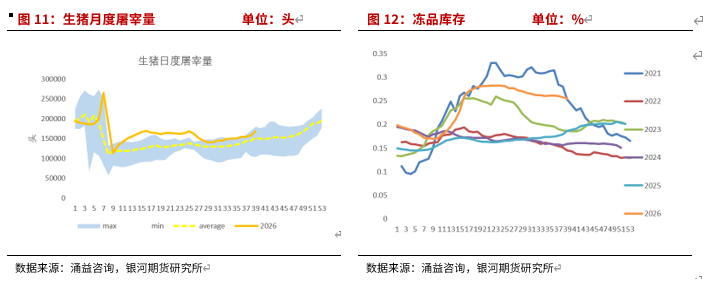
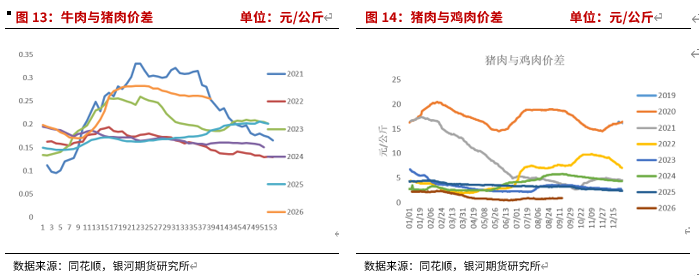
本月生猪需求整体呈现一定好转表现,数据方面来看,本月生猪屠宰量整体呈现明显上行表现,主要因市场出栏量增加,但下游支撑整体有所好转。数据方面来看,本月生猪屠宰量呈现增加表现,但冻品库存有一定下行表现,一定程度反应生猪表观需求整体有所好转,并且生猪鲜销率整体仍然维持高位,猪肉需求相对良好。本月以来,生猪屠宰量呈现增加态势,总提高供应特征仍然维持,需求方面也呈现一定增加表现,主要因近期本身属于生猪需求增加集中时期。近期需求增加一方面在于市场正常增长,另一方面也在与价格维持低位后,实际需求的增加,总体市场支撑相对比较良好。
三、养殖利润与产能
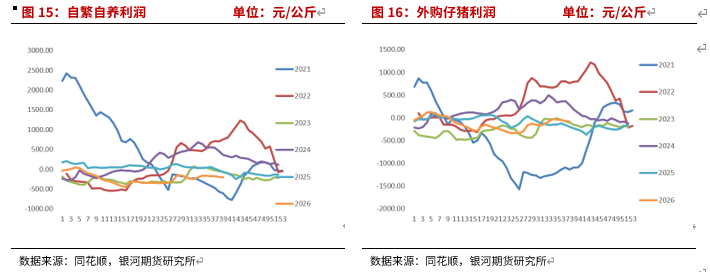
本月以来,生猪现货价格重心下移,生猪养殖利润整体呈现一定下行表现。截止9月25日当周,生猪自繁自养利润在-205.66元/头,较上月末整体下跌15.18元/头,外购仔猪利润在-117.99元/头,较上月末整体下跌29.9元/头。其中外购仔猪利润下跌相对比较明显,主要因此此前一段时间仔猪价格开始呈现阶段性好转,近期外购仔猪总体成本略低于自繁自养成本。饲料成本方面来看,近期整体变化相对比较有限,但重心整体有所上移,原料方面本月豆粕价格继续呈现偏强运行,对于饲料方面整体仍然存在一定影响,玉米方面价格近期整体呈现震荡运行表现,对于成本方面影响相对有限。生猪现货价格呈现较大幅度下行一定程度对于养殖利润有所影响,总体市场仍然处于亏损阶段,生猪价格持续维持低位,冲击整体有限,但是近期饲料成本呈现一定上涨表现,养殖端成本压力明显增加,养殖端亏损压力明显增加。
仔猪价格整体仍然呈现明显下行表现,本月仔猪补栏明显较少,本月初7公斤仔猪均价整体在149元/头以下,市场补栏动力不足,价格下行压力继续增加,截止9月15日当周,仔猪价格下跌至144元/头。总体来看,近期仔猪市场成交较少,补栏动力明显增加,一方面因为近期生猪价格持续下行,市场对于后续看涨动力有限,另一方面也因为近期本身属于仔猪补栏量相对较低的阶段,因此需求方面支撑有限。仔猪价格的大幅波动主要受到需求方面的快速变化影响。整体来看,仔猪供应方面变动可能相对有限,需求方面预计仍然没有明显增长,预计仔猪价格仍有压力。
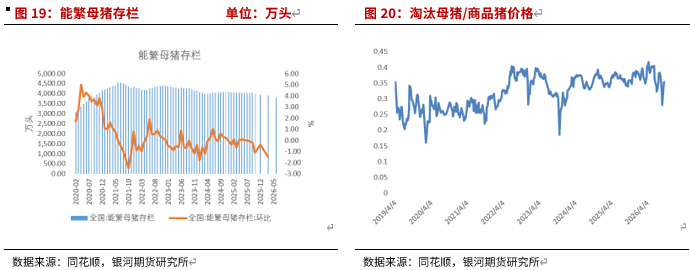
母猪价格整体继续呈现震荡运行表现。数据显示,截止9月15日当周,母猪价格整体维持在1311元/头,较上月整体维持稳定。市场补栏母猪动力一般。总体来看,母猪产能位于高位运行,并且养殖利润相对一般,尤其在近期仔猪价格进一步下行的情况下,市场普遍增产动力不足。淘汰母猪方面来看,本月淘汰母猪与商品猪比价整体下行幅度较大,虽然后期开始有所上涨,但幅度相对有限,市场淘汰积极性整体有所增加。此前一段时间,市场淘汰节奏整体放缓,近期市场主动淘汰动力开始有所增加。整体来看,母猪市场补栏动力一般,并且淘汰动力逐步增加,整体能繁母猪存栏下行速度开始加快。
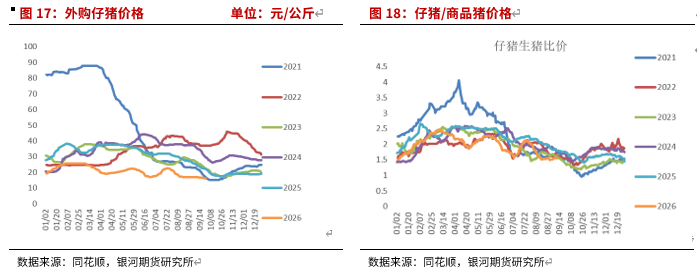
三方机构评估8月能繁母猪存栏继续呈现下行表现,其中,涌益口径预估能繁母猪存栏环比下降2.3%,整体下降速度有所加快,同时规模企业口径能繁母猪存栏环比下降1.67%。钢联口径能繁母猪存栏环比下降1.32%,其中规模企业存栏环比下降3.01%,中小散存栏环比下降0.8%。从整体三方数据来看,能繁母猪存栏整体下行速度明显加快,各口径存栏一定差异,其中部分口径数据显示规模企业下降速度相对较快,但总体仍然有一定差异。近期养殖端亏损压力增加,并且在各类因素综合影响下,预计市场淘汰压力相对有所增加,能繁母猪存栏呈现下行表现。
第四部分 综合分析与后市展望
一、综合分析
月内生猪价格整体呈现一定下行压力,近期生猪价格下行主要影响因素仍然在于供应端压力相对比较明显。根据市场各群体情况来看,总体各养殖群体出栏量都开始有主动增加出栏表现。规模企业方面来看,本月出栏计划明显高于市场此前预估结果,一方面因为产能相对较大,另一方面也反应了近期存栏仍然维持高位的情况。根据近期出栏完成情况来看,本月初期规模企业出栏压力相对比较一般,进入本月中旬后,出栏量开始呈现明显增加,节奏开始有所加快。普通养殖户出栏压力相对有限,主要因为本身存栏压力相对有限,存栏量位于相对偏低水平,此前生猪养殖亏损压力较大,预计呈现了一定去化表现,这一点从近期生猪大小猪价差以及普通养殖户集中区域价格走势来看,均呈现一定表现。不过从出栏动力来看,近期仍然是普通养殖户出栏比较集中的时期。二次育肥方面来看,近期开始主要以出栏为主,一方面,近期本身属于生猪出栏比较集中的时期,另一方面生猪价格近期持续下行也增加了养殖户出栏的压力。另一方面,近期市场大体重猪源供应增加,养殖端主动增重动力有所减少。出栏体重方面来看,本月生猪出栏体重整体呈现明显增加表现,其中月初增幅相对比较明显,后续开始呈现下行,规模企业出栏动力增加,出栏体重增加压力有所好转。需求方面来看,近期生猪需求预计呈现增加态势,一方面生猪出栏量维持高位,冻品库存呈现一定下行表现,一定程度反应生猪表观需求有所增加,并且生猪鲜销率相对良好,总体需求预计有所好转。但近期生猪价格有一定压力,预计整体需求对于供应压力支撑有限,市场仍然属于供过于求阶段。本月生猪出栏量大幅增加一定程度源于近期出栏比较集中,从产能相关数据来看,预计后续变动有限,预计后续出栏压力可能有所下行。需求方面预计变动有限,价格下行空间可能有限。
期货方面来看,本月生猪期货价格整体呈现明显下行表现,主要因生猪现货下行压力相对较大,并且整体来看盘面仍然明显高于现货,因此现货支撑有限的情况下,期货整体也呈现明显下行。近期生猪期现价差修复有所加快,后续现货可能更多震荡偏下行为主,预计其或可能仍然存在一定压力。
二、策略分析
1.单边:建议逢高抛空为主。
2.套利:LH11-7反套。
3.期权:看跌衣领结构。
风险提示:产量及天气变化,宏观变化影响。 (以上观点仅供参考,不作为入市依据)。

 VIP复盘网
