

投资要点:
动力煤来看,9月24日北方港口动力煤988元/吨(周环比+9元/吨)。具体来看,(1)生产端,截至9月23日,三西地区样本煤矿产能利用率周环比+0.66pct,供应回升主要系山西少数煤矿复产,另外榆林少数整改和倒工作面煤矿恢复正常。据国家统计局,6-8月国内原煤生产分别同比-9.7%、-10.1%、-7.7%。8 月原煤生产处于同比低位。(2)运输端,本周市场发运环比分化,大秦线一周内日均发运量周环比-6.73万吨,呼铁局一周内日均批车数周环比+5 列。(3)进口煤方面,稳中偏弱运行,近期部分印尼煤矿解除不可抗力,释放部分货盘;澳煤货盘报价相对坚挺,截至9月23日,动力煤Q5500国内与澳洲价差周环比扩大37元/吨至35元/吨。(4)需求端,本周六大电厂日耗周环比+10.1万吨至93.8万吨,火电日耗提升明显主要系近期新能源出力转弱,且受“秋老虎”影响,多地气温阶段性升高。(5)电厂库存方面,本周六大电厂库存周环比+15.8万吨至1432.2万吨。(6)非电需求端,刚需补库,截至9月17日水泥开工率周环比+1.31pct,本周甲醇开工率周环比+1.66pct,铁水产量周环比+1.46万吨至237.69万吨。(7)港口端,本周北方港口库存周环比+62.8万吨。整体来看,国内供应方面,本周受晋陕少数煤矿复产等因素影响而环比回升。9月18日三部门联合印发通知,多措并举加快推进煤炭稳产保供,旺季前做相应准备工作,预计后续供应底部抬升。进口煤方面,印尼煤释放部分货盘,澳洲进口煤性价比环比略有修复。发运方面,本周市场发运环比分化。需求端,电厂日耗在新能源出力减弱及“秋老虎”影响下周环比提升较明显,非电终端维持刚需补库。库存方面,北方港口库存小幅回升。本周煤炭供需双强,港口煤价周环比+9元/吨至988元/吨。展望后续,稳产稳供政策下供应环比提升,但安全第一位仍需观察供应释放情况,考虑铁路检修及需求端冬季补库,港口煤价预计具备较强支撑,预计四季度煤价在较好水平运行。
炼焦煤和焦炭来看,对于炼焦煤,本周样本煤矿产能利用率周环比+2.5pct至73.7%,主要系山西地区部分煤矿验收结束或设备更换完成后复产,叠加保供政策下部分矿点产量有所修复。据煤炭资源网统计,9月24日全省停产炼焦煤煤矿(长治、太原、晋中、吕梁、临汾五市)合计50座,涉及产能5450万吨;停产煤矿数量日环比减少1座,相比5月25日减少69座。停产产能日环比下降90万吨,相比5月25日下降8000万吨。蒙煤方面,甘其毛都口岸通关维持低位运行,本周甘其毛都平均通关量为551车(七日平均值),周环比-71车。需求端,本周铁水产量周环比+1.46万吨至237.69万吨,焦企多暂缓采购或按需采买,继续消耗厂内原料库存。库存端,本周焦煤生产企业库存周环比+22.94万吨。整体来看,本周供应环比提升,蒙煤进口维持低位运行。需求端,铁水产量周环比+1.46万吨,焦企前期补库后多以消化厂内原料库存为主。本周生产企业库存环比+23万吨,港口煤价为2640.00元/吨,周环比持平,供给恢复预期影响下,我们预计短期港口焦煤价格震荡偏弱,但长期来看,强监管下煤矿产量能够恢复多少依然存疑,供应偏低、库存偏低之下煤价底部或将有所抬升。对于焦炭,供给端,本周焦企产能利用率周环比+1.05pct 至 72.22%,供应回升主要系随焦煤价格回落,焦企利润明显修复。需求端,本周铁水产量周环比+1.46万吨至237.69万吨。库存端,本周独立焦化厂焦炭库存周环比下降。整体来看,焦炭持稳运行,后续关注上游煤价情况和下游钢材价格情况。
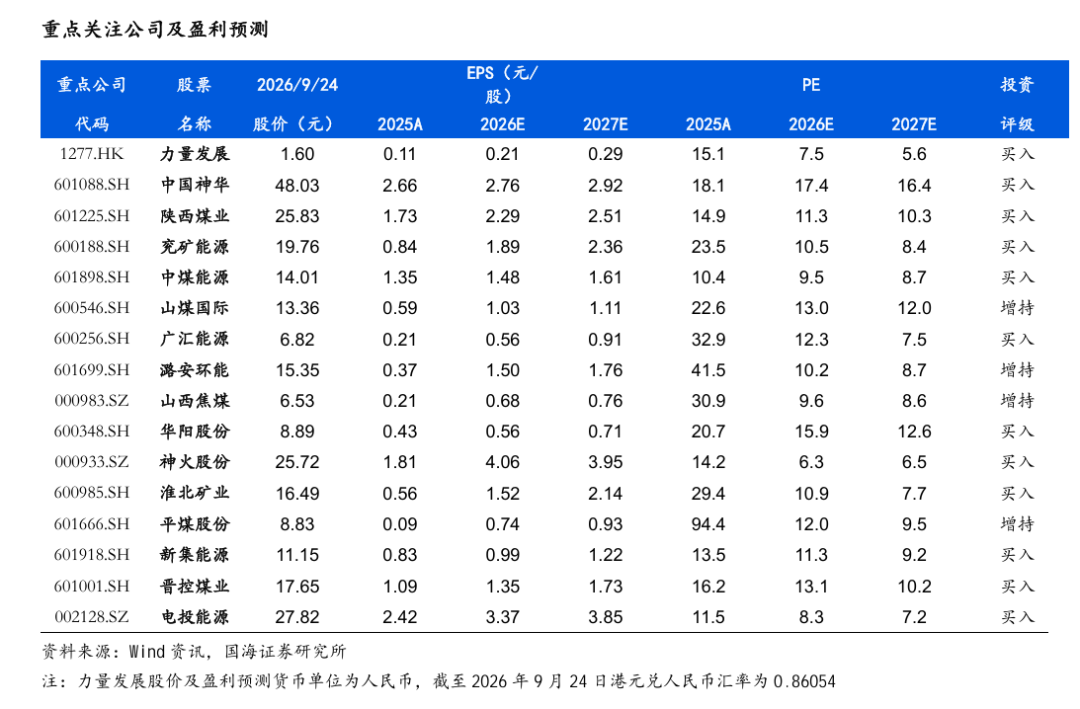
从大方向来看,煤炭开采行业供应端约束逻辑未变,需求端可能阶段性起伏波动,价格亦呈现一定震荡和动态再平衡。复盘行业30年经验,煤炭价格呈现震荡向上趋势,背后的驱动因素包括人工成本刚性上涨,安全投入、环保投入的持续加大,原材料动力等大宗商品涨价,以及地方政府加大征税力度等,从行业发展大趋势来看,上述驱动因素依然存在,煤价长期内仍然有上涨的诉求,过程可能是曲折的,但是方向应该是明确的。头部煤炭企业资产质量高,账上现金流充沛,呈现“高盈利、高现金流、高壁垒、高分红、高安全边际”五高特征。同时2025年起国家能源集团、山东能源集团、中国中煤能源集团、国家电投集团等多家煤炭央国企对旗下上市公司启动增持与资产注入计划,亦释放利好,彰显煤企发展信心、增厚企业成长性与稳定性。建议把握低位煤炭板块的价值属性,维持煤炭开采行业“推荐”评级。重点关注:(1)稳健型标的:中国神华、陕西煤业、中煤能源、电投能源、新集能源。(2)动力煤弹性较大标的:兖矿能源、晋控煤业、广汇能源、力量发展。(3)焦煤弹性较大标的:神火股份、淮北矿业、平煤股份、潞安环能、山西焦煤。
风险提示:1)经济增速不及预期风险;2)政策调控力度超预期的风险;3)可再生能源持续替代风险;4)煤炭进口影响风险;5)重点关注公司业绩不及预期风险;6)测算误差风险;7)煤矿事故扰动风险;8)煤价超预期下滑风险;9)全球贸易摩擦。
1、动力煤:电厂日耗在新能源出力减弱及“秋老虎”影响下周环比提升较明显
近期动力煤市场小结及展望:9月24日北方港口动力煤988元/吨(周环比+9元/吨)。具体来看,(1)生产端,截至9月23日,三西地区样本煤矿产能利用率周环比+0.66pct,供应回升主要系山西少数煤矿复产,另外榆林少数整改和倒工作面煤矿恢复正常。据国家统计局,6-8月国内原煤生产分别同比-9.7%、-10.1%、7.7%。8 月原煤生产处于同比低位。(2)运输端,本周市场发运环比分化,大秦线一周内日均发运量周环比-6.73万吨,呼铁局一周内日均批车数周环比+5列。(3)进口煤方面,稳中偏弱运行,近期部分印尼煤矿解除不可抗力,释放部分货盘;澳煤货盘报价相对坚挺,截至9月23日,动力煤Q5500国内与澳洲价差周环比扩大37 元/吨至35元/吨。(4)需求端,本周六大电厂日耗周环比+10.1万吨至93.8万吨,火电日耗提升明显主要系近期新能源出力转弱,且受“秋老虎”影响,多地气温阶段性升高。(5)电厂库存方面,本周六大电厂库存周环比+15.8万吨至1432.2万吨。(6)非电需求端,刚需补库,截至9月17日水泥开工率周环比+1.31pct,本周甲醇开工率周环比+1.66pct,铁水产量周环比+1.46万吨至237.69万吨。(7)港口端,本周北方港口库存周环比+62.8万吨。整体来看,国内供应方面,本周受晋陕少数煤矿复产等因素影响而环比回升。9月18日三部门联合印发通知,多措并举加快推进煤炭稳产保供,旺季前做相应准备工作,预计后续供应底部抬升。进口煤方面,印尼煤释放部分货盘,澳洲进口煤性价比环比略有修复。发运方面,本周市场发运环比分化。需求端,电厂日耗在新能源出力减弱及“秋老虎”影响下周环比提升较明显,非电终端维持刚需补库。库存方面,北方港口库存小幅回升。本周煤炭供需双强,港口煤价周环比+9元/吨至988元/吨。展望后续,稳产稳供政策下供应环比提升,但安全第一位仍需观察供应释放情况,考虑铁路检修及需求端冬季补库,港口煤价预计具备较强支撑,预计四季度煤价在较好水平运行。
1.1、动力煤价格:港口价格周环比上涨
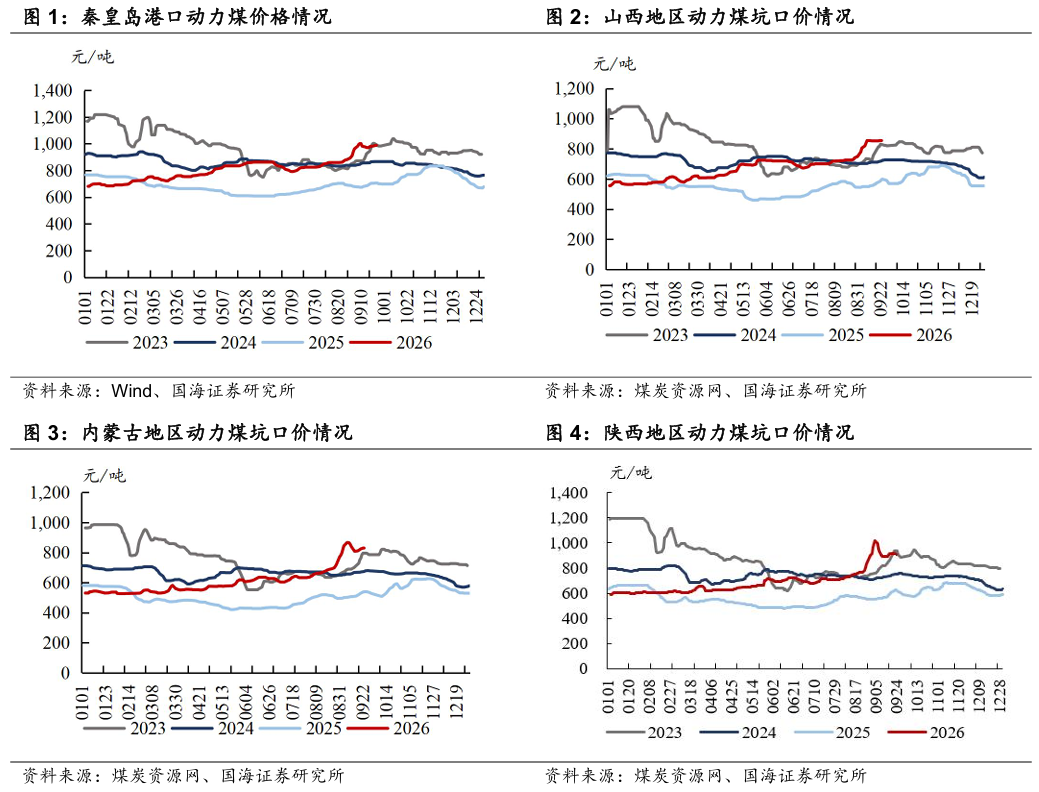
本周动力煤港口平仓价环比上涨:截至9月24日,秦港动力末煤(Q5500、山西产)平仓价实现988元/吨,周环比上涨9元/吨。
本周山西、内蒙古、陕西坑口价格分别环比上涨、上涨、下降:截至9月24日,大同南郊弱粘煤(Q5500)坑口含税价为855元/吨,周环比上涨2元/吨;鄂尔多斯Q5500动力煤坑口含税价为827元/吨,周环比上涨12元/吨;陕西榆林神木Q6000动力煤坑口含税价为907元/吨,周环比下降8元/吨。
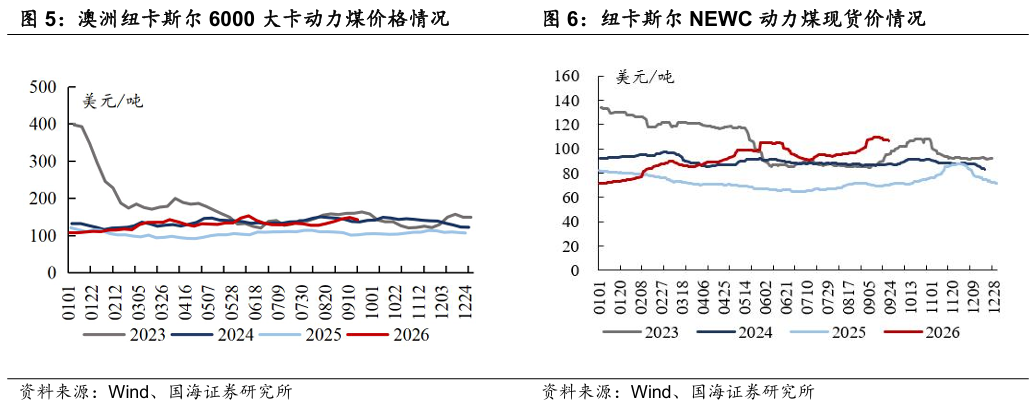
截至9月18日,国际6000大卡动力煤价格环比下降,本周国际5500大卡动力煤价格环比下降:截至9月18日,纽卡斯尔6000大卡动力煤价格为142.42美元/吨,周环比下降5.9美元/吨;截至9月23日,纽卡斯尔5500大卡动力煤(2#)价格为106.7美元/吨,周环比下降2.1美元/吨。
1.2、动力煤供需:北方港口库存环比上升
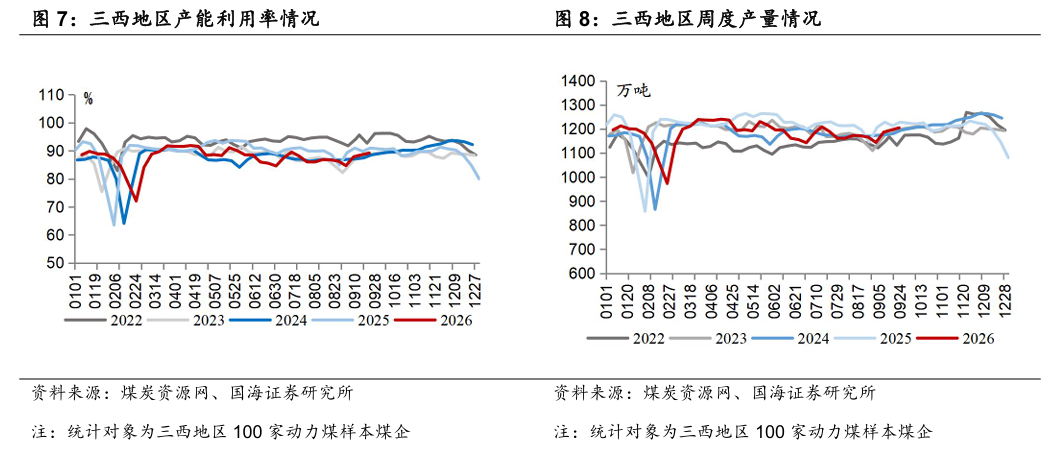
本周三西地区产能利用率、产量环比上升:截至9月23日,三西地区产能利用率为89.21%,周环比上升0.66pct,三西地区周度产量为1204.7万吨,周环比上升9万吨。
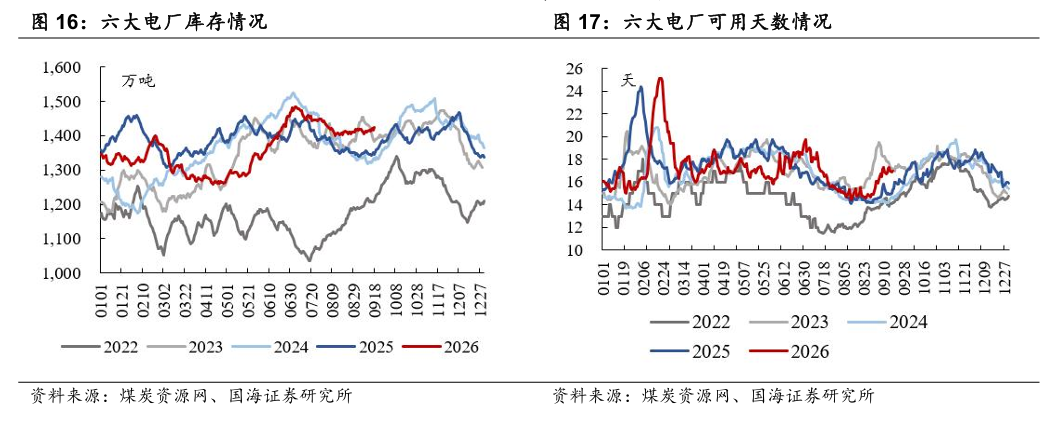
本周六大电厂日耗环比上升:截至9月24日,六大电厂日耗为93.8万吨,周环比上升10.1万吨。
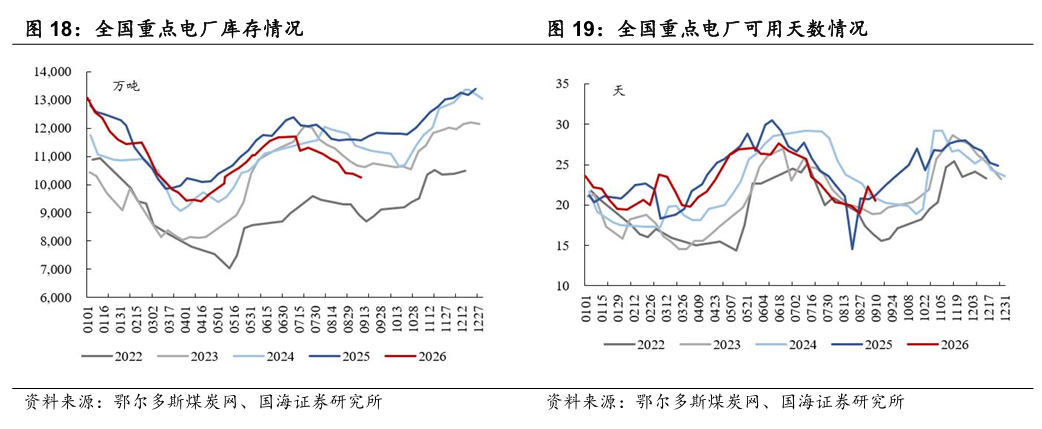
截至9月10日,全国重点电厂日耗环比上升:截至9月10日,六大电厂日耗为489.0天,周环比上升26.0天。
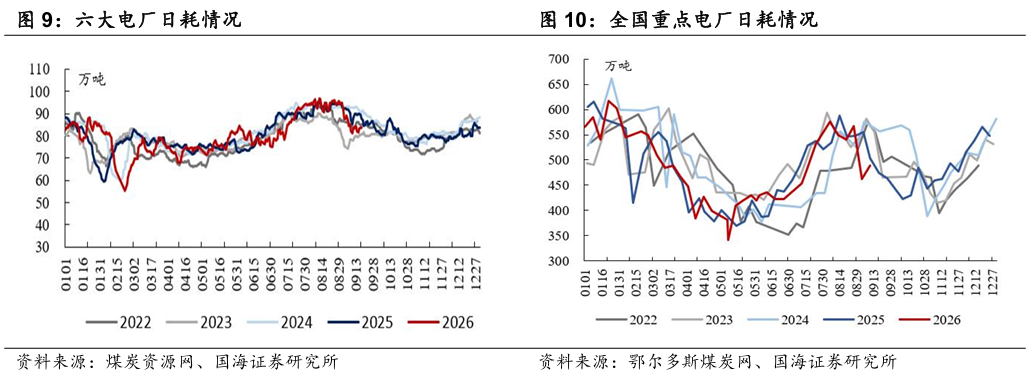
截至9月17日,全国水泥开工率环比上升:截至9月17日,全国水泥开工率为40.9%,周环比上升1.3pct。
本周全国甲醇开工率环比上升:截至9月24日,全国甲醇开工率为82.2%,周环比上升1.7pct。
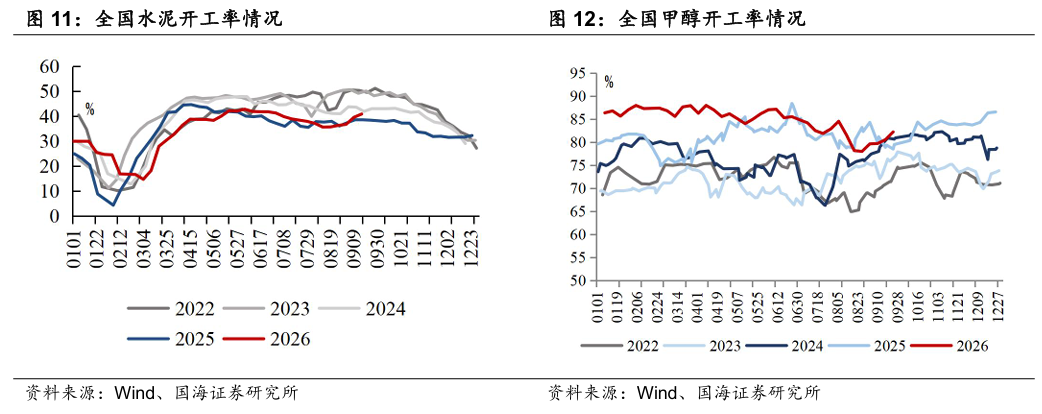
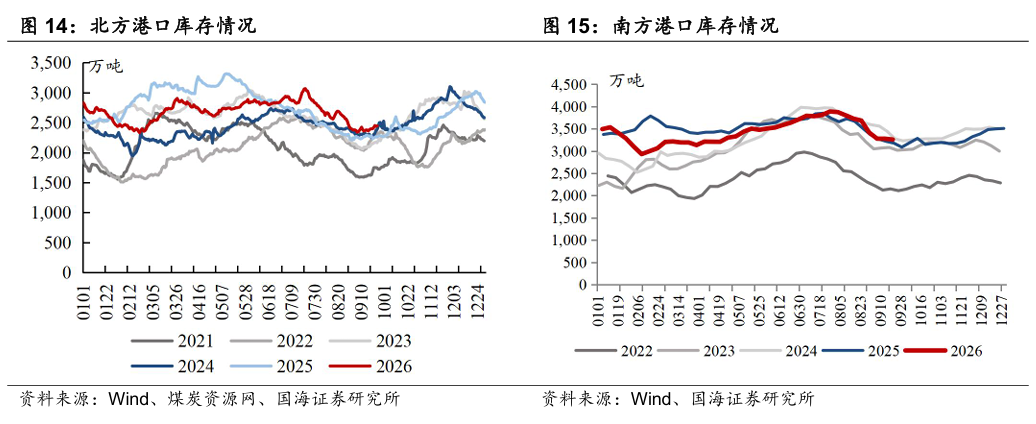
本周北方港口库存环比上升:截至9月24日,北方港口库存为2446.4万吨,周环比上升62.8万吨。截至9月21日,南方主流港口库存为3257.9万吨,周环比下降19.1万吨。
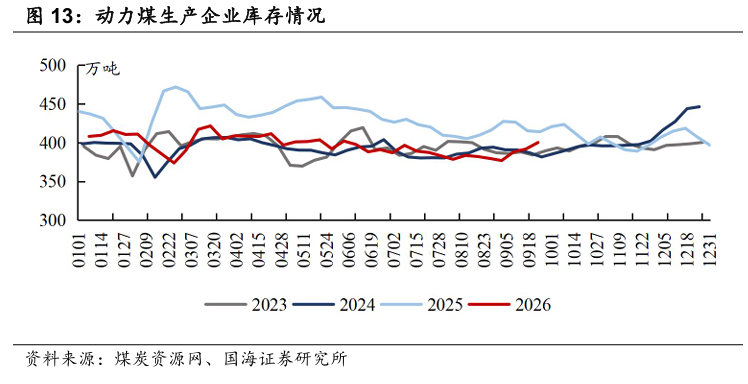
本周六大电厂库存环比上升:截至9月24日,六大电厂库存为1432.2万吨,周环比上升15.8万吨。
本周六大电厂可用天数环比下降:截至9月24日,六大电厂可用天数为15.2天,周环比下降1.7天。
截至9月10日,全国重点电厂库存环比下降:截至9月10日,六大电厂库存为10240.0万吨,周环比下降143.0万吨。
截至9月10日,全国重点电厂可用天数环比下降:截至9月10日,六大电厂可用天数为20.5天,周环比下降1.8天。
1.3、水电情况:三峡水库出库流量环比上涨
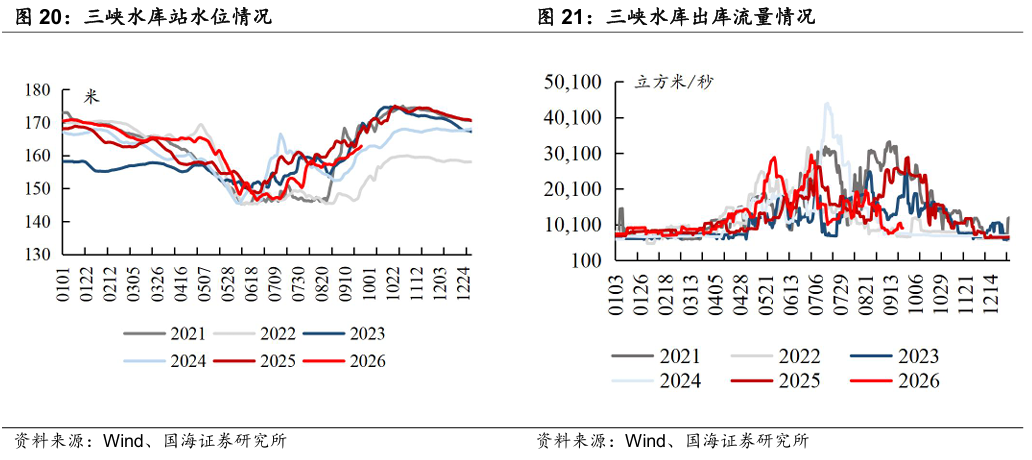
本周三峡水库站水位环比上涨:截至9月27日,三峡水库站水位为165.03米,周环比上涨3.2米,同比下降-2.1%。
本周三峡水库出库流量环比下降:截至9月27日,三峡水库出库流量为7540立方米/秒,周环比下降2560.0立方米/秒,同比下降68.8%。
2、炼焦煤:国内生产提升但蒙煤进口维持低位
近期炼焦煤市场小结及展望:本周样本煤矿产能利用率周环比+2.5pct至73.7%,主要系山西地区部分煤矿验收结束或设备更换完成后复产,叠加保供政策下部分矿点产量有所修复。据煤炭资源网统计,9月24日全省停产炼焦煤煤矿(长治、太原、晋中、吕梁、临汾五市)合计50座,涉及产能5450万吨;停产煤矿数量日环比减少1座,相比5月25日减少69座。停产产能日环比下降90万吨,相比5月25 日下降8000万吨。蒙煤方面,甘其毛都口岸通关维持低位运行,本周甘其毛都平均通关量为551车(七日平均值),周环比-71车。需求端,本周铁水产量周环比+1.46 万吨至237.69万吨,焦企多暂缓采购或按需采买,继续消耗厂内原料库存。库存端,本周焦煤生产企业库存周环比+22.94万吨。整体来看,本周供应环比提升,蒙煤进口维持低位运行。需求端,铁水产量周环比+1.46万吨,焦企前期补库后多以消化厂内原料库存为主。本周生产企业库存环比+23万吨,港口煤价为2640.00元/吨,周环比持平,供给恢复预期影响下,我们预计短期港口焦煤价格震荡偏弱,但长期来看,强监管下煤矿产量能够恢复多少依然存疑,供应偏低、库存偏低之下煤价底部或将有所抬升。
2.1、焦煤价格:港口焦煤价格环比持平
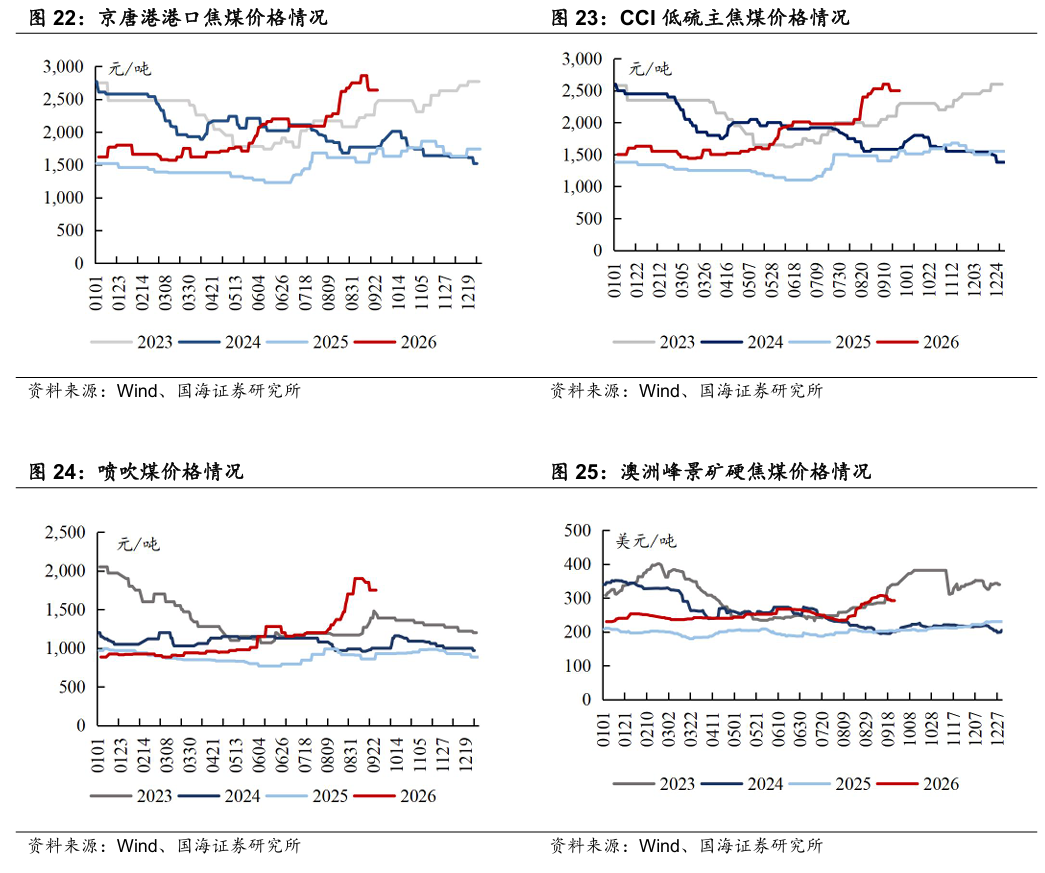
本周京唐港港口焦煤价格环比持平:截至9月24日,京唐港山西产主焦煤库提价(含税)为2640元/吨,周环比持平。
本周CCI低硫主焦煤价格环比持平:截至9月24日,CCI柳林低硫主焦(含税)为2500元/吨,周环比持平。
本周喷吹煤价格环比持平:截至9月24日,CCI长治喷吹(含税)为1750元/吨,周环比持平。
本周国际炼焦煤价格环比下降:截至9月24日,峰景矿硬焦煤价格为292.0美元/吨,周环比下降3.0美元/吨。
2.2、焦煤生产:国内生产本周环比上升
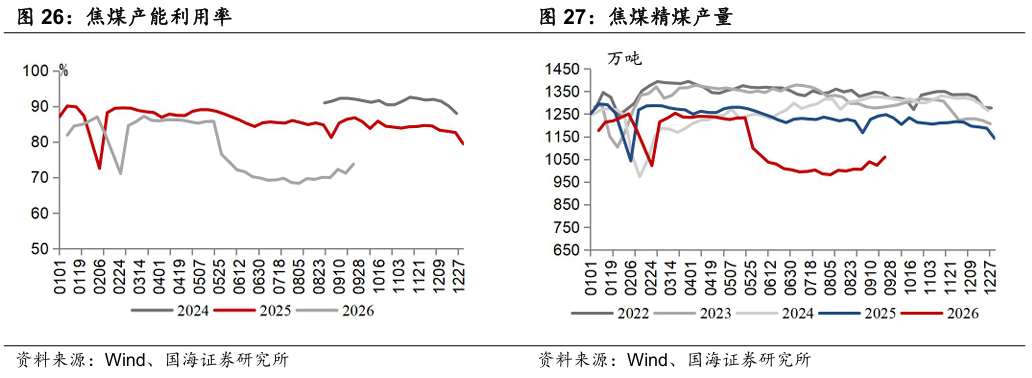
本周焦煤产能利用率、焦煤原煤产量环比上升:截至9月23日,焦煤产能利用率为73.73%,周环比上升2.51pct,焦煤(原煤)周度产量为1059.73万吨,周环比上升36万吨,焦煤精煤周度产量为514.2万吨,周环比上升15万吨。
2.3、焦煤运输及库存:蒙煤通关下降、北方港口库存下降
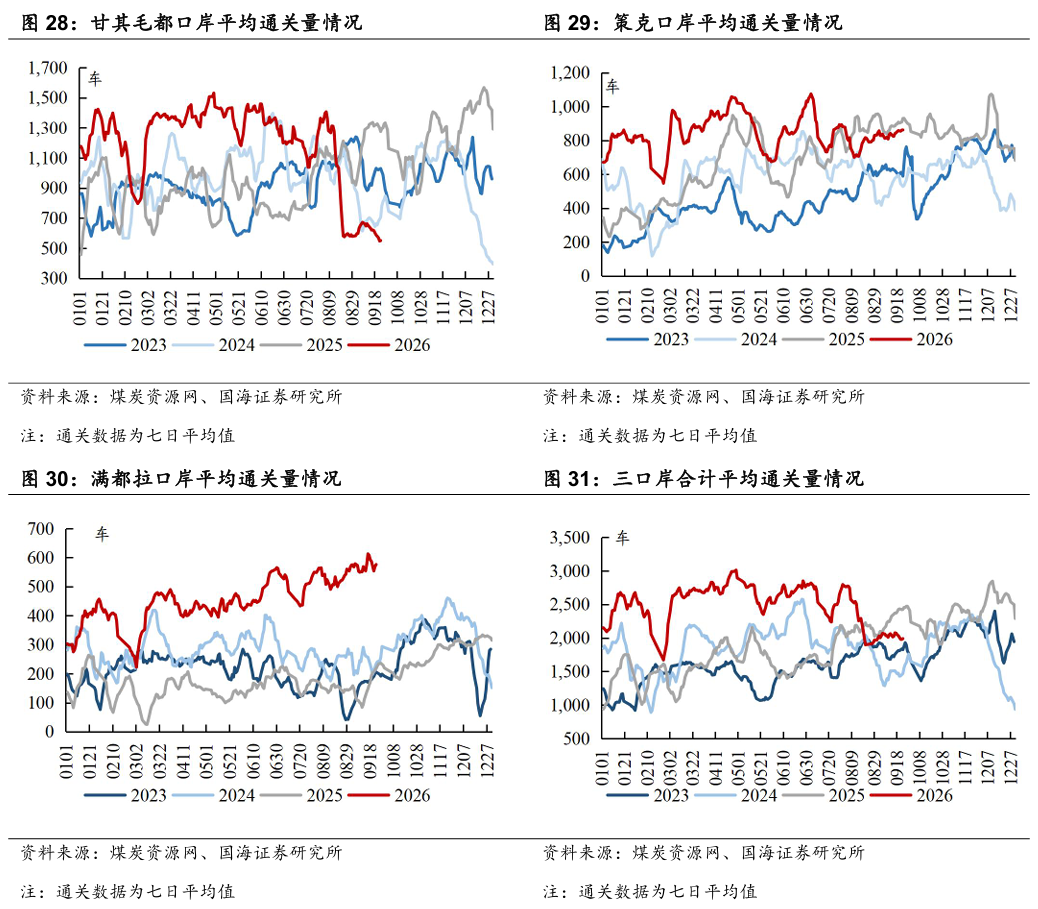
本周甘其毛都口岸平均通关量环比下降:截至9月23日,甘其毛都口岸平均通关量为551车(七日平均值),周环比下降71车。
本周策克口岸平均通关量环比上升:截至9月23日,策克口岸平均通关量为862 车(七日平均值),周环比上升22车。
本周满都拉口岸平均通关量环比下降:截至9月23日,满都拉口岸平均通关量为699车(七日平均值),周环比下降8车。
本周三口岸合计平均通关量环比下降:截至9月23日,三口岸平均通关量为1989 车(七日平均值),周环比下降86车。
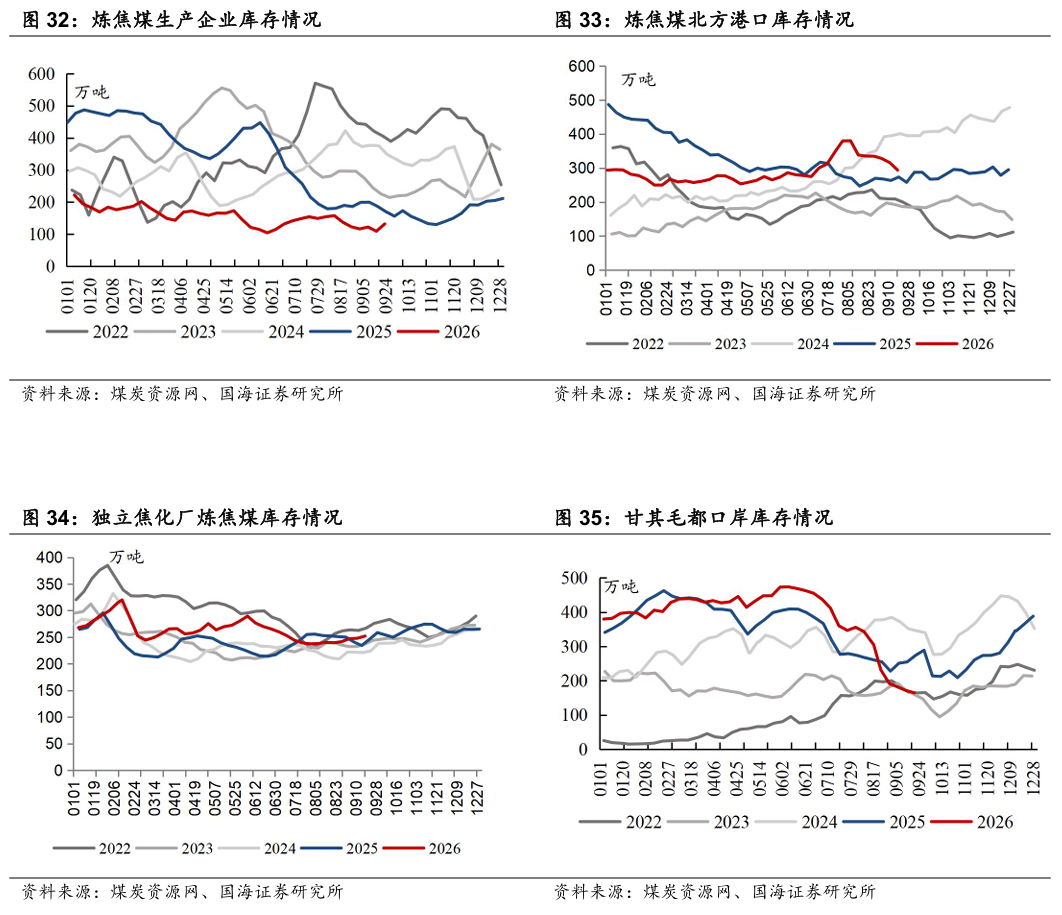
本周炼焦煤生产企业库存环比上升:截至9月23日,炼焦煤生产企业库存量为132.2 万吨,周环比上升22.9万吨。
截至9月18日,炼焦煤北方港口库存环比下降:截至9月18日,炼焦煤北方港口库存为293.9万吨,周环比下降22.0万吨。
截至9月18日,独立焦化厂炼焦煤库存环比上升:截至9月18日,国内独立焦化厂炼焦煤总库存为252.12万吨,周环比上升4.2万吨。
本周甘其毛都口岸库存环比下降:截至9月20日,甘其毛都口岸库存为164.7万吨,周环比下降6.8万吨。
3、焦炭:本周焦炭持稳运行
近期焦炭市场小结及展望:供给端,本周焦企产能利用率周环比+1.05pct至72.22%,供应回升主要系随焦煤价格回落,焦企利润明显修复。需求端,本周铁水产量周环比+1.46 万吨至237.69万吨。库存端,本周独立焦化厂焦炭库存周环比下降。整体来看,焦炭持稳运行,后续关注上游煤价情况和下游钢材价格情况。
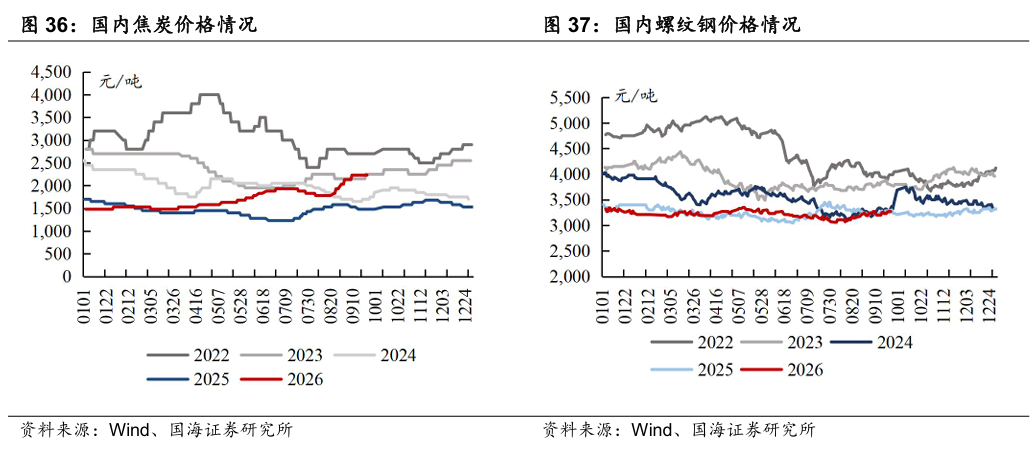
本周国内焦炭价格环比持平:截至9月24日,日照港一级冶金焦平仓价为2230 元/吨,周环比持平。
本周国内螺纹钢价格环比上升:截至9月24日,螺纹钢(上海HRB40020mm)现货价格为3270元/吨,周环比上升40元/吨。
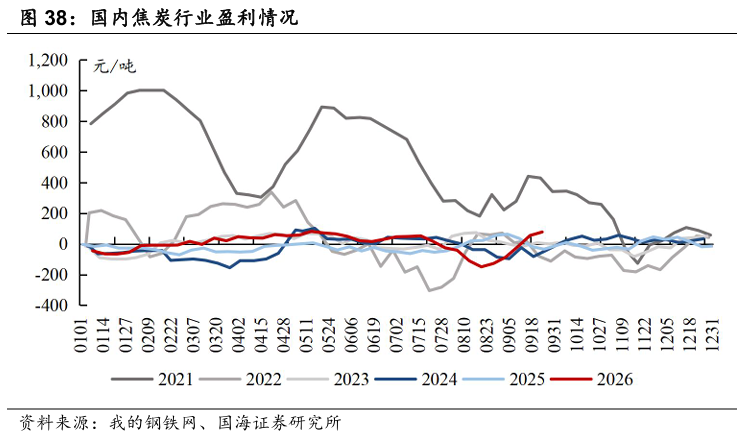
本周国内焦炭行业盈利环比上升:截至9月24日,全国平均吨焦盈利约为78元/吨,周环比上升23元/吨。
3.1、生产及库存情况:焦化厂生产率环比上涨
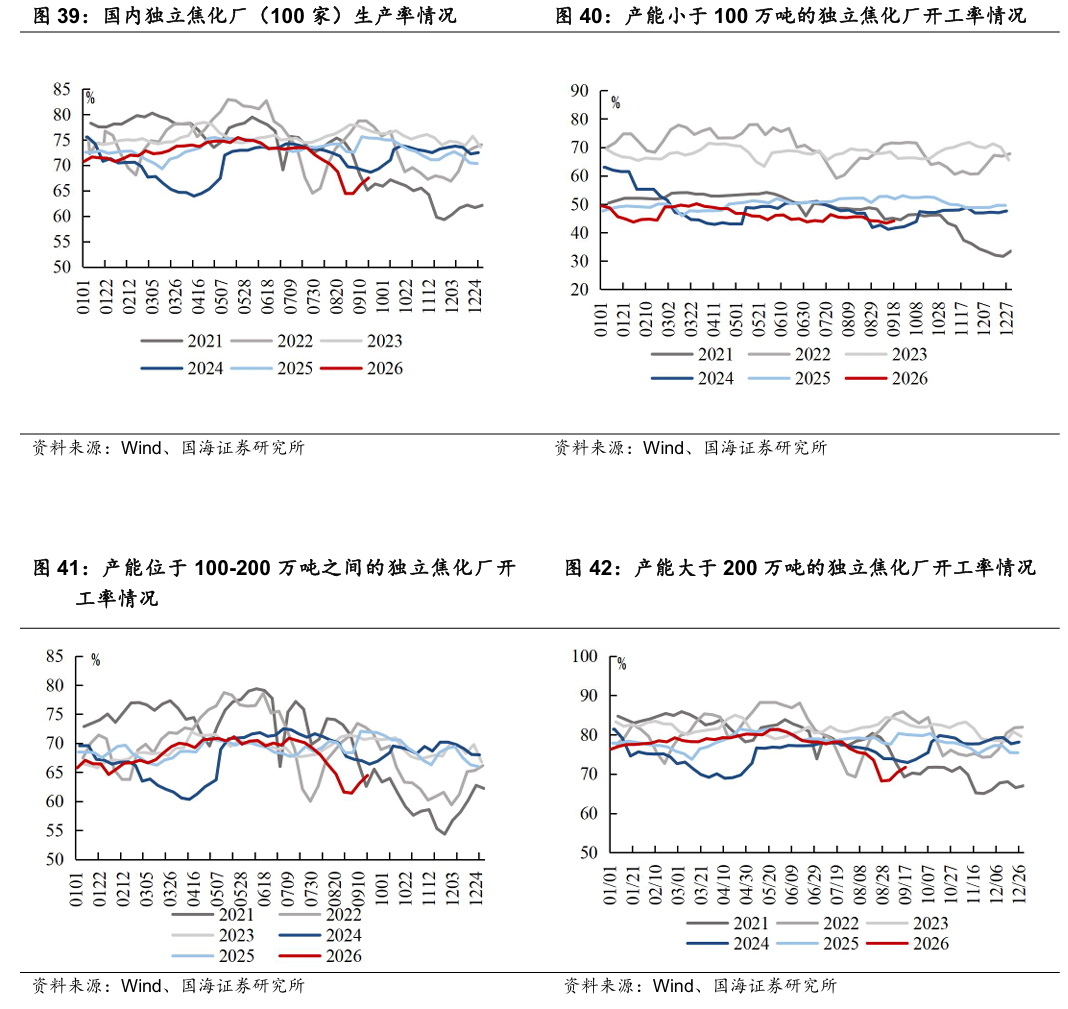
截至9月18日,焦化厂生产率环比上涨:截至9月18日,国内独立焦化厂(100 家)焦炉生产率67.49%,周环比上涨1.3pct,产能小于100万吨的焦化企业(100家)开工率44.09%,环比上涨0.8pct,产能在100-200万吨的焦化企业(100家)开工率64.45%,环比上涨1.3pct,产能大于200万吨的焦化企业(100家)开工率71.69%,环比上涨1.3pct。
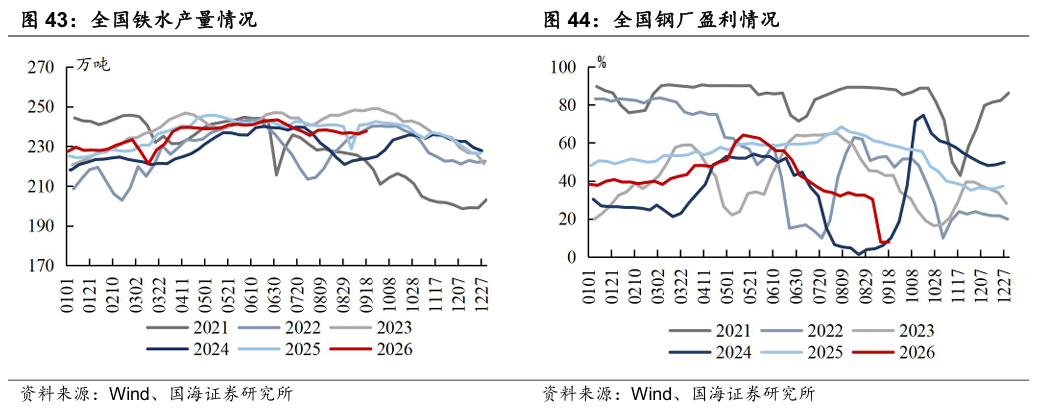
本截至9月18日,全国铁水产量环比上升:截至9月18日,全国日均铁水产量(247家)为237.69万吨,周环比上升1.46万吨。
截至9月18日,全国钢厂盈利率环比持平:截至9月18日,全国钢厂盈利率(247家)为7.77%,周环比持平。
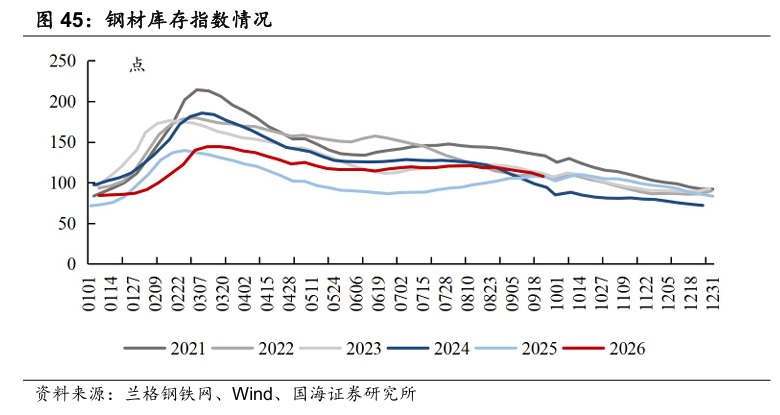
本周钢材库存指数环比下降:截至9月23日,本周兰格钢材库存指数(综合)为107.7 点,周环比下降4.5点。
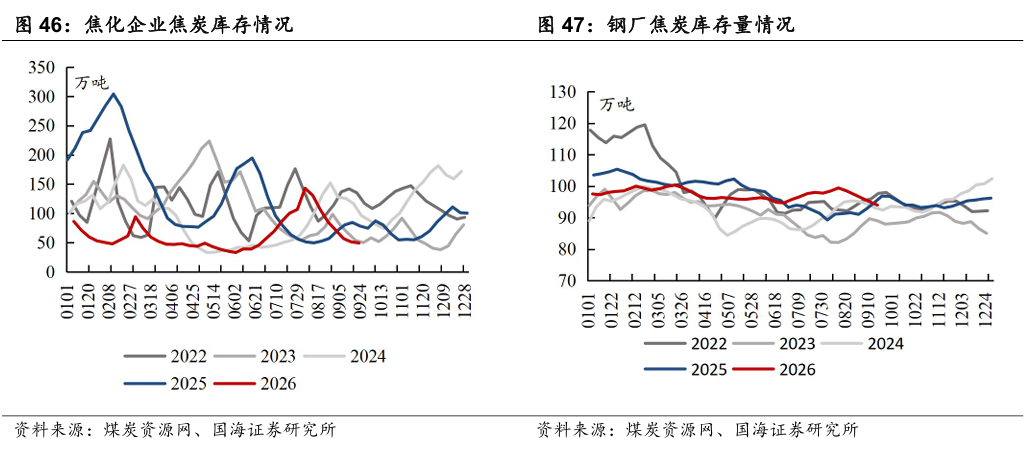
本周焦化企业焦炭库存环比下降,钢厂焦炭库存量环比下降:截至9月23日,独立焦化厂焦炭库存49.38万吨,周环比下降1.9万吨;截至9月18日,国内钢厂焦炭库存93.98万吨,周环比下降1.1万吨。
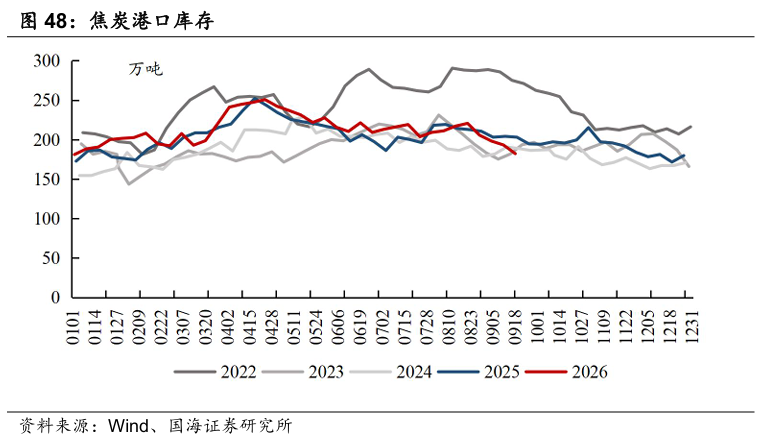
截至9月18日,焦炭港口库存环比下降:截至9月18日,焦炭港口库存为182.16万吨,周环比下降11.1万吨。
4、无烟煤:价格环比持平
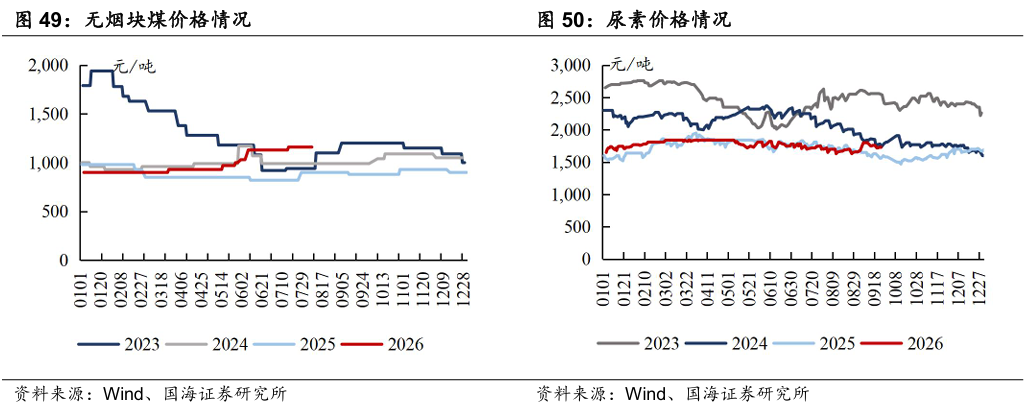
本周无烟煤市场小结及展望:供给端,主产区矿井开工仍受安监制约;需求端,下游固定床化工企业亏损现象仍存,部分尿素装置延续停产减产,维持刚需采购,本周无烟煤价格环比持平。尿素方面,农业需求尚未全面启动,工业按需采购为主,本周尿素价格环比下降。
本周无烟煤块煤价格环比持平:截至9月24日,无烟煤(阳泉产,小块)出矿价为1660元/吨,周环比持平。
本周尿素价格环比下降:截至9月24日,尿素(山东产,小颗粒)为1730元/吨,周环比下降30.0元/吨。
5、本周重点关注个股及逻辑
投资要点:
动力煤来看,9月24日北方港口动力煤988元/吨(周环比+9元/吨)。具体来看,(1)生产端,截至9月23日,三西地区样本煤矿产能利用率周环比+0.66pct,供应回升主要系山西少数煤矿复产,另外榆林少数整改和倒工作面煤矿恢复正常。据国家统计局,6-8月国内原煤生产分别同比-9.7%、-10.1%、-7.7%。8月原煤生产处于同比低位。(2)运输端,本周市场发运环比分化,大秦线一周内日均发运量周环比-6.73万吨,呼铁局一周内日均批车数周环比+5列。(3)进口煤方面,稳中偏弱运行,近期部分印尼煤矿解除不可抗力,释放部分货盘;澳煤货盘报价相对坚挺,截至9月23日,动力煤Q5500国内与澳洲价差周环比扩大37元/吨至35 元/吨。(4)需求端,本周六大电厂日耗周环比+10.1万吨至93.8万吨,火电日耗提升明显主要系近期新能源出力转弱,且受“秋老虎”影响,多地气温阶段性升高。(5)电厂库存方面,本周六大电厂库存周环比+15.8万吨至1432.2万吨。(6)非电需求端,刚需补库,截至9月17日水泥开工率周环比+1.31pct,本周甲醇开工率周环比+1.66pct,铁水产量周环比+1.46万吨至237.69万吨。(7)港口端,本周北方港口库存周环比+62.8万吨。整体来看,国内供应方面,本周受晋陕少数煤矿复产等因素影响而环比回升。9月18日三部门联合印发通知,多措并举加快推进煤炭稳产保供,旺季前做相应准备工作,预计后续供应底部抬升。进口煤方面,印尼煤释放部分货盘,澳洲进口煤性价比环比略有修复。发运方面,本周市场发运环比分化。需求端,电厂日耗在新能源出力减弱及“秋老虎”影响下周环比提升较明显,非电终端维持刚需补库。库存方面,北方港口库存小幅回升。本周煤炭供需双强,港口煤价周环比+9元/吨至988元/吨。展望后续,稳产稳供政策下供应环比提升,但安全第一位仍需观察供应释放情况,考虑铁路检修及需求端冬季补库,港口煤价预计具备较强支撑,预计四季度煤价在较好水平运行。
炼焦煤和焦炭来看,对于炼焦煤,本周样本煤矿产能利用率周环比+2.5pct至73.7%,主要系山西地区部分煤矿验收结束或设备更换完成后复产,叠加保供政策下部分矿点产量有所修复。据煤炭资源网统计,9月24日全省停产炼焦煤煤矿(长治、太原、晋中、吕梁、临汾五市)合计50座,涉及产能5450万吨;停产煤矿数量日环比减少1座,相比5月25日减少69座。停产产能日环比下降90万吨,相比5 月25日下降8000万吨。蒙煤方面,甘其毛都口岸通关维持低位运行,本周甘其毛都平均通关量为551车(七日平均值),周环比-71车。需求端,本周铁水产量周环比+1.46万吨至237.69万吨,焦企多暂缓采购或按需采买,继续消耗厂内原料库存。库存端,本周焦煤生产企业库存周环比+22.94万吨。整体来看,本周供应环比提升,蒙煤进口维持低位运行。需求端,铁水产量周环比+1.46万吨,焦企前期补库后多以消化厂内原料库存为主。本周生产企业库存环比+23万吨,港口煤价为2640.00元/吨,周环比持平,供给恢复预期影响下,我们预计短期港口焦煤价格震荡偏弱,但长期来看,强监管下煤矿产量能够恢复多少依然存疑,供应偏低、库存偏低之下煤价底部或将有所抬升。对于焦炭,供给端,本周焦企产能利用率周环比+1.05pct至72.22%,供应回升主要系随焦煤价格回落,焦企利润明显修复。需求端,本周铁水产量周环比+1.46万吨至237.69万吨。库存端,本周独立焦化厂焦炭库存周环比下降。整体来看,焦炭持稳运行,后续关注上游煤价情况和下游钢材价格情况。
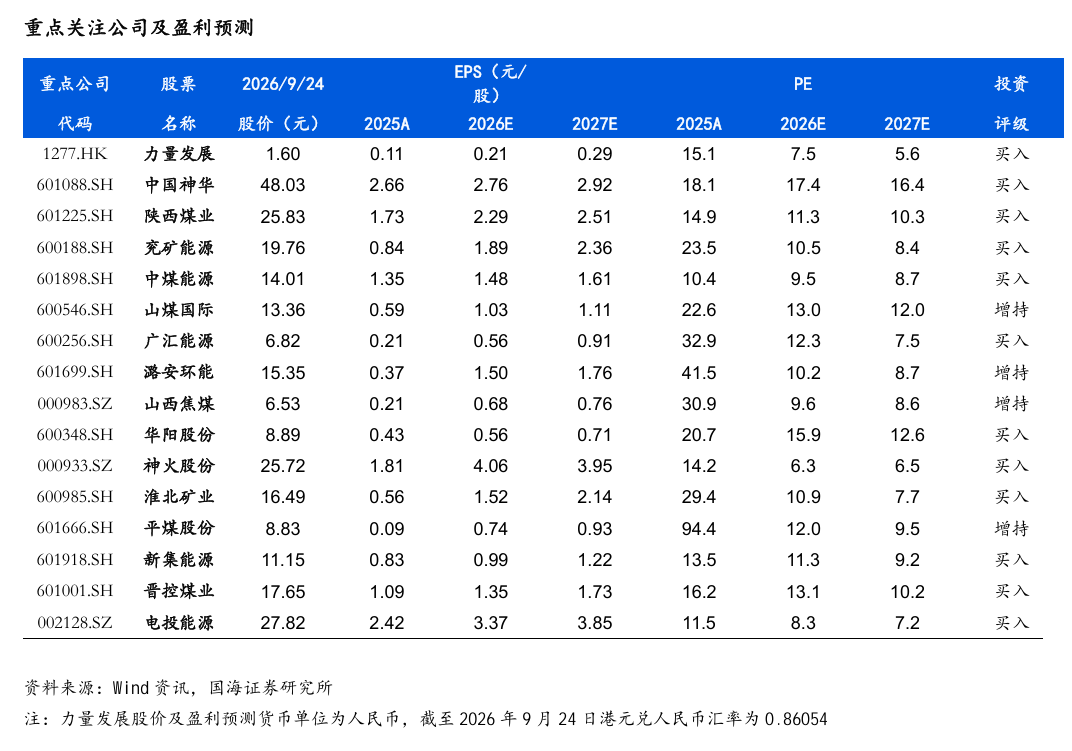
从大方向来看,煤炭开采行业供应端约束逻辑未变,需求端可能阶段性起伏波动,价格亦呈现一定震荡和动态再平衡。复盘行业30年经验,煤炭价格呈现震荡向上趋势,背后的驱动因素包括人工成本刚性上涨,安全投入、环保投入的持续加大,原材料动力等大宗商品涨价,以及地方政府加大征税力度等,从行业发展大趋势来看,上述驱动因素依然存在,煤价长期内仍然有上涨的诉求,过程可能是曲折的,但是方向应该是明确的。头部煤炭企业资产质量高,账上现金流充沛,呈现“高盈利、高现金流、高壁垒、高分红、高安全边际”五高特征。同时2025年起国家能源集团、山东能源集团、中国中煤能源集团、国家电投集团等多家煤炭央国企对旗下上市公司启动增持与资产注入计划,亦释放利好,彰显煤企发展信心、增厚企业成长性与稳定性。建议把握低位煤炭板块的价值属性,维持煤炭开采行业“推荐”评级。重点关注:(1)稳健型标的:中国神华、陕西煤业、中煤能源、电投能源、新集能源。(2)动力煤弹性较大标的:兖矿能源、晋控煤业、广汇能源、力量发展。(3)焦煤弹性较大标的:神火股份、淮北矿业、平煤股份、潞安环能、山西焦煤。
动力煤股建议关注:中国神华(长协煤占比高,业绩稳健高分红);陕西煤业(资源禀赋优异,业绩稳健高分红);中煤能源(长协比例高,低估值标的);兖矿能源(海外煤矿资产规模大,弹性高分红标的);电投能源(煤电铝都有成长,稳定性及弹性兼备);晋控煤业(账上净货币资金多,业绩有提升改善空间);新集能源(煤电一体化程度持续深化,盈利稳定投资价值高);山煤国际(煤矿成本低,盈利能力强分红高);广汇能源(煤炭天然气双轮驱动,产能扩张逻辑顺畅)。冶金煤建议关注:淮北矿业(低估值区域性焦煤龙头,煤焦化等仍有增长空间);平煤股份(高分红的中南地区焦煤龙头,发行可转债);潞安环能(市场煤占比高,业绩弹性大);山西焦煤(炼焦煤行业龙头,山西国企改革标的)。煤炭+电解铝建议关注:神火股份(煤电一体化,电解铝弹性标的)。无烟煤建议关注:华阳股份(布局钠离子电池,新老能源共振);兰花科创(资源禀赋优异,优质无烟煤标的)。
6、风险提示
1)经济增速不及预期风险。房地产市场降温、地方政府财政承压等都可能引发经济需求不及预期风险,进而拖累电力、粗钢、建材等消费,影响煤炭产销量和价格。
2)政策调控力度超预期的风险。供给侧结构性改革仍是主导行业供需格局的重要因素,但为了保供应稳价格,可能存在调控力度超预期风险。
3)可再生能源持续替代风险。国内水力发电的装机规模较大,若水力发电超预期增发则会引发对火电的替代。风电、太阳能、核电等新能源产业持续快速发展,虽然目前还没形成较大规模,但长期的替代需求影响将持续存在,目前还处在量变阶段。
4)煤炭进口影响风险。随着世界主要煤炭生产国和消费国能源结构的不断改变,国际煤炭市场变化将对国内煤炭市场供求关系产生重要影响,从而对国内煤企的煤炭生产、销售业务产生影响。
5)重点关注公司业绩不及预期风险。
6)测算误差风险。
7)煤矿事故扰动风险。
8)煤价超预期下滑风险。
9)全球贸易摩擦。

 VIP复盘网
