

钱在疯狂涌进来,订单几乎没有响动。
这不是某个公司的问题,整个行业似乎如今对“订单”这个词的定义出了问题。
有媒体近日的一篇报道给出了一个行业少有人承认的事实:一笔真实的机器人交易,从意向合作、框架协议、中标通知、正式采购、客户下单,再到生产下线、发货、验收、收入确认,至少要经过七八个环节。
问题在于,企业发“订单喜报”时,这七八个环节里的任何一个,都可以被包装成“我们拿到了订单”。中标通知是订单,框架协议是订单,甚至只是一个意向合作也可以是订单。
然而,预付款比例是多少?验收条件是什么?回款周期多长?这些信息在喜报里统统缺席。外界看到的只有两个数字,金额和客户名字。
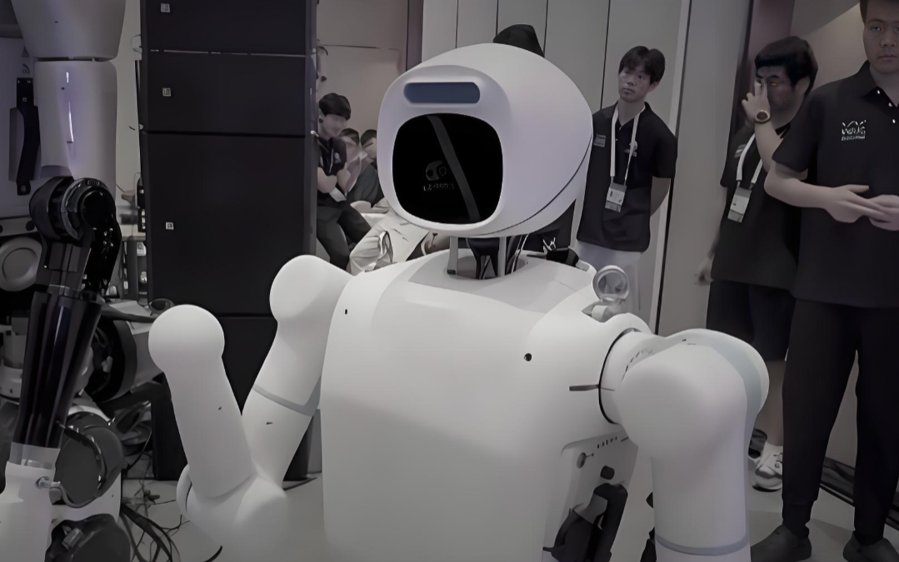
行业里对这套操作并不陌生。有媒体早在2025年11月就报道过一批机器人初创企业,没有研发中心、没有自建工厂,却宣称手握大量订单,靠外观前沿的样机和“XXX”系头衔包装自己,在路演厅里通过遥操作上演“提线木偶”。一年过去,套路升级了,只是从路演忽悠变成了喜报刷屏。
那么,到底哪些订单是真?17.23亿元的订单都来自哪?
01.
三类“注水”订单的结构
经过调查,机器人大讲堂大概理清了三类最常见的水分,而且这种注水订单,不止在国内,国外部分企业也有出现。
第一类,地方政府招商订单。多地为引进人形机器人企业,以政务大厅、文旅景区、数采中心投放机器人的名义下采购单。本质是产业补贴换了个说法,买的是“展示价值”,不是“生产价值”。
第二类,上下游“互保”协议。零部件供应商为了保住大客户,承诺“试用加采购”;本体企业为了撑出货量数字,向零部件厂商“反哺”整机订单。双方互相撑账,收入在报表上跑起来了,但没有任何真实终端需求。
第三类,海外“意向订单”。海外集成商要一台样机做测试,口头说“测试通过就下单”。没有合同约束力,没有预付款,甚至没有明确的测试标准。“意向”这个词,在喜报里被悄悄替换成了“订单”,而且由于海外不可查证,这类订单往往更受认可。
除了这些还有一部分是预售订单,交付周期可能拉的非常长,就像是汽车行业的预售,会被包装或者媒体误读成实际订单数,但这类也并非直接交付的订单。
目前,上半年的订单结构分布本身就说明了问题。218个中标项目里,教育科研机构占55.5%,政府及国资平台占20.6%,工业企业仅占21.1%。而占21.1%的工业订单里,大多还是样机测试、展厅展示、实训试点,不是产线常态化商用。
把镜头拉远一点看另一组数字。从中国人形机器人的出货结构来看,宇树上半年主要出货量超7000台,占其31%份额的核心战场是科研教育,不是工业产线。智元X2系列的“商业化变体”目前最大的应用场景是娱乐表演租赁市场,G2系列的产线合作还处于集群部署阶段。出货量是真的,工业落地还得再走一段。
这也说明真正“买”回去机器人,并且用机器人干活产生实际生产价值的,依然是极少数。
02.
回款,比“订单注水”更隐蔽的问题
比订单注水更危险,是回款。收入确认和现金流是两件事。会计准则允许企业在“发出商品”或“完成验收”时确认收入,但客户实际打款可能要再等三到六个月甚至更久。
在工业品和服务类订单中,这种“收入已确认、现金未到账”的窗口期通常叫做“应收账款”。一家公司可以同时账面很美、现金流紧张,靠应收账款融资把报表撑住,直到客户付款节奏发生变化,应收账款开始积累成堰塞湖。
过去两年,地方政府和国资平台是具身智能企业最大的客户来源。招商换采购、政务场景示范、数采中心建设,让很多公司拿到了"看起来可观的合同"。但这些订单的账期已经从六个月拉长到十二个月甚至更久。验收之后还要走审计流程,审计通过后才进付款队列,而付款优先级取决于地方财政。
一位产业链人士的描述很直接:“验收一年多了,一分钱没收到。应收账款越滚越大,所谓订单,在现金流意义上就是假订单,也很难体现在实际的财务报表上。”
财务数据里已经能看到,例如X公司招股书显示,应收票据及应收账款从5374万元增至1.70亿元,周转天数从61天拉至111天。Y公司在2025年年报里直接把原因归结为“地方财政承压、应收账款高企”,并主动缩减高垫资业务。
把这两个案例放在一起看,会发现一个反常识的图景。地方招商订单通常以“快签约、易宣传”著称,但落地到回款,就成了“慢审计、慢付款”的高风险资产。
部分已上市企业的企业会按规定如实披露应收账款,因此这个数字是行业看得见的“明账”。但还有多少未上市的拟上市公司,无一致的披露义务,回款压力被报表外的框架协议和意向订单吸收,没有进入公开视野,这才是假订单的真正库存。
收入确认了,但钱没有进来,这是目前具身智能行业比订单注水更深的结构性问题。因为研发是真实烧钱的,没有现金流的公司,到最后都是死路一条。
03.
冲突双方的分歧在哪?
前不久,M公司创始人在港交所完成上市后,发朋友圈直指部分具身智能创业公司“靠各种关联交易制造虚假、不可持续的收入,没有PMF,只会发布大新闻炒作,成立两三年就要上市”,措辞罕见激烈,直言“不合法、不道德、不聪明”。
被点名的企业随即否认,并表态已报案。一场刚上市就公开炮轰同行、同行报警的冲突,把行业里一直心照不宣的事推到了台面上。订单喜报和真实商业化落地之间的落差,反映的是行业定价逻辑的问题。
这场冲突不是孤立的。机构端也有分歧。
高盛2025年底供应链调研给出了一个相当保守的判断,2027年全球人形机器人出货量或仅7.6万台,市场未到明确拐点,无大额确定订单。
但伯恩斯坦同时期报告则给出完全相反的预测,其认为当前的意向订单,恰恰是行业大规模落地的前兆,按照企业POC节奏,预计2031年出货量100万台,2050年年出货5000万台。
两家分歧的核心,不是市场体量的争议,是“订单确定性”和“技术突破速度”两条路径的取舍。高盛以订单为锚点,伯恩斯坦以技术为锚点。
投资人端的逻辑也跟着在分裂。一部分早期投资人依然在按“技术拐点+团队背景”的逻辑给出高估值,相信具身智能是新一轮AI基础设施革命的入口;另一部分中后期基金则开始反向调整估值口径,要求企业提供“可见复购率+可见现金流”。
两种逻辑下,被投企业的财务行为也不一样。前者仍在刷“订单喜报”和“中标通知”,后者开始刻意压低“招商类订单”在收入结构里的占比。
这种分裂,是行业第一次出现估值口径分化的信号。这种分歧,在M公司创始人的炮轰之后,变得更尖锐了。
04.
监管已经收紧了,但“真收入”的考卷还没交
上交所6月修订科创板上市规则,明确“从严把好发行上市准入关”“严守财务真实性底线”。证监会主席吴清在陆家嘴论坛上也提出,要扩大第五套标准适用范围至人工智能领域,同时支持优质企业上市。
创业板第四套标准对未盈利企业有两条路径,一类要求预计市值不低于30亿元、最近一年营收不低于2亿元、三年复合增长率不低于30%;另一类要求市值不低于40亿元、三年累计研发投入不低于1亿元且占比不低于15%。
部分原先按第四套标准申报的企业正受到影响,例如L公司2025年营收2.58亿元,三年复合增长率118.68%,投后估值43.27亿元,各项指标达标。但已被纳入证协第三批首发企业现场检查名单。
检查的目的之一,就是试图把“框架协议”和“意向订单”挤干净,看清楚哪些收入是可持续的,哪些只是阶段性补贴或产业招商换来的。
这种压力下,多家拟上市公司开始主动压缩“招商类订单”的占比,把销售资源重新压回真实工业场景。
这是行业第一次出现“主动放弃订单”的反向操作。这意味着营收冲上市的逻辑正在失效。监管要的不是数字,而是换成了可持续收入的证据。
上交所6月修订科创板上市暂行规定,明确支持具身智能等更多领域“硬科技”企业在科创板上市,同时强调“从严把好发行上市准入关”“严守财务真实性底线”。
证监会主席吴清在陆家嘴论坛上也表示,要扩大第五套标准适用范围至人工智能领域,支持优质企业上市。从信号上看,监管同时开了两条路,一边给具身智能开了绿色通道,一边把“财务真实性”抬高到了与营收规模同等重要的位置。
05.
泡沫什么时候能挤掉?
具身智能当前行业是否过热,订单是否撑得起高估值,我们认为如果用传统制造业的逻辑来判断这样一个未来产业,三大指标可能需要重点关注。
首先是工业企业复购率。例如218个中标项目里,有多少客户在第二年下了第二单?复购率是唯一诚实的指标。其次是应收账款周转天数,X公司财务报表的111天是先行信号。这个数字在招股书里被如实披露,说明监管已经开始盯这个指标。但更多拟上市企业还没披露,市场还看不到全貌。还有就是地方财政付款周期,十二个月以上账期的订单占比,是衡量“政府招商订单”真实质量的关键。如果普遍超过十八个月,大量“订单”都可能变成坏账。
这三个指标之间有一条清晰的链。复购率跑不出来,意味着收入只能依赖“一次性的招商订单+政府补贴”;应收账款周转天数拉长,意味着这些一次性订单的回款节奏已经失控;地方财政付款周期拉长,意味着政府端也在透支购买力去支撑采购数据。
三个指标同时走弱,就是行业泡沫进入“钝化”阶段的信号。而当前阶段,三个指标里至少有两个已经在拉响警报。
事实上,2026年下半年,行业已经出现了两个反向信号。第一,多家拟上市公司主动压缩招商类订单占比,把销售资源重新压回工业场景,宁可短期收入下滑也要保住报表的健康度。第二,部分头部企业的采购负责人开始在供应商考核里加入复购率和客户集中度两项指标,倒逼上游证明收入可持续。
这两个动作都指向同一件事,“订单”两个字即将被重新定义,而重新定义的过程,就是泡沫被挤掉的过程。
但具身智能泡沫挤掉的评判标准必然不是融资,因为短期内,行业融资可能会降温,在中美博弈的背景下,科技投资又是唯一稀缺且有未来前景的出口,这意味着具身智能的融资依然会持续。变化在于,当行业整体的钱少了,“意向订单”就开始不值钱了;企业会被迫去拿真正的复购订单,现金流才能跑正。
真正危险的信号不是融资变少,而是融资继续增加、复购继续缺席,那意味着“订单喜报”和“真实商业化”之间的剪刀差还在扩大。17.23亿对900亿,52倍的落差,不是国内某个公司的问题。这是整个行业还在用“中标通知”当“商业证明”的代价。
这一判断在产业史上并非孤例,我们大可不必感慨行业遇冷。
当年全球的新能源汽车行业,2014年前后也曾经历“订单真假难辨”的阶段,政府采购、示范运营、地方招商订单占了过半收入。一批玩家靠着这种政策订单跑出了漂亮的报表,但2018年补贴退坡后,应收账款周转天数从行业平均的80天拉长到160天以上,多家企业财务状况急剧恶化,最后真正活下来的,是那些在补贴时代就把“私人购买复购率”作为核心指标的厂商。
把这段历史映射到今天的具身智能行业,结构上几乎完全一致。区别在于,新能源车花了四年完成了从政策订单到私人订单的切换。具身智能如果能更短的时间完成这个切换,决定了2027年是行业的分红年还是挤泡沫年。
订单的真假,靠的不是财务技巧,是终端用户有没有第二次拿起钱包。行业的下一站,不是把订单做得更大,是把订单做得更真。

 VIP复盘网
