核心观点1、生猪板块:中秋国庆双节消费旺季,猪价反弹落空,继续看好产能去化!
1)猪价遇下半年“第一个旺季不旺”。最新生猪均价约10.55元/kg(截止9月26日),环比上周10.7元/kg继续回落,较9月初已回落近1元/kg,头均全成本亏损超190元/头,失血持续加重;仔猪价格130元/头,跌回2023年以来最低仔猪价格,头均仔猪亏损超150元/头。市场期待的中秋国庆双节消费旺季,并未带来猪价的反弹,这与生猪供给充足且养殖户预期旺季积极出栏存在一定关系(全国生猪出栏均重128.82kg,相较上周小幅回落0.43kg)。我们认为,行业持续失血,产能去化累计,截至8月,卓创、钢联等机构数据显示,累计去化幅度分别已达上一轮周期的118%和125%,已超过上一轮周期底部;此外,政策端产能去化仍在持续推进,继续看好本轮周期累计去化幅度及生猪新周期。2)重视产能去化趋势、重视核心资产。我们认为,双重亏损(育肥猪、仔猪)、资金压力及政策调控下,行业去化趋势依然持续看好,继续坚定看好产能去化幅度!本周多养殖公司发布公告,天邦食品解除产业投资人重整投资协议并继续公开招募重整投资人;神农集团实控人何祖训涉离婚诉讼、原董事及副总经理顿灿离职;华统副总经理朱文文被采取强制措施,市场关注养殖企业的后续动态。我们认为,在生猪产能调控政策下,企业管理和盈利能力或已超过出栏量成长属性,成为估值定价最核心指标;继续强调重视核心资产,半年报成本分化依然显著,对应的头均盈利方差显著;此外,公司资金压力环比提升显著,当前上市猪企所面临的资金压力已远超以往周期底部水平。因此标的上,重视资金充足、经营稳定、成本优秀的高质量公司,【牧原股份】、【温氏股份】、【德康农牧】,相关标的:【天康生物】、【巨星农牧】、【立华股份】等。2、牛板块:盈利拐点已开启,奶肉共振弹性可期!
1)重视奶价反转。最新(9月17日)主产区奶价为3.08元/kg,同比+1.7%,环比+0.3%(数据wind)。主产区奶价上行,奶价再创新高,主要是供需呈现结构性改善,带动生乳需求逐步向好。后市随着上游奶牛存栏持续去化、中小牧场有序出清,叠加下游乳制品需求温和修复,尤其是随着双节备货逐步展开,供需格局持续改善,继续看好全年奶价缓步回升态势。本周肉牛产业链各环节价格同环比如下:截至9月24日,育肥公牛出栏价格29.98元/kg,环比-0.07%,同比+15.49%;犊牛价格42.24元/kg,环比持平,同比+30.53%;淘牛价格25.95元/kg,环比持平,同比+34.25%(数据来源:钢联)。2)投资建议:①奶牛:26H1牧企中报业绩或迎盈利拐点,超2年的长期深度亏损叠加疫病冲击产能持续出清;叠加需求端深加工产能集中投产、工艺竞争力提升,烘焙、茶饮、运动营养带动乳配料需求扩张,同时国内原奶成本优于进口打开国产替代窗口,奶价拐点和弹性或更为乐观。②肉牛:国内长亏损周期叠加深度亏损去化,国内肉牛产能出清彻底,且当前养殖结构以育肥为主而非扩繁,后续涨幅与上行持续性有望超市场预期;8月11日国内第一大牛肉进口来源国巴西2026年对华牛肉年度配额综合使用率超90%,主要牛肉进口来源国之一澳大利亚已于6月18日用完配额、加征55%关税,后续价格优势或明显收窄,进一步夯实国内肉牛景气上行逻辑。相关标的:【优然牧业】、【现代牧业】、【中国圣牧】、【天山生物】、【紫燕食品】、【光明肉业】、【澳亚集团】、【天润乳业】等。3、宠物板块:赛道迈入精细化阶段,粗放喂养已成过去式
1)需求迭代推动消费升级,大众养宠告别“粗放喂养”,迈入精细化、功能化、专业化的新消费阶段。赛道内部正在发生结构性分化:传统干粮依旧是刚需,占比38.85%;但零食、冻干、洁齿磨牙产品、功能性保健品渗透率快速提升,超六成消费者会主动搭配功能性食品喂养宠物。消费者以宠物年龄、健康状况等个体需求为核心,配方与成分权重持续走高,品牌光环逐步弱化,品牌不再是第一判断依据。 2)国货崛起是当下宠物食品赛道最鲜明的趋势之一。历经多年升级迭代,国产宠粮打破海外品牌长期垄断,53.79%消费者主动选择国货宠粮,仅19.42%更偏好海外品牌。本土品牌优势清晰:配方更贴合国内猫狗体质、性价比突出、线上线下渠道完善、原料可控、新品迭代速度快,叠加国潮认同,麦富迪、卫仕、好主人等品牌跻身第一梯队,和皇家、冠能等国际老牌同台竞争。我们认为,国产品牌正在通过“功能细分+场景创新”打破存量竞争天花板,功能粮、处方粮正在成为行业新趋势。中宠股份旗下“领先”推出“免疫+”系列、并针对猫咪皮肤和肠道问题推出免疫+功能性主粮,意在筑牢健康防线;同时中宠还推出了三段式变温烘焙系列、99主食罐系列以及领先膨化、零食类等系列产品。乖宝旗下麦富迪高端品牌霸弗针对初老宠物(猫/小型犬/中大型犬)推出7岁+舒养天然粮,以“完整猎食+舒养植萃”为底层,对猫降磷、对犬减脂,主打变化显性前的精细养护。3)出口端明确回暖。根据海关数据,2026年1-8月宠物食品累计出口额75.19亿元(yoy+11.16%),出口量30.06万吨(yoy+30.4%);单8月宠物食品出口额9.74亿元(yoy+16.7%),出口量3.8万吨(yoy+29.6%),均价2.55万元/吨(yoy-10%),量增价跌。分出口国家来看,对美出口8月同比转正+16.2%、对英+16.8%、对德+10.9%、对韩+6.08%、对日+1.5%。3)投资建议:我们认为,我国宠物经济蓬勃发展,国产品牌正凭借产品高端化+功能细分化持续抢占成交份额,提升渠道占位,关注国内收入高增长的公司。重点推荐宠物食品【乖宝宠物】、【中宠股份】;相关标的:宠物食品【佩蒂股份】、宠物医疗【瑞普生物】、宠物用品【源飞宠物】、【天元宠物】。
1)白鸡:①在产产能来看,截止9月上旬在产祖代鸡存栏161.23万套,处于历史高位,同比增加21.7%,但较6月中旬高点回落7.4%;样本在产父母代鸡存栏2358.42万套(中国畜牧业协会),今年整体存栏低于去年,种鸡疾病导致生产性能下降。②引种来看,1-8月祖代鸡更新量共计88.08万套,同比增长10.90%,(博亚和讯);8月 31日在法国确诊高致病性禽流感,后期祖代鸡引种或受到影响。③价格来看,截止9月上旬,父母代鸡苗价格为45.65元/套,同比上涨5.3%;本周鸡苗价格止跌,截止9月25日商品代鸡苗均价1.85元/羽,环比上涨1.09%,同比下降43.77%;毛鸡价格5.96元/公斤,环比持平,同比下降13.62%;鸡肉产品综合售价均价8150元/吨,环比持平,同比下降5.78%。(博亚和讯)④投资逻辑上,行业磨底已持续3年,引种高峰产能逐步下降,秋冬消费旺季有望提振鸡肉消费,供需关系处逐步改善通道中,重视盈利改善突出的弹性标的,建议关注【圣农发展】、相关标的【益生股份】、【仙坛股份】、【禾丰股份】、【民和股份】等。2)蛋鸡:临近中秋,价格呈现“蛋弱苗稳”格局。鸡蛋方面,临近中秋,销区市场交易量明显减少,贸易商主动风控减少采购量,大幅下跌采购报价,本周主产区鸡蛋价格5.07 元/斤,环比-3.42%,同比+54.49%;蛋鸡苗方面,虽鸡蛋价格有所回调,但养殖端利润仍处于较好水平,支撑当前较为可观的苗价,本周鸡苗周均价为3.96元/羽,环比持平,但较年初2.76元/羽已上涨42%、同比+ 40.43%(数据来源:钢联数据),且自6月以来价格持续相对高位稳定运行,后续若鸡蛋持续维持尚可的盈利叠加气温回调,鸡苗补栏意愿可能有所回升。基于此,我们预计以雏鸡苗为主产品的晓鸣股份,有望受益于较为不错的苗价格行情,盈利能力有望明显改善,相关标的【晓鸣股份】。5、种植板块:持续关注北半球秋收情况
1)厄尔尼诺继续发展,未来需重点关注9月之后北半球秋收情况。进入9月后,印度部分地区的季风降雨量几乎减半,影响水稻、豆类、棉花和玉米等主要农作物;同时因恶劣天气影响,秘鲁蓝莓协会在最新报告中将2026/27季的出口量预测从8月的40.4万吨下调6%至38.2万吨。2)本周上游农产品整体回落。截至9月24日,豆粕均价3421.84元/吨(环比-37.11元/吨),玉米均价2240元/吨(环比-50元/吨),小麦均价2435元/吨(环比+5元/吨)。全球天气和国际贸易不确定性加速全球农产品供应链重构,国家粮食安全重要性凸显,政策呵护种业长期健康发展;国内转基因管理体系已臻完善,商业化种植有望加速。相关标的:①种子:【隆平高科】、【大北农】、【登海种业】、【国投丰乐】等;②种植及下游:【中粮糖业】、【诺普信】、【海南橡胶】、【晨光生物】、【苏垦农发】、【华资实业】、【金健米业】;③农资:【新洋丰】;④节水:【大禹节水】等。风险提示:养殖疫病风险;农产品价格波动风险;监管政策变化风险;“相关标的”仅为对相关公司的罗列,不构成任何投资建议。
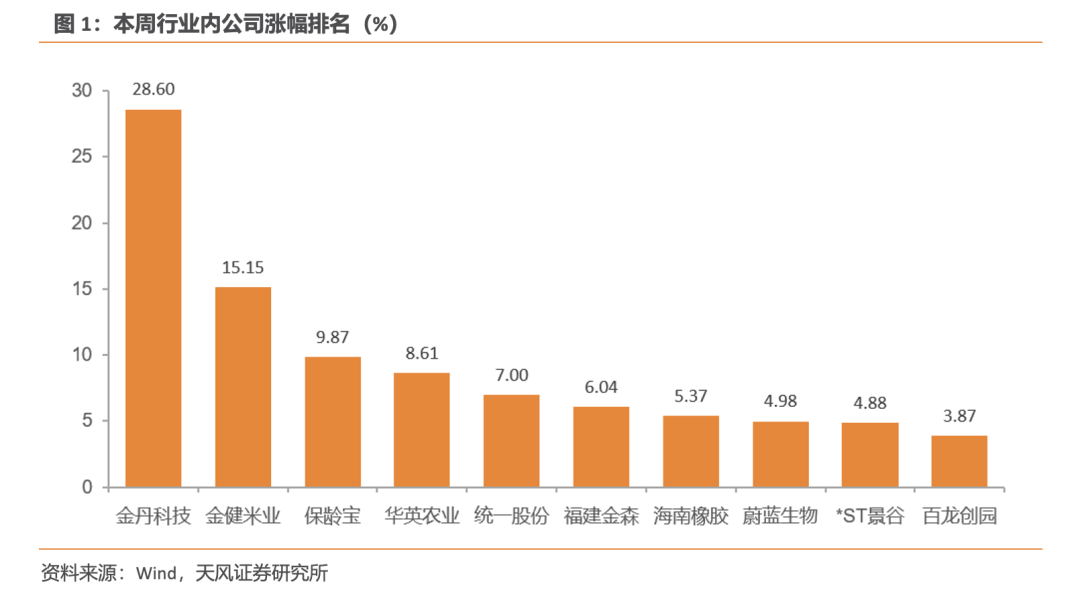
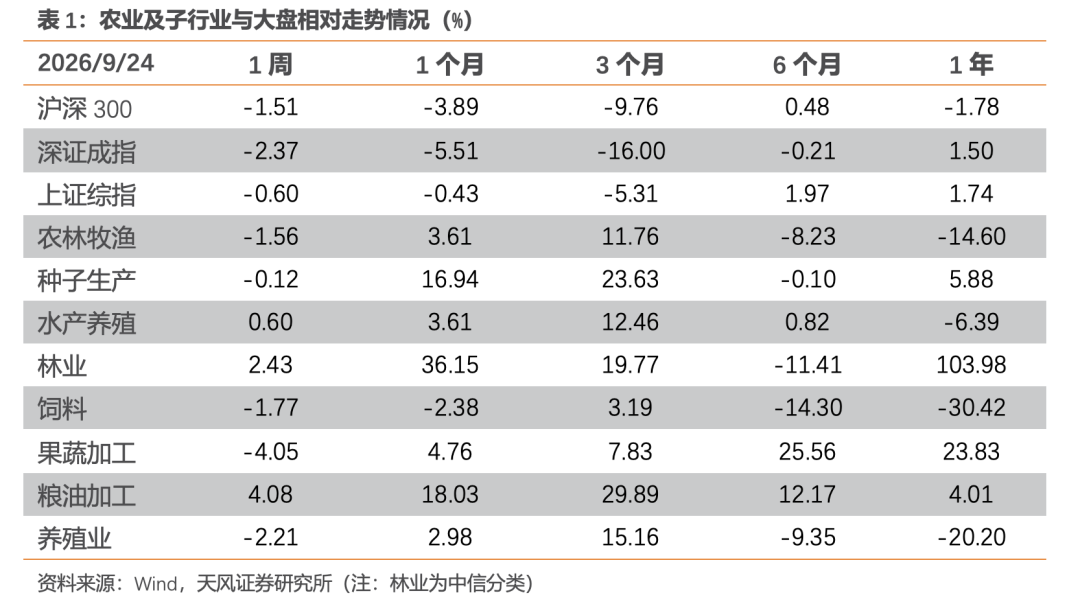
最新交易周(2026年9月21日-2026年9月24日),农林牧渔行业-1.56%,同期上证综指、深证成指、沪深300变动分别为-0.60%、-2.37%、-1.51%。个股中涨幅靠前的分别为:金丹科技+28.60%、金健米业+15.15%、保龄宝+9.87%、华英农业+8.61%、统一股份+7.00%、福建金森+6.04%、海南橡胶+5.37%、蔚蓝生物+4.98%、*ST景谷+4.88%、百龙创园+3.87%。1.2本周上市公司重点公告
1)温氏股份《温氏食品集团股份有限公司2026年9月15日-16日投资者关系活动记录表》:8月份,公司肉猪养殖综合成本降至6元/斤以下。养鸡业务方面,受饲料原料价格上涨、行情回暖代养费略有提升等因素影响,8月份毛鸡出栏完全成本为5.8-5.9元/斤;8月份以来,受旺季需求提升等因素带动,鸡价快速上涨,8月份销售均价为6.4-6.5元/斤。出海布局方面,越南养鸡项目团队现已完成搭建,完成海外独资公司注册,主要养殖适合当地主流需求的黄羽鸡品种。2)索宝蛋白《宁波索宝蛋白科技股份有限公司2026年09月21日投资者关系活动记录表》:目前公司子公司山东万得福生物科技有限公司的膳食纤维项目已稳定投产,实现了膳食纤维的商业化生产并成功打开国际销售市场,属于产业链延伸开发的高附加值副产品。万得福工业园高端大豆分离蛋白生产线改造项目目前正在有序推进,预计于2027年6月达到预定可使用状态。3)天邦食品《关于与产业投资人解除重整投资协议暨预重整进展的公告》:公司与产业投资人厦门建发物产有限公司、南宁漓源粮油饲料有限公司的重整投资协议均已依法解除,公司继续公开招募重整投资人。
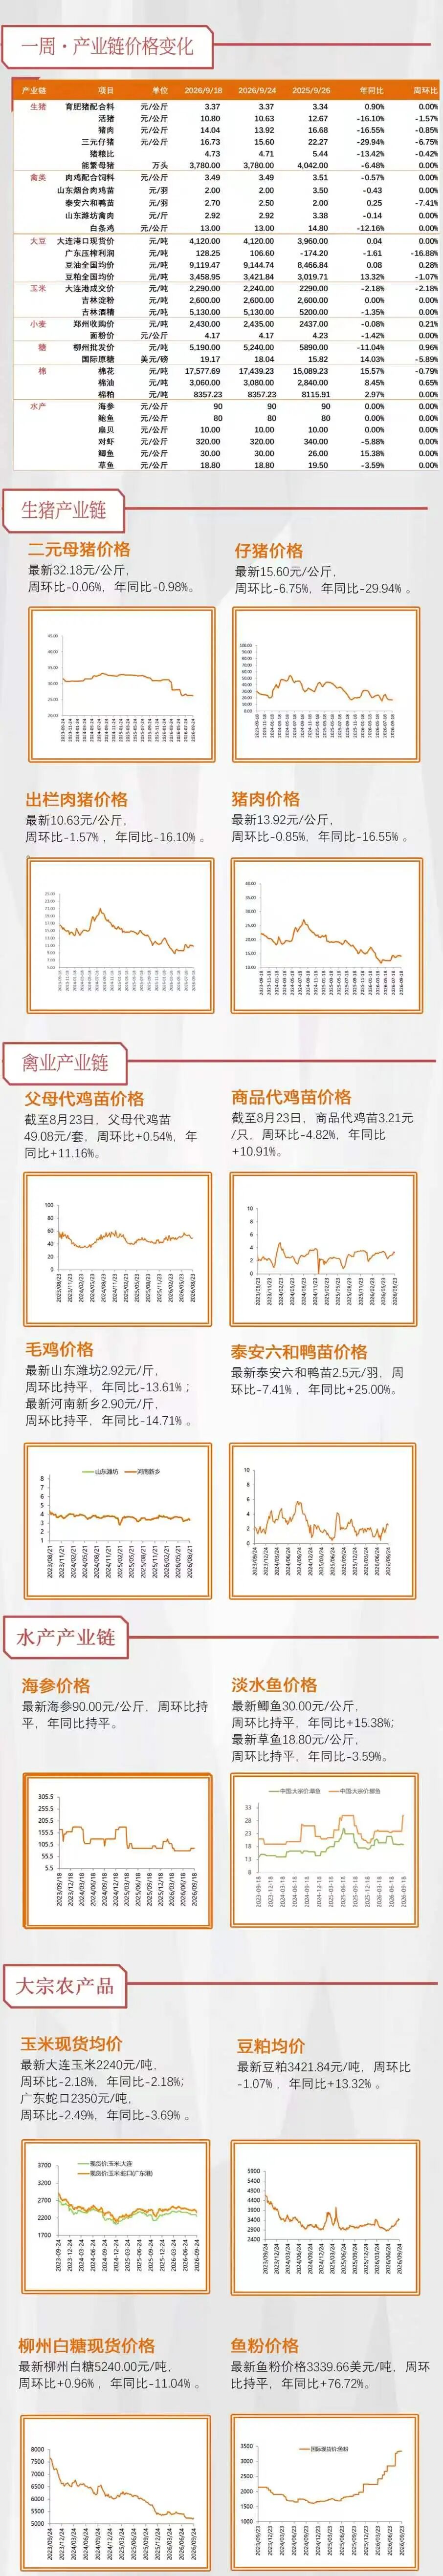 表格数据来源:农业农村部、wind、涌益咨询、鸡病专业网、博亚和讯、中国畜牧业协会、中华粮网、顺风棉花网、玉米网、天风证券研究所。
图片数据来源:wind、智农通、博亚和讯、玉米网、涌益咨询、中国畜牧业协会、中国政府网、天风证券研究所。



 VIP复盘网
