

2026年9月27日 能化-橡胶
供缩需增驱动明确,宏观利空未能压制强现实
观点概述:
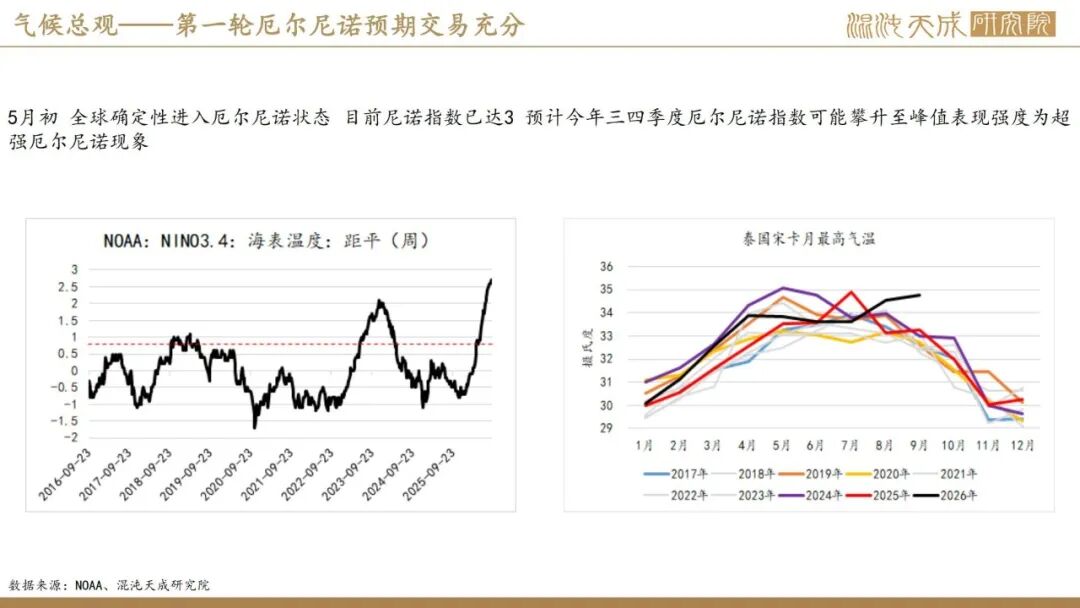
1.供应端(利多):尼诺指数上扬至3.0 泰国8月出口环同比下滑
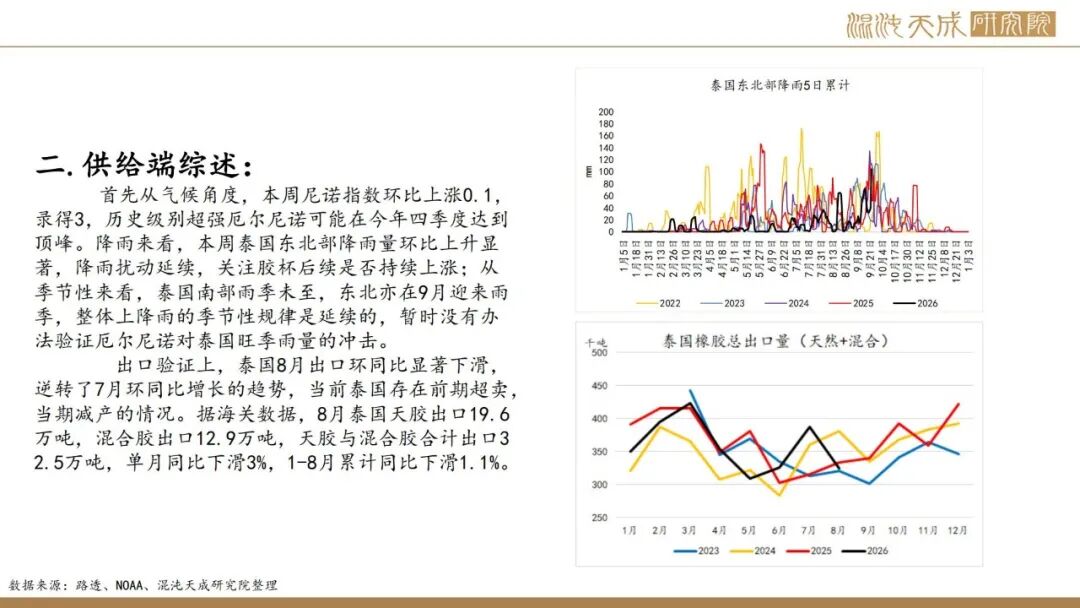
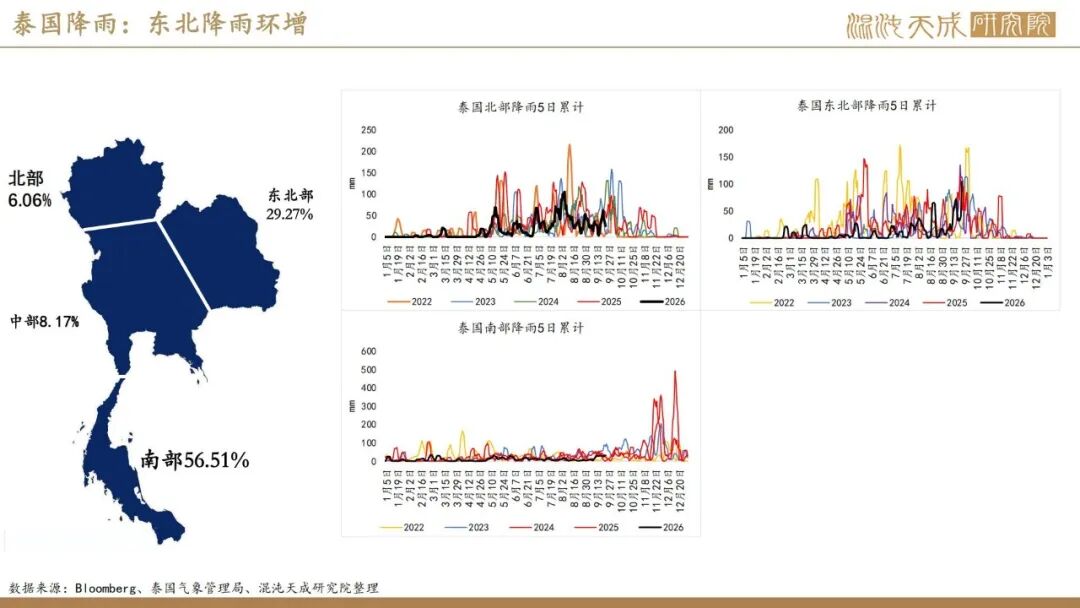
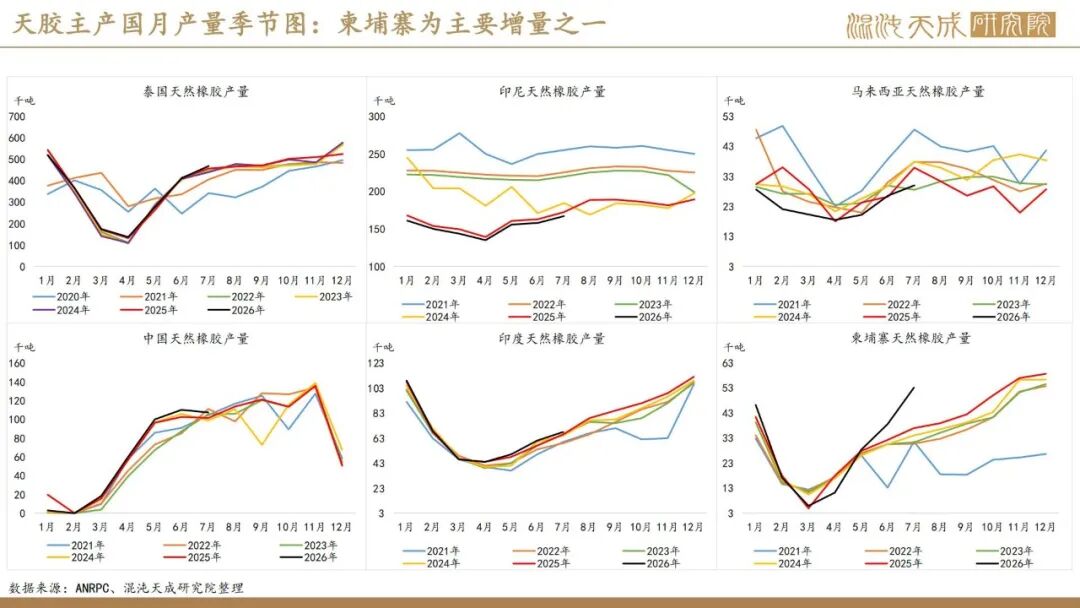
首先从气候角度,本周尼诺指数环比上涨0.1,录得3,历史级别超强厄尔尼诺可能在今年四季度达到顶峰。降雨来看,本周泰国东北部降雨量环比上升显著,降雨扰动延续,关注胶杯后续是否持续上涨;从季节性来看,泰国南部雨季未至,东北亦在9月迎来雨季,整体上降雨的季节性规律是延续的,暂时没有办法验证厄尔尼诺对泰国旺季雨量的冲击。
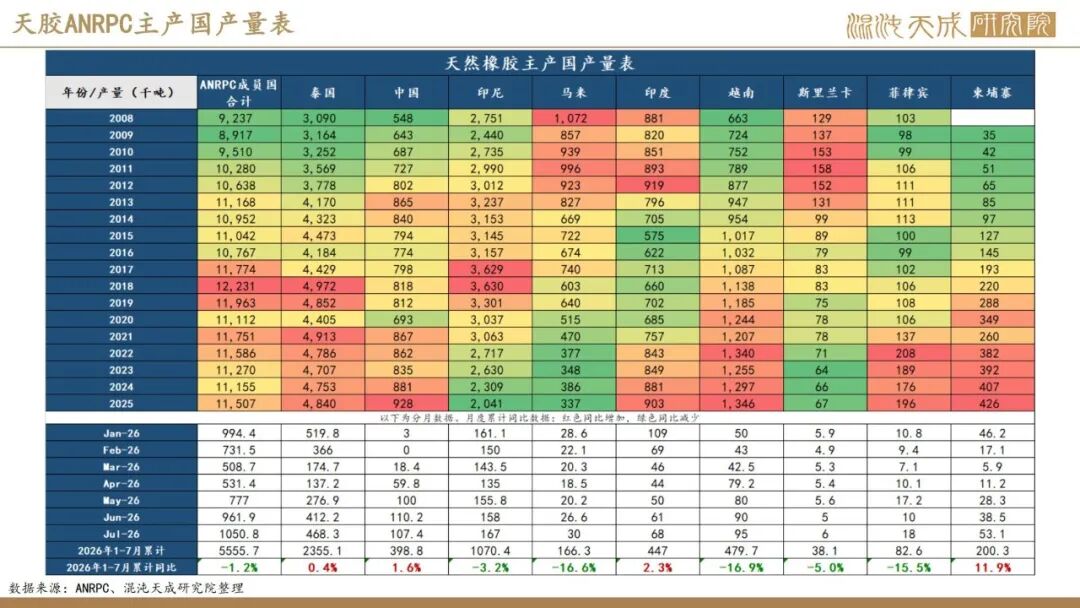
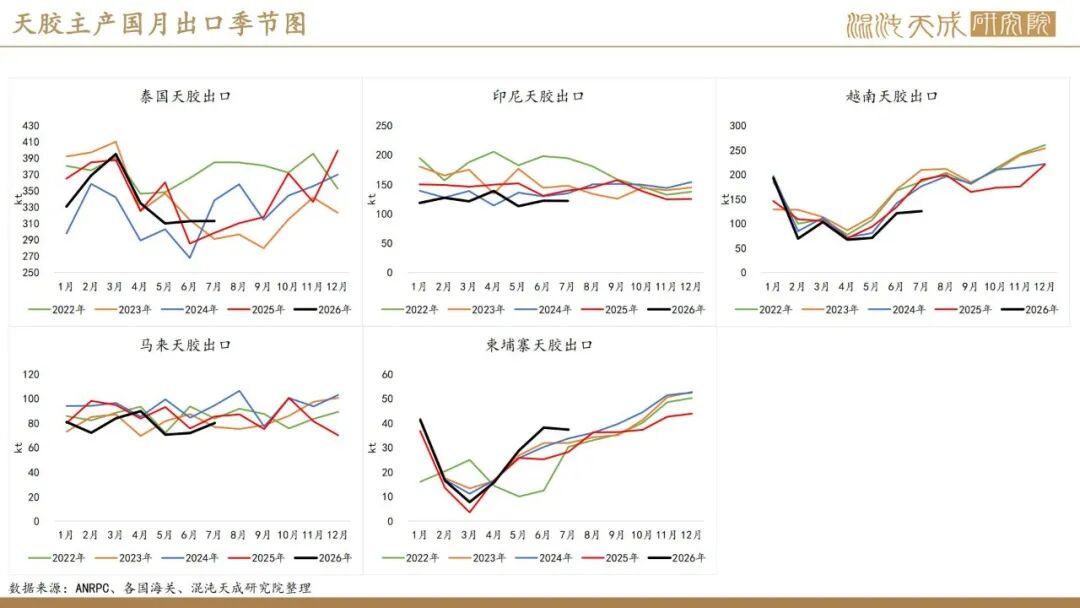
出口验证上,泰国8月出口环同比显著下滑,逆转了7月环同比增长的趋势,当前泰国存在前期超卖,当期减产的情况。据海关数据,8月泰国天胶出口19.6万吨,混合胶出口12.9万吨,天胶与混合胶合计出口32.5万吨,单月同比下滑3%,1-8月累计同比下滑1.1%。
2.需求端(利多):节前胎企检修降负 全钢胎库存去化至历史低位
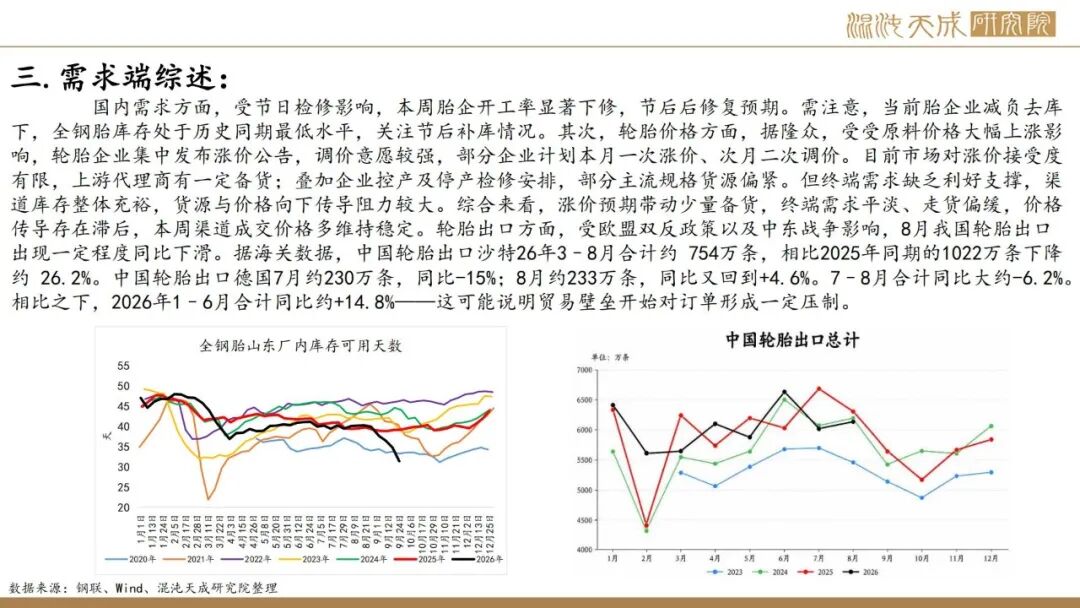
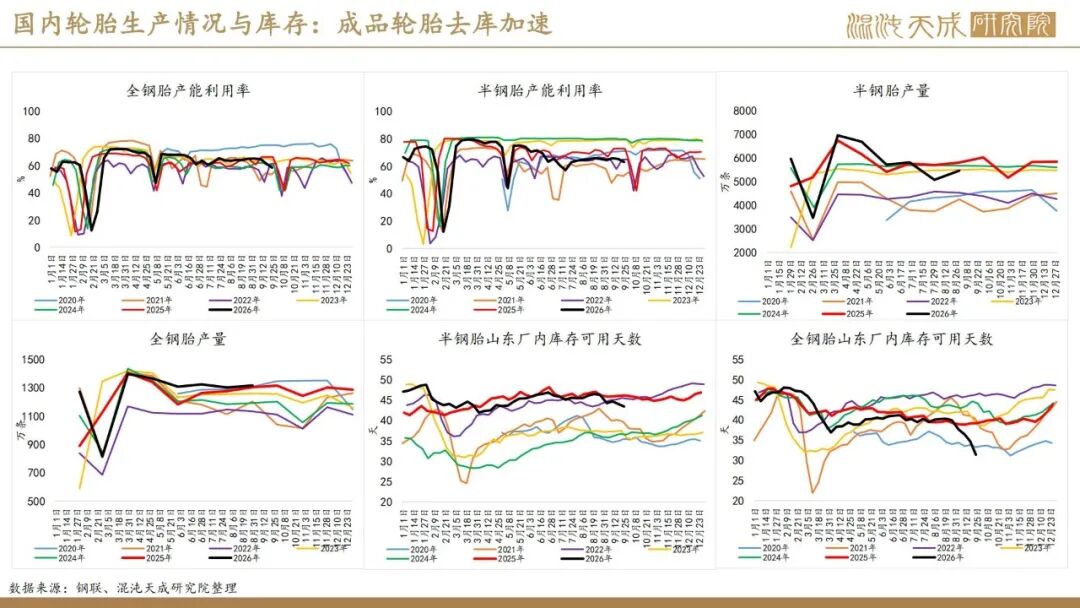
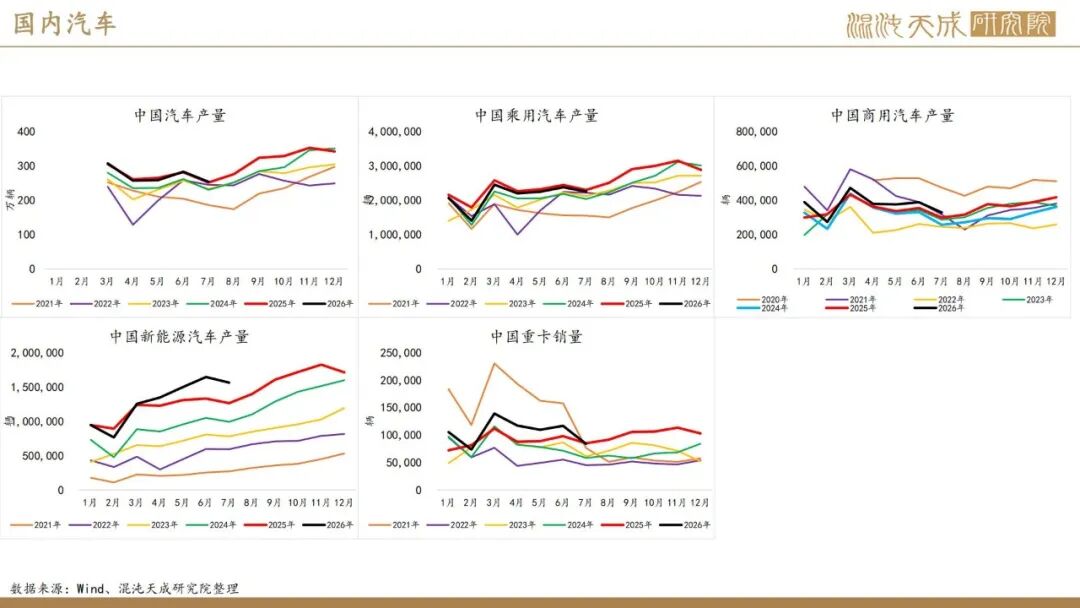
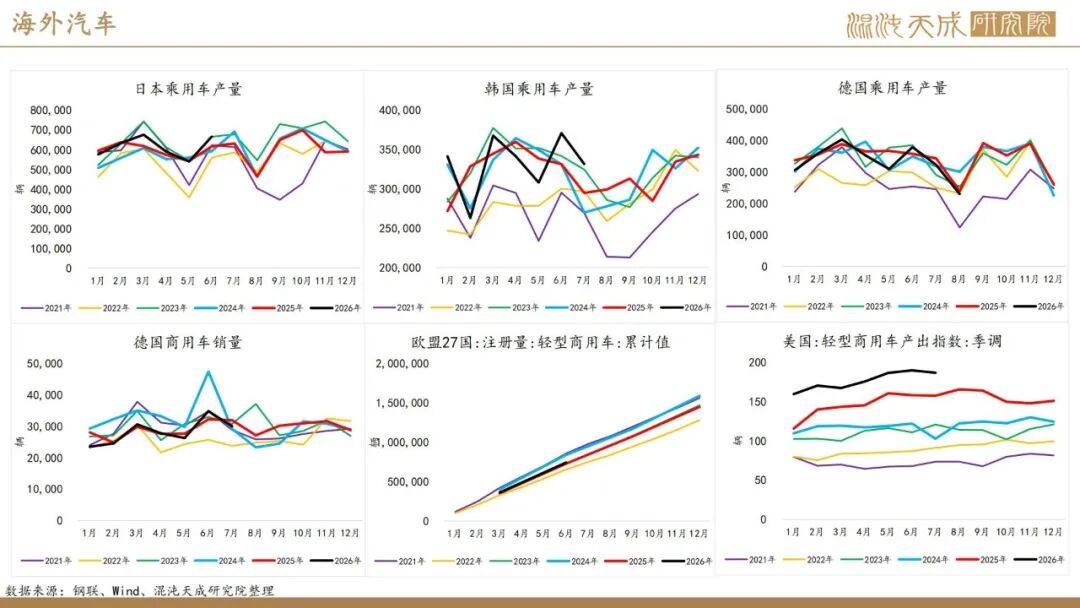
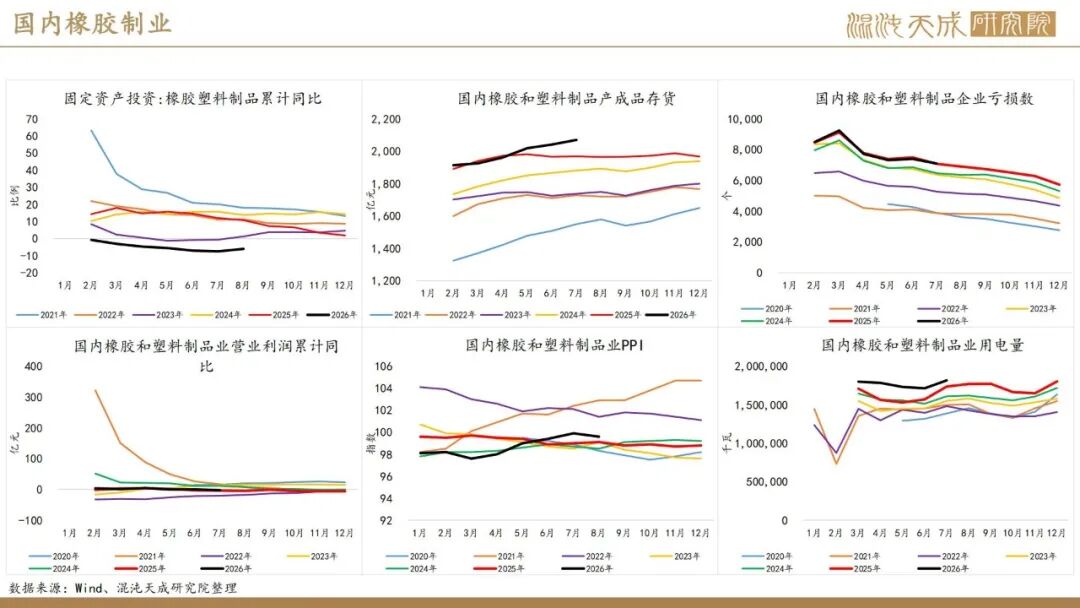
国内需求方面,受节日检修影响,本周胎企开工率显著下修,节后后修复预期。需注意,当前胎企业减负去库下,全钢胎库存处于历史同期最低水平,关注节后补库情况。其次,轮胎价格方面,据隆众,受受原料价格大幅上涨影响,轮胎企业集中发布涨价公告,调价意愿较强,部分企业计划本月一次涨价、次月二次调价。目前市场对涨价接受度有限,上游代理商有一定备货;叠加企业控产及停产检修安排,部分主流规格货源偏紧。但终端需求缺乏利好支撑,渠道库存整体充裕,货源与价格向下传导阻力较大。综合来看,涨价预期带动少量备货,终端需求平淡、走货偏缓,价格传导存在滞后,本周渠道成交价格多维持稳定。轮胎出口方面,受欧盟双反政策以及中东战争影响,8月我国轮胎出口出现一定程度同比下滑。据海关数据,中国轮胎出口沙特26年3–8月合计约 754万条,相比2025年同期的1022万条下降约 26.2%。中国轮胎出口德国7月约230万条,同比-15%;8月约233万条,同比又回到+4.6%。7–8月合计同比大约-6.2%。相比之下,2026年1–6月合计同比约+14.8%——这可能说明贸易壁垒开始对订单形成一定压制。
3.宏观(利空):美指上扬上证下修 年内继续加息预期维持
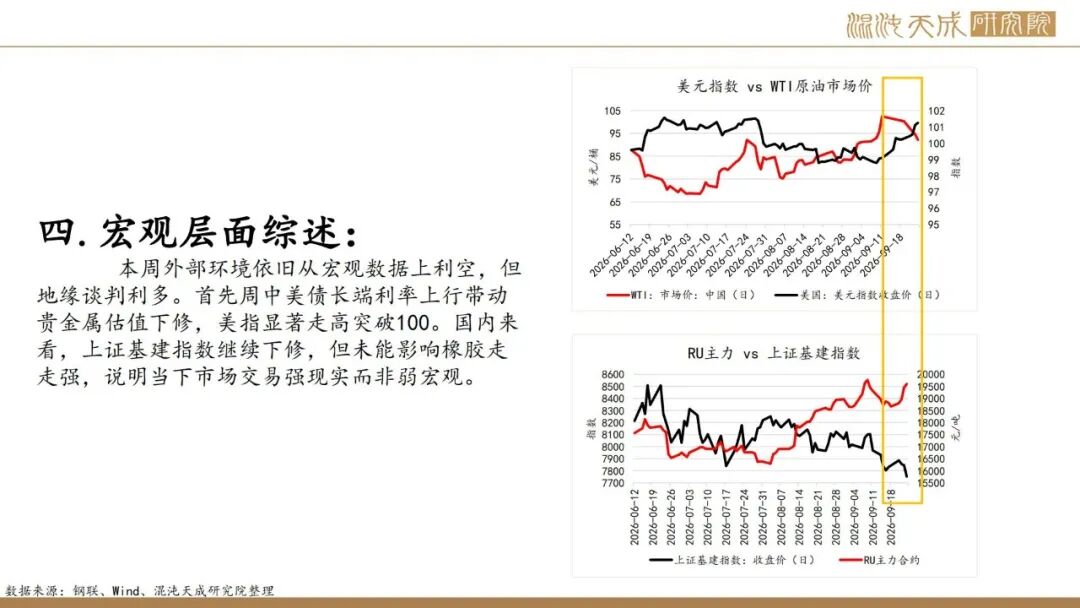
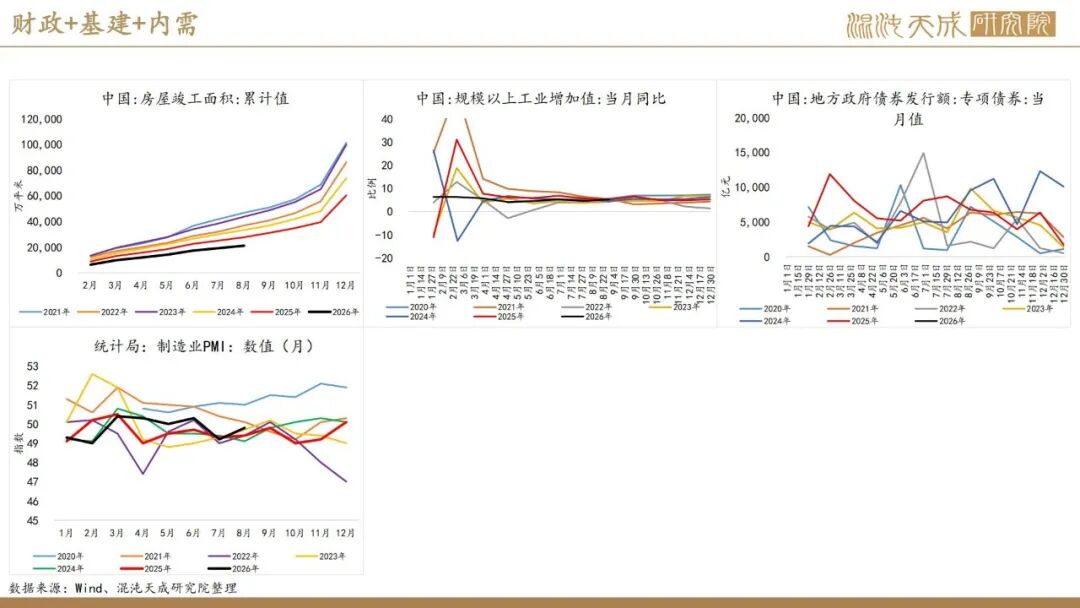
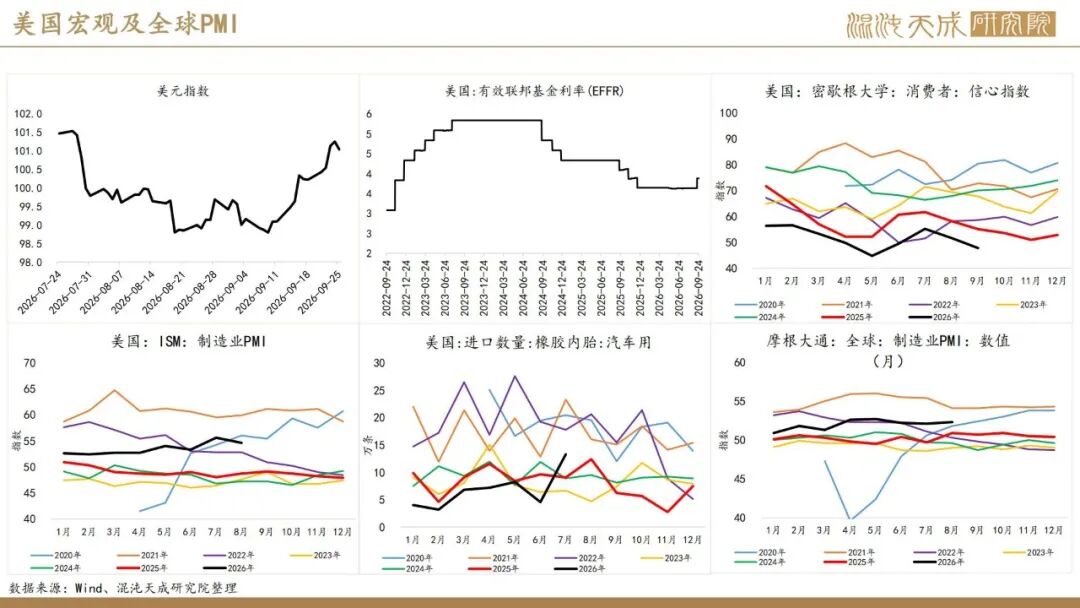
本周外部环境依旧从宏观数据上利空,但地缘谈判利多。首先周中美债长端利率上行带动贵金属估值下修,美指显著走高突破100。国内来看,上证基建指数继续下修,但未能影响橡胶走走强,说明当下市场交易强现实而非弱宏观。
4.总结(看多):供缩需增不断强化 节后胶价或仍具备上扬动能
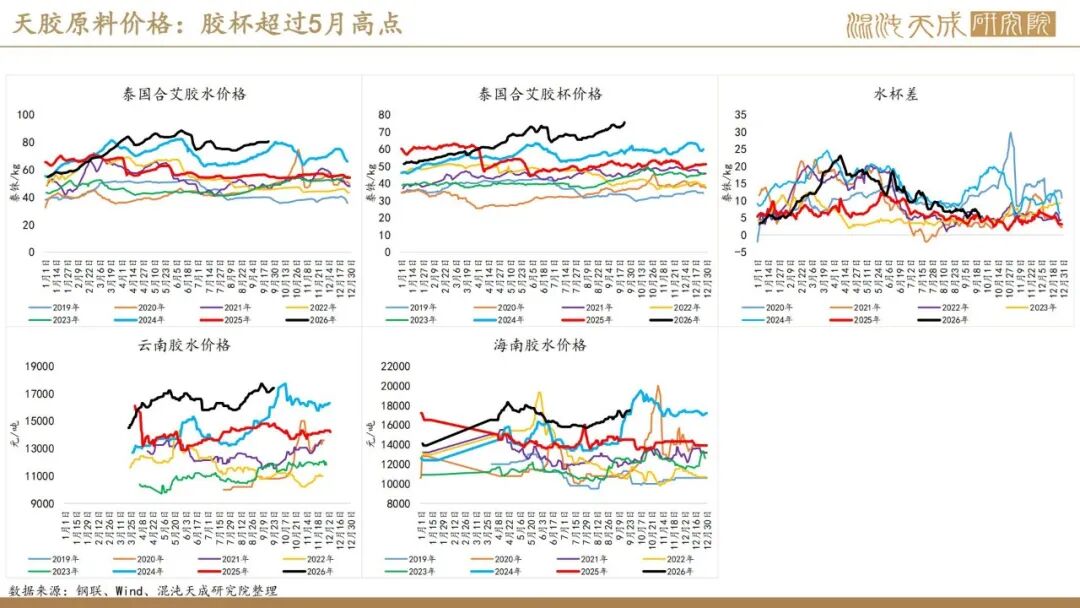
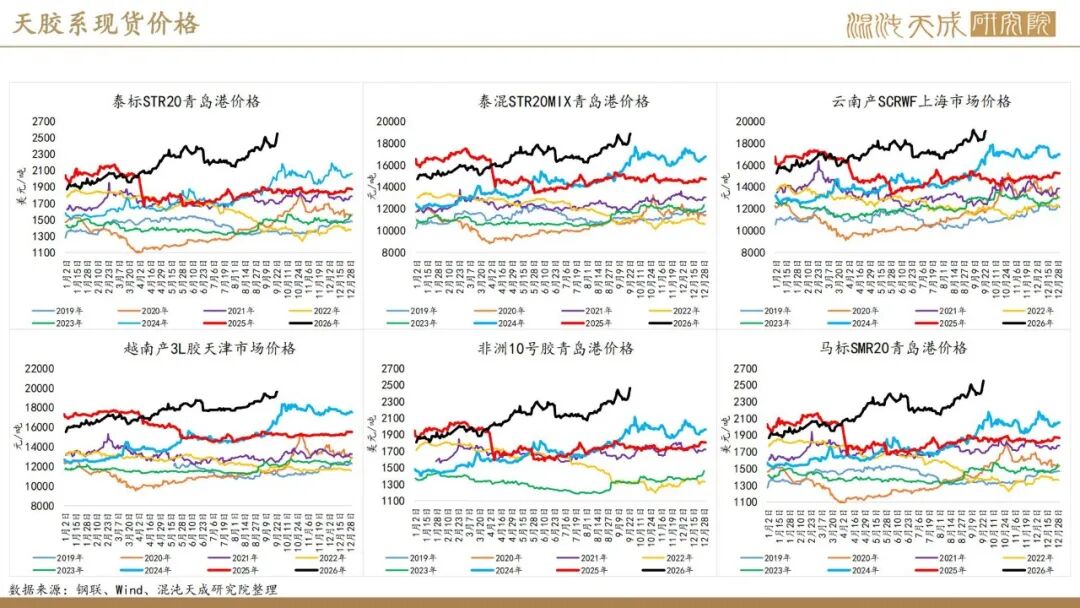
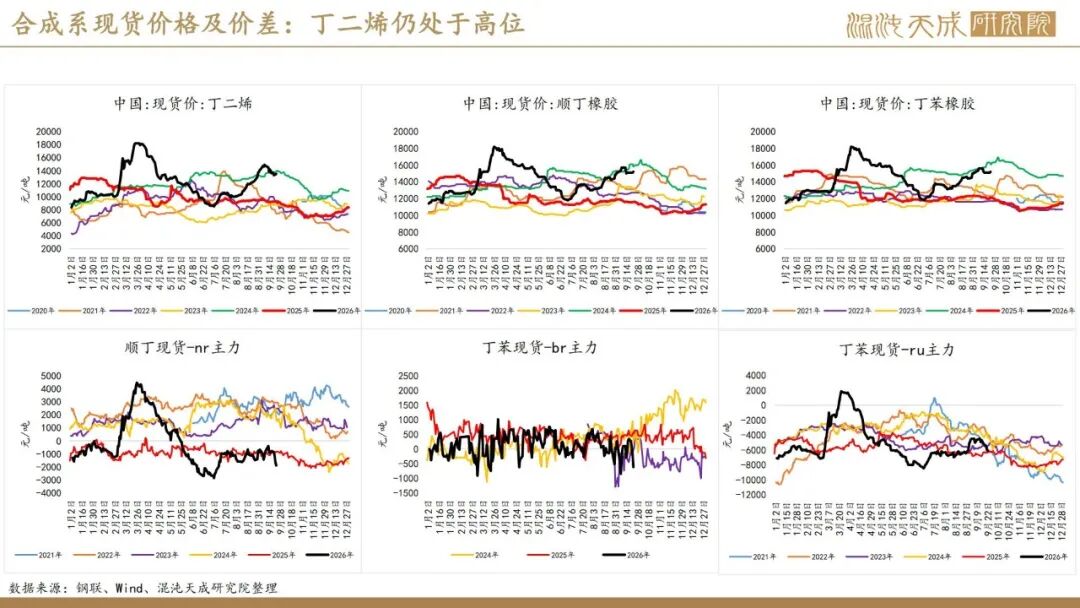
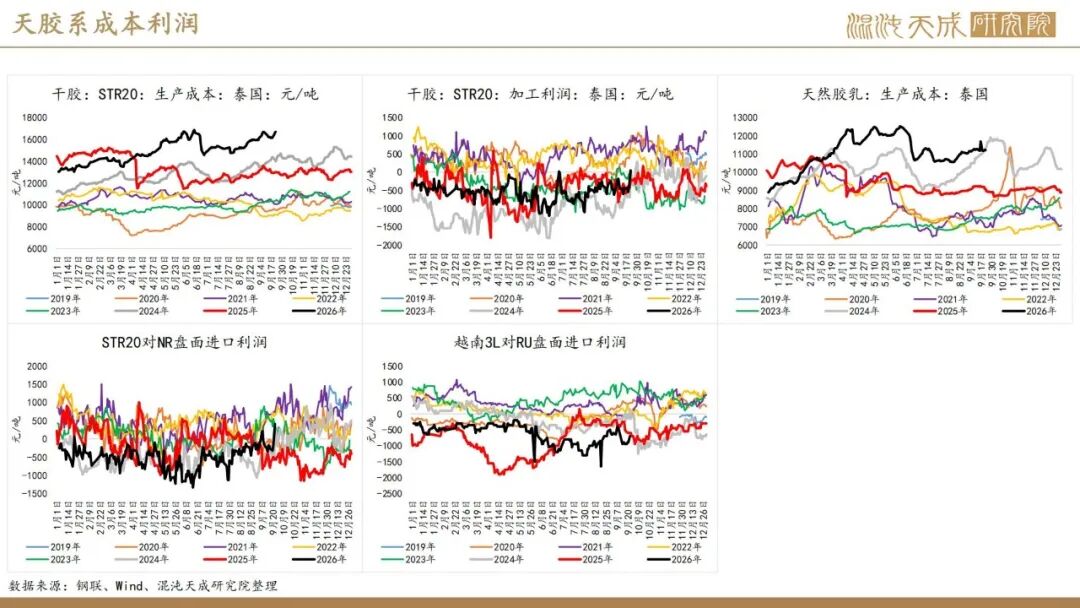
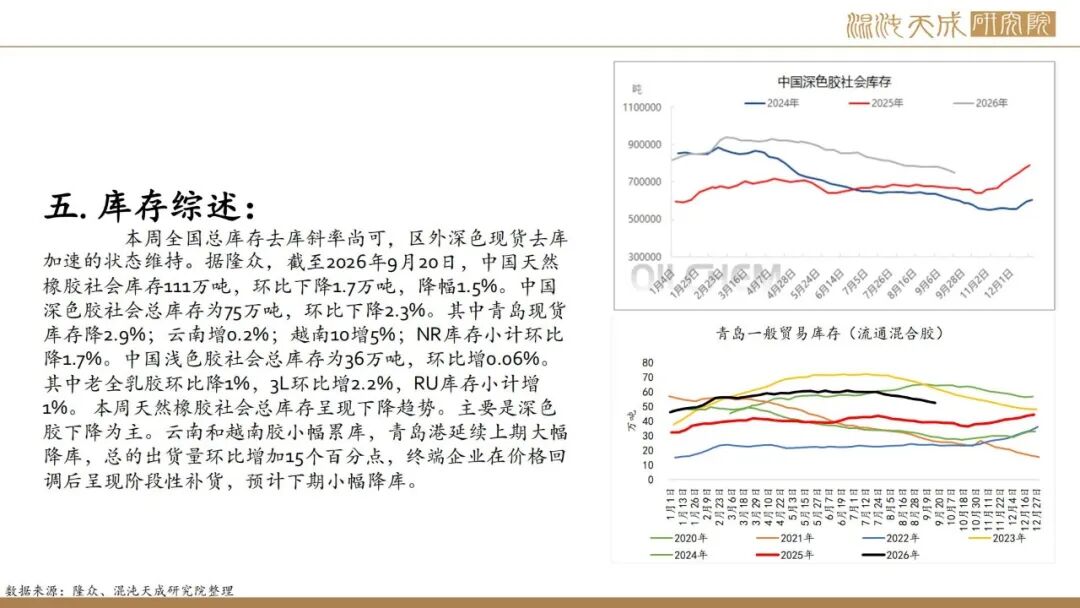
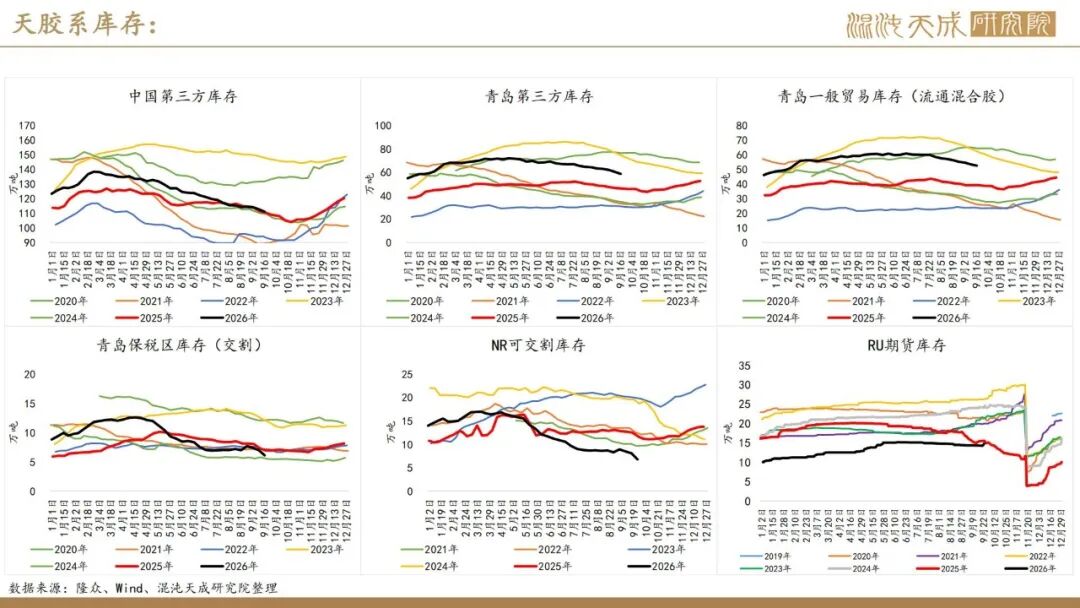
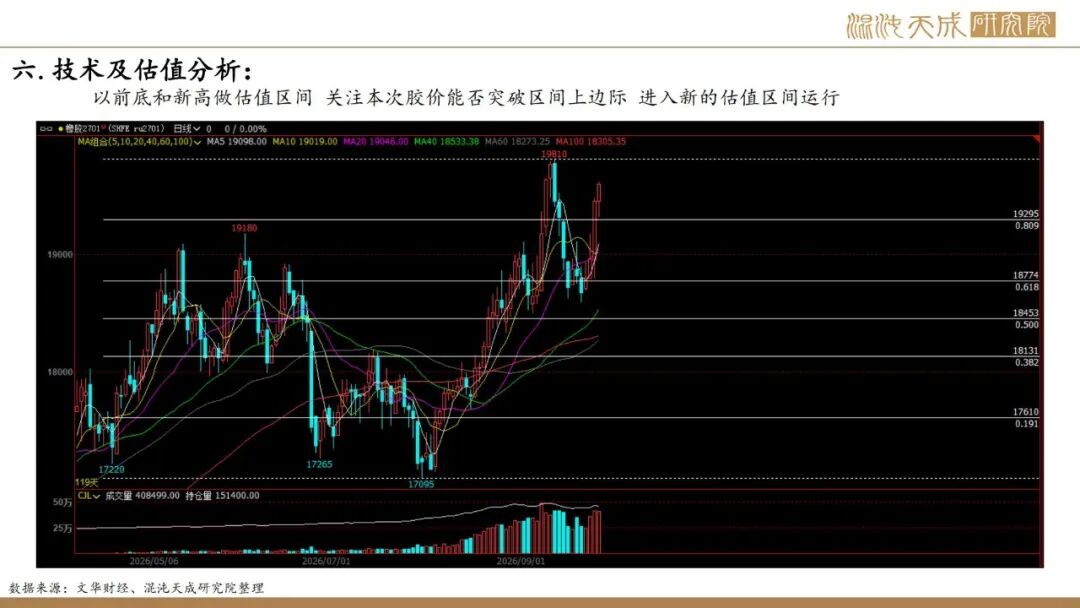
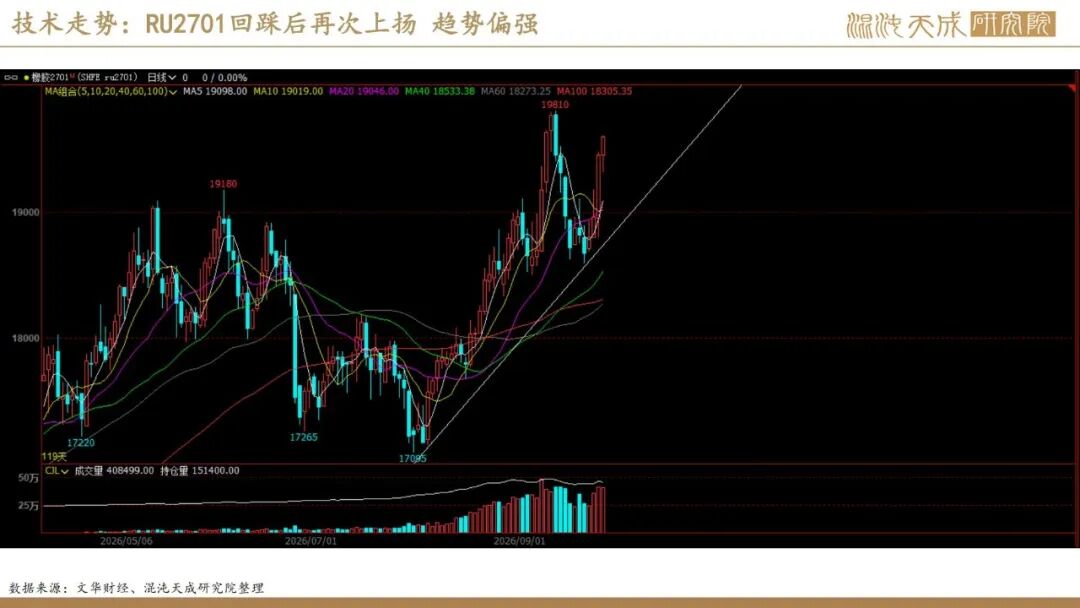
本周以盘面节奏而言,胶价在回踩前期上行趋势线后再次上扬,供需两端均存在利多因素,短期宏观风险仍是后续驱动胶价宽幅运行的诸因素。后续来看,原料价格持续高位,胶杯走势强于胶水,市场可能交易的逻辑在于泰东北降雨扰动,需重点关注尼诺指数高企至历史极端高位后,兑现到以泰国为核心的产底的实际减产情况,以原料价格验证。国内来看,胎企降负去库后全钢胎成品库存处于历史低位,可能为后续胎企补库的驱动点,国内混合胶现货亦具备不错的去库斜率,橡胶产业链上中下游库存水平均较低,利好后续估值。策略上,宏观不发生风险的情况下,胶价节后或仍具备继续上扬的动能,建议逢低做多NR/RU的策略延续。
5.策略建议:逢低多NR主力、RU2701 6.风险提示:季节性上量超预期、政策环境变化、宏观风险扰动。
本周新闻:
1.机构消息:中秋假期邻近 轮胎企业开工继续下行(隆众资讯)
本周期山东轮胎样本企业成品库存环比下降。截至9月24日,半钢胎样本平均库存周转43.41天,环比减少0.64天,同比减少2.74天;全钢胎样本平均库存周转31.37天,环比减少3.36天,同比减少7.79天。本周期,企业成品库存走低主要集中在产出走低、涨价前市场备货。临近双节,部分企业安排检修,周期内开工逐步走弱直至收尾,另有个别全钢胎企业周期内处于检修状态,整体来看,全钢胎库存降幅更为突出。预计下周期轮胎样本企业产能利用率将继续走低,一方面是多数相关橡胶及辅料原料价格高位,而轮胎成品涨价传导仍存在些许阻力,企业开工意愿明显降低;另外是部分企业存“国庆节”停减产安排,将对整体产能利用率继续形成拖拽。
2.机构消息:泰国前8个月天胶、混合胶合计出口量同比降2%( QinRex )
QinRex最新数据显示,2026年前8个月,泰国出口天然橡胶(不含复合橡胶)合计为161.5万吨,同比降10%。其中,标胶合计出口92.4万吨,同比降9%;烟片胶出口25.7万吨,同比降3%;乳胶出口42.1万吨,同比降15%。
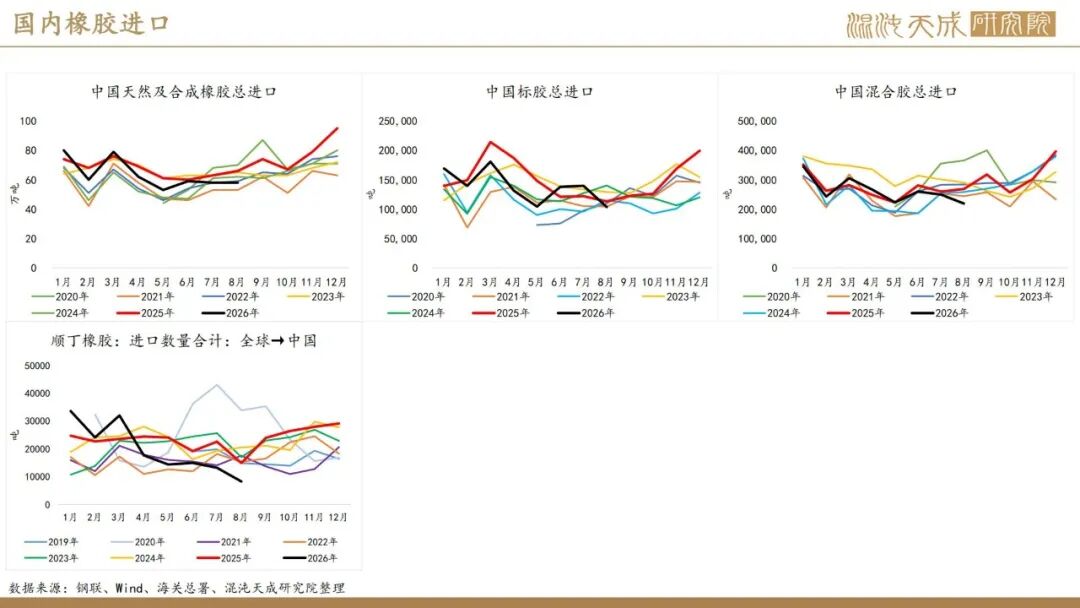
1-8月,出口到中国天然橡胶合计为51.7万吨,同比降26%。其中,标胶出口到中国合计为33万吨,同比降24%;烟片胶出口到中国合计为6.3万吨,同比降21%;乳胶出口到中国合计为12.6万吨,同比降30%。1-8月,泰国出口混合胶合计为122.9万吨,同比增10%;混合胶出口到中国合计为122.7万吨,同比增10.5%。
3.机构消息:8月欧盟乘用车销量同比增长4.5%( QinRex )
根据欧洲汽车制造商协会(ACEA)最新公布的数据显示,2026年8月欧盟乘用车市场销量增长4.5%至708,211辆。截至8月,累计销量同比增长5.3%至755万辆,尽管能源价格上涨且地缘政治局势持续不明朗,但累计销量仍然增长,在市场支持措施和车型选择更加丰富的推动下,市场对各类电动汽车的需求依然强劲。
今年前八个月,纯电动汽车在欧盟市场的份额为21.7%,高于一年前的15.8%。混合动力汽车的注册量占市场份额的36.6%,仍然是欧盟消费者的首选,插电式混合动力汽车占据了10%的份额。与此同时,汽油和柴油汽车的合计市场份额下降至29%,而一年前为37.5%。
4.宏观消息:美国9月S&P Global制造业PMI初值为57( QinRex )
标普全球报告称,其9月美国综合采购经理人指数(PMI)产出指数初值跃升至2021年7月以来的最高水平。调查中衡量企业投入成本的指标跃升至近四年来最高。周三公布的数据显示,美国9月标普全球制造业PMI初值为57,预期为53.6,前值为53.9。

 VIP复盘网
