

2026年9月27日 铜
铜价突破仍有压力
基本面概述及结论:
本周铜价维持高位震荡运行,美债利率反复影响盘面震荡加剧。周一铜价延续修复行情,主要驱动在于油价回落,全球三大显性库存同时去库,国内双节备货带动现货升水持续走强;周二即使风险走弱,但产业基本面驱动铜价维持韧性。周三美国PMI数据远超预期,联储重申控制通胀决心,美元指数走强压制贵金属及有色情绪,后续智利铜矿出现停产事故,但盘面并未反应。整体来看,虽然产业基本面强势,但宏观抑制仍存,铜价反弹高度受限,上方突破乏力,维持高位宽幅震荡格局。
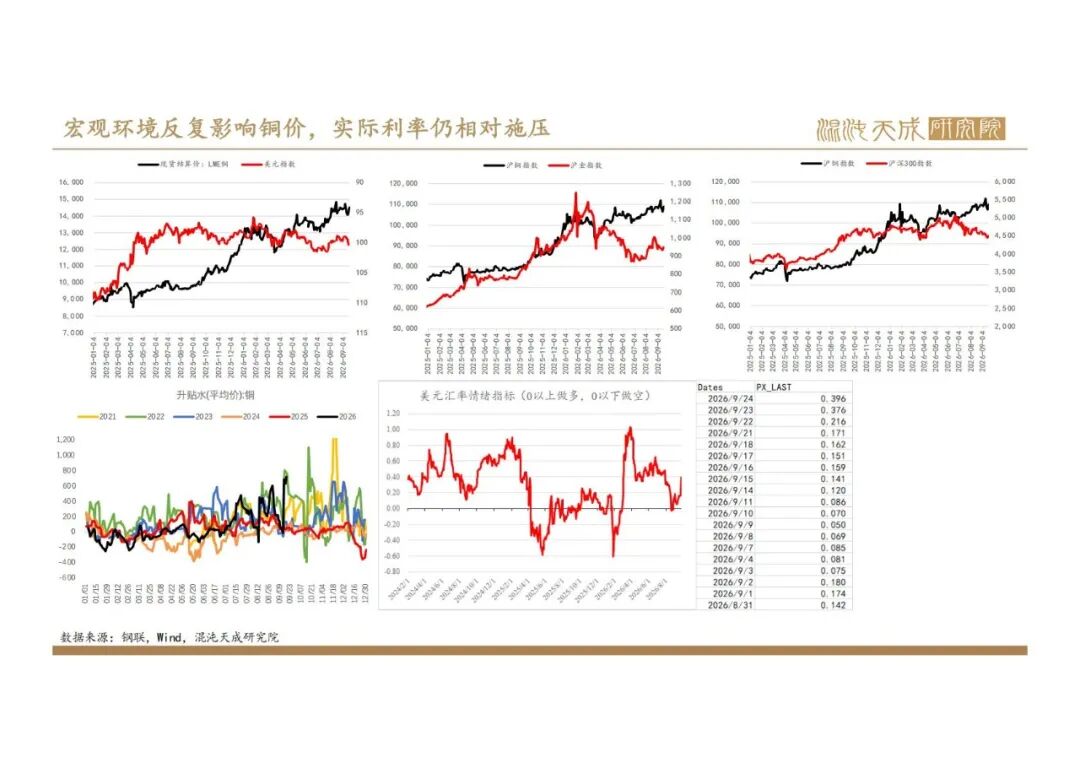
宏观方面,9月美联储加息落地后,虽然油价回落且核心通胀未明显上升,但年内仍定价2次加息,前几日风险资产回升更多是过渡悲观情绪的修复。23日晚,美国PMI数据远超预期,涨幅为2015年以来最大的一次,同时企业投入成本也表现出45年以来最快上升速度,市场开始定价美国经济过热。与此同时,美联储理事巴尔重申需要进一步加息以确保及时回归2%的通胀目标,2年期与10年期国债收益率之差持续收窄,美债曲线熊平走势,美元指数DXY向上触及101,铜上方宏观抑制明显。地缘问题重新升温,油价小幅企稳。宏观仍反复影响铜价,不具备共振条件。
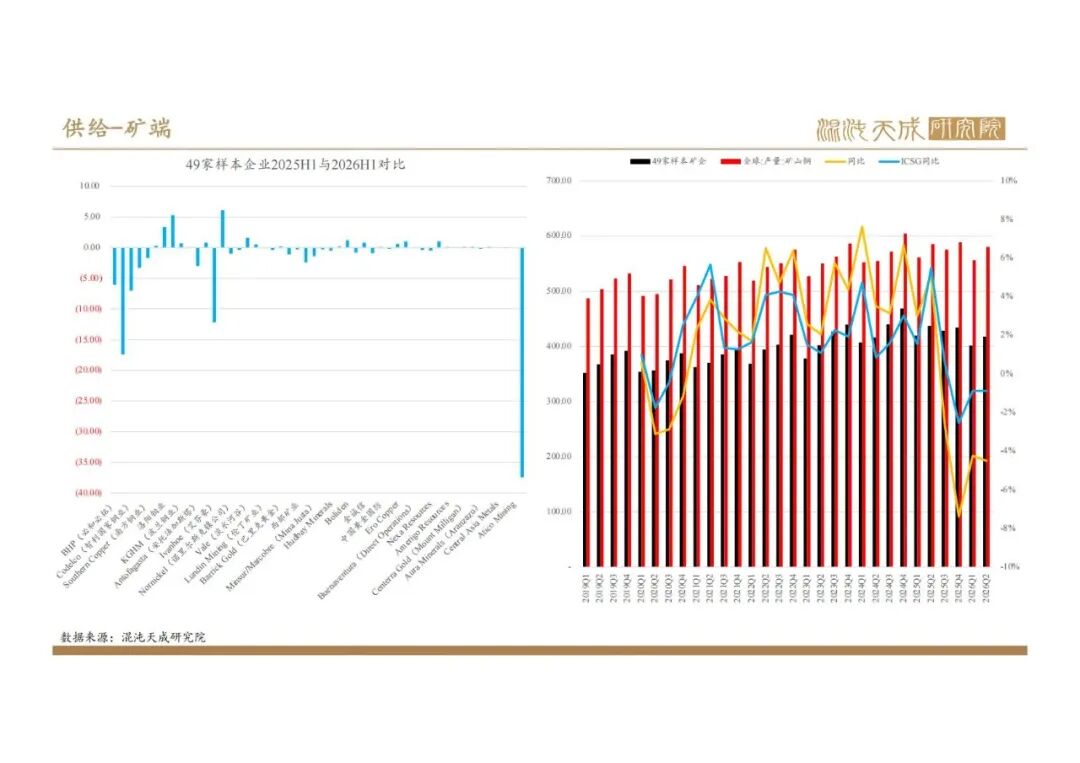
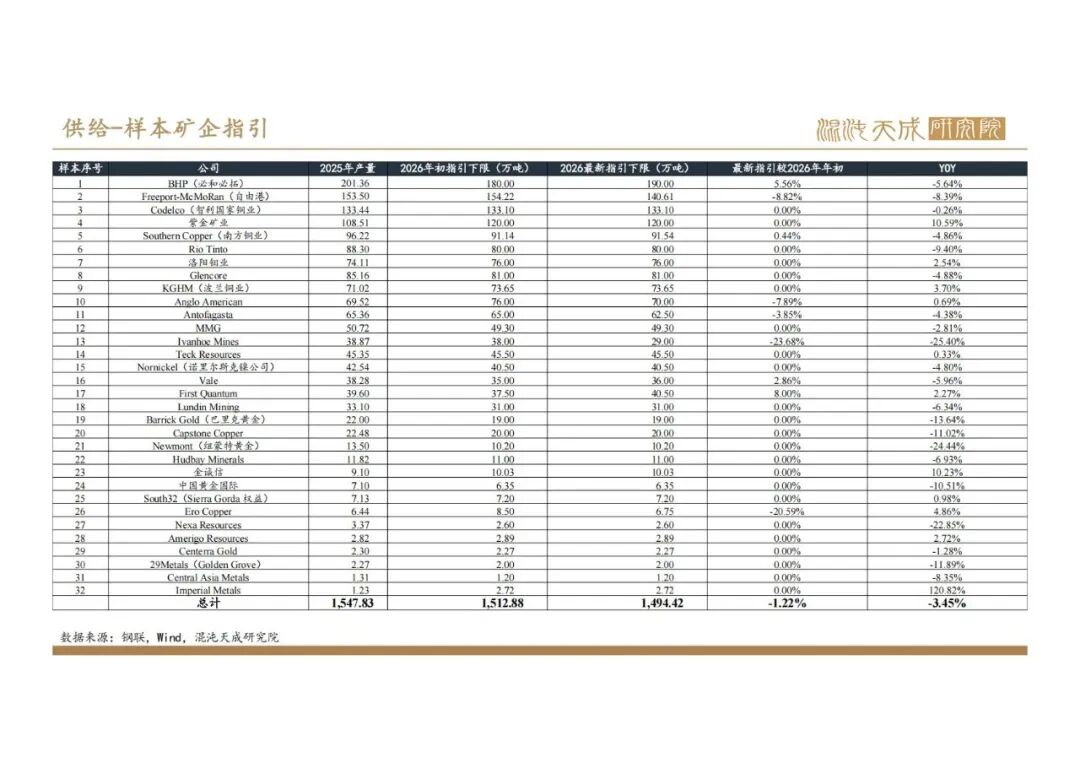
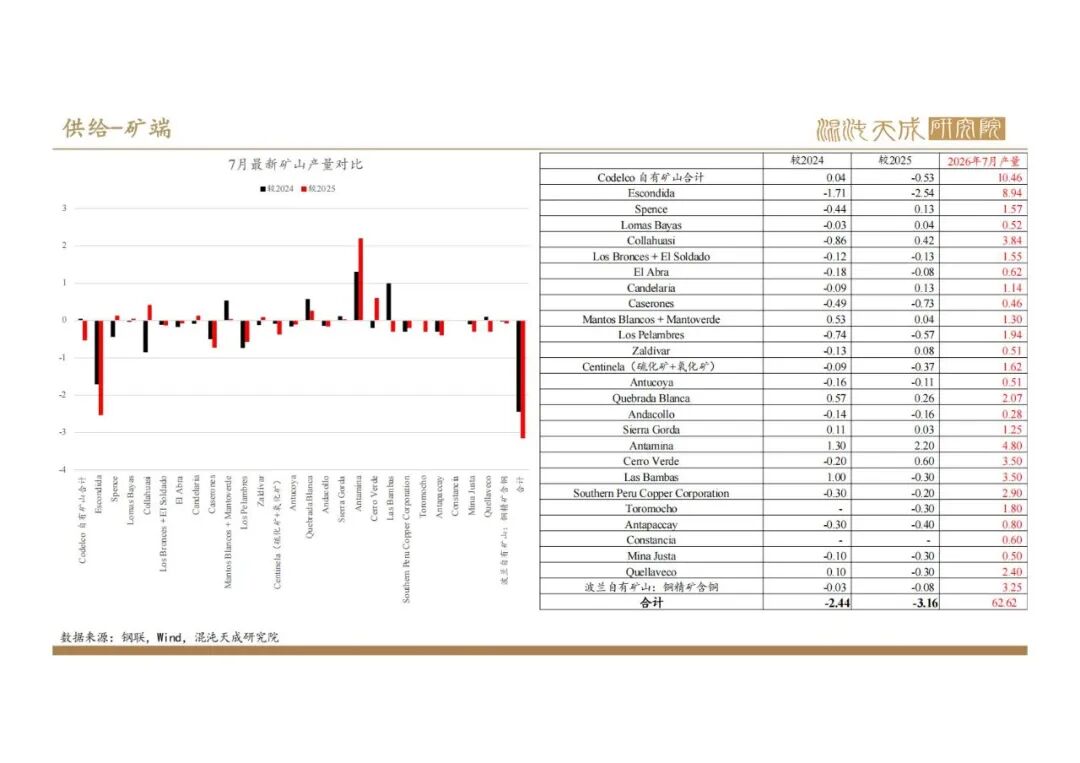
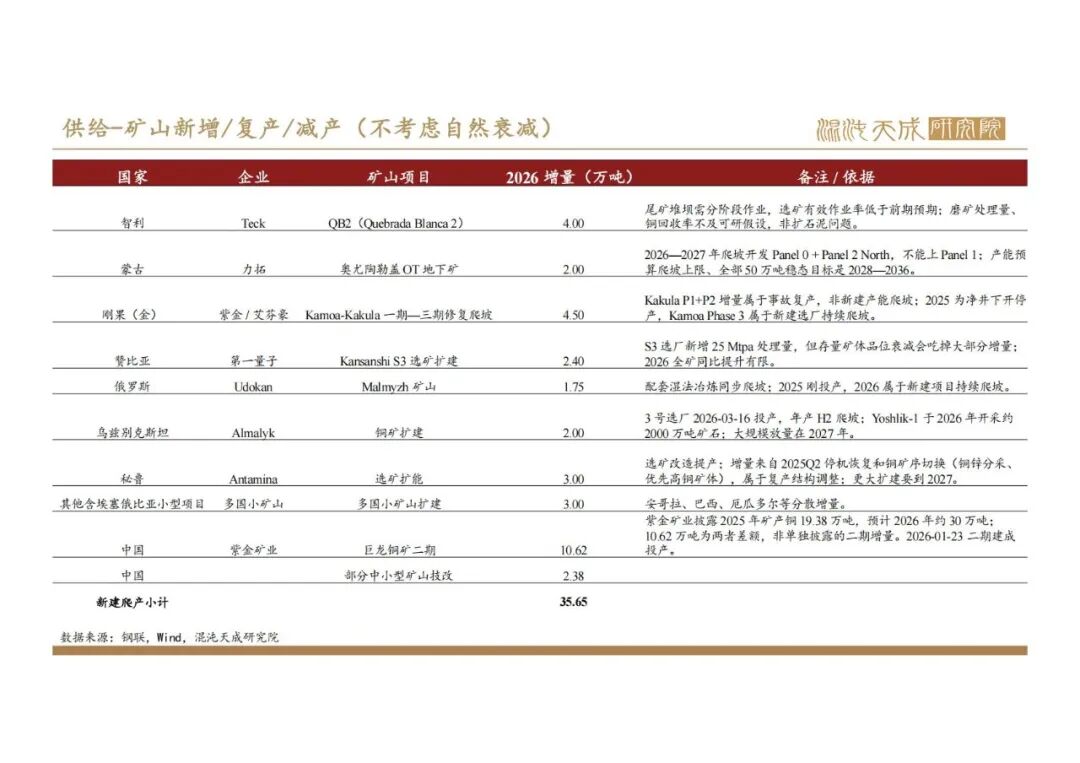
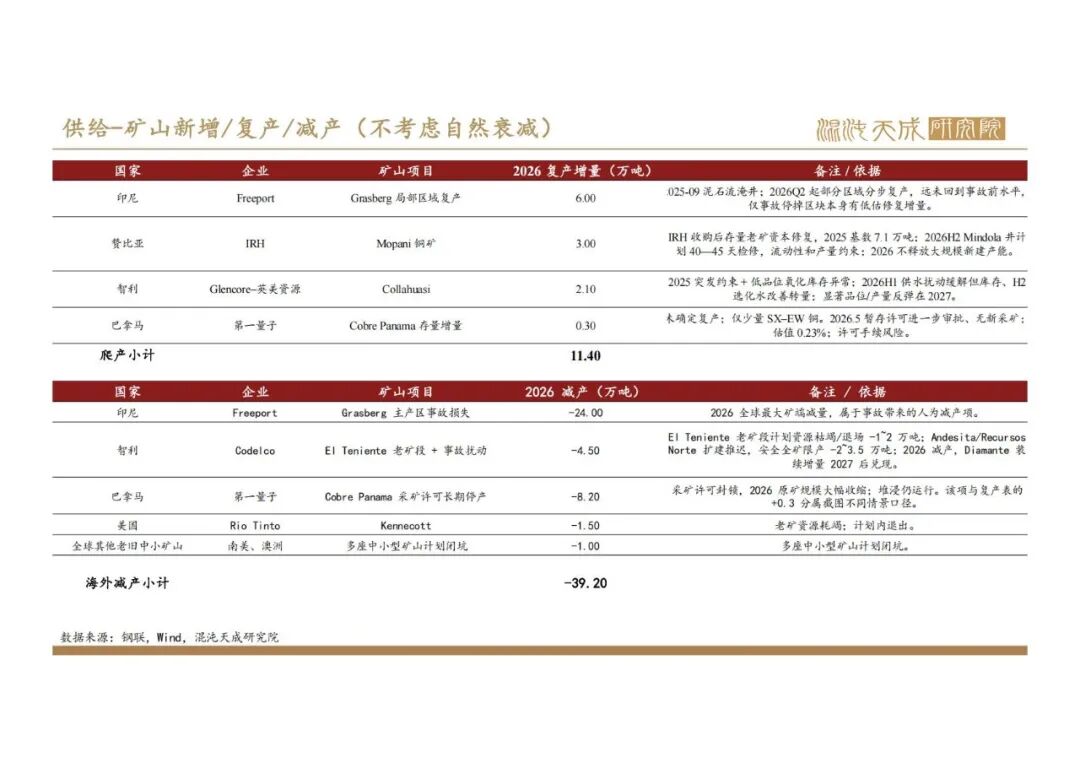
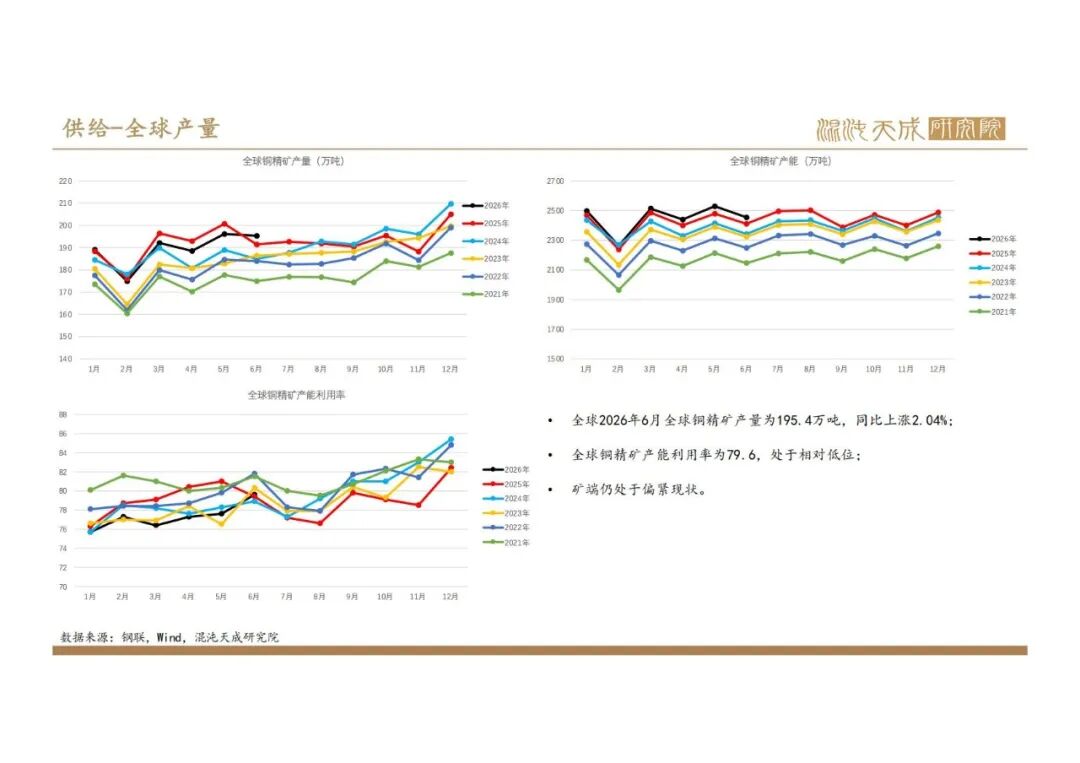
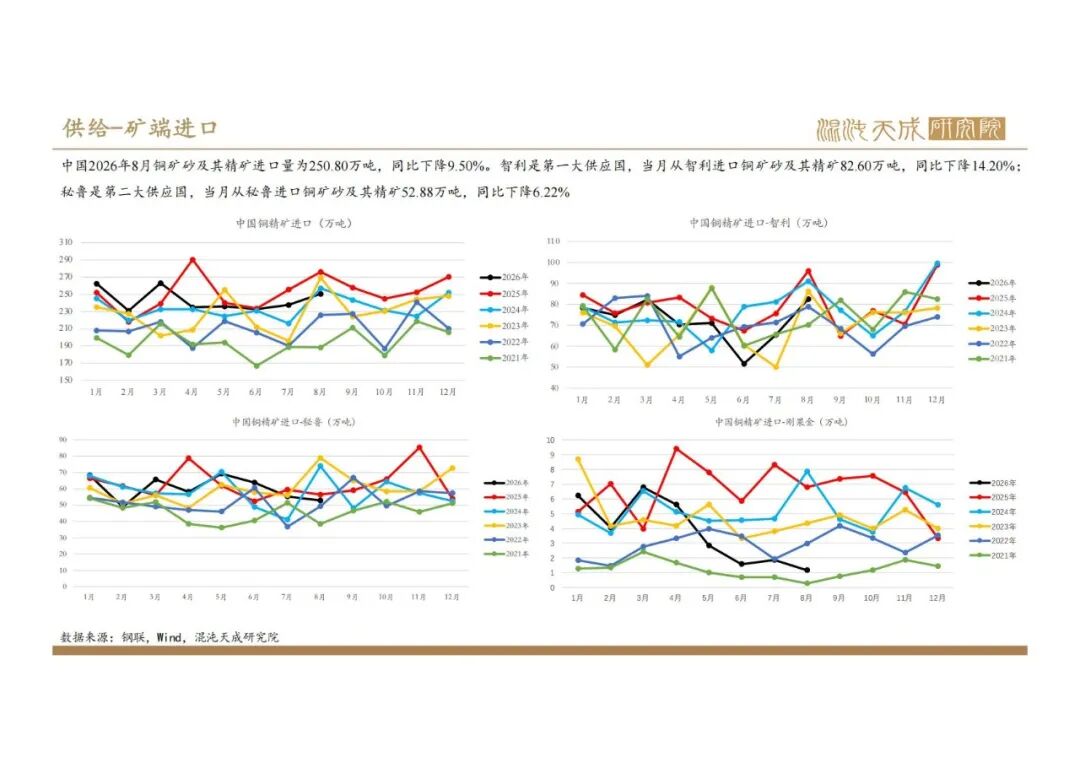
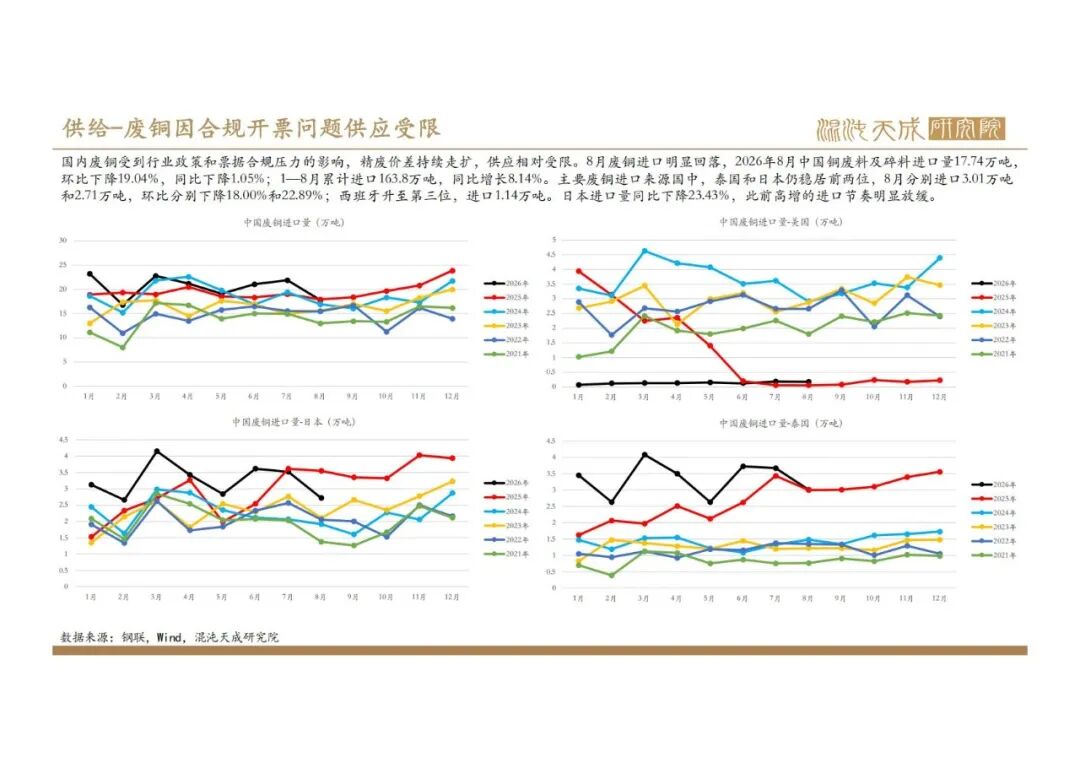
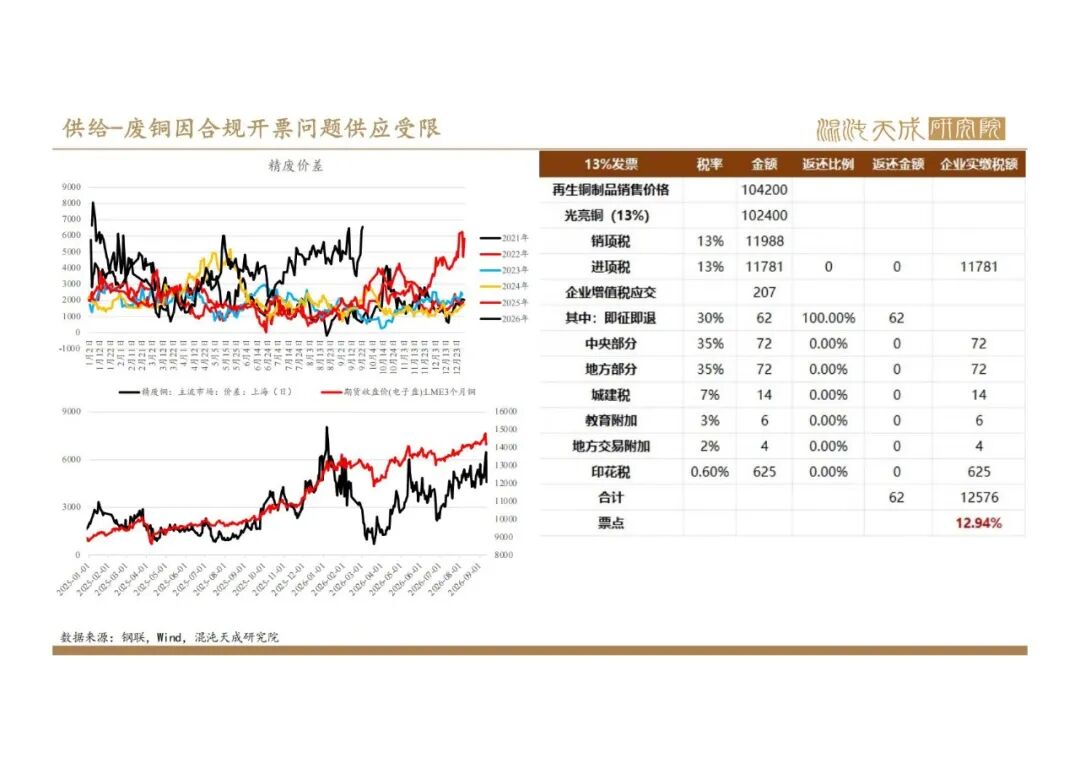
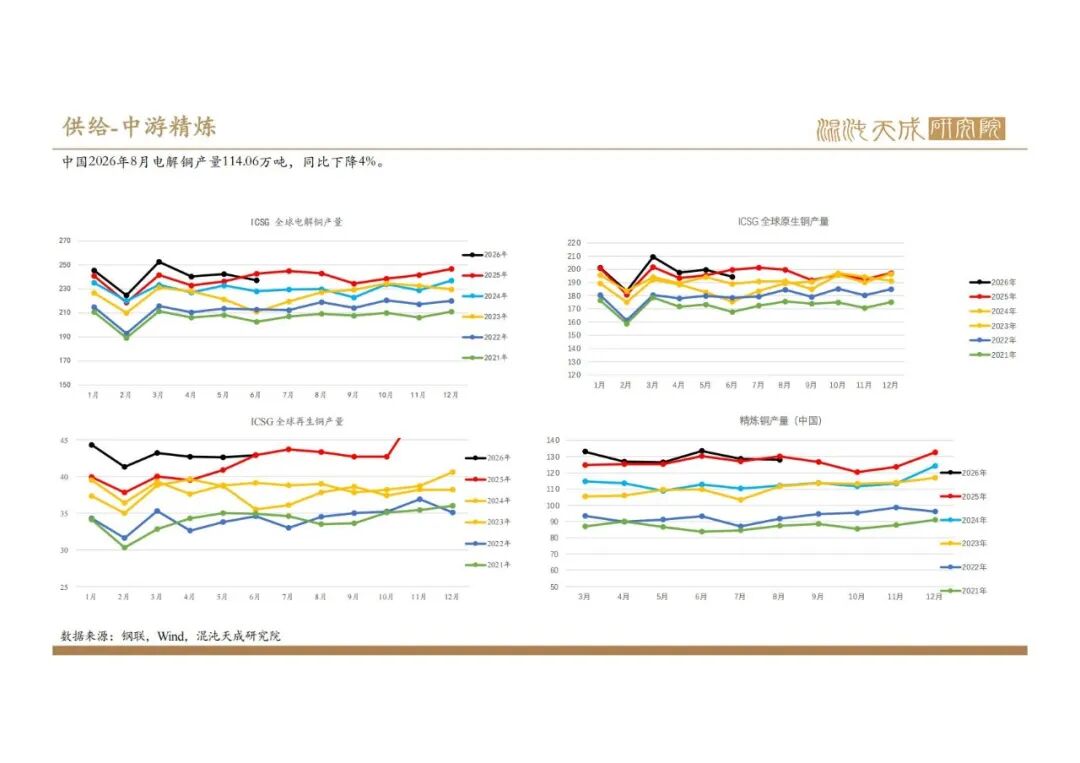
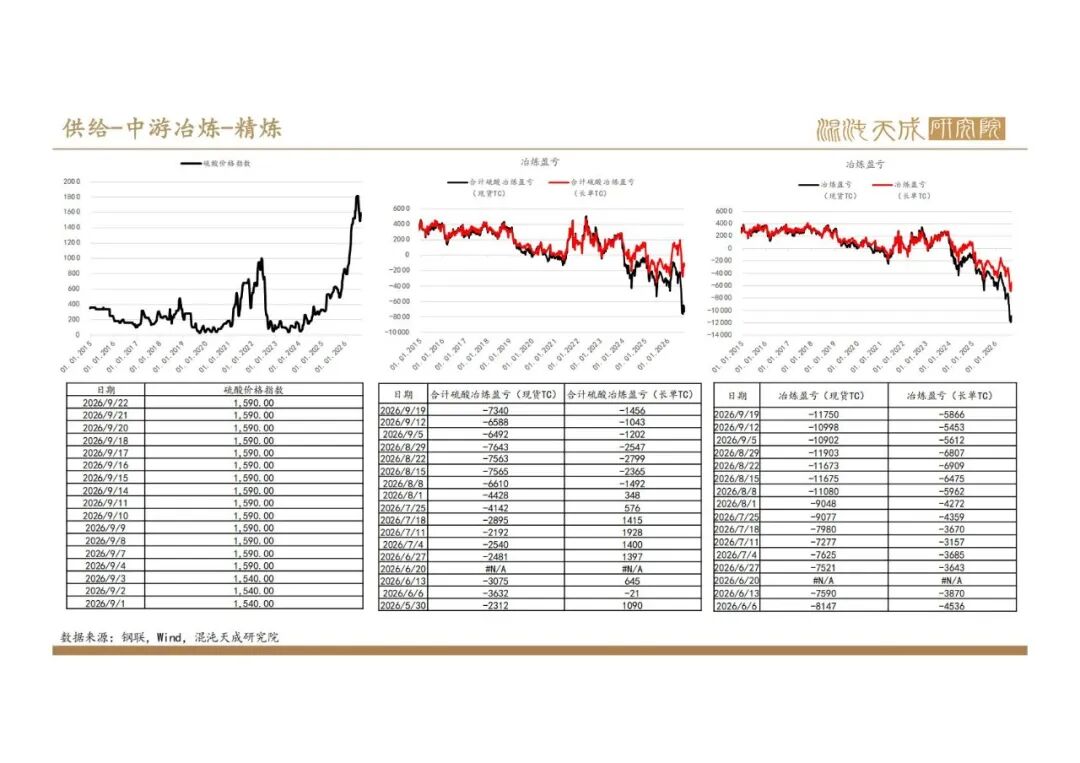
基本面上,供给侧,矿端压力依旧存在,智利铜矿事故预期将减产1.5万吨。国内方面,铜精矿长单TC维持负值区间,硫酸价格下行持续挤压冶炼利润,10月预计7家炼厂检修,废铜开票问题同样未缓解,10月份或是供给侧矛盾最突出的时刻。
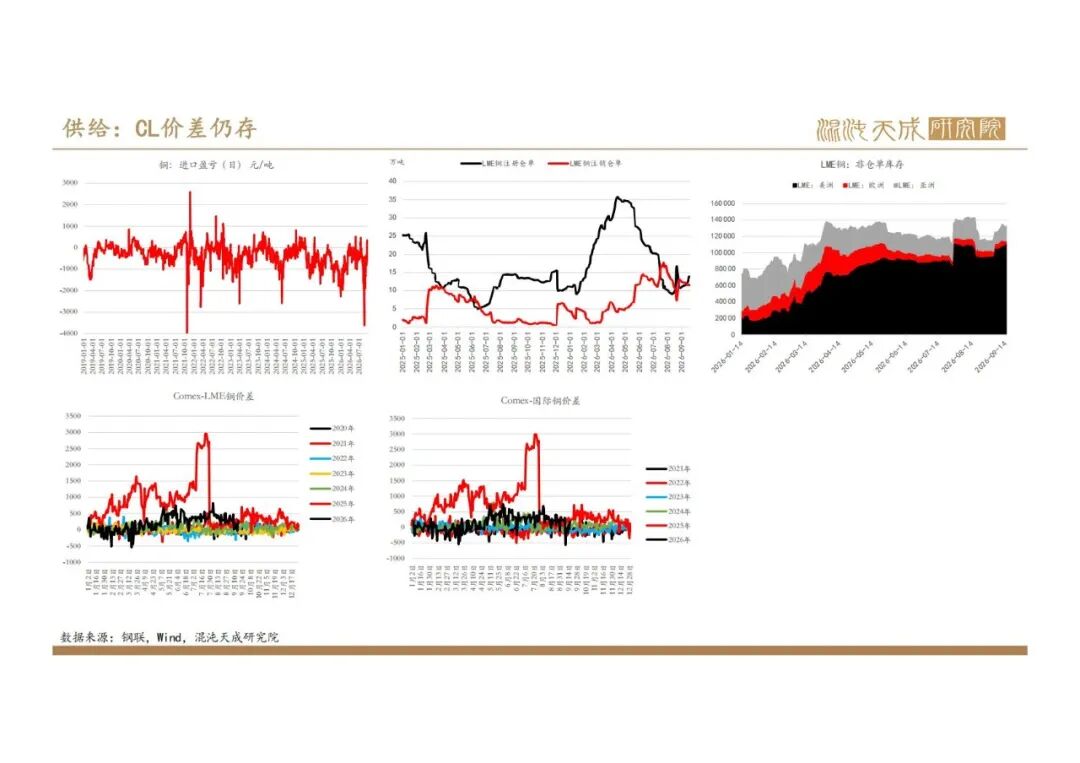
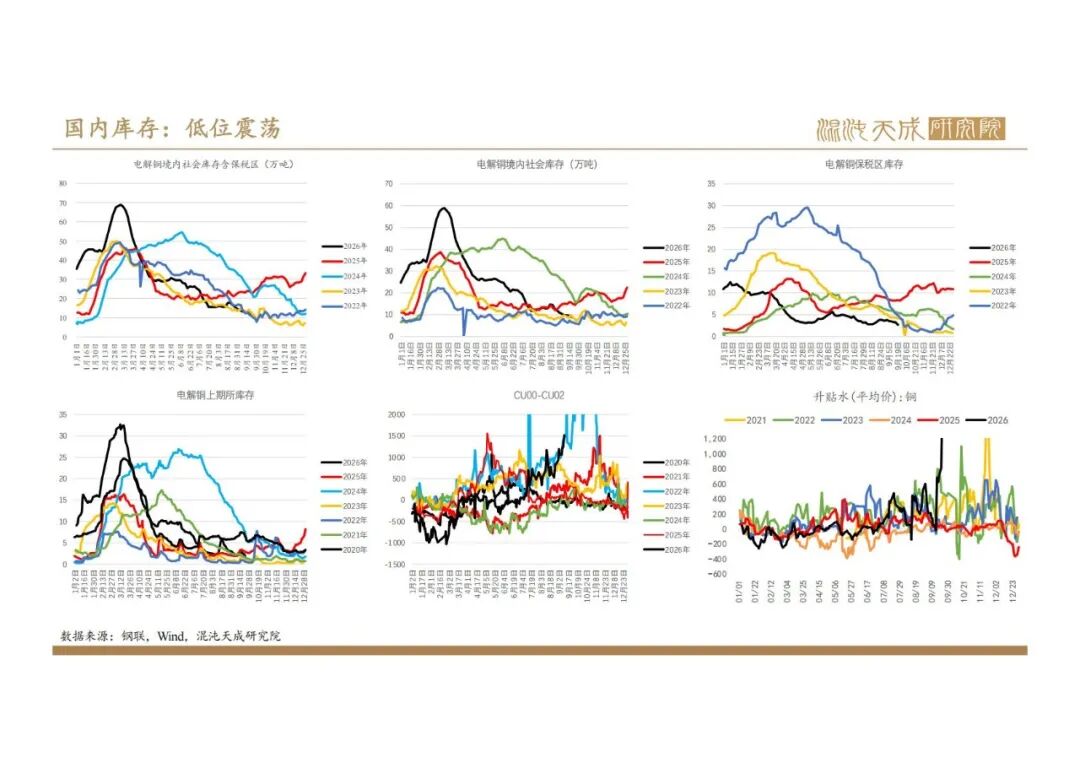
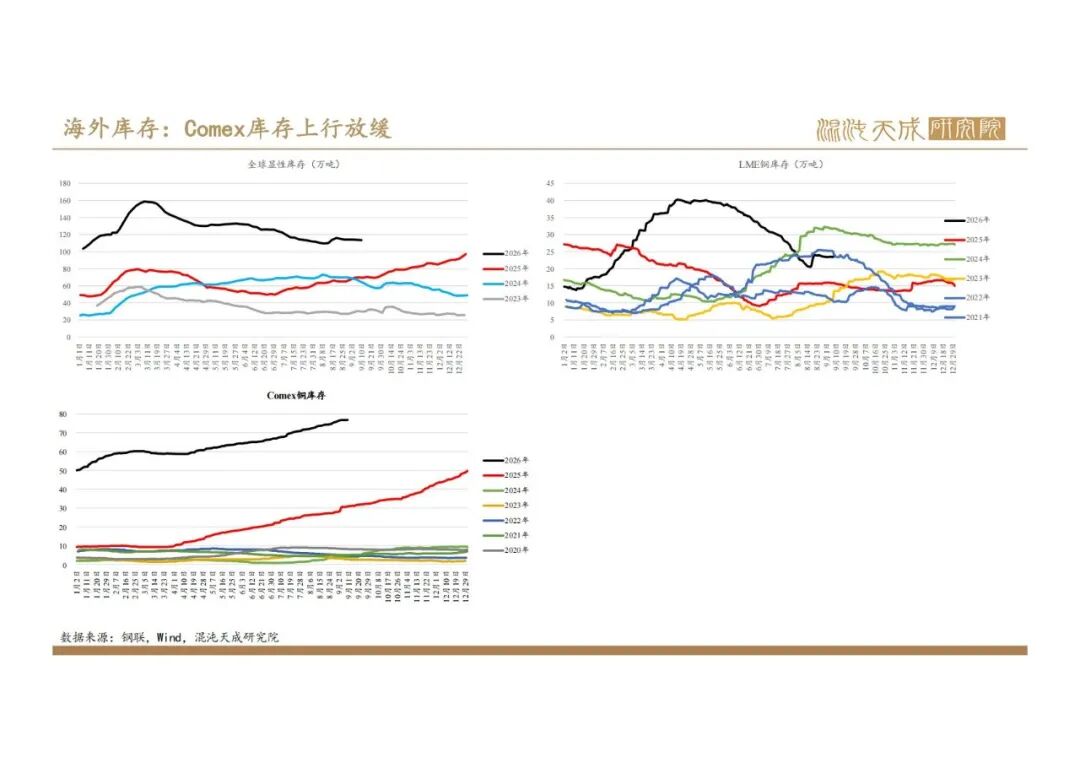
库存方面,国内电解铜社库继续去化,COMEX与LME库存分化,但LME库存本周仍呈现小幅回落趋势。此外美国精炼铜关税仍悬而未决,成为影响铜全球流动的重要变量,CL价差有所修复但仍不及前期高位。
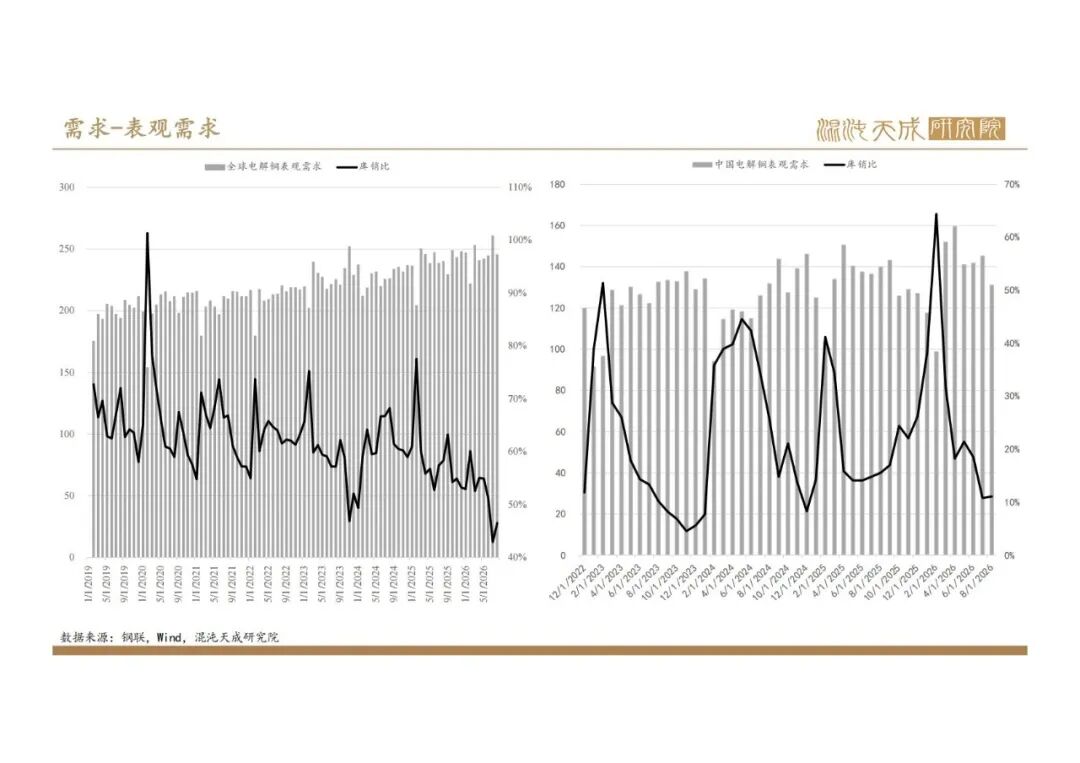
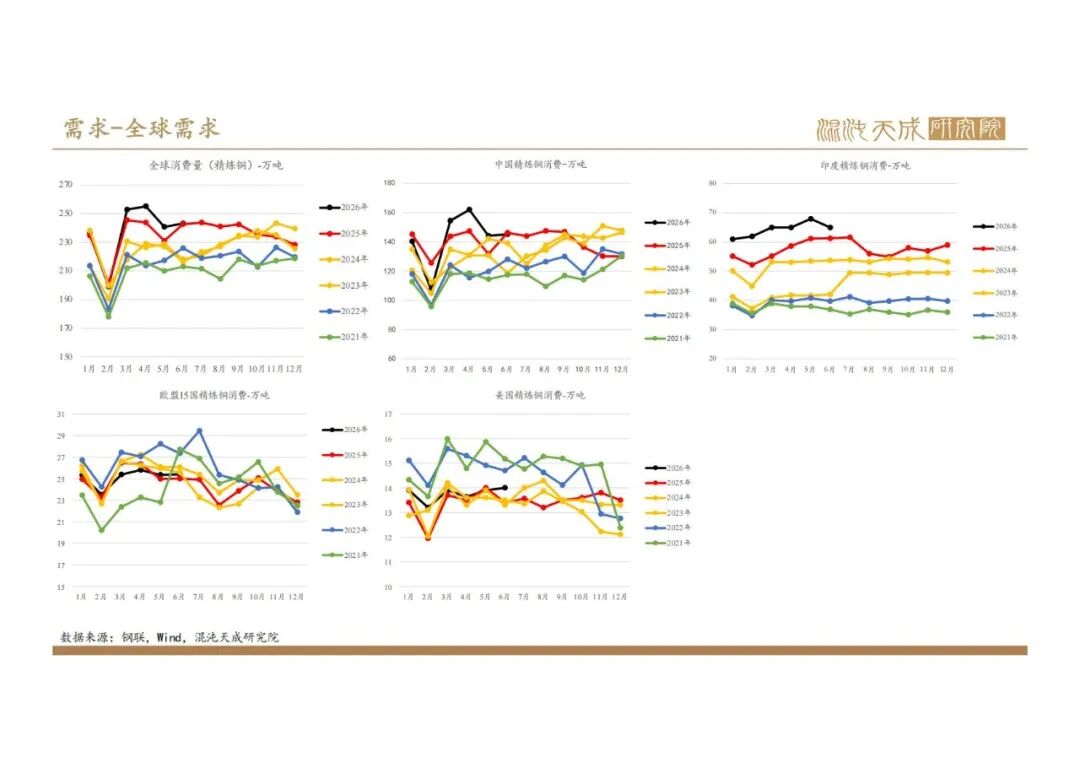
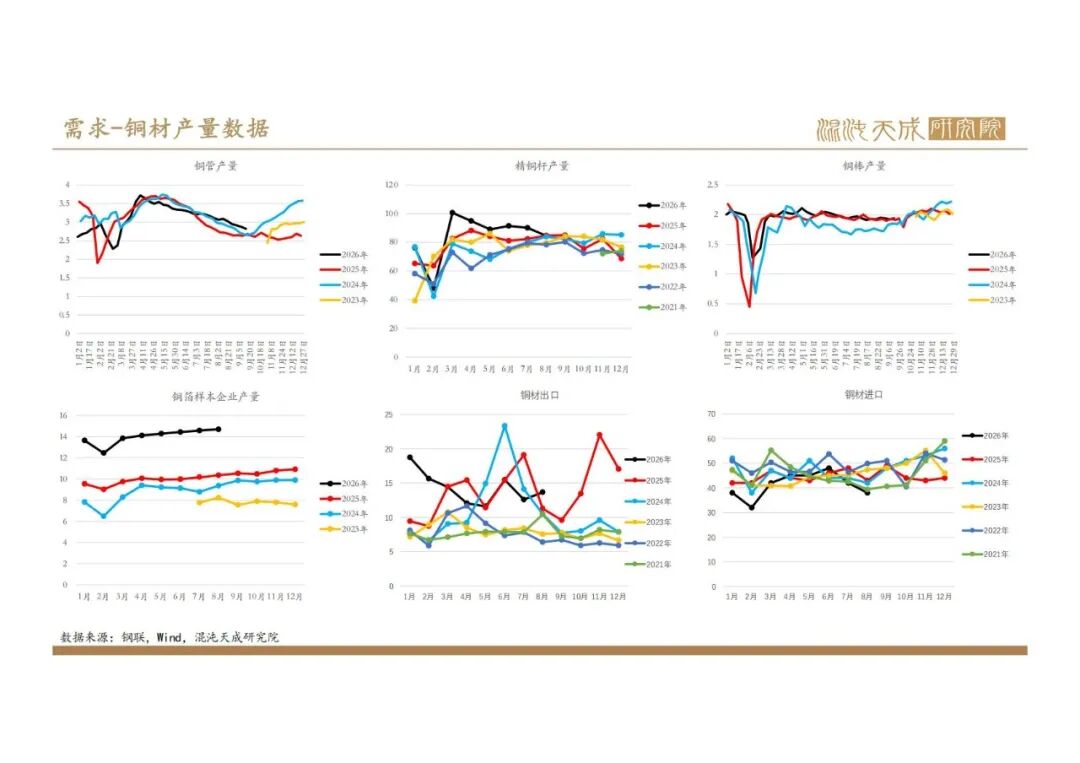
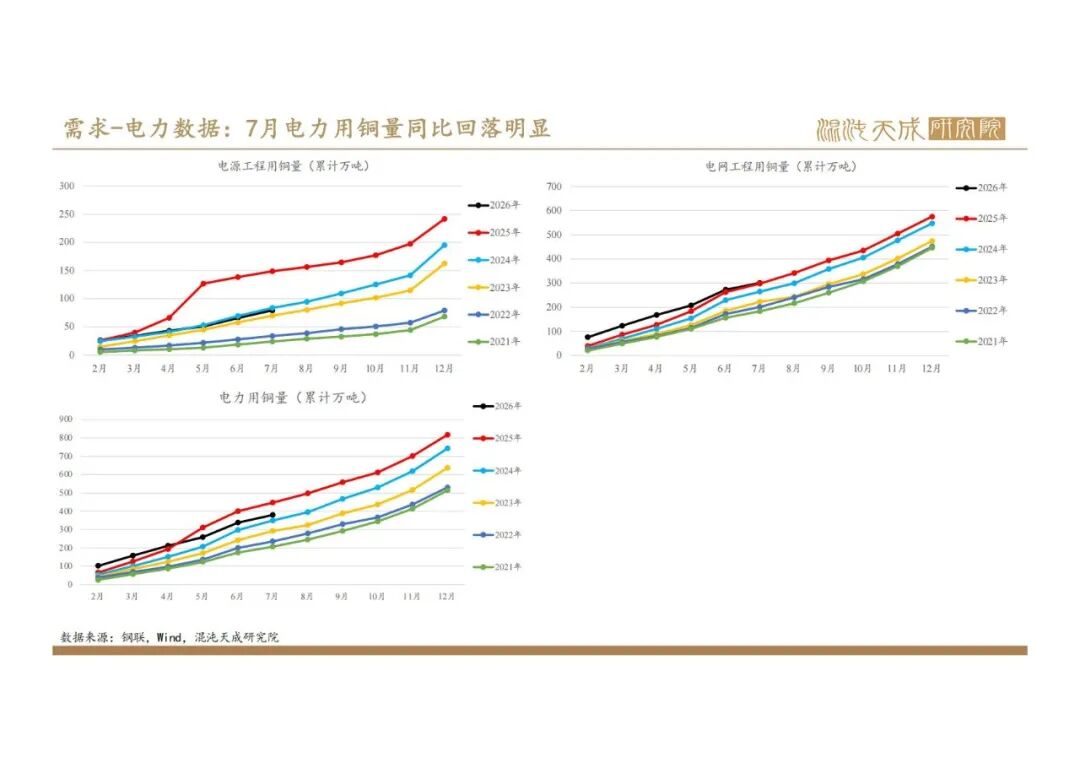
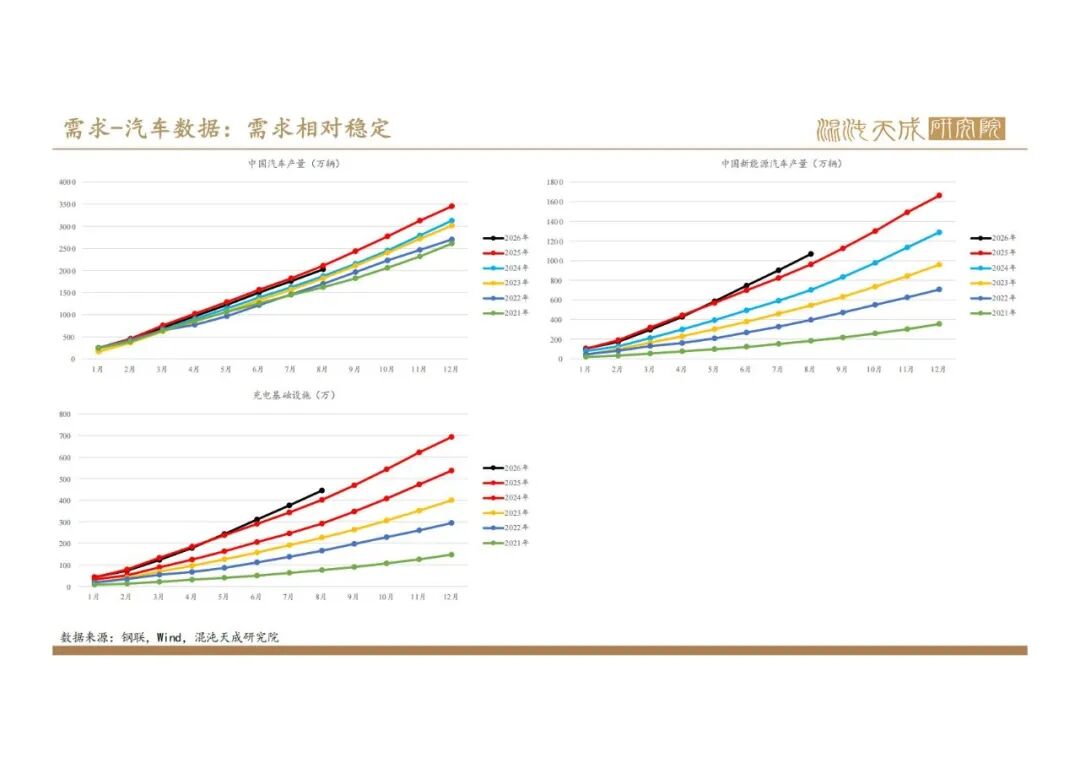
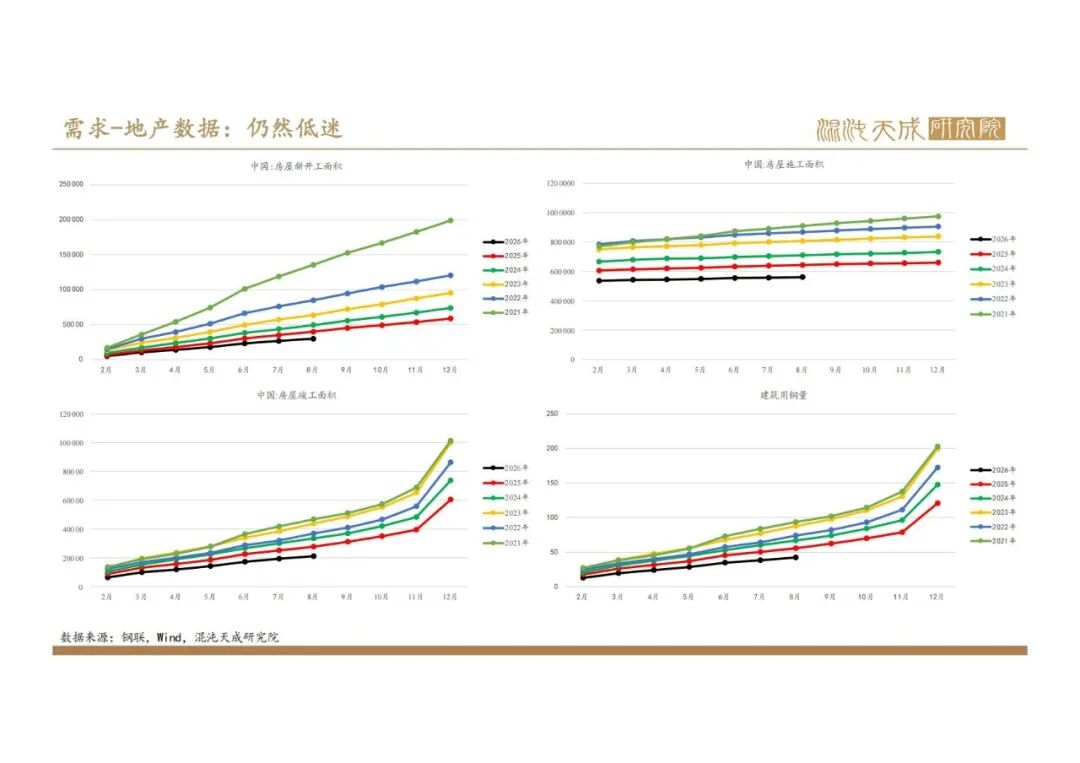
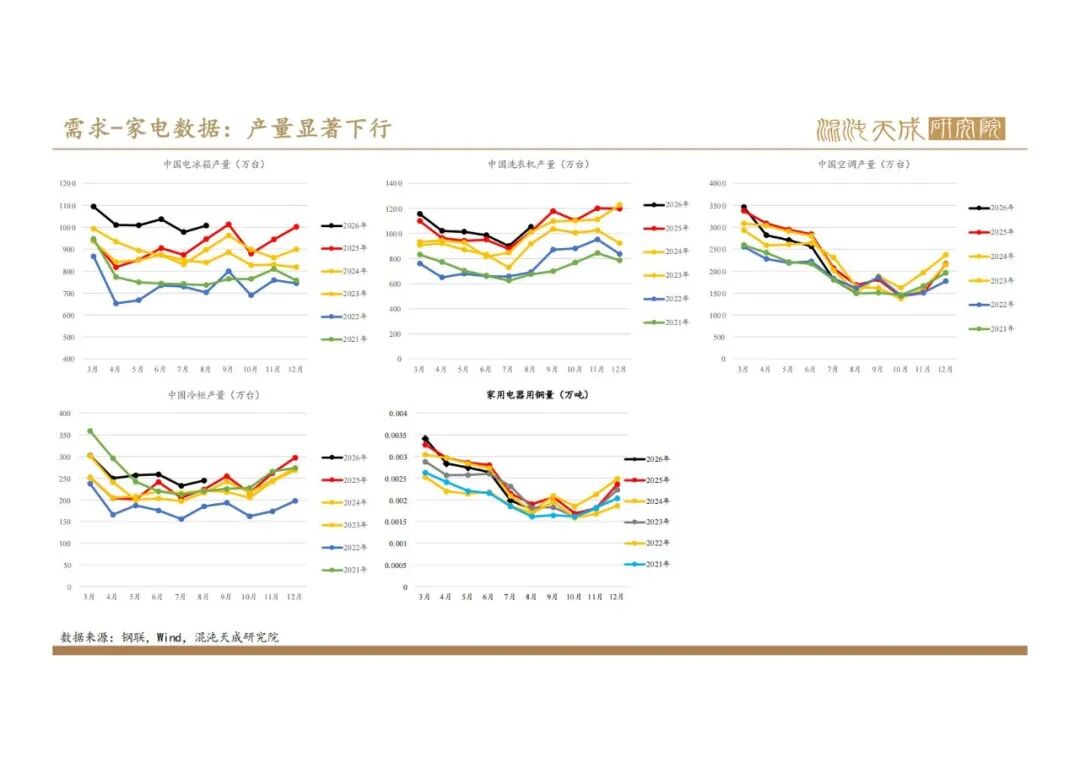
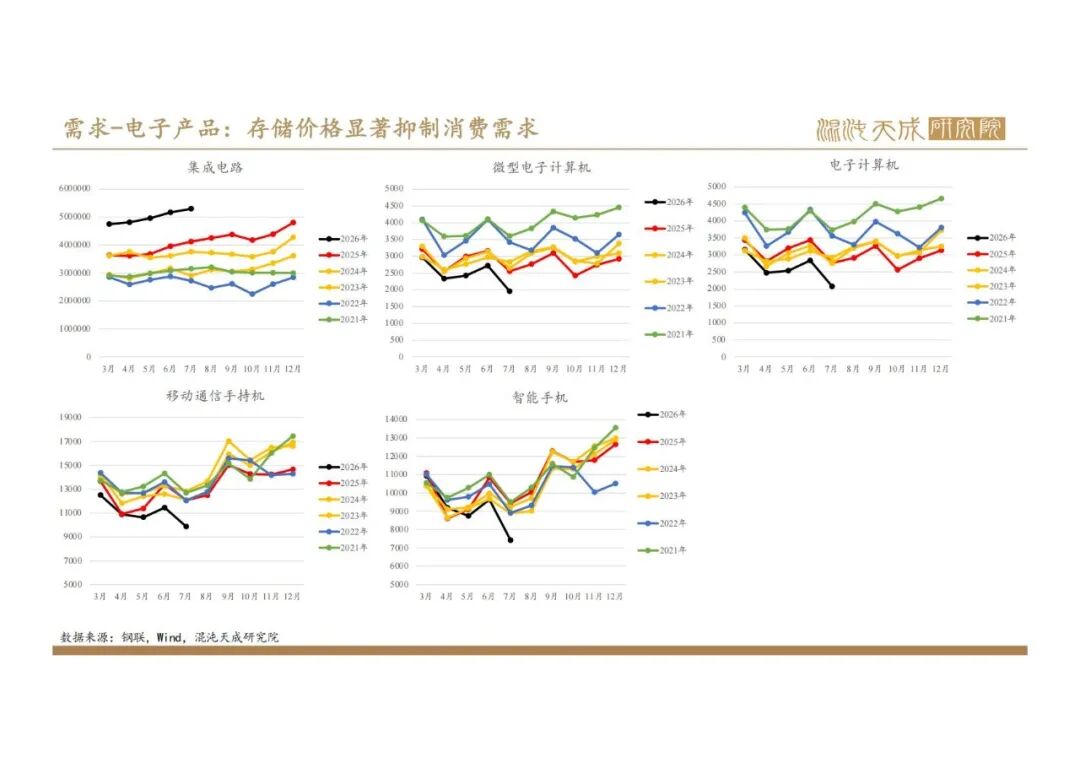
需求侧,双节前下游逢低备货意愿尚可,国产货源偏少、现货升水扩至1400以上。但中期来看,国内缺乏新一轮刺激政策,四季度终端采购意愿整体偏弱,上下游成交整体平淡。
展望下周,铜价大概率延续宽幅震荡走势,上方空间受高利率环境压制,难以持续突破。核心需要跟踪两大变量:一是中东局势与美国经济,油价波动和强劲的经济数据会持续扰动通胀预期,进而影响美联储紧缩预期,间接影响风险资产情绪;二是美国精炼铜关税的后续进展,关税消息变化将直接影响全球铜流与CL套利逻辑。基本面方面,矿端冶炼压力仍存,10月可能是国内精炼产能矛盾最突出的时刻,但无宏观共振难以形成持续向上驱动。短期操作维持谨慎,重点观察宏观预期与现货成交的边际变化。
短期观点:震荡
风险:全球流动性风险

 VIP复盘网
