

2026年9月27日 双焦
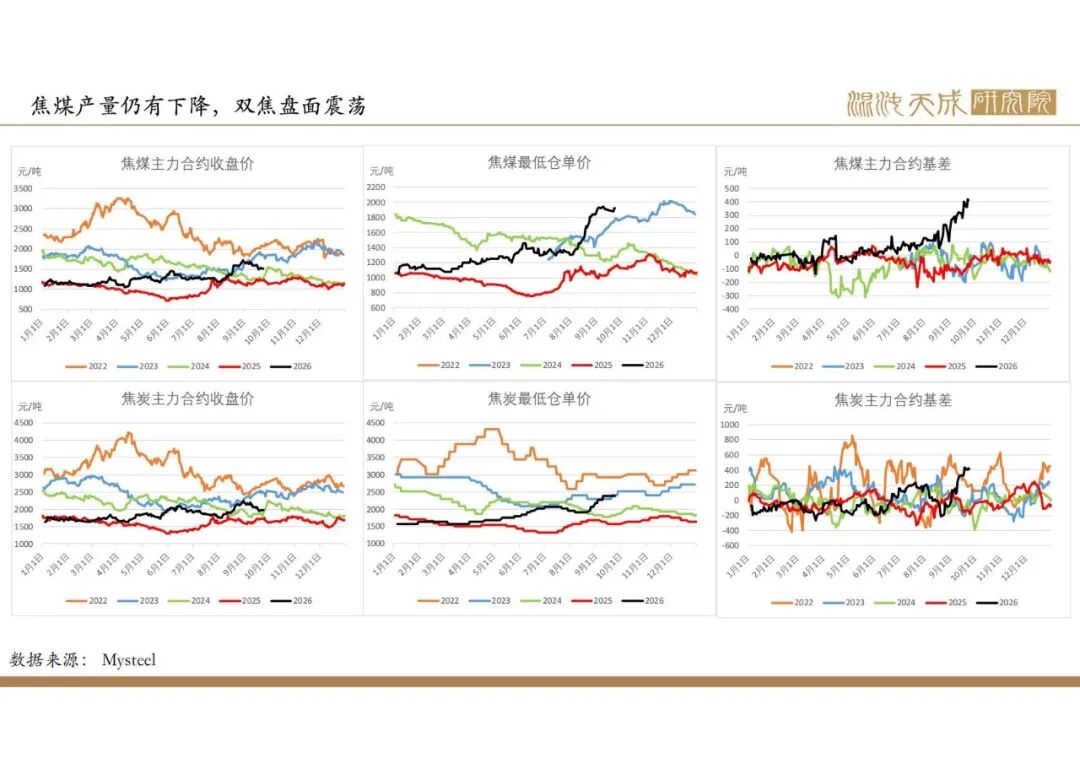
政策保供煤炭需要时间,焦煤产量仍有下降
观点概述:
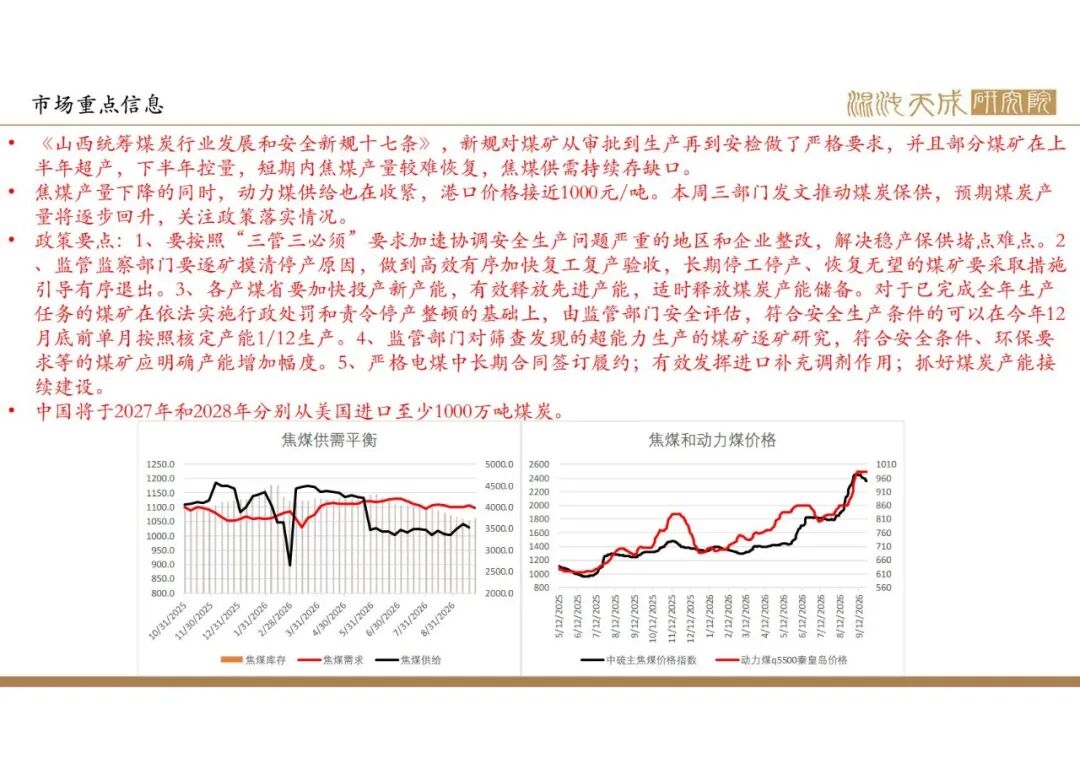
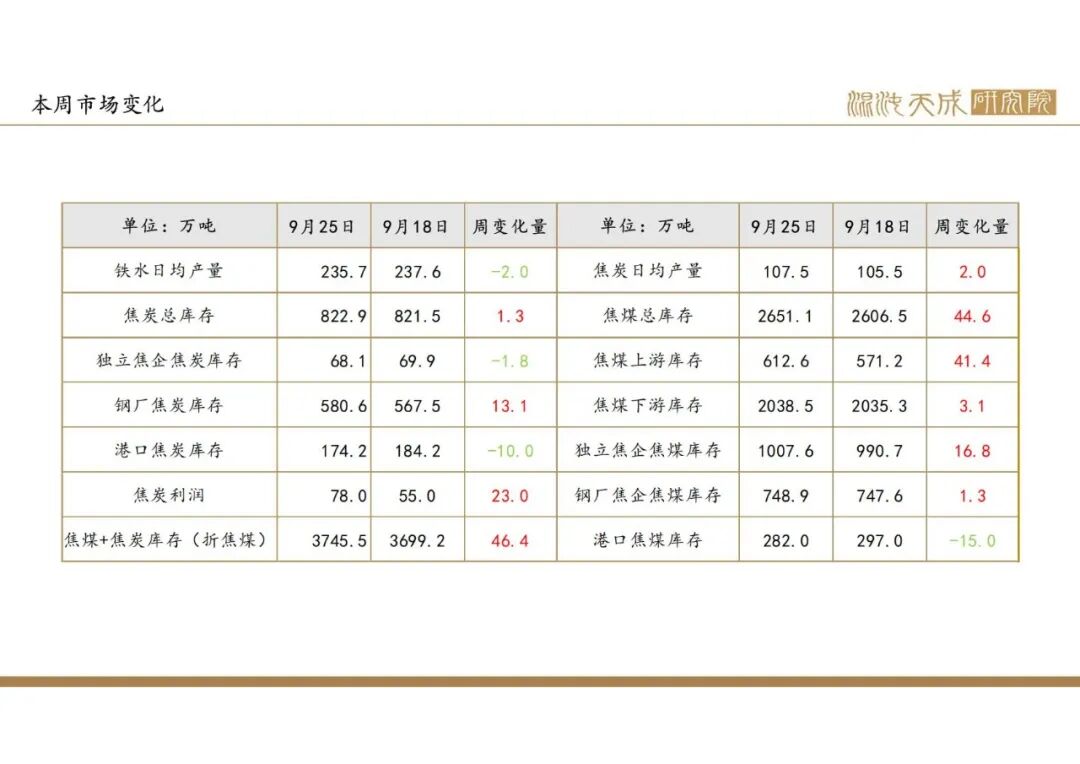
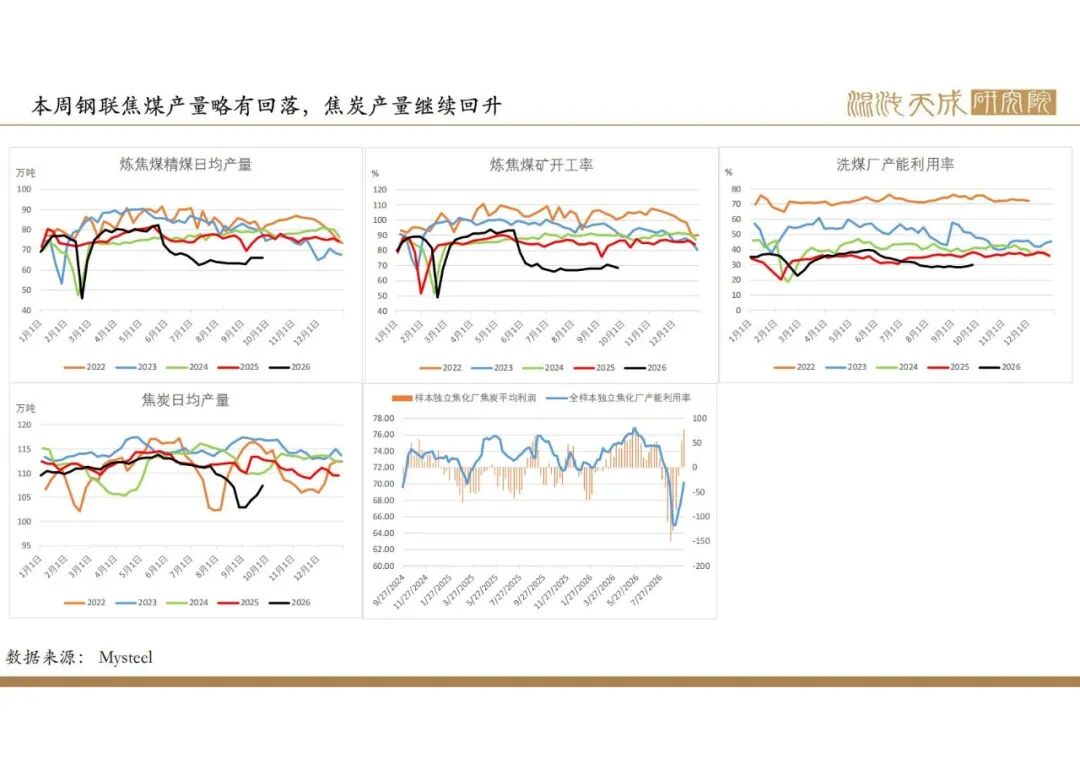
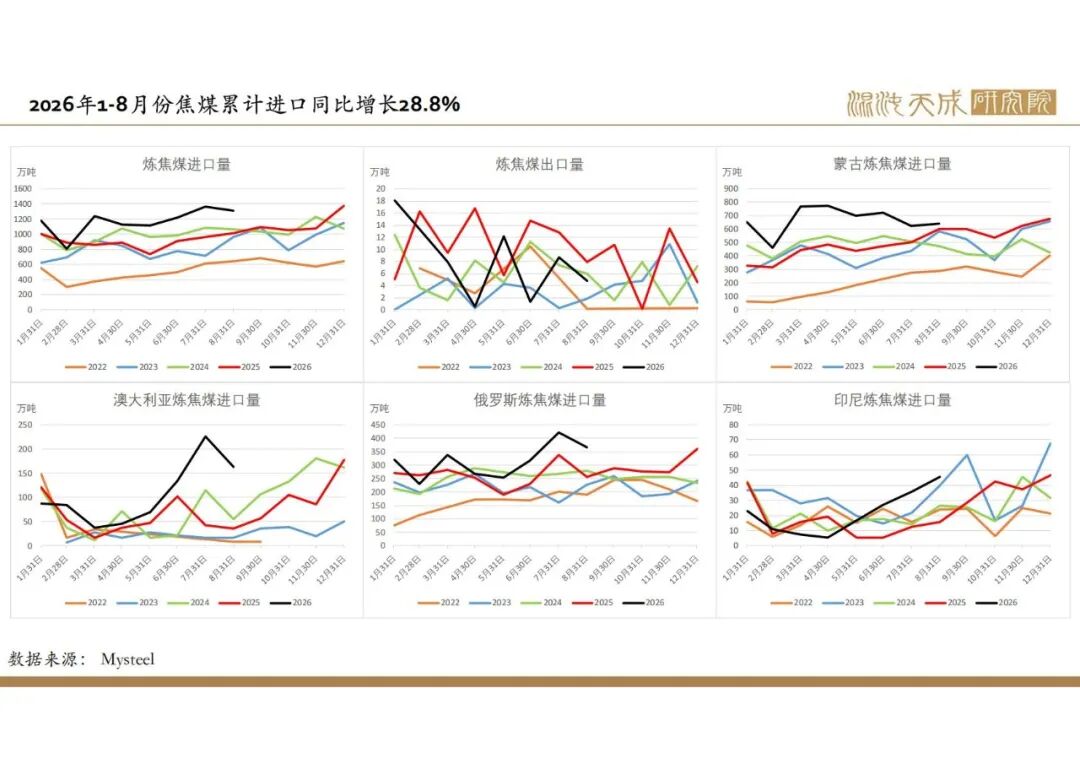
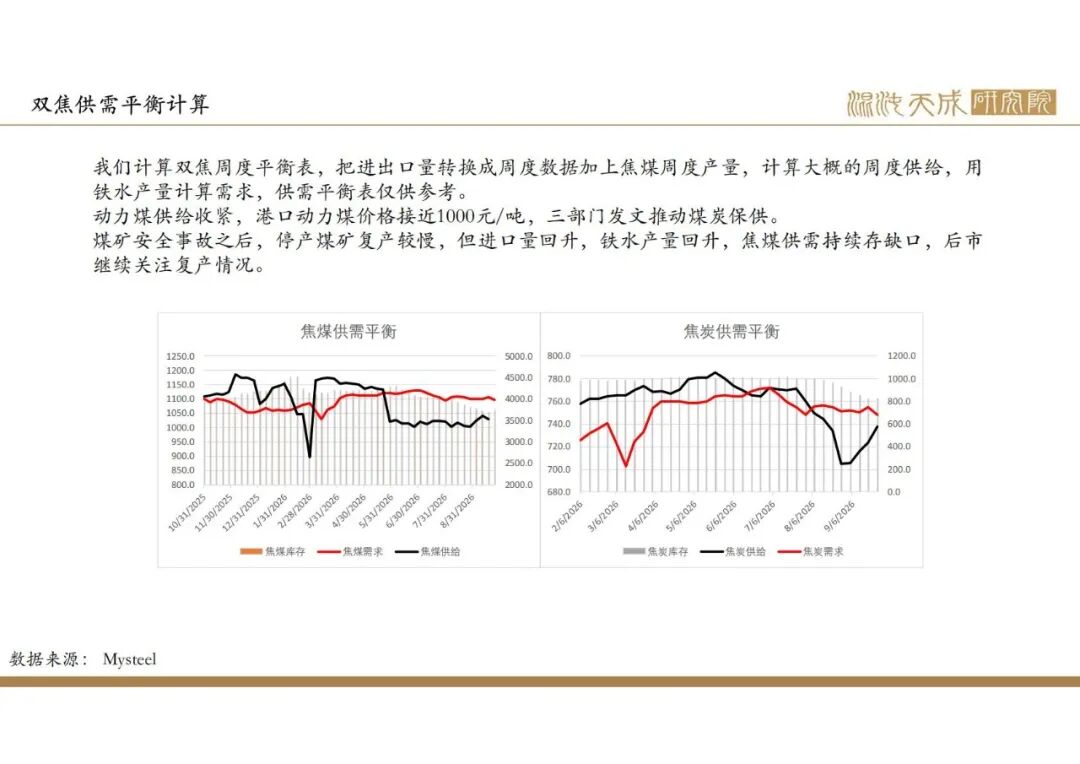
供给:本周钢联焦煤日均产量65.9万吨,环比-0.3%,同比-14.8%。焦炭日均产量107.5万吨,环比1.9%,同比-4.5%,焦炭有提降预期。
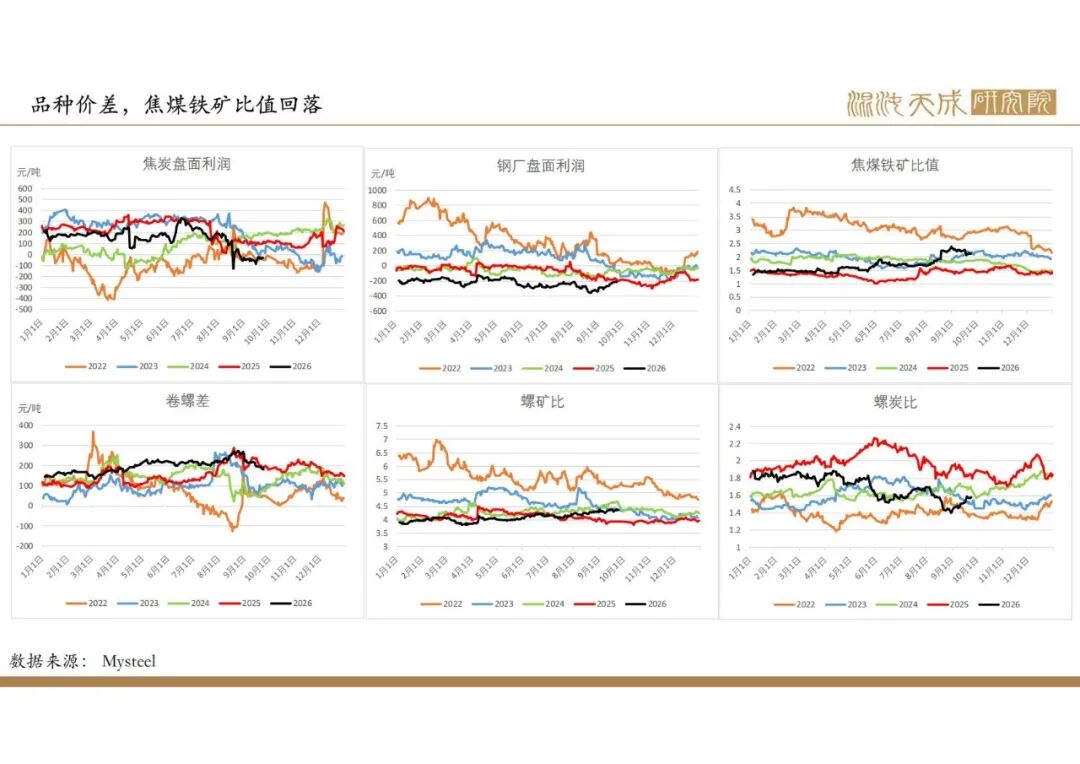
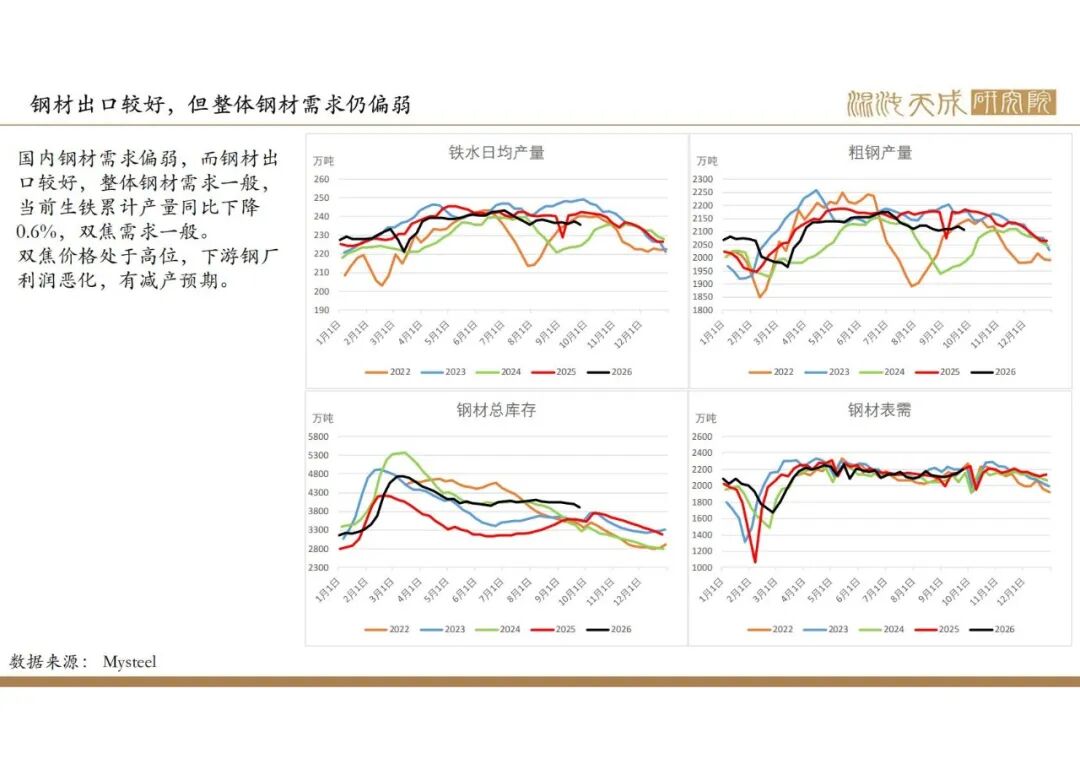
需求:政府政策主线在于化债和促消费,国内建筑业需求偏弱,钢材出口量较好,综合计算整体需求一般,钢材产量和库存处于较高位,后市将逐步进入需求旺季,但钢厂亏损幅度加深,有减产预期,双焦需求预期转弱。国际能源价格大幅波动,煤炭能源替代逐步传导,煤炭整体需求增加。
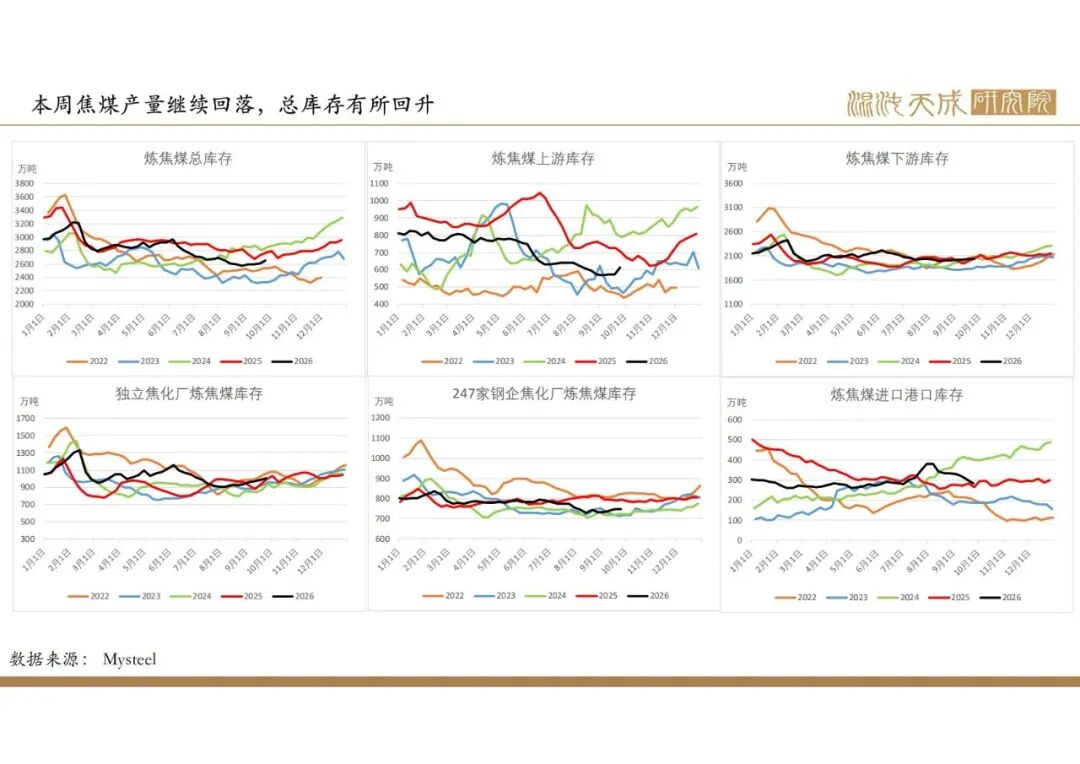
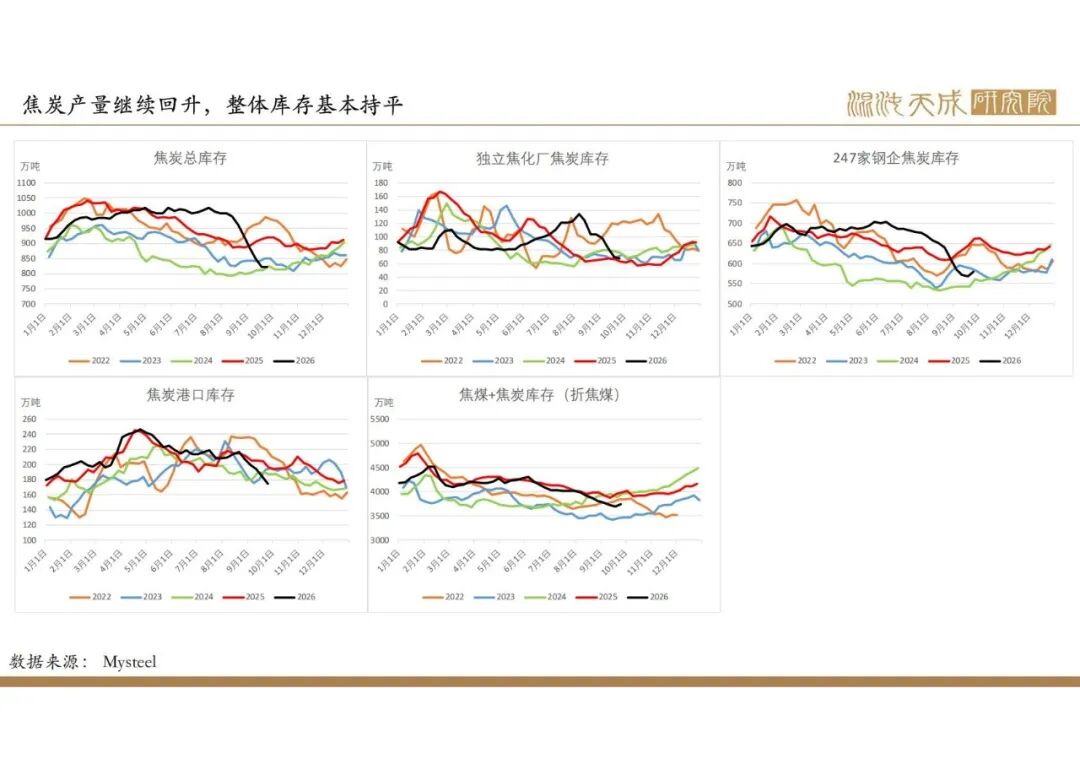
库存:本周焦煤总库存2651万吨,环比1.7%,比-5.1%,焦煤产量继续回落,仍处于低位,总库存有所回升。焦炭总库存823万吨,环比0.2%,同比-10.5%,铁水产量有所下降,焦炭整体库存变动不大。
仓单成本:当前计算蒙5原煤仓单成本1919元/吨,蒙5精煤仓单成本1832元/吨,山西最低仓单成本2140元/吨,品牌煤最低仓单成本1875元/吨。
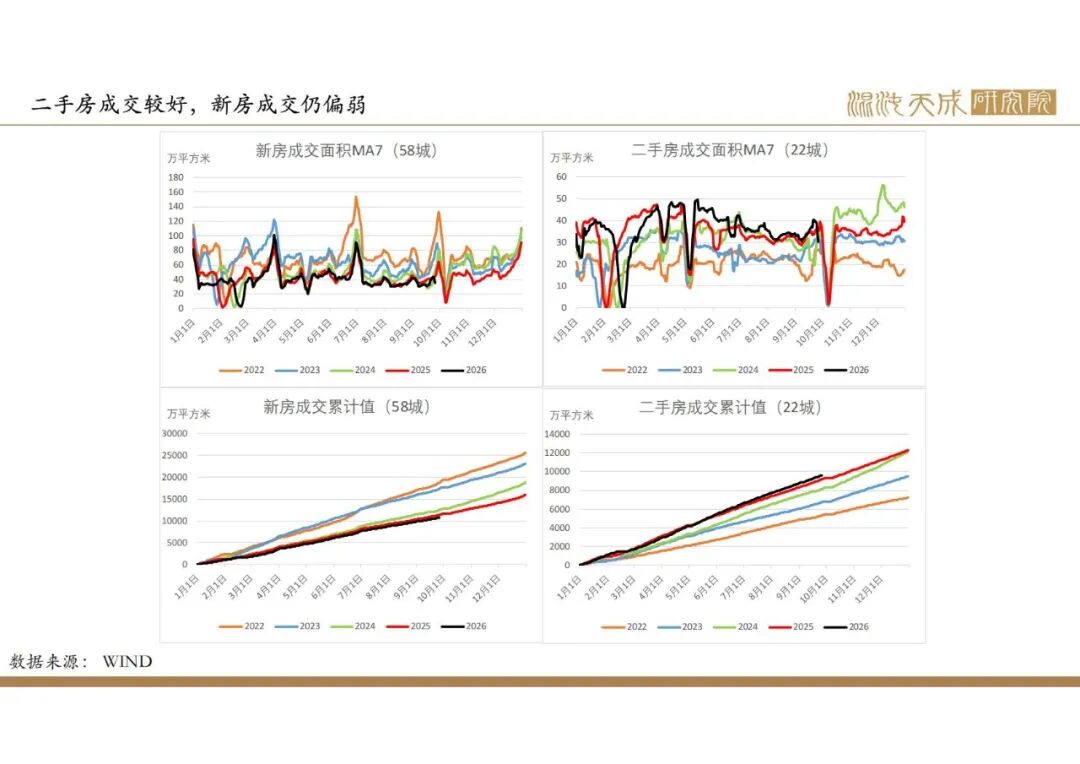
总结:中长期矛盾:国内基础建设基本完成,房地产和基建需求弱,未来经济转向高质量发展,对基础钢材需求将持续走弱,钢材整体供需偏宽松。
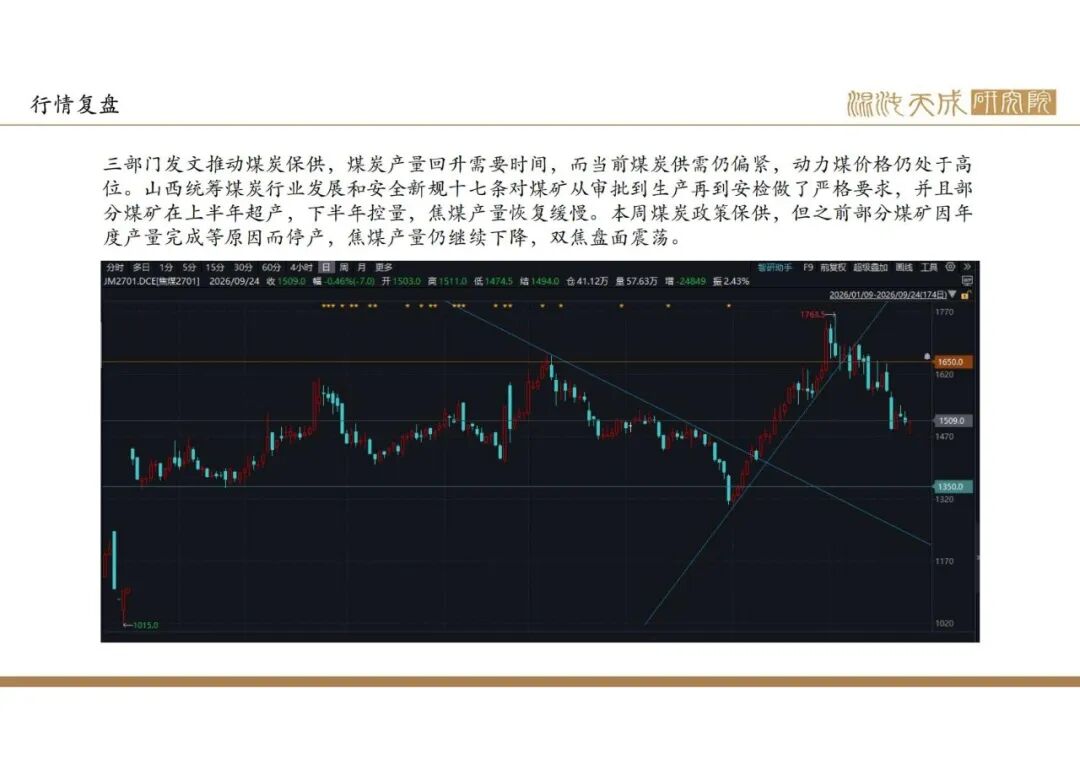
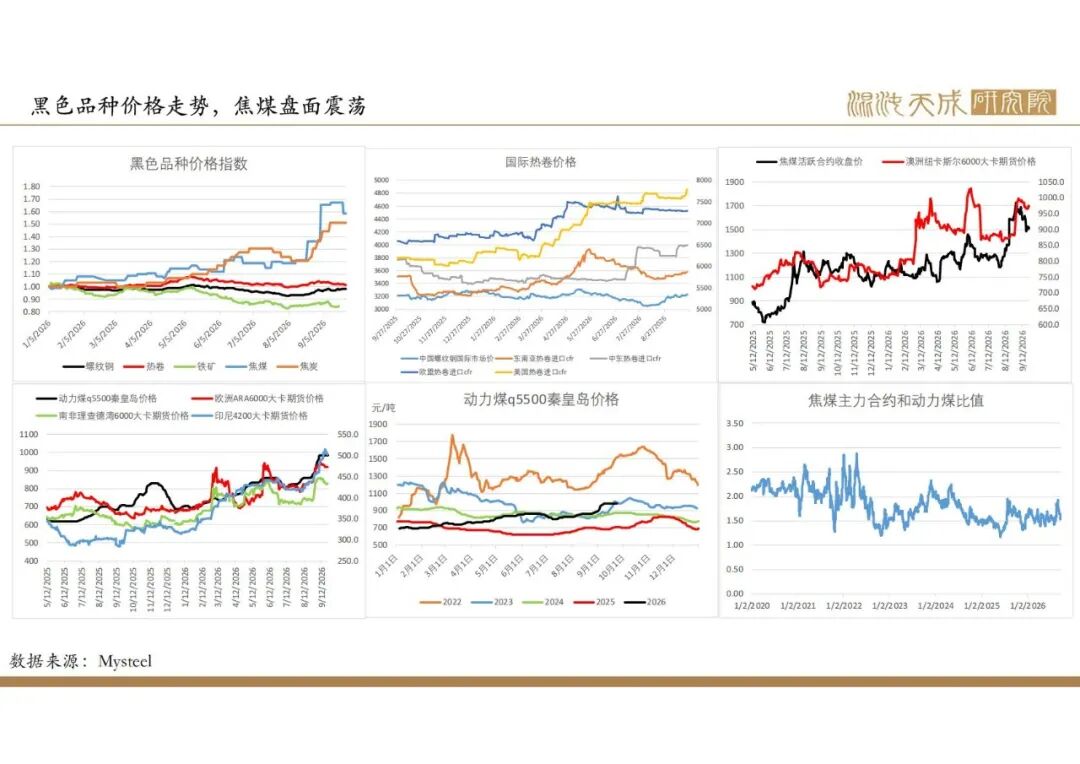
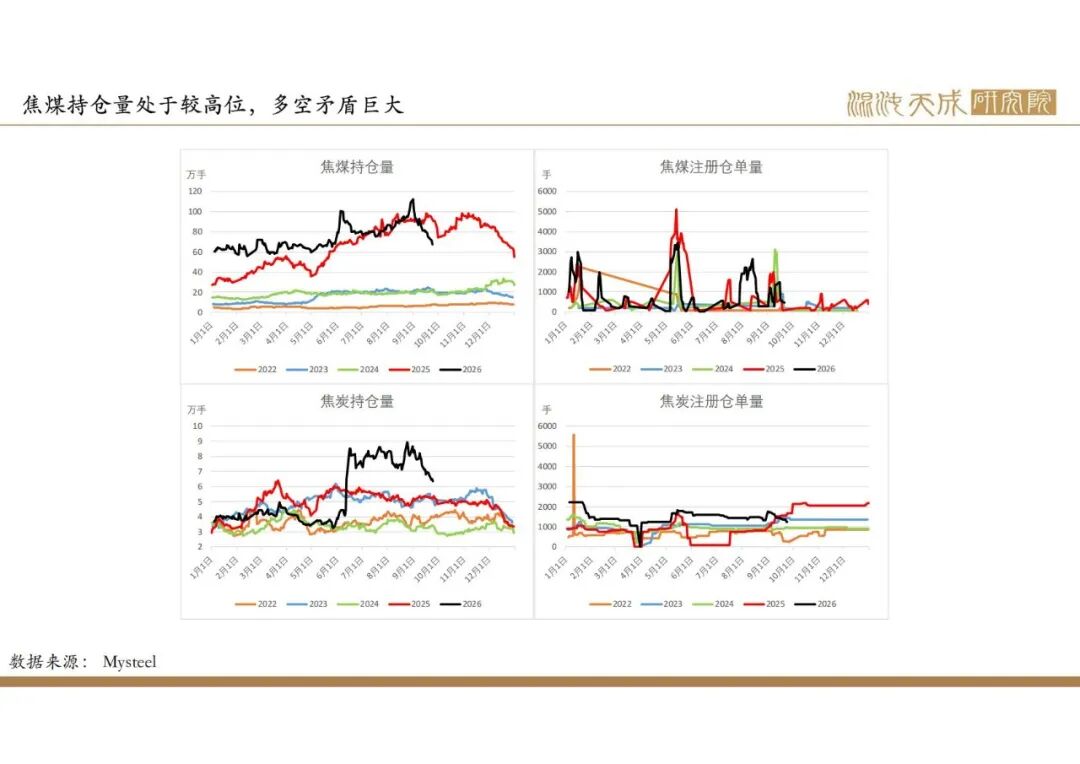
当前矛盾:近期三部门联合发文推动煤炭保供,预期煤炭产量将回升,但煤炭产量回升需要时间,焦煤产量仍有下降,双焦盘面震荡。由于煤炭供给体量巨大,历史上大部分时间煤炭行业是没有自发调节供给的能力,都是由政策主导的,2016年供给侧改革、2020年内蒙古煤炭反腐、2021年煤炭保供等都是政策拐点,煤炭政策表现到市场上的惯性巨大,当前政策拐点已至,预期煤炭供需紧张局面将得到改善,并且可能走向供需宽松局面,焦煤和动力煤价格将回归合理区间,焦煤建议逢高空,关注政策落实情况。
观点:偏空,风险:政策落实不及预期。

 VIP复盘网
