

报告摘要
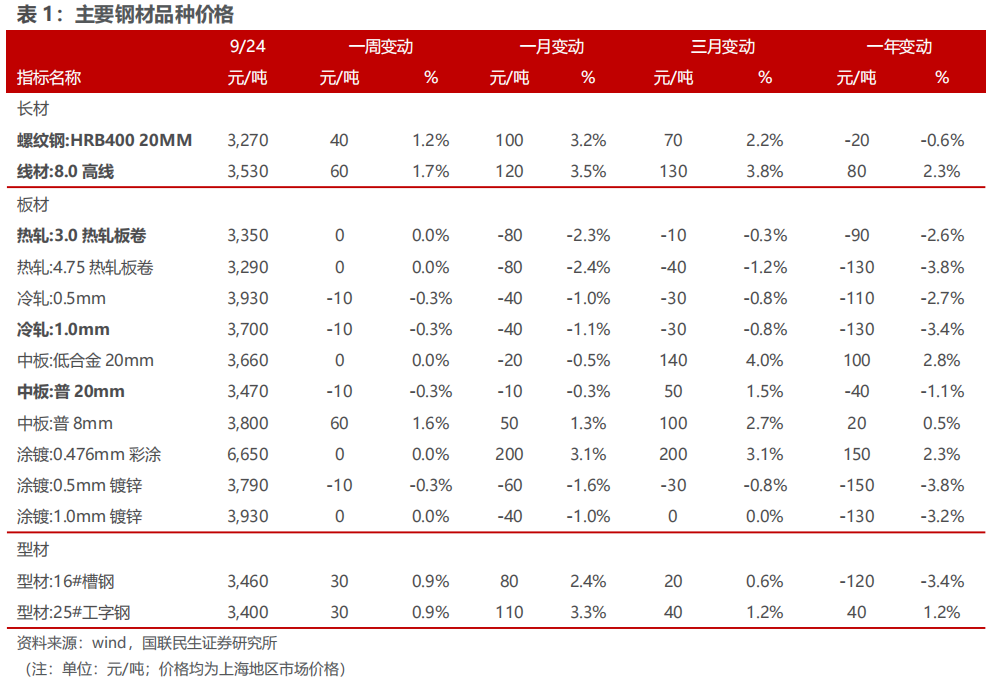
◾价格:本周钢材价格涨跌互现。截至9月24日,上海20mm HRB400材质螺纹价格为3270元/吨,较上周升40元/吨。高线8.0mm价格为3530元/吨,较上周升60元/吨。热轧3.0mm价格为3350元/吨,较上周持平。冷轧1.0mm价格为3700元/吨,较上周降10元/吨。普中板20mm价格为3470元/吨,较上周降10元/吨。本周原材料中,进口矿市场价格震荡,焦炭市场价格持平,华北主焦煤价格下跌。
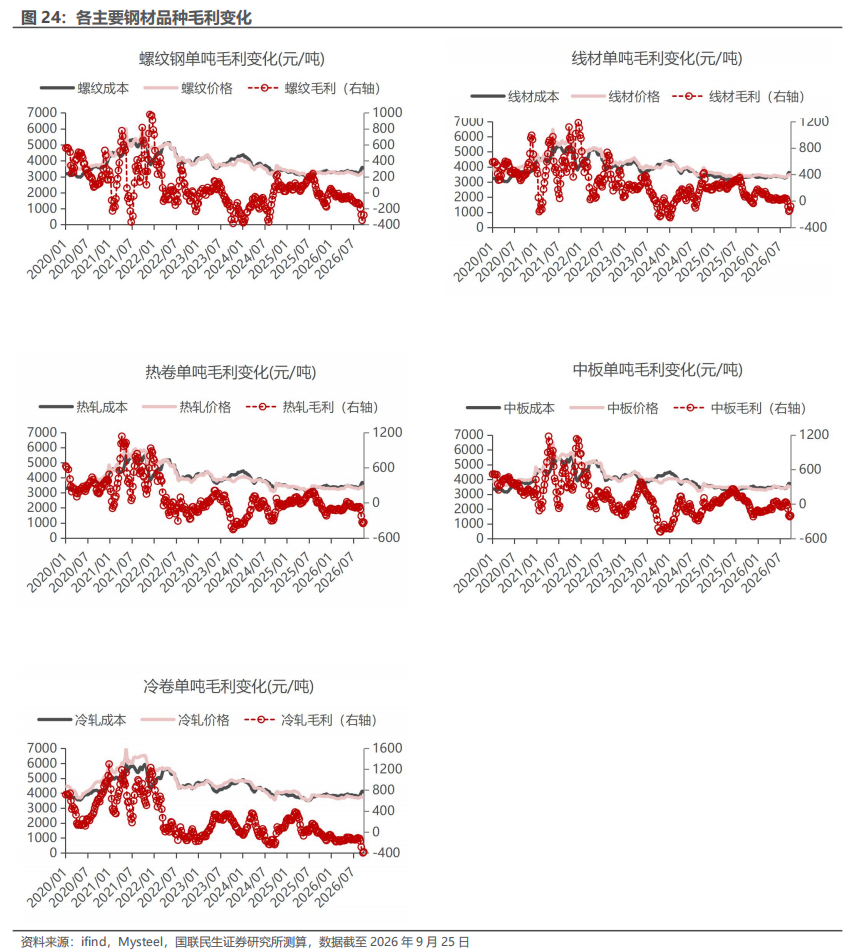
◾利润:本周钢材利润上升。长流程方面,我们测算本周行业螺纹钢、热轧和冷轧周均毛利分别环比前一周变化+52,+19和+17元/吨。短流程方面,本周电炉钢周均毛利环比前一周变化+7元/吨。
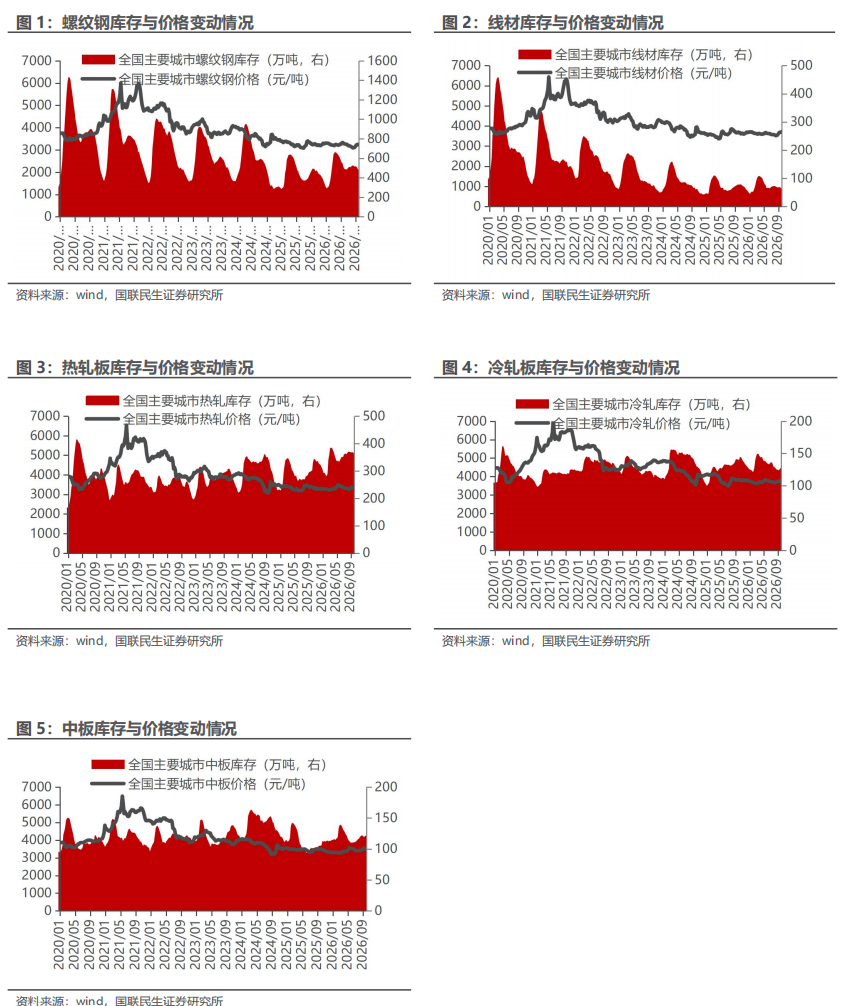
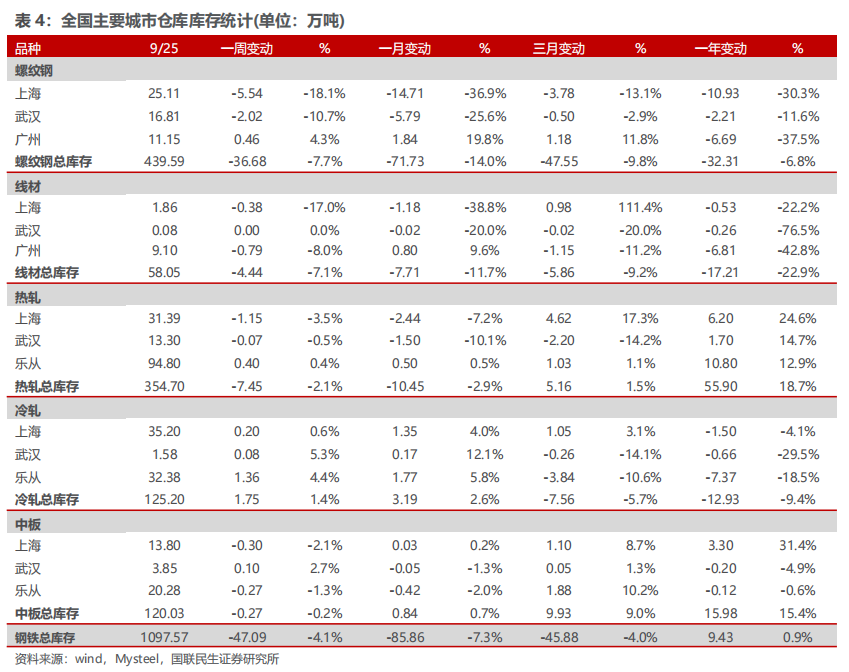
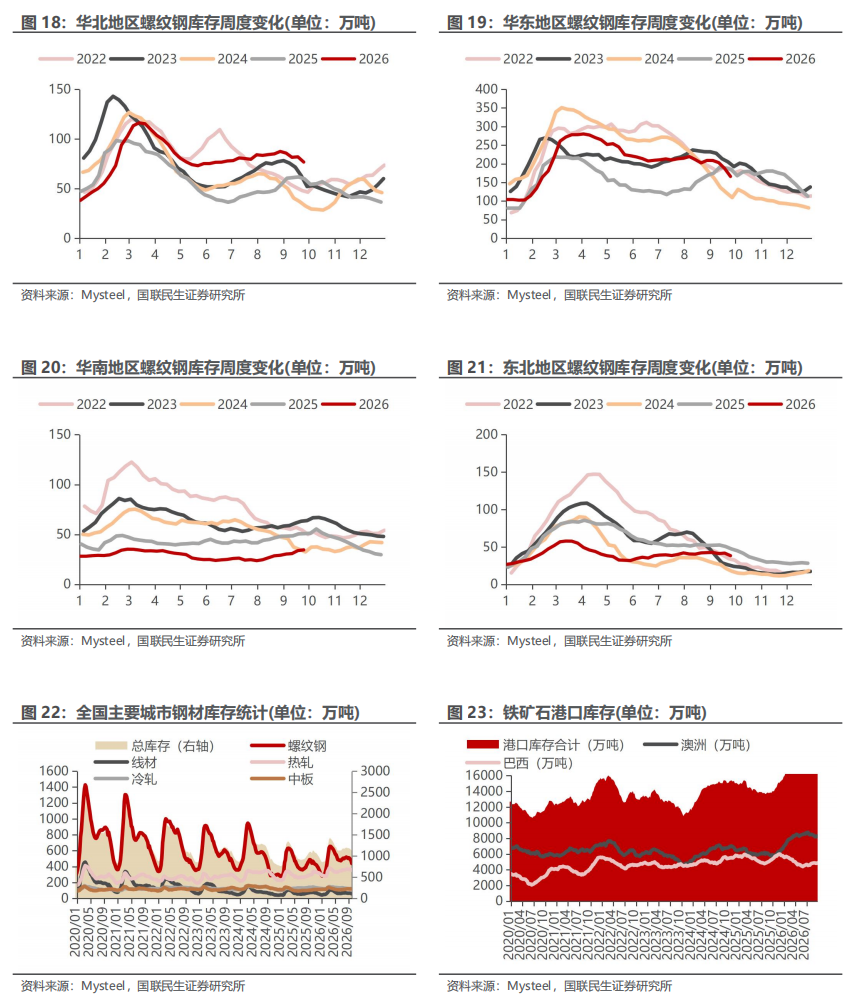
◾ 产量与库存:截至9月25日,五大钢材产量下降,总库存环比下降。产量方面,本周五大钢材品种产量780万吨,环比降14.46万吨,其中建筑钢材产量周环比减11.71万吨,板材产量周环比降2.75万吨,螺纹钢本周减产8.72万吨至165.35万吨。分不同炼钢方式来看,本周长、短流程螺纹钢产量分别为142.81万吨、22.54万吨,环比分别-8.96万吨、+0.24万吨。库存方面,本周五大钢材品种社会总库存环比降47.09万吨至1097.57万吨,钢厂总库存382.81万吨,环比降8.65万吨,其中,螺纹钢社库降36.68万吨,厂库降6.82万吨。表观消费量方面,测算本周螺纹钢表观消费量208.85万吨,环比升19.24万吨,本周建筑钢材成交日均值9.49万吨,环比下降0.06%。
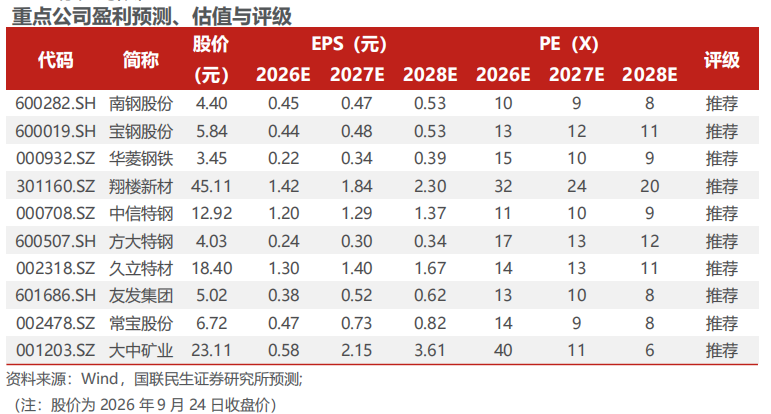
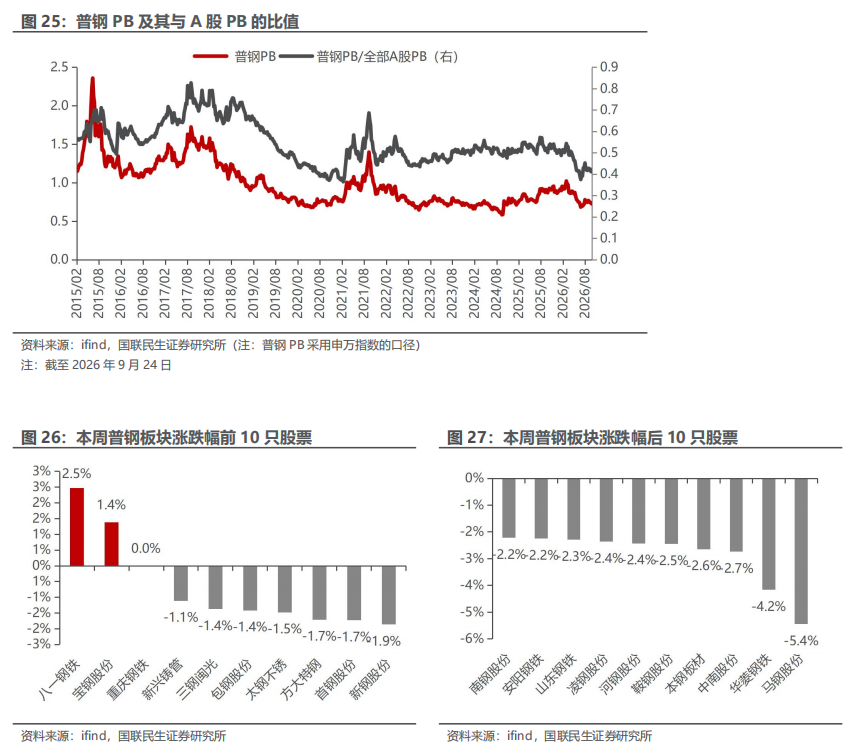
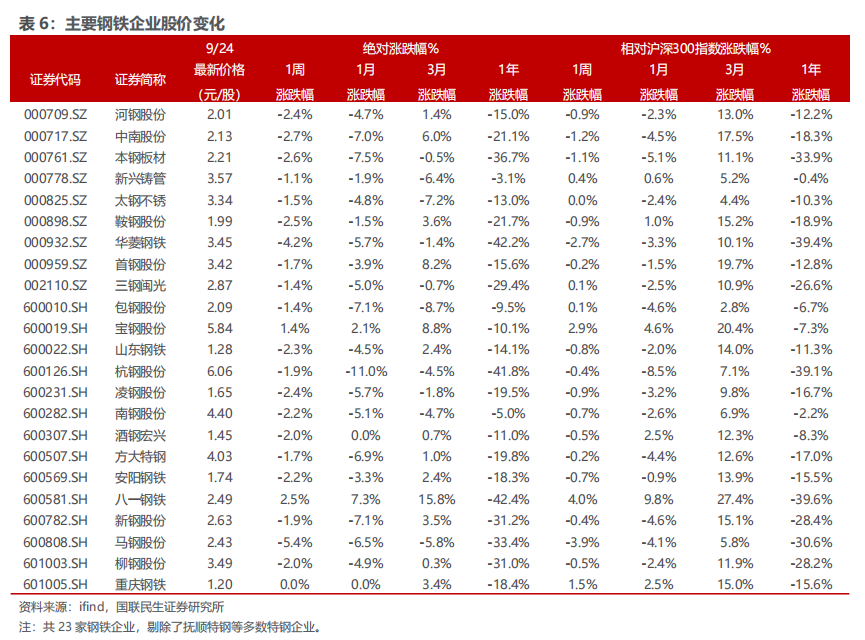
◾投资建议:成材分化格局延续,关注煤矿复产进度。逐步进入钢材需求旺季,螺纹线材表需环比回升,库存加速去化,板材表需表现平稳,库存仍处于相对高位,长强板弱格局维持。原料端,华北主焦煤价格继续下行,成本压力有所缓解,但钢厂库存成本依然偏高,低利润下供给持续低位,关注煤矿复产进度。短期来看,钢厂大面积亏损的状态难以长期持续,旺季需求回升+成本挤压改善下,钢厂利润或将回暖。长期来看,降碳要求下钢铁供给侧有约束预期,钢企利润有望回升,分级差异化调控下,引领型龙头企业有望进一步受益。推荐:1)普钢龙头标的:南钢股份、宝钢股份、华菱钢铁;2)特钢板块:翔楼新材、中信特钢、方大特钢;3)管材标的:久立特材、友发集团、常宝股份;4)原料标的:大中矿业。
◾风险提示:下游需求不及预期;钢价大幅下跌;原材料价格大幅波动;测算结果存在局限性。
报告正文
主要数据和事件
◾ 靖江特钢近零碳排电炉国家示范项目成功交流活动成功举行
靖江特钢近零碳排电炉国家示范项目成果交流活动举行。该项目采用“100%绿电 100%废钢超级电炉”模式,吨钢碳排放降至139.77千克,综合减排效率超90%,技术达国际领先水平。工信部、中钢协及专家肯定其提供“靖江经验”,指出仍面临绿电成本等挑战。中信特钢将发挥链主作用,推动技术迭代与行业协同降碳,助力钢铁绿色低碳转型。(西本新干线,2026年9月25日)
◾新兴铸管:目前公司优特钢综合占比已提升至60%以上
近日,有投资者在互动平台向新兴铸管提问,公司有没有压缩普钢,提高毛利率的方法?新兴铸管回复称,近年来公司持续推进产品结构优化,压缩普钢产量、提升优特钢占比。目前公司优特钢综合占比已提升至60%以上。同时公司持续推进优特钢 “五化” 建设,不断增强产品综合竞争力,提升产品附加值与成本管控能力,推动板块毛利率改善。(西本新干线,2026年9月24日)
◾福建坤宝首卷新能源硅钢成功下线
9月21日,普锐特为福建坤宝新材料股份有限公司提供的高牌号硅钢冷连轧机组,成功轧制出第一卷薄规格新能源硅钢,项目实现一次性热试成功,标志着产线正式具备高端新能源硅钢量产能力。这套6机架小辊径冷连轧机初始年产能超100万吨,同时预留进一步扩产空间。(西本新干线,2026年9月23日)
◾马钢矿业钟九铁矿200万吨/年采选工程安全设施顺利通过竣工验收
日前,钟九铁矿200万吨/年采选建设工程安全设施项目顺利通过竣工验收,标志着该项目工程建设完成了关键节点,为后续申领安全生产许可证,进而正式具备合法安全生产资质打下坚实基础。钟九铁矿200万吨/年采选建设工程是宝武资源重点工程项目,2020年9月9日正式开工建设,2025年9月重负荷联动试车一次性成功。(西本新干线,2026年9月22日)
◾必和必拓:未来五年,公司预计在铁矿业务投资超过100亿美元
据必和必拓微信公众号消息,9月19-20日,由中国钢铁工业协会和中国国际贸易促进委员会冶金行业分会主办的第十五届中国国际钢铁大会在上海召开。必和必拓首席执行官康柏德(Brandon Craig)发表主旨演讲时指出,中国在先进制造、可再生能源与数字化经济等领域的持续投入,将创造新的增长动能和资源需求。钢铁仍将是经济发展和产业竞争力的重要支柱,而铜的重要性也将持续提升。康柏德表示,铁矿方面,未来五年,必和必拓预计在铁矿业务投资超过100亿美元,用于维持及提升产能、开发高品质矿体资源,以及升级港口铁路基建;全力支持西澳铁矿在2028财年实现年产能3.05亿吨的目标;铜方面,必和必拓计划在未来十年持续扩大铜产能,以支持全球电气化、能源转型和数字基础设施建设。(西本新干线,2026年9月21日)
1. 国内钢材市场
国内钢材市场价格涨跌互现。截至9月24日,上海20mm HRB400材质螺纹价格为3270元/吨,较上周升40元/吨。高线8.0mm价格为3530元/吨,较上周升60元/吨。热轧3.0mm价格为3350元/吨,较上周持平。冷轧1.0mm价格为3700元/吨,较上周降10元/吨。普中板20mm价格为3470元/吨,较上周降10元/吨。
2. 国际钢材市场
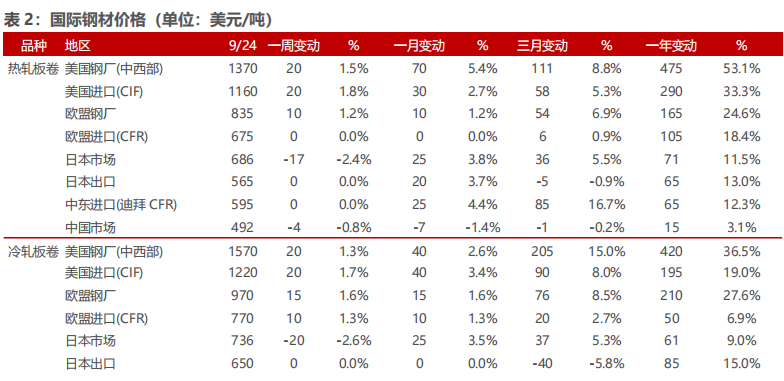
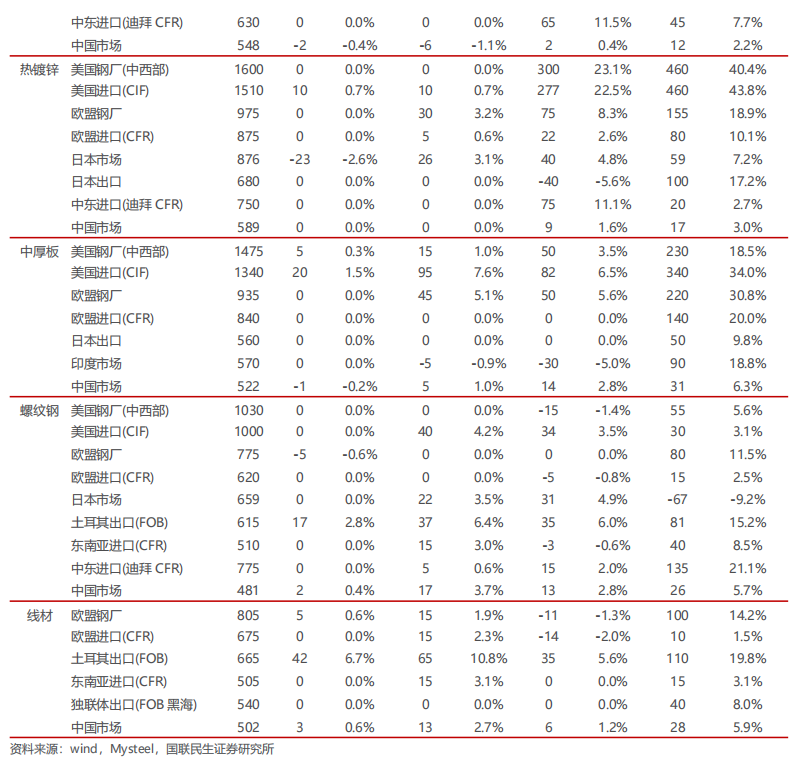
美国钢材市场价格稳中有升。截至9月24日,中西部钢厂的热卷出厂价为1370美元/吨,较上周升20美元/吨;冷卷出厂价为1570美元/吨,较上周升20美元/吨;热镀锌价格为1600美元/吨,较上周持平。中厚板价格为1475美元/吨,较上周升5美元/吨;长材方面,螺纹钢出厂价为1030美元/吨,较上周持平。
欧洲钢材市场价格稳中有升。截至9月24日,中西部钢厂的热卷出厂价为1370美元/吨,较上周升20美元/吨;冷卷出厂价为1570美元/吨,较上周升20美元/吨;热镀锌价格为1600美元/吨,较上周持平。中厚板价格为1475美元/吨,较上周升5美元/吨;长材方面,螺纹钢出厂价为1030美元/吨,较上周持平。
3. 原材料和海运市场
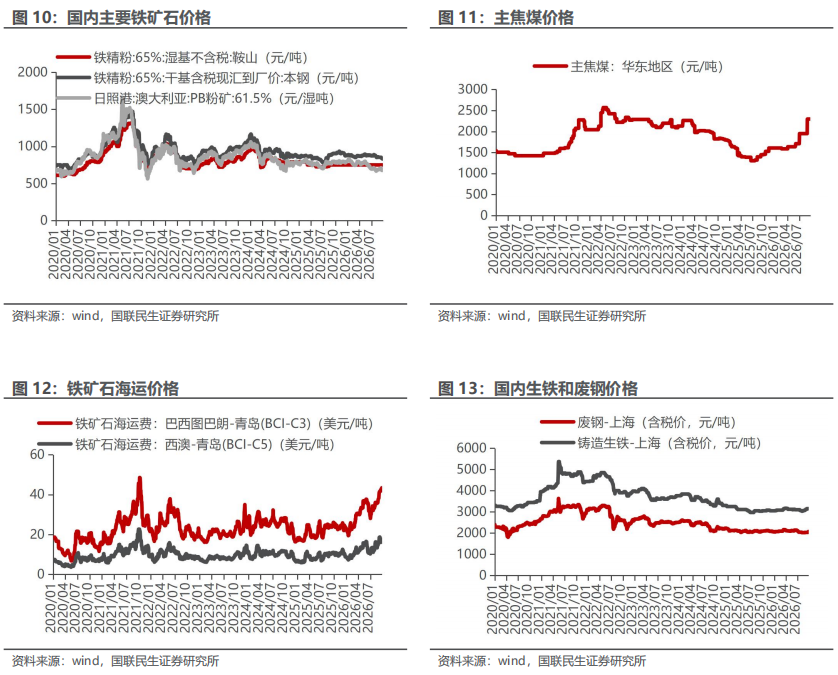
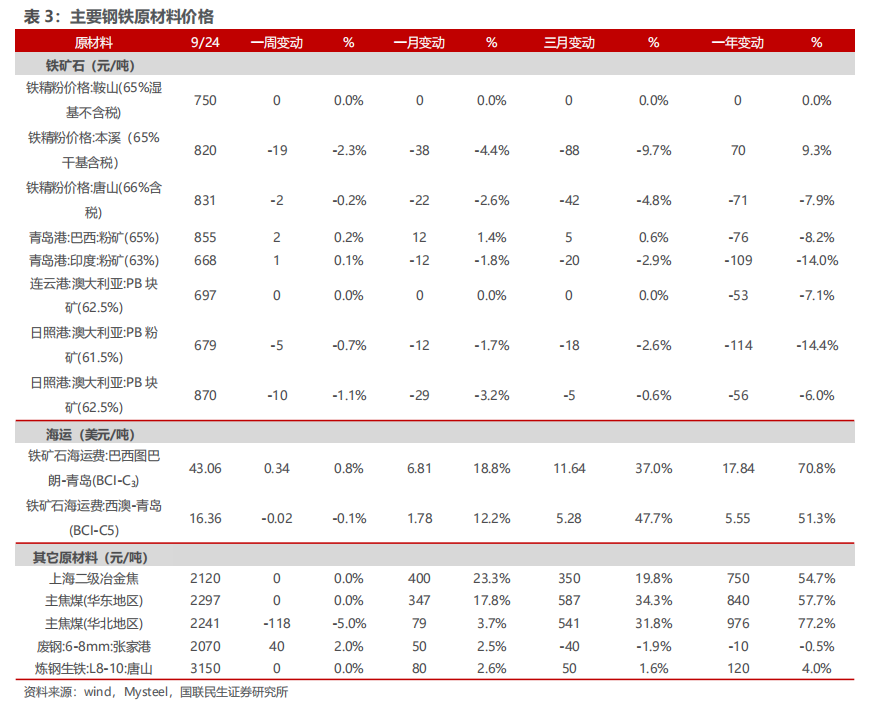
国产矿市场价格稳中有跌,进口矿市场价格震荡,废钢价格上涨。截至9月24日,本周鞍山铁精粉价格750元/吨,较上周持平;本溪铁精粉价格820元/吨,较上周降19元/吨;唐山铁精粉价格831元/吨,较上周降2元/吨;国产矿市场价格稳中有跌。本周青岛港巴西粉矿855元/吨,较上周升2元/吨;青岛港印度粉矿668元/吨,较上周升1元/吨;连云港澳大利亚块矿697元/吨,较上周持平;日照港澳大利亚粉矿679元/吨,较上周降5元/吨;日照港澳大利亚块矿870元/吨,较上周降10元/吨;进口矿市场价格震荡。本周海运市场震荡。本周末废钢报价2070元/吨,较上周升40元/吨;铸造生铁3150元/吨,较上周持平。
焦炭市场价格持平,华北主焦煤价格下跌,华东主焦煤价格持平。本周焦炭市场稳定,周末报价2120元/吨,较上周持平;华北主焦煤周末报价2241元/吨,较上周降118元/吨;华东主焦煤周末报价2297元/吨,较上周持平。
4. 国内钢厂生产情况
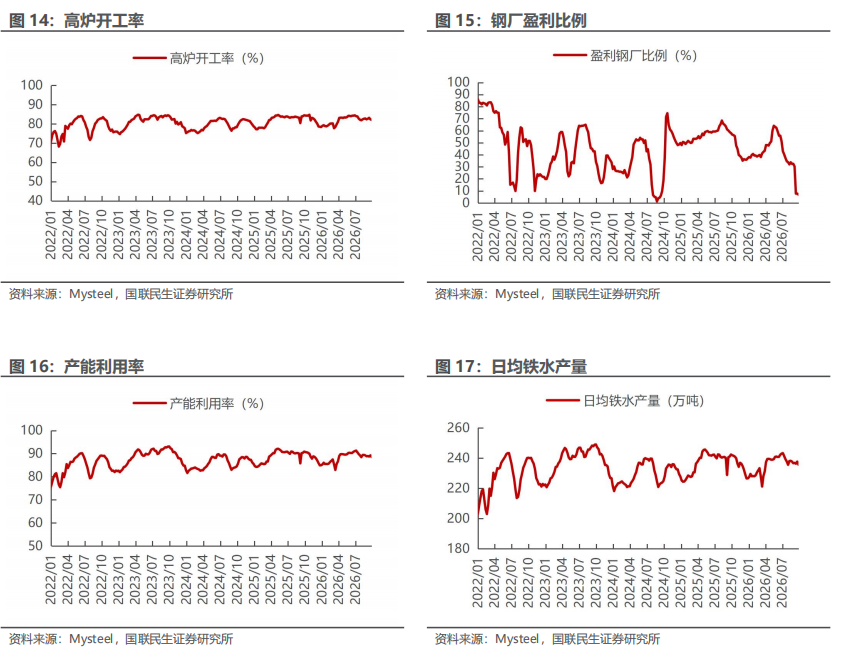
Mysteel调研247家钢厂高炉开工率82.01%,环比减少0.31个百分点,同比减少2.44个百分点;高炉炼铁产能利用率88.49%,环比减少0.74个百分点,同比减少2.37个百分点;钢厂盈利率6.93%,环比减少0.86个百分点,同比减少51.08个百分点;日均铁水产量235.66万吨,环比减少1.97万吨,同比减少6.7万吨。
5. 库存
6. 利润情况测算
利润测算假设如下:1、铁矿石采用全现货;2、50%焦炭外购,50%自炼焦。
注:本毛利测算是基于即期原材料价格的含增值税毛利润估算,未包含其他运营成本及所得税等其他税费,主要用于观察行业利润变动趋势。
7. 钢铁下游行业
8. 主要钢铁公司估值
9. 风险提示
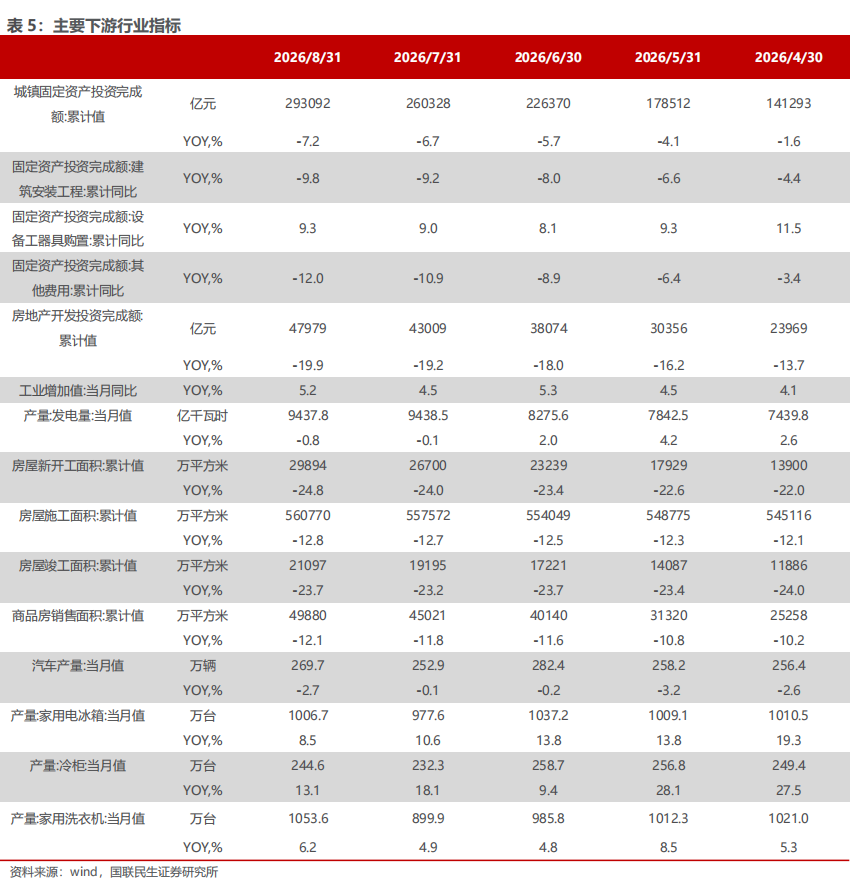
1)下游需求不及预期。地产是钢材重要的消费领域,目前国内地产投资存在下滑风险,如果地产出现超预期下滑,届时钢材消费将面临较大挑战。
2)钢价大幅下跌。目前钢材生产受到国家政策影响,产量受限,一旦国家相关政策放松,钢材供应增速可能出现较大抬升,钢材基本面失衡,钢价下跌拖累钢厂盈利。
3)原材料价格大幅波动。钢材原料铁矿石进口依存度较高,且受海外四大矿企产出影响较大,一旦出现矿山意外等事件,铁矿石价格可能出现非理性上涨,侵蚀钢企利润。
4)测算结果存在局限性。钢材利润基于即期原料市场价格测算,钢厂原料选择可能存在结构性变化、市场价格与实际采购价格存在差异等局限性。

 VIP复盘网
