

【国联民生能源】
2026年9月21日-9月24日
本周观点
本周行业动态分析
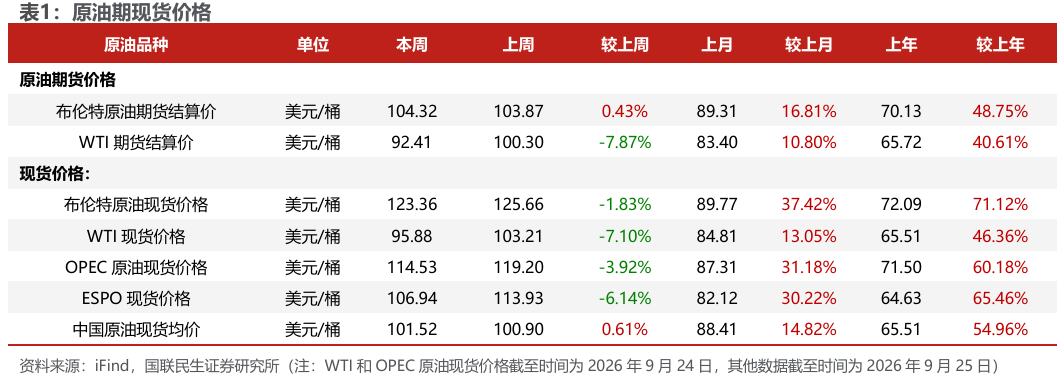
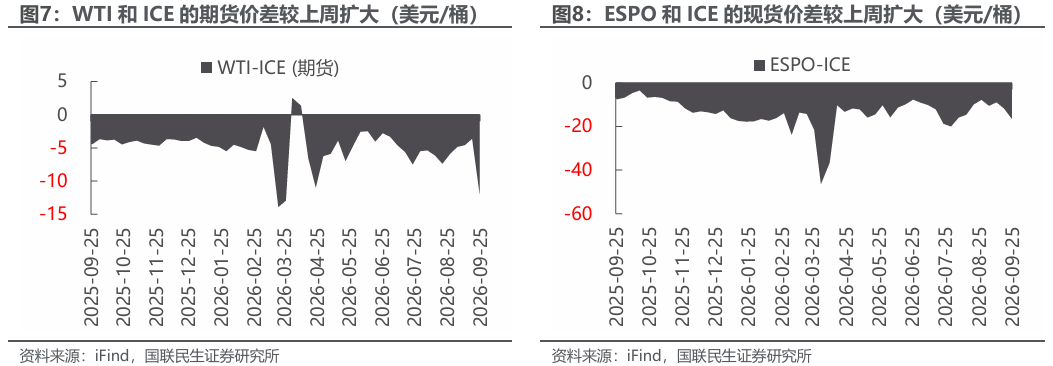
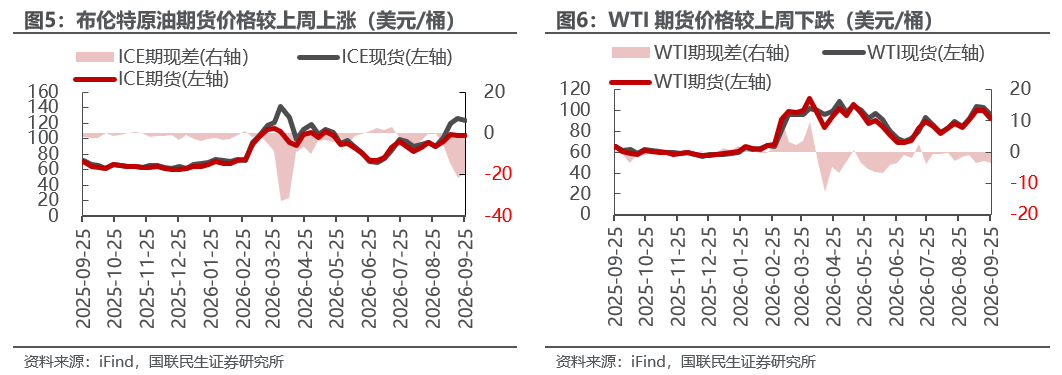
美伊谈判未有定论,油价维持震荡。据路透社9月22日消息,伊朗一高级官员称,如果美国减轻军事压力并解除对伊朗港口的封锁,伊朗可以在7天之内重新开放霍尔木兹海峡,结束与美国敌对状态的协议细节可通过调解方在纽约讨论,伊朗的提议已于9月16日通过调解方递交美国。9月23日,据伊朗官方媒体报道,当地时间22日,伊朗外长阿拉格齐与美国总统特使威特科夫在第81届联合国大会会议期间于纽约举行会晤;而后,伊朗总统明确表示伊朗“永不低头,也不会屈膝投降”;同日,有报道称,美国政府正酝酿一项为期90天的柴油出口禁令,随后该消息遭到白宫官员驳斥、称其是“假新闻”,美国能源部长也表示,对美国柴油出口实施禁令行不通。由于美伊谈判前景仍然不明朗,本周油价先抑后扬;且美国对石油行业的政策消息导致WTI油价本周弱于布油。短期看,在美伊谈判僵持、美国中期选举临近、地缘风险不确定性较强的背景下,油价或宽幅震荡,且在当前低库存的支撑下,向上动力更强;中长期看,IEA曾在3月宣布协调释放4.26亿桶石油、占其战略储备的1/3以上,伊朗和阿曼就霍尔木兹海峡初步达成的新协议将双航道形式变为单向分流行船,尽管据纽约邮报,阿曼已悄然拒绝了伊朗关于在海峡向商船联合收取服务费的提议、以避免阿曼与美国的直接冲突,但协议或仍有利于加强伊朗对海峡的话语权,补库逻辑和伊朗对海峡的控制权提升有望将油价中枢维持在高位。
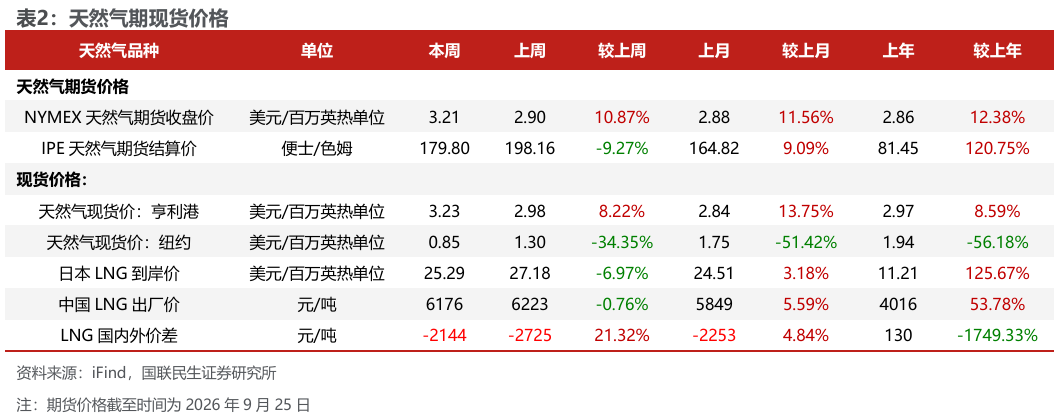
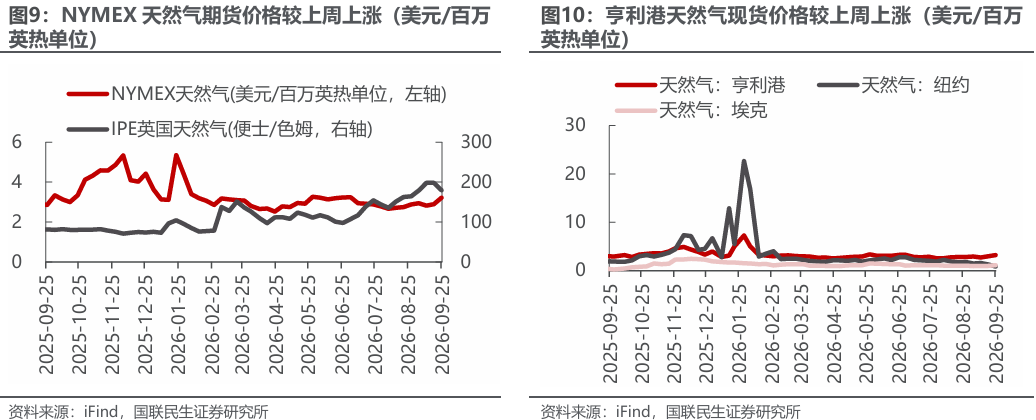
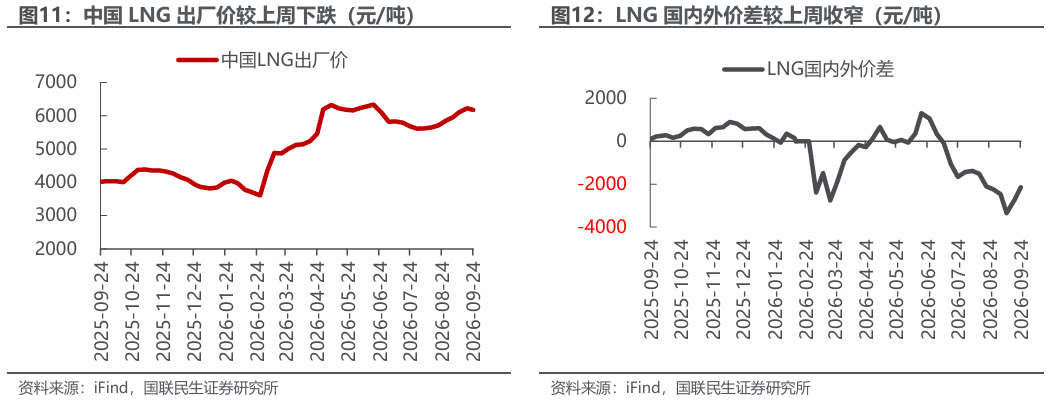
美元指数上升;布油期货价格微涨、现货价格下跌;东北亚LNG到岸价格下跌。截至9月25日,美元指数收于101.03,周环比+0.82点。1)原油方面,布伦特原油期货结算价为104.32美元/桶,周环比+0.43%,现货价123.36美元/桶,周环比-1.83%;WTI期货结算价为92.41美元/桶,周环比-7.87%。2)天然气方面,NYMEX天然气期货收盘价为3.21美元/百万英热单位,周环比+10.87%;东北亚LNG到岸价格为25.29美元/百万英热单位,周环比-6.97%。
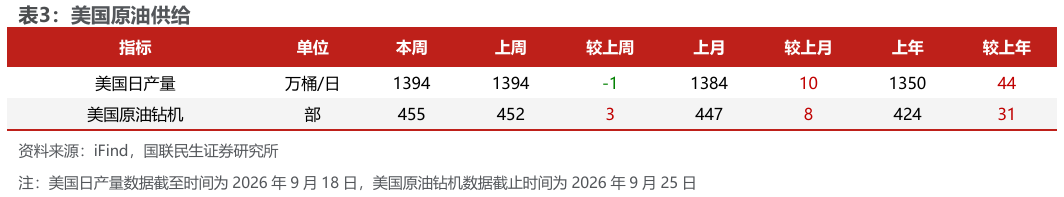
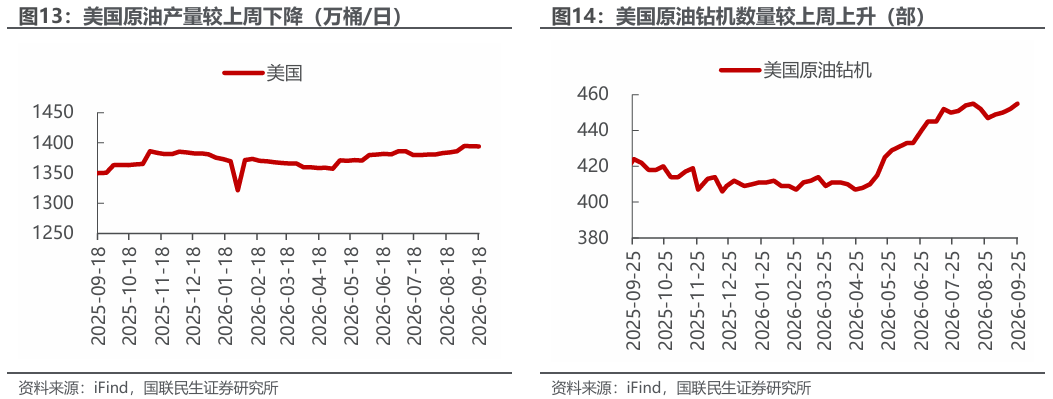
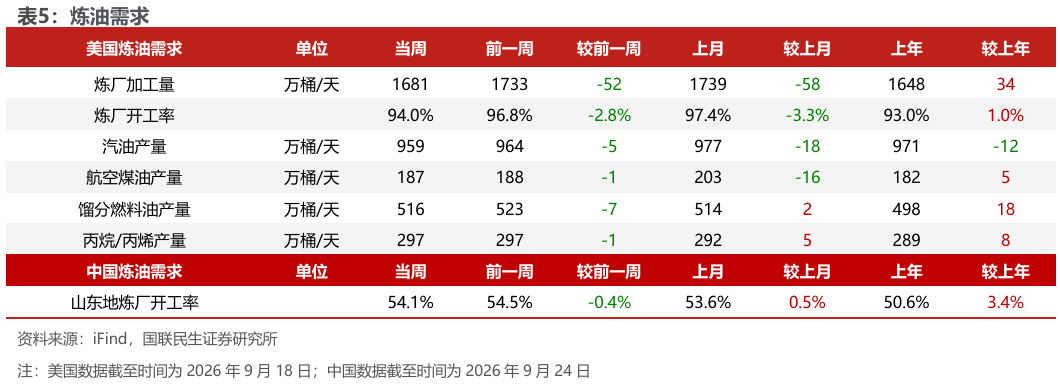
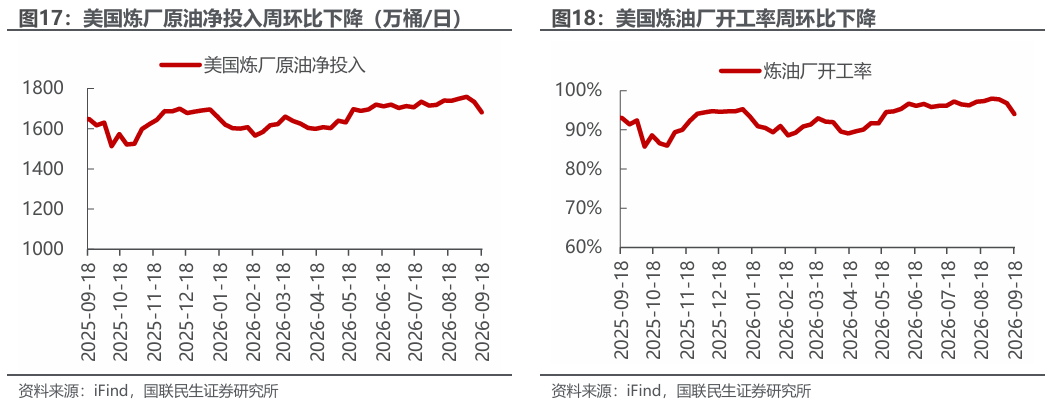
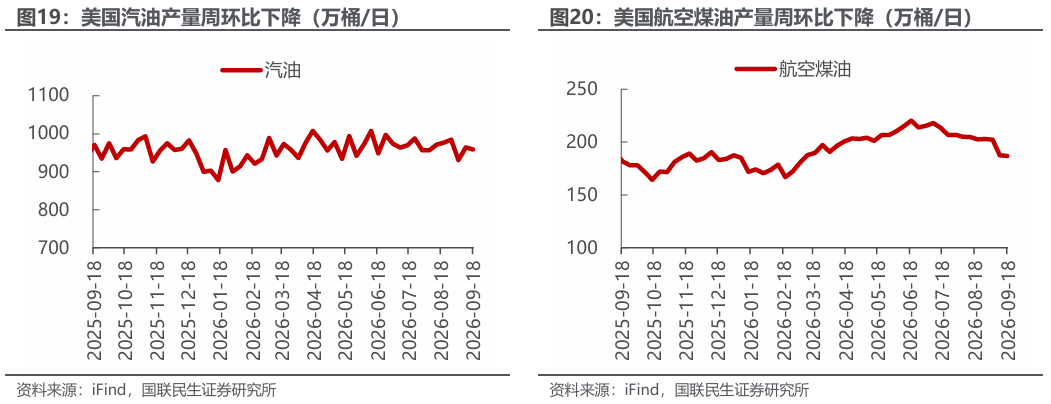
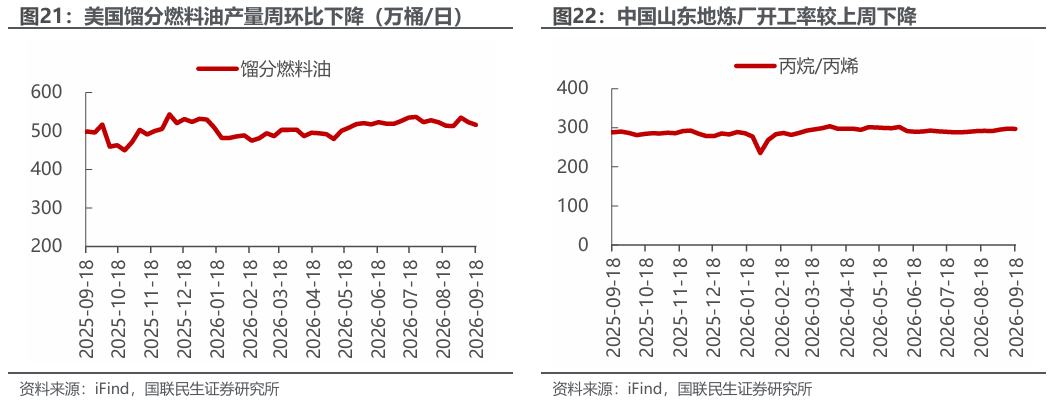
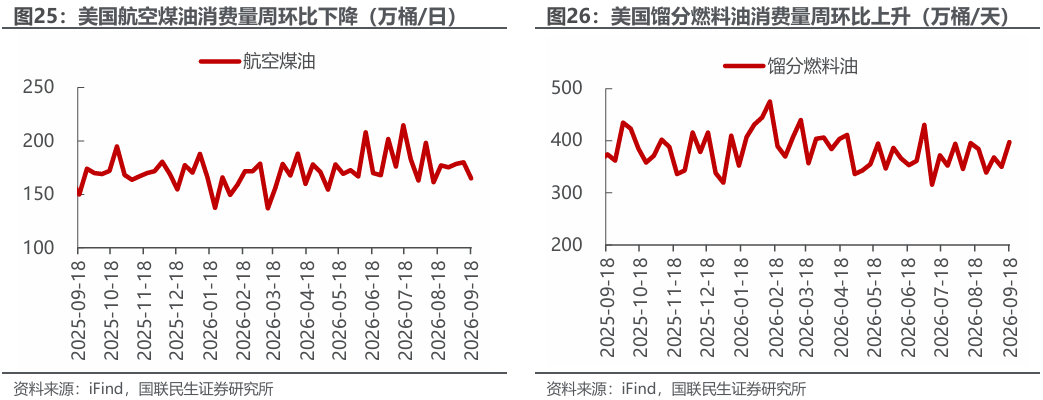
美国原油产量稳定,炼油厂日加工量下降。截至9月18日,1)原油方面,美国原油产量1394万桶/日,周环比-1万桶/日。2)成品油方面,美国炼油厂日加工量1681万桶/日,周环比-52万桶/日;炼厂开工率94.0%,周环比-2.8pct;汽油/航空煤油/馏分燃料油产量为959/187/516万桶/日,周环比-5/-1/-7万桶/日。
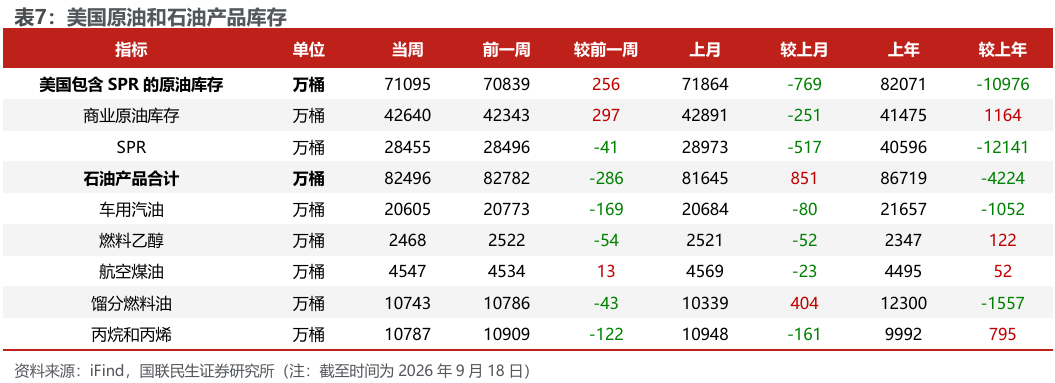
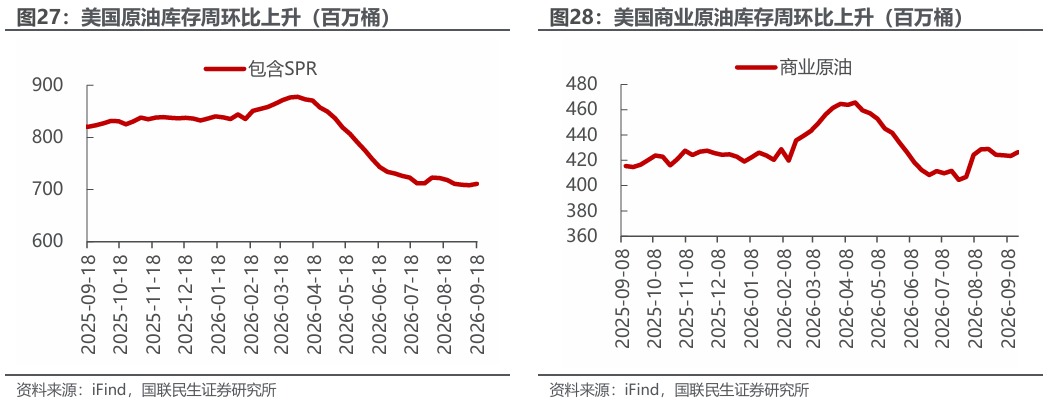
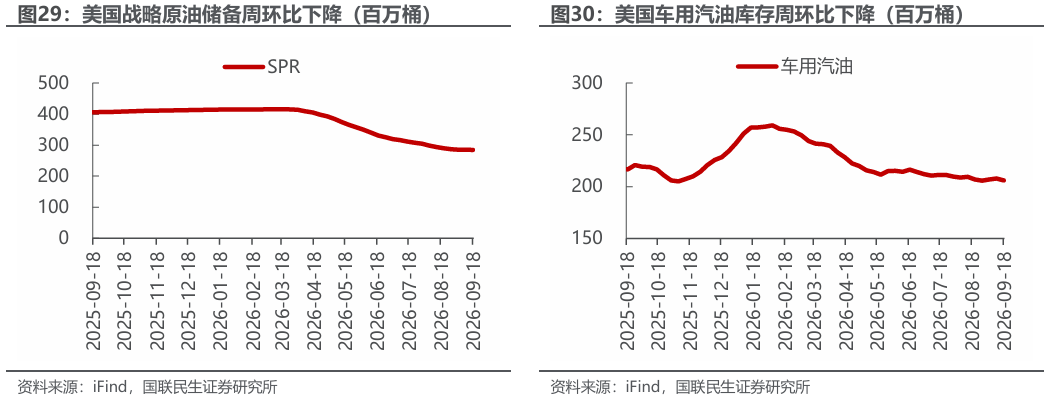
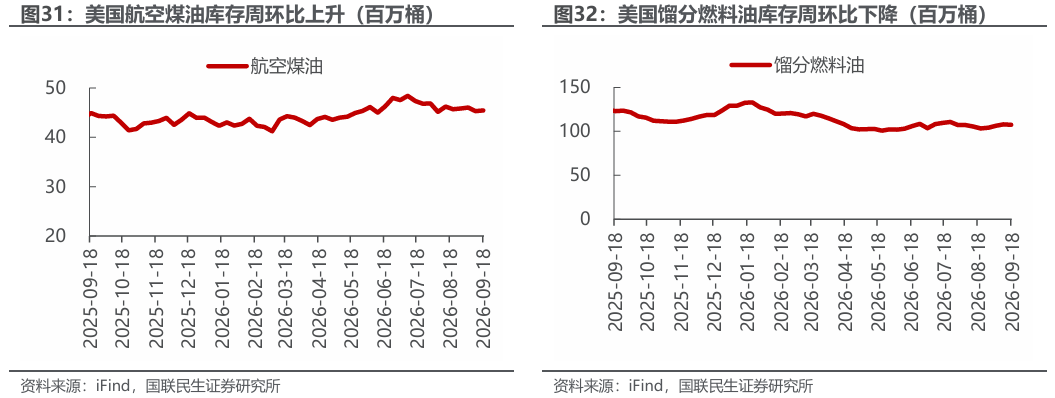
美国原油库存上升,汽油库存下降。截至9月18日,1)原油方面,美国战略原油储备28455万桶,周环比-41万桶;商业原油库存42640万桶,周环比+297万桶。2)成品油方面,车用汽油/航空煤油/馏分燃料油库存分别为20605/4547/10743万桶,周环比-169/+13/-43万桶。
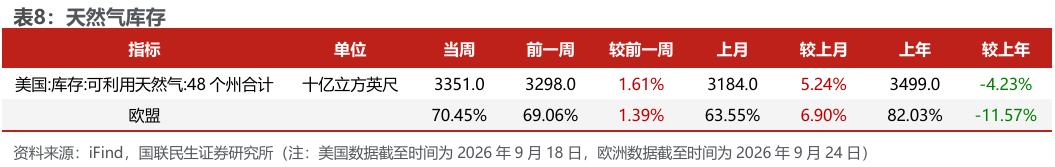
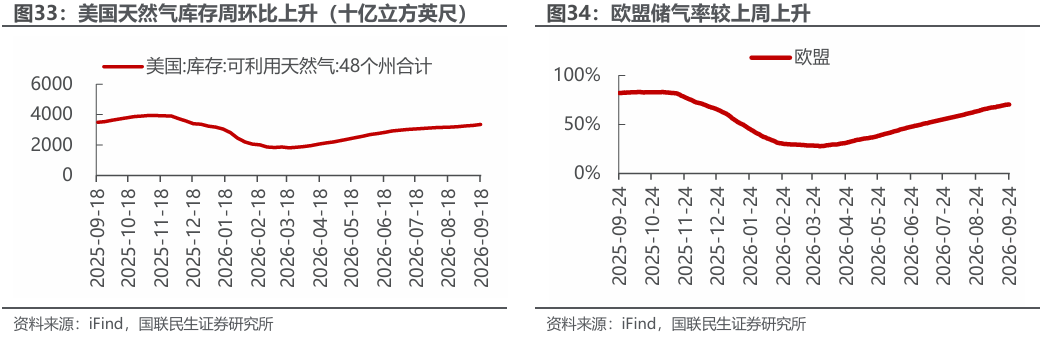
欧盟储气率上升。截至9月24日,欧盟储气率为70.45%,较上周+1.39pct。
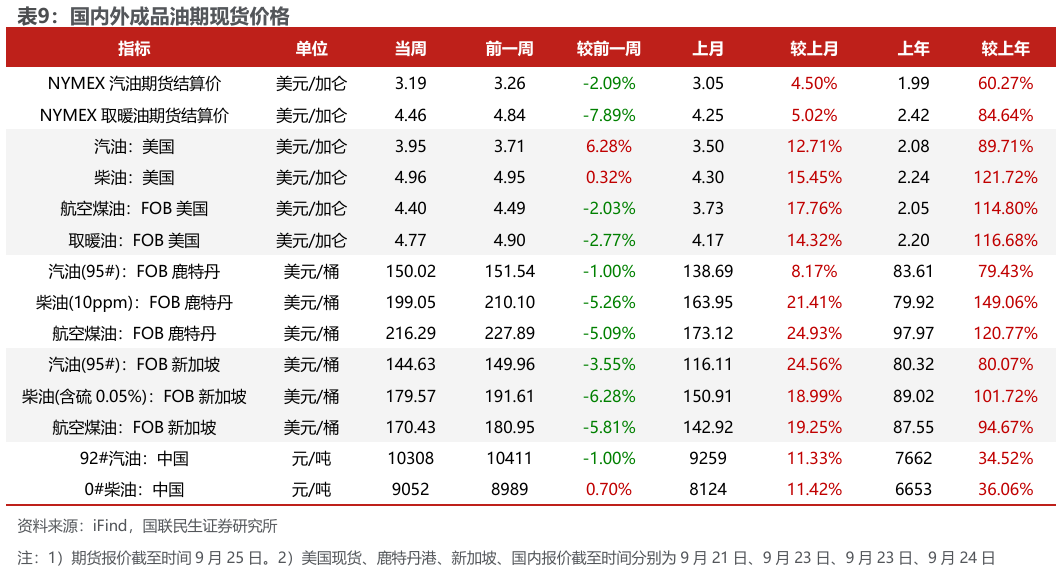
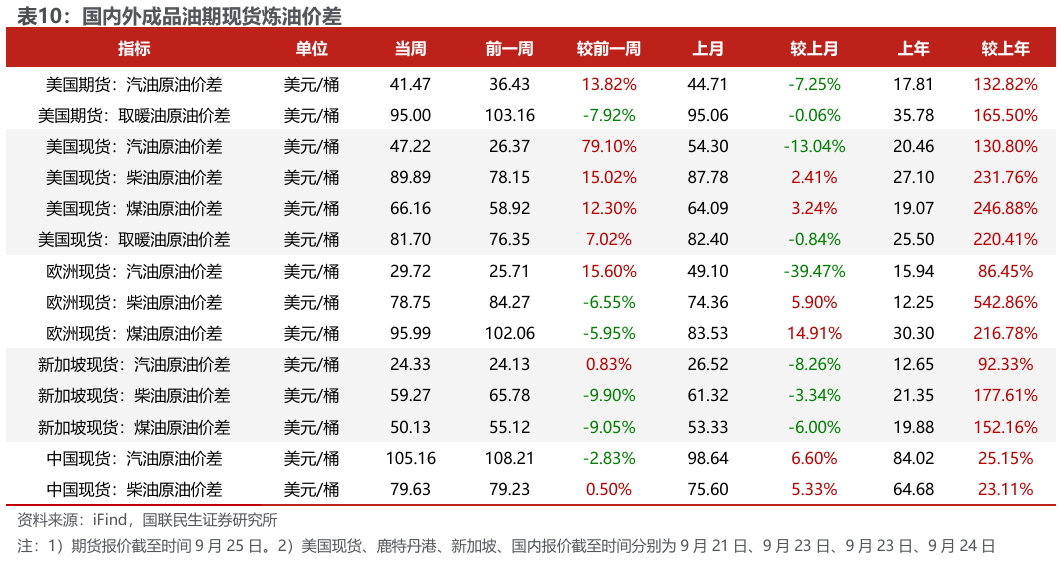
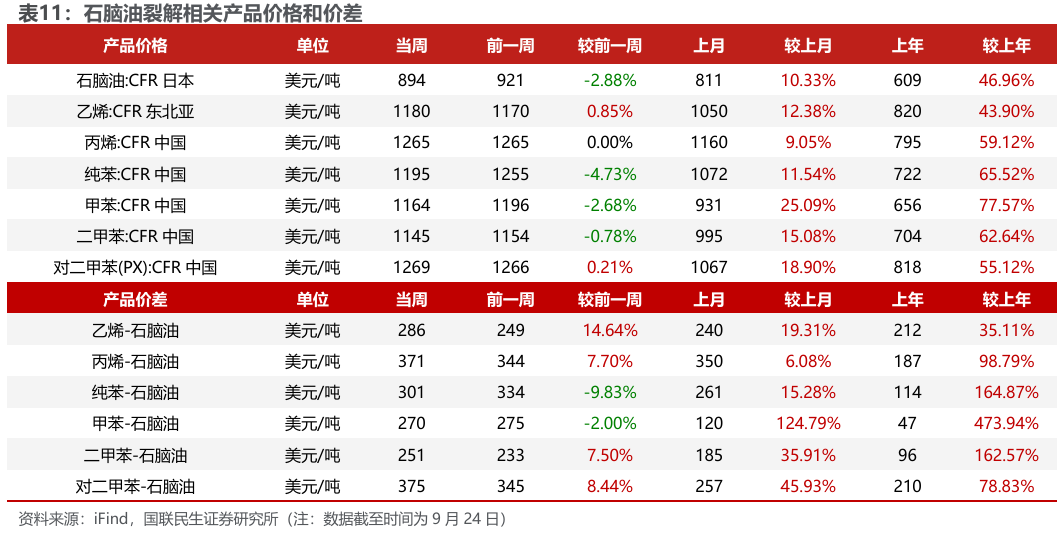
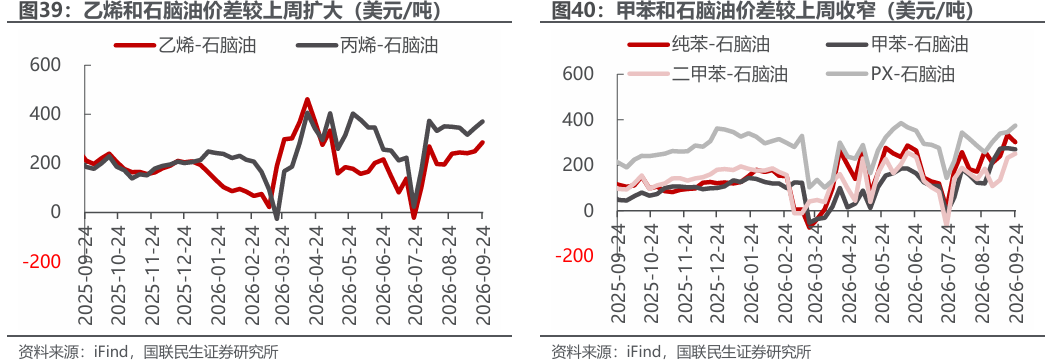
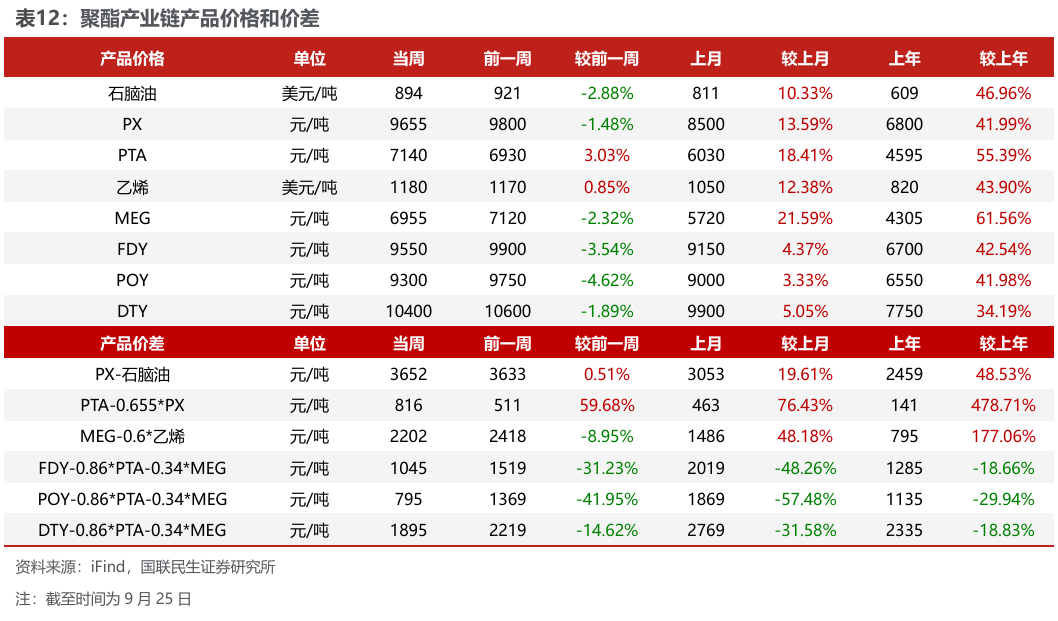
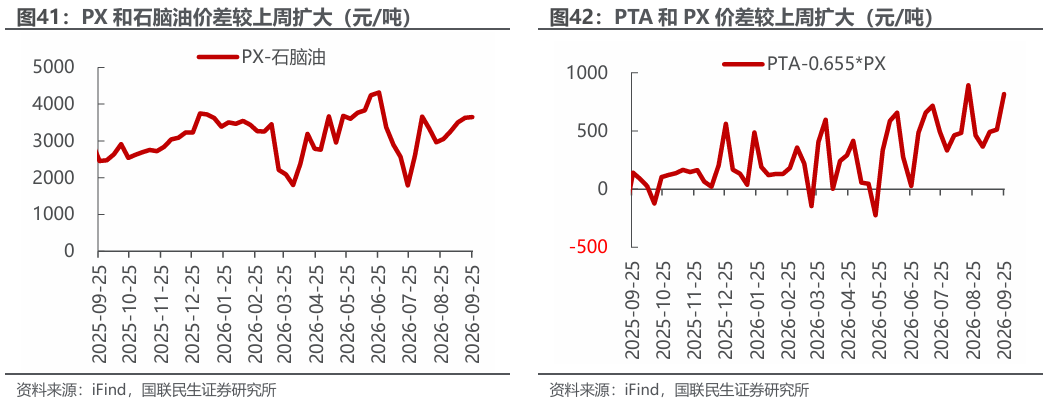
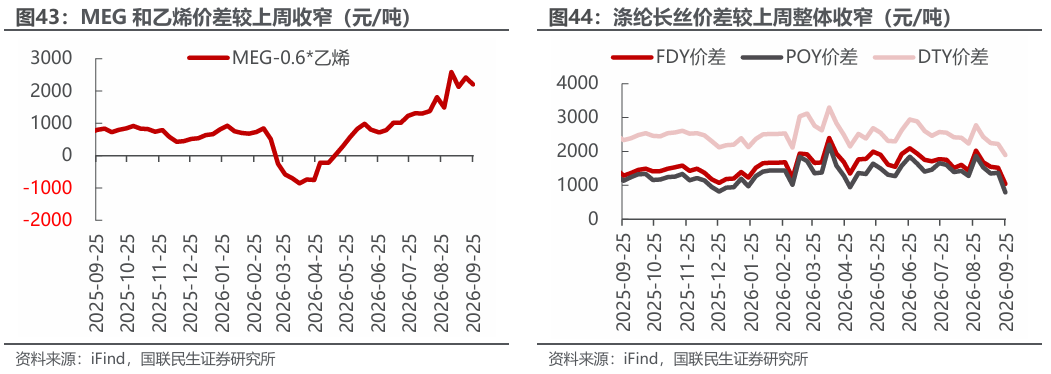
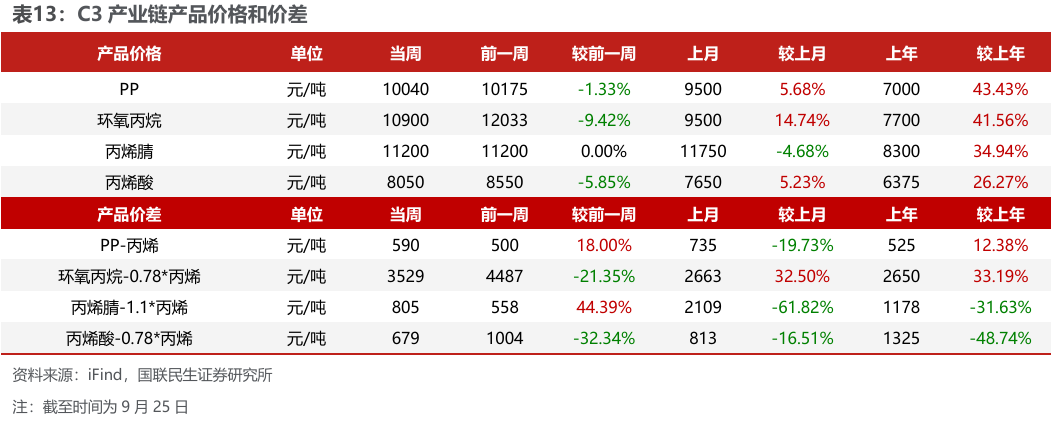
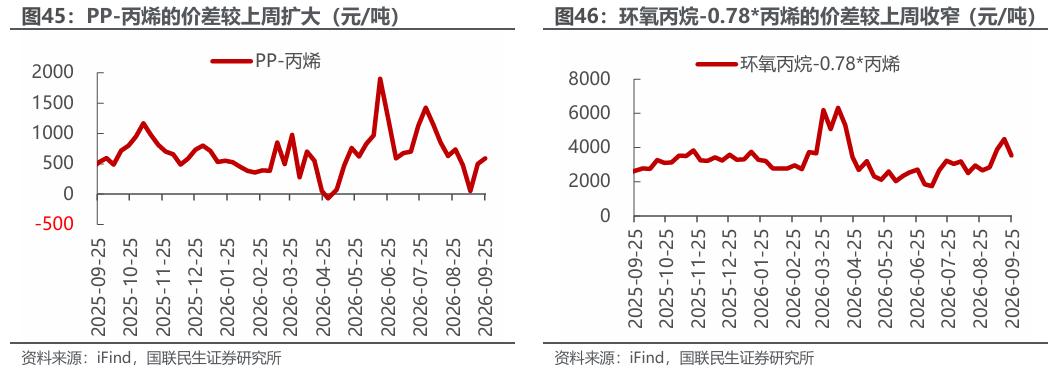
汽油价差收窄,烯烃价差扩大。截至9月25日,1)炼油板块,NYMEX汽油和取暖油期货结算价3.19/4.46美元/加仑,周环比-2.09%/-7.89%,和WTI期货结算价差为41.47/95.00美元/桶,周环比+13.82%/-7.92%。2)化工板块,FDY/POY/DTY价差1045/795/1895元/吨,较上周-31.23%/-41.95%/-14.62%;截至9月24日,乙烯/丙烯/甲苯和石脑油价差分别为286/371/270美元/吨,较上周变化+14.64%/+7.70%/-2.00%。
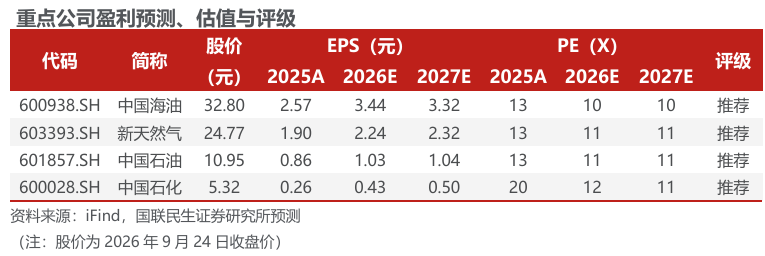
投资建议:推荐以下三条主线:1)油价高位期间业绩弹性较大,兼具高分红特点的中国海油;2)产量处于成长期的新天然气;3)行业龙头、持续高分红的中国石油、中国石化。
2
本周市场行情回顾
本周石化板块表现
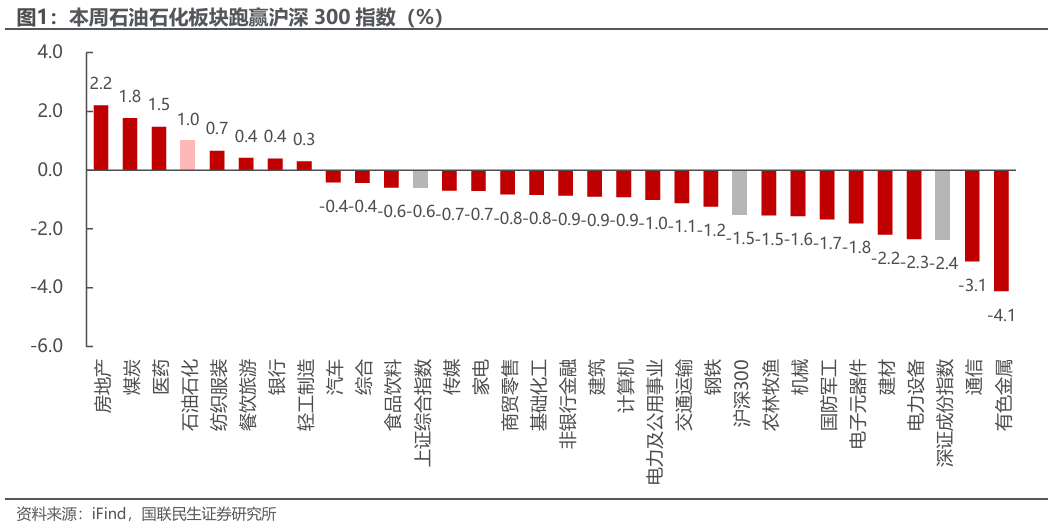
截至9月24日,本周中信石油石化板块上涨1.0%,沪深300下跌1.5%,上证综指下跌0.6%,深证成指下跌2.4%。
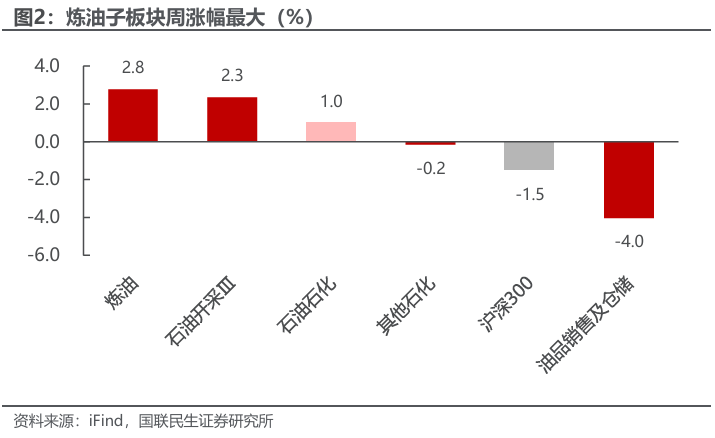
截至9月24日,本周沪深300下跌1.5%,中信石油石化板块上涨1.0%。各子板块中,炼油子板块周涨幅最大,为+2.8%;油品销售及仓储子板块周跌幅最大,为-4.0%。
本周石化行业上市公司表现
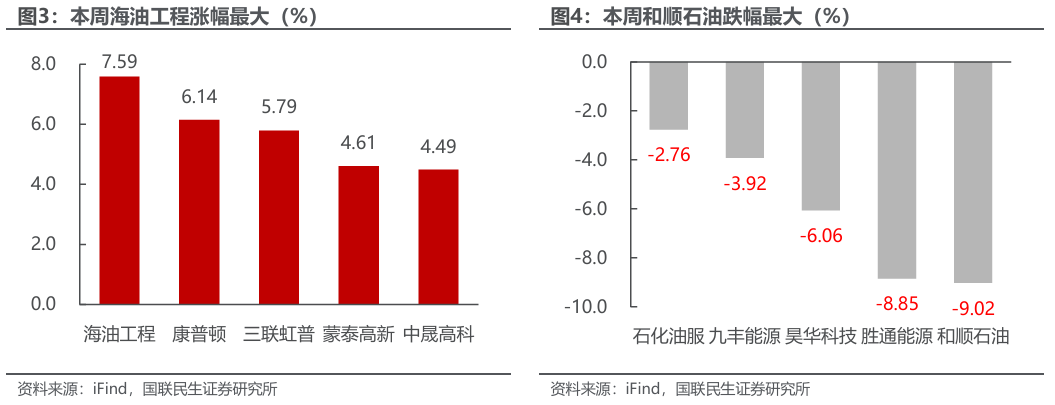
本周海油工程涨幅最大。截至9月24日,石油石化行业中,公司周涨跌幅前5位分别为:海油工程上涨7.59%,康普顿上涨6.14%,三联虹普上涨5.79%,蒙泰高新上涨4.61%,中晟高科上涨4.49%。
本周和顺石油跌幅最大。截至9月24日,石油石化行业中,公司周涨跌幅后5位分别为:和顺石油下跌9.02%,胜通能源下跌8.85%,昊华科技下跌6.06%,九丰能源下跌3.92%,石化油服下跌2.76%。
3
本周行业动态
2026年9月21日
9月21日,金十数据报道,巴基斯坦已与伊朗进行谈判,以确保最新一批卡塔尔液化天然气安全通过霍尔木兹海峡。船舶追踪数据显示,一艘6月底从卡塔尔拉斯拉凡设施装载LNG的油轮已于上周末穿越霍尔木兹海峡,预计周二抵达巴基斯坦进口设施。此次通行将成为本月第二批卡塔尔LNG交付,有助于缓解当地能源供应短缺。
9月21日,金十数据报道,欧洲央行表示,受伊朗冲突限制全球供应以及欧洲库存水平偏低影响,欧洲天然气价格进一步上涨的风险加大,批发天然气价格较去年同期上涨超过140%。调查显示,在超过半数欧元区国家,批发天然气价格变化将在1—3个月内传导至天然气通胀领域,较2022年有所加快。
9月21日,金十数据报道,受持续干旱影响,德国莱茵河水位过去一周再次下降,推高欧洲货运成本。德国联邦水路和航运管理机构数据显示,科布伦茨附近考布航运瓶颈段可航水位约15厘米,低于上周五的26厘米,导致船只只能部分装载。鹿特丹至卡尔斯鲁厄的油轮运输成本已升至每吨约185—190欧元,高于上周约180欧元,未来一周水位预计难有明显改善。
9月21日,金十数据报道,北美柴油市场供应持续紧张,储存市场也出现明显变化。储存经纪商Tank Tiger数据显示,北美和加勒比群岛10月份可供租赁的柴油储存容量升至1300万桶的四年高位,高于6月份的1100万桶。同时,美国能源信息署数据显示,截至9月11日,美国柴油库存已降至1.079亿桶,创1982年有记录以来同期最低水平。市场人士预计,至少到明年第一季度,柴油供应仍将保持紧张。
2026年9月22日
9月22日,金十数据报道,据日本共同社报道,伊朗已告知特朗普政府,如果美国接受伊朗提出的解除对伊朗港口军事封锁等要求,伊朗将在“七天内”开放被封锁的霍尔木兹海峡。伊朗计划借美国纽约联合国大会期间,以该方案为基础与斡旋国展开磋商。据伊朗政府官员称,如果美国方面除解除港口封锁外,还表明将停止在海峡周边开展军事行动,伊朗将同意尽快开放海峡。伊朗最高国家安全委员会秘书长雷扎伊本月19日曾表示,恢复与美国谈判需要美方接受包括解除港口封锁、解冻伊朗资产等在内的7项条件。
9月22日,金十数据报道,法国总统马克龙表示,其一抵达纽约就与美国总统特朗普会面。马克龙称,“我们决定共同行动,以缓解能源市场的紧张局势,保护中东关键基础设施以及霍尔木兹海峡的航行自由。我们还将共同努力,争取就停止对能源基础设施和乌克兰民用基础设施的打击达成暂停协议。平民必须得到保护,我们必须尽快就俄罗斯与乌克兰之间的和平条件启动严肃谈判。
9月22日,金十数据报道,据华尔街日报报道,特朗普政府提议向一项新基金投资50亿美元,该基金旨在帮助中东国家重建在伊朗冲突中受损的能源基础设施,并减少这些国家在石油和天然气运输方面对霍尔木兹海峡的依赖。根据特朗普政府的计划,美国将寻求从合作伙伴获得等额出资,筹集100亿美元的投资基金。一些中东官员表示,这一举措似乎是美国试图将霍尔木兹海峡定位为影响较小的能源通道,并展示美国及其盟友团结一致应对伊朗的姿态。他们还指出,在未与德黑兰达成和平协议的情况下设立基金以重建被毁的能源设施为时过早,因为伊朗可能利用无人机和导弹攻击新的基础设施。
9月22日,金十数据报道,国务院新闻办公室举行“开局起步‘十五五’”系列主题新闻发布会,介绍促进自然资源安全高效永续利用有关情况。相关负责人介绍,找矿突破成绩喜人,1—8月,全国石油新增可采储量近7000万吨,天然气新增可采储量6100亿立方米,安徽茶亭铜金矿、贵州猪拱塘铅锌矿新增资源量达超大型规模。
2026年9月23日
9月23日,金十数据报道,9月亚洲原油进口量预计升至2396万桶/日,为伊朗冲突爆发以来最高水平,高于8月的2338万桶/日。其中,亚洲从中东进口原油约1256万桶/日,高于8月的1166万桶/日,也较4月低点增加逾500万桶/日。不过,当前亚洲原油进口量仍较冲突前低约13%,冲突爆发前3个月平均进口量约为2755万桶/日。
9月23日,金十数据报道,伊拉克石油部长表示,伊拉克8月石油出口量达到7000万桶,目前日出口量超过300万桶。伊拉克正通过南部油田至基尔库克的公路运输,以及扩大经土耳其杰伊汉港的出口,增加北部出口路线供应。库尔德斯坦地区油田目前产量约为每日20万桶。
9月23日,金十数据报道,最新航运数据显示,周二有3艘商品船通过霍尔木兹海峡,低于前一日的4艘,也低于约15艘的10日移动均值。其中一艘空载液化天然气油轮重新出现在海峡内。与此同时,当日有22艘商品船通过曼德海峡,其中14艘驶向红海、8艘驶向亚丁湾。
9月23日,金十数据报道,欧洲非政府组织“运输与环境”根据欧盟委员会数据测算,自冲突爆发以来,欧洲柴油成本每天增加约2.03亿欧元。目前欧洲司机支付的柴油价格较年初上涨约40%,以50升油箱计算,每次加油成本增加约30欧元。欧洲柴油消费占石油消费总量的40%以上,因此受到柴油成本上升的影响较为明显。
2026年9月24日
9月24日,金十数据报道,美国谈判人员在纽约联合国大会期间举行的间接会谈中,拒绝了伊朗提出重新开放霍尔木兹海峡的提议,并告知德黑兰,伊朗并不控制该水道,同时质疑其提出这一提议的资格。第12频道进一步披露了会谈细节,称美国特使史蒂夫·威特科夫和贾里德·库什纳在一个房间内,而伊朗外长阿巴斯·阿拉格齐则在另一个房间内,双方通过卡塔尔调解人员往返传递信息。据第 12 频道援引知情人士的消息报道,在联合国大会闭幕之前,可能会举行更多间接会谈,但调解人正在等待特朗普决定是否继续这一进程或采取其他途径。
9月24日,金十数据报道,据伊朗半官方通讯社法尔斯通讯社报道,伊朗最高领袖军事顾问萨法维警告称,如果美国或以色列再次袭击伊朗的国家中心或利益目标,冲突可能进一步扩大。冲突可能蔓延至波斯湾和霍尔木兹海峡以外,进一步扩展至红海、曼德海峡,并最终波及印度洋。萨法维还警告称,如果美国再次发动军事行动,红海和曼德海峡附近可能出现新的战事。他的上述言论表明,德黑兰方面警告称,未来任何冲突的地理范围都可能大幅扩大,并可能对地区安全以及全球主要航运通道产生影响。
9月24日,金十数据报道,欧盟委员会发言人Olof Gill周四表示,欧盟对美国据报道计划禁止柴油出口的消息表示担忧,称此类供应中断可能对双方市场造成负面影响。Gill表示:“欧盟与美国政府之间的高层接触仍在持续。我们希望,作为紧密合作伙伴,在采取影响共同市场的措施之前能够相互磋商。”此前报道称,由于中期选举前柴油价格大幅上涨,美国正准备实施为期90天的柴油出口禁令。不过,美国能源部长赖特对此予以否认,表示美国政府正在考虑的是自愿性措施,而非强制实施出口禁令。
9月24日,金十数据报道,塞尔维亚能源部长周四表示,该国将从国家储备中释放约5000吨柴油,以缓解因伊朗和乌克兰战事引发的全球供应紧张而造成的短缺,并预计10月份的柴油消费量将非常大,达到约20.5万吨。
4
本周上市公司动态
2026年9月21日
广汇能源:9月21日,广汇能源股份有限公司发布关于2026年8月担保实施进展的公告,公告显示:2026年8月,公司新增担保金额4430万元,减少担保金额2.53亿元(含汇率波动)。截至2026年8月31日,公司及控股子公司对外担保余额107.14亿元,占公司2025年经审计归属于母公司所有者权益的44.23%,不存在逾期担保情形。
2026年9月22日
中国石化:9月22日,中国石油化工股份有限公司发布2026年半年度A股分红派息实施公告。 公告显示:A股每股现金红利0.105元(含税)。本次利润分配以股权登记日当日登记的公司总股本1207.14亿股为基数,共计派发现金红利人民币126.75亿元(含税及等值外币),其中A股股本970.39亿股,派发A股现金红利人民币101.89亿元(含税)。股权登记日为2026年9月29日,除权(息)日为2026年9月30日。
新潮能源:9月22日,山东新潮能源股份有限公司发布2026年半年度权益分派实施公告。 公告显示:A股每股现金红利0.01元(含税)。本次利润分配以方案实施前的公司总股本68.00亿股为基数,共计派发现金红利0.68亿元。股权登记日为2026年9月29日,除权(息)日为2026年9月30日。
2026年9月23日
中海油服:9月23日,中海油田服务股份有限公司发布《关于控股股东首次增持本公司A股股份暨增持计划进展公告》,公告显示:公司控股股东中国海洋石油集团有限公司于9月23日通过上海证券交易所交易系统集中竞价方式首次增持公司A股41万股,约占公司总股本的0.01%,增持金额约498.10万元;同日通过中国香港联合交易所系统增持公司H股185万股,约占公司总股本的0.04%,增持金额约1,191.51万元。本次增持计划拟累计增持金额不低于3亿元、不超过5亿元,计划于2027年4月8日前完成。
中曼石油:9月23日,中曼石油天然气集团股份有限公司发布《关于控股股东部分股份质押的公告》,公告显示:公司控股股东上海中曼投资控股有限公司将所持1,940万股无限售流通股办理质押,占其所持公司股份的21.29%,占公司总股本的4.20%,质押融资资金用途为偿还债务。本次质押完成后,中曼控股累计质押4,985万股,占其所持公司股份的54.70%,占公司总股本的10.78%。
2026年9月24日
万邦达:9月24日,北京万邦达新材料集团股份有限公司发布关于为控股子公司惠州伊斯科提供信贷担保的进展公告。 公告显示:公司与中国光大银行股份有限公司惠州分行签订了《最高额保证合同》,为惠州伊斯科申请的12,500万元敞口授信提供最高额连带责任保证。惠州伊斯科主要从事橡胶、石油树脂等化工产品的生产销售。
5
本周石化产业数据追踪
油气价格表现
原油供给
美国
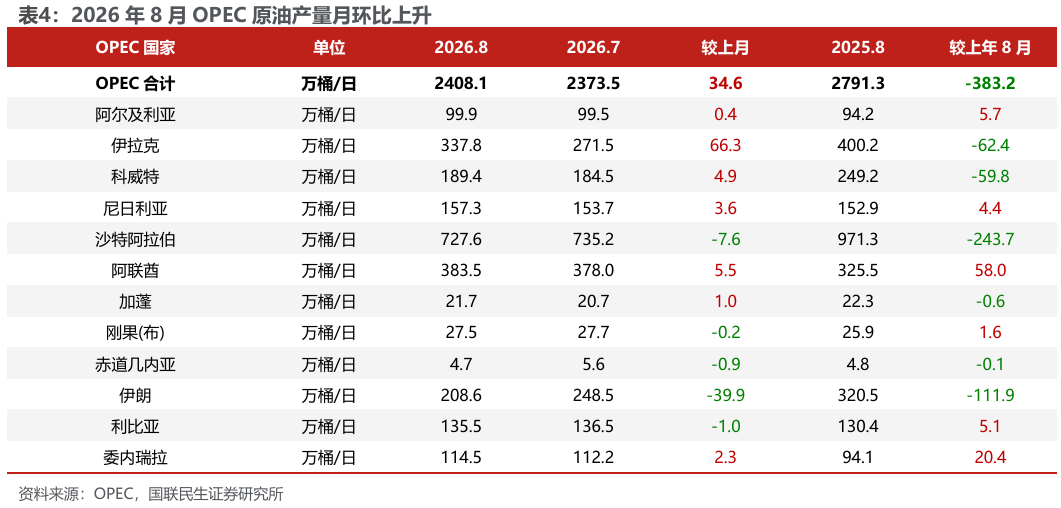
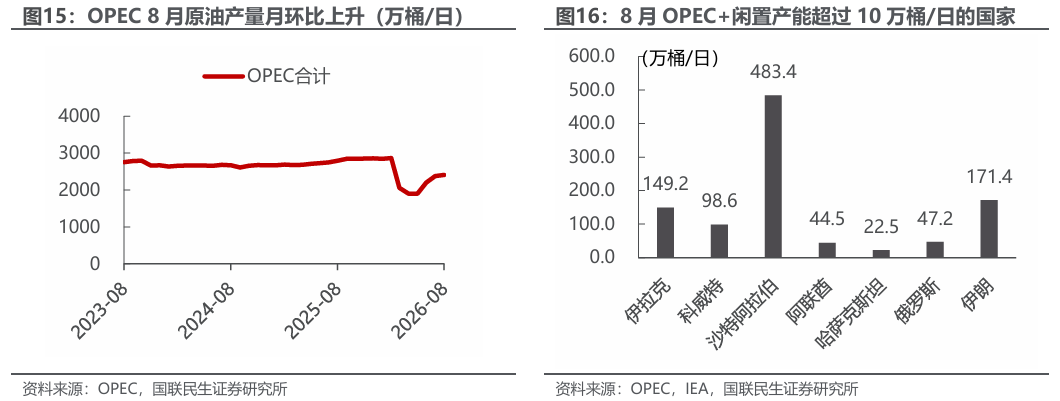
OPEC
原油需求
炼油需求
成品油需求
原油库存
天然气库存
炼化产品价格和价差表现
成品油
石脑油裂解
聚酯产业链
C3产业链
6
风险提示
1)地缘政治风险。地缘政治冲突的发生可能会影响原油供给国的出口或原油需求国的进口,从而影响到全球的供需局面,并可能造成油价的大幅波动。
2)伊核协议达成可能引发的供需失衡风险。因伊朗受到美国制裁,伊朗存在大量闲置产能无法释放,若伊核协议达成新的进展,则伊朗可能会增加原油产量和出口,从而增加全球的原油供给,对供需平衡造成冲击。
3)全球需求不及预期的风险。油气开采下游的炼化产品所应用的领域包含化肥、饲料、纺织、医药、房地产、工程塑料等多个行业,和民生领域息息相关,因此若宏观经济增速不及预期导致原油需求不及预期,油价可能超预期下跌。

 VIP复盘网
