

在海外龙头主动收缩低端产能、聚焦高端高附加值产品的行业背景下,国内MLCC中游制造、上游材料企业顺势提速,持续加码产能布局与产业链补短板。
01
村田停产部分消费级常规、车用系列产品
9月10日,全球MLCC龙头村田制作所向客户发布产品变更通知,将在2026会计年度推进MLCC产品线优化,对部分成熟料号安排停产,同时调整产能分配,扩充高附加值MLCC产品产能。
通知划定明确的客户对接与订单时间节点,客户须在2027年底前完成书面回复确认替代方案,相关料号的最后下单截止时间为2028年3月31日,产品最终出货截止至2029年3月31日。
本次停产仅针对九大系列内的部分料号,并非整个系列全部停供,涉及消费级常规产品以及车用规格内特定型号,覆盖GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG、ZRA系列。村田将逐步退出低毛利的成熟通用MLCC,把释放出来的产线资源转向AI服务器等高容、高附加值MLCC产品。
02
信维通信取得益阳电子科技控制权布局MLCC
9月23日,信维通信发布收购参股公司股权暨关联交易进展公告,公司全资子公司信维通信(益阳)有限公司收购信维电子科技(益阳)有限公司55%股权的事项,已完成工商变更登记,取得市场监管部门核发的营业执照。
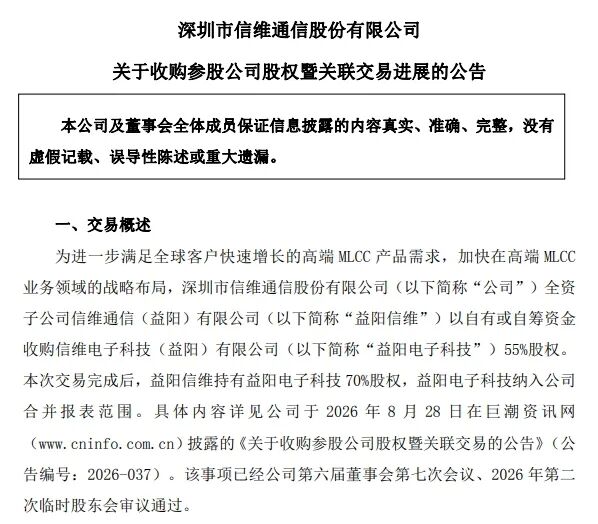
本次交易对价11亿元,资金来源为自有或自筹资金。收购完成之后,益阳信维持有益阳电子科技70%股权,实现控股,益阳电子科技纳入信维通信合并报表。公告披露,本次收购意在满足全球客户持续增长的高端MLCC产品需求,推进高端MLCC业务战略布局。
信维通信在射频、天线、连接器等无源器件领域具备多年积累,MLCC业务是公司重点培育的第二增长曲线。益阳电子科技是信维通信孵化的高端MLCC项目主体,前期已经完成产品技术验证,部分海内外客户已经开展样品导入工作。
03
斯迪克拟16.52亿投建BOPET基膜项目
中游制造端加速突破的同时,国内MLCC上游核心材料环节也迎来关键补短板动作。
9月23日,斯迪克发布重大投资公告,公司全资子公司江苏兴远泰新材料,将在江苏泗洪投建年产10.3万吨高端功能性BOPET基膜扩产项目,项目总投资达16.52亿元,整体建设期1.5年。
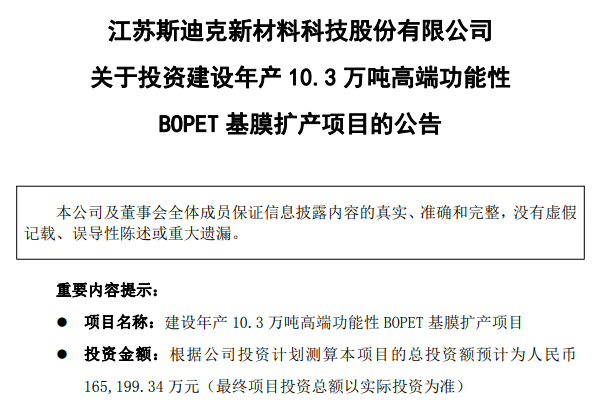
该项目投产后,可规模化量产MLCC离型膜基膜、偏光片离保膜基膜、感光干膜基膜等多款高端功能性基材,产品广泛应用于MLCC微电子制造、精密PCB、智能终端、汽车电子等多个核心领域。
稍早之前6月16日,斯迪克便公告拟投资5.65亿元建设年产12亿平方米高端MLCC离型膜项目,扩充MLCC离型膜成品产能,超薄规格产品已经完成部分客户认证、实现小批量供货。
04
MLCC产业正式迈入上升格局
MLCC作为电子产业用量最大的被动元器件,广泛应用于消费电子、汽车、工控、算力设备等领域,是电子制造的核心基础材料。
今年以来,MLCC行业多次出现价格调整。行业分析认为,MLCC价格频频走高的核心驱动力在于高算力、新能源等场景带来了爆发性的需求重构。
在AI服务器领域,搭载高功耗芯片的算力集群对电源管理要求极高,单机MLCC用量较传统服务器呈数倍增长,且高度依赖超高容和低等效串联电阻的高端规格。
图片来源:千库网
与此同时,新能源汽车与智能驾驶的普及带来了用量的指数级扩张,高阶智驾纯电动车的单车用量可达上万颗,远超传统燃油车。这种结构性需求的激增,拉动了中高端MLCC的市场价值。
与需求暴涨形成鲜明对比的是供给端的产能挤出与技术弹性不足。
面对AI和车载的高利润订单,村田等海外巨头选择将核心产能战略性向高端倾斜,进而挤压了常规通用型MLCC的生产空间,促使整体基准报价上扬。
图片来源:千库网
同时,高端MLCC涉及纳米级瓷粉与千层流延等极高技术门槛,良率提升难度大且扩产周期长,导致供给无法及时响应需求爆发。
全球高科技产业研究机构TrendForce集邦咨询表示,韩国大厂SEMCO(三星电机)近期率先针对OEM、ODM客户调涨2026年第四季报价,意味着MLCC产业正式迈入上升格局。
TrendForce集邦咨询预估,SEMCO将对OEM、ODM客户平均上调消费级X5R产品价格25%至30%,借此抑制下单意愿、腾出产能以扩充高端产线。应用于AI Server的高端X6S产品则依客户议价,平均涨幅将落在10%至20%不等。
同时,TrendForce集邦咨询指出,AI排挤效应下的缺料与成本压力,为中国大陆供应链打开契机。据了解,戴尔、惠普、华硕、宏碁等品牌厂已完成相关存储器供应的验证,并经由华勤、联宝、立讯等ODM厂商引荐,着手验证微容科技、潮州三环等MLCC产品,广达与和硕等厂商也已造访潮州三环并展开验证
整体来看,AI算力、新能源、光通信领域高端MLCC需求持续紧缺,传统消费电子市场需求相对平淡、呈现旺季不旺态势,行业结构性分化、国产替代提速的格局,已有所显现。
关于集邦咨询
TrendForce集邦咨询作为全球高科技产业研究机构,致力于洞察AI全链脉络,助力企业战略决策。研究版图聚焦AI产业增长引擎,涵盖:HBM、DRAM、NAND Flash等关键存储产品;GPU、ASIC等AI算力芯片;晶圆代工、芯片设计及封测;以及AI服务器、显示面板、LED、AR/VR等基础设施与终端,延伸至自动驾驶、具身智能、光伏储能、低空经济等“AI+”垂直产业集群,同时提供核心零部件价格预测与数据库。凭借多年深耕,为政企客户与投资者提供行业研究报告、企业战略咨询及品牌整合行销等服务。

 VIP复盘网
