

报告摘要
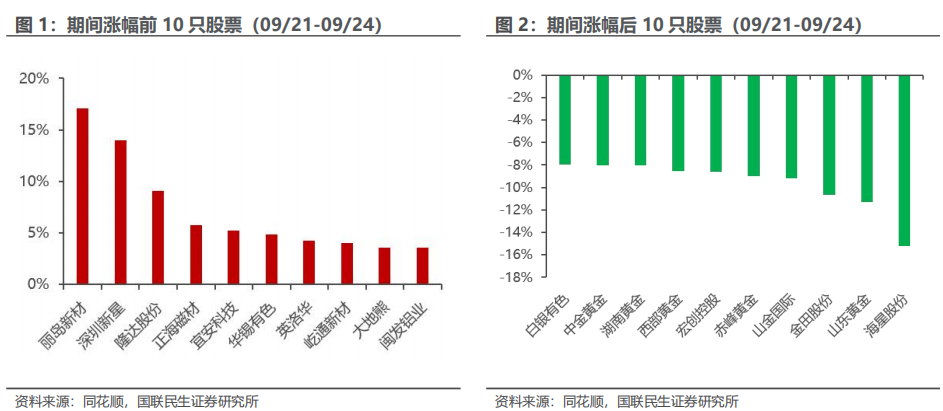
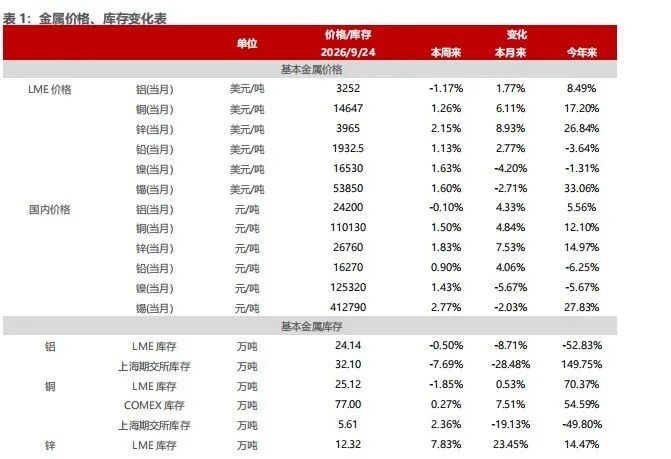
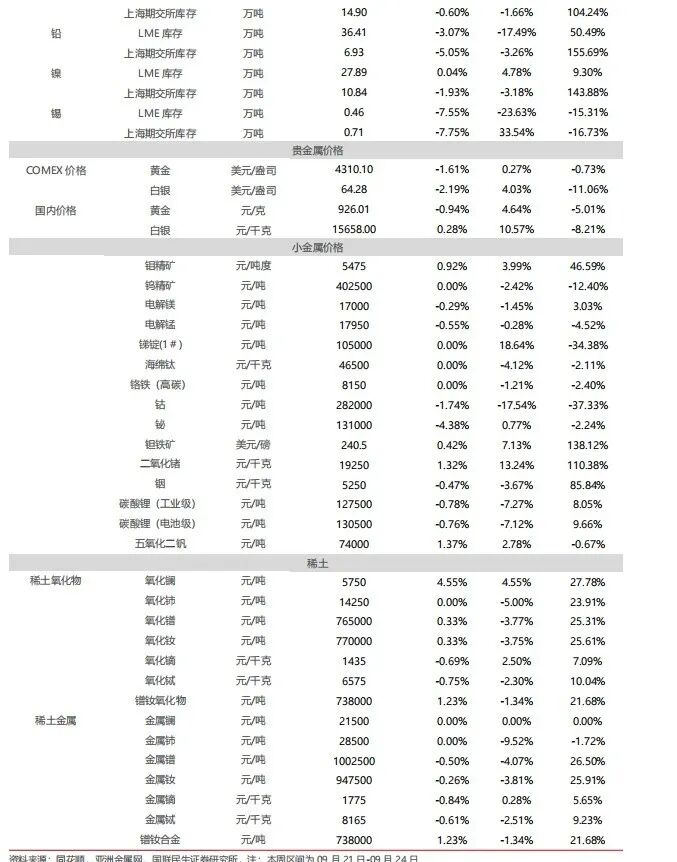
◾本周(09/21-09/24)上证综指下跌0.60%,沪深300指数下跌1.51%,SW有色指数下跌4.33%,贵金属COMEX黄金下跌1.61%,COMEX白银下跌2.19%。工业金属LME价格铝、铜、锌、铅、镍、锡分别变动-1.17%,1.26%,2.15%,1.13%,1.63%,1.60%;工业金属LME库存铝、铜、锌、铅、镍、锡分别变动-0.50%,-1.85%,7.83%,-3.07%,0.04%,-7.55%。
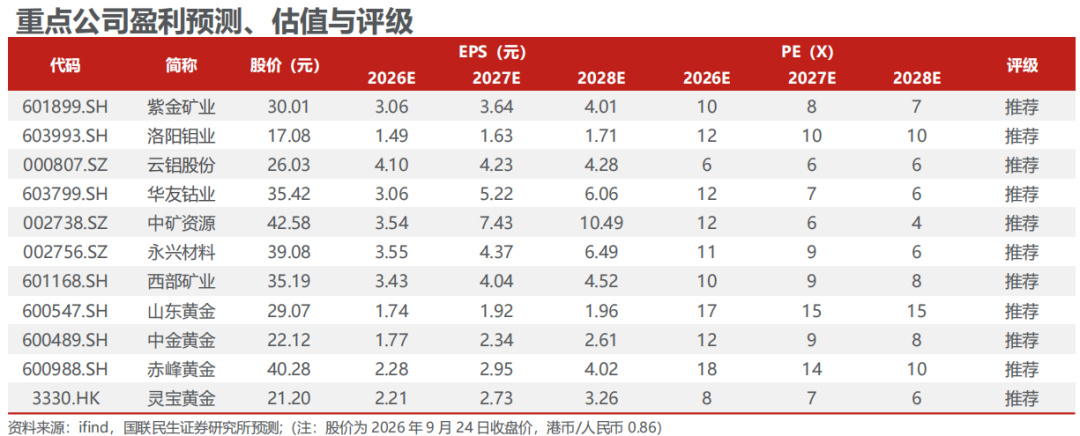
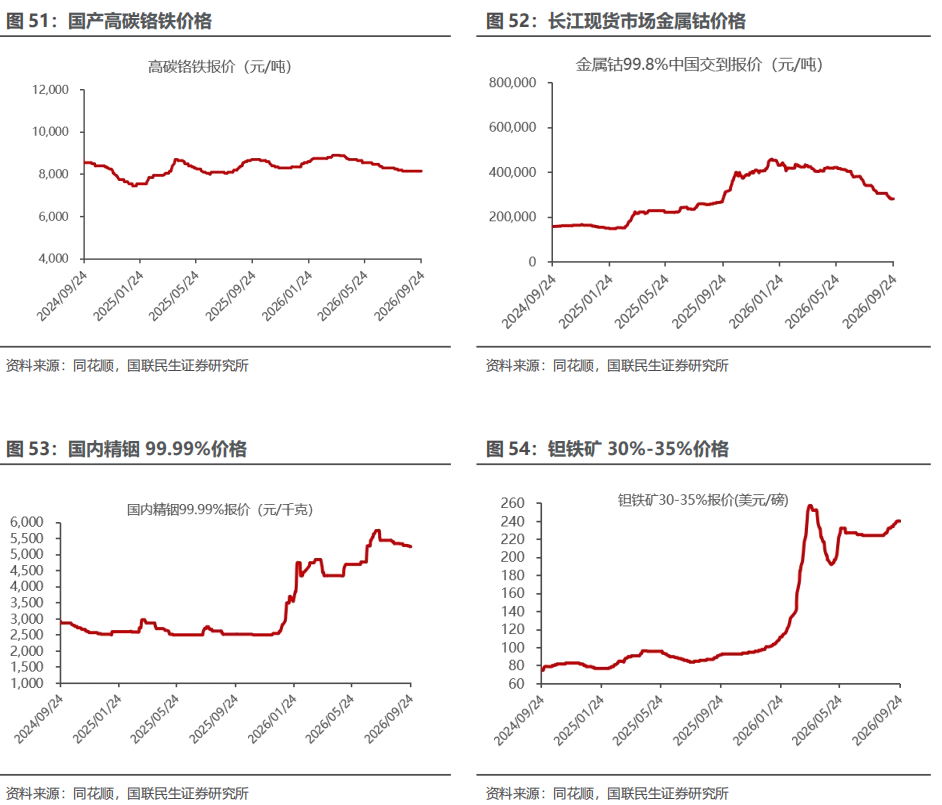
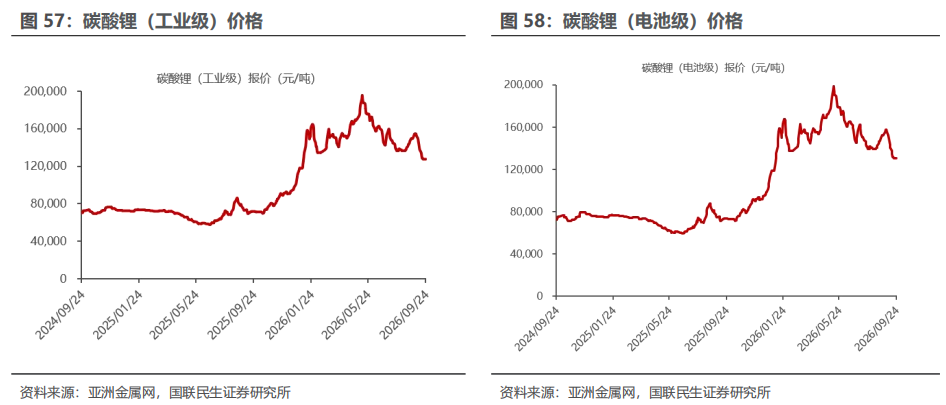
◾能源金属:周内国内碳酸锂现货价格下跌,钴价持续震荡下行,下游低位采买补货支撑镍价。锂方面,国内碳酸锂现货价格震荡下跌,周产有所下降,主要因锂辉石端原料到港不及预期及企业检修、锂云母端成本压力加剧所致;上游锂盐厂散单挺价惜售,长协持续交付,上游呈现去库态势,下游正极及电芯厂为节前备库逢低采购,库存显示累库。钴方面,钴价震荡下行,下游3C需求依旧低迷,企业仍刚需补库,未表现出节前备货的意向。镍方面,受厄尔尼诺干旱影响,印尼IMIP园区RKEF镍铁厂已开始减产,部分产线负荷减少30%-40%,预计将影响高镍生铁产量;RKAB仍是市场核⼼关注点。目前镍矿方面高品位矿坚挺、低品位矿供应充足,下游需求端未有明显改善。重点推荐:藏格矿业、中矿资源、力勤资源、新疆新鑫矿业、华友钴业、盐湖股份,建议关注盛新锂能、赣锋锂业。
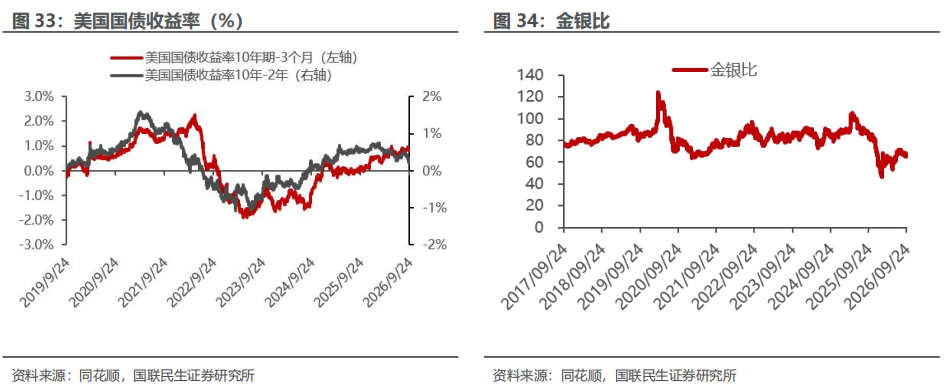
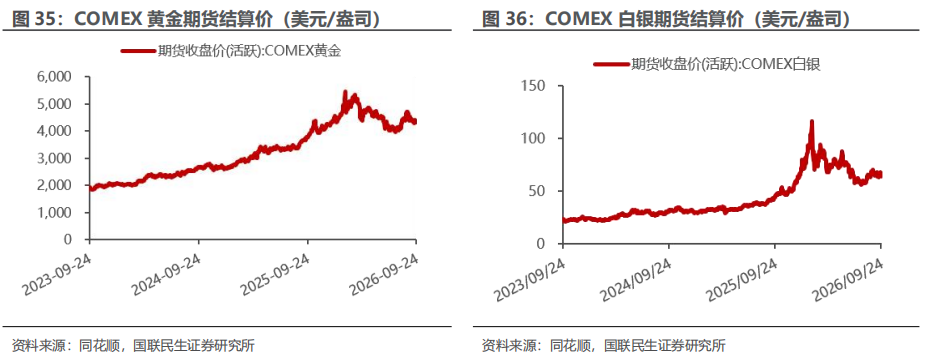
◾贵金属:贵金属在美联储加息落地+美元与美债收益率反复+市场对于后续联储货币政策仍存分歧+油价回落及地缘风险溢价消退之间反复拉锯,但黄金长期叙事坚实,方向乐观。周初受美联储加息利空落地、美元指数与美债收益率同步回落提振,金银价格迎来阶段性反弹。周中市场多空博弈加剧,金银涨幅逐步收窄,维持高位宽幅震荡。周尾美联储官员释放偏鹰加息信号,紧缩预期升温压制贵金属估值,叠加地缘避险情绪降温,金银价格小幅回落,整体陷入窄幅震荡行情。中长期来看,金价主线仍将回归央行购金+美元信用弱化长期叙事,依然看好中长期金价中枢上行。白银工业需求可能继续受到光伏浆料贱金属化影响,银浆成本占比快速提升,未来贱金属化成趋势,金银比中枢未来或将进一步上移。重点推荐:赤峰黄金、中国黄金国际、万国黄金集团、紫金黄金国际、西部黄金、中金黄金、灵宝黄金、潼关黄金、招金矿业,建议关注大唐黄金、集海资源等,白银标的建议关注兴业银锡、盛达资源。
◾风险提示:需求不及预期、供给超预期释放、海外地缘政治风险。
报告正文
1. 行业及个股表现
2. 基本金属
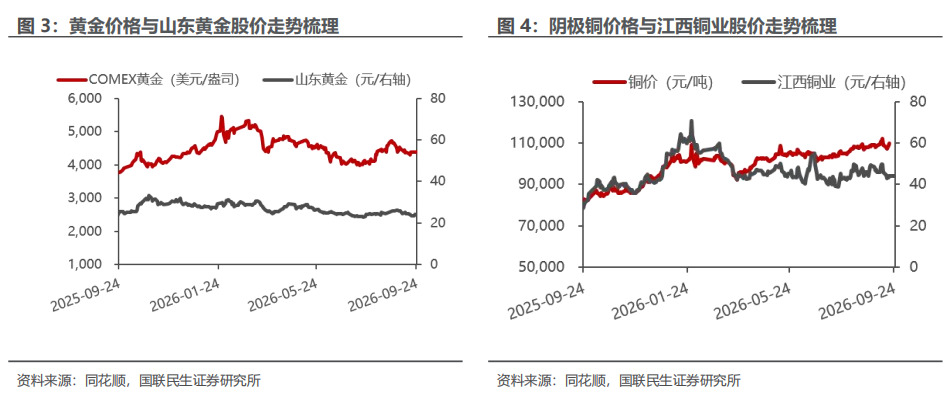
2.1 价格和股票相关性复盘
2.2 工业金属
2.2.1 铝
(1)价格周度观点
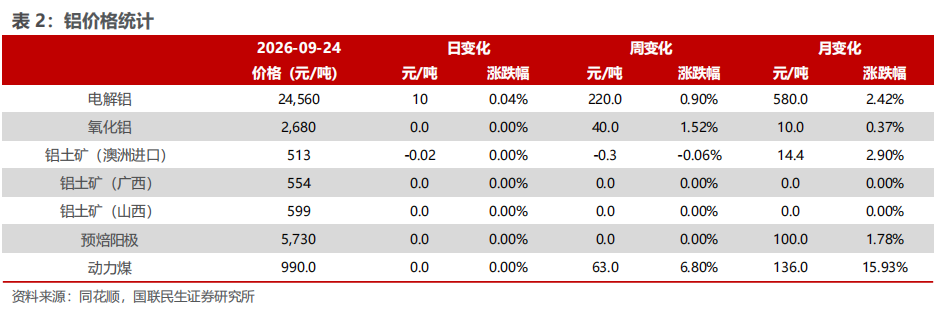
本周(09/21-09/24)宏观层面:美伊冲突进入第二周,护航联盟介入后霍尔木兹海峡通行量部分恢复,但战争险费率仍处高位,布伦特原油自101美元高点回落至95美元附近震荡,能源成本支撑较前期有所减弱但未消退。美联储9月议息会议加息25bp落地,点阵图显示年内或仍有一次加息,主席沃什会后表态偏鹰,美元指数维持13月高位运行。维持13个月高位运行。下周关注9月30日中国官方PMI,以及国庆假期期间美国PCE与非农数据——国内休市长达七日而LME连续交易,节后开盘存在外盘累积波动带来的跳空风险,资金面避险需求上升。
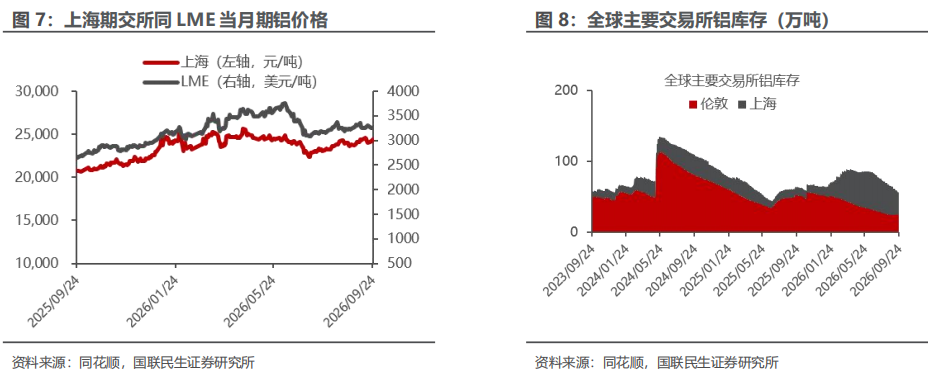
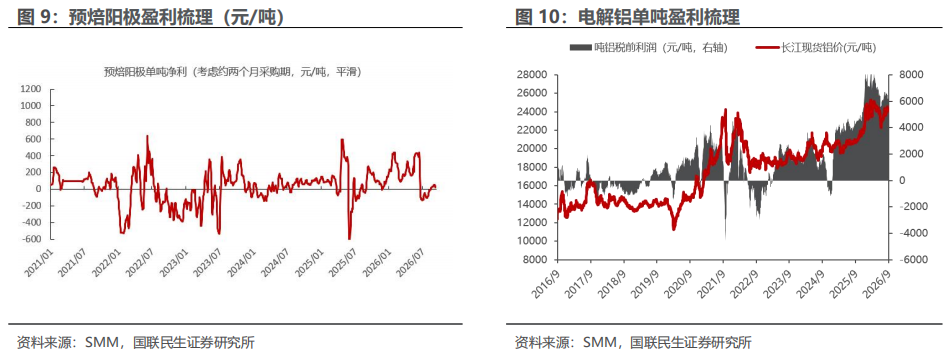
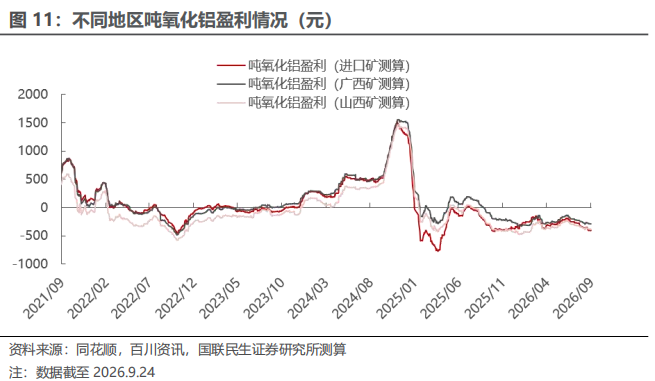
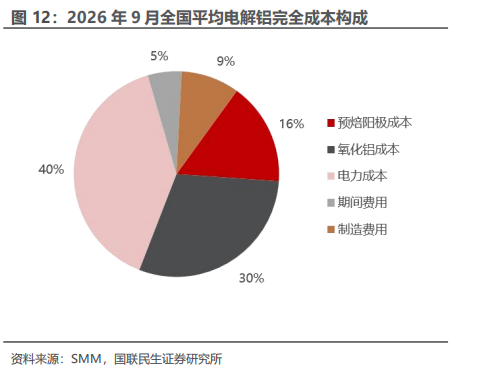
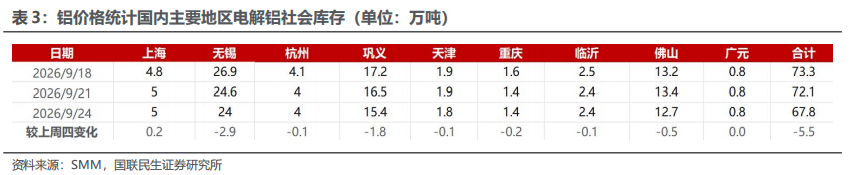
基本面来看:海外方面,电解铝复产持续推进,远期供应宽松预期仍存。但LME铝库存仅24.1万吨,维持历史极低水平,全球显性库存共振去化格局未改。国内方面,“金九”旺季需求整体修复,叠加新疆发运受阻与节前下游补库,社会库存延续去化。据 SMM 统计,9月24日国内电解铝锭社会库存67.8万吨,较上周四大降5.5万吨。但需警惕边际变化:本周度铝水比例下行,电解铝厂铸锭量环比增加,铝锭供应端边际放量。主因在于铝棒加工费持续低位,部分地区铝棒企业主动减产,铝水直供需求随之走低,更多铝液转为铸锭。
综合来看,宏观面美联储鹰派加息周期重启、强美元与高美债收益率持续压制有色估值;基本面国内库存虽处低位、去库延续,但铸锭量回升叠加铝棒减产导致铝水需求走弱,叠加国庆长假前持仓调整压力,多空博弈加剧。预计下周铝价震荡,沪铝主力运行区间23800-24300元/吨,伦铝3200-3260美元/吨。需要警惕,国庆节后季节性累库及新疆发运受阻缓解后,铝锭集中到货带来的库存风险。
(2)利润
(3)成本库存
2.2.2 铜
(1)价格周度观点
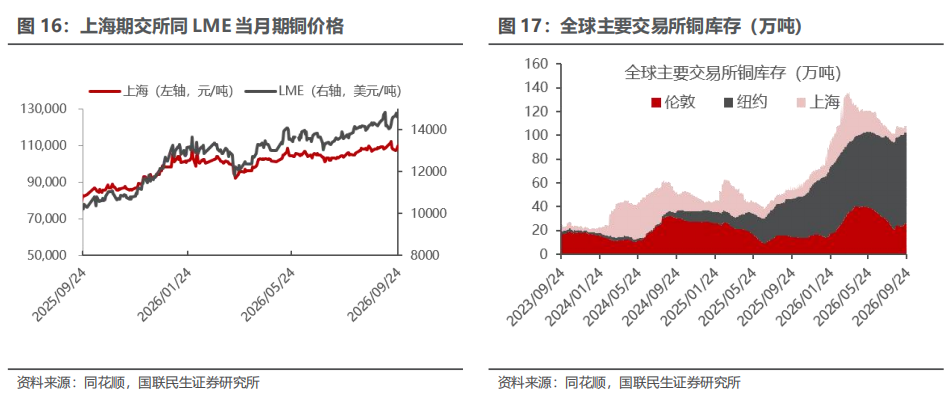
本周(09/21-09/24)宏观方面,铜价先涨后跌。周初美伊高层和谈释放缓和信号,叠加沙特恢复延布出口,原油价格持续回落。周尾美伊关系再生变数、市场重新担忧地缘冲突推高油价及通胀。与此同时,美国9月标普全球制造业PMI初值升至57,创近五年新高,投入成本加速攀升进一步强化加息预期,美元及美债收益率走强,铜价随之高位回落。周内伦铜最高触及14799美元/吨,沪铜主力最高升至111840元/吨。截至9月24日早上11时,伦铜收于14578美元/吨,沪铜主力收于110810元/吨。
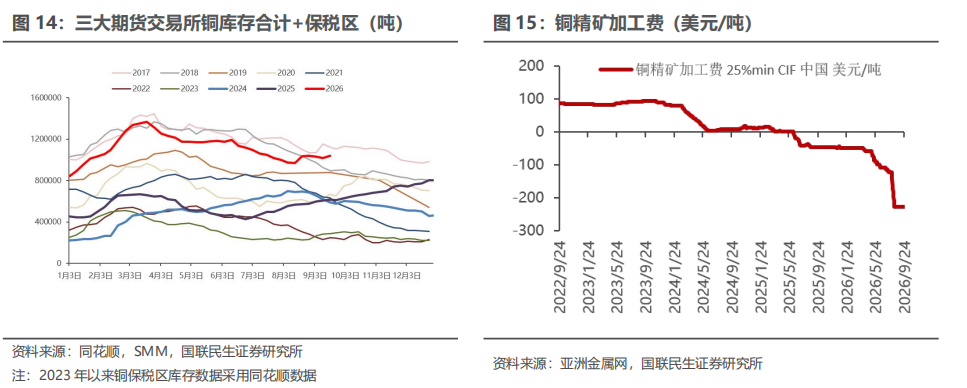
基本面方面,本周COMEX与LME库存皆小幅增加,据悉,美国新奥尔良港已出现拥堵,10月仍有约10万吨非洲及南美铜计划到港,全球精炼铜区域错配尚未缓解。国内方面,SMM全国主流地区铜库存较上周四减少1.65万吨至7.26万吨,处于近年低位。9月下旬沪伦比值回落至7.6,进口亏损扩大至1500元/吨以上,进口窗口关闭;前期锁定的进口货源虽陆续到港,但多数直接流向下游,未能明显补充社会库存。同时,具备铜精矿进料加工手册及出口条件的冶炼厂暂无明显出口计划。因此,本轮国内库存下降主要源于进口补充受限及可流通货源偏少,并非出口分流,更不能视为终端消费全面转强,整体供应处于紧张格局。需求端,双节备货带动周初采购回暖,但铜价升至11万元/吨上方后,下游畏高情绪加重,采购重新转向刚需。
2.2.3 锌
(1)价格周度观点
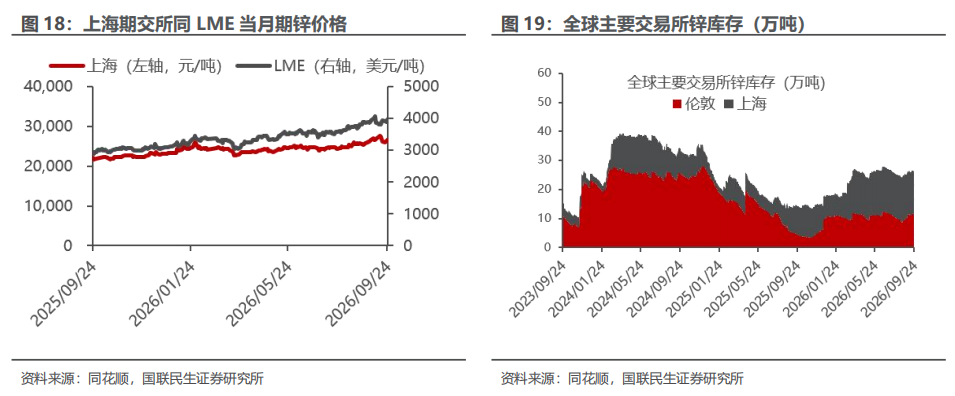
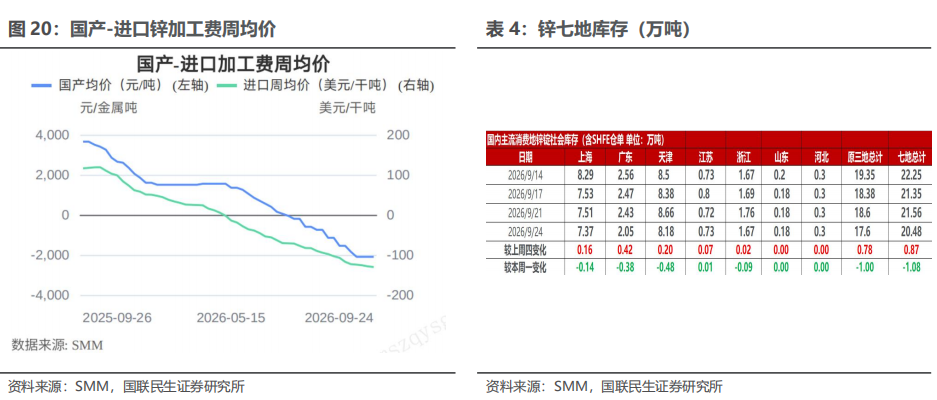
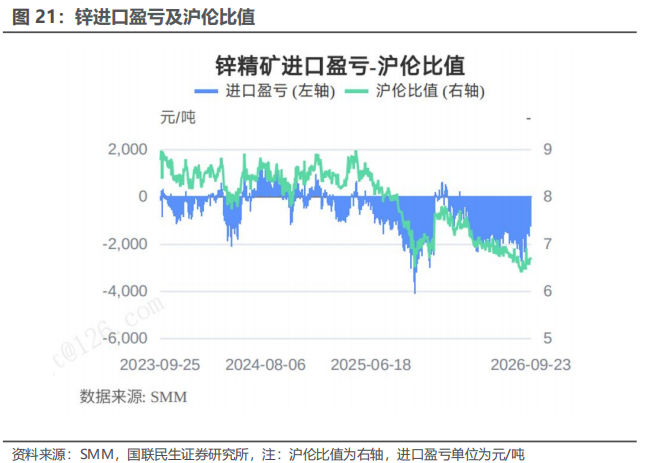
本周(09/21-09/24),周度数据看,SMM Zn50国产周度TC均价环比持平于-2100元/金属吨,SMM进口锌精矿指数环比下降1.55美元/干吨至-130.40美元/干吨。国内矿市场。正值月底,本周国内冶炼厂与矿山已初步开始就10月加工费进行接触与谈判,目前双方预期存在一定分歧。需求端看,近几个月国内硫酸价格明显下滑,部分地区价格甚至跌至1000元/吨以下,国内冶炼厂利润持续受到挤压,冶炼厂对10月加工费进一步下调的意愿较弱,但供应端未见明显恢复,预计10月整体矿供需格局难有显著改善。进口矿市场。临近双节假期,本周矿贸易商报盘不多,但近期进口矿亏损较9月初明显收窄,加上冬储需求下国内部分冶炼厂询价较多,市场矿贸易商持续下调加工费报盘。据市场了解,近期部分南美集装箱富含矿报盘至-130~-140美元/干吨附近,新世纪锌精矿报盘至-160美元/干吨附近。9月16日,Volcan Compañía Minera披露,旗下Romina多金属矿项目计划运营至2038年,并与现有Alpamarca矿业单元形成一体化生产体系。项目位于秘鲁瓦拉尔省、海拔超过4000米,采用地下开采与露天开采相结合的方式,所产矿石将运往胡宁大区Alpamarca选矿厂处理。Alpamarca选矿厂目前安装处理能力为2500吨/日,Volcan正在继续对设施进行改造,以适应Romina高品位矿石处理需求。公司预计相关新增处理能力将在2027年2月准备就绪,但目前尚未披露改造完成后的具体设计处理能力。本周SMM锌精矿在中国主要港口的库存总计29.7万实物吨,环比上周上涨2.3万实物吨,连云港库存贡献主要增量。
(2)加工费&社会库存
2.3 铅、锡、镍
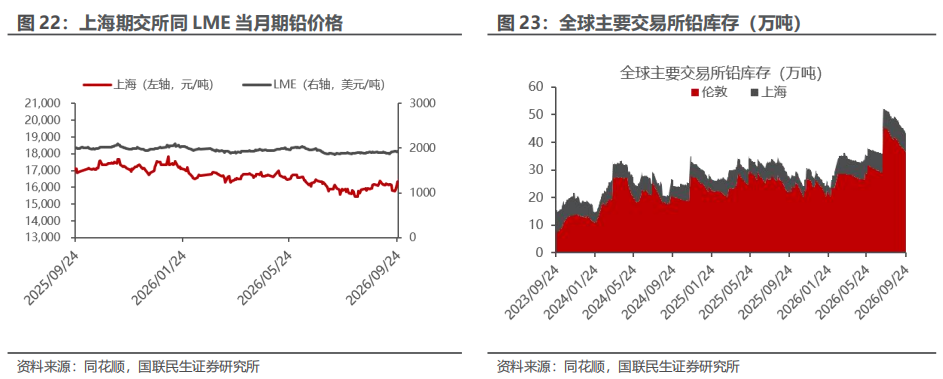
铅:本周(09/21-09/24),SMM1#铅周均价为16262.5元/吨,较上周上涨382.5元/吨。在上周下游企业集中备库后,原生铅冶炼企业库存告急,并纷纷出现预售情况,推动铅价强势上涨,周内沪铅主力合约一度触及16495元/吨。而现货市场交易活跃度却随着下游企业备库结束而下滑,同时现货升水逐日下调。如湖南地区散单报价从上周对SMM1#铅均价升水200元/吨出厂,下调至对SMM1#铅均价升水25-50元/吨出厂。再生铅方面,又因冶炼企业生产差异,地区报价差异较大,再生精铅报至对SMM1#铅均价贴水100元/吨到升水25元/吨出厂。此外,铅锭进口窗口收窄,现货市场进口铅报价同步减少,本周SMM进口精炼铅99.97%(提单)溢价报110-120美元/吨。
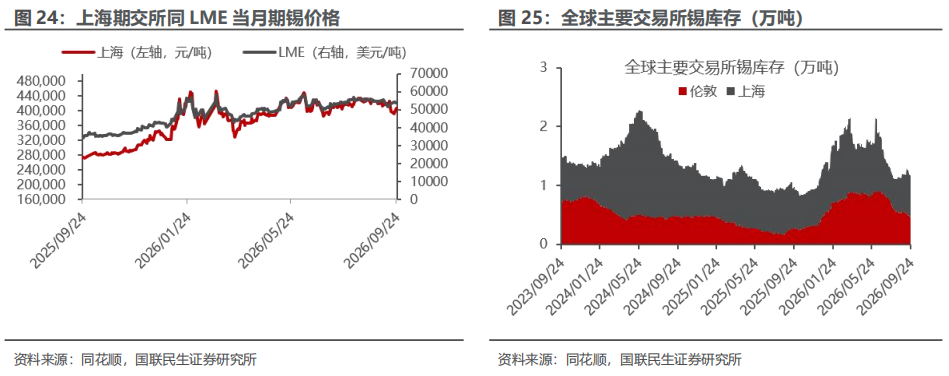
锡:本周(09/21-09/24),国内外锡市场整体呈现震荡偏强格局,沪锡主力合约周初从40.7万元/吨连续上攻,站稳41万元关口后于41.3万元附近高位波动,受美联储9月加息25bp落地后宏观压力阶段性释放、中东缓和预期升温以及矿端硬约束的共同支撑。供需基本面维持紧平衡:供应端,缅甸佤邦复产仅恢复至禁矿前40-50%水平,雨季排水及民用炸药短缺持续制约产量释放,8月自缅甸进口锡精矿约1,000金属吨,印尼8月锡锭成交环比增长3%,刚果(金)Alphamin矿山暂稳但疫情风险持续;冶炼端,云南40%锡精矿加工费持稳于18,000元/吨,两省开工率环比下滑0.94个百分点至64.94%,8月精锡进口量同比大增111.88%。需求端,8月焊料企业开工率72.8%持平,集成电路产量同比+20.6%、新能源汽车+21.9%支撑锡消费,AI算力用锡中长期增长明确,但智能手机及太阳能电池需求仍偏弱。展望后续,沪锡预计维持高位震荡格局,上方关注41.5万元/吨压力,下方40.5万元/吨存在支撑,建议投资者密切关注缅甸矿端复产进度、国内外库存变化及宏观政策动向。
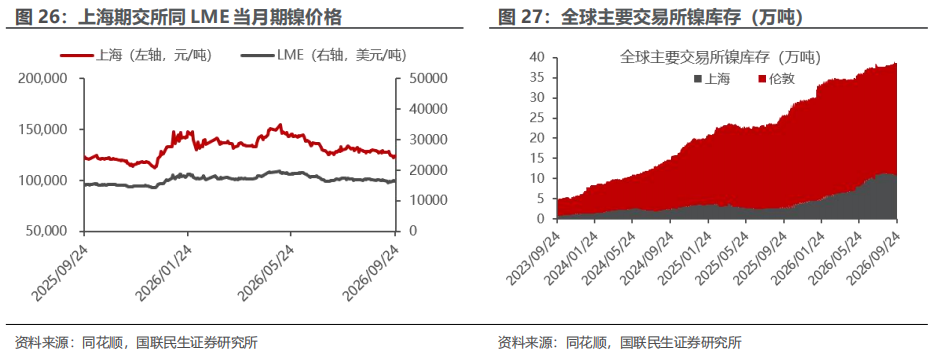
镍:本周(09/21-09/24),镍价震荡走强,SMM1#电解镍周均价126,725元/吨,环比上涨1,625元/吨,LME镍3M合约同步走强,沪镍主力合约2610全周累计上涨约1.0%。宏观方面,本周中美经贸磋商在纽约举行,为9月24日中美元首会晤铺路,市场风险偏好回暖;但美国PMI1数据强劲致美债收益率破5%,宏观压制加码,油价下跌缓解加息压力但后续伊朗局势扰动。基本面方面,受厄尔尼诺干旱影响,印尼IMIP园区RKEF镍铁厂已开始减产,部分产线负荷减少30%-40%,预计将影响高镍生铁产量;RKAB仍是市场核心关注点,镍矿方面高品位矿坚挺、低品位矿供应充足,下游需求端未有明显改善。预计节后沪镍主力合约(2610)核心运行区间为12.3-12.7万元/吨。
3. 贵金属、小金属
3.1 贵金属
金银:本周(09/21-09/24),金银价格震荡反弹。截至9月23日,国内99.95%黄金市场均价936.92元/克,较上周同期上涨0.42%%,上海现货1#白银市场均价16160元/千克,较上周同期价格上涨4.32%。本周黄金、白银走势同步性较强但波动幅度有所分化,白银整体弹性显著高于黄金。周初受美联储加息利空落地、美元指数与美债收益率同步回落提振,金银价格迎来阶段性反弹,黄金各品类价格悉数走高,现货白银、沪银主力合约及白银T+D更是出现大幅拉升,涨幅远超黄金。周中市场多空博弈加剧,金银涨幅逐步收窄,维持高位宽幅震荡。周尾美联储官员释放偏鹰加息信号,紧缩预期升温压制贵金属估值,叠加地缘避险情绪降温,金银价格小幅回落,整体陷入窄幅震荡行情,无单边涨跌趋势。纵观全周,本周贵金属并非由单一趋势主导,而是在美联储加息落地、美元与美债收益率反复、油价回落及地缘风险溢价消退之间反复拉锯,呈现典型的多空博弈特征。当前COMEX金银主力分别运行在4300-4450和65.0-69.0美元/盎司之间,沪银主力在15500-16500元/千克区间内震荡,沪金主力在940元/克附近震荡。
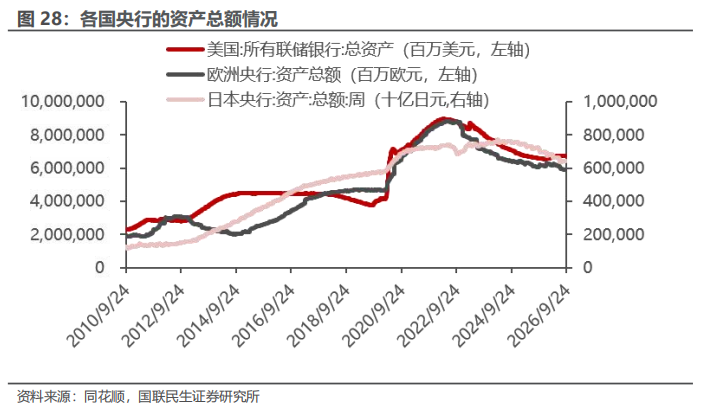
(1)央行BS、实际利率与黄金
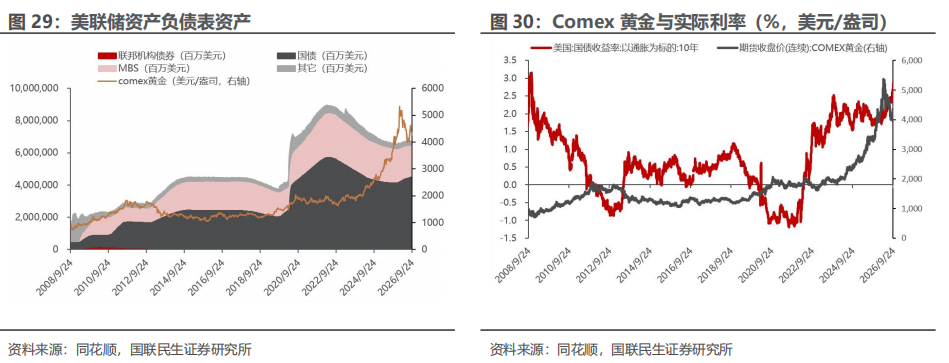
(2)ETF持仓
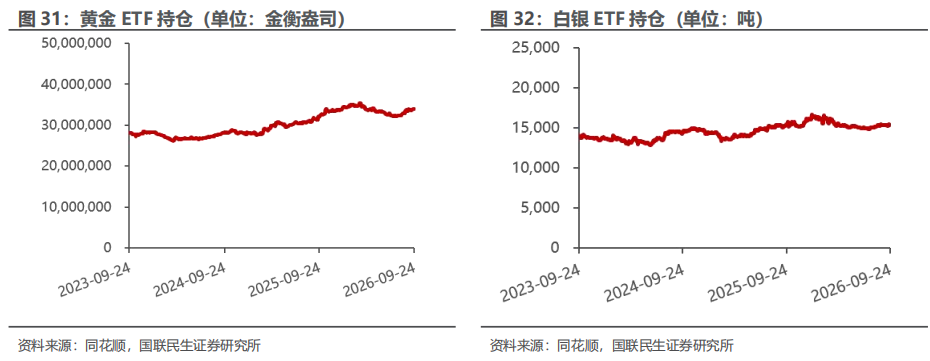
(3)长短端利差和金银比
(4)COMEX期货收盘价
3.2 能源金属
3.2.1 钴
(1)高频价格跟踪及观点
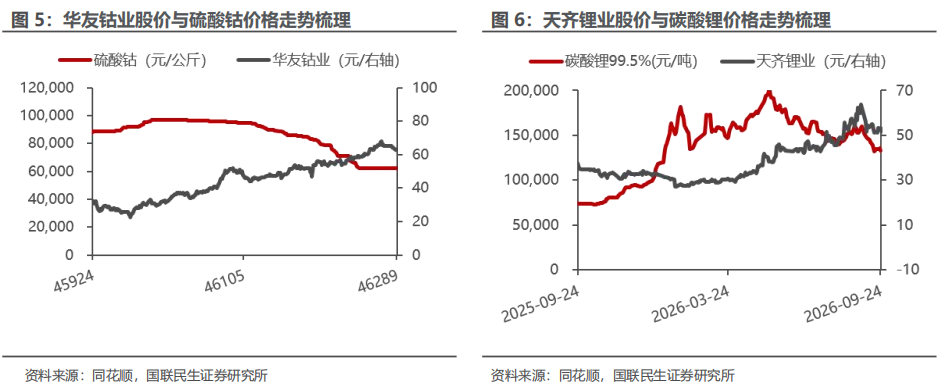
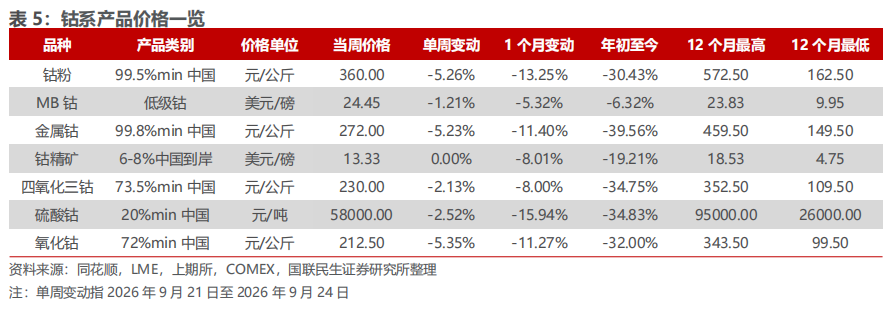
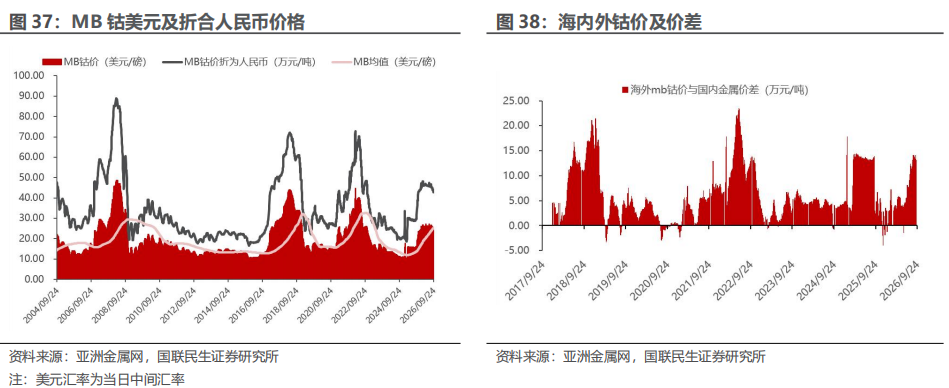
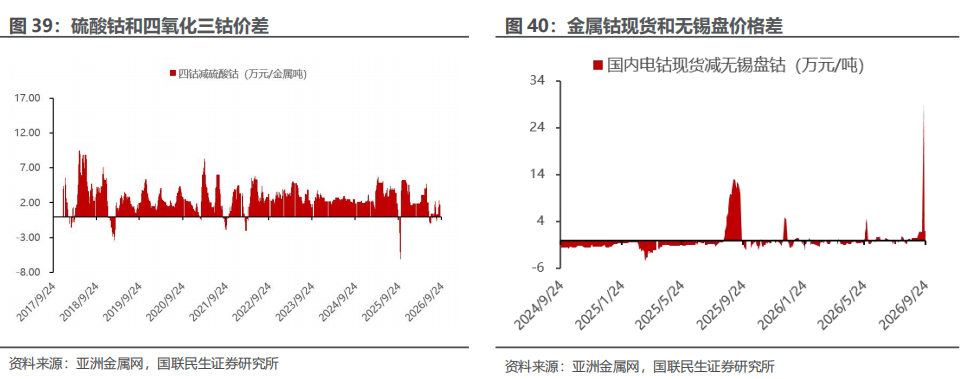
电解钴:本周(09/21-09/24)电解钴市场继续震荡下行。周初价格相对稳定,在27.0~28.5万元/吨窄幅震荡。下半周,电子盘价格受资金影响快速回落,市场信心受打击。贸易商报价基差上调,当前最小基差1000~2000元。主流冶炼厂暂未调价,但若价格持续低位,下调可能性较大。下游需求低迷,刚需补库,无节前备货意向。整体上,在各类钴产品止跌、下游形成持续性补库之前,电解钴价格尚不具备走出低位整理的条件。
钴盐(四氧化三钴):本周(09/21-09/24)四氧化三钴价格小幅回落。成交方面,零单极为稀少,现有出货多为前期签订的长单,其余厂家则以加工业务为主。供应端,行业停产及减产范围持续扩大。需求端,钴酸锂企业手中仍有原料库存,9月需求表现依旧疲弱,暂无采购意愿,节前多数企业已着手准备放假。从生产节奏看,10月首周受国庆假期影响停产,其后复产调试设备约需两周,当月产量预计将出现大幅下滑。综合来看,短期四氧化三钴价格仍将维持窄幅下滑。
三元前驱体:本周(09/21-09/24)三元前驱体价格走弱,周内硫酸锰、硫酸镍和硫酸钴价格均下行。针对10月及四季度订单,部分厂商因前期硫酸盐原料成本较高仍有挺价意愿;长单方面,多数厂商系数尚未上调,季度单下游接受度较弱,预计整体与三季度持稳;散单方面,受镍钴盐价格偏弱及下游需求疲软影响,10月订单系数预计下行。生产端,头部厂商海外订单良好,排产水平较高,但部分国内头部厂商因终端需求不及预期、关键原材料偏紧,备库意愿下滑,开工率下行,本月排产呈下行趋势。展望后市,硫酸盐价格尚未明显回升,后续新订单需关注四季度下游实际需求。
三元材料:本周(09/21-09/24)三元材料价格弱势震荡。从原材料端来看,硫酸镍价格小幅走弱,硫酸钴价格暂时企稳,碳酸锂与氢氧化锂价格周初反弹,但力度有限,周四再度回落,带动三元材料价格重心小幅下移。成交方面,随着国庆假期临近,部分厂商已于前两周完成签单和备货,当前处于交货阶段;另有部分厂商节前进行小批量备货,整体以刚需采购为主。需求方面,9月动力市场需求延续疲软,正极厂以消耗库存为主,生产和原材料采买积极性较弱;预计10月国庆节后动力市场有望迎来阶段性小幅回暖,但四季度整体来看,三元市场需求难有明显复苏,与二三季度的高峰水平仍有差距。海外市场方面,近月因锂电池出口管制存在恢复的可能,带动部分订单前置,9月海外订单表现较好;后续需密切关注管制政策细则的变化,若政策再度延期,在前期订单较为充足的情况下,海外订单存在减量风险。消费市场方面,部分超高镍9系材料的新项目近月表现较好,但传统568系材料的老项目整体仍相对平淡。
钴酸锂:本周(09/21-09/24)钴酸锂市场价格整体回落走弱,传统“金九”旺季利好落空,成本端上游四氧化三钴价格下行直接压缩成本支撑,产品价格顺势下滑。供应端维持以销定产,货源平稳;需求端颓势尽显,下游终端市场备货意愿低迷,仅刚需随采随补。终端消费电子新品密集发布,首销表现强劲,但传导至上游仍需时间,新机热销短期内难以转化为对钴酸锂的实际采购。短期钴酸锂市场弱势基调已定,价格震荡下行,若需求持续疲软,价格仍存在进一步走弱风险。
(2)价差跟踪
3.2.2 锂
锂矿:本周(09/21-09/24)锂矿市场延续偏弱运行,海外资源持续到港带动国内现货供应进一步增加,矿端供需结构较前期明显转松。随着前期海外发运逐步兑现,贸易环节库存快速累积,同时可售货源明显增加,市场流通矿源紧张的局面进一步缓解。需求端,尽管下游生产仍维持相对高位,但碳酸锂价格持续走弱进一步压缩外采矿锂盐企业利润,盐厂原料采购整体趋于谨慎,以刚需补库为主,对高价矿源的接受度继续下降。当前矿端矛盾已逐步由前期的资源供应偏紧转向海外到港增加与盐厂采购放缓之间的错配,贸易商出货意愿有所增强。预计短期锂矿价格仍将跟随碳酸锂偏弱运行,后续重点关注海外矿实际到港、港口及贸易环节库存去化速度,以及盐厂利润压缩后是否进一步降低原料采购意愿。
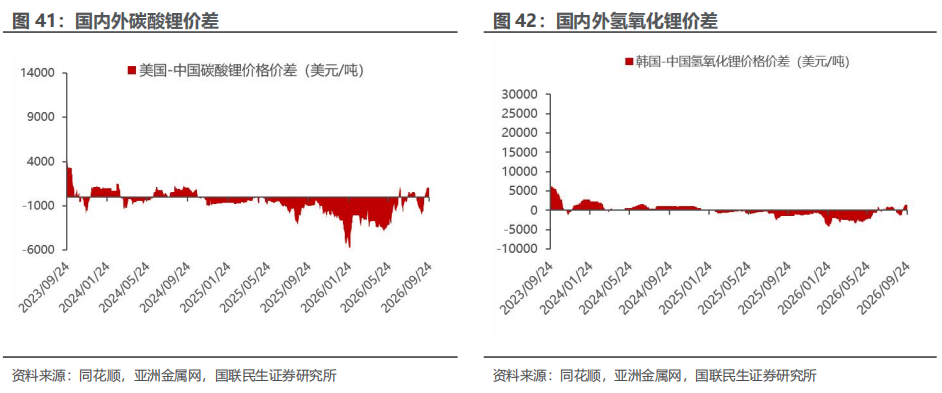
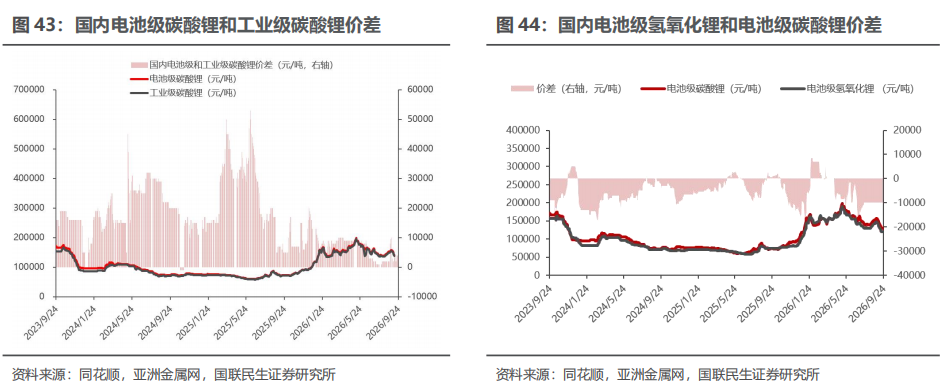
碳酸锂:本周(09/21-09/24)碳酸锂现货价格震荡下跌,下游逢低买货意愿仍在,上游锂盐厂坚持散单惜售挺价,市场询价和实际成交节奏有所放缓。本周国内碳酸锂产量有所下降,主要因锂辉石端部分企业原料到港不及预期及检修,锂云母端部分企业成本压力加剧导致开工率降低。上游锂盐厂长协持续交付,散单挺价惜售,部分企业有散单出货,上游呈现去库;下游正极厂和电芯厂为节前备库逢低采购,库存累积;贸易商环节随着上游放货放缓、下游持续买货,库存大幅消化。
氢氧化锂:本周(09/21-09/24),氢氧化锂价格环比上周有所回落。当前锂市场同时受到供需两端信息扰动,市场信心整体不足,导致锂盐价格持续下探。价格方面,锂盐厂挺价意愿依旧较强,报价多集中在13.0万元/吨及以上;部分贸易商报价则贴水0.8万—1.3万元/吨,但实际成交较少,买卖双方价格分歧仍较明显。需求方面,三元材料订单虽有回暖预期,但具体量级尚未确定;同时,节前备货已基本收尾,市场虽仍有一定询价,但买方可接受价位持续偏低,成交依旧清淡。此外,受价格波动带动,部分贸易商也进场询价,但因可接受价位偏低,实际成交意愿不足。整体来看,在供需博弈延续、市场观望情绪较浓的背景下,氢氧化锂价格将持续区间震荡。
3.3 其他小金属
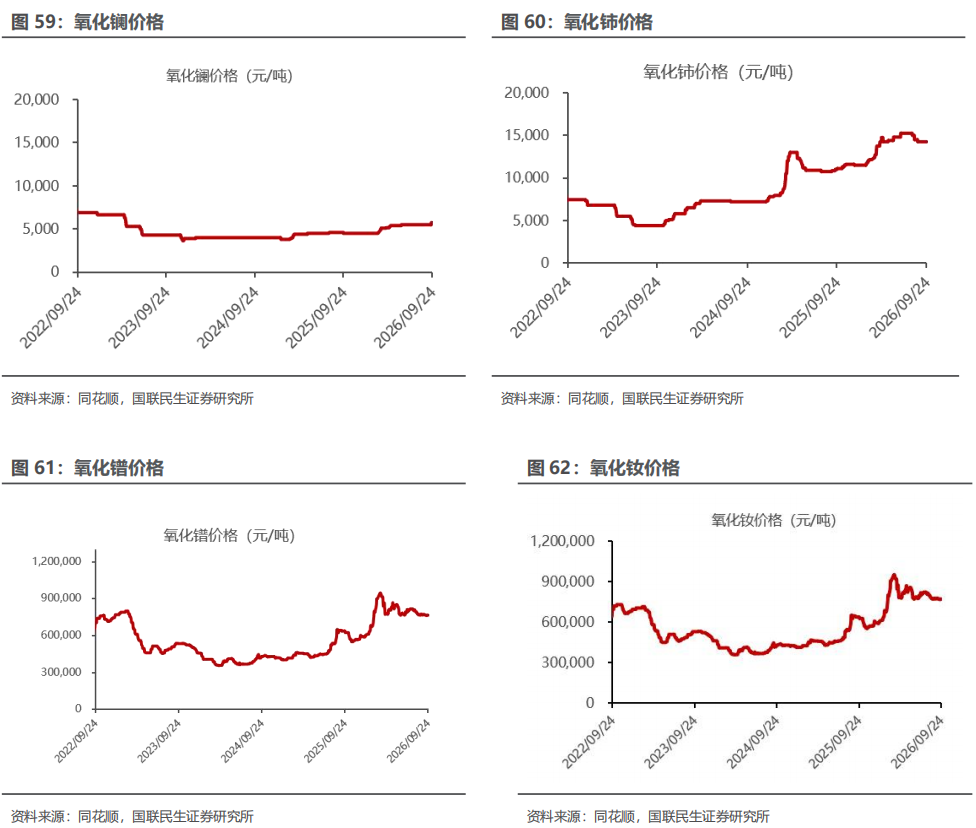
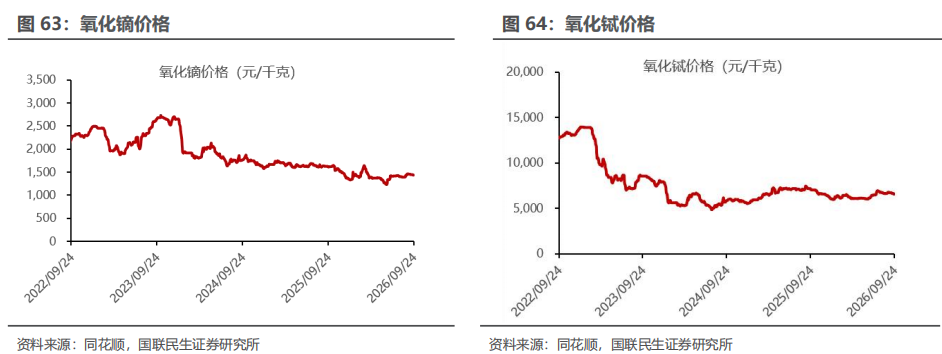
4. 稀土价格
5. 风险提示
1)需求不及预期:若全球经济出现系统性下滑风险,则会对各类金属需求端产生打击,需求恢复或存在弱于预期的风险。
2)供给超预期释放:受限于产能,加上供应干扰较大,供给端释放较慢,若资本开支大幅上升,供应可能有超预期释放。
3)海外地缘政治风险:海外地缘冲突扰动供给,同时地缘冲突风险也影响市场避险情绪,影响未来金属需求。

 VIP复盘网
