

华夏能源网获悉,近日,安彩高科(SH:600207)发布公告称,公司正筹划向控股股东河南投资集团或其指定第三方出售浮法玻璃、药用玻璃及其他非核心主业资产。同时,公司还在近期卖掉了一批价值1.14亿元的贵金属铑粉。
通过“变卖”一系列资产,安彩高科将更聚焦于光伏玻璃业务。
作为光伏辅材,光伏玻璃深受光伏行业下行周期影响。2026年上半年,在12家光伏玻璃企业中,只有信义光能(HK:00968)维持微弱盈利,其余全部亏损。
在此背景下,资产“瘦身”成为了一众光伏玻璃企业无奈的选择。除了安彩高科,海南发展(SZ:002163)也在近期大幅收缩战线。不过,与安彩高科不同,海南发展选择直接退出光伏玻璃赛道。9月22日,海南发展旗下的海控三鑫将7条光伏玻璃深加工线在京东资产交易平台公开拍卖。
值得注意的是,最近几个月,光伏玻璃价格多次出现上涨,这是否是行业拐点来临的信号?已经被逼到“割肉求生”的光伏玻璃企业,苦日子熬到头了吗?
业绩压力下的“自救”

光伏玻璃企业的生存境况,可以从今年上半年的财报中一窥究竟。
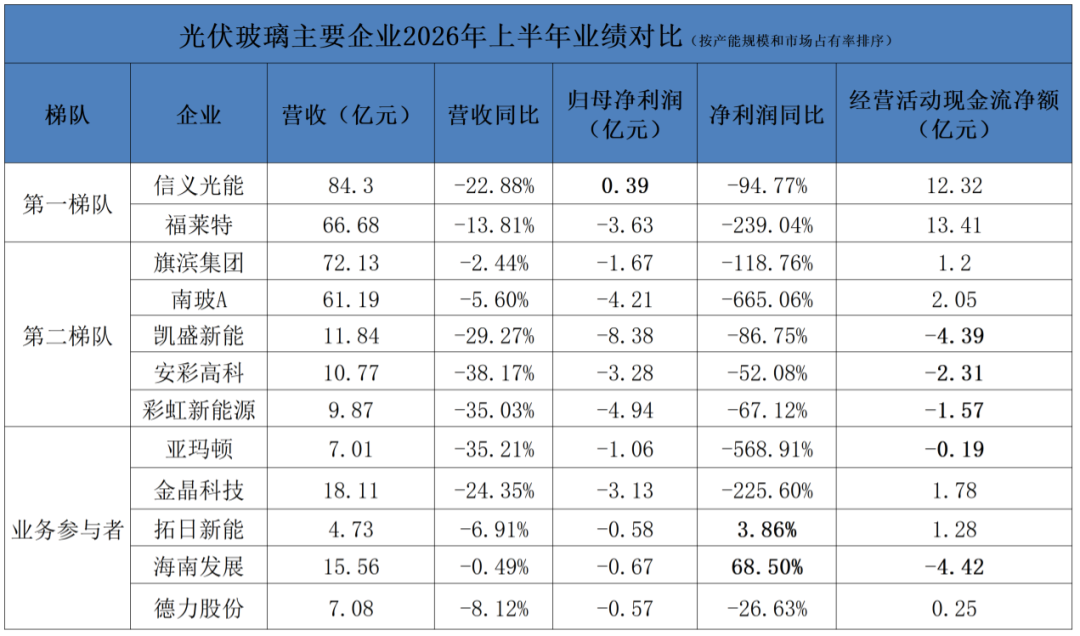
光伏玻璃行业目前是以信义光能和福莱特(SH:601865)主导的“双寡头”格局,两家合计占据全球超50%市场份额。旗滨集团(SH:601636)、南玻A(SZ:000012)、凯盛新能(SH:600876)、安彩高科、彩虹新能源(HK:0438)五家公司则共同构成了第二梯队,同时还有五家业务占比较小的企业参与其中。
从盈利来看,光伏玻璃行业呈现“龙头勉强保本、二线整体深亏”的格局。
其中,信义光能是唯一盈利的企业,但0.39亿元的净利润对应84.3亿元营收,净利率不足0.5%,盈利能力偏弱;福莱特上半年由盈转亏,亏损3.63亿元,为A股上市以来首次半年报亏损。
第二梯队中,凯盛新能亏损8.38亿元,安彩高科亏损3.28亿元,彩虹新能源亏损4.94亿元,亏损额均远超其营收规模所能承受的范围。“业务参与者”中,亚玛顿(SZ:002623)净利润同比暴跌568.91%,金晶科技(SH:600586)亏损3.13亿元,亏损幅度同样惊人。只有拓日新能(SZ:002218)和海南发展实现减亏,但前者靠光伏发电业务支撑,后者则是靠海控三鑫出表剥离了亏损。
从营收看,上述企业全部同比下滑,降幅从0.49%到38.17%不等。其中,安彩高科、彩虹新能源、亚玛顿降幅都超过35%,说明订单流失严重,需求端非常疲软。
从现金流来看,凯盛新能、安彩高科、彩虹新能源、海南发展的经营活动现金流流出较多。其中,凯盛新能和海南发展的现金流流出均超过4亿元,自身造血能力不足。
光伏玻璃企业集体亏损,根源是供需严重失衡所导致的价格持续低于成本。
需求端2026年上半年继续走弱,国内光伏新增装机同比大幅下滑66.04%,组件企业排产下降,对光伏玻璃的采购需求随之萎缩。
华夏能源网注意到,2026年5月,德力股份(SZ:002571)解除了与隆基绿能(SH:601012)一笔价值55亿元的光伏玻璃大单。据了解,该协议签订于2021年,彼时曾备受市场关注。此次订单解除的原因系受光伏行业整体行业周期及行业供需结构性矛盾的影响,原合同五年内并未实际履行。光伏行业的需求萎缩可见一斑。
供给端则因为前期产能扩张过快,产能过剩问题突出,光伏玻璃行业库存天数一度升至53.4天的历史高位。
需求萎缩与供给过剩叠加,又进一步导致光伏玻璃价格在今年上半年跌至8-8.5元/平方米的低点,跌破多数企业的现金成本线。价格跌破成本后,企业每生产一片玻璃都在净消耗现金,毛利率普遍转负或大幅压缩,凯盛新能、安彩高科的业务毛利率已降至-48.6%和-14.98%。
企业越亏损,就越无力维持生产,资产出清就成为公司“自救”的一种方式。然而,第一梯队尚能维持正毛利和正向现金流,只需对生产线冷修控产;第二梯队负毛利经营、现金流持续失血,只能被迫出售资产;尾部企业经营性现金流则最易断裂,当资产残值不足抵债时,或将走向破产清算。
光伏玻璃何时走出低谷?
值得注意的是,9月15日,在半年度业绩说明会上,安彩高科给出了一个相对积极的判断,“预计2026年三四季度光伏玻璃供需关系趋于改善,价格呈现底部企稳回升态势。”
这个判断的确有数据支撑。据卓创资讯统计,2026年5月至今光伏玻璃行业在产日熔量从8.3万吨降至7.1万吨,近3个月供应收缩约12%;库存可用天数自54天回落至45天,去库幅度接近18%。7月中旬、8月初、9月初,光伏玻璃价格连续三次上涨,2.0mm玻璃修复至10.25元/平方米,较前期低点8.25元/平方米上涨24%。行业库存天数回落至44.69天,较前期高点下降16%。
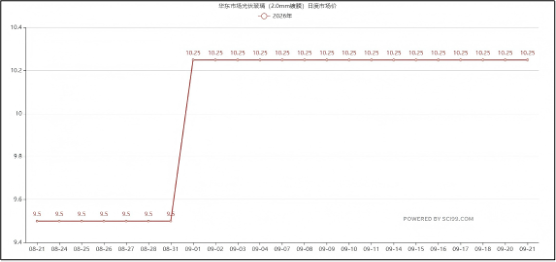
华东市场光伏玻璃(2.0mm镀膜)日度市场价格走势(来源:卓创资讯)
积极信号频传,是否意味着光伏玻璃企业有可能在今年剩下的几个月内走出低谷?华夏能源网认为,至少从供给、需求及成本三个维度来看,光伏玻璃企业的苦日子还没有到头。
首先,供给端的减产虽然在执行,但约束并不牢固。2026年5月以来,行业供给收缩确实在发生。经过首轮亏损倒逼下的减产后,当下的第二轮虽转向主动控产,但更多是头部企业基于下半年供需预判的前置干预,并非行业整体共识。更关键的是,目前有约8000吨建好可点产线掌握在头部企业手中,且堵窑、保窑产能恢复速度远快于冷修产线。一旦价格回升至现金成本线以上,这部分产能可能迅速重新点火,压制价格上行空间。
其次,需求端的增长预期能否兑现,是价格回升的关键变量。2026年上半年国内光伏新增装机同比已大幅下滑,下半年虽是传统旺季,但四季度组件企业更侧重利润兑现,开工率恐怕难有明显提升。若终端装机不及预期,光伏玻璃的需求改善就缺乏根基,价格上涨将失去支撑。海外需求增长或可拉动整体需求改善,但海外的光伏相关政策又存在着不确定性。
此外,从成本端来看,价格回升又不等于全行业的盈利修复。当前光伏玻璃成本曲线陡峭,头部企业现金成本约8.5元-9元/平方米,二三线企业在11元-12元/平方米。即便价格回升至10元-10.5元/平方米,二三线企业仍处于现金亏损状态。更关键的是,冷修产线复产需要资金投入和3至6个月的爬产周期,而二三线企业已持续亏损近两年,无力承担复产成本,大部分企业复产意愿较弱。这意味着,即便价格企稳,二三线企业的出清仍将继续,行业盈利修复的节奏会慢于价格回升的节奏。
曙光已现,挑战犹存。期待行业加速出清低效产能,供需重归平衡,让价格企稳真正转化为全行业盈利修复,而非龙头独暖。

 VIP复盘网
