

今天是中秋节,祝朋友们节日快乐。中秋节就来看看经营月饼类食品企业的财报吧,因为我刷到很多说今年月饼不太好卖的视频,虽然财报中不可能有今年的数据,以前的趋势,似乎也有一定的参考意义。
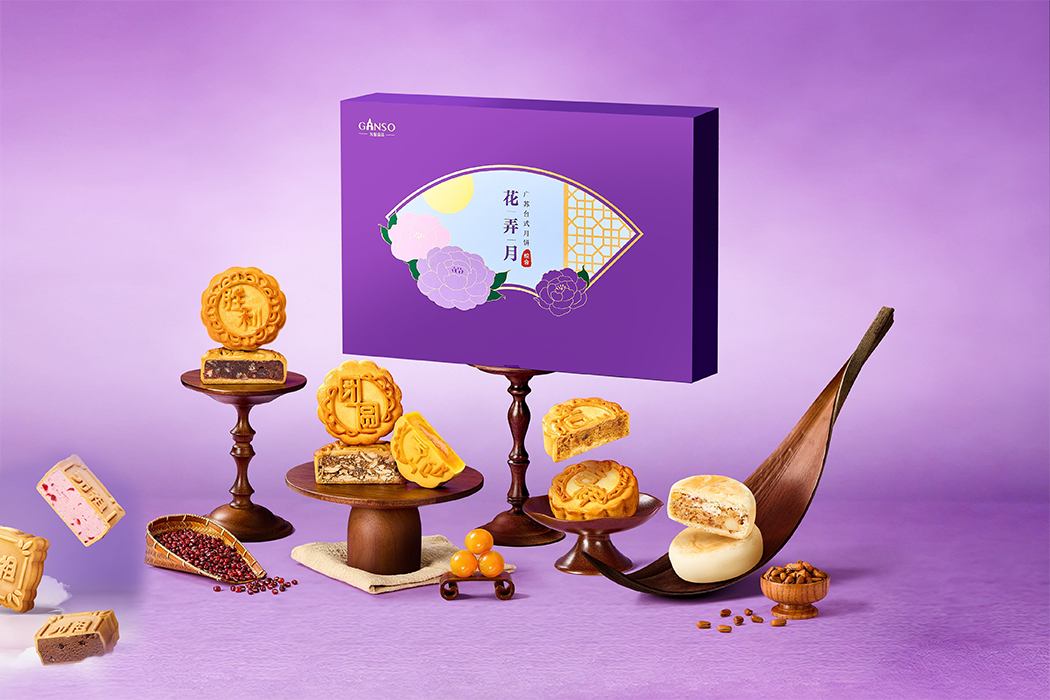
上海元祖梦果子股份有限公司(股票简称: 元祖股份)2016年12月在上交所主板上市,产品以境内市场为核心,依托全国800余家线下实体门店以及线上主流电子商务与外卖平台,构建起覆盖B端与C端多元化客户的立体化销售网络。
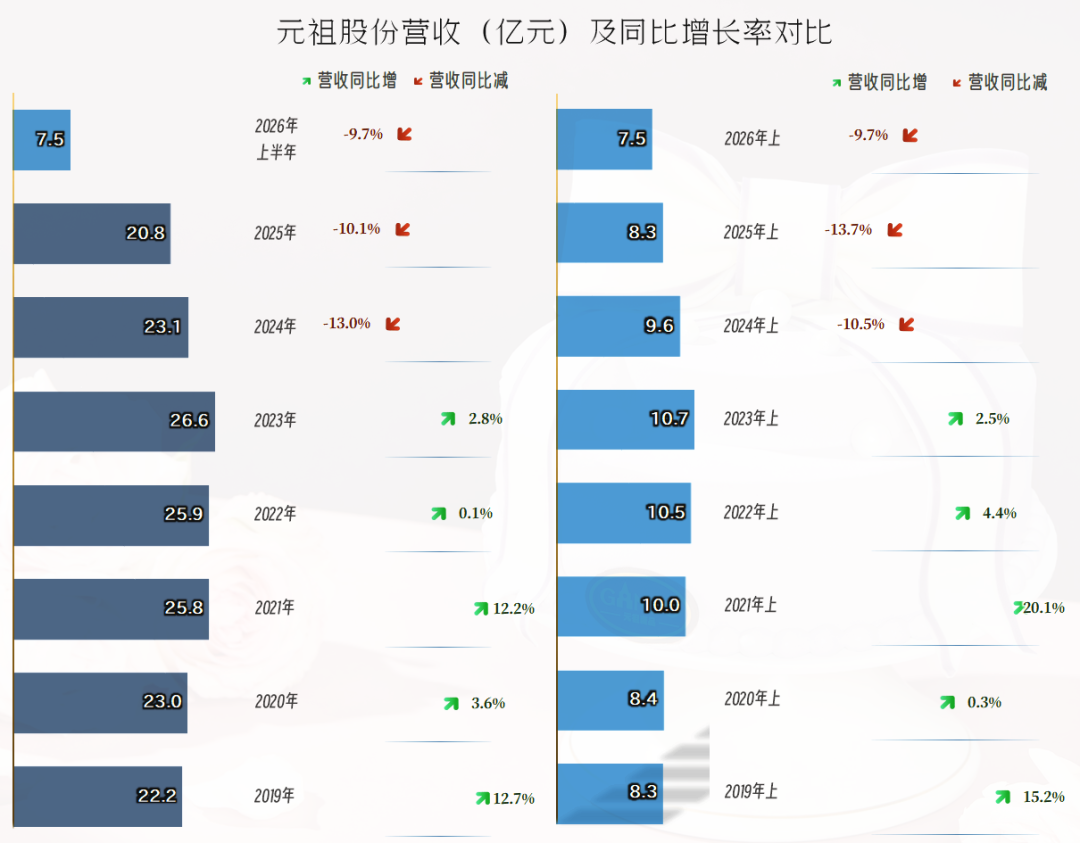
2026年上半年,元祖股份的营收同比下跌9.7%,这是连续两年半保持下跌状态了。再结合着2022年和2023年的微增,已经有数年的表现不佳。非常明显地显现出,年营收25亿元的天花板守不住,20亿元也快失守的下行状态。
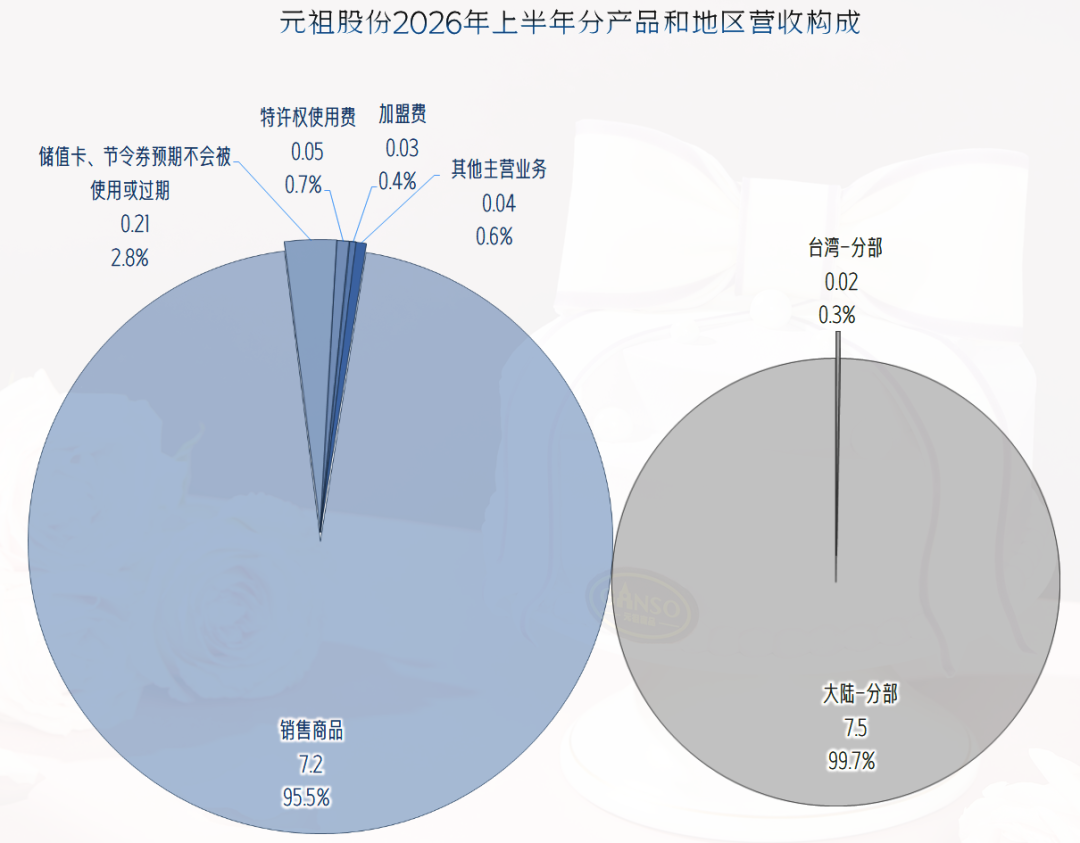
元祖股份的核心业务是销售商品,具体就是中西糕点礼盒和蛋糕等产品,当然也包含月饼。还有少量的储值卡、节令券、特许权使用费和加盟费等收入。主要的市场是在中国大陆,中国台湾地区的规模和占比很小。
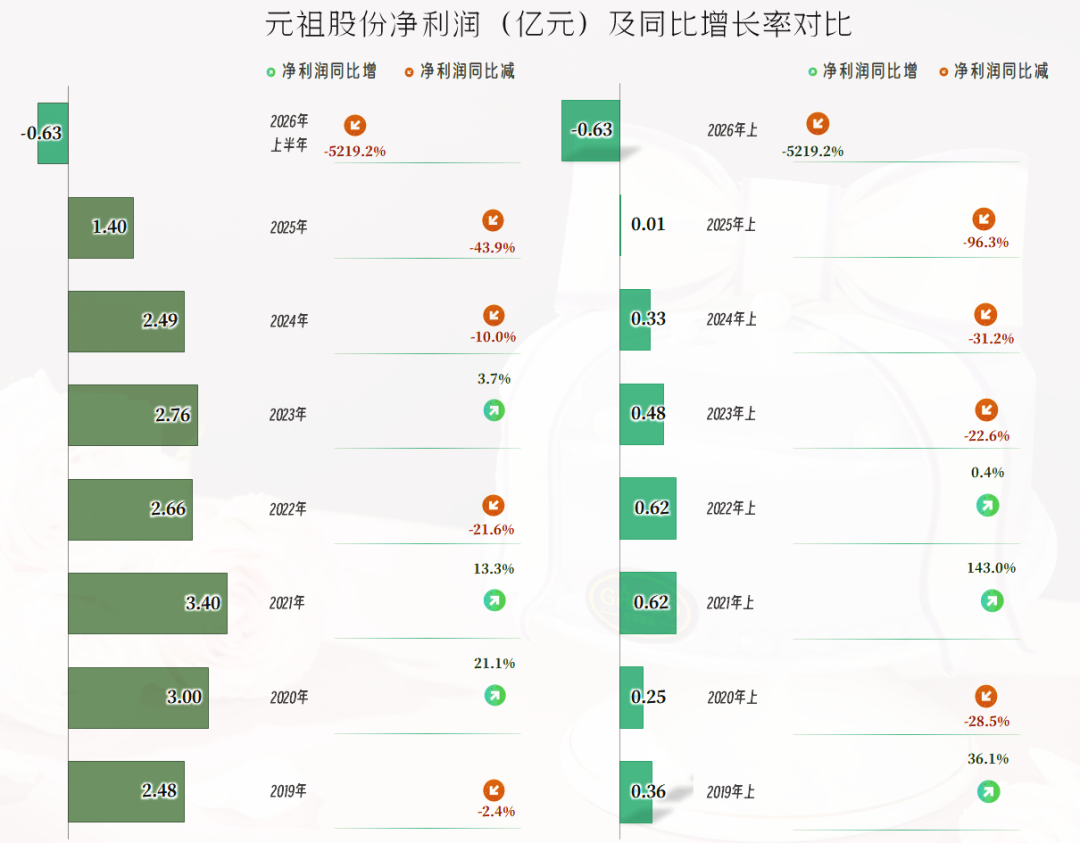
净利润的表现还不如营收,在营收下跌前的那几年,隔一两年就会出现同比下跌的不规则“俯卧撑”模式;最近两年半就和营收一样,出现了连续下跌的局面。
2026年上半年的形势非常严峻,总算出现了多年不见的亏损情况。就算存在上下半年受淡旺季的影响,全年的表现也很难好上多少。
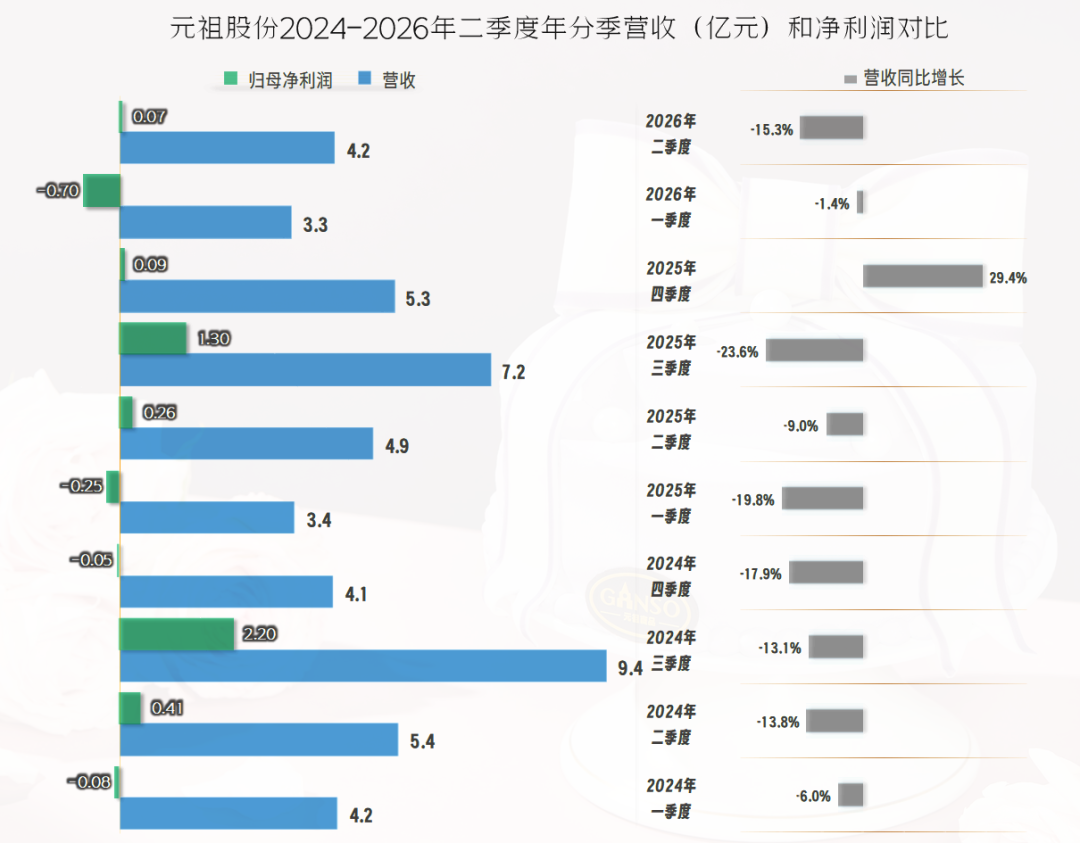
分季度来看,在最近10个季度中,只有2025年四季度的营收出现过同比增长的情况,其他9个季度都在同比下跌。
2024年有两个季度出现了亏损的情况,2025年和2026年都只有一季度亏损。但是,亏损的一季度,连续出现亏损额扩大的趋势,再结合着盈利的季度逐步变为微利,全年或半年汇总后的盈利情况就不太乐观了。
我们当然注意到,前两年的三季度,都是当年利润的主要来源,而三季度正好就有今天这个节日——中秋节。虽然不能说元祖股份主要靠月饼这个额外增加的利润源才能实现不错的盈利,但做这样的推断,并非就没有道理。
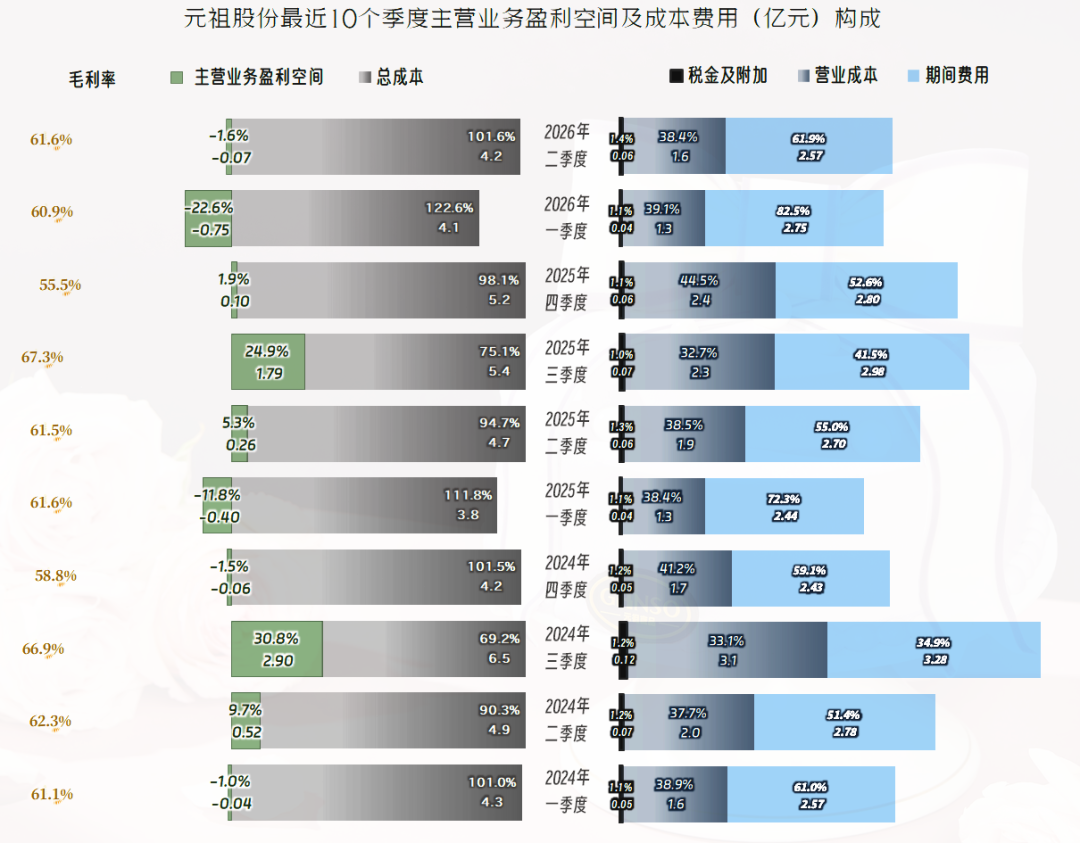
季度间的毛利率是相当稳定的,但季度间的主营业务盈利空间差异极大。一般是一季度亏损严重,三季度大额盈利,另外两个季度在“打酱油”。
三季度正好有中秋节,也正好对应着当年的营收峰值季度。哪怕期间费用的规模也比其他季度大,但能够将其占营收比摊薄,挤出一定的盈利空间。
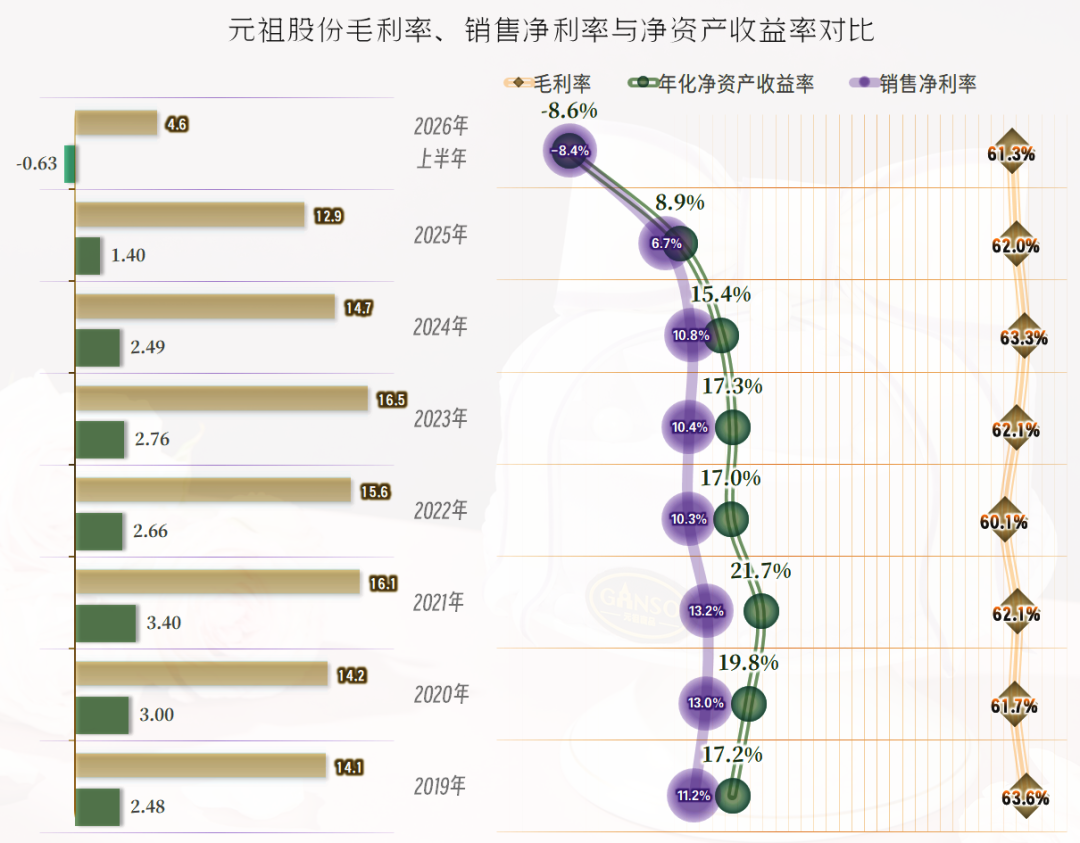
2026年上半年,元祖股份的毛利率为61.3%,同比略有下滑。由于长期都是60%出头的较高毛利率水平,毛利率方面的波动,对其盈利能力的影响并不是太大。
在2024年及以前,销售净利率是10%以上的高水平,净资产收益率更是接近,甚至超过20%的超高水平,业绩表现是相当亮眼的。
2025年的两大指标都跌破10%,但仍然算优秀级的水平。2026年上半年亏损,两大指标都相当难看。就算和前两年一样,三季度的盈利能补上上半年亏损的坑,全年的盈利指标,大概率也会向及格,甚至不及格的水平靠近。
更加麻烦的是,现在网上很多朋友在说,今年的月饼也不好卖,不知道这种情况对元祖股份有多大的影响?现在当然不敢乱拍胸脯来搞预测,到其发布三季报,或者年报的时候再来看,这一块“额外”的利润源,今年是否也会受到较大的影响。
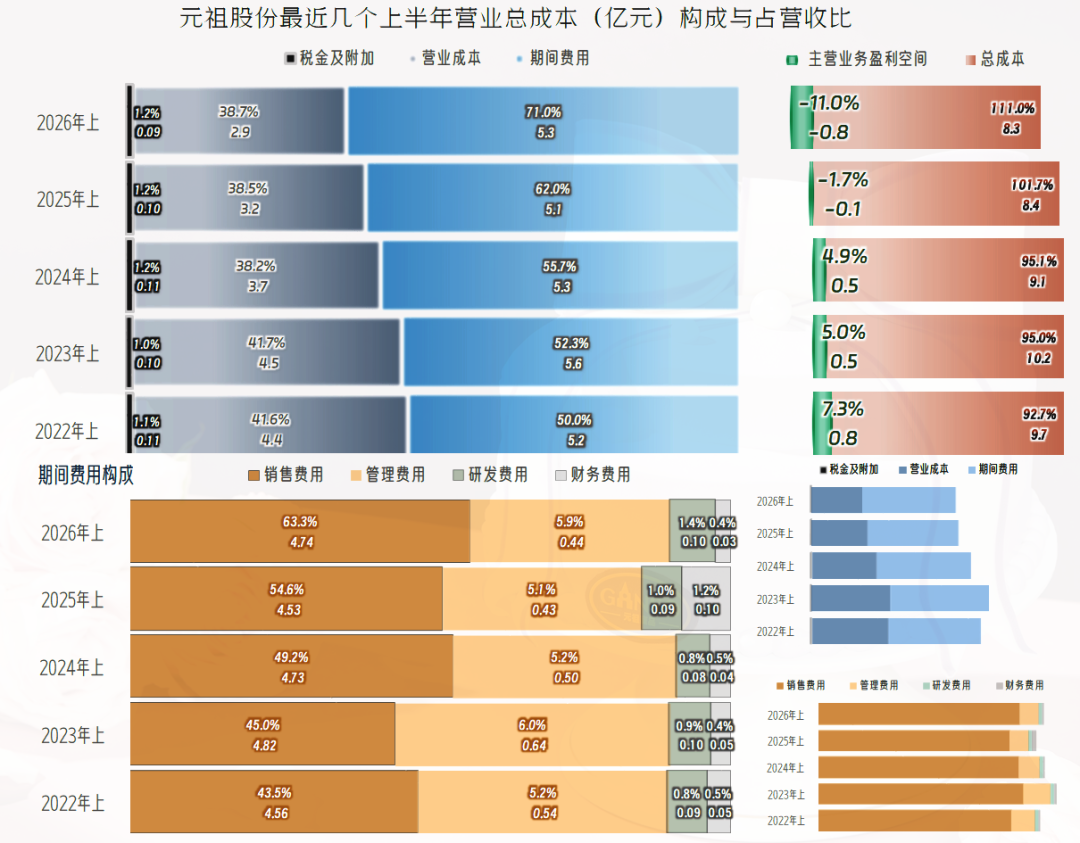
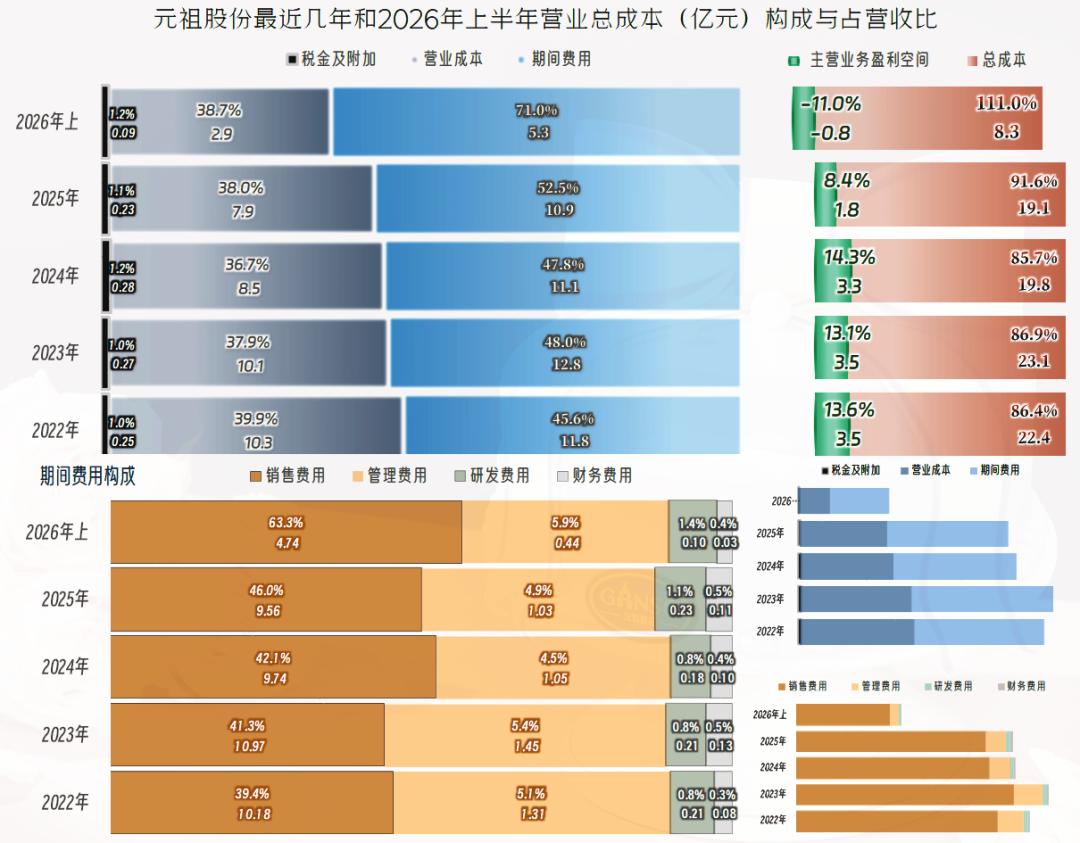
2026年上半年的主营业务亏损了11个百分点,虽然2025年上半年的主营业务也是亏损的状态,但严重程度远不及2026年上半年。2025年下半年能够把上半年的亏损给补起来,2026年下半年补上来的难度明显增加。
导致亏损扩大的主要原因是期间费用占营收比上升了9个百分点,不仅是营收下跌,期间费用的支出规模也在扩大,在两头挤压下,形势就不太好了。
对于这类以实体店经营为主的公司来说,销售费用的开支是绝对的大头。如果长期维持这种高成本的模式,元祖食品绝对是受不了的。怎么办呢?只能采用很多品牌已经试过的方式,那就是收缩线下店,把模式向线上转移。
这并非来自猜测,而是现实已经在发生的变化。元祖股份2025年线上电商渠道的收入超过了2/3,同比还是小幅增长的状态。而线下门店渠道的销售额下降近三成,是导致营收下跌的关键。2026年上半年没有公布这方面的数据,但不大可能会改变这种趋势。
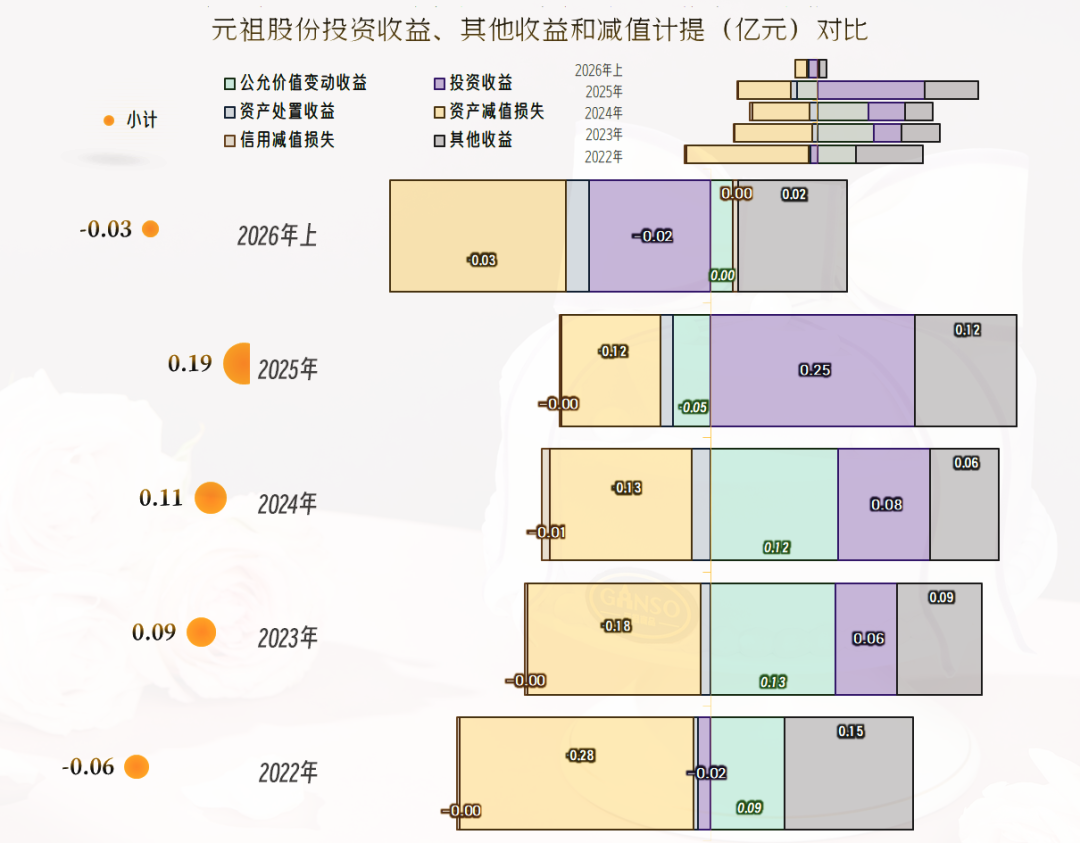
在其他收益方面,前几年都是净收入的状态,2026年上半年略有净损失,这方面的影响不大。这也就导致元祖股份的“扣非净利润”与归母净利润的差异不大。
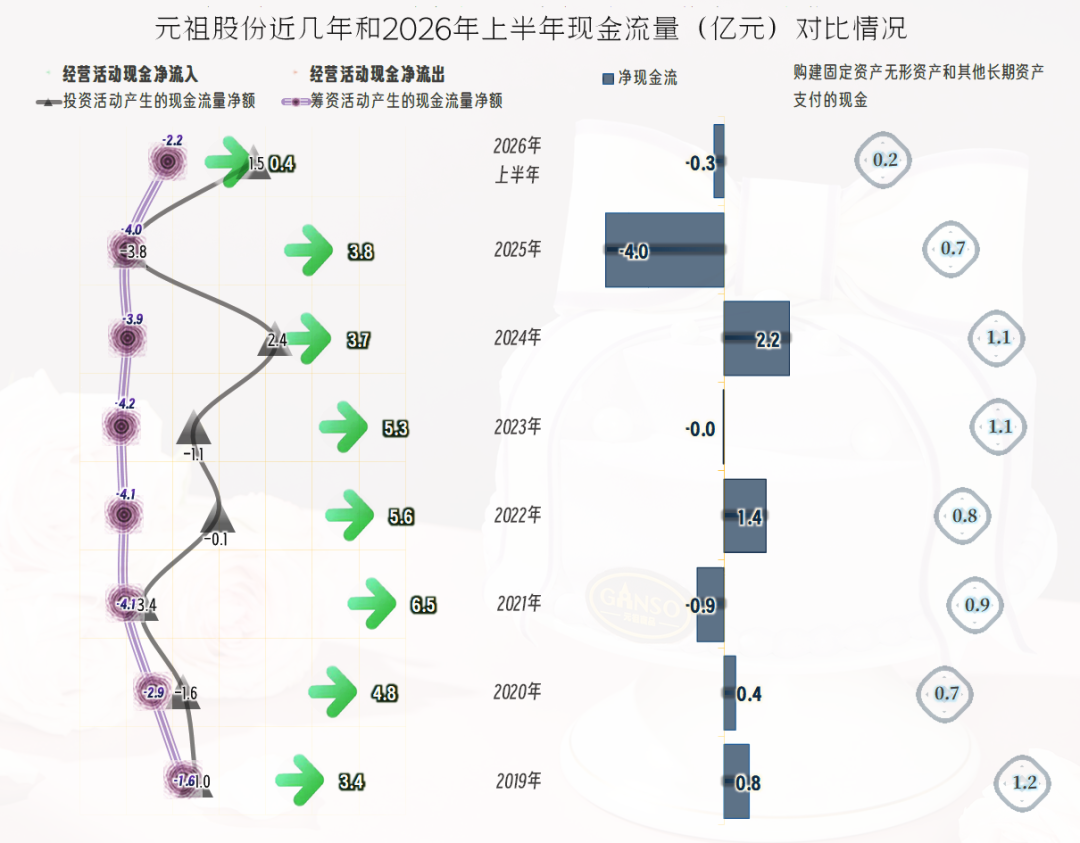
元祖股份的经营活动进现金流表现正常,包括2026年上半年在内的期间都是净流入的状态,固定资产投资的规模也不大。在这种情况下,短期的亏损就不是太大的问题。
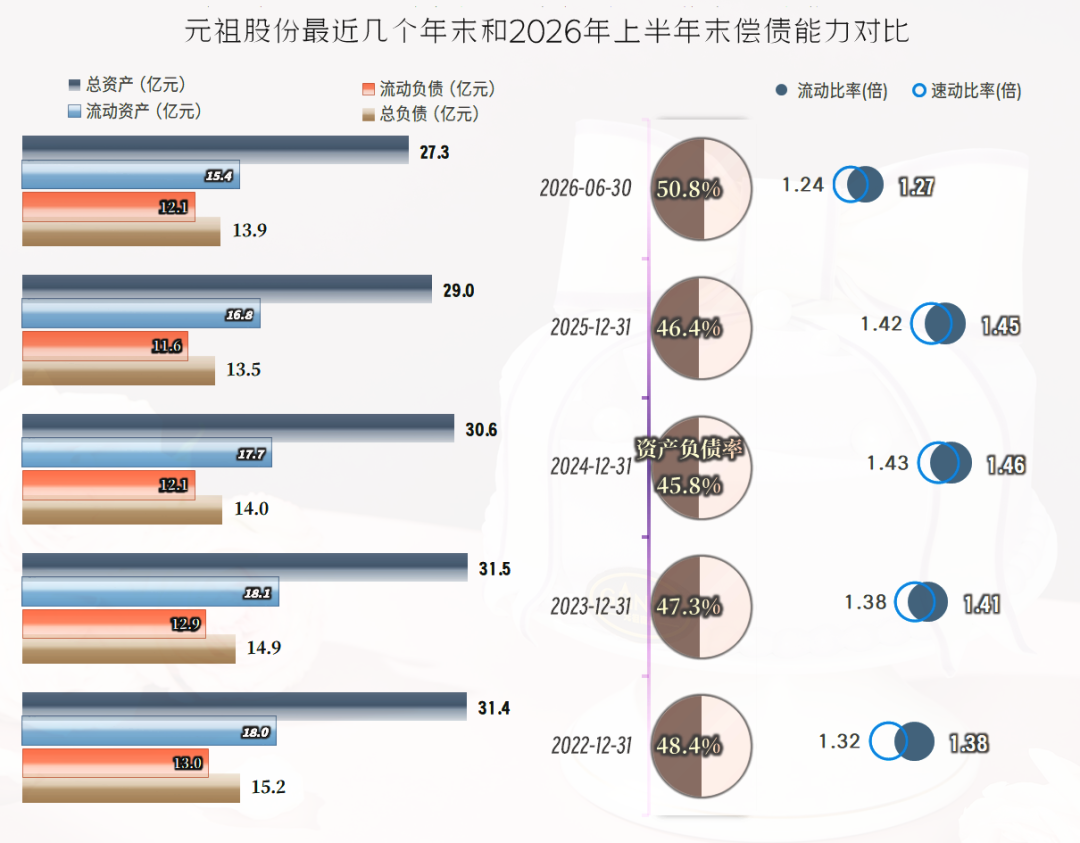
元祖股份的资产负债率在50%左右,流动比率和速动比率都在1倍以上,其长短期偿债能力都是较强的。
元祖股份近两年半营收和净利润双双下跌,盈利已经严重依赖于中秋月饼这项“额外”的收益了。今年月饼销售遇冷,会不会对其造成较大的影响呢?等其三季报发布的时候再来看吧。
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。
欢迎关注看更多文章,如需解读个股财报,请留言注明股票简称或代码。

 VIP复盘网
