

编者按:
从业绩、渠道、消费三维度看懂白酒2026
茅台营收微增、汾酒主动降速、老窖坚决控价、大半上市酒企利润下滑、中小酒企批量亏损,面对2026年白酒行业纷繁复杂的信号,任何单一维度的解读都会失之偏颇。基于此,为穿透表象,下文将从业绩、渠道、消费三个维度切入分析。
1、业绩维度:量价利三杀下的结构性分化
先看最硬的基本面。2025年,全行业营收3618.5亿元,同比下降18.2%;归母净利润1263.7亿元,同比下降24.2%。2026年上半年,20家上市公司合计营收约1978.5亿元,同比下降6.7%;归母净利润731.2亿元,同比下降8.3%。利润降幅持续大于收入降幅,说明行业正在经历"量价利"三重挤压,而非单纯的销量下滑。
但总量数据掩盖了极端的结构性分化。TOP5企业(茅台、五粮液、汾酒、洋河、泸州老窖)的营收占比,从2025年同期的79.29%升到81.46%,净利润占比从87.95%飙到90.5%。茅台一家上半年营收922.78亿元,比剩下19家的总和还多八成以上。需要注意的是,这种分化不是暂时的,而是行业从增量竞争转入存量绞杀后的必然结果。
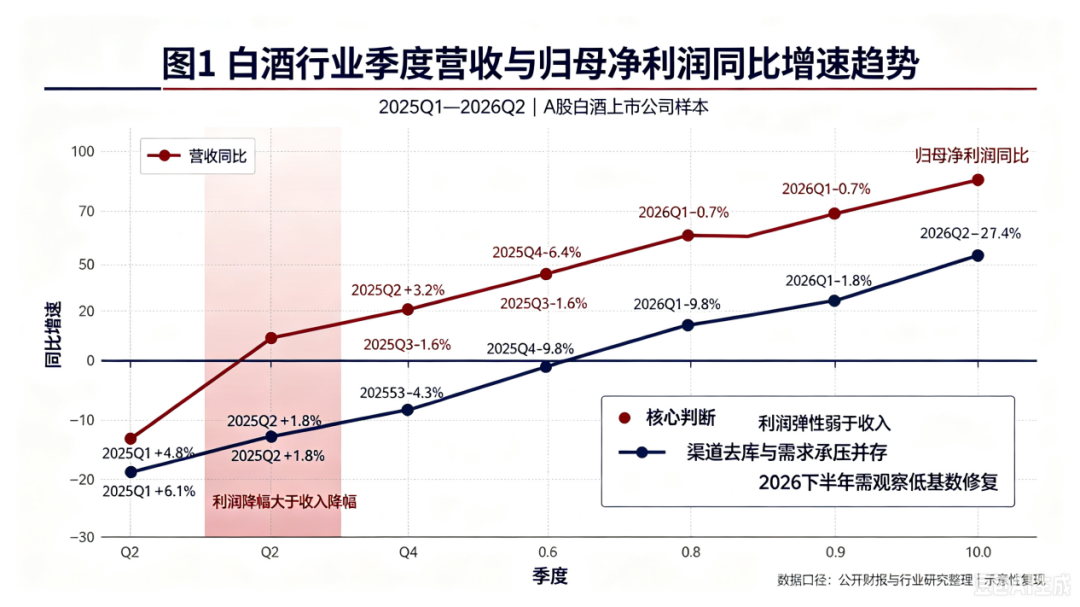
▍图1:白酒行业季度营收与归母净利润同比增速趋势|数据来源:各公司财报、华创证券、招商证券整理
2、渠道维度:库存去化与价格体系重建
根据KPMG调研,56.6%的经销商说价格倒挂比去年更厉害,61.9%说自家终端门店在变少。白酒这生意,厂家不是直接卖给消费者的,要先压给经销商,再流到终端,最后才被开瓶喝掉。链条上任何一环堵了,都会传导至全行业。
2026年,渠道库存和价格体系成了决定行业周期位置的核心变量。
库存上,全行业平均存货周转天数高达900天,但差别极大:茅台、五粮液、洋河的渠道库存已经回到1到1.5个月的合理区间,次高端和区域酒企却还压在3到6个月,甚至更高。
价格上,飞天茅台批价从2026年1月低点1540元回到1650到1700元,五粮液普五批价长期在760到790元徘徊,已经跌破经销商800元左右的综合成本线;国窖1573批价约825到840元。
3、消费维度:场景重构与代际更迭
消费场景和人群的变化是本轮调整区别于以往周期性调整的根本所在。过去,白酒行业的调整多源于政策限制(如2012年限制三公消费)或经济周期波动,而本轮调整的深层驱动力是消费场景的结构性变迁与消费人群的代际更迭。
KPMG的调研里,86.4%的企业看到消费变得更理性、更看性价比;49.3%的企业说消费场景正从商务礼赠往日常刚需挪;47.6%认为喝酒的动机从社交变成悦己。超过60%的Z世代说喝酒首要是为了“缓解压力、放松”,不是应酬。与此同时,结婚人数连年下滑导致婚宴市场萎缩,房地产产业链下行拖累商务宴请,政务消费占比持续走低,这些都印证着白酒赖以增长的传统场景正在出现系统性收缩。
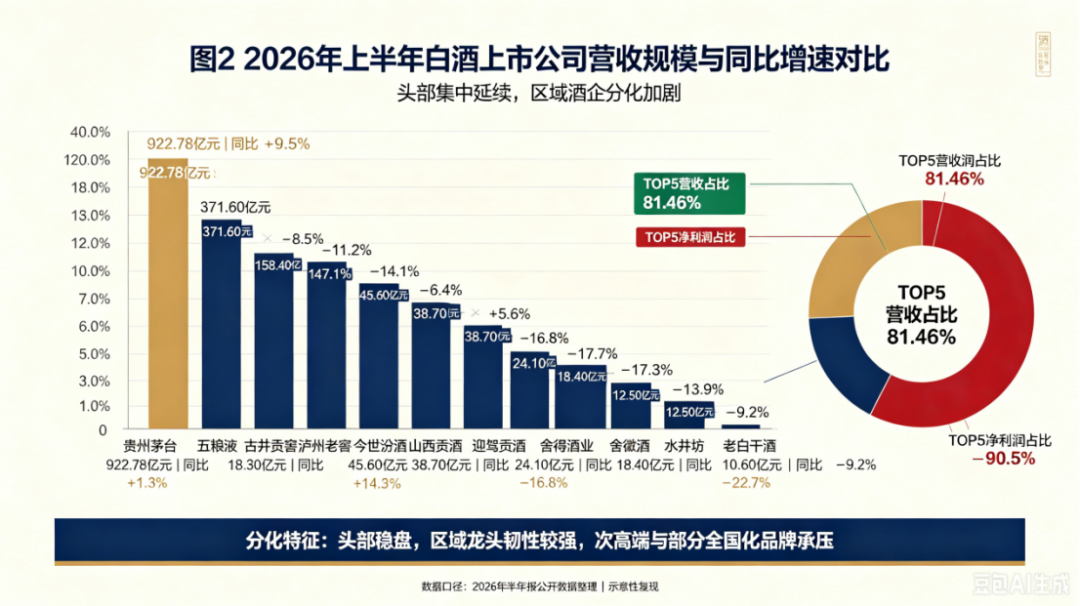
▍图2:2026年上半年白酒上市公司营收规模与同比增速对比|数据来源:各公司2026年半年报
三大维度下,一组数据的两种叙事
对同一堆数据,乐观和悲观的解读完全相反。只有同时审视两种叙事,才能逼近真相。
1、业绩维度:头部韧性vs全行业收缩
乐观剖面:头部企业展现出极强的抗周期能力。茅台2026年上半年营收同比还涨了1.3%,在行业寒冬里逆势微增;山西汾酒2025年是头部里唯一营收正增长的(+7.52%),全价格带的结构在下行期确实稳;今世缘2026年Q2营收同比增长14.1%,在区域酒企里先转正了。26Q1行业营收只同比下降0.7%,几乎是平的,边际上在改善。Q2业绩大幅下滑,更像是企业主动放慢回款发货、加速去库存的“主动出清”,不是需求进一步恶化。低基数之下,2026年下半年更多酒企的动销和报表有望转正。
悲观剖面:全行业仍在深度收缩,利润降幅持续大于收入降幅,背后是企业为保份额正在打响"费用战"和"价格战"。86.7%的调研企业利润同比下滑,只有4.9%实现利润增长。金种子酒连续五年亏损,2025年归母净利润-1.99亿元;水井坊2026年Q2利润亏损同比扩大;3家上市酒企上半年陷入亏损。更刺眼的是,剔除茅台之后,2026年Q1其他酒企合计营收同比下降15.3%、利润下降22.8%,这也意味着,所谓的"边际改善",几乎全靠茅台一家撑着。而行业总量还在缩,全国规模以上白酒企业产量从2016年峰值算起,累计跌幅已经超过52%。
2、渠道维度:主动出清vs生态坍塌
乐观剖面:头部酒企的渠道库存已经回到健康区间。茅台批价稳住了还在回升,厂家主动控量挺价、给渠道纾困。五粮液靠数字化营销和开瓶扫码补贴,第八代五粮液动销同比两位数增长,库存快速回落;汾酒主动把渠道库存压到2到3个月;茅台搞i茅台直营改革,上半年i茅台销售收入402.64亿元,同比增长274%,直营占比提升,正在改行业的利润分配格局。厂家从"往渠道压货"变成"帮渠道卖货",厂商关系从博弈走向共生,这本就是行业变健康要走的一步。
悲观剖面:渠道生态正在无声地塌。全行业平均周转900天,意味着大量资金压在库存里;56.6%的经销商价格倒挂加剧,卖一瓶亏一瓶;61.9%的终端门店在减少,行业的毛细血管在坏死。有酒商老板直言,消费者在即时零售平台买酒,比他们拿货价还低,电商补贴破价正在砸掉传统定价体系。从“囤货待涨”到“去库存求生”,渠道心态的180度转变比数据本身更可怕。经销商资金链一旦断裂,将引发连锁反应,价格体系可能进一步崩塌。
3、消费维度:新场景崛起vs旧场景归零
乐观剖面:新消费场景正在崛起。光瓶酒和大众口粮酒成了业绩压舱石,35.2%的企业将其视作未来一两年最看好的赛道;低度酒和微醺休闲酒吸引25.6%的企业布局,五粮液出29度“一见倾心”、泸州老窖出28度国窖1573、舍得出29度“舍得自在”。悦己自饮在涨,95后职场人和女性消费者成了重要增量。新酒饮市场2026年预计破5000亿元,“少喝酒、喝好酒”成了共识,行业从“拼总量”转向“拼质价”。汾酒42度青花25销量涨20%以上、53度青花25同比涨约360%,说明低度化和产品结构调整确实有真实需求支撑。
悲观剖面:传统场景在系统性归零,而新场景远不足以填补缺口。政务消费持续萎缩,商务宴请受房地产产业链下行拖累,婚宴市场随结婚人数连年下滑而萎缩,这些恰恰是次高端和高端白酒的核心消费场景。数据显示,18-25岁人群中超过40%公开抵制酒桌文化,Z世代对高度白酒的接受度极低。95后消费占比仅19.9%、女性仅15%,这些增量人群的客单价和消费频次远低于传统商务人群。此外,新酒饮5000亿市场中,大部分是精酿啤酒、果酒、预调酒,并非传统白酒。仅7.8%的企业将高端化视为主要复苏路径,意味着高端化路径已然失效。白酒的“社交货币”属性正在褪色,回归饮品本源意味着市场规模的长期收缩。
第三方视角的三个尖锐拷问
跳出行业本身,站远一点看上面的推演,逻辑链里有些地方是经不起敲的。这三个质疑,任何认真的行业分析都躲不开。
质疑一:"主动出清"还是"被动失速"?
2026年二季度,白酒上市企业营收同比下降17.0%、利润下降21.4%,降幅比一季度(-0.7%/-1.8%)大得多。好几家券商把这解释成"酒企主动放缓回款发货、加速渠道去库"的选择。但这里有个根本问题:到底有多少是真"主动",又有多少是"压不进去了"的被动?
终端动销软、经销商库存高、资金链紧的时候,厂家想压也压不进去,经销商没钱打款,仓库没地方存货。这时候"主动放缓发货"和"被动压不进去",在报表上长得一模一样,性质却天差地别。前者说明企业还握着主动权,去完库随时能恢复增长;后者说明需求端的萎缩已经超出了企业能控制的范围,去完库也未必回得来。
判断的关键在现金流和合同负债。2026年上半年,行业经营性现金流净额808亿元,同比增长33.7%,但茅台一家就占了706.9亿元(近九成),而且它的增长来自财务公司吸收存款减少这类资金结构因素,不是经营改善。剔除茅台后,五粮液经营现金流转负、老窖降了65.7%、古井降了62.9%,行业真实现金流仍然偏弱。合同负债Q2末环比下降22.6%,说明渠道打款意愿在走弱。这些数字,更像是"被动失速"而不是"主动出清"。
质疑二:渠道库存数据的真实性有多大?
几乎所有研报都在聊渠道库存,但这个数字本身就是个黑箱。厂家报表上的存货、经销商仓库的库存、二批商的库存、终端烟酒店的库存,这四层加起来才是行业真实库存,但外界看得见的基本只有厂家报表的第一层。
茅台、五粮液官方说渠道库存回到1到1.5个月,可厂家统计的通常是“从厂家进了货、但还没卖给终端”的那部分经销商库存,而经销商可能早把货压给了二批和终端,这部分不在厂家统计里。更要命的是,价格倒挂的时候,经销商有强烈动机瞒报真实库存:报高了会被砍配额,报低了能多要政策支持。
换个角度,全行业平均周转900天这个数字本身就令人震惊。如果真实库存真这么高,光靠头部企业去库远远不够,次高端和区域酒企的库存可能要两三年才能消化完。库存出清之前,价格很难真正稳住。我们对"库存见底"的判断,可能建立在一个被严重低估的库存基数之上。
质疑三:年轻化与低度化是真增长还是伪命题?
行业似乎达成了一种共识:年轻化和低度化是白酒的第二增长曲线。但细看数据,这个叙事明显被夸大了。
先说低度酒的占比。泸州老窖28度国窖1573、五粮液29度"一见倾心"、舍得29度"舍得自在",这些产品在企业总营收里的占比其实微乎其微。汾酒42度青花25销量虽涨了20%以上,但基数本身不大,对整体业绩拉动有限。KPMG报告也直接提醒:"低度酒工艺门槛高,中小企业盲目入局易陷入低价内卷。"
再说增量能不能补上缺口。95后消费占比19.9%、女性15%,看着不低,但这些人的客单价、消费频次、品牌忠诚度,全都远低于35到55岁的商务人群。一个商务客户一年可能喝几十瓶高端白酒,一个年轻消费者一年可能只喝几瓶低度酒,数量上的增长补不上金额上的缺口。
最后,低度化会不会稀释品牌?白酒的核心竞争力,在于"高度、陈年、稀缺"的品牌认知。头部品牌大规模推低度产品,会不会动摇自己的高端定位?茅台到现在没大规模推低度产品,很可能就是出于这个顾虑。年轻化和低度化更像是行业在焦虑中的"政治正确",而非经过验证的增长引擎。
全局复盘:白酒行业的维度修正与底层逻辑重构
被上面三个质疑敲过一遍,开头的三维拆解得往深里改。底层逻辑不是"业绩下滑—渠道去库—消费转型"这条简单链能概括的,它是一套更复杂、彼此缠绕的变化。
1、业绩维度:报表数据与真实经营的显著背离
原有的业绩维度只关注营收和利润的同比增速,但在行业出清期,报表数据与真实经营之间存在显著背离。
二季度营收大降,可能是主动去库,也可能是被动失速;利润增长可能来自低基数和税费调整,不是经营改善(比如五粮液二季度利润同比+232.6%,主要靠上年同期低基数和消费税追溯调整);经营现金流增长可能来自财务公司资金结构变化,不是销售回款增加。
因此,看业绩,至少得同时盯四组数:报表的营收利润(结果)、销售回款和合同负债(渠道意愿)、经营现金流(真实造血)、动销和开瓶率(终端真实需求)。四组数互相印证,才能判断企业到底怎么样。
2、渠道维度:从“库存去化”深化为“渠道生态重构”
原来的渠道维度盯着库存数量和价格水平,但这一轮渠道调整的本质是生态重构,不是简单清库存。具体三层:
一是厂商关系重构。从"厂家压货—经销商囤货—终端卖货"的博弈,转向"厂家控量—经销商轻库存—终端精准动销"的共生。茅台i茅台直营占比提升、五粮液数字化扫码、汾酒主动降库存,都是这个方向。
二是渠道利润分配重构。过去渠道利润主要来自"批零差价"和"囤货升值",价格倒挂时代这两个来源都没了。往后渠道利润更多来自"厂家返利"和"开瓶奖励",渠道从"赚差价的"变成"赚服务费的"。
三是渠道形态重构。传统烟酒店在减少,但即时零售(美团闪购、京东到家)、直播电商、社群团购在起来。九大头部品牌联合美团闪购首发50ml小酌瓶,就是在探新渠道形态。
3、消费维度:区分“短期场景波动”与“长期代际变迁”
原来的消费维度把消费变化一锅炖了,其实得严格分两类性质完全不同的东西:
短期场景波动:商务宴请少、婚宴规模小、礼品需求降,这些主要受宏观经济周期和房地产产业链影响,是可逆的。如果2027年宏观企稳、房地产政策见效,这些场景可能部分回来。
长期代际变迁:Z世代抵制酒桌文化、悦己自饮替代社交应酬、低度化和小瓶化、女性消费者崛起,这些是人口结构和价值观驱动的,不可逆。经济恢复了,这些趋势也不会倒回去。
混淆两类将出判断错误:把长期变迁当成短期波动,会低估行业长期收缩的幅度;把短期波动当成长期变迁,又会过度悲观、错过周期反弹的机会。
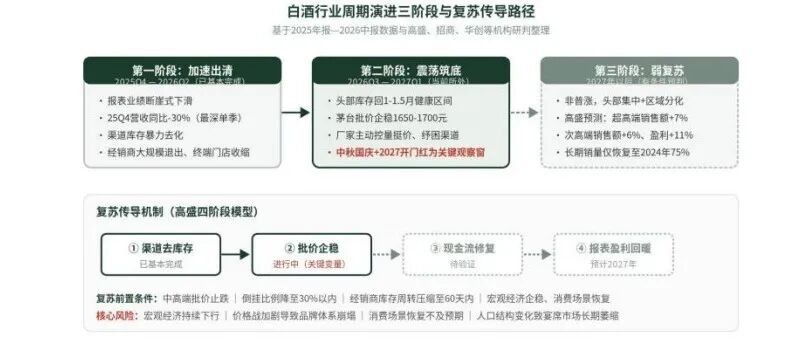
▍图3:白酒行业周期演进三阶段与复苏传导路径|基于高盛四阶段模型与机构研判整理
2026→2027,从震荡筑底到结构性弱复苏
2026年:主动出清与震荡筑底
综合以上所有分析,2026年白酒行业的核心特征可以概括为“主动出清与震荡筑底”。全年行业营收预计同比下降5%-8%,归母净利润下降8%-12%。节奏上呈现"前低后高":Q1在春节备货支撑下降幅收窄(-0.7%),Q2在淡季主动去库下降幅加大(-17.0%),Q3-Q4在低基数和中秋国庆旺季支撑下降幅逐步收窄,部分企业有望单季度转正。
行业格局将进一步分化:TOP5企业营收占比将突破82%,净利润占比突破91%;茅台凭借品牌壁垒和直营改革维持微增,五粮液和汾酒在主动调整中积蓄势能,老窖在控量挺价中承受短期阵痛,洋河在低基数下逐步修复;区域酒企中,具备基地市场深度和大众价位产品的企业(如今世缘、迎驾贡酒)展现韧性,而缺乏品牌壁垒和渠道掌控力的中小酒企将持续亏损,部分面临退市风险。
价格体系方面,飞天茅台批价将在1600-1800元区间震荡,厂家通过“随行就市”的市场化改革主动锚定价格;五粮液普五批价有望在渠道库存去化后从760-790元回升至850-900元,但千元价格带的品牌形象已受损,短期难以修复;国窖1573批价维持800-850元;次高端产品(300-800元)承压最为显著,价格战最为激烈。
2027年:结构性弱复苏的条件与路径
对2027年,我们的判断是“有条件的结构性弱复苏”,而非全面反转。高盛预测2027年超高端白酒销售额增速7%、盈利增速7%,次高端销售额增速6%、盈利增速11%。这是一个温和复苏的基准情景。但这个预测的实现需要满足以下前置条件:
条件一:中高端批价止跌企稳。这是复苏的第一信号。如果飞天茅台批价跌破1500元、普五跌破750元,将引发全行业价格体系的进一步崩塌,复苏将推迟。对此,中国酒业独立评论人肖竹青提出的量化标准是“倒挂比例降至30%以内”,这是一个值得跟踪的指标。
条件二:渠道库存降至安全水位。头部企业库存已基本健康,但次高端和区域酒企仍需时间。肖竹青的标准是“经销商库存周转压缩至60天内”。如果2026年中秋国庆旺季动销能恢复到去年同期的八成以上,渠道信心将部分修复,补库意愿将在2027年一季度回升。
条件三:宏观经济企稳、消费场景恢复。这是最关键也最不可控的变量。白酒作为可选消费品,与宏观经济高度相关。如果2027年GDP增速维持在5%左右、房地产政策见效、居民收入预期改善,商务宴请和礼品需求将部分恢复。反之,如果宏观经济持续下行,行业将延长筑底时间。
复苏的路径将遵循高盛提出的四阶段传导机制:渠道去库存(已基本完成)→ 批价企稳(进行中)→ 现金流修复(待验证)→ 报表盈利回暖(预计2027年)。当前,行业正处于第二阶段向第三阶段过渡的关键期。2026年年末至2027年一季度是价格企稳的时间窗口,2027年二季度以后低基数效应将更加明显,报表端有望看到更多企业转正。
但必须强调,2027年的复苏绝非“普涨”。据高盛预计,到2030年行业总销量仅恢复至2024年的75%左右,这意味着行业总量将长期低于上一轮周期的峰值。
复苏将是“头部集中、区域分化、场景细分”的K型复苏:高端名酒凭借品牌壁垒率先恢复,大众口粮酒凭借刚需属性保持稳健,而次高端和中端产品将持续承压;具备基地市场深度的区域酒企有机会,而全国化扩张中的区域酒企将面临更大压力;宴席、自饮、圈层团购等确定性场景有机会,而商务宴请、礼品等传统场景恢复缓慢。
复苏的前置条件与风险提示:
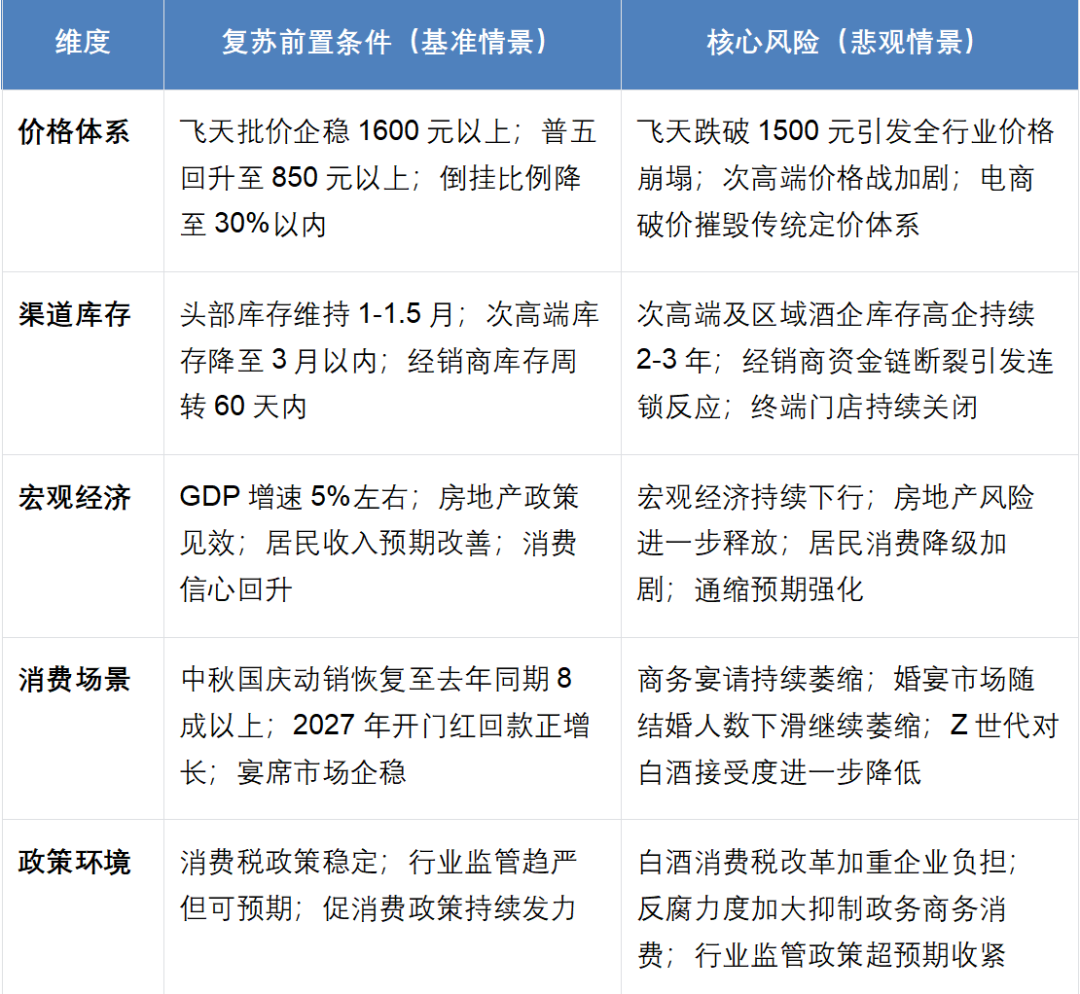
▍表一:2027年白酒行业复苏前置条件与核心风险|整理自高盛、招商证券、华创证券研报及KPMG中期报告
对行业参与者的策略建议
对酒企而言,当前阶段的核心策略是“控量优先、柔性控价、深耕场景、修炼内功”。先把渠道库存降到安全水位,再通过产品升级和场景创新逐步修复价格,而不是硬挺价格。资源应向确定性更高的场景(宴席、自饮、圈层团购)和价格带(高端名酒、大众口粮)集中,放弃在承压价格带(次高端300-800元)的无效投入。
分酒企来看,头部企业应利用行业洗牌期加速品牌集中和渠道整合,区域酒企应深耕基地市场、构建护城河,中小酒企应考虑差异化定位或寻求并购退出。
对经销商而言,当前核心策略是“轻库存、快周转、多品类、强服务”。要放弃“囤货待涨”的旧思维,转向“精准动销、赚取服务费”的新模式。减少单一品牌依赖,增加光瓶酒、低度酒、啤酒等多品类布局,降低经营风险。强化终端服务能力,从“搬箱子的”升级为“提供营销解决方案的服务商”。
七、结语:
2026年的白酒行业,确实在经历“至暗时刻”:量价利三降、渠道生态承压、千元价格带信仰动摇、区域酒企大面积亏损。但“至暗时刻”的另一面,往往是“黎明前夜”。旧场景的归零倒逼行业寻找新场景,价格体系的重构倒逼企业从“压货式增长”转向“动销式增长”,渠道的大洗牌倒逼厂家重新思考与经销商的关系。
白酒不会消亡,但白酒的增长逻辑已经永久性改变。从“黄金时代”到“白银时代”,从“普涨”到“分化”,市场的规则正在重写。谁能先把渠道库存降到安全水位、谁能先找到新的消费场景、谁能在“控量”和“控价”之间找到动态平衡,谁就能在行业洗牌中活下来,并且活得更好。

 VIP复盘网
