

买入(维持)
盈利预测与估值
投资要点
事件:公司公布第八期股权激励计划,拟向不超过1690人授予股票权益合计不超过5368万股,占总股本的1.98%。第二类限制性股票授予价格为39.41元/股,股票期权行权价格为56.3元/份。按首次授予、假设26年9月授予测算,预计产生股份支付费用合计3.33亿元,26-30年分别摊销0.39/1.40/0.87/0.48/0.19亿元。本次激励规模较以往明显提高,同时人数覆盖及激励力度较大。
考核目标清晰明确、工控及新兴业务成长性突出。根据草案,考核目标 为26-29年剔除联合动力影响后的扣非归母不低于49/57/68/83亿元, 同比+23%/+16%/+19%/+22%。若电梯利润按每年约5亿元,则工控及新兴业务对应利润目标约为44/52/63/78亿元,同比+26%/+18%/+21%/+24%。
K型需求下工控α持续强化、下游分散与AI赋能打开增长空间。短期看,公司7月订单同比+30%,8月受流程工业走弱、去年基数较高及锂电增速放缓影响,订单增速或有所回落;但半导体、3C及汽车装备等行业仍快速增长。长期看,公司下游分布广泛,AI投资、国产替代及国内OEM出海仍将持续拉动需求;同时公司将AI能力融入产品,叠加软硬件一体化和工艺解决方案能力,竞争优势进一步升维。在产品涨价传导原料成本压力背景下,26Q2伺服/变频/小型PLC市占率达37.2%/21.4%/14.8%,均创新高,后续有望保持快速增长。
新能源车毛利率压力或将持续、海外与智能底盘支撑盈利修复。26H1新 能源车业务受核心客户销量承压及谈价导致部分订单交付延迟影响,预 计26H2压力仍在。随H2产品顺价逐步落地,叠加海外定点持续推进、 主动悬架26H1销售额超过1亿元及线控制动获得定点,预计2027年 海外业务和智能底盘逐步放量后,新能源车业务盈利压力将明显缓解。
AIDC&机器人前瞻布局、新业务增长曲线逐步清晰。AIDC方面,公司已组建相关团队,布局服务器电源和SST,当前处于样机试制、客户交流阶段,长期目标是提供AI数据中心智慧能源整体解决方案。机器人方面,26H1收入约6-7亿元,零部件已有部分定点、电机实现小批量销售,七轴仿生臂完成客户验证,工业泛人形样机正在试机打磨,公司力争年内在2-3个工业垂类场景形成价值闭环。
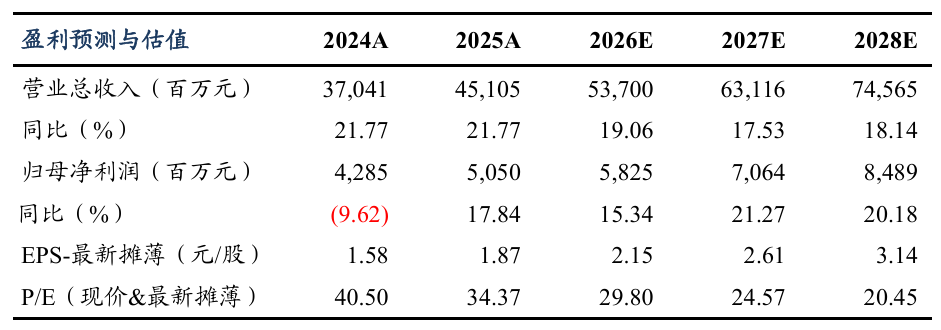
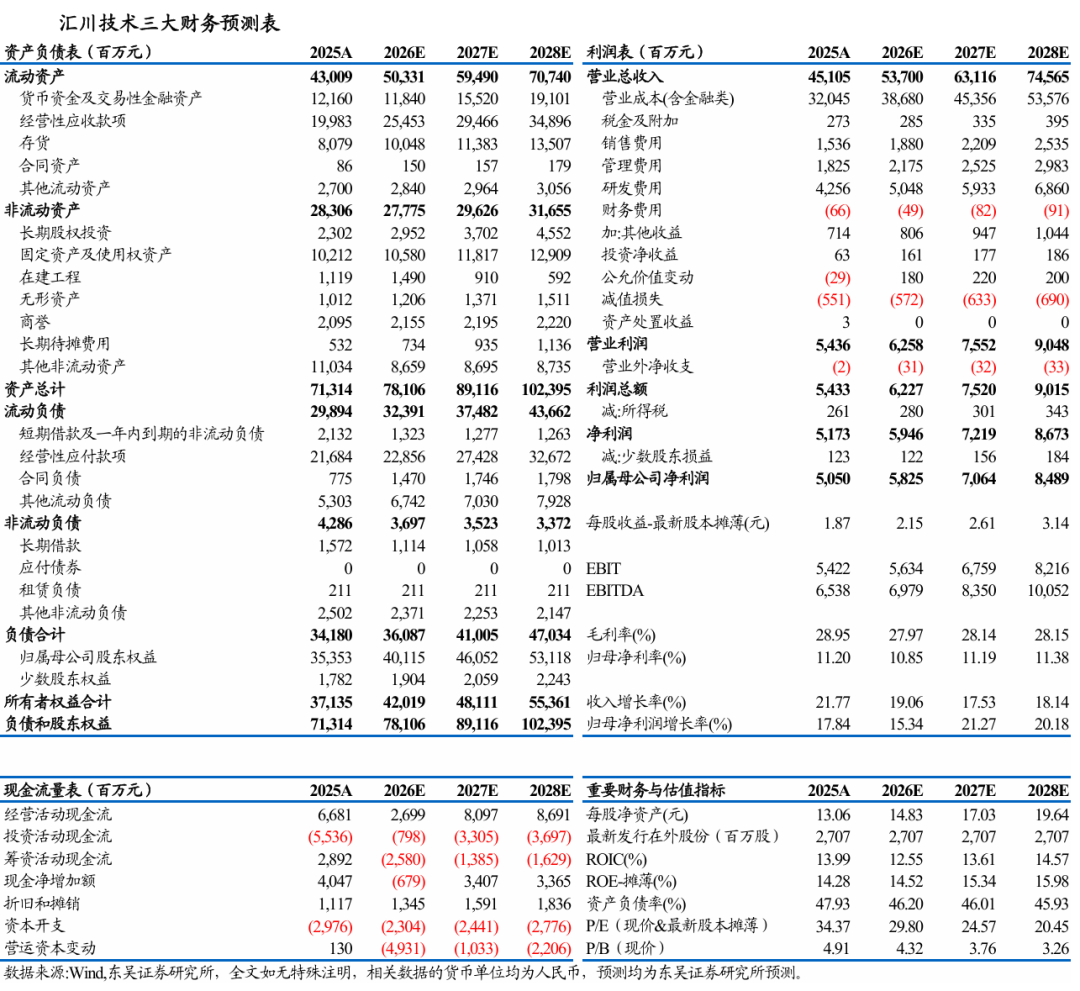
盈利预测与投资评级:考虑到新能源车业务利润承压,我们下修公司2628年归母净利润为58.2/70.6/84.9亿元(原值为60.1/74.1/89.0亿元),同比+15%/+21%/+20%,对应现价PE分别为30x/25x/20x,给予27年30x PE,对应目标价78.3元,维持“买入”评级。
风险提示:新能源车销量不及预期,竞争加剧等。

 VIP复盘网
