

投资要点
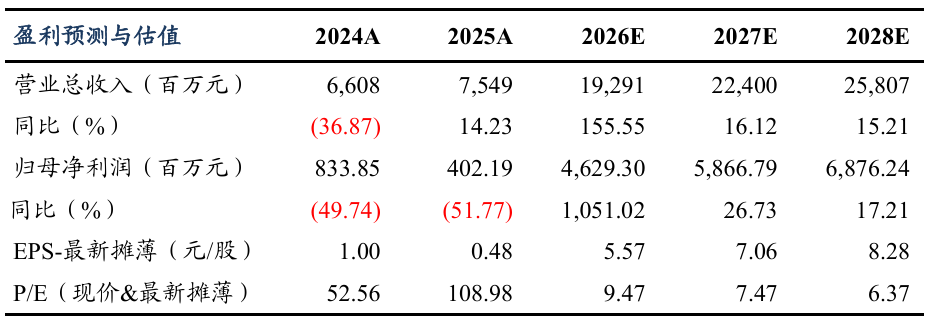
防静电领域起家,跨界转型为头部氢氧化锂供应商。公司最初从防静电领域起家,2015年通过收购宇寿医疗进入医疗器械领域。2018年公司与宁德时代合资成立天宜锂业,进军锂电材料领域,逐渐发展为主营业务,截至26年8月拥有13.5万吨电池级氢氧化锂+3万吨电池级碳酸锂产能,已成为业内电池级锂盐头部供应商。公司通过整合上游锂矿资源及布局特殊领域固态电池前沿技术,逐步构建从原材料到正极材料的锂电产业完整产业链。26H1公司实现营业收入78亿元,同比+125%,归母净利润22.9亿元,同比+2623%,新一轮锂价周期下,随着公司持续布局自有锂资源,叠加锂盐量价齐升,公司盈利弹性可期。
动储需求维持强势,27年锂价中枢我们预期12-15万元/吨。需求端,受新能源汽车单车带电量提升、海外电动化加速及储能需求爆发驱动,我们预计2026年全球动力电池需求1733GWh、同比+21.5%,全球储能需求1111GWh、同比+73%,带动全球碳酸锂需求达210万吨、同比+31%;供给端,新增锂矿供给虽集中释放,但受海外矿山政策及项目爬坡不确定性影响,行业整体仍处于紧平衡状态,2026年碳酸锂供需过剩1万吨,2027年小幅过剩3万吨。综合供需格局与下游储能经济性,我们预计27年碳酸锂价格中枢12-15万元/吨,旺季不排除阶段性突破合理中枢,锂价中枢上移有望带动产业链盈利修复。
锂盐主业量利齐升,公司与宁德深入合作,自有资源放量强化盈利韧性。公司为国内电池级氢氧化锂龙头,2025年国内市占率22.2%,截至26年7月,公司锂盐综合产能16.5万吨,并深度绑定宁德时代。我们预计20262027年锂盐销量折LCE分别为14.2/18.1万吨,同比+34%/+27%,公司预计眉山二期6万吨碳酸锂产线2027Q1建成投产,总产能升至22.5万吨;叠加锂价重回上行周期,量价共振驱动锂盐主业盈利中枢上移。资源端,公司同样与宁德时代深入合作,重点投资海外项目。目前尼日利亚Ogapa为公司锂资源核心增长极、金子峰2027年规划投产贡献主要增量,我们预计2026/2027年权益碳酸锂量将达到1.2/3.9万吨、2028年有望提升至7.1万吨,资源自给率快速抬升强化成本可控性,锂盐主业量利齐升。
固态材料打开第二成长曲线,产业化推进渐次提速。固态电池材料体系对硫化锂纯度要求苛刻,公司采用低成本锂盐、硫盐短流程工艺,已实现99.9%高纯度制备,由实验室研发推进至客户验证环节,苏州公斤级试验线及固态电解质测试评估线已建成;江苏宜锂规划建设年产5200吨固态电池用高镍三元正极项目,卡位固态电池正极材料环节。随固态电池产业化进程加速,公司固态材料有望凭借较高单位价值量与先发工艺优势,成长为第二成长曲线。此外,公司前瞻布局非氟离子膜、防静电超净、医疗器械等其他业务,多元化布局共同支撑盈利稳健增长。
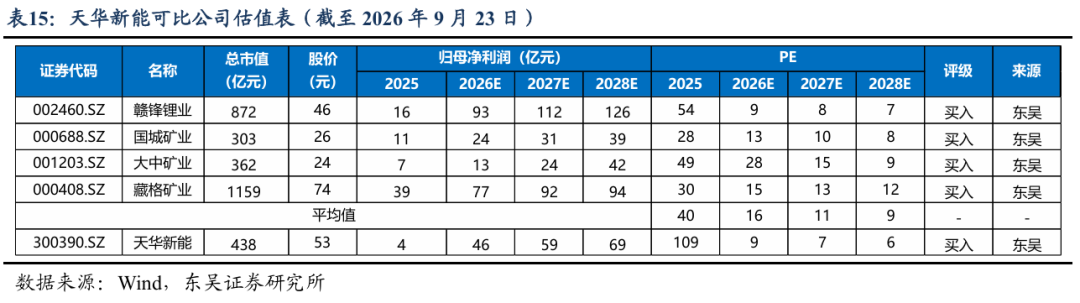
盈利预测与投资评级:考虑锂价中枢上行,公司锂资源自给率提升及眉山二期放量,公司整体盈利具备较强向上弹性。我们预计公司2026–2028年归母净利润分别为46.3/58.7/68.8亿元,同比+1051%/+27%/+17%,对应PE分别为9/7/6倍。首次覆盖,给予“买入”评级。
风险提示:锂价大幅波动风险,锂资源项目推进不及预期,产能消化不及预期,固态材料产业化不及预期,客户集中度及关联交易风险。
正文
1. 天华新能:防静电领域起家,跨界转型为头部氢氧化锂供应商
1.1. 发展历程:防静电领域起家,跨界转型为头部氢氧化锂供应商
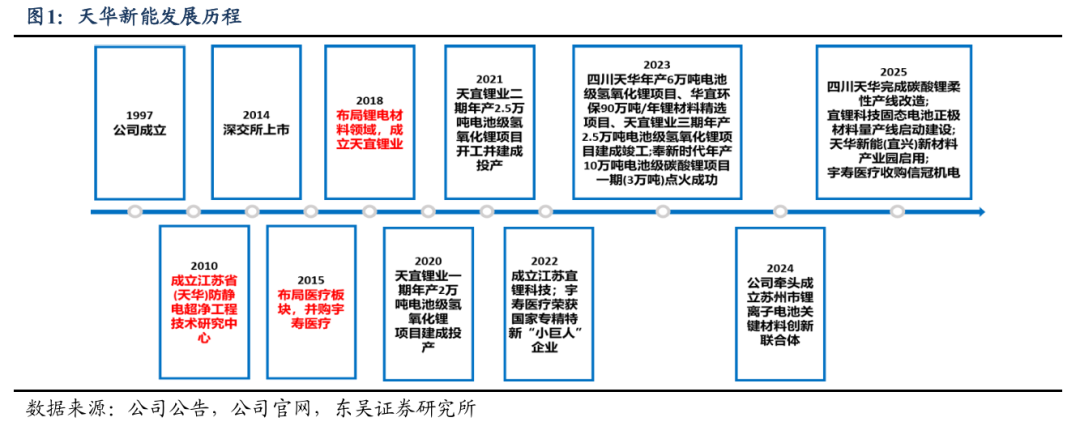
防静电领域起家,跨界转型为头部氢氧化锂供应商。天华新能成立于1997年,2014年在深圳证券交易所上市,经过近三十年的发展,在新能源锂电池材料、防静电超净技术、医疗器械等领域深入布局,致力于成为国际领先的创新型新能源科技企业。
公司最初从防静电领域起家,多年的深耕发展使公司积累了优质的客户资源、拥有先进的技术及生产工艺,成为众多全球知名电子制造厂商的核心供应商,至2014 年深交所上市时,已成为国内防静电超净行业龙头。
2015 年公司通过并购宇寿医疗进军医疗领域。2015 年公司收购宇寿医疗 100%股权,切入医疗器械赛道。宇寿的自动化生产流水线机械化程度在行业内靠前,产品通过多国认证,远销世界30 多个国家和地区,已成为自毁型注射器行业内的佼佼者。2025年宇寿收购信冠机电,进一步推动医疗影像领域“耗材+设备”全产业链布局。
2018 年公司成立天宜锂业,开始布局锂电材料领域。2018年公司与宁德时代签署《共同投资框架协议书》,在锂电材料领域展开合作,并且合资设立天宜锂业,标志着公司开始进军锂电材料领域。公司锂盐产能加速扩张,截至26年8月,四川宜宾/眉山基地合计拥有13.5万吨电池级氢氧化锂产能、宜春基地拥有3万吨电池级碳酸锂产能,公司预计眉山二期6万吨碳酸锂产能将于27Q1建成投产,公司已成为业内头部电池级锂盐供应商。
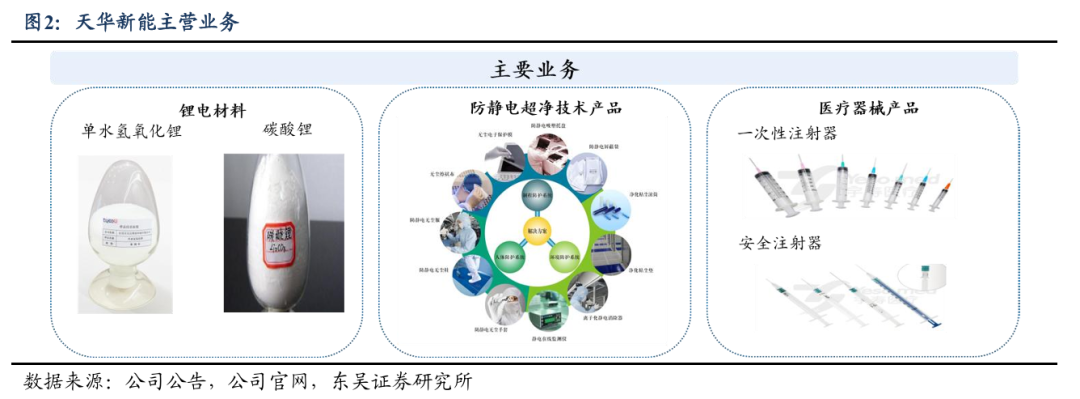
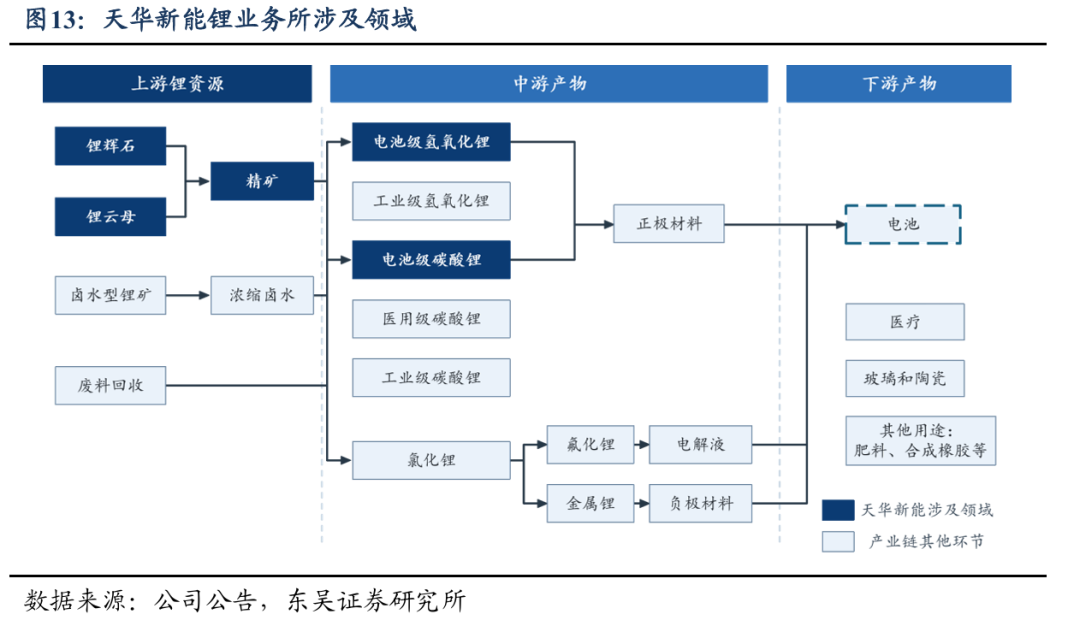
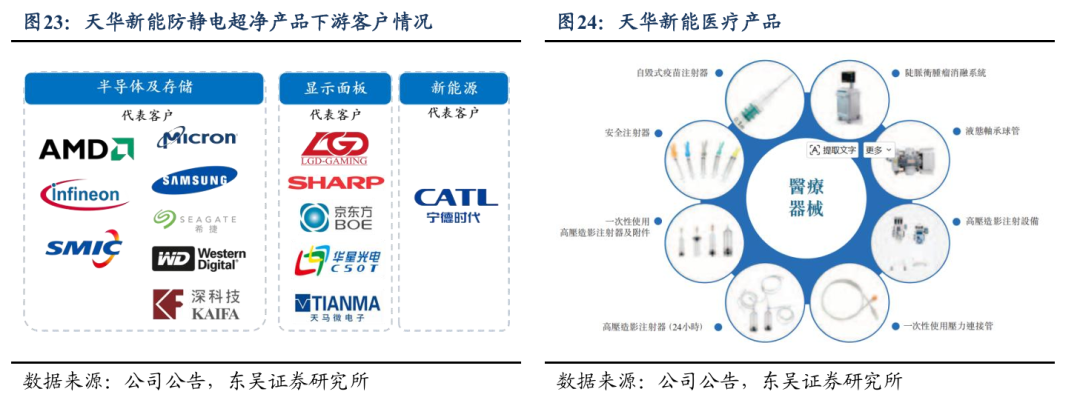
公司深耕锂电材料、防静电超净技术产品与医疗器械产品三大业务领域。锂电材料产品包括氢氧化锂、碳酸锂产品,主要应用于新能源汽车电池、通讯电子产品电源设备、储能等领域。公司建设有三大锂盐生产基地,分别位于四川省宜宾市、眉山市以及江西省宜春市,规划远期总产能达25.5万吨。防静电超净技术产品主要应用于工业生产过程中,通过防护和控制静电与微污染,为半导体、新型显示、硬盘存储等电子制造、新能源及生物医药产业的高端制造业研发和生产提供基础保障,确保产品的可靠性和良品率。医疗器械产品包括高压注射器、一次性注射器、安全式注射器等,主要用于临床进行疫苗接种、肌肉注射、皮下注射、高压造影等药物注射过程,并且持续扩展医疗影像设备等领域。
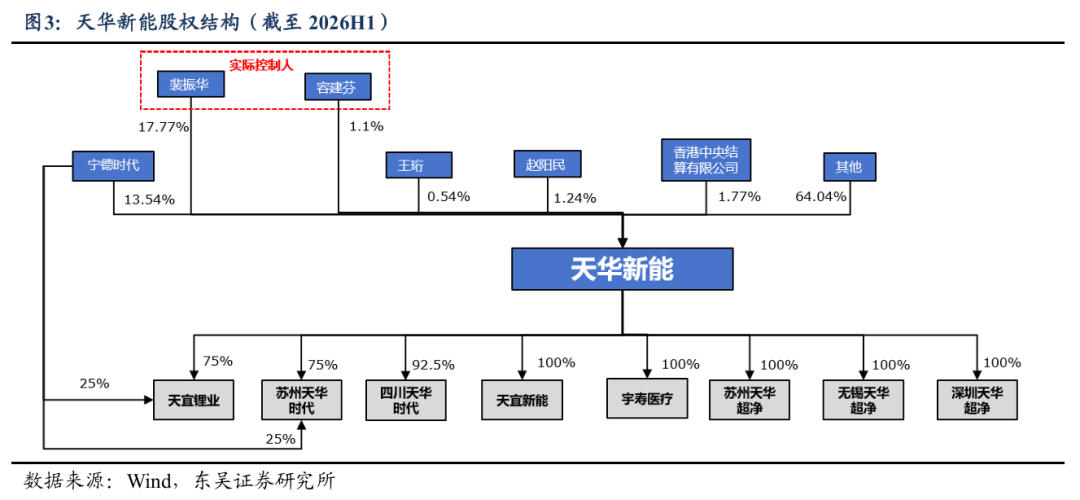
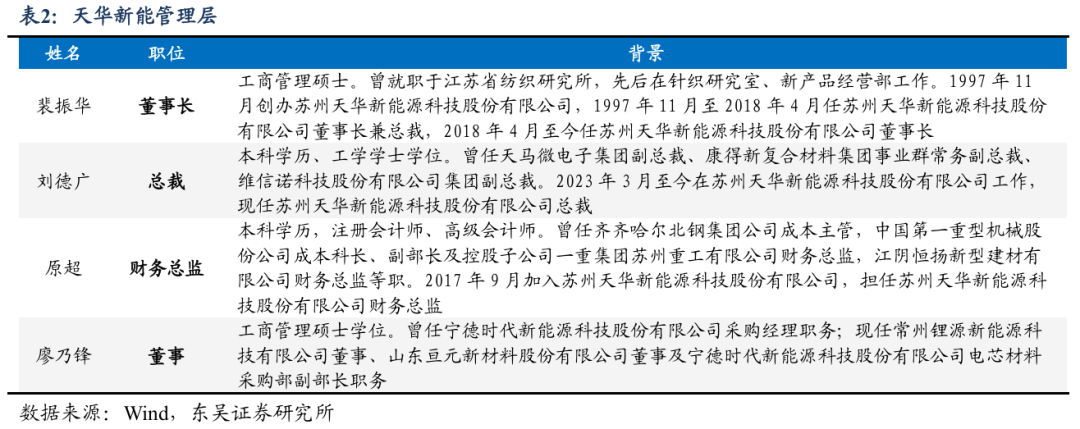
股权结构清晰稳定,实际控制人裴振华和容建芬夫妇合计控股18.87%,与大客户宁德时代绑定。截至2026H1,公司实际控制人为裴振华和容建芬夫妇,分别持有17.77% 与1.1%,合计控股18.87%,股权结构整体清晰稳定。此外,公司大客户宁德时代战略 入股,持有公司股份 13.54%,同时宁德时代还持有子公司天宜锂业与苏州天华时代各 25%的股份,在股权与业务上与公司深度绑定。
公司三大业务包括锂电材料、防静电超净技术产品与医疗器械产品。公司全资控股子公司天华超净主营防静电超净技术产品,其中苏州天华超净为核心主体和研发生产基 地、无锡天华超净为制造基地、深圳天华超净为华南地区销售平台;全资控股子公司宇 寿医疗主营医疗器械产品;子公司天宜锂业、天华时代等主营锂电材料业务,实现产业 多元化布局。
1.3. 财务情况:锂价重回上行周期,盈利弹性可期
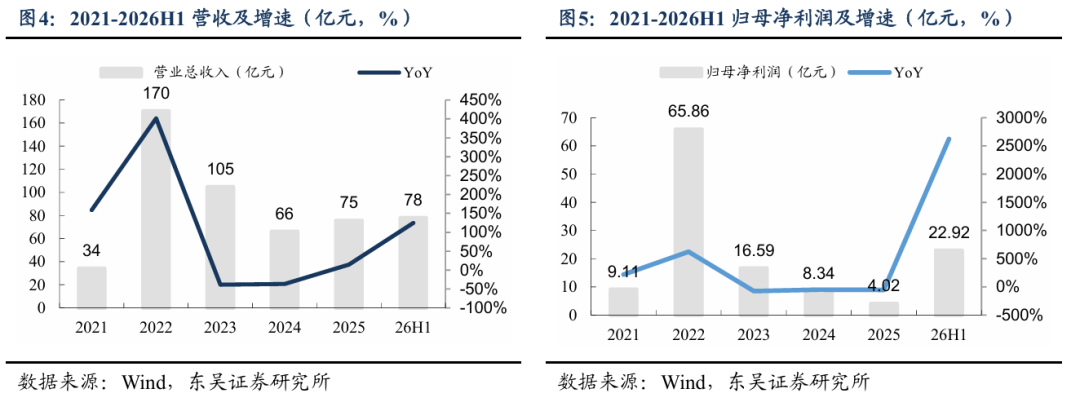
公司营收随锂价周期波动。2021-2025年,公司营业收入CAGR达22%。2021-2022 上一轮锂价周期,公司受益于锂价上行与锂盐需求提升,营收与归母净利润高增,2021 年营收34亿元,同增159%,归母净利润9亿元,同增218%;2022年营收170亿元, 同增401%,归母净利润66亿元,同增623%。2023-2024行业盲目扩产,锂盐供需转向 过剩,价格大幅下跌,2024年公司营收下跌至66亿元,归母净利润下跌至8.34亿元。
受益于锂盐需求回暖,26H1公司业绩拐点已现。2025年随着供给端持续扰动、储能需求爆发叠加单车带电量提升,锂盐供需重新转向紧平衡,锂价进入新一轮上行周期, 锂盐出货量提升,因此公司营收实现回升,但由于锂矿自给率较低,利润修复较慢。2025 年公司实现营业收入75.5亿元,同比+14%;实现归母净利润4亿元,同比-52%。26H1 基本面进一步改善,公司业绩迎来拐点,实现营收77.8亿元,同比+125%;归母净利润 22.9 亿元,同比+2623%。展望后续,新一轮锂价周期下,随着公司持续布局自有锂资源, 叠加锂盐量价齐升,公司盈利弹性可期。
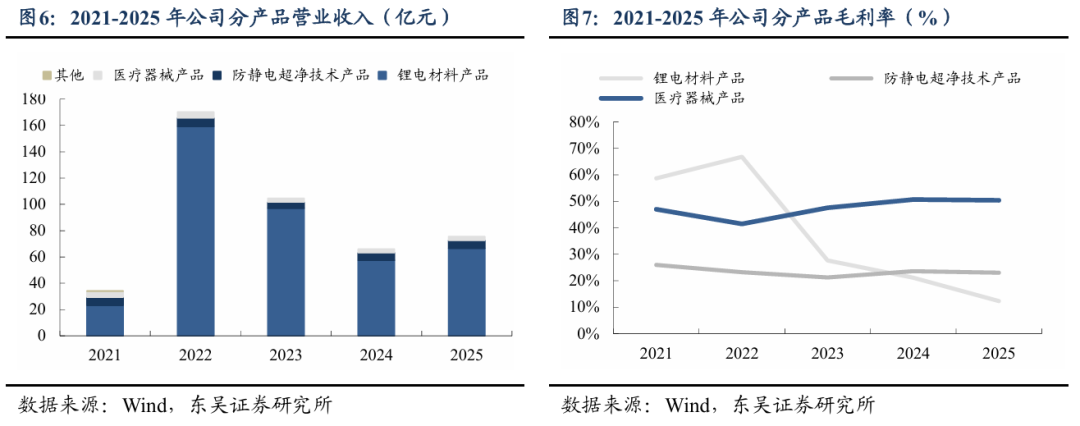
锂电材料产品为业绩核心支柱,量利齐升驱动盈利弹性释放。分产品看,锂电材料 产品为公司绝对主业,2025年营收达66.67亿元,同比+16%,21-25年CAGR达30%, 营收占比自2022年以后长期维持在九成左右,2025年营收占比88.3%。毛利率方面, 锂电材料毛利率受锂价周期性波动影响较大,在 2021-2022 的上行周期,毛利率可达 58.7%/66.8%;2023-2025 年由于锂价下行,锂电材料产品毛利率降至2025年的12.3%。 此外,公司产品还包括防静电超净技术产品与医疗器械产品,2025 年营收分别为 6.06/2.75 亿元,营收占比分别为8%/3.6%。防静电超净技术产品与医疗器械产品毛利率 相对稳定,2021-2025年分别维持在21%-24%与41%-51%区间。
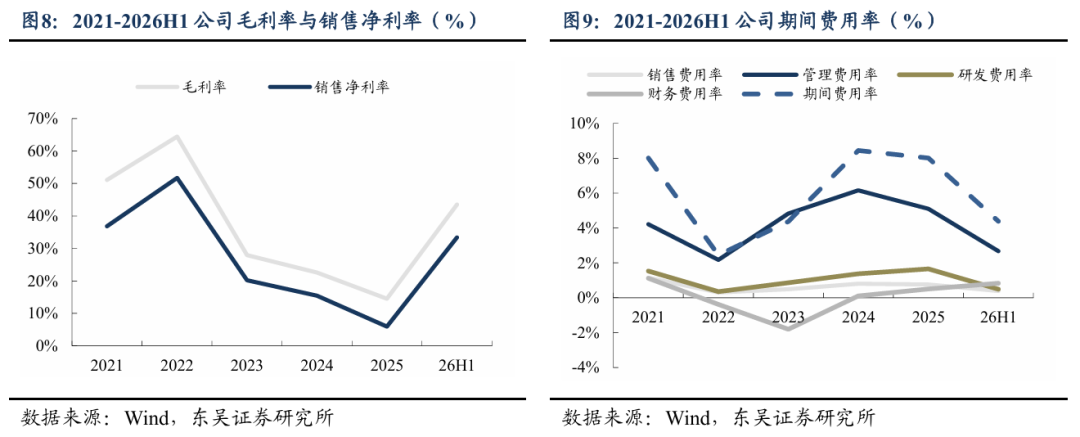
锂价触底回升,盈利水平持续修复。锂电材料是公司主营业务,其盈利水平受到锂 价周期波动的较大影响。2021-2022年,受益于锂价上行,公司毛利率由51.1%持续上升 至64.4%,销售净利率由37%持续上升至52%;随着 2023-2024 年锂价进入下行周期, 公司毛利率回落至2024年的22.6%,销售净利率回落至2024年的15%;2025年下半年 随着供给侧扰动与储能需求爆发,锂价进入全新上行周期,但成本传导需要时间,叠加 公司锂矿自给率较低,难以对冲上游锂矿成本,因此公司2025年毛利率下滑至14.5%, 销售净利率下滑至6%。26H1受益于低价长协锂矿压低成本,叠加锂盐价格提升,公司毛利率修复至43.5%,销售净利率恢复至33.4%,盈利修复趋势明确。
公司管理费用占比较高,相对稳定,26H1整体费用率明显改善。2021-2025年,公司期间费用率呈现V型变动,在2022年达到最低的2.4%,2024年达到峰值的8.4%, 2025 年较24年回落0.4pct至8%,26H1公司期间费用率降至4.4%,明显改善。其中, 公司管理费用率占比较高,且长期稳定,从2021年的4.2%升至2025年的5.1%,26H1 回落至2.7%。2021-2025年公司研发费用率从1.5%升至1.7%, 26H1回落至0.5%。公 司销售费用率从2021年的1.1%降至2025年的0.8%,26H1进一步降至0.4%。公司财务费用率从2021年的1.1%降至2025年的0.5%,26H1小幅回升至0.8%。
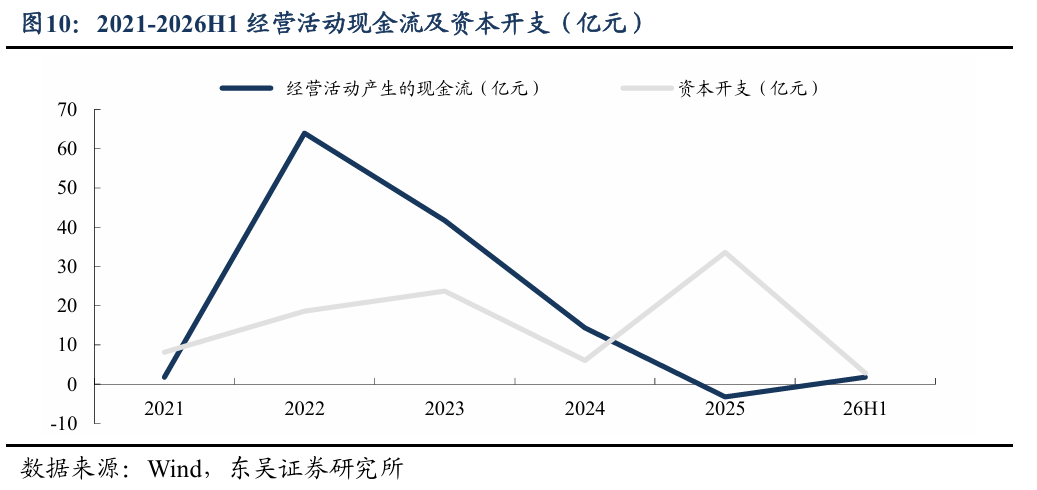
锂精矿采购/锁矿支出激增,现金流短期承压。公司2025年经营活动现金流由正转负,从2024年的14.36亿元降至2025年的-3.22亿元,主要由于锂盐行业 “先付原料、 延后回款” 的商业模式持续占用经营性现金,随着25年以来锂价回升,公司锂精矿采 购/锁矿支出激增,且下游锂盐价格传导较慢导致现金流短期承压。26Q1为原料备货周期,现金流持续承压态势不变,Q2预付款投放节奏放缓、锂盐销售回款集中回流、应付 占款提升,实现现金流转正,26H1经营活动现金流整体转正为1.78亿元,我们预计后 续随着公司锂资源自给率提升而进一步好转。
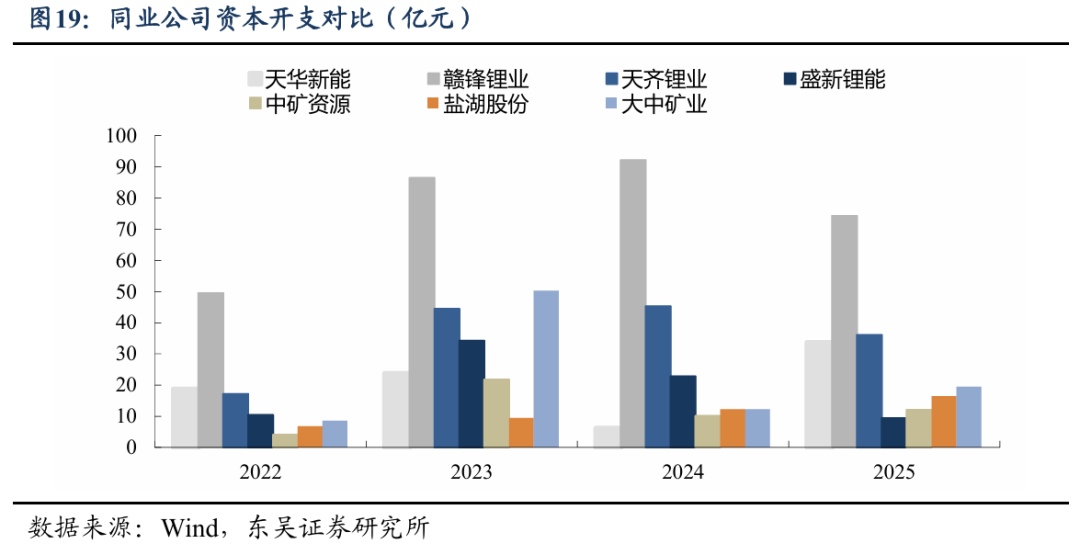
持续推动锂资源布局与锂盐扩产,资本开支25年达到峰值。公司2025年资本开支 达到近5年峰值,约33.57亿元,同比+452%,26H1资本开支降至2.87亿元。25年资 本开支大增主要来自新一轮锂价周期下公司提升锂资源自给率的行动,如子公司宜春盛 源以25.1亿元竞得江西金子峰—左家里矿区采矿权,导致25年无形资产摊销大增。 26H1资本开支大幅回落,后续开支主体从一次性的矿权获取转向资源开发与工程建设, 以及四川眉山二期项目等锂盐产能扩张需求,我们预计公司全年仍维持较高投入,助力 锂电材料业务扩张。
2. 锂行业:动储需求维持强势,27年价格中枢预计12-15万元/吨
2.1. 需求端:动储产销两旺,26年我们预计全球碳酸锂需求同增31%至210万吨
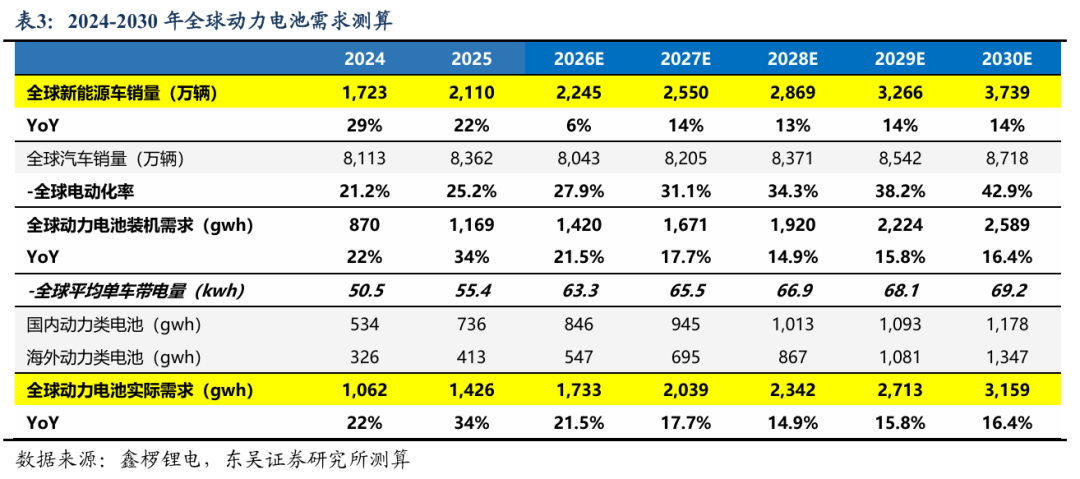
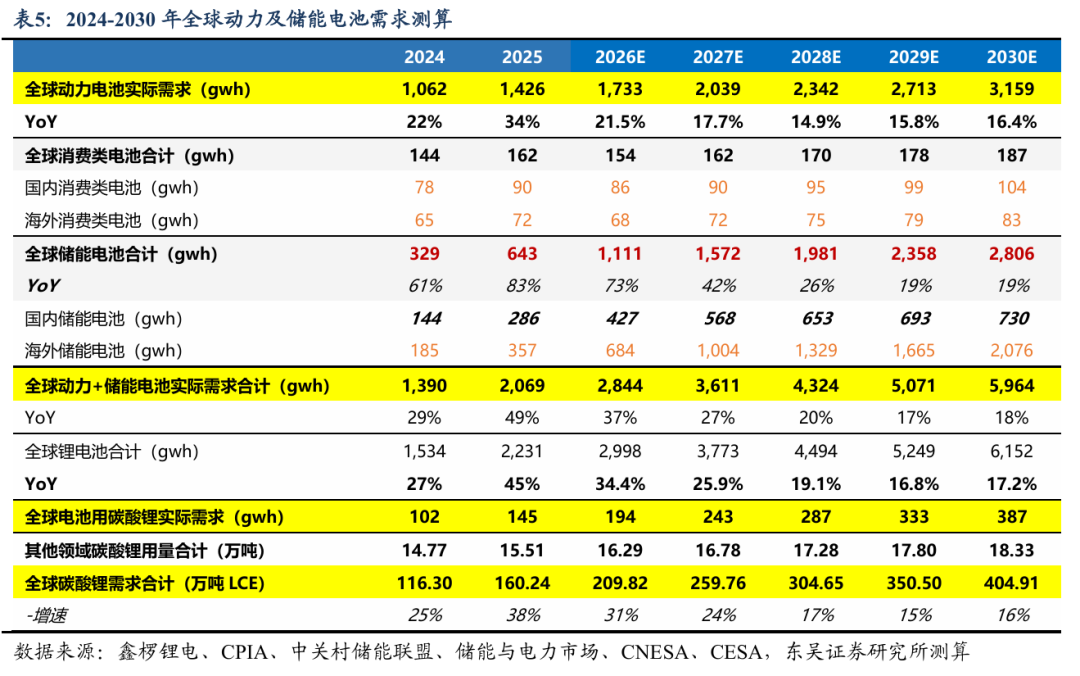
国内市场:国内市场商用车+单车带电量超我们预期。2026年1-6月国内新能源车 单车带电量平均达66kwh,同比提升29%,主要系高端乘用车带电量提升,且占比大幅 提升。我们预计2026年全年国内乘用车单车带电量53.7kwh,其中纯电乘用车单车带电 量62.1kwh;插电36.7kwh。因此,我们预计2026年国内总体电动乘用车电池装机需求 644GWh。此外,考虑到油价上行,因此我们预计26年国内商用车销量增长31%至97 万辆,其中电动重卡有望增长50%至35万辆,重卡电动化率超40%,对应国内商用车 电池需求达201GWh,同比+47%。
海外市场:海外电动车表现亮眼,欧洲与新兴国家保持强劲增长。尽管美国新车型 延期以及IRA补贴取消影响导致需求下滑,但欧洲与新兴国家保持强劲增长。26年1 6月欧洲市场新能源车销量227.6万辆,同比+27.4%。在政策延续、供给放量与旺季需 求共振下,我们预计欧洲26年销量518万辆,同比+35%;东南亚、南美等新兴国家电 动化率低、国内车企出口优势明显,26年1-6月其他新兴国家新能源车销量128万辆, 同比+85%。我们预计欧美以外的其他海外国家26年电动车销量290万辆,同比+80%。 整体上,我们预计26年海外新能源乘用车销量达934万辆,同比+31%,对应动力电池 需求547GWh,同比+32%。
整体来看,我们预计26年全球新能源车销量2245万辆,同比+6%,动力电池需求 1733GWh,同比+21.5%。看27年,随着国内销量回暖+海外需求持续,我们预计新能 源车销量2550万辆,同比+14%,动力电池需求2039GWh,同比+17.7%。
26年我们预计全球储能需求同增73%至1111GWh,27年我们预计同增42%。26 年1-6月储能电池产量超预期,我们预计26年全球储能需求1111GWh,同增73%;看 27年,考虑当前储能渗透率较低,且国内大储项目储备充裕、招标量持续超我们预期, 叠加AI数据中心配储等新增需求;美国虽受关税与政策扰动,但电网侧刚性需求与本 土产能落地仍具向上弹性,全球储能在大储、工商储与新兴市场多线驱动下,景气度有 望持续超预期。我们预计2027年全球储能出货仍可维持42%增长,至1572GWh;我们 预计至2030年全球储能出货达2800GWh+。
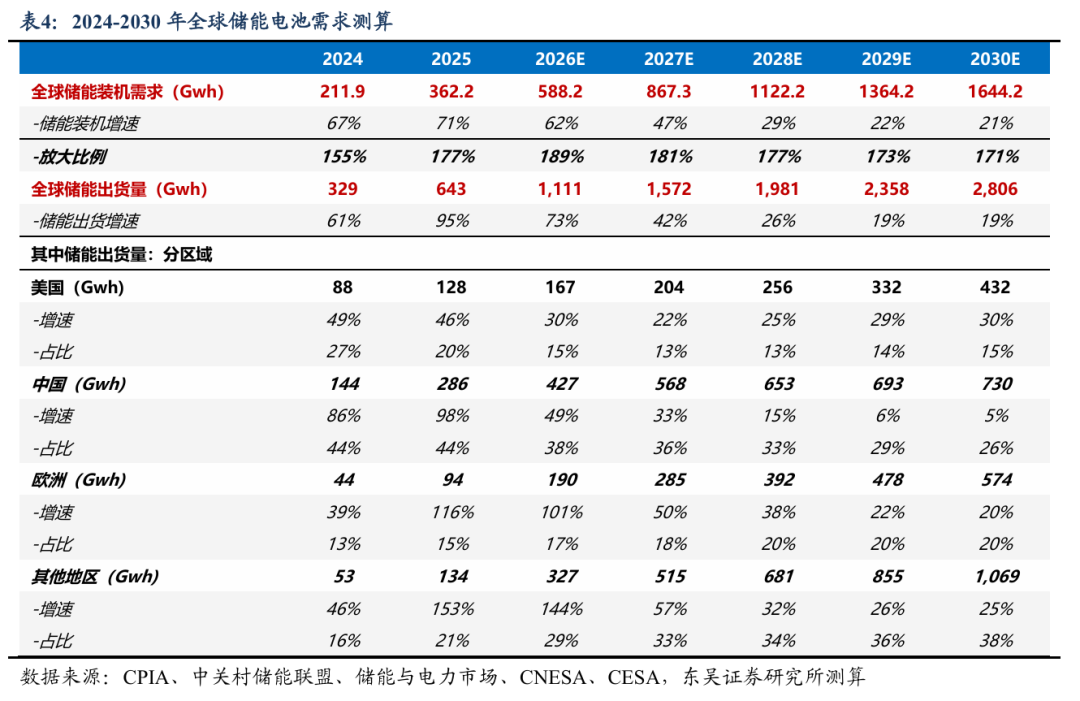
综合来看,我们测算26年全球锂电池总需求同增34%达2998GWh,对应26年全球碳酸锂总需求同增31%达210万吨。其中,26年全球动力电池实际需求我们预计为 1733GWh,同比+21.5%;26年全球储能电池出货量我们预计1111GWh,同比+73%。按 电池类型、电池材料锂用量测算,我们预计2026年全球碳酸锂总需求达210万吨,同 比+31%,其中锂电池领域贡献194万吨,其他领域贡献16.3万吨。
2.2. 供给端:锂矿供给加速释放,增量集中于26H2
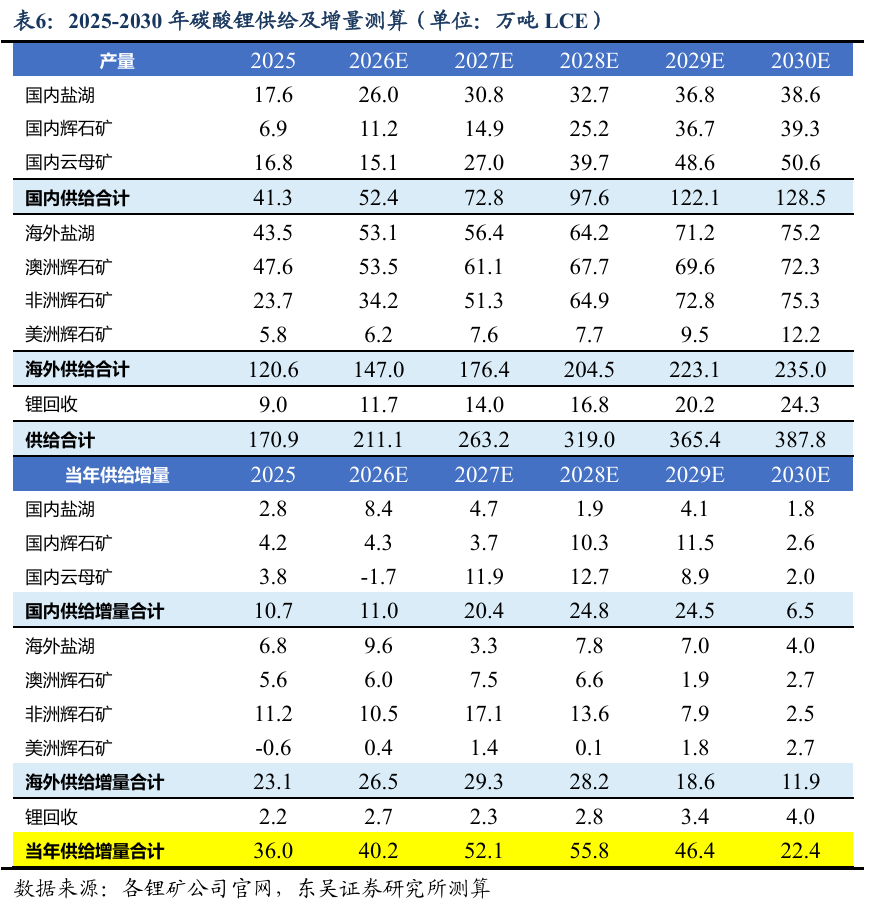
全球锂矿供给进入加速释放期,2026年新增供给集中放量。根据我们测算,2026年 全球锂矿供给预计达211.1万吨,新增40.2万吨,增量主要来自非矿、澳矿、海外盐湖 及国内盐湖。其中,非矿贡献最大增量10.5万吨,主要源于中企产能打满及Manono、 Sandawana等矿山爬坡;澳矿新增6万吨,由泰利森、皮尔巴拉及Marion等矿山达产驱 动;国内盐湖新增8.4万吨,主要来自麻米措、察尔汗、拉果措等项目放量;国内锂辉 石矿山新增4.3万吨,包括枧下窝复产、新疆红柳滩、党坝、加达、湘源矿等;海外盐 湖新增9.6万吨,由3Q、Mariana和CO等项目贡献。我们预计新增产能多集中于2026 年Q3释放。
中性情况下:26年全球锂矿供给211万吨,新增40万吨。由于江西枧下窝复产低 于我们预期,26年总体供给较我们原先预期减少5万吨,中性情况下,我们预计26年 全球锂矿供给211万吨,新增40万吨。27年,若江西矿正常生产、津巴矿出口正常, 我们预计供给263万吨,新增52万吨;28年,我们预计供给319万吨,新增56万吨。 但由于海外矿山政策不确定因素影响,实际供给或低于预期。
2.3. 价格判断:26-27年供给维持紧缺,我们预计锂价中枢12-15万元/吨
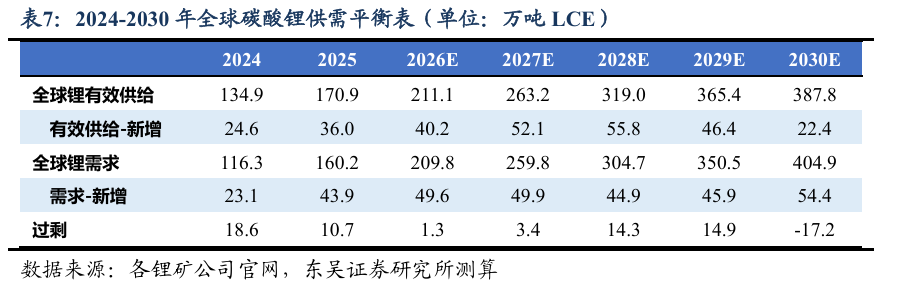
碳酸锂26年供给偏紧,27年若江西、津巴供给正常,我们预计完全紧平衡。2026年碳酸锂我们预计过剩1万吨;2027年我们预计过剩3万吨,过剩比例为1%,总体供给偏紧。且海外矿山、盐湖存在政策不确定性风险,或导致实际产量低于预期,加剧供给紧张。26-27年碳酸锂供给紧缺较为确定,或将延续至28H1。
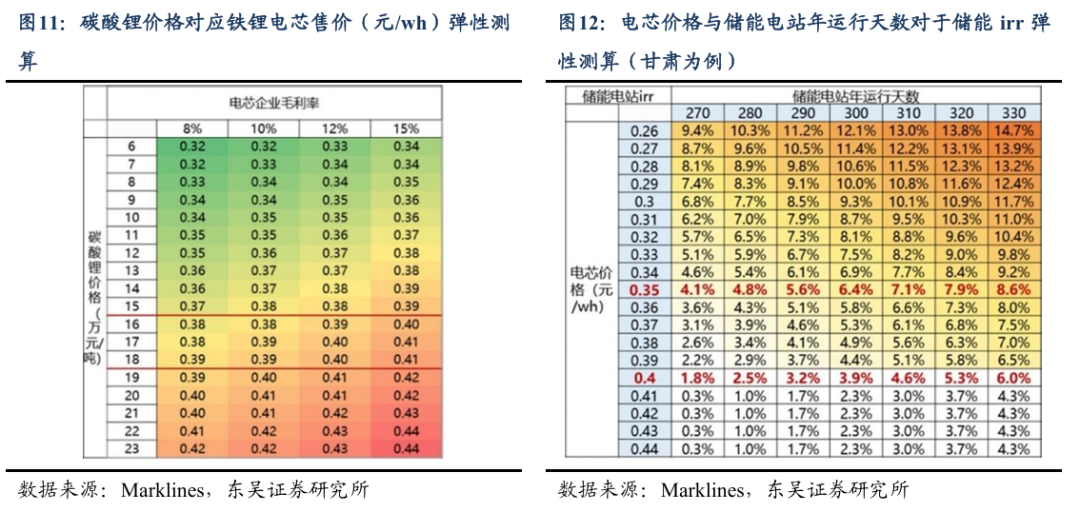
储能大电芯化降本,提升碳酸锂价格接受能力。随着储能电芯规格向500Ah、600Ah 等大尺寸快速迭代,行业规模效应与制造效率显著提升,大电芯降本约10%,对应单Wh 成本下降约4分, 有效抬升储能业主对碳酸锂涨价的承受能力。从IRR传导量化看, 碳 酸锂价格每涨1万元/吨,对应铁锂电芯成本增加0.6分/Wh;碳酸锂从底部6万元/吨上 涨至26H1的15万元/吨,叠加其他材料小幅上涨,电池成本上涨约7分/Wh(不含税), 按12%电芯毛利率,对应电芯售价约0.38元/Wh,较碳酸锂价格6万元/吨时上涨0.05 元/Wh。电池价格每涨2分/Wh,国内储能项目IRR下降约1pct,2026年国内储能项目 平均收益率约8-10%。
综合判断,12 万元/吨时产业链上中下游均可获得合理利润,储能业主和系统集成 商均可接受;15万元/吨是分界点,国内中等偏下项目收益率开始受影响;超过20万元 /吨,较大比例项目延期。
结合短期供给端变化,枧下窝26年7月已复产,藏格麻米措5万吨我们预计26年 8 月投产,此外我们预计津巴矿8月密集到港,供给边际增加。我们预计碳酸锂价格中 枢为12-15万元/吨,下游需求尚可接受,不排除旺季价格突破合理价格中枢。
3. 锂盐主业量利齐升,固态材料有望打开第二成长曲线
3.1. 锂业:资源冶炼一体化,盈利韧性提升
3.1.1. 商业模式:由单一冶炼加工向“加工+资源”协同演进
由单一冶炼加工向加工与资源协同演进,盈利韧性提升。公司锂盐业务以冶炼销售 为核心,兼具来料加工和自主组织原料两类模式:来料加工模式下,客户提供锂原料, 公司依托冶炼产能获取加工费;自主组织原料模式下,公司通过长协采购、自有及权益 资源等方式保障原料供应,自主完成锂盐冶炼与销售,盈利水平取决于锂盐售价与综合 原料成本之间的价差。在外采锂精矿为主的模式下,锂价上行时,原料价格上涨带来的 资源端收益主要由矿端获取,公司难以充分分享锂价上涨的收益;锂价下行时,高价原 料库存及成本传导滞后又可能压缩单吨盈利。公司通过布局自有及权益锂资源,逐步提 升原料保障和成本控制能力,降低外采原料价格波动及成本传导滞后对盈利的影响,逐 步由单一冶炼加工向加工与资源协同演进,在增强盈利稳定性的同时保留对锂价上行的 受益能力,有望提升穿越锂周期的能力。
3.1.2. 冶炼端:氢氧化锂底盘稳固,眉山二期打开碳酸锂增量
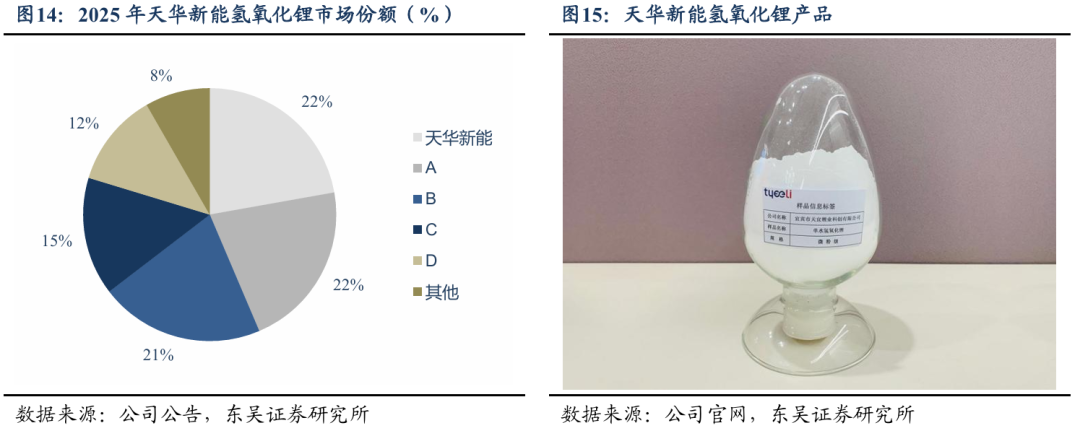
国内电池级氢氧化锂龙头,关键杂质与粒径控制行业领先。公司是国内电池级氢氧 化锂龙头,据弗若斯特沙利文,按2025年收入计,公司电池级氢氧化锂国内市占率22.2%、 位居中国第一,全球市占率13.4%、位居全球第三。公司氢氧化锂产品主要用于三元正 极材料,尤其适配高镍体系,其中K等杂质控制在0.001%以内,磁性物质含量控制在 10ppb 以内,微粉级产品D50覆盖6-18μm,产品的纯度、磁性异物控制和粒径一致性 优异。杂质及磁性异物控制有助于保障电池安全与一致性,粒径控制则有利于正极材料 混合、烧结及批次稳定,构成公司进入头部电池及正极客户供应体系的重要基础。
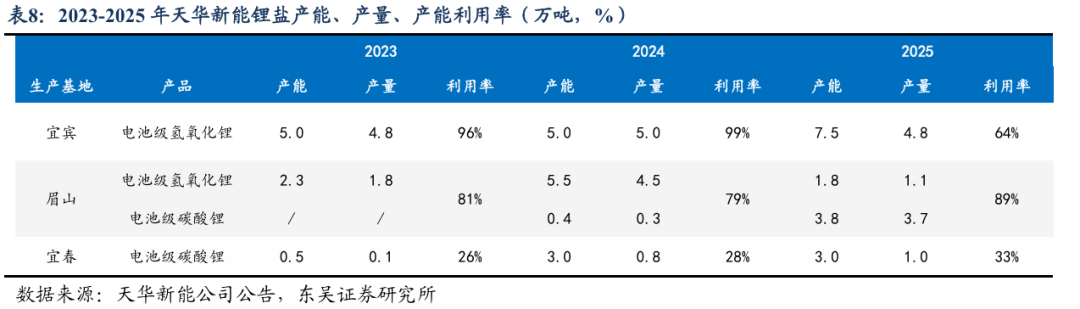
三大基地协同布局,眉山二期打开碳酸锂增量。截至2026年7月,公司现有锂盐 综合产能16.5万吨,其中电池级氢氧化锂13.5万吨、占比约82%:宜宾天宜锂业7.5万 吨氢氧化锂,宜春奉新时代3万吨碳酸锂(以代工为主),眉山天华6万吨氢氧化锂, 可根据高镍三元与磷酸铁锂需求变化,切换至约5.3万吨碳酸锂产能。在柔性调整现有 产品结构的基础上,公司进一步推进眉山二期项目,规划建设6万吨电池级碳酸锂产线, 公司预计于2027年3月底建成,建成后锂盐产能将达22.5万吨;远期公司锂盐产能规 划25-26 万吨。2025 年公司电池级氢氧化锂出货量5.9万吨、电池级碳酸锂出货量4.7 万吨,随着下游需求回暖及眉山二期逐步投产,我们预计 2026 年产能利用率与出货中 枢有望同步上行。
3.1.3. 深度绑定宁德时代,锂盐经营可见度显著提升
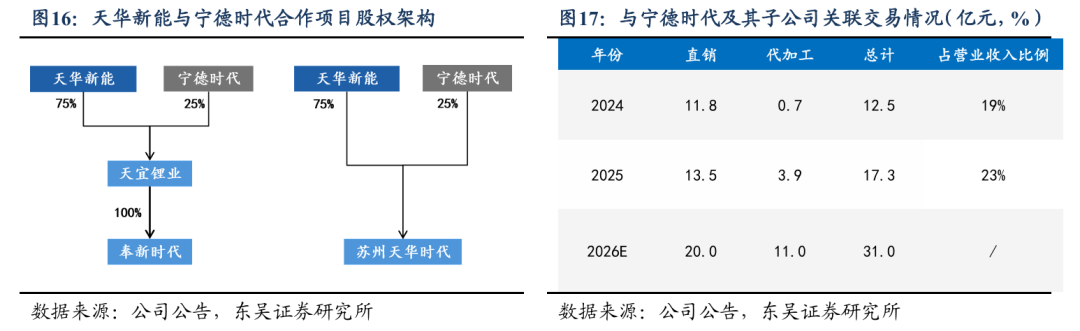
股权绑定层层深化,资源与产能协同持续强化。公司通过子公司布局与宁德时代形 成深度捆绑:2018年设立天宜锂业,截至26年8月天华新能、宁德时代分别持股75%、 25%,主营电池级氢氧化锂、碳酸锂等锂电材料,连接公司锂盐产能与宁德时代下游需 求;2021年成立的苏州天华时代聚焦海外锂矿资源投资与开发,天华新能于2025年10 月完成对其 75%股权的收购。前者强化锂盐制造与客户协同,后者补足上游资源保障;叠加2025 年11 月宁德时代以26.35亿元受让天华新能12.95%股份,持股13.54%成为 第二大股东,双方绑定已由单一项目合资升级为资源、产能与资本多维协同,公司资源获取与产能消化能力有望持续增强。
2026 年关联交易扩容,提升锂盐经营可见度。2025年公司与宁德时代及其子公司 实际发生关联交易17.3亿元,其中销售产品13.5亿元、代加工3.9亿元;2026年公司 预计关联交易额度升至31亿元,其中销售产品20亿元、代加工11亿元,较2025年实 际额分别增长48%、183%。宁德时代的绑定有望增加公司产品销量、提升产能利用率; 伴随关联交易预计额度持续扩容,公司锂盐业务的经营可见度及锂价上行阶段的业绩兑 现能力有望同步提升。
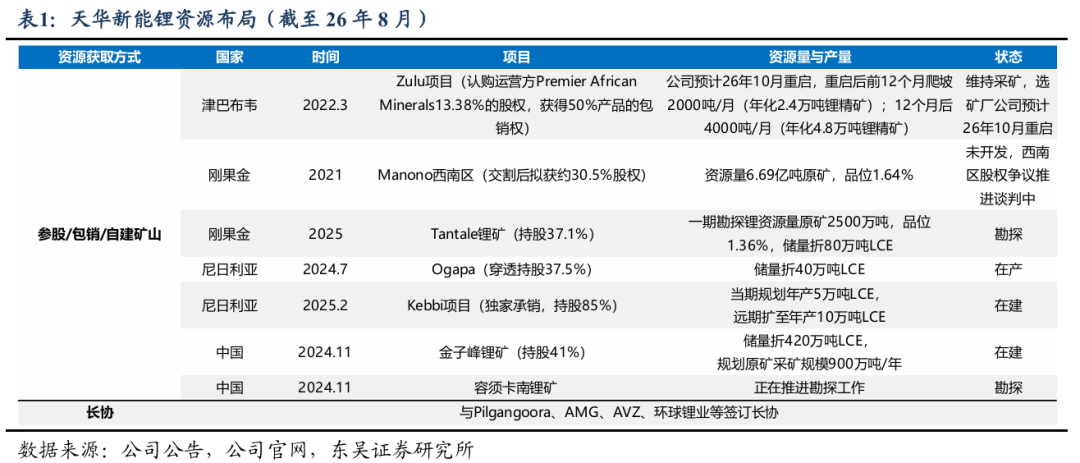
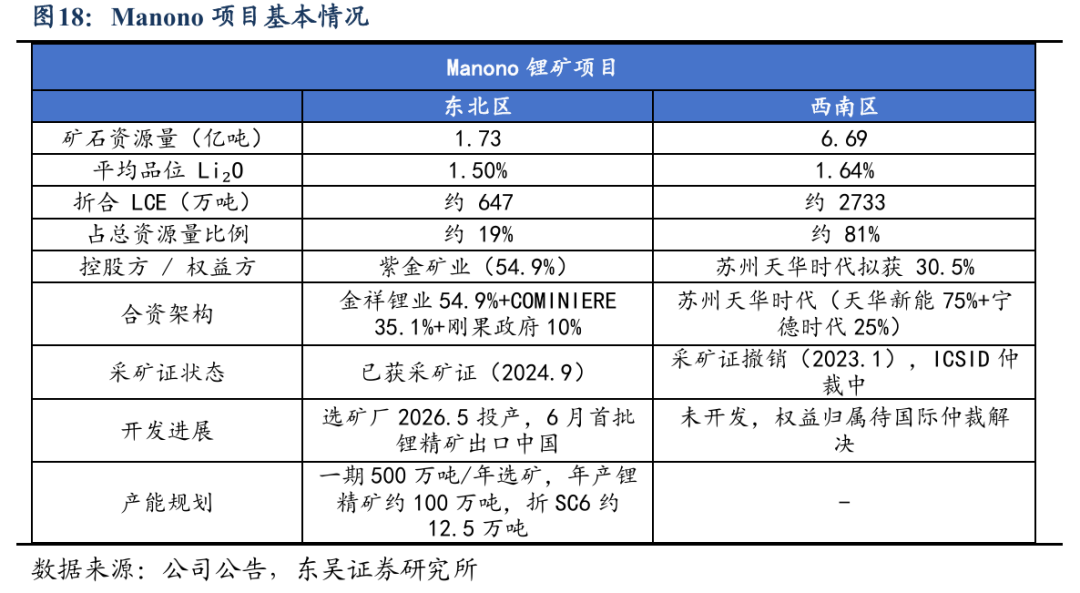
Manono 项目锁定全球级上游锂矿资源,合资平台进一步深化与宁德时代资源端绑定。截至26年8月,刚果(金)Manono锂矿是全球已探明储量最大、品位最高的硬岩 锂矿床之一,总资源量超8亿吨,平均氧化锂品位约1.63%,折合碳酸锂当量约3380万 吨。公司通过控股子公司苏州天华时代(天华新能、宁德时代分别持股75%、25%)持 有该项目权益,根据交易执行协议,交割后苏州天华时代将拥有Manono约30.5%权益, 并承担项目全生命周期内的锂精矿承购安排。Manono历经多轮股权纠纷,2023年刚果 (金)政府撤销原采矿证并将矿区一分为二:东北部已由紫金矿业主导开发,选矿厂于 2026 年5月投产并实现首批锂精矿出口;西南部(苏州天华时代权益所在区域)采矿证 仍处撤销状态,权益归属尚在国际仲裁中,美国KoBold Metals亦于2025年介入拟收购 原控股方相关权益。若后续仲裁取得进展并完成交割,有望为公司提供规模化、低成本 的海外锂精矿供给,进一步强化与宁德时代在资源端的价值绑定。
3.1.4. 资源端:尼日利亚矿为核心增长极,多点开花推动自给率跃升
2025 年逆周期加码锂矿,资源战略加速落地。根据SMM,2025年电池级碳酸锂均 价约7.6万元/吨,同比下降17%,25年6月一度跌破6万元/吨。在锂价低位、行业扩 产趋于谨慎的背景下,2025年天华新能资本开支达33.57亿元,同比大增452%,其中 25.10 亿元用于竞得金子峰-左家里矿区陶瓷土(含锂)矿采矿权,占当年资本开支75%。 公司在锂价阶段性低位前置资源投入,体现其对锂资源长期价值的判断,有望夯实资源 储备与原料保障能力,为锂价回升阶段的利润弹性预留空间。
全球化布局分散供应风险,原料保障能力持续增强。在整体资源战略上,公司通过 自营、参股及包销等多种方式锁定上游资源,形成覆盖亚洲、非洲、南美洲和大洋洲的 资源网络,并同时布局锂辉石、锂云母等不同资源类型。多区域、多矿种、多合作模式 的组合,使公司能够在国内矿山开发、海外项目放量与外部采购之间动态调配原料,提升锂盐产能扩张与资源供给的匹配度。随着自有及权益矿源占比提升,公司对单一矿区 和第三方采购的依赖度下降,原料供应稳定性显著增强。
尼日利亚锂矿是核心增长极,权益资源加速兑现。截至26年8月,Ogapa为公司 唯一已贡献权益矿供应的矿山,资源量约40万吨LCE,平均氧化锂品位约1.3%,天华 新能穿透持有37.5%权益。尼日利亚是公司近两年最核心的资源成长极。公司通过组建 专业团队,在当地投建了全套采选与初级精炼厂,随着Ogapa稳定出量及Kebbi项目的 持续推进,公司海外锂精矿供应能力和资源自给率有望持续提升。
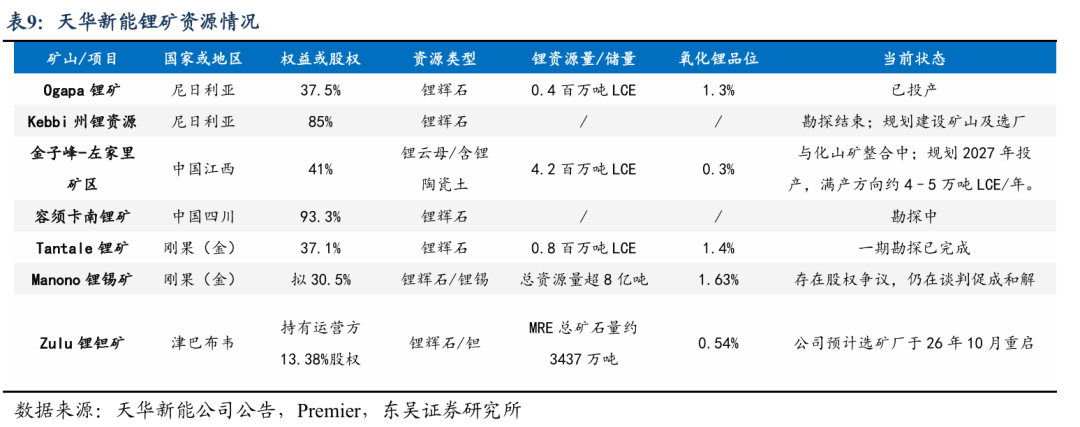
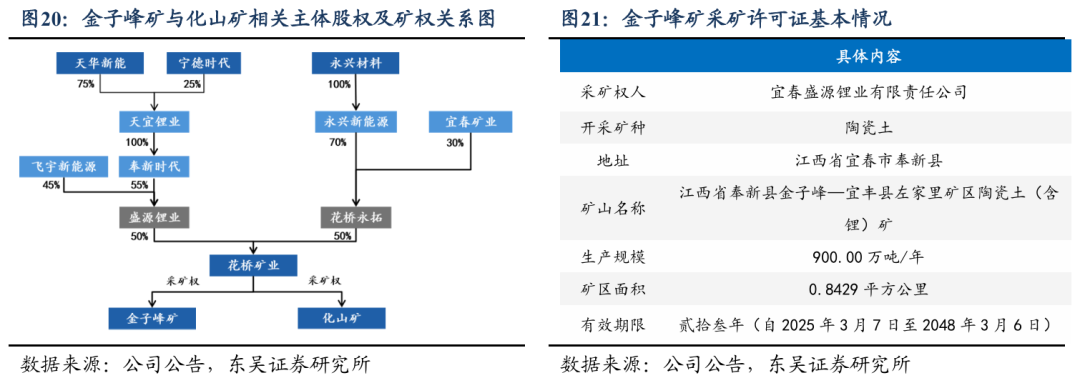
金子峰夯实国内底盘,提升国内资源自主可控能力。金子峰—左家里矿区锂资源量 约420万吨LCE,平均氧化锂品位约0.3%,采矿规模为900万吨/年;公司的子公司盛 源锂业已取得花桥矿业50%股权,并推进金子峰矿与化山矿整合,规划2027年上半年 建成、下半年实现采选矿生产。该项目地处宜春锂资源产业链核心区域,未来可依托公 司当地锂盐产能,实现采矿、选矿与锂盐加工的协同,推动资源储备向稳定原料供给转 化,增强国内资源的自主可控能力。
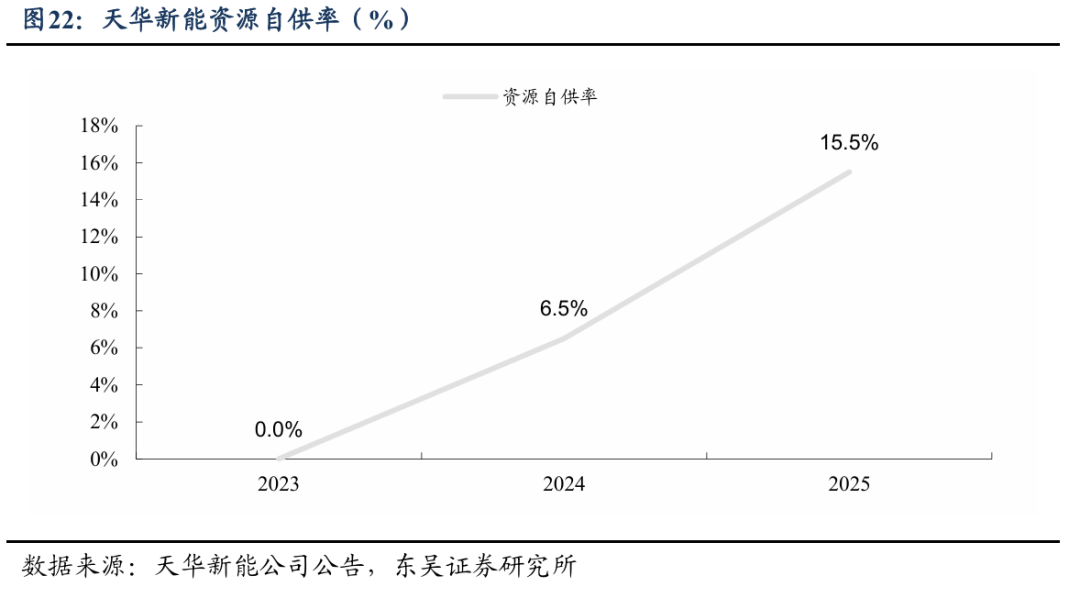
资源自给率稳步提升,锂盐原料成本可控性有望提高。公司自有锂辉石精矿占总供 应量比例已由2023年的0%提升至2025年的15.5%,资源布局已开始由储备积累转向 实际供给贡献。随着Ogapa持续供矿、金子峰投产及Kebbi项目推进,公司自有及权益 矿源供给将进一步增加,外采精矿占比有望下降。资源自给率提升不仅能够增强原料供 应的稳定性,也有助于推动锂盐生产成本的改善,使公司盈利对锂价上行更具弹性。
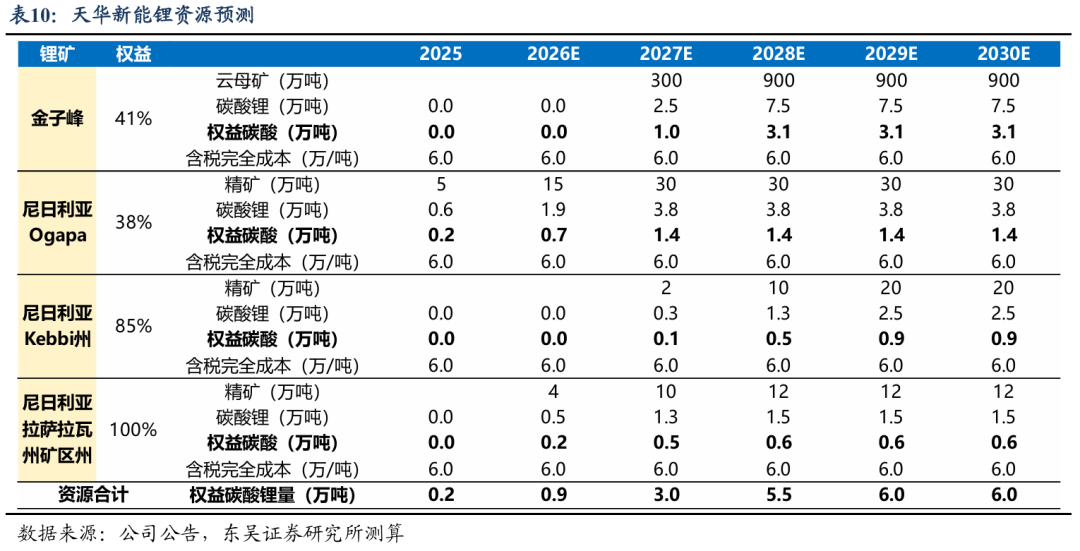
锂资源权益碳酸锂量呈台阶式增长,金子峰贡献中期最大增量。我们预计公司权益 碳酸锂量将由2026年的0.9万吨快速提升至2027年的3.0万吨,2028年至5.5万吨, 并在远期2030年达6.0万吨。结构上看,金子峰为中期最大增量来源,其权益碳酸锂量 2027 年我们预计贡献1.0万吨、2028年起稳定在3.1万吨;尼日利亚Ogapa作为现有运 行矿区,权益碳酸锂量自2025年起稳定在1.4万吨/年;尼日利亚Kebbi州与拉萨拉瓦 州的权益碳酸锂量由2027年起逐步爬坡,至2030年合计稳定在1.5万吨。我们预计公 司自有资源含税完全成本约在6万元/吨左右,显著低于外购锂精矿成本,按锂价12万 元/吨测算,2027年权益碳酸锂量利润贡献有望达17+亿元,将与锂盐产能放量共同支撑 公司业绩上行。
4. 固态材料业务加速落地,产业化放量可期
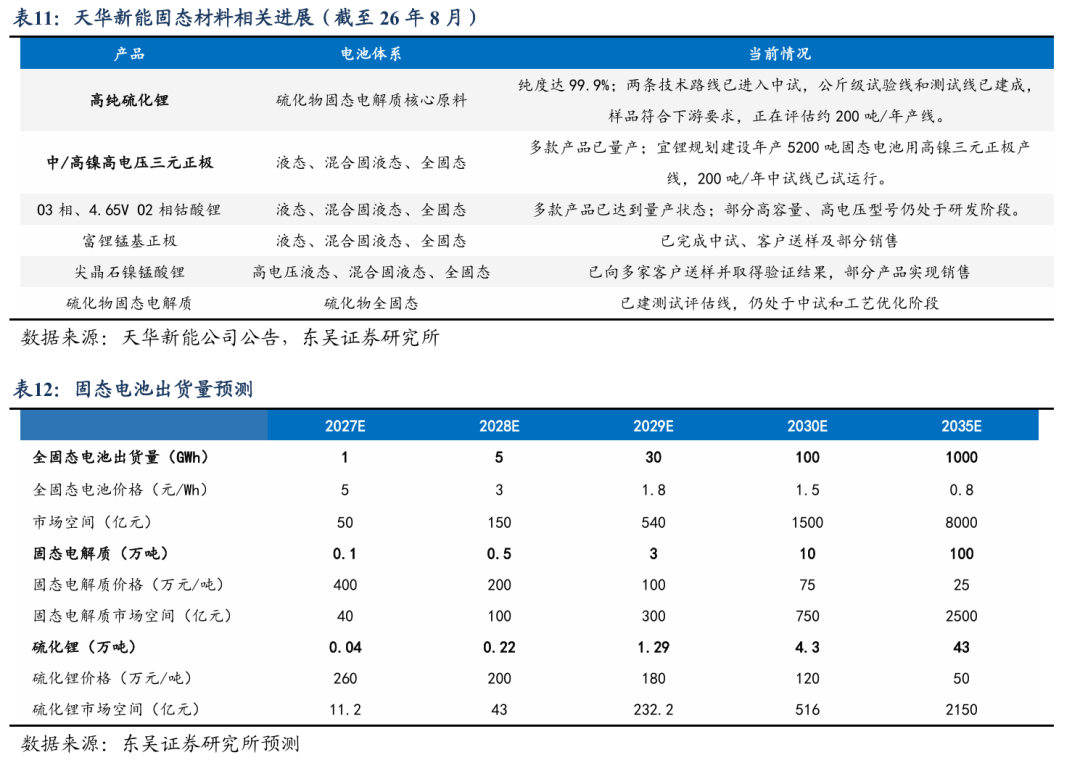
27 年小批量装车,30年大规模量产,固态电池应用空间广阔。固态电池在国家大 力支持下,26 年产业链发展迅速,25 年底前小试完毕+车规级电芯下线,我们预计 26 年中试线优化+样车路试,27 年小规模量产+装车商业化示范性运营,并逐渐细分场景 小规模应用,到30 年我们预计固态电池将大规模商业化,叠加适配太空航天领域,行业出货量预计从27 年1GWh 提升至 30 年 100GWh,对应市场空间从 50 亿元扩张至 1500 亿元。
硫化锂兼具成本与性能优势,产业化放量可期。硫化物固态电解质对硫化锂纯度及 杂质控制要求较高,公司采用低成本锂盐、硫盐作为原料,通过短流程工艺制备纯度达 99.9%的产品,已完成中科院合作及海外技术团队两条路线的小试,并进入中试阶段; 苏州公斤级试验线及固态电解质测试评估线已建成,样品通过内部及下游评测,硫化锂已由实验室研发推进至客户验证环节。我们预计,硫化锂需求量有望由2027年的0.04 万吨增至2035年的43万吨,市场空间对应由11.2亿元扩大至2150亿元。公司正在评估200吨/年硫化锂产线,后续若全固态电池进入规模化导入阶段,硫化锂有望凭借较高 的单位价值量和较快的需求增速,成为公司固态材料业务的重要增量。
正极材料已具备商业化条件,产品升级打开增量空间。江苏宜锂的中高镍高电压三 元及高电压钴酸锂已有多款产品达到量产状态,并规划投资11.2亿元建设年产5200吨 固态电池用高镍三元正极材料项目,为后续扩大客户供货和提升出货规模提供支撑;埃 米特开发的富锂锰基和尖晶石镍锰酸锂已完成多家客户送样并取得合格评价,部分产品 实现销售。整体来看,公司正极材料已具备商业化条件,高镍三元及钴酸锂有望率先贡献收入,富锂锰基和尖晶石镍锰酸锂则为后续产品升级提供增量空间。
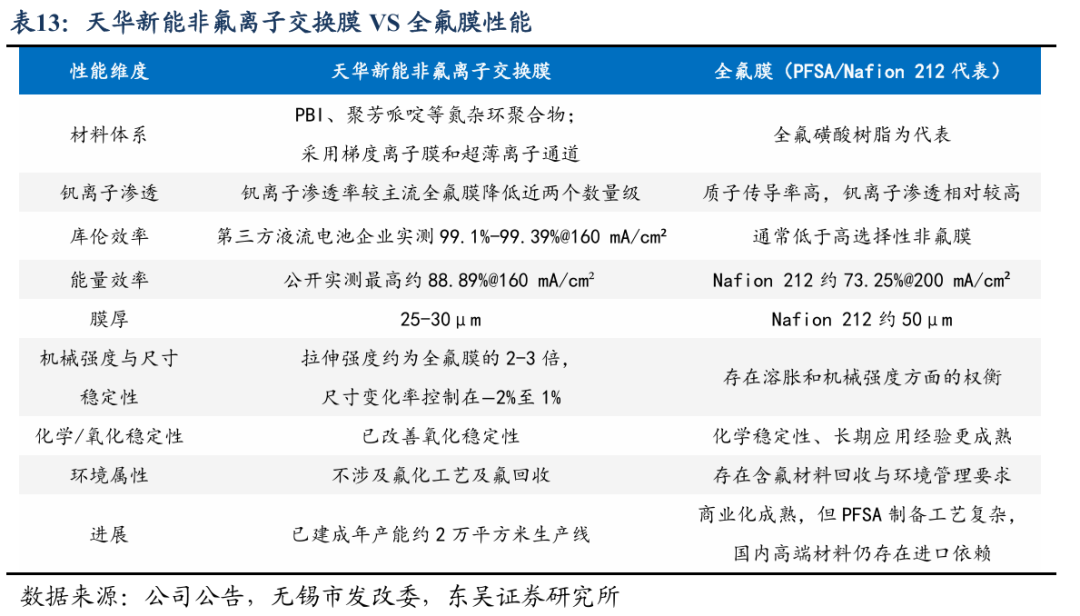
5.1. 非氟离子膜:破解性能权衡,环保优势突出
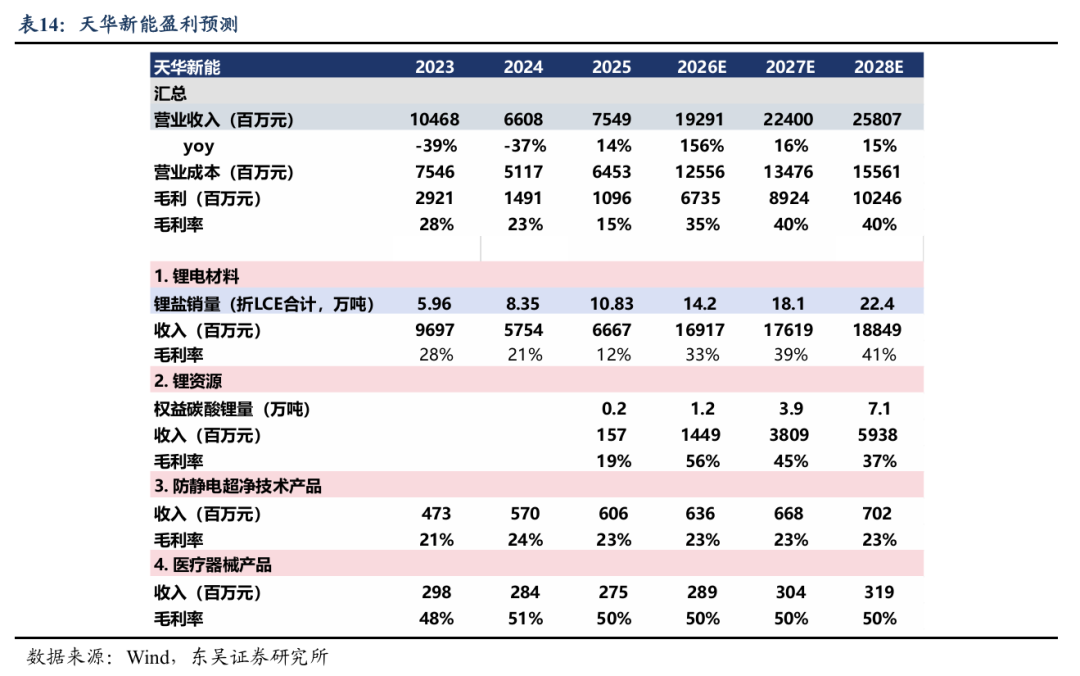
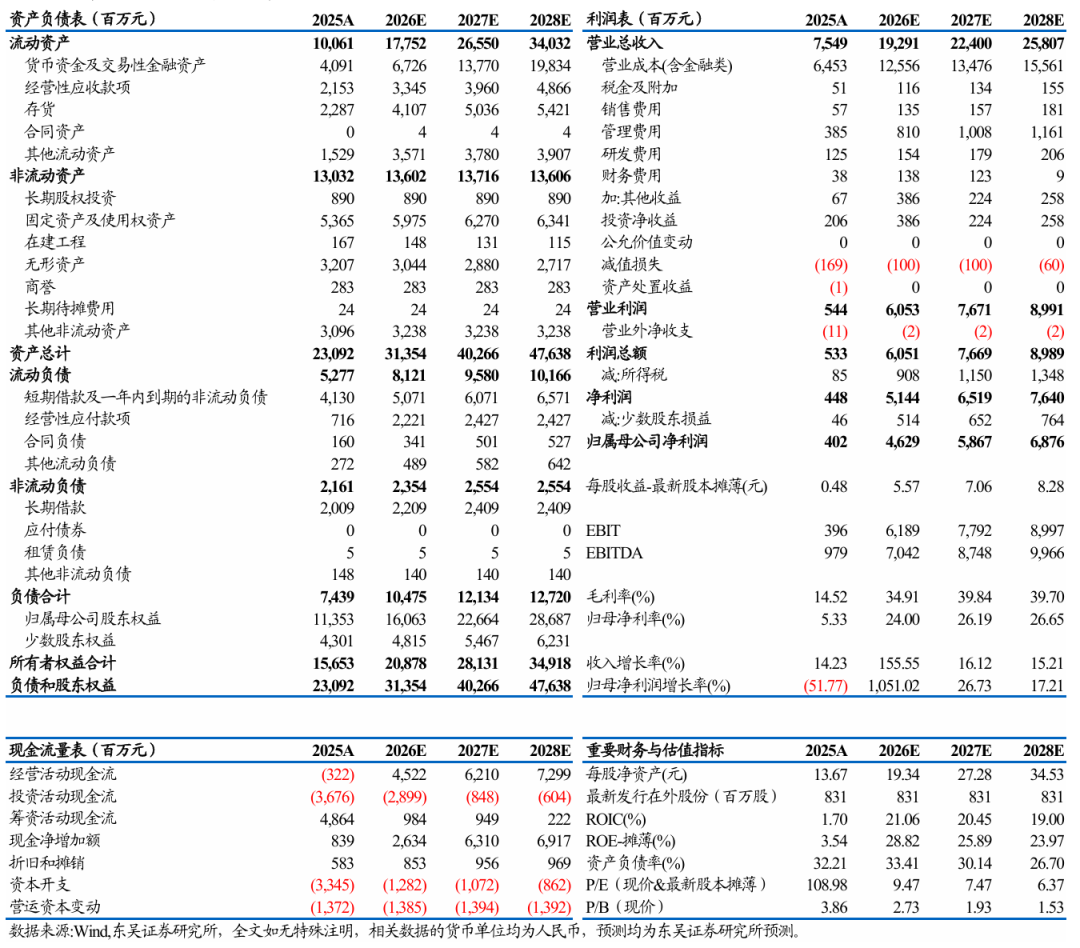
天华新能三大财务预测表

 VIP复盘网
