梅卡曼德机器人中报解读:订单收入双增,高速、高质增长背后——具身大脑的突破带来的产品力与增长飞轮
时间:2026-09-24 22:29
上述文章报告出品方/作者:第一财经;仅供参考,投资者应独立决策并承担投资风险。
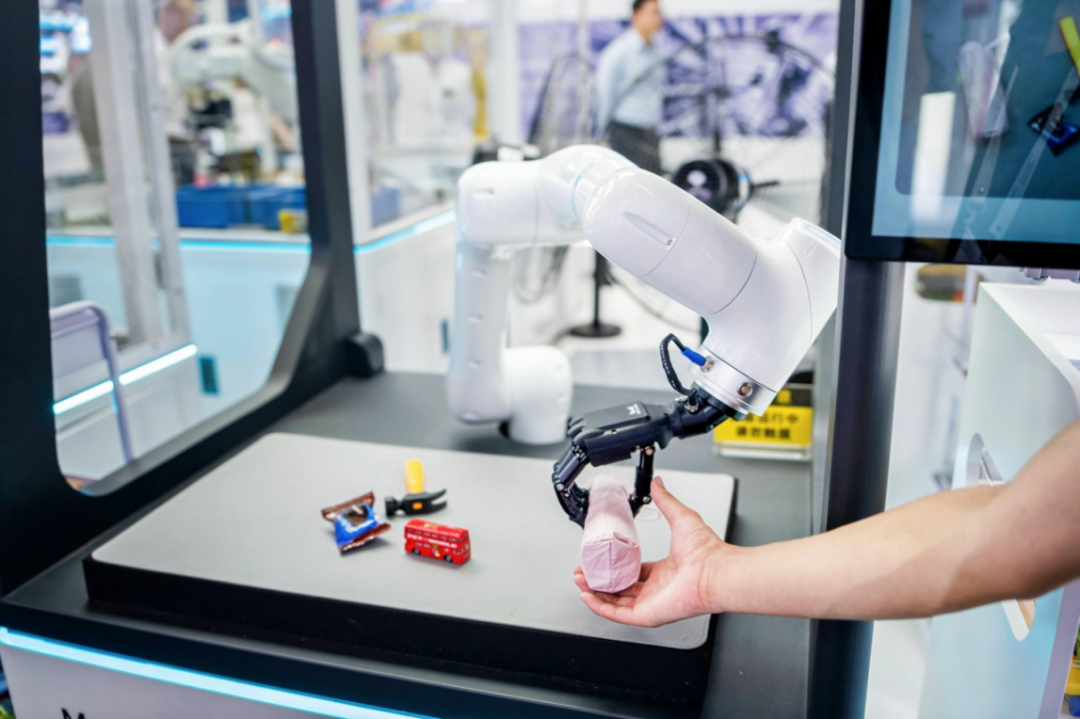
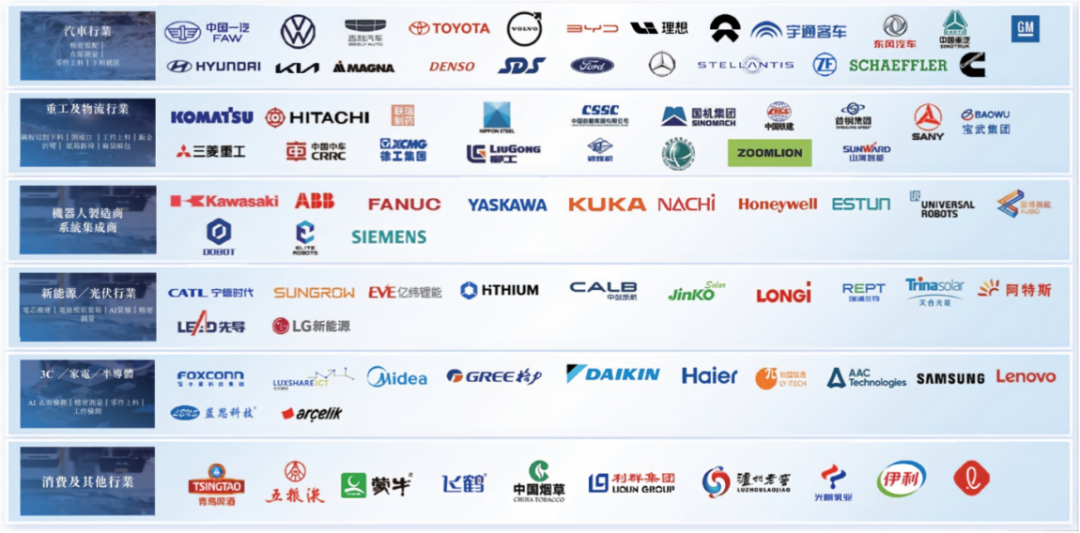
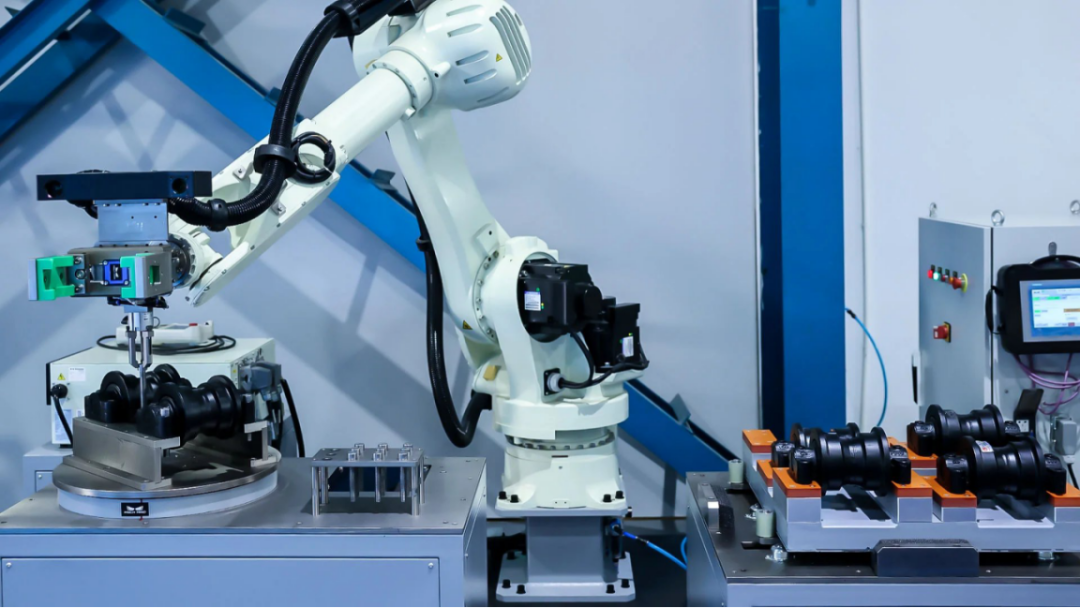
具身智能行业的评价坐标,正在从“技术叙事”切换到“商业兑现”。近期,市场对具身智能企业商业化能力与收入规模的关注显著升温,收入、毛利、复购等经营性指标,正成为衡量企业价值的核心标尺。9月24日,梅卡曼德(雄安)机器人科技股份有限公司(Mech-Mind Robotics,以下简称“梅卡曼德”,09615.HK)发布上市后首份中期业绩:2026年上半年,公司新签订单额达335.4百万元,同比增长75.3%;实现收入237.3百万元,同比增长54.7%;毛利154.2百万元,同比增长63.6%;毛利率65.0%,延续2025年64.6%、2026年一季度64.8%以来的高位;复购率达93.9%,留存收入较2025年同期上涨172%;海外收入99.5百万元,同比增长68.3%。收入与订单保持高速增长,毛利率维持在机器人行业较高水平,收入质量较高。作为港交所18C特专科技板块上市的具身智能核心资产,这是梅卡曼德登陆港股后的首份中期业绩,招股书中的核心叙事第一次迎来公开市场的完整检验。这份中报的信息量远超常规财报,具身智能商业化的关键命题,均有可验证的进展与数据支撑。智能大于形态:不做整机,把机器人“大脑”做成通用组件过去两年,具身智能赛道最拥挤的方向是整机,资本、人才与话题度都在向整机形态集中,梅卡曼德提供了另一个样本。这家公司创立于2016年,公司名Mech-Mind寓意“机器人大脑”,从创立第一天起就不做机器人整机,而是做具身智能“脑眼手”通用组件:“脑”是自研Mech-GPT多模态具身大模型与AI软件,“眼”是Mech-Eye工业3D相机,“手”是Mech-Hand多指灵巧手,三者构成感知、决策到执行的闭环,不绑定任何特定本体。这一定位使公司得以全方位承接工业机械臂、协作机器人、复合移动机器人等各类本体爆发所带来的上游组件刚需。共识的底气来自产品进展。报告期内,梅卡曼德“脑-眼-手”具身智能平台均有实质进展:“脑”的AI软件平台确立了具身原生、组合泛化与合理分层的核心技术方向,机器人智能大脑打通“环境理解—任务分解—动作规划—执行反馈—自主恢复”的完整闭环,实现从“执行预定义程序”向“自主完成任务”的演进;“眼”的Mech-Eye高精度3D视觉在速度、精度与成本上持续优化,关键型号不断扩充,自研6D位姿实时追踪算法让工件在运动中即可被跟随抓取、无需停线,线速度与精度均优于国际同类方案公开水平;“手”的Mech-Hand多指灵巧手实现量产级可靠性突破,抓取循环寿命不低于200万次,远超行业常规水平,灵巧操作由此从实验室演示走向产线应用。“一脑多形”的脑眼手闭环,让机器人更快理解任务、更少依赖定制、更快部署;目前这套组件已适配40多个品牌、1000多个型号的机器人本体。市场对硬件公司有一个根深蒂固的偏见:规模越大,毛利越薄。梅卡曼德的中报数据打破了这个偏见。2026年上半年,公司实现收入237.3百万元,同比增长54.7%;毛利率65%,延续高位。拉长时间轴看,2023年至2025年,公司收入由180.8百万元增长至388.8百万元,复合年增长率46.6%;2026年一季度收入106.9百万元,同比增长73.1%,进入2026年进一步提速。同期毛利率由39.1%经51.1%提升至64.6%,毛利复合年增长率达88.5%,接近收入增速的两倍。在机器人和智能硬件行业,能做到这一水平的玩家屈指可数。更值得注意的是经营质量。管理层判断,具身智能关键技术已进入加速突破期,现阶段进展对技术方向形成验证,公司在关键窗口期保持高强度投入:2023年至2025年,研发投入合计约340.2百万元,占同期收入总额的40.6%。投入加码的同时,经营质量持续改善:经调整净亏损由2023年的334.4百万元收窄至2025年的109百万元,本报告期已显著低于同期研发开支,经营亏损率同比减少9.9%;2025年经营性现金净流出同步收窄超92%至1.07亿元,自身造血能力持续增强。费用端的规模效应同样清晰:销售费用率由2023年的102.7%大幅降至2026年上半年的38.5%,收入规模翻倍的同时销售费用基本持平。亏损收窄与研发加码并行,动力来自收入与毛利增长对研发投入的有效消化,这是标准化产品经营杠杆的典型兑现路径。具身智能有没有真正进入千行百业,最终由客户的采购决策检验。梅卡曼德的标准化硬件是载体,平台化的软件与模型是内核,客户接入之后,场景扩展与产线复制都在同一平台上完成,迁移成本随使用深度提升,复购增购自然发生,形成客户锁定。2026年上半年,公司复购率达93.9%,留存收入为223.0百万元,较2025年同期增长172%。客户不仅持续复购,复购金额规模亦持续扩大。前瞻性指标同样明确:报告期内,公司新签订单金额同比增长75.3%,高于收入增速。截至报告期末,公司产品累计部署超过30000台,全球客户超过1600家,覆盖数十个行业的80多类典型应用场景,累计处理超过10万种货品,宁德时代、比亚迪、美的、富士康等超过100家《财富》世界500强企业均在客户名单之上。公司的核心能力在于跨行业、跨场景、跨形态、跨物体迁移:一次配置后即可在相近产线复用,边际交付成本随之下降。复购数据背后,是公司与客户之间不断深化的长期合作。全球化是梅卡曼德从创立第一天开始的战略。2023年至2025年,公司海外收入由58.6百万元增长至195.5百万元,年复合增长率达82.7%,海外收入占比由32.4%升至50.3%,首次超过国内。2026年上半年,公司实现海外收入99.5百万元,同比增长68.3%,海外收入毛利率达81.4%。截至目前,公司业务覆盖近50个国家和地区,已在慕尼黑、底特律、东京、首尔等国际枢纽设立17个业务中心,产品持有NRTL、FCC、CE、UKCA等多项国际权威认证,其物理AI解决方案已入选世界经济论坛MINDS(AI应用之星)项目。海外增长的质量同样值得关注:海外市场高度认可标准化技术的价值,为公司带来技术溢价,海外业务已经成为利润放大器。不靠价格靠技术,这套组合正在成为硬科技出海的新范式。全球制造与物流环节拥有超过10亿从业者,而当前机器人渗透率不足1%,人机协作的进程才刚刚开场。据估算,解决全球制造和物流环节1%的自动化需求,对应的潜在年收入市场即超过1000亿美元。目前,机床看护、焊接、装配、质检、码垛搬运、快递分拣等场景已实现批量出货。公司所处的AI+3D视觉引导通用智能机器人组件市场,2025年规模约18亿元,据灼识咨询预测,2030年将达到106亿元,对应年复合增长率43.2%,2035年进一步达到1025亿元,十年增长超过50倍,行业渗透率将由当前的5.1%提升至22.2%。更重要的是,这片空间大多是传统机器人从未能服务的增量市场,渗透率每抬升一步,都是智能解锁新场景的结果。在这条早期赛道上,梅卡曼德已经占据身位:按2025年收入计,公司以22.1%的份额位居全球第一;按出货量计,份额超过27%,超过身后四家的总和。对领跑者而言,赛道越早期,身位的价值越大。新共识也获得了资本市场的呼应。本次IPO,公司引入多家全球知名基石投资者,包括泰康人寿、Jane Street、Invus等长线资金与产业资本,老股东则包括红杉中国、启明创投、英特尔、美团、源码资本等机构。其中最引人瞩目的,是以长期主义投资著称、曾重仓特斯拉和英伟达的苏格兰百年资管机构Baillie Gifford,作为最顶级的超长线二级投资者,Baillie Gifford的重仓本身,即是看到了这一新共识并投下的认同票。回看这份中报,梅卡曼德交付的是一套完整的商业化样本:全球市占率第一的产品,高增长、高毛利、高复购的财务表现,超过100家《财富》世界500强企业的持续复购,以及顶级长线资金的长期持有。在这条主线上,梅卡曼德是行业新共识的推动者,也是新共识下的最优标的。人工智能向物理世界的迁移正在逐步加深,随着智能水平持续提升,可及市场将不断扩大。为整个产业提供“大脑”的公司,其长期价值将由物理世界智能化的进程来定义。





 VIP复盘网