

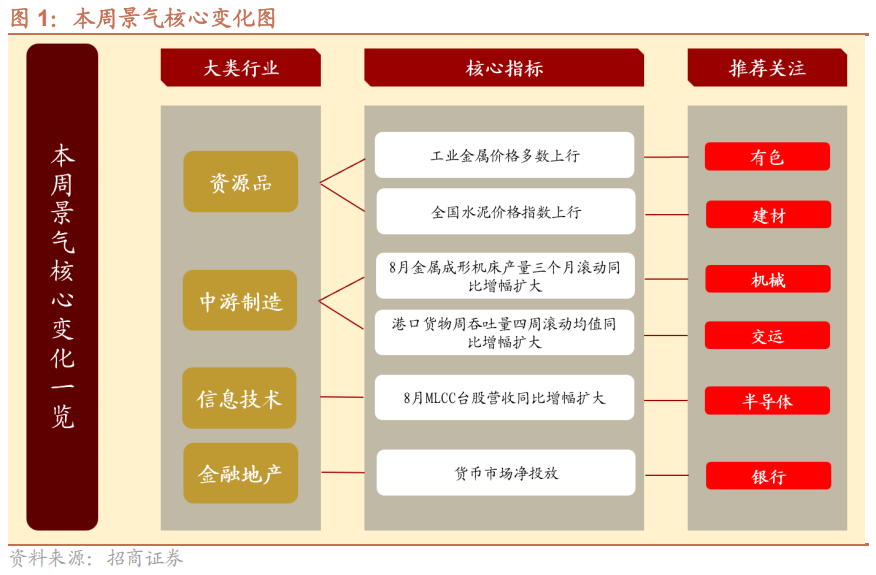
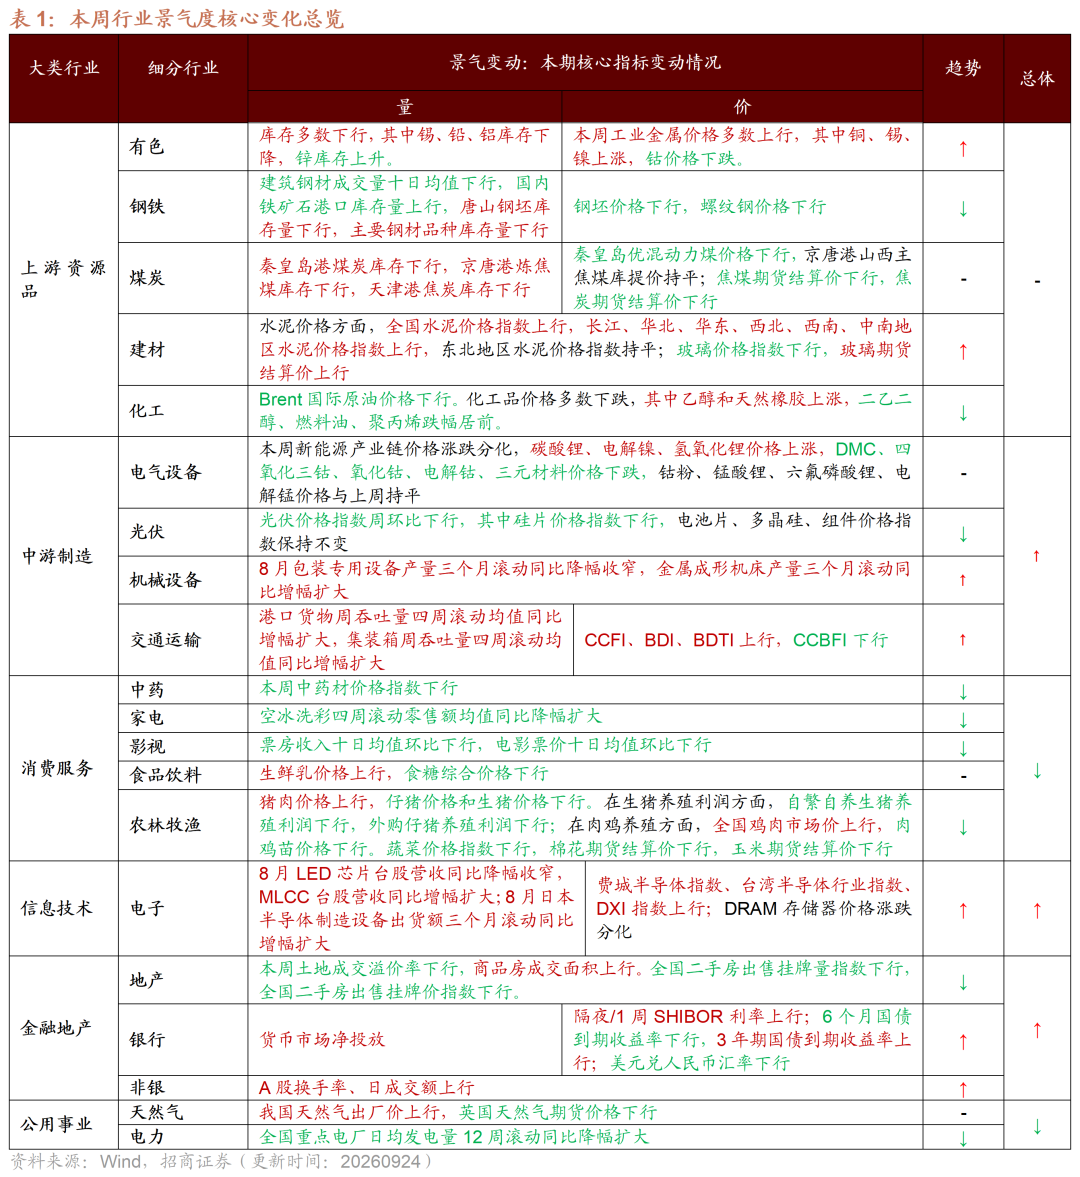
本周景气度改善的方向主要在中游制造和信息技术领域。上游资源品中,水泥和多数金属价格上涨;中游制造领域,8月包装专用设备产量三个月滚动同比降幅收窄,金属成形机床产量三个月滚动同比增幅扩大。信息技术中,8月MLCC台股营收同比增幅扩大,8月日本半导体制造设备出货额三个月滚动同比增幅扩大。消费服务领域,生猪养殖盈利下行,空冰洗彩四周滚动零售额同比降幅扩大。A股盈利呈现“AI强增长、非AI结构性修复”的特征。推荐景气较高或有改善的有色、建材、机械、交运、半导体、银行、化学制药等。
核心观点
【本周关注】2026年上半年,A股盈利呈现“AI强增长、非AI结构性修复”的特征。1)AI产业链净利润同比增长55.6%,显著高于非AI的8.5%;其利润存量占比仅22.3%,却贡献约56.8%的新增利润。2)AI内部仍以硬件为核心,半导体、通信设备、消费电子和元件贡献突出,软件与应用端尚待扩散。3)非AI产业链利润改善主要集中在非银、有色、石油石化、电力设备和基础化工,更多受益于市场活跃、价格修复和供给约束;传统消费及地产链仍然偏弱。整体看,当前A股盈利上行主要是少数高景气产业与价格敏感行业共同驱动的结构性改善。往后看,建议关注盈利修复持续性较强的化学制药、半导体、煤炭、有色、自动化设备等。
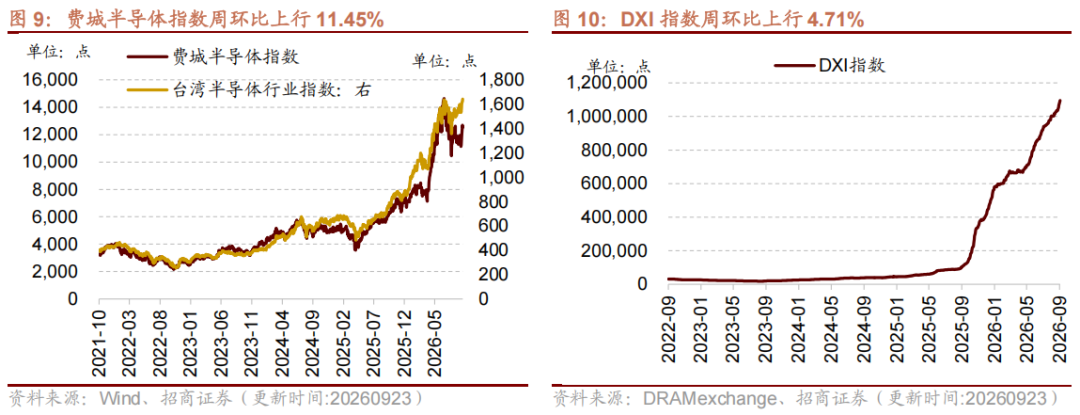
【信息技术】本周费城半导体指数、台湾半导体行业指数、DXI指数上行;本周DRAM存储器价格涨跌分化;8月LED芯片台股营收同比降幅收窄,MLCC台股营收同比增幅扩大;8月日本半导体制造设备出货额三个月滚动同比增幅扩大。
【中游制造】本周新能源产业链价格涨跌分化;光伏价格指数周环比下行,其中电池片、硅片价格指数下行;8月包装专用设备产量三个月滚动同比降幅收窄,金属成形机床产量三个月滚动同比增幅扩大;港口货物周吞吐量四周滚动均值同比增幅扩大,集装箱周吞吐量四周滚动均值同比增幅扩大;CCFI、BDI、BDTI上行,CCBFI下行。
【消费需求】生鲜乳价格上行,食糖综合价格下行;猪肉价格上行,仔猪价格和生猪价格下行。在生猪养殖利润方面,自繁自养生猪养殖利润下行,外购仔猪养殖利润下行;在肉鸡养殖方面,全国鸡肉市场价上行,肉鸡苗价格下行。蔬菜价格指数下行,棉花、玉米期货结算价下行;票房收入十日均值环比下行,电影票价十日均值环比下行;空冰洗彩四周滚动零售额均值同比降幅扩大;中药材价格指数下行。
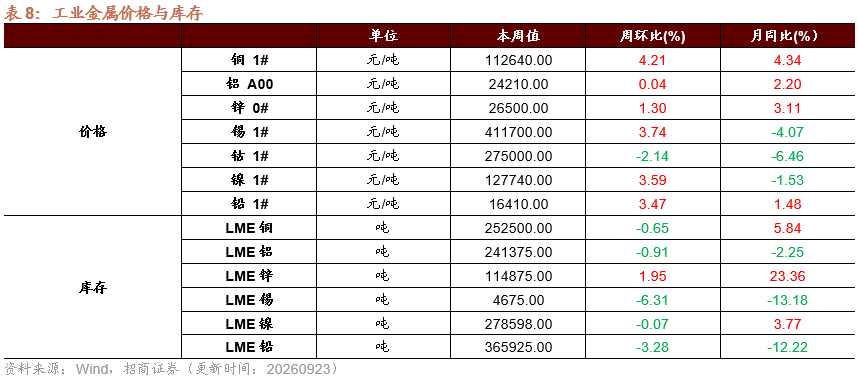
【资源品】建筑钢材成交量十日均值下行;钢坯价格下行,螺纹钢价格下行。煤炭价格方面,秦皇岛优混动力煤价格下行,京唐港山西主焦煤库提价持平;焦煤期货结算价下行,焦炭期货结算价下行。库存方面,秦皇岛港煤炭库存下行,京唐港炼焦煤库存下行,天津港焦炭库存下行。全国水泥价格指数上行;玻璃价格指数下行。Brent国际原油价格下行;中国化工产品价格指数下行,化工品价格多数下跌,其中乙醇、天然橡胶上涨,二乙二醇、燃料油、聚丙烯跌幅居前。本周工业金属价格多数上行,其中铜、锡、镍涨幅居前,钴价格下跌;库存多数下行,其中锡、铅、铝库存降幅居前;黄金、白银期现货价格涨跌分化。
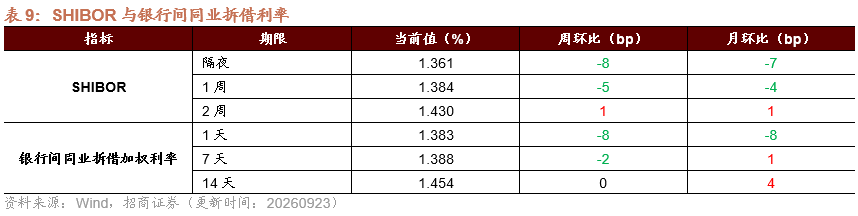
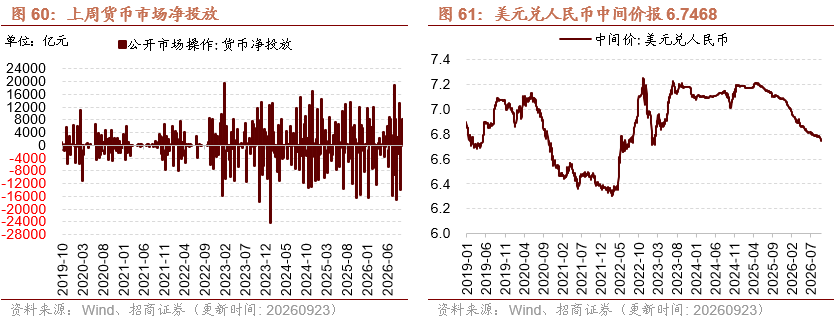
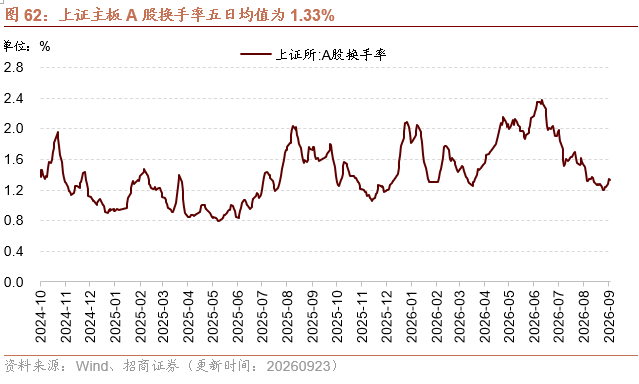
【金融地产】货币市场净投放,隔夜/1周SHIBOR利率下行。A股换手率、日成交额上行。土地成交溢价率下行,商品房成交面积上行,全国二手房出售挂牌量下行,挂牌价指数下行。
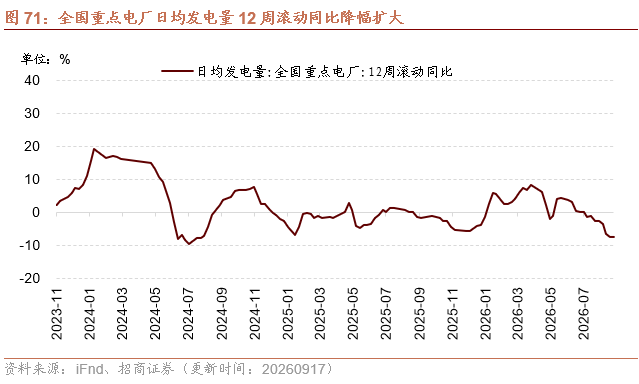
【公用事业】天然气出厂价上行,全国重点电厂日均发电量12周滚动同比降幅扩大。
风险提示:产业扶持度不及预期,宏观经济波动。
目录
01
本周行业景气度核心变化总览
1、本周关注:AI产业链与非AI产业链中报业绩对比
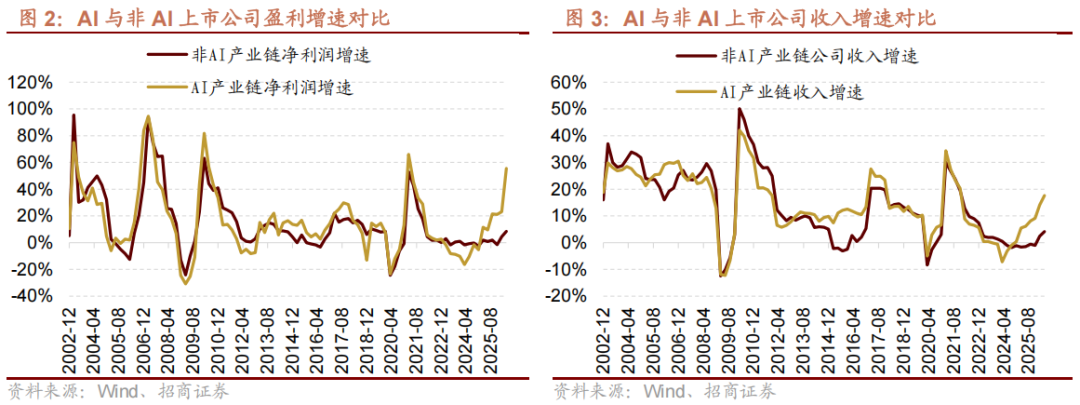
2026年上半年,AI产业链净利润同比增长55.6%,显著高于非AI产业链的8.5%;收入端分别增长17.6%和4.1%。AI收入与利润同时高增,且利润增速明显快于收入,表明本轮AI产业链改善既来自需求扩张,也来自盈利能力提升;非AI产业链收入低速恢复、利润温和改善,主要是价格上涨和低基数共同作用下的结构性修复。
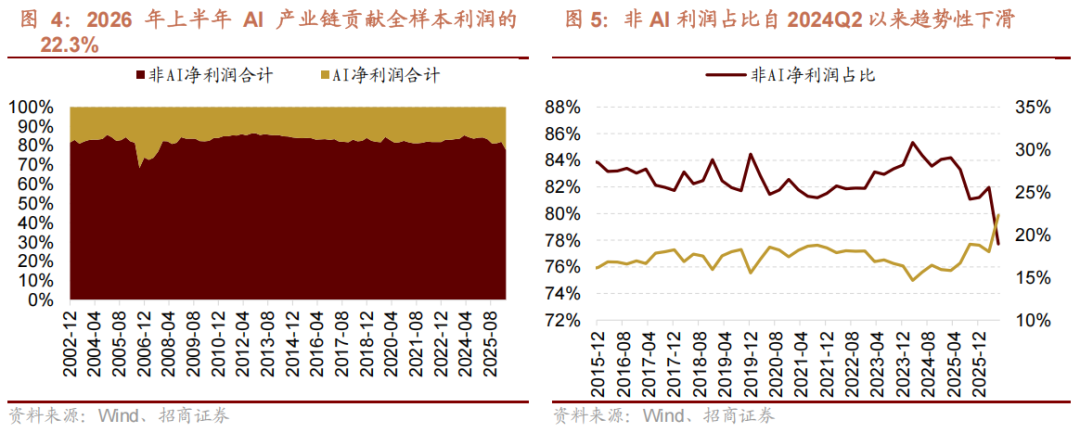
从规模看,AI贡献过半新增利润。2026年上半年AI产业链贡献全样本利润的22.3%,较一季度提升4.3个百分点,非AI贡献占比自2024Q2以来趋势性下滑,目前占77.7%;但从同比新增利润看,AI上市公司以不足四分之一的利润存量贡献了约56.8%的利润增量,非AI上市公司贡献约43.2%。AI对市场盈利的影响已从“局部主题”转向“全A盈利增量的重要来源”。
AI产业链中硬件仍是主引擎。AI并非各环节同步高增,一级行业层面,电子、通信、计算机是核心产业支撑,其中电子贡献最突出;二级行业进一步集中于半导体、通信设备、消费电子和元件等,反映当前AI业绩兑现仍以算力硬件、互联和终端升级为主。相比之下,软件和应用端虽有改善,但盈利规模与增量贡献仍弱于硬件端。
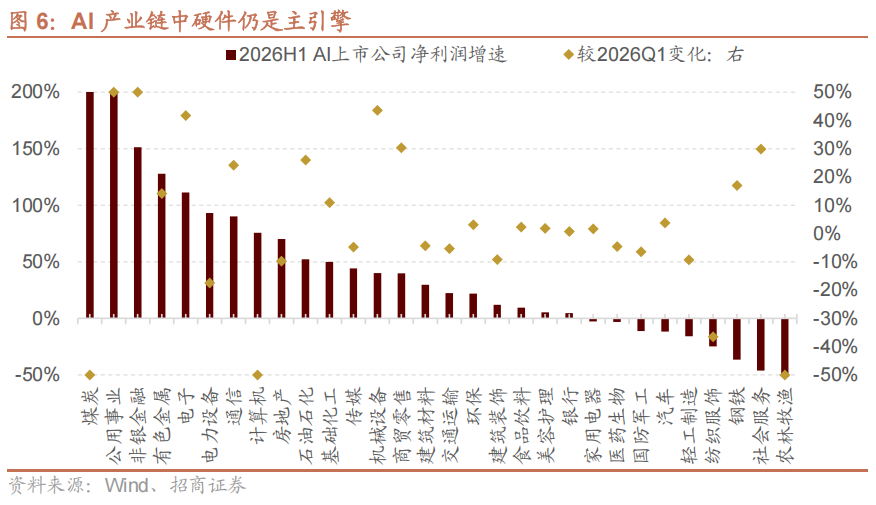
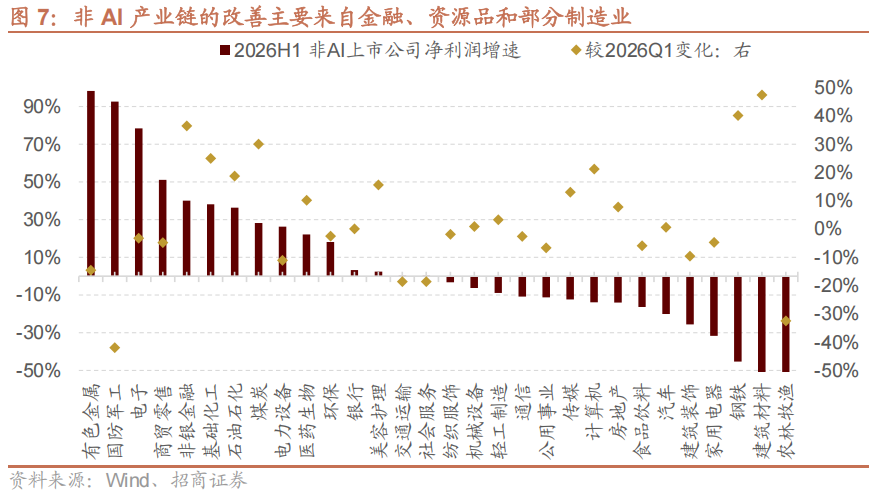
非AI产业链的改善主要来自金融、资源品和部分制造业。一级行业中,非银金融、有色金属、石油石化、银行、电力设备和基础化工贡献较多新增利润,而食品饮料、建材、农林牧渔、汽车和传统家电仍在拖累。
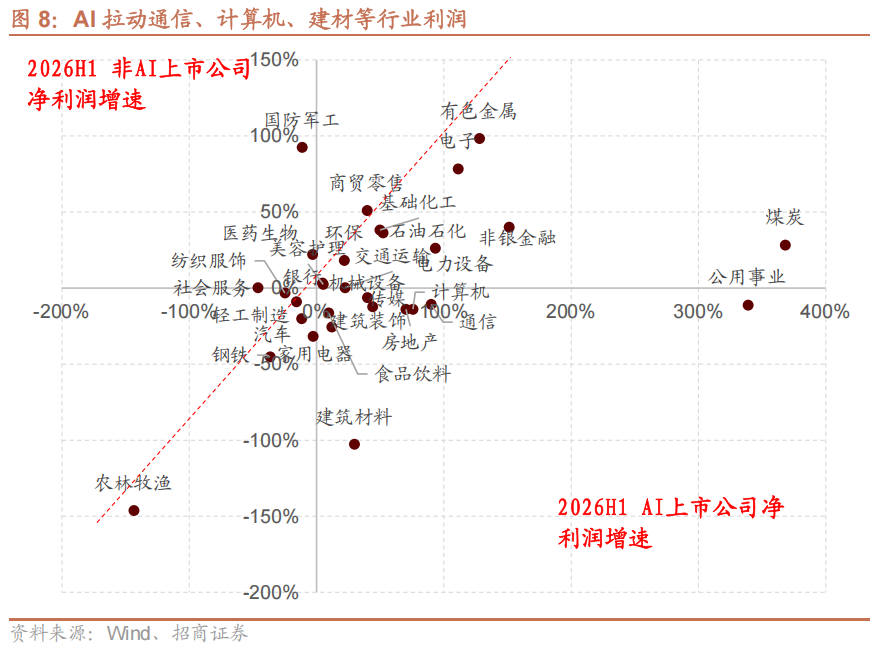
对比同一行业内部,通信、计算机、传媒和建材的分化最具代表性:AI样本利润分别增长90.0%、76%、44%和30%,而非AI样本分别下降10.8%、13.9%、12.3%和102.6%。AI带来的并非简单行业普涨,而是行业内部份额、产品结构和资本开支方向的再分配。
综上所述,2026年上半年,A股盈利呈现“AI强增长、非AI结构性修复”的特征。1)AI产业链净利润同比增长55.6%,显著高于非AI的8.5%;其利润存量占比仅22.3%,却贡献约56.8%的新增利润。2)AI内部仍以硬件为核心,半导体、通信设备、消费电子和元件贡献突出,软件与应用端尚待扩散。3)非AI产业链利润改善主要集中在非银、有色、石油石化、电力设备和基础化工,更多受益于市场活跃、价格修复和供给约束;传统消费及地产链仍然偏弱。整体看,当前A股盈利上行主要是少数高景气产业与价格敏感行业共同驱动的结构性改善。往后看,建议关注盈利修复持续性较强的化学制药、半导体、煤炭、有色、自动化设备等。
2、行业景气度核心变化总览
02
信息技术产业
1、 本周费城半导体指数、台湾半导体行业指数、DXI指数上行
本周费城半导体指数、台湾半导体行业指数、DXI指数上行。截至9月23日,费城半导体指数周环比上行11.45%至12,534.27点,台湾半导体行业指数周环比上行6.58%至1,641.90点,DXI指数周环比上行4.71%至1,095,366.000点。
2、 本周DRAM存储器价格涨跌分化
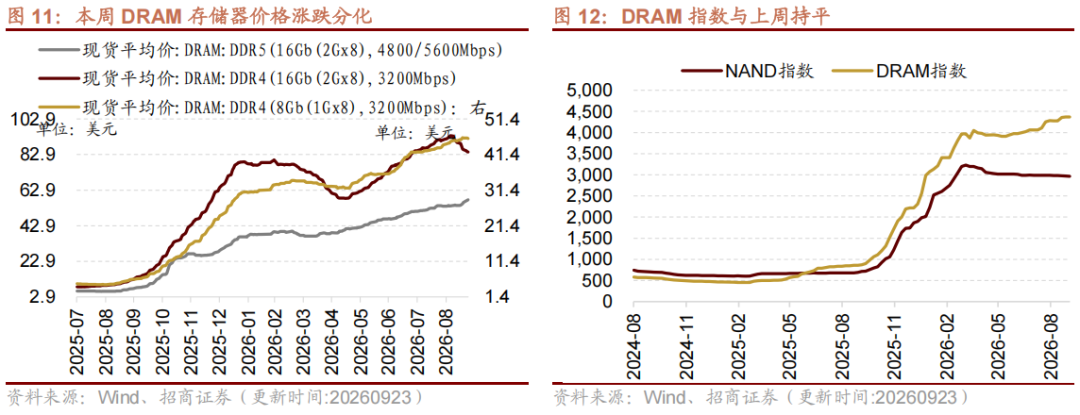
本周DRAM存储器价格涨跌分化。截至9月23日,8GB DDR4 DRAM价格周环比上行0.23%至45.89美元,16GB DDR4 DRAM价格周环比下行3.71%至84.38美元,16GB DDR5 DRAM价格周环比上行4.86%至57.50美元。
本周DRAM指数与上周持平,NAND指数环比下行。截至9月22日,本周DRAM指数与上周持平为4368.29,本周NAND指数下行0.02%至2967.62。
3、8月LED芯片台股营收同比降幅收窄,MLCC台股营收同比增幅扩大
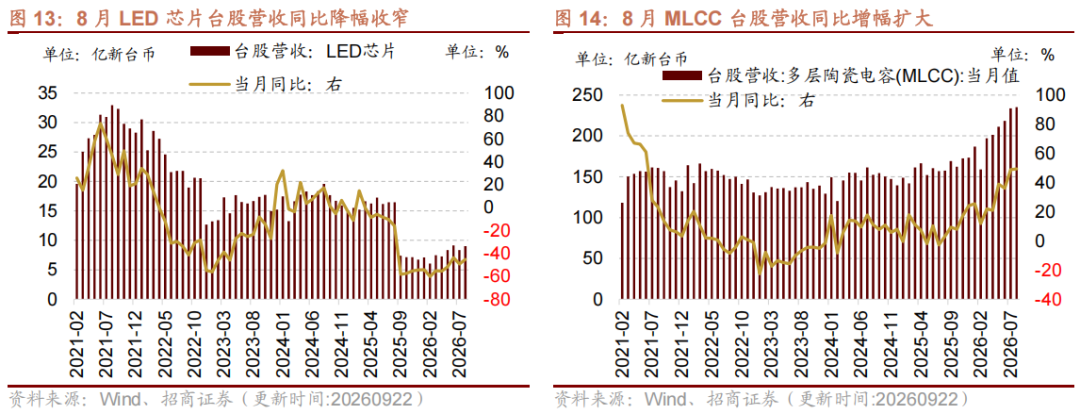
8月LED芯片台股营收同比降幅收窄。8月LED芯片台股营收为9.03亿新台币,同比降幅收窄4.02个百分点至45.12%。
8月多层陶瓷电容(MLCC)台股营收同比增幅扩大。8月多层陶瓷电容(MLCC)台股营收为235.16亿新台币,同比增幅扩大0.52个百分点至49.39%。
4、8月日本半导体制造设备出货额三个月滚动同比增幅扩大
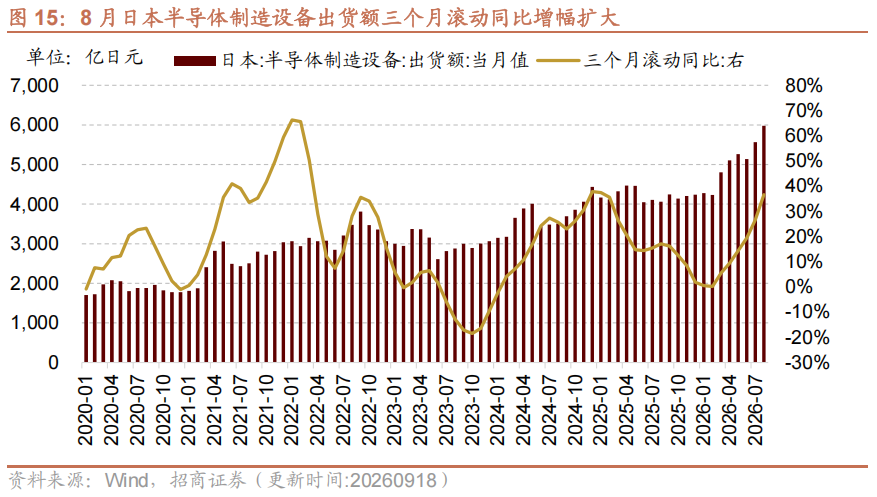
8月日本半导体制造设备出货额当月同比增幅扩大,三个月滚动同比增幅扩大。8月日本半导体制造设备出货额为5979.15亿日元,环比上行7.50%,同比增幅扩大12.0个百分点至47.36%,三个月滚动同比增幅扩大10.10个百分点至36.6%。
03
中游制造业
1、 本周新能源产业链价格涨跌分化
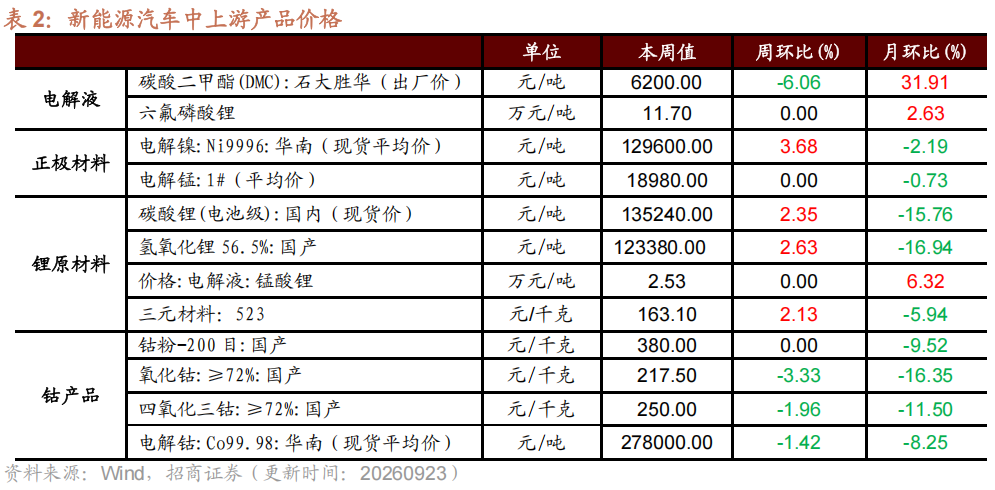
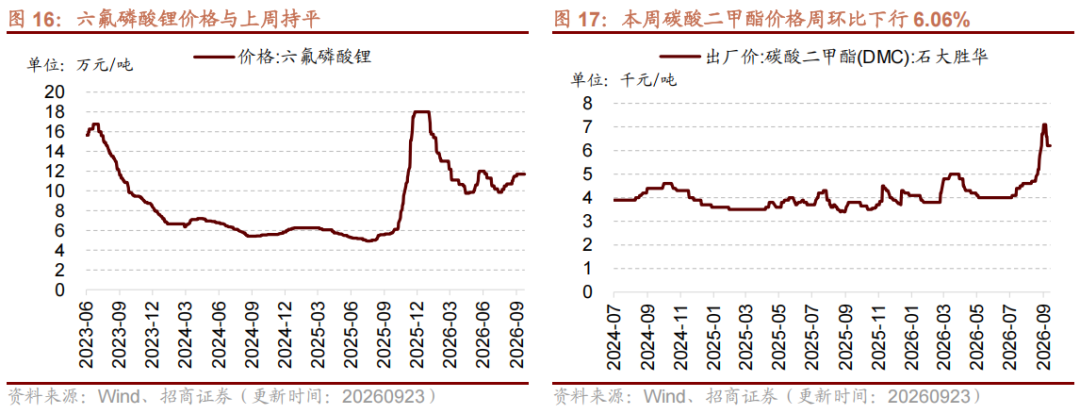
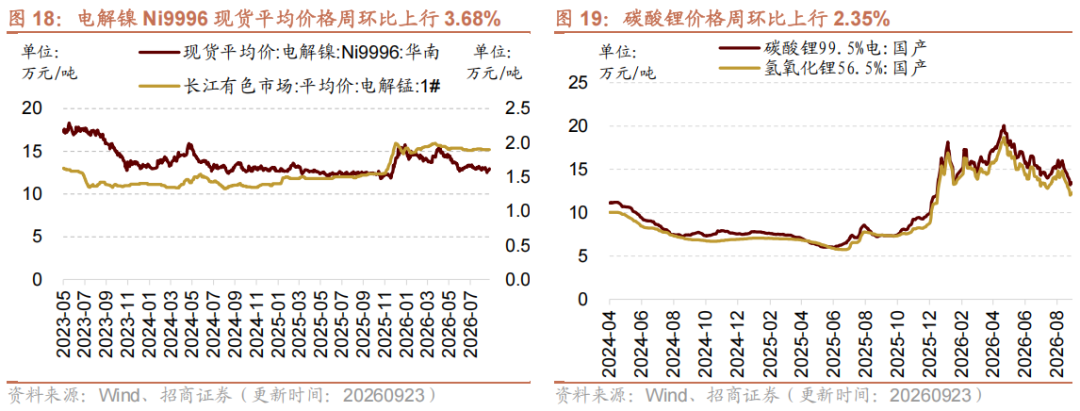
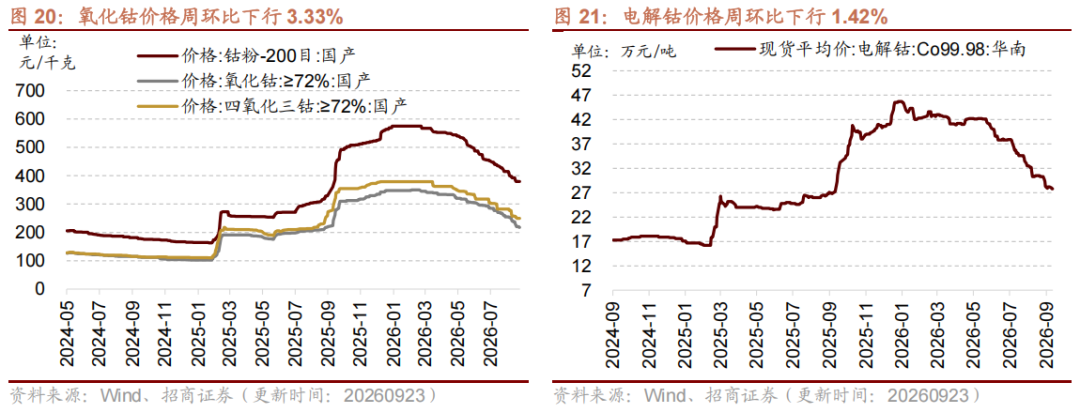
本周新能源产业链价格涨跌分化,碳酸锂、电解镍、氢氧化锂价格上涨,DMC、四氧化三钴、氧化钴、电解钴、三元材料价格下跌。在电解液方面,截至9月23日,DMC价格周环比下行6.06%至6200.00元/吨,六氟磷酸锂价格与上周持平为11.70万元/吨。在正极材料方面,截至9月23日,电解镍Ni9996现货平均价格周环比上行3.68%至129600.00元/吨,截至9月23日,电解锰市场平均价格与上周持平为18980.00元/吨。在锂原材料方面,截至9月23日,碳酸锂价格周环比上行2.35%至135240.00元/吨,氢氧化锂价格周环比下行2.63%至123380.00元/吨,三元材料价格周环比上行2.13%至163.10元/千克,电解液锰酸锂价格与上周持平为2.53万元/吨。钴产品中,截至9月23日,钴粉价格与上周持平为380.00元/千克,氧化钴价格周环比下行3.33%至217.50元/千克,四氧化三钴价格周环比下行1.96%至250.00元/千克,电解钴价格周环比下行1.42%至278000.00元/吨。
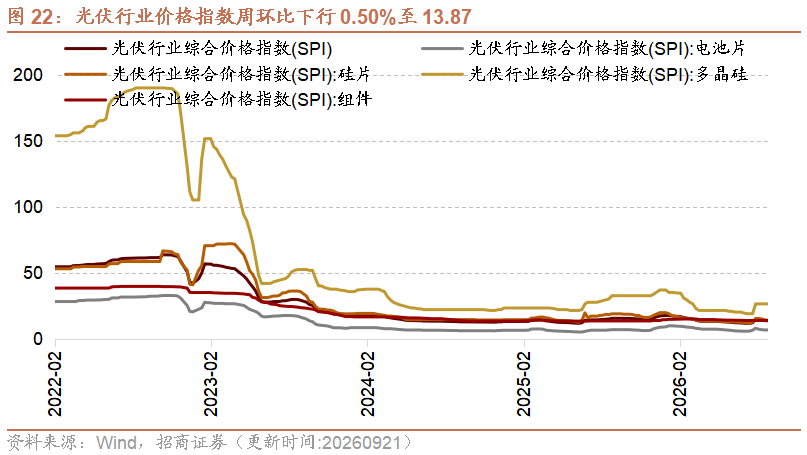
2、 光伏价格指数周环比下行
光伏价格指数周环比下行,其中硅片价格指数下行,电池片、多晶硅、组件价格指数保持不变。截至9月21日,光伏行业价格指数周环比下行0.50%至13.87,组件价格指数与上周相持平为14.07,电池片价格指数与上周持平为6.91,硅片价格指数周环比下行1.99%至14.30,多晶硅价格与上周持平为26.63。
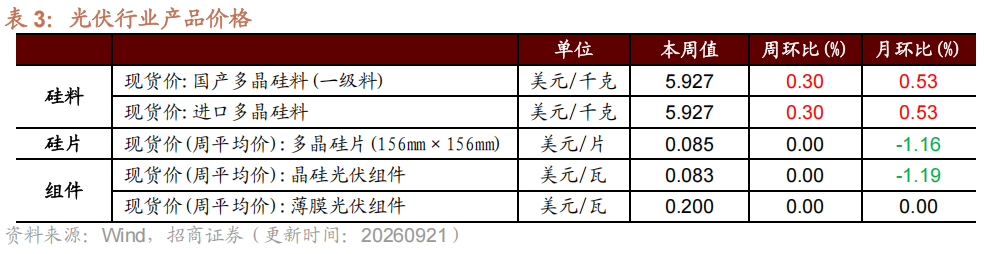
本周光伏产业链中硅料价格上行,硅片、组件价格与上周持平。硅料方面,截至9月21日,国产多晶硅料与进口多晶硅料价格上行0.30%至5.927美元/千克。硅片方面,截至9月21日,多晶硅片价格与上周持平为0.085美元/片。组件方面,截至9月21日,晶硅光伏组件价格与上周持平为0.083美元/瓦,薄膜光伏组件价格与上周持平为0.200美元/瓦。
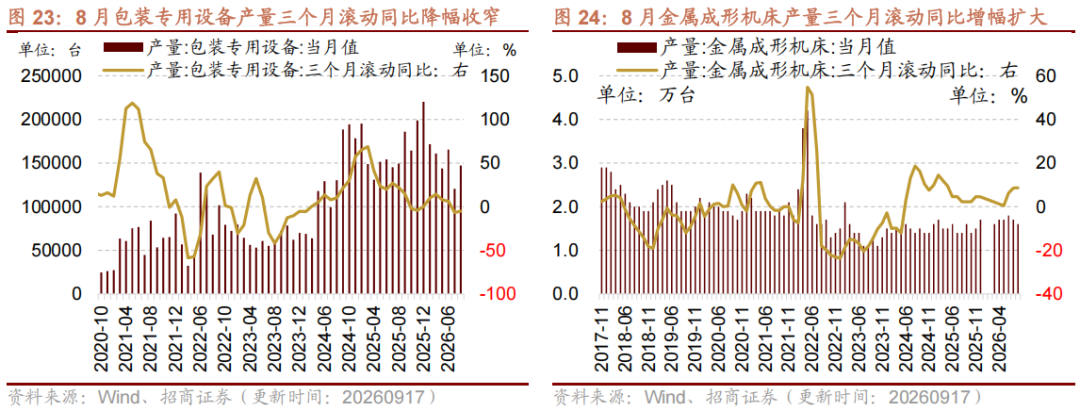
3、 8月包装专用设备产量三个月滚动同比降幅收窄,金属成形机床产量三个月滚动同比增幅扩大
8月包装专用设备产量同比降幅收窄,三个月滚动同比降幅收窄。8月包装专用设备产量147,169台,当月同比降幅收窄15.20个百分点至-2.70%,三个月滚动同比降幅收窄1.60个百分点至-5.17%;1-8月累计产量115.41万台,累计同比降幅收窄0.30个百分点至-4.50%。
8月金属成形机床产量同比增幅收窄,三个月滚动同比增幅扩大。8月金属成形机床产量为1.60万台,同比增幅收窄6.60个百分点至6.70%,三个月滚动同比增幅扩大0.13个百分点至8.63%。1-8月金属成形机床累计产量为12.50万台,累计同比增幅扩大2.00个百分点至7.80%。
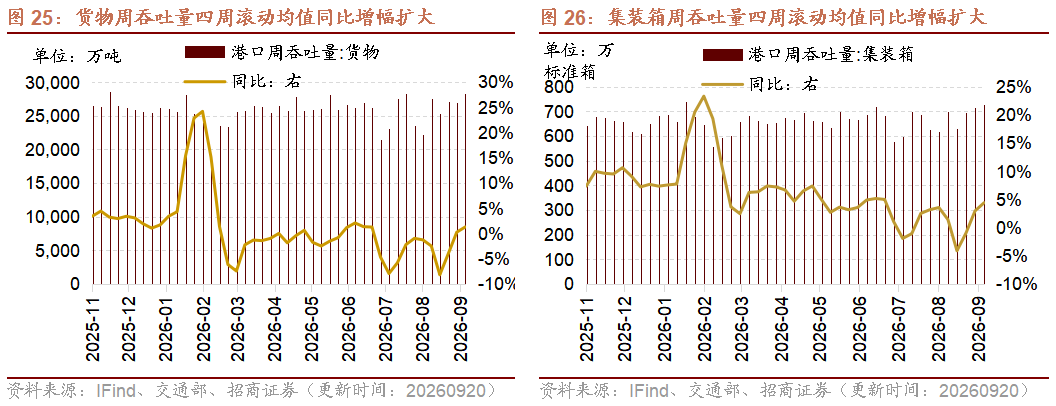
4、 港口货物周吞吐量、集装箱周吞吐量四周滚动均值同比增幅扩大
本周港口货物周吞吐量、集装箱周吞吐量四周滚动均值同比增幅扩大。截至9月20日,中国港口货物周吞吐量为28261.60万吨,四周滚动均值同比增幅扩大1.0个百分点至1.3%;中国港口集装箱周吞吐量为727.90万TEU,四周滚动均值同比增幅扩大1.4个百分点至4.4%。
5、 CCFI、BDI、BDTI上行,CCBFI下行
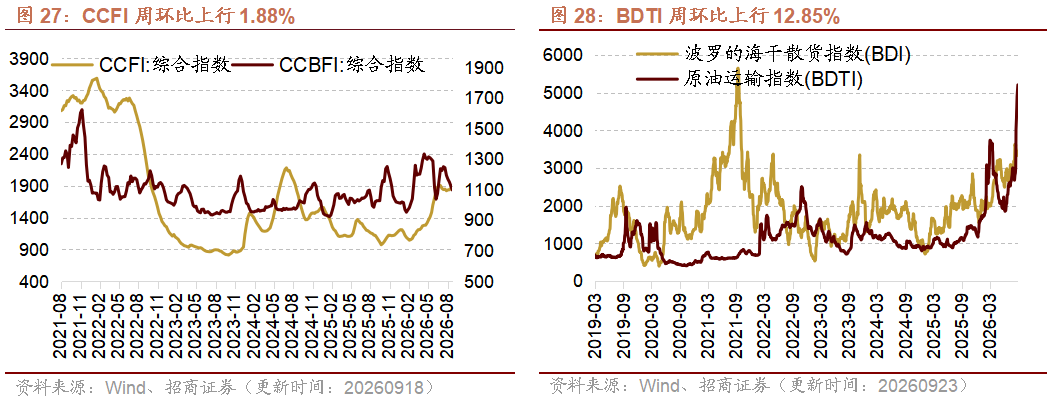
本周中国出口集装箱运价指数CCFI上行,中国沿海散货运价综合指数CCBFI下行。在国内航运方面,截至9月18日,中国出口集装箱运价综合指数CCFI周环比上行1.88%至1,897.15点;中国沿海散货运价综合指数CCBFI周环比下行2.39%至1,096.94点。
本周波罗的海干散货指数BDI上行,原油运输指数BDTI上行。在国际航运方面,截至9月23日,波罗的海干散货指数BDI为3,430.00点,较上周上行3.10%;原油运输指数BDTI为5,207.00点,较上周上行12.85%。
04
消费需求景气观察
1、生鲜乳价格上行,食糖综合价格下行
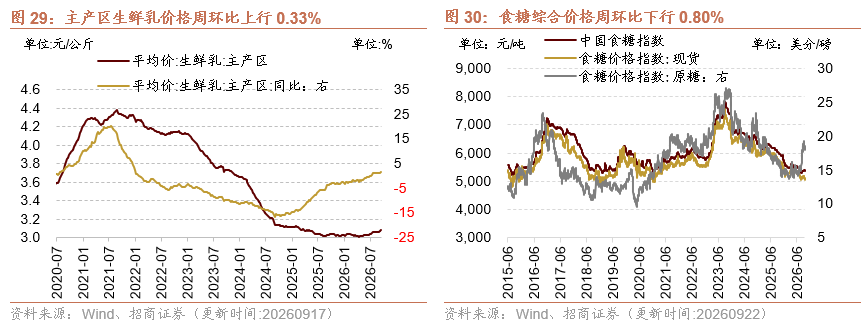
生鲜乳价格上行,食糖综合价格下行。截至9月17日,主产区生鲜乳平均价为3.08元/公斤,周环比上行0.33%。截至9月22日,食糖综合价格报5357元/吨,周环比下行0.80%;食糖现货价格指数报5119元/吨,与上周持平;原糖价格指数报18.26美分/磅,周环比下行1.40%。
2、猪肉价格上行,肉鸡苗价格下行
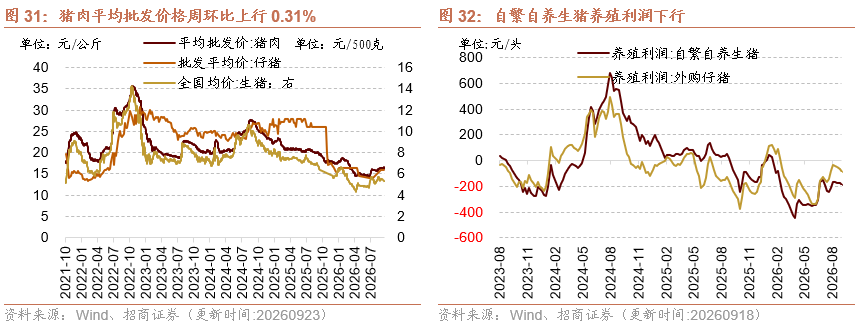
猪肉价格上行,仔猪价格和生猪价格下行。截至9月23日,猪肉平均批发价格16.42元/公斤,周环比上行0.31%,截至9月23日,仔猪市场价为17.49元/公斤,周环比下行1.74%,截至9月23日,全国生猪均价5.27元/500g,周环比下行3.30%;在生猪养殖利润方面,自繁自养生猪养殖利润下行,外购仔猪养殖利润下行。截至9月18日,自繁自养生猪养殖利润为-190.48元/头,较上周下行16.41元/头,外购仔猪养殖利润为-88.09元/头,较上周下行24.96元/头。
在肉鸡养殖方面,全国鸡肉市场价上行,肉鸡苗价格下行。截至9月17日,全国鸡肉市场价22.49元/公斤,周环比上行0.18%;截至9月18日,肉鸡苗主产区均价为1.83元/羽,周环比下行25.00%。
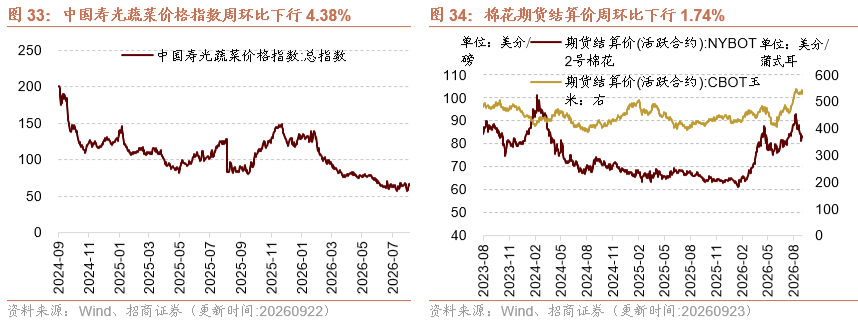
蔬菜价格指数下行,棉花期货结算价下行,玉米期货结算价下行。截至9月22日,中国寿光蔬菜价格指数为68.96,周环比下行4.38%;截至9月23日,棉花期货结算价格为82.89美分/磅,周环比下行1.74%;玉米期货结算价格为529.00美分/蒲式耳,周环比下行0.98%。
3、空冰洗彩四周滚动零售额均值同比降幅扩大
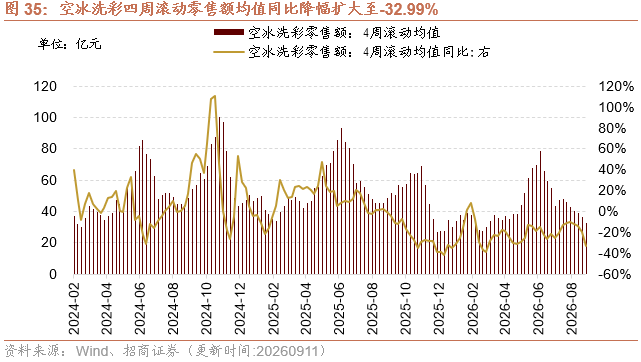
上周空冰洗彩四周滚动零售额均值环比下行,同比降幅扩大。截至9月11日,彩电周度零售额为6.50亿元,周环比下行10.74%;冰箱冷柜周度零售额为8.72亿元,周环比下行7.00%;家用空调周度零售额为6.80亿元,周环比下行13.48%;洗衣机周度零售额为6.92亿元,周环比下行7.51%。空冰洗彩零售额当周合计28.94亿元,环比下行9.56%,四周滚动均值合计32.62亿元,环比下行10.75%,同比降幅扩大至-32.99%。
4、票房收入十日均值环比下行,电影票价十日均值环比下行
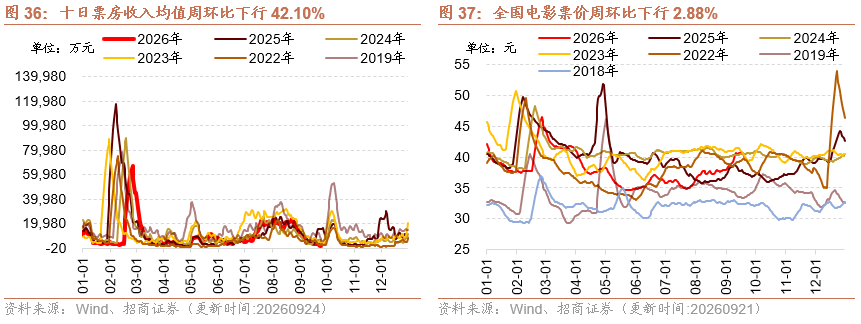
票房收入十日均值周环比下行,本周电影观影人数下行,上映场次下行,全国电影票价十日均值下行。截至9月24日,十日票房收入均值2220.50万元,周环比下行42.10%;截至9月20日,本周观影人数478.46万人,周环比下行41.12%;电影上映109.89万场,周环比下行20.95%。截至9月21日,全国电影票价十日均值为39.47元,周环比下行2.88%。
5、本周中药材价格指数下行
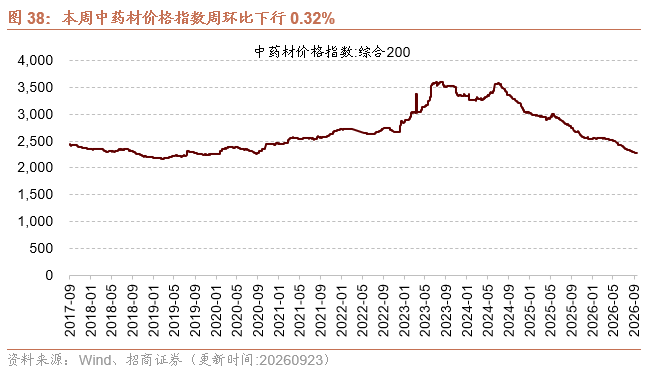
本周中药材价格指数下行。截至9月23日,中药材价格指数为2275.19点,周环比下行0.32%。
05
资源品高频跟踪
1、建筑钢材成交量十日均值下行,螺纹钢价格下行
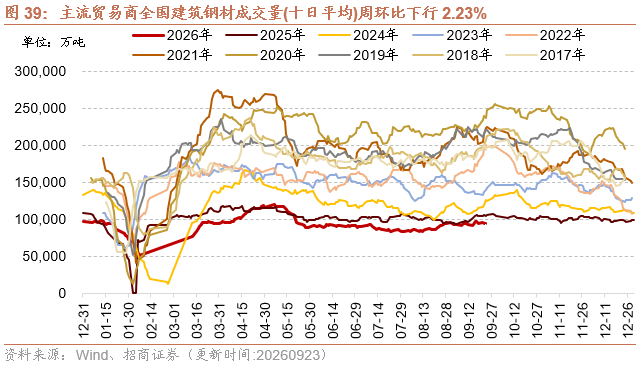
建筑钢材成交量十日均值周环比下行。9月23日,主流贸易商全国建筑钢材成交量为9.34万吨;从过去十日移动均值情况来看,主流贸易商全国建筑钢材成交量十日均值为9.41万吨,周环比下行2.23%。
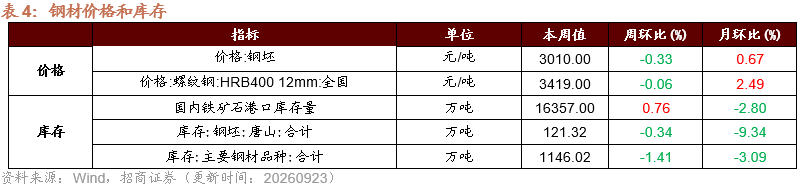
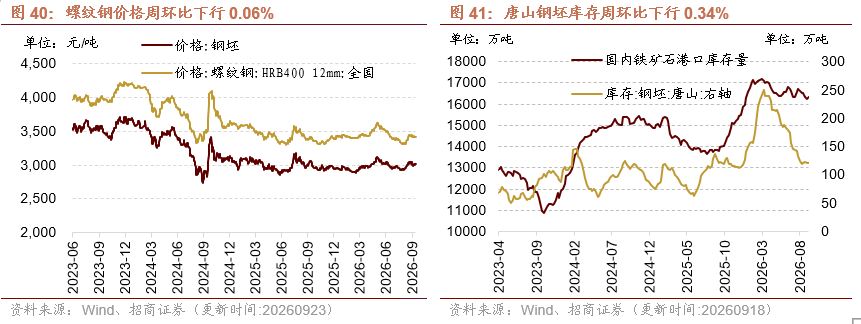
本周钢坯价格下行,螺纹钢价格下行;国内铁矿石港口库存量上行,唐山钢坯库存量下行,主要钢材品种库存量下行。价格方面,截至9月23日,钢坯价格3010元/吨,周环比下行0.33%;截至9月23日,螺纹钢价格为3419元/吨,周环比下行0.06%。库存方面,截至9月18日,国内铁矿石港口库存量16357万吨,周环比上行0.76%;唐山钢坯库存量121万吨,周环比下行0.34%;主要钢材品种合计库存量1146万吨,周环比下行1.41%。
2、京唐港山西主焦煤库提价持平,天津港焦炭库存下行
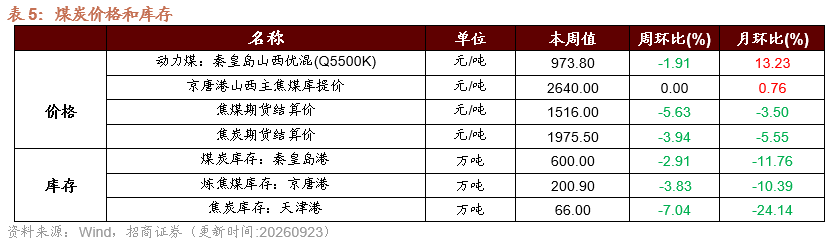
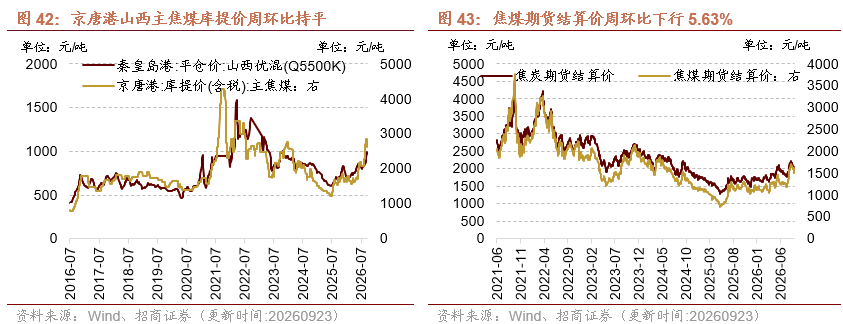
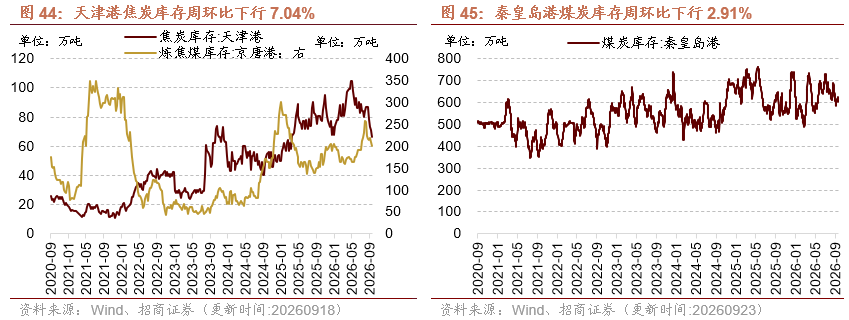
价格方面,秦皇岛优混动力煤价格下行,京唐港山西主焦煤库提价持平;焦煤期货结算价下行,焦炭期货结算价下行。截至9月21日,秦皇岛优混动力煤报价973.80元/吨,周环比下行1.91%;截至9月23日,京唐港山西主焦煤库提价2640元/吨,与上周持平;截至9月23日,焦煤期货结算价收于1516.00元/吨,周环比下行5.63%;焦炭期货结算价收于1975.50元/吨,周环比下行3.94%。
库存方面,秦皇岛港煤炭库存下行,京唐港炼焦煤库存下行,天津港焦炭库存下行。截至9月23日,秦皇岛港煤炭库存报600万吨,周环比下行2.91%;截至9月18日,京唐港炼焦煤库存报200.90万吨,周环比下行3.83%;截至9月18日,天津港焦炭库存报66万吨,周环比下行7.04%。
3、全国水泥价格指数上行
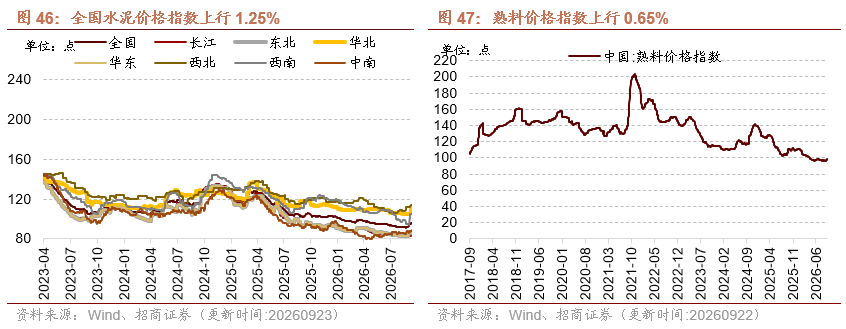
水泥价格方面,全国水泥价格指数上行,长江、华北、华东、西北、西南、中南地区水泥价格指数上行,东北地区水泥价格指数持平;熟料价格指数上行。截至9月23日,全国水泥价格指数95.95点,周环比上行1.25%;长江地区水泥价格指数83.46点,周环比上行0.69%;东北地区水泥价格指数119.58点,与上周持平;华北地区水泥价格指数110.31点,周环比上行4.35%;华东地区水泥价格指数86.41点,周环比上行0.52%;西北地区水泥价格指数113.90点,周环比上行0.65%;西南地区水泥价格指数105.21点,周环比上行0.34%;中南地区水泥价格指数88.87点,周环比上行1.12%。截至9月22日,熟料价格指数为98.59点,周环比上行0.65%。
4、玻璃价格指数下行,玻璃期货结算价上行
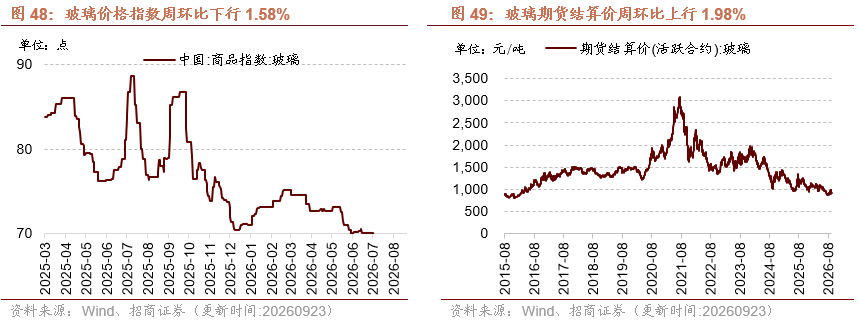
本周玻璃价格指数下行,玻璃期货结算价上行。截至9月23日,玻璃价格指数为68.51点,周环比下行1.58%;截至9月23日,玻璃期货结算价为928元/吨,周环比上行1.98%。
5、Brent国际原油价格下行,化工品价格多数下跌
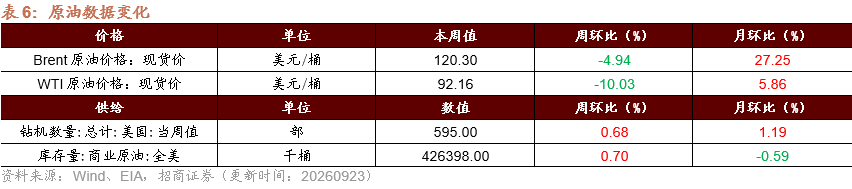
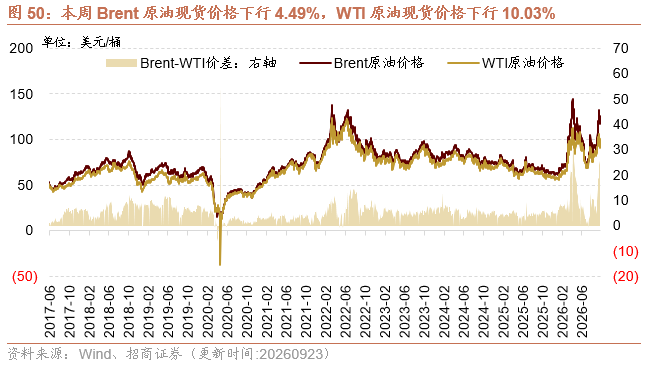
Brent国际原油价格下行。截至9月23日,Brent原油现货价格周环比下行4.94%至120.3美元/桶,WTI原油现货价格周环比下行10.03%至92.16美元/桶。在供给方面,截至9月18日,美国钻机数量当周值为595部,周环比上行0.68%;截至9月18日,全美商业原油库存量周环比上行0.70%至4.26亿桶。
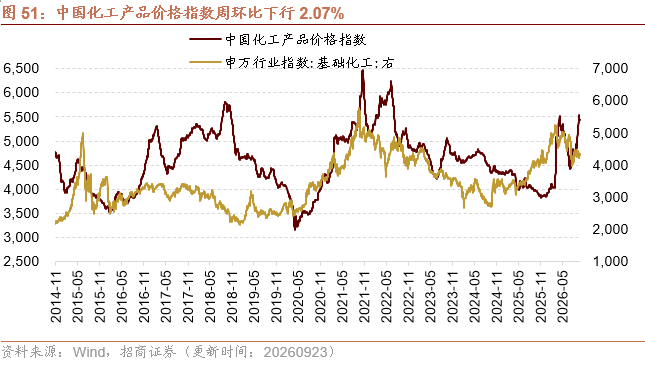
截至9月23日,中国化工产品价格指数为5428,周环比下行2.07%。
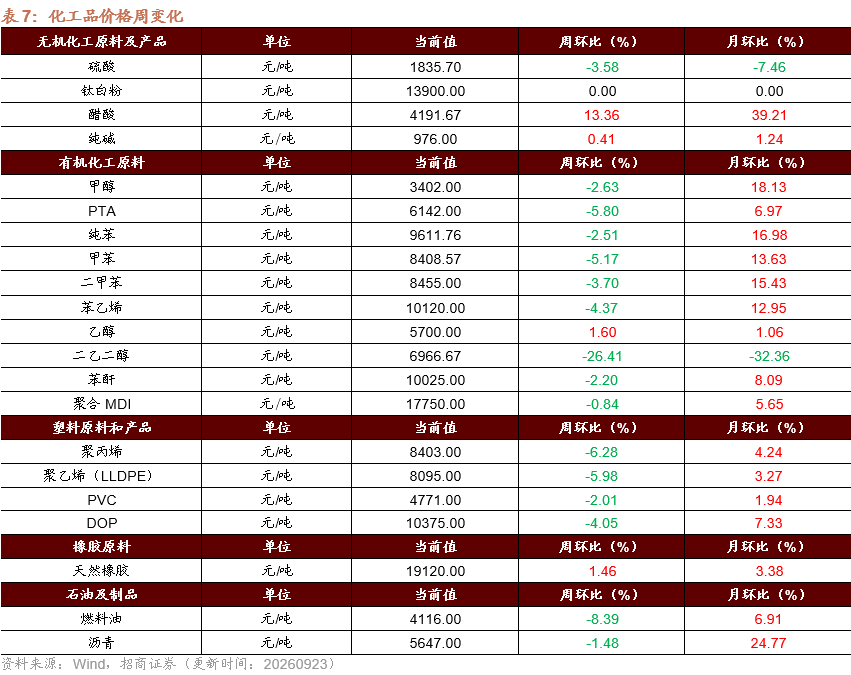
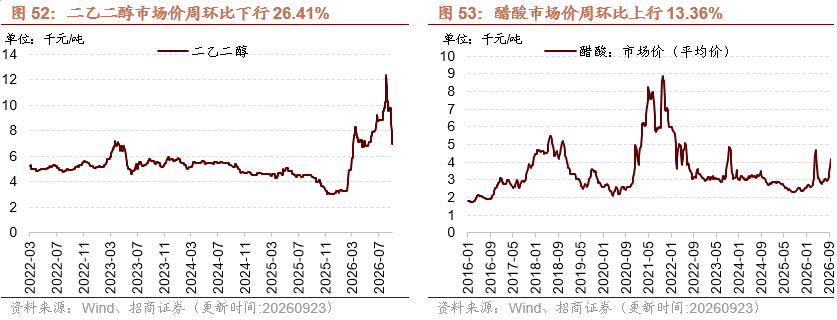
无机化工品期货价格涨跌分化。截至9月23日,钛白粉市场均价较上周持平,为13900元/吨。纯碱期货结算价较上周上行0.41%,为976元/吨。截至9月20日,醋酸市场均价为4191.665元/吨,周环比上行13.36%。截至9月10日,硫酸市场均价为1835.7元/吨,周环比下行3.58%。
有机化工品价格多数下跌,其中乙醇、天然橡胶上涨,二乙二醇、燃料油、聚丙烯跌幅居前。截至9月23日,甲醇结算价为3402元/吨,周环比下行2.63%。PTA结算价为6142元/吨,周环比下行5.80%。聚丙烯结算价为8403元/吨,周环比下行6.28%。聚乙烯结算价为8095元/吨,周环比下行5.98%。PVC结算价为4771元/吨,周环比下行2.01%。天然橡胶结算价为19120元/吨,周环比上行1.46%。燃料油结算价为4116元/吨,周环比下行8.39%。沥青结算价为5647元/吨,周环比下行1.48%。截至9月23日,纯苯结算价为9611.76元/吨,周环比下行2.51%。甲苯结算价为8408.57元/吨,周环比下行5.17%。二甲苯结算价为8455元/吨,周环比下行3.70%。苯乙烯结算价为10120元/吨,周环比下行4.37%。乙醇结算价为5700元/吨,周环比上行1.60%。二乙二醇结算价为6966.67元/吨,周环比下行26.41%。苯酐结算价为10025元/吨,周环比下行2.20%。聚合MDI结算价为17750元/吨,周环比下行0.84%。DOP结算价为10375元/吨,周环比下行4.05%。
6、工业金属价格多数上行,库存多数下行
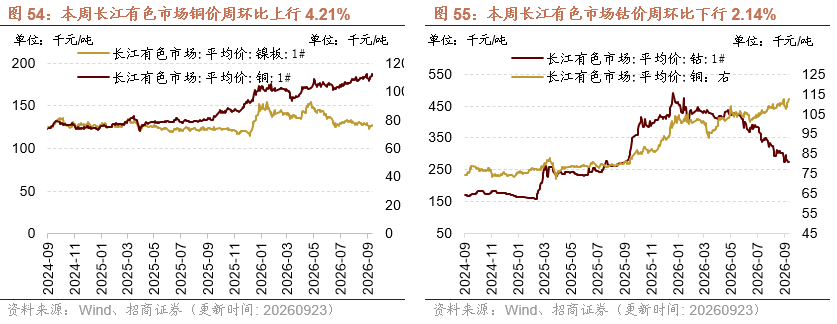
本周工业金属价格多数上行,其中铜、锡、镍涨幅居前,钴价格下跌。截至9月23日,铜价格为112640元/吨,周环比上行4.21%;铝价格为24210元/吨,周环比上行0.04%;锌价格为26500元/吨,周环比上行1.30%;锡价格为411700元/吨,周环比上行3.74%;钴价格为275000元/吨,周环比下行2.14%;镍价格为127740元/吨,周环比上行3.59%;铅价格为16410元/吨,周环比上行3.47%。
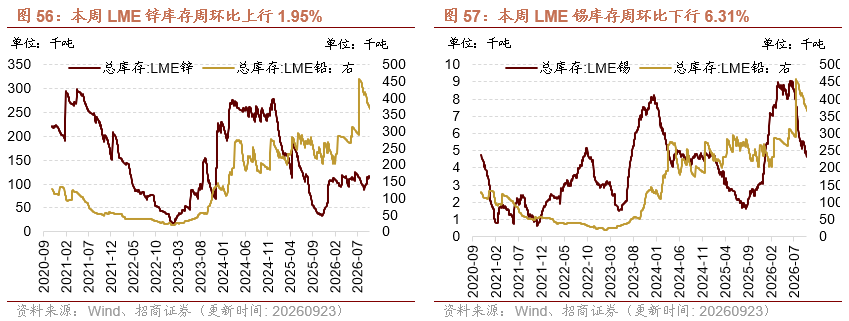
库存多数下行,其中锡、铅、铝库存降幅居前,锌库存上升。截至9月23日,LME铜库存252500吨,周环比下行0.65%;LME铝库存241375吨,周环比下行0.91%;LME锌库存114875吨,周环比上行1.95%;LME锡库存4675吨,周环比下行6.31%;LME镍库存278598吨,周环比下行0.07%;LME铅库存365925吨,周环比下行3.28%。
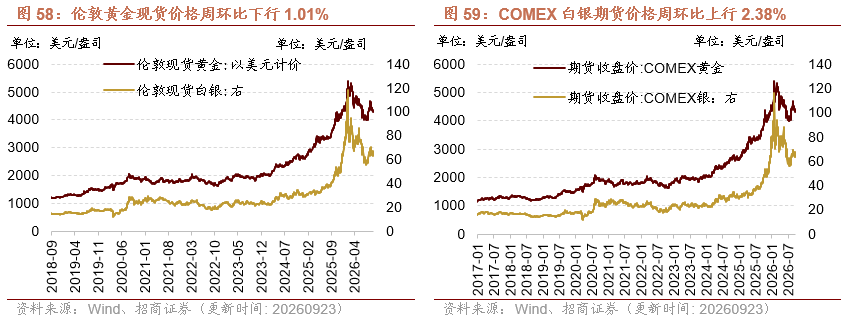
黄金、白银期现货价格涨跌分化。截至9月23日,伦敦黄金现货价格为4284.45美元/盎司,周环比下行1.01%;伦敦白银现货价格为65.19美元/盎司,周环比上行0.68%;COMEX黄金期货收盘价报4322.70美元/盎司,周环比上行0.47%;COMEX白银期货收盘价报64.93美元/盎司,周环比上行2.38%。
06
金融地产行业
1、货币市场净投放,隔夜/1周SHIBOR利率下行
货币市场净投放,隔夜/1周SHIBOR利率下行。截至9月23日,隔夜SHIBOR周环比下行8bp至1.36%,1周SHIBOR周环比下行5bp至1.38%,2周SHIBOR周环比上行1bp至1.43%。截至9月23日,1天银行间同业拆借利率周环比下行8bp至1.38%,7天银行间同业拆借利率周环比下行2bp至1.39%,14天银行间同业拆借利率周环比下行0bp至1.45%。在货币市场方面,上周货币市场投放31363亿元,货币市场回笼23095亿元,货币市场净投放8268亿元。在汇率方面,截至9月23日,美元兑人民币中间价报6.7468,较上周环比下行0.24%。
2、A股换手率、日成交额上行
A股换手率、日成交额上行。截至9月23日,上证主板A股换手率五日均值为1.33%,周环比上行0.13个百分点;沪深两市日总成交额上行,两市日成交总额为19687.95亿元人民币,周环比上行13.02%。
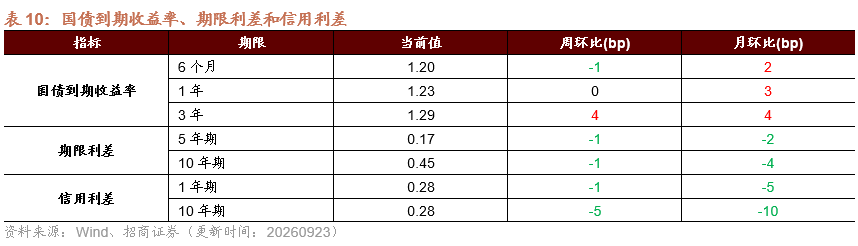
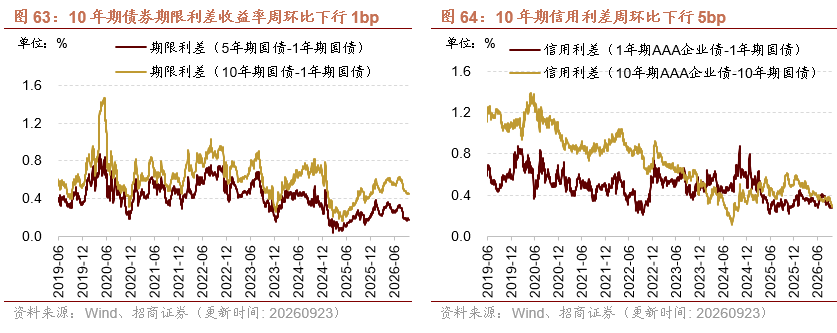
在债券收益率方面,6个月国债到期收益率下行,3年期国债到期收益率上行。截至9月23日,6个月国债到期收益率周环比下行1bp至1.20%;1年期国债到期收益率周环比上行0bp至1.23%;3年期国债到期收益率周环比上行4bp至1.29%。5年期债券期限利差周环比下行1bp至0.17%;10年期债券期限利差周环比下行1bp至0.45%;1年期AAA级债券信用利差周环比下行1bp至0.28%;10年期AAA级债券信用利差周环比下行5bp至0.28%。
3、 本周土地成交溢价率下行,商品房成交面积上行
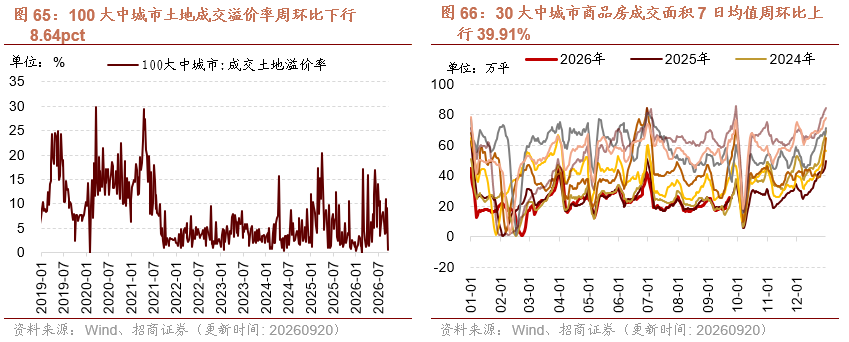
本周土地成交溢价率下行,商品房成交面积上行。截至9月20日,100大中城市土地成交溢价率为0.54%,周环比下行8.64个百分点;截至9月23日,30大中城市商品房成交面积7日均值为25.50万平方米,周环比上行39.91%。
4、全国二手房出售挂牌量下行,挂牌价指数下行
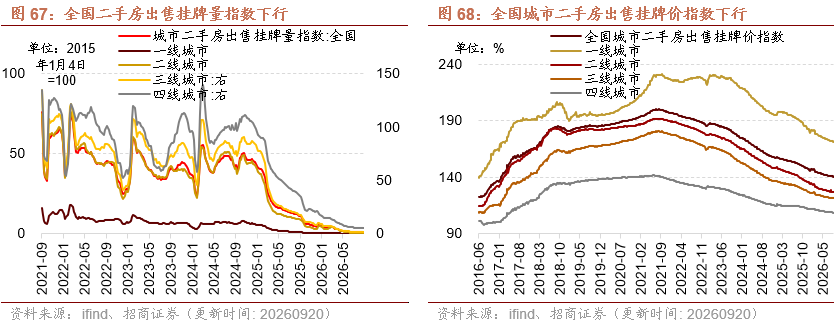
全国二手房出售挂牌量指数下行,其中一、二、三、四线城市指数均下行。截至9月20日,全国二手房出售挂牌量指数为0.87,周环比下行11.88%。其中,一线城市二手房出售挂牌量指数为0.08,周环比下行10.65%;二线城市二手房出售挂牌量指数为0.47,周环比下行7.55%;三线城市二手房出售挂牌量指数为1.44,周环比下行11.35%;四线城市二手房出售挂牌量指数为4.71,周环比下行12.51%。
全国二手房出售挂牌价指数下行,其中一、二、三、四线城市指数均下行。截至9月20日,全国二手房出售挂牌价指数为140.31,周环比下行0.15%。其中,一线城市二手房出售挂牌价指数为171.56,周环比下行0.04%;二线城市二手房出售挂牌价指数为126.65,周环比下行0.16%;三线城市二手房出售挂牌价指数为121.33,周环比下行0.04%;四线城市二手房出售挂牌价指数为108.46,周环比下行0.18%。
07
公用事业
1、我国天然气出厂价上行,英国天然气期货价格下行
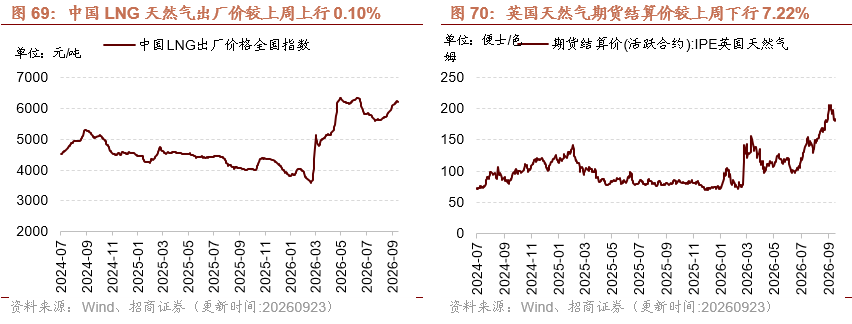
我国天然气出厂价上行,英国天然气期货结算价下行。截至9月23日,我国天然气出厂价报6194.00元/吨,较上周上行0.10%,英国天然气期货结算价为179.48便士/色姆,较上周下行7.22%。
从供应端来看,截至9月11日,美国48州可用天然气库存3298亿立方英尺,周环比上行1.35个百分点。截至9月18日,美国钻机数量为134部,周环比增加2部。
2、全国重点电厂日均发电量12周滚动同比降幅扩大
全国重点电厂日均发电量12周滚动同比降幅扩大。截至9月17日,全国重点电厂日均发电量当周同比降幅收窄至-10.4%,12周滚动同比降幅扩大0.02个百分点至-7.38%。
- END -

 VIP复盘网
