

核心观点
⚑ 国庆长假前后的日历效应:A股国庆节前后市场表现呈现出一定的日历效应。国庆节前市场交投相对清淡,部分资金在避险需求下流出,导致市场表现不佳。国庆节后市场风险偏好改善,主要指数往往迎来反弹。从过去十年A股国庆节后一周表现来看,上证指数、沪深300、中证1000指数上涨概率接近60%。但随着市场对国庆节前避险、节后反弹传统日历效应认知加深,近两年该规律出现了学习效应下的节前抢跑,拉高了近十年国庆节前市场的平均涨幅。
⚑ 货币政策与利率:上周(9/14-9/18)央行公开市场净投放8588亿元,未来一周将有2720亿元逆回购、1800亿元国库现金定存到期。货币市场利率下行,短端国债收益率上行,长端国债收益率下行,同业存单发行规模扩大,发行利率涨跌不一。截至9月20日,R007下行1.2bp,DR007下行2.4bp,1年期国债收益率上行0.1bp,10年期国债收益率下行0.8bp,同业存单发行规模增加1343.0亿元,3M同业存单利率上行,1M/6M同业存单利率下行。
⚑ 资金供需:二级市场可跟踪资金平衡。融资余额上升,融资资金净买入61.1亿元;ETF净流出51.9亿元;新成立偏股类公募基金份额增加。重要股东由净减持规模下降,公布的计划减持规模下降。
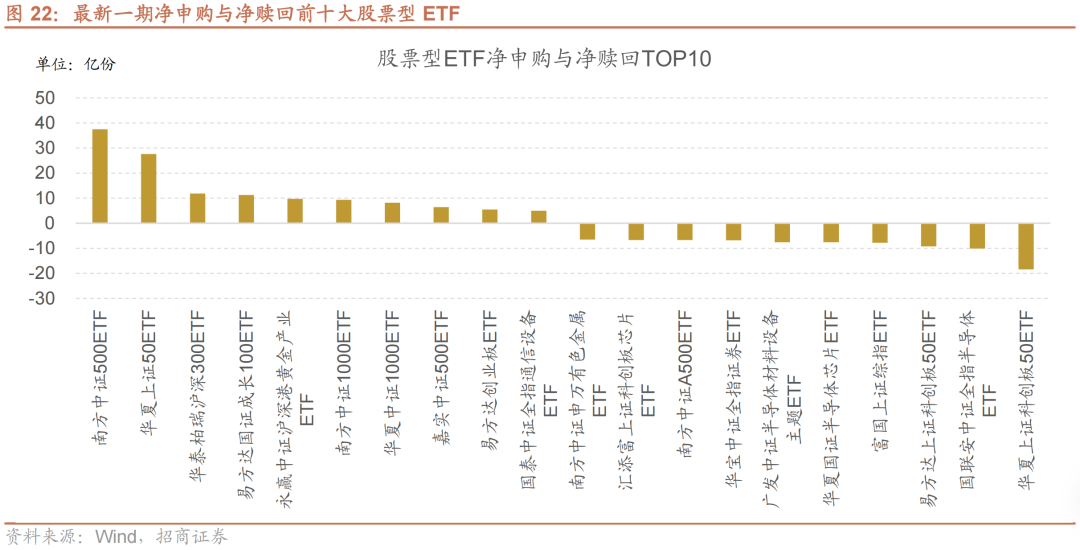
⚑ 市场偏好:行业偏好上,通信、机械设备、银行获各类资金净流入规模较高。宽指ETF申赎参半,其中中证500ETF申购较多,科创50ETF赎回较多;行业ETF以净赎回为主,其中信息技术ETF赎回较多,金融地产(不含券商)ETF申购较多。净申购最高的为南方中证500ETF;净赎回最高的为华夏上证科创板50ETF。
⚑ 风险提示:经济数据及政策不及预期、海外政策超预期收紧。
01
流动性专题
※长假前后的季节性效应
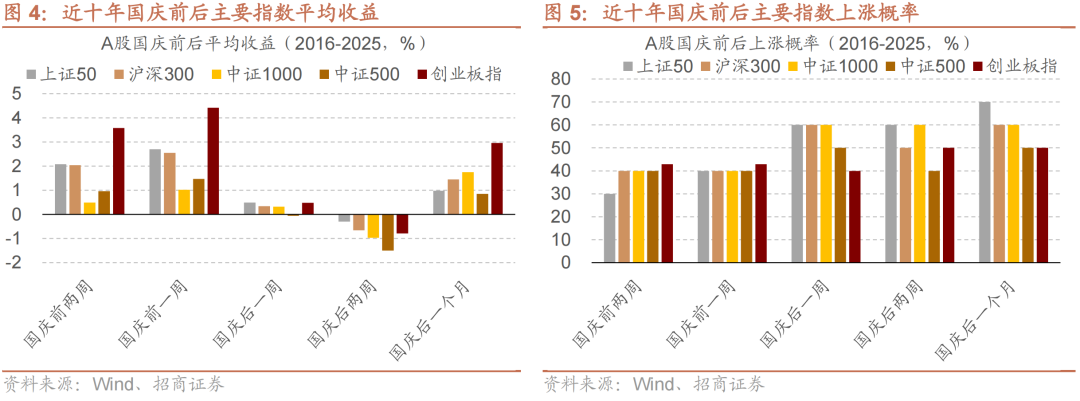
A股国庆节前后市场表现呈现出一定的日历效应。具体来说,国庆节前市场交投相对清淡,部分资金在避险需求下流出,导致市场表现不佳。然而,国庆节后市场风险偏好改善,主要指数往往迎来反弹。从过去十年A股国庆节后一周表现来看,上证指数、沪深300、中证1000指数上涨概率接近60%。
但是,随着市场对国庆节前避险、节后反弹传统日历效应认知加深,近两年该规律出现了学习效应下的节前抢跑,拉高了近十年国庆节前市场的平均涨幅。一方面,节前抢跑特征明显,2024年在政策预期催化下节前大涨,2025年节前两周平均收益显著优于节后;另一方面,节后兑现压力显现,2024年10月9日上证指数单日大跌6.6%,2025年节后亦未现传统放量上攻,呈偏强震荡格局。换言之,当市场对节后必涨形成一致预期后,买入行为前移至节前两周。
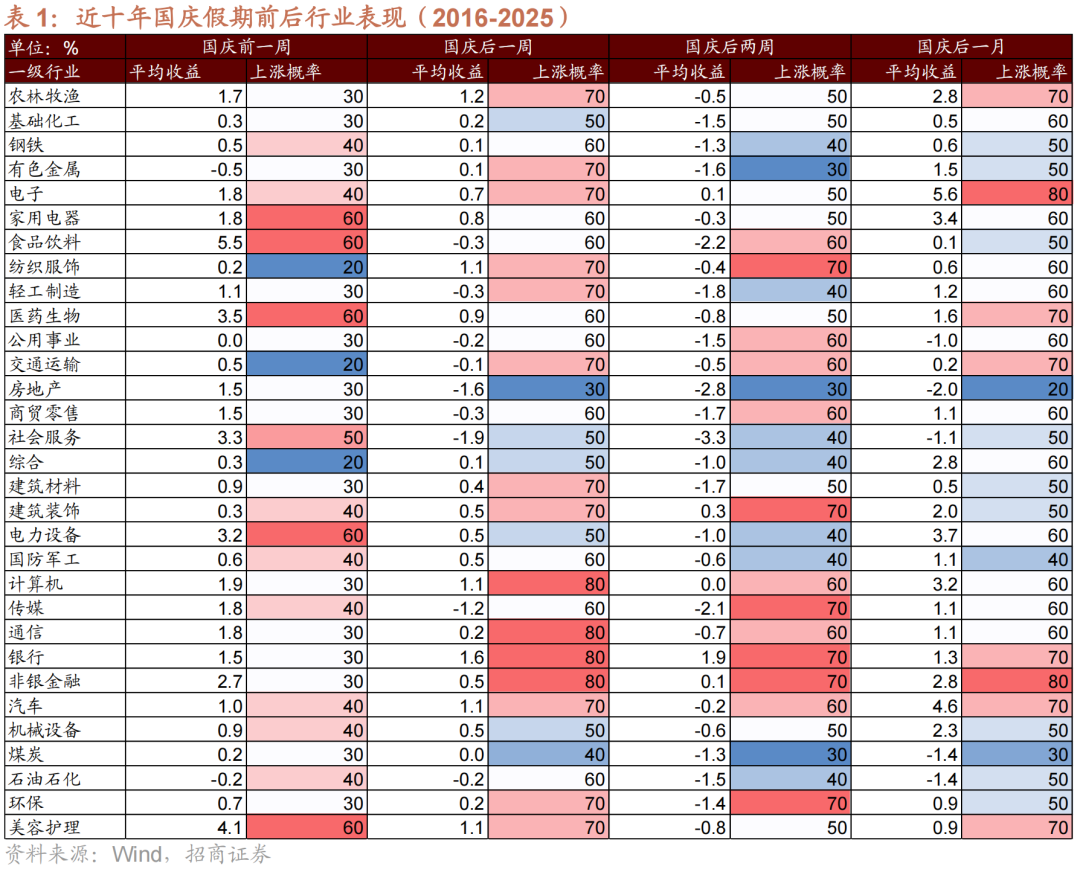
从近十年国庆节后行业表现来看,国庆后一周一级行业上涨概率多数在50%以上,其中上涨概率靠前的行业集中在计算机、通信、电子等行业,其中银行、非银金融在国庆后两周和国庆后一个月上涨概率仍然较高。
02
货币政策工具与资金成本
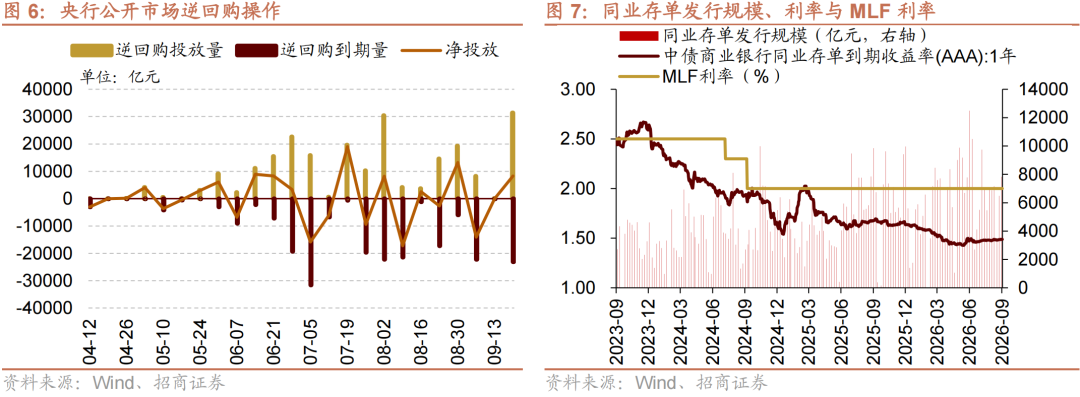
上周(9/14-9/18)央行公开市场净投放8588亿元。为维护银行体系流动性合理充裕,央行开展逆回购31683亿元,同期有23095亿元央行逆回购到期,逆回购净投放8268亿元。另外开展700亿元国库现金定存,同期有700亿元国库现金定存到期,国库现金定存净投放0亿元。未来一周将有2720亿元逆回购、1800亿元国库现金定存到期。
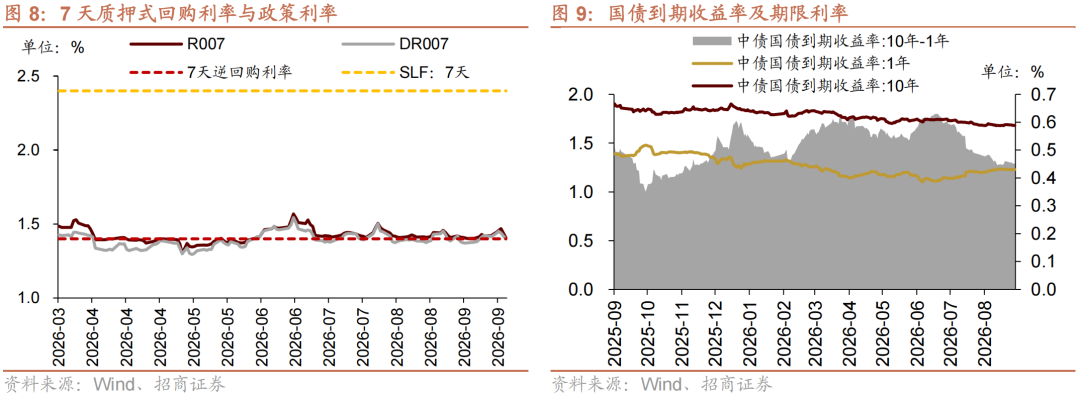
货币市场利率先上后下,R007与DR007利差扩大;短端国债收益率上行,长端国债收益率下行,期限利差缩小。截至9月18日,R007为1.41%,较前期下行1.2bp,DR007为1.40%,较前期下行2.4bp,两者利差扩大1.2bp至0.01%。1年期国债到期收益率上升0.1bp至1.23%,10年期国债到期收益率下降0.8bp至1.68%,期限利差缩小0.9bp至0.45%。
同业存单发行规模扩大,发行利率涨跌不一。上周(9/14-9/18)同业存单发行373只,较上期增多9只;发行总规模7838.5亿元,较上期增多1343.0亿元;截至9月18日,1个月、3个月和6个月发行利率分别较前期变化-0.8bp、0.9bp、-1.7bp至1.43%、1.46%、1.48%。
03
股市资金供需
(1)资金供给
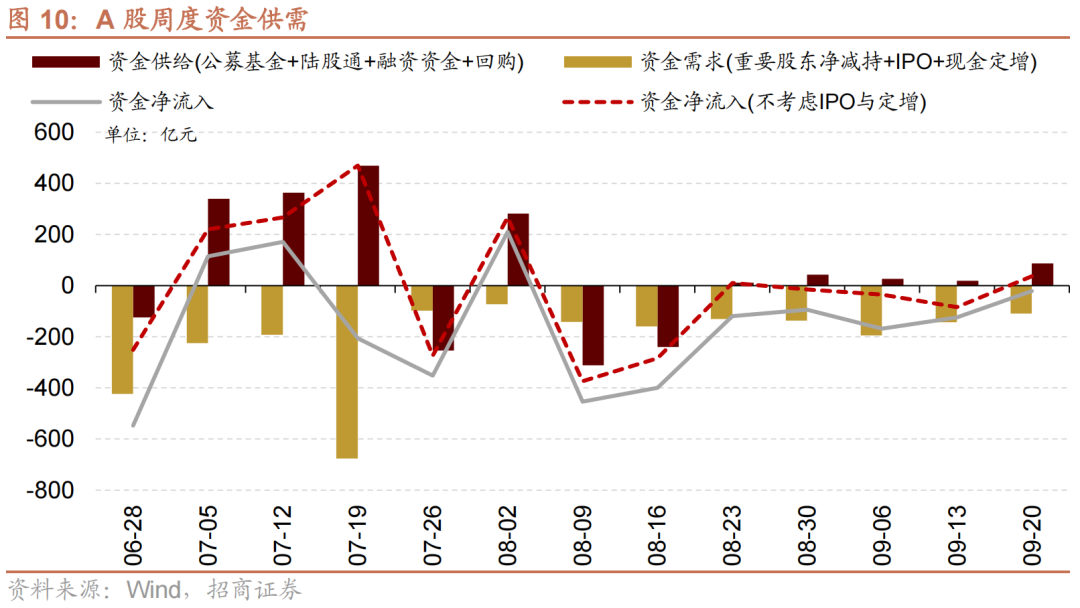
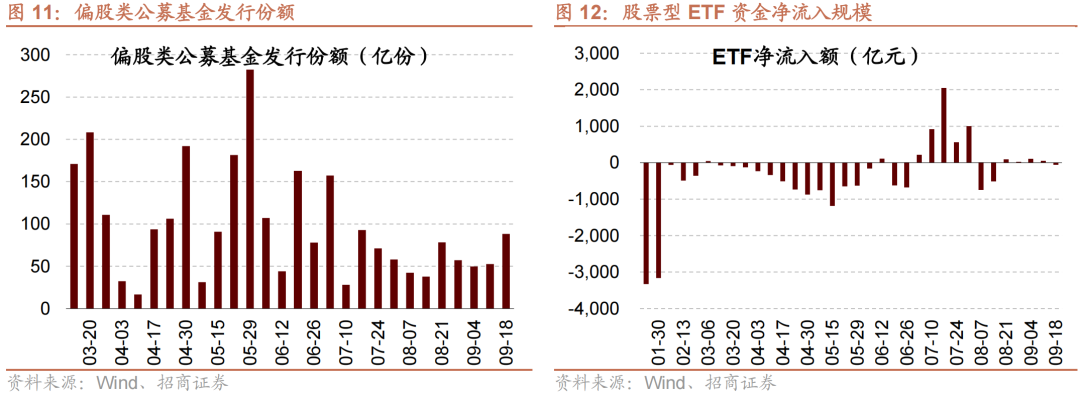
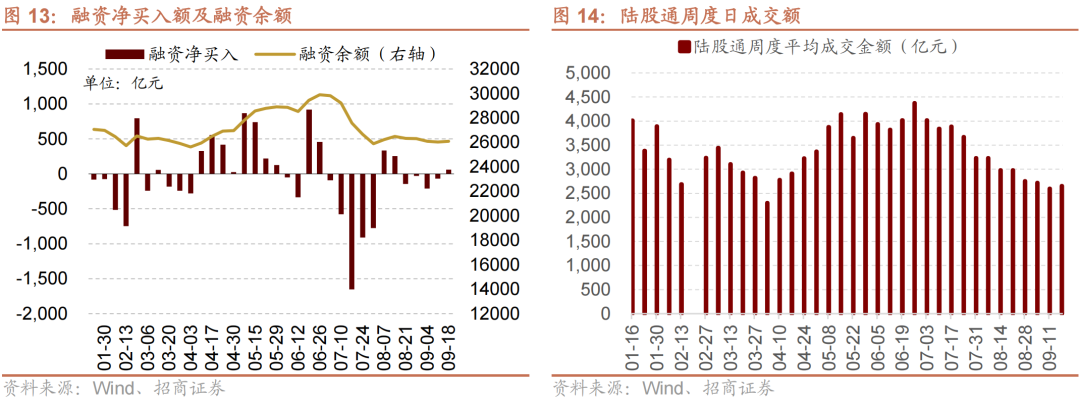
资金供给方面,上周(9/14-9/18)新成立偏股类公募基金88.3亿份,较前期增多35.6亿份。股票型ETF较前期净流出,对应净流出51.9亿元。上周整个市场融资净买入61.1亿元,从前期净流出转为净流入,截至9月18日,A股融资余额为26087.0亿元。
(2)资金需求
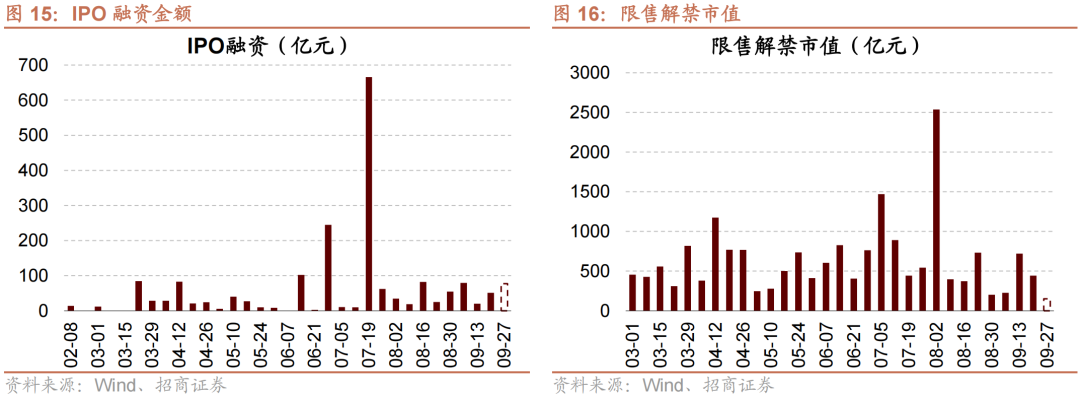
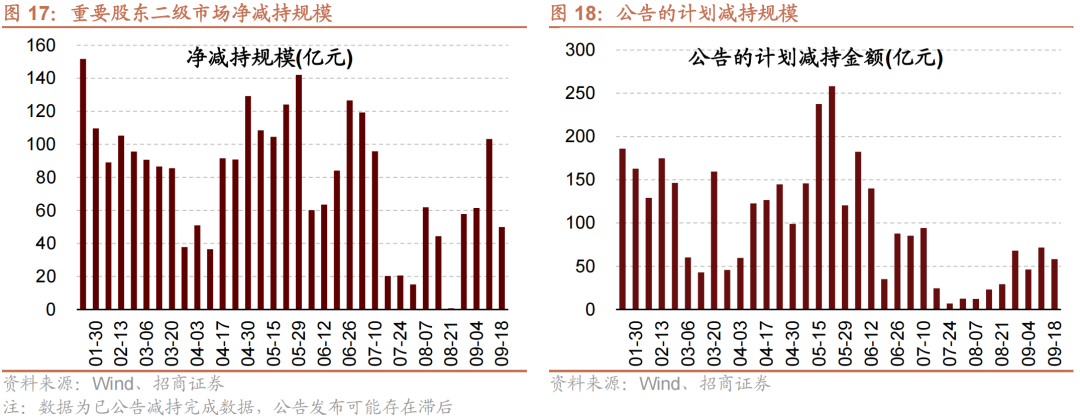
资金需求方面,上周(9/14-9/18)IPO规模回升至51.1亿元,共有2家IPO,截至9月18日公告,未来一周将有1家IPO,计划募资规模77.3亿元。重要股东净减持规模缩小,净减持49.9亿元;公告的计划减持规模58.2亿元,较前期下降。
限售解禁市值为444.5亿元(首发原股东限售股解禁37.7亿元,首发一般股份解禁146.5亿元,定增股份解禁222.1亿元,其他38.2亿元),较前期下降。未来一周解禁规模下降至151.1亿元(首发原股东限售股解禁79.9亿元,首发一般股份解禁0.0亿元,定增股份解禁60.0亿元,其他11.3亿元)。
04
投资者偏好
(1)行业偏好
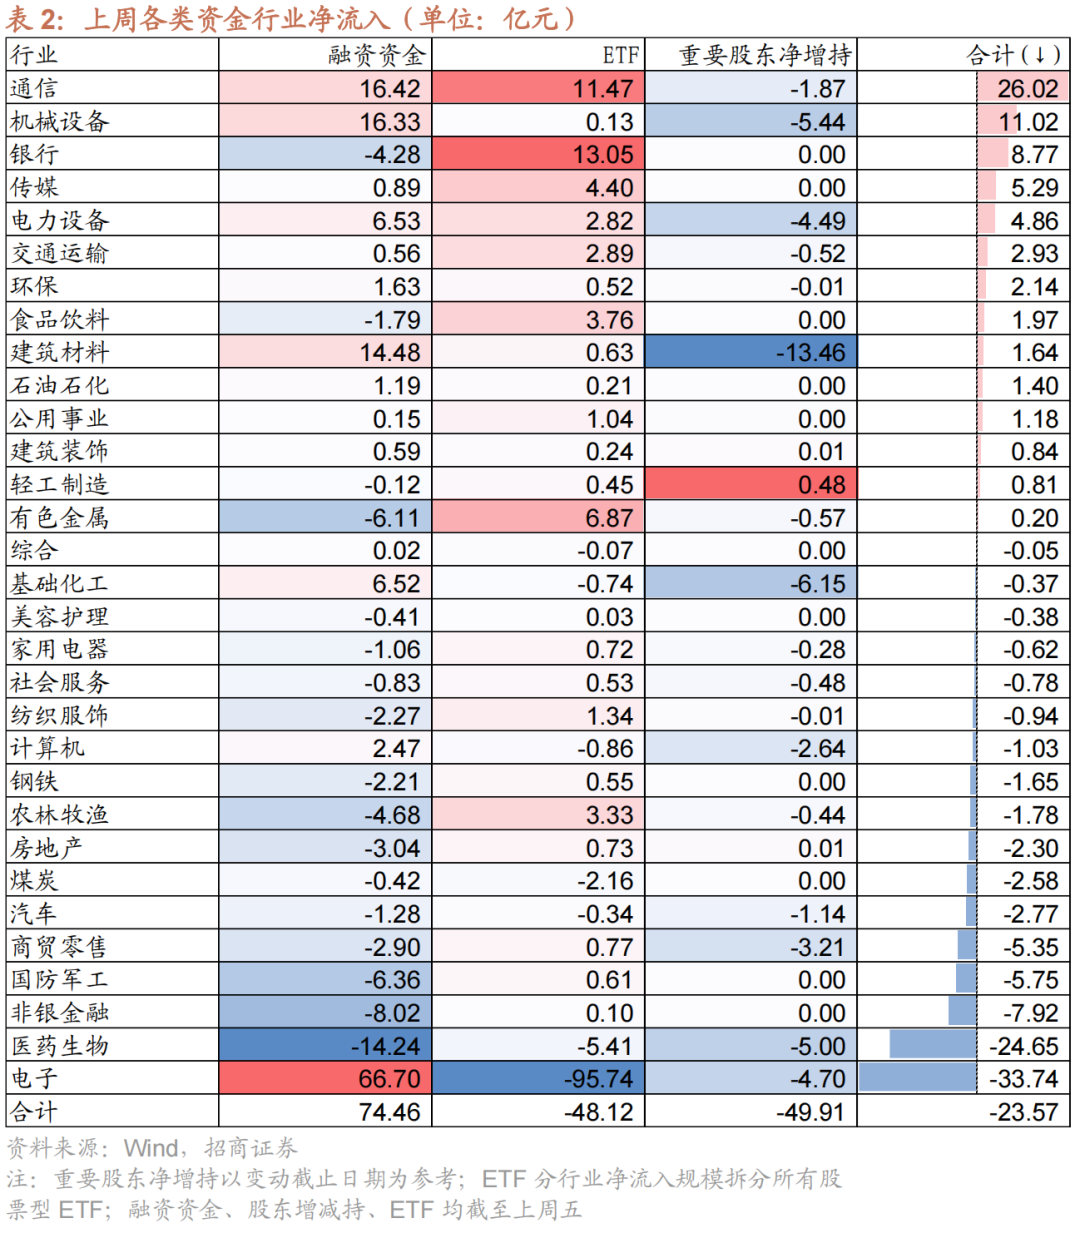
行业偏好上,上周(9/14-9/18)通信、机械设备、银行获各类资金净流入规模较高。上周股票型ETF净流出48.1亿元,净流入规模较高的行业为银行、通信、有色金属,流入金额分别为13.0亿元、11.5亿元、6.9亿元,净流出规模较高的行业是电子、医药生物、煤炭等行业。融资资金净流入61.1亿元,净买入规模较高的行业为电子(+66.7亿元)、通信(+16.4亿元)、机械设备(+16.3亿元)等行业,净卖出医药生物(-14.2亿元)、非银金融(-8.0亿元)、国防军工(-6.4亿元)等行业。
(2)个股偏好
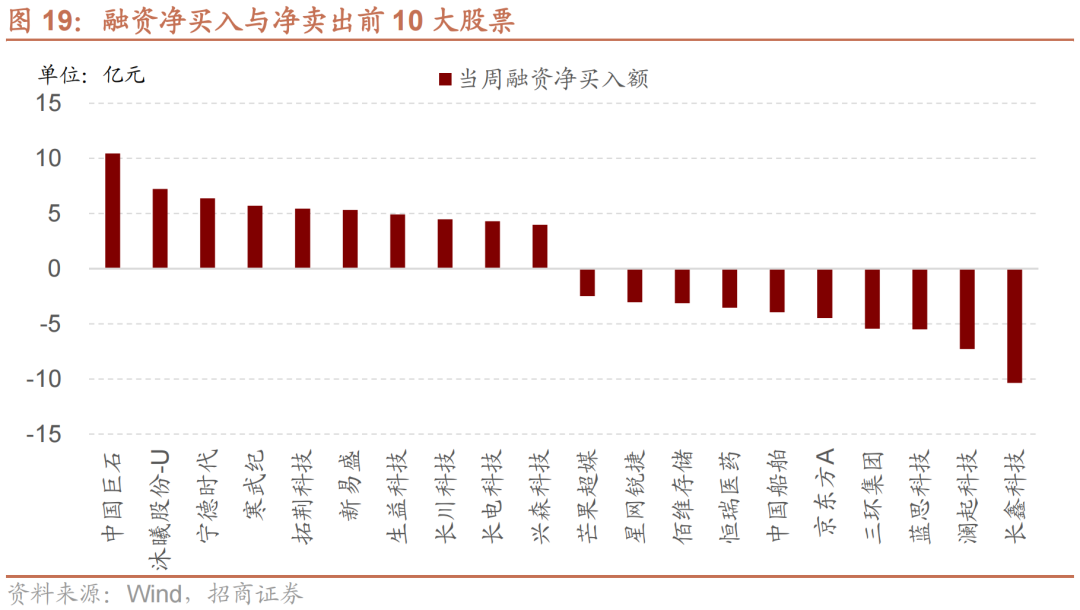
融资净买入规模较高的为中国巨石(+10.4亿元)、沐曦股份-U(+7.2亿元)、宁德时代(+6.4亿元)等;净卖出规模较高的为长鑫科技(-10.4亿元)、澜起科技(-7.3亿元)、蓝思科技(-5.5亿元)等。
(3)ETF偏好
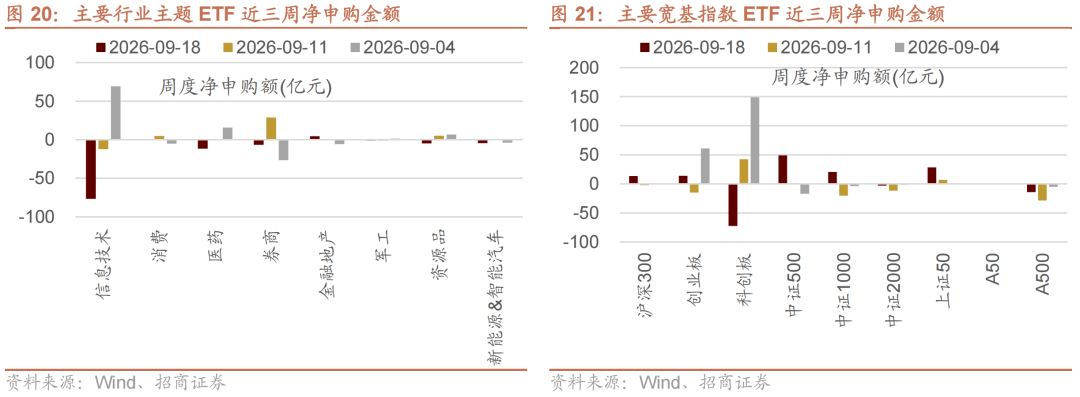
上周(9/14-9/18)ETF净赎回,当周净赎回51.9亿元,宽指ETF申赎参半,其中中证500ETF申购较多,科创50ETF赎回较多;行业ETF以净赎回为主,其中信息技术ETF赎回较多,金融地产(不含券商)ETF申购较多。具体的,沪深300ETF净申购13.4亿元;上证50ETF净申购28.4亿元;科创板ETF净赎回72.4亿元;A50ETF净申购0.4亿元;双创50ETF净赎回14.1亿元;创业板ETF净申购13.8亿元;中证500ETF净申购49.1亿元。行业ETF方面,信息技术行业净赎回76.6亿元;消费行业净申购0.6亿元;医药行业净赎回11.6亿元;券商行业净赎回6.6亿元;金融地产行业净申购4.7亿元;军工行业净赎回1.0亿元;原材料行业净赎回4.7亿元;新能源&智能汽车行业净赎回4.5亿元。

 VIP复盘网
